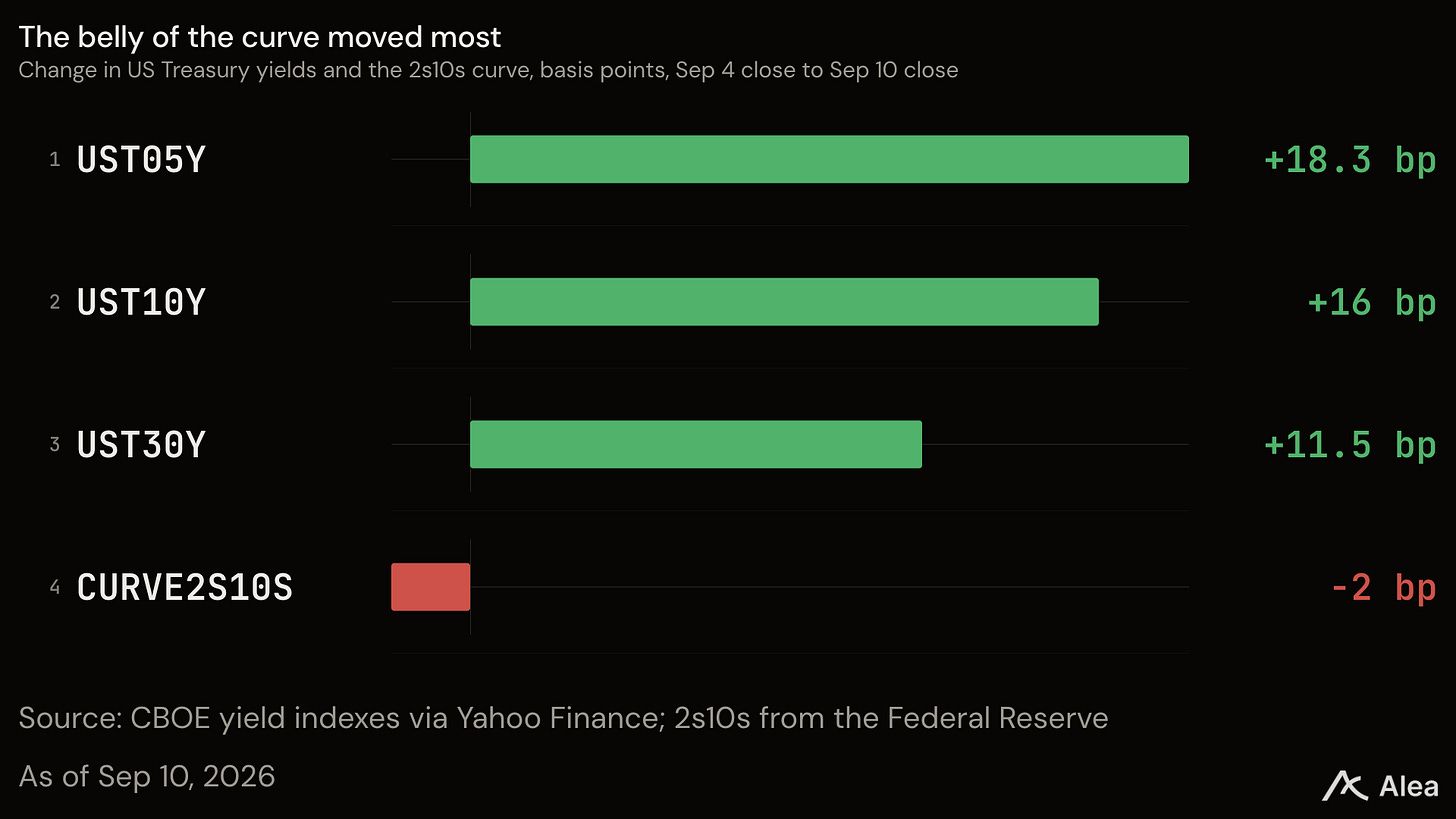
WTI 周四收于 $102.48,较上周五上涨 +12.0%,为一年内第三大周涨幅。其他主要资产均下跌:黄金 −1.5%,标普 500 −1.6%,BTC −3.91%。周五上午 8 月消费者价格指数平息了争论:环比上涨 +0.4%,7 月为 +0.1%,汽油 alone 贡献了超过三分之一的增幅。美联储将于周三 Sep 16 做出决定。
要点
消费者价格确认了传导。 8 月 CPI 环比上涨 +0.4%,7 月为 +0.1%,汽油上涨 3.9%。交易员已完全定价:Kalshi 最可能的结果为 +0.4%,概率 49%。
指数掩盖了损害。 标普 500 成分股中仅 76 of 503 上涨,为一年内最窄的一周。中位数成分股下跌 −2.41%,而指数下跌 −1.64%。
BTC 落后于自身市场。 它下跌 −3.91%,落后于前 100 大加密资产中的 78%,而美国现货基金在三个交易日内赎回 $449.5M。
能源独树一帜。 原油、布伦特、柴油和汽油占据商品前四位。黄金、白银、铜和钯金均下跌。
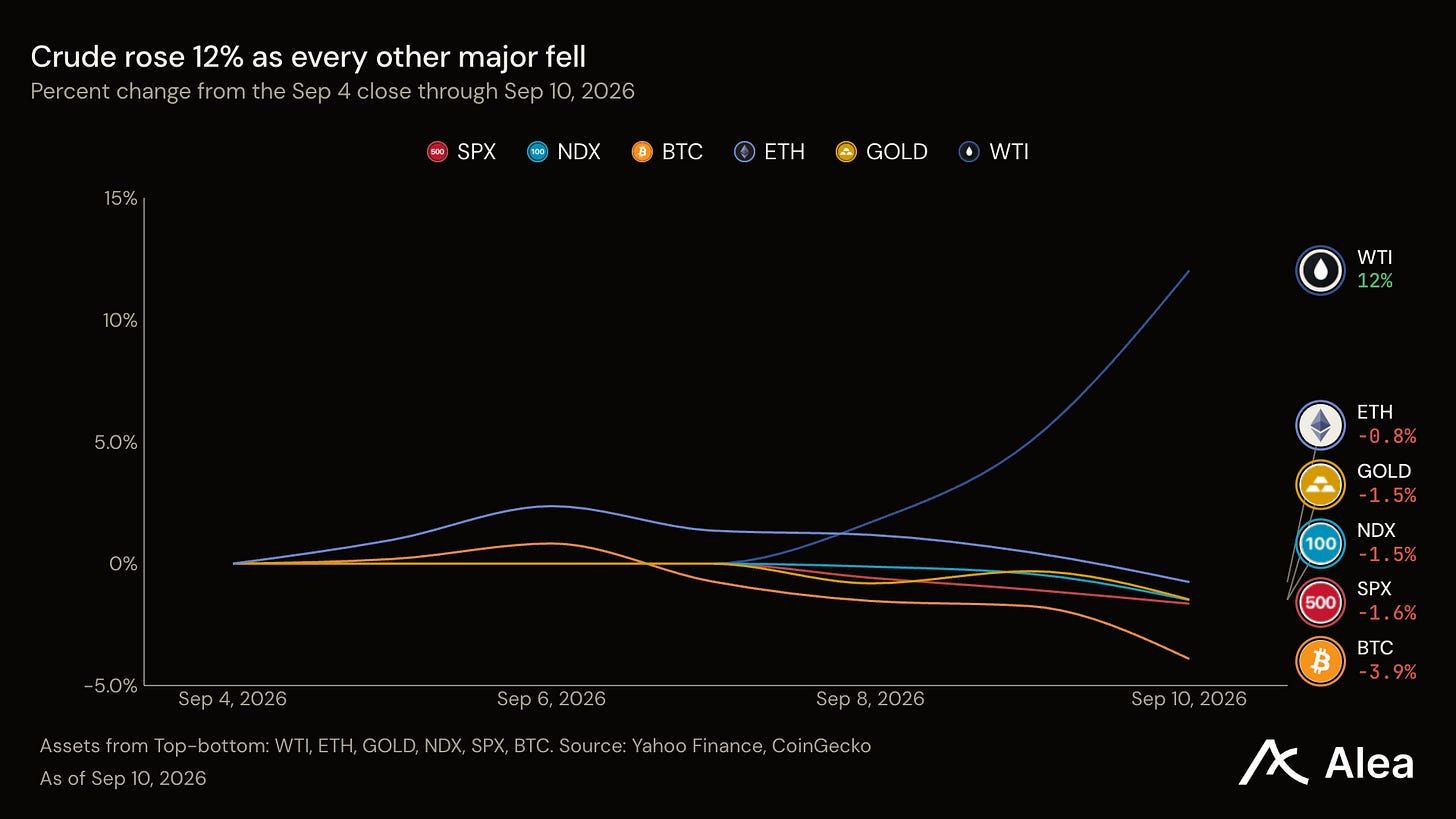
市场先行动,且判断正确。 9 月加息概率在 Kalshi 上于数据发布前攀升,数据印证了这一判断。
利率市场先于数据行动,且幅度巨大:五日内从 50% 升至 65%,为该合约历史最高收盘水平。
跨资产市场
主要资产。 WTI +12.0%,ETH −0.76%,黄金 −1.5%,纳斯达克 100 −1.6%,标普 500 −1.6%,BTC −3.91%。
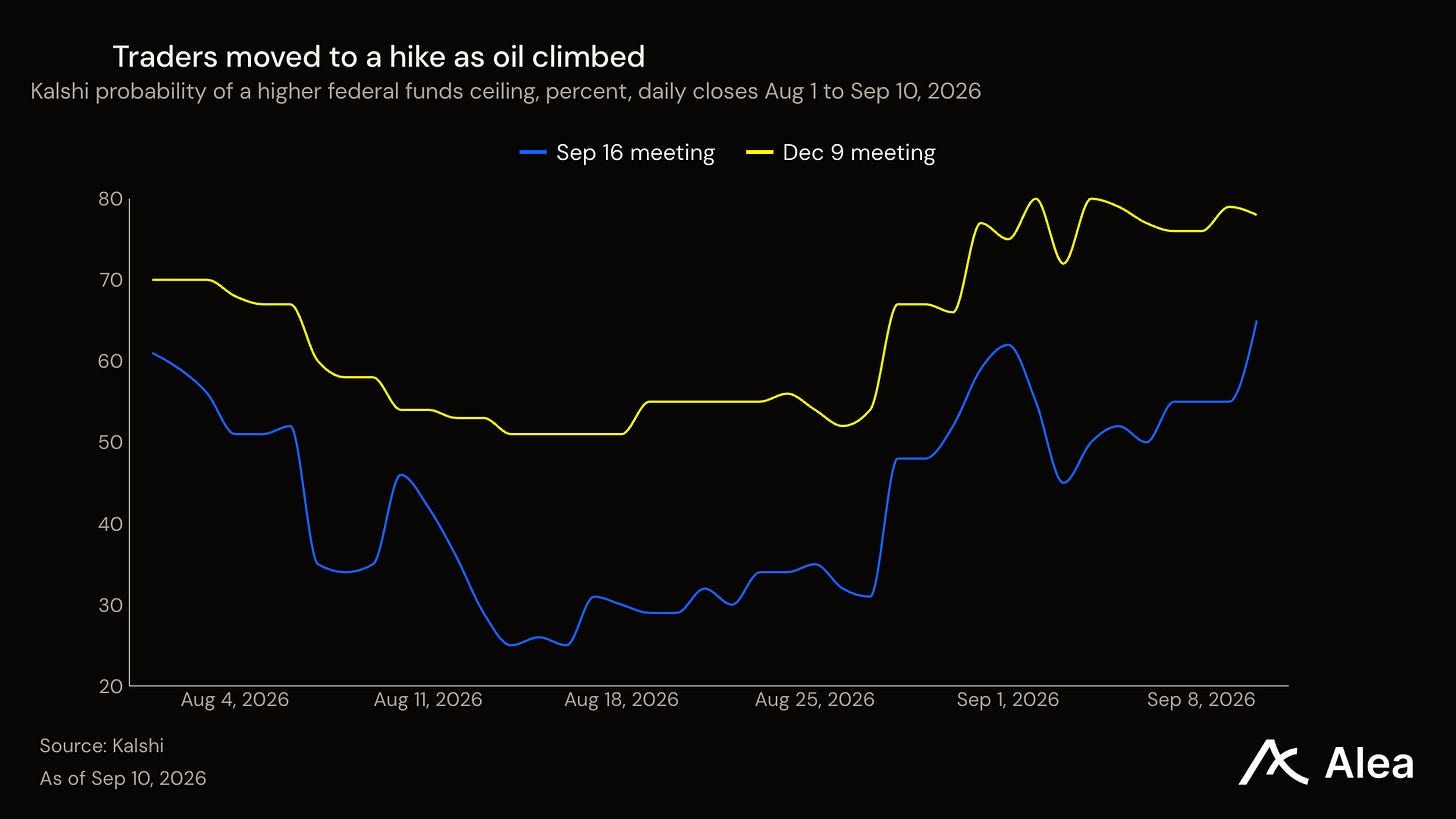
利率与美元。 5 年期 +18 bps,10 年期 +16 bps,30 年期 +12 bps,2s10s −2 bps,美元指数 −0.07%。
广度。 加密资产中 63 of 81 跑赢 BTC。股票中 76 of 503 上涨。商品中 10 of 18 上涨。
持仓。 ETH 永续合约 +4.9%,BTC −0.3%。资金费率减半。BTC 多头平仓 +30%,空头 −75%。
标普 500 收于 7,591.70,较 9 月 4 日收盘 −1.6%,为过去一年 46 个匹配窗口中的第五差。黄金收于 $4,364.50,较 9 月 4 日结算价 −1.5%,与 12% 的油价涨幅相比属于正常波动。BTC 收于 $76,555,较 9 月 4 日收盘 −3.91%,落后于前 100 大非稳定币资产中的 63 个。原油是六大主要资产中唯一上涨的,且自周二起独自上涨。
上周观点
上周日 Flow Brief 认为,通胀背景取决于油价能否在一周强势后保持涨幅。涨幅在七日内持续,周五消费者价格报告确认其已传导至终端。展望未来,问题不再是油价能否持续,而是美联储如何应对。
宏观
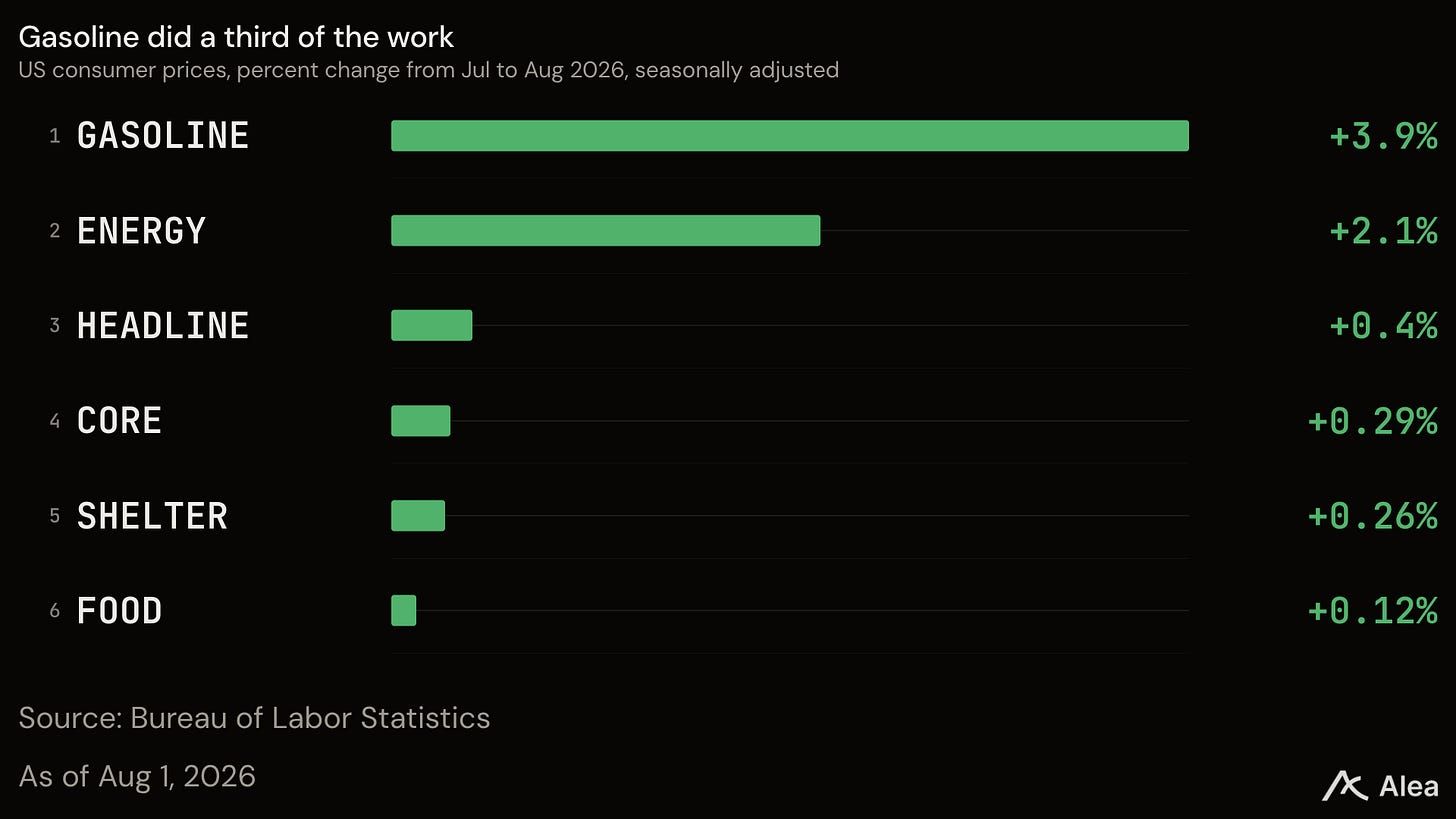
美国劳工统计局 报告显示,周五上午 8:30 ET 公布 8 月消费者价格环比上涨 +0.4%,7 月为 +0.1%。汽油上涨 3.9%,贡献了月度增幅的三分之一以上;能源指数上涨 2.1%,7 月则下跌。剔除食品和能源的核心价格上涨 +0.3%,7 月为 +0.2%。年率维持在 3.4%。
市场已提前定价。发布前 Kalshi 的 8 月 CPI 阶梯将 49% 概率分配给 +0.4% 月度涨幅,40% 概率分配给 3.4% 年率,两者均命中。能提前一天正确解读油价冲击的市场,也值得在美联储决策上持续关注。
国债收益率全线上升,中间期限涨幅最大。5 年期上行 18 basis points 至 4.73%,10 年期上行 16 至 4.94%,30 年期上行 12 至 5.36%,创十年记录新高。过去十年中仅两次日收盘 10 年期收益率更高,最近一次在 2023 年 10 月。2s10s 曲线收窄 2 basis points 至 39。