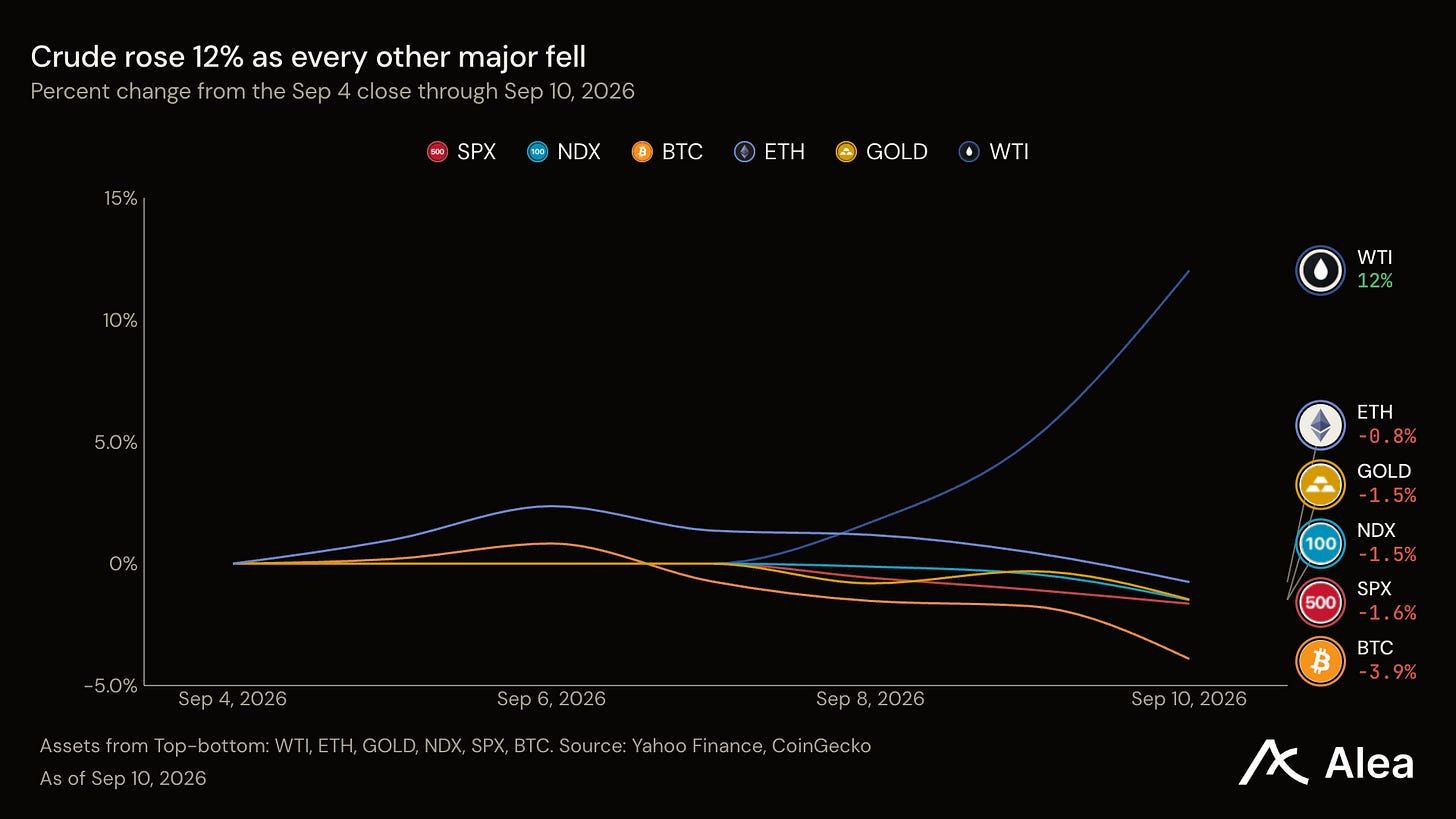
WTI fechou na quinta-feira em $102.48, alta de +12,0% em relação à sexta-feira anterior e seu terceiro maior ganho semanal em um ano. Todos os outros principais caíram: ouro −1,5%, o S&P 500 −1,6%, BTC −3,91%. Na manhã de sexta-feira, o índice de preços ao consumidor de agosto resolveu a questão: os preços subiram +0,4% no mês após +0,1% em julho, e a gasolina sozinha contribuiu com mais de um terço desse aumento. O Fed decide na quarta-feira, 16 de set.
Principais pontos
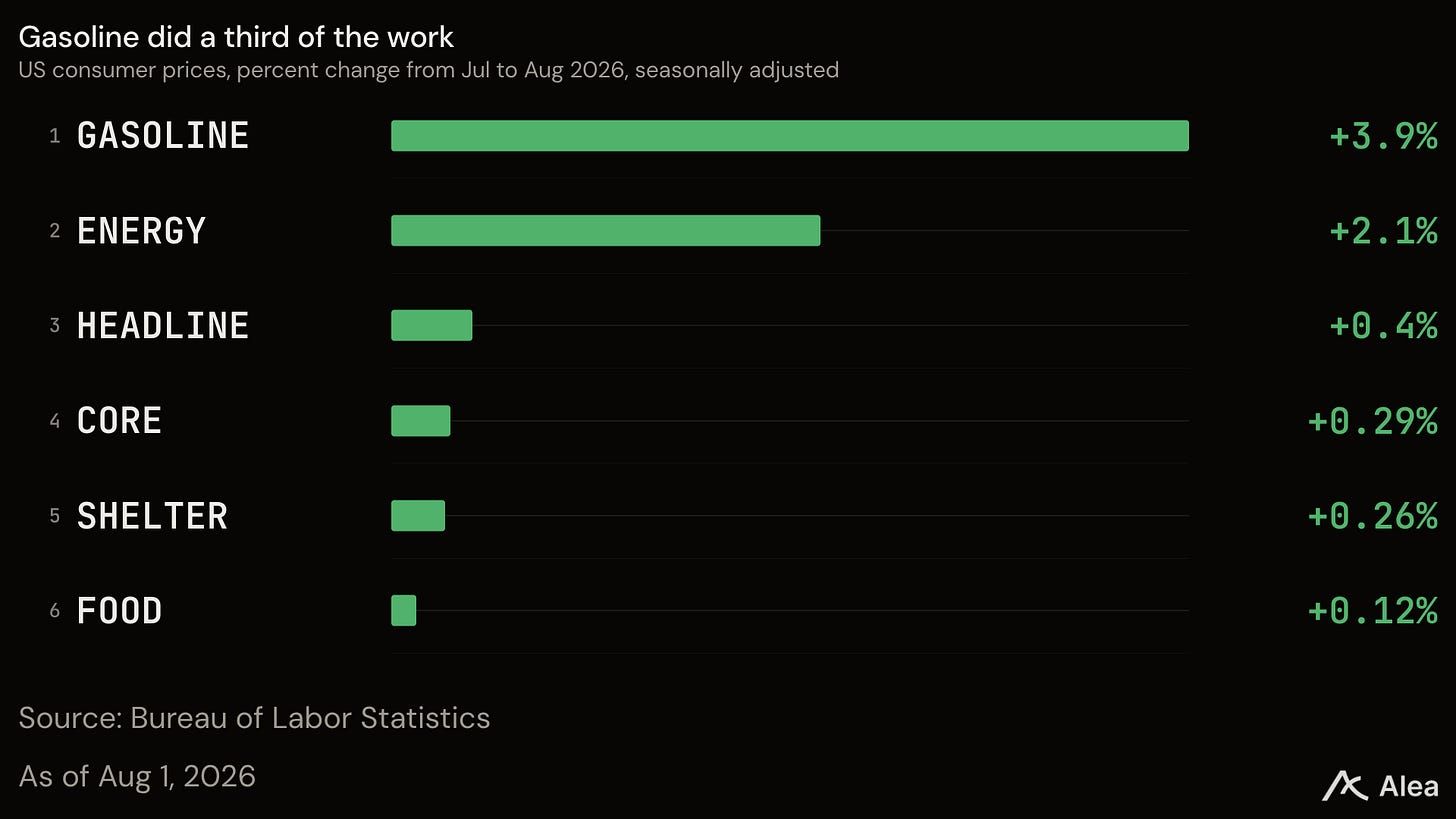
Preços ao consumidor confirmaram a repassagem. O CPI de agosto subiu +0,4% após +0,1% em julho, com a gasolina em alta de 3,9%. Os traders já precificavam exatamente isso: o resultado mais provável na Kalshi era +0,4%, com 49%.
O índice escondeu o estrago. Apenas 76 de 503 componentes do S&P 500 subiram, a semana mais estreita em um ano. O membro mediano caiu −2,41% contra −1,64% do índice.
BTC ficou atrás de seu próprio mercado. Caiu −3,91% e ficou atrás de 78% dos 100 maiores ativos cripto, enquanto os fundos spot dos EUA resgataram $449,5M em três sessões.
Energia ficou sozinha. Crude, Brent, diesel e gasolina ocuparam os quatro primeiros lugares entre as commodities. Ouro, prata, cobre e paládio caíram.
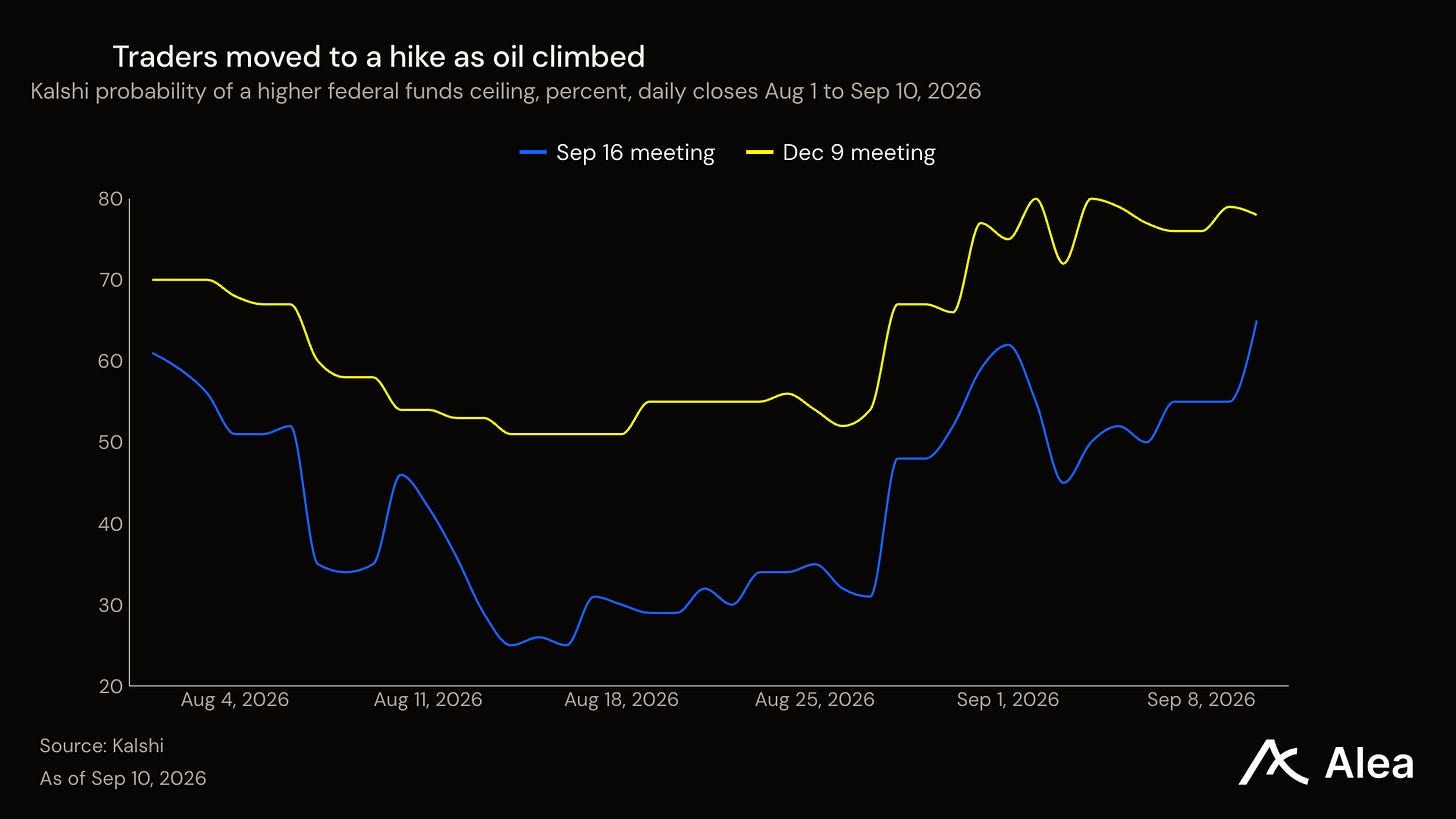
A multidão se moveu primeiro, e acertou. As chances de alta de juros em setembro subiram na Kalshi antes do dado, e o relatório confirmou.
O mercado de juros se moveu antes dos dados, e se moveu bastante: de 50% para 65% em cinco sessões, o maior fechamento já registrado no contrato.
Mercado cross-asset
Principais. WTI +12,0%, ETH −0,76%, ouro −1,5%, Nasdaq 100 −1,6%, S&P 500 −1,6%, BTC −3,91%.
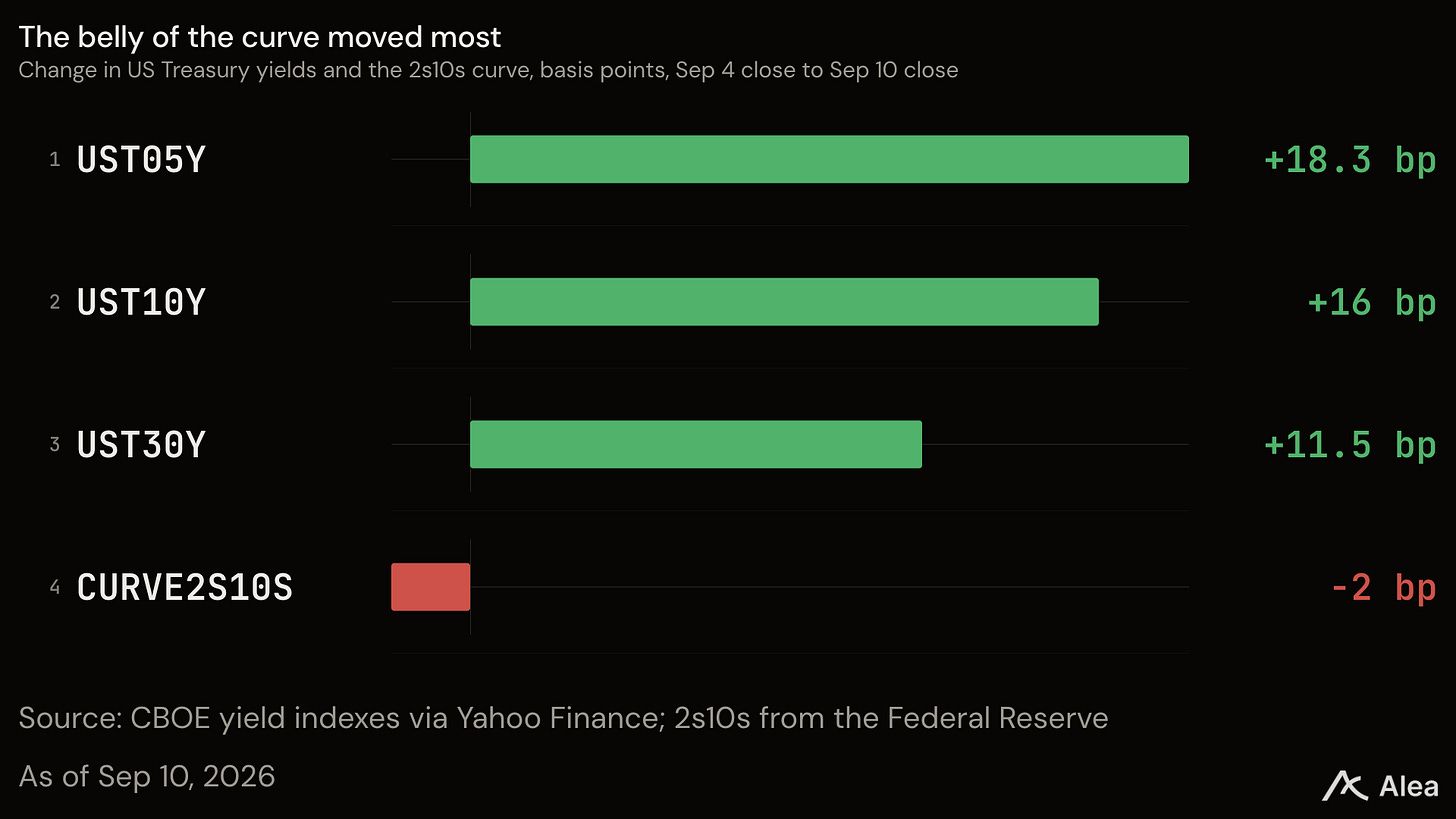
Juros e dólar. 5 anos +18 bps, 10 anos +16 bps, 30 anos +12 bps, 2s10s −2 bps, índice do dólar −0,07%.
Amplitude. Cripto, 63 de 81 superaram o BTC. Ações, 76 de 503 subiram. Commodities, 10 de 18 subiram.
Posicionamento. Contratos perpétuos de ETH +4,9%, BTC −0,3%. Funding caiu pela metade. Liquidações de longs de BTC +30%, shorts −75%.
O S&P 500 fechou em 7.591,70, −1,6% em relação ao fechamento de 4 de setembro e o quinto pior de 46 janelas equivalentes no último ano. O ouro fechou em $4.364,50, −1,5% em relação ao ajuste de 4 de setembro, tamanho comum diante de uma alta de 12% no petróleo. O BTC fechou em $76.555, −3,91% em relação ao fechamento de 4 de setembro e atrás de 63 dos 81 principais não-stablecoins entre os 100 maiores. O crude foi o único dos seis principais que subiu, e subiu sozinho a partir de terça-feira.
Visão da semana passada
O Flow Brief de domingo passado argumentou que o cenário de inflação dependia do petróleo manter seu ganho além de uma semana forte. A persistência chegou em sete dias, e o relatório de preços ao consumidor de sexta-feira confirmou que chegou às prateleiras. Daqui para frente, não é mais se o petróleo persiste, mas como o Fed responde.
Macro
O Bureau of Labor Statistics divulgou na sexta-feira às 8h30 ET que os preços ao consumidor subiram +0,4% em agosto, contra +0,1% em julho. A gasolina subiu 3,9% e respondeu por mais de um terço do aumento mensal; o índice de energia subiu 2,1% após cair em julho. Os preços núcleo, que excluem alimentos e energia, subiram +0,3% contra +0,2%. A taxa anual ficou em 3,4%.
O mercado já precificava isso. Antes da divulgação, a escada de CPI de agosto da Kalshi colocou 49% em um mês de +0,4% e 40% em uma taxa anual de 3,4%, e ambos se concretizaram. Uma multidão que lê corretamente um choque de petróleo um dia antes é uma multidão que vale a pena observar também em relação ao Fed.
Os rendimentos dos Treasuries subiram ao longo da curva, e o meio se moveu mais. O de 5 anos adicionou 18 pontos-base para 4,73%, o de 10 anos 16 para 4,94%, e o de 30 anos 12 para 5,36%, seu maior fechamento no registro de dez anos. Apenas dois fechamentos diários na última década deixaram o de 10 anos mais alto, o mais recente em outubro de 2023. A curva 2s10s achatou 2 pontos-base para 39.