关键要点
$100+ 石油和 $4.18 汽油终结了轻松降息的叙事。
高温 PCE 让美联储陷入困境;降息不再是基准情景。
AI 继续支撑股市;NVDA 可以继续创下新高,而 OpenAI 收入问题登上头条。
BTC 需要回到 $78k-$80k;低于 $72k-$73k,抄底买盘将消失。
ETH 回到 2021 年水平并非“便宜”;这是五年弱势边际买家的结果。
PUMP 的约 $370M 销毁换来信任,但也销毁了灵活性。
MORPHO 具有规模和机构吸引力,但尚未有持有人收入。
AAVE 仍是系统性重要,但暂停回购移除了机械性买盘。
宏观:通胀面临燃料问题
在特朗普生命遭受第三次尝试后,美伊和平希望因总统取消特使伊斯兰堡之行而消退。另有,Macron 在 TotalEnergies 警告延长中断可能导致严重能源短缺(尤其是亚洲)后,推动重新开放霍尔木兹海峡。全球约 20% 的石油和天然气运输通过霍尔木兹海峡。美国汽油价格 4.18 美元已成为消费者税头条,已在削弱家庭并重新定价美联储的降息空间。

石油 >$100 而股市仍坚挺。这引发问题:为什么在 WTI 回到 $100 以上、伊朗战争保持能源风险高企时,股市仍接近高点?答案是集中度。AI 相关巨型股在支撑市场,而燃料通胀打击消费者。在指数如此顶部集中的情况下,这种环境可以忽略石油几场交易,但一旦利润率、家庭支出和美联储期权性开始逆转就不太可能了。

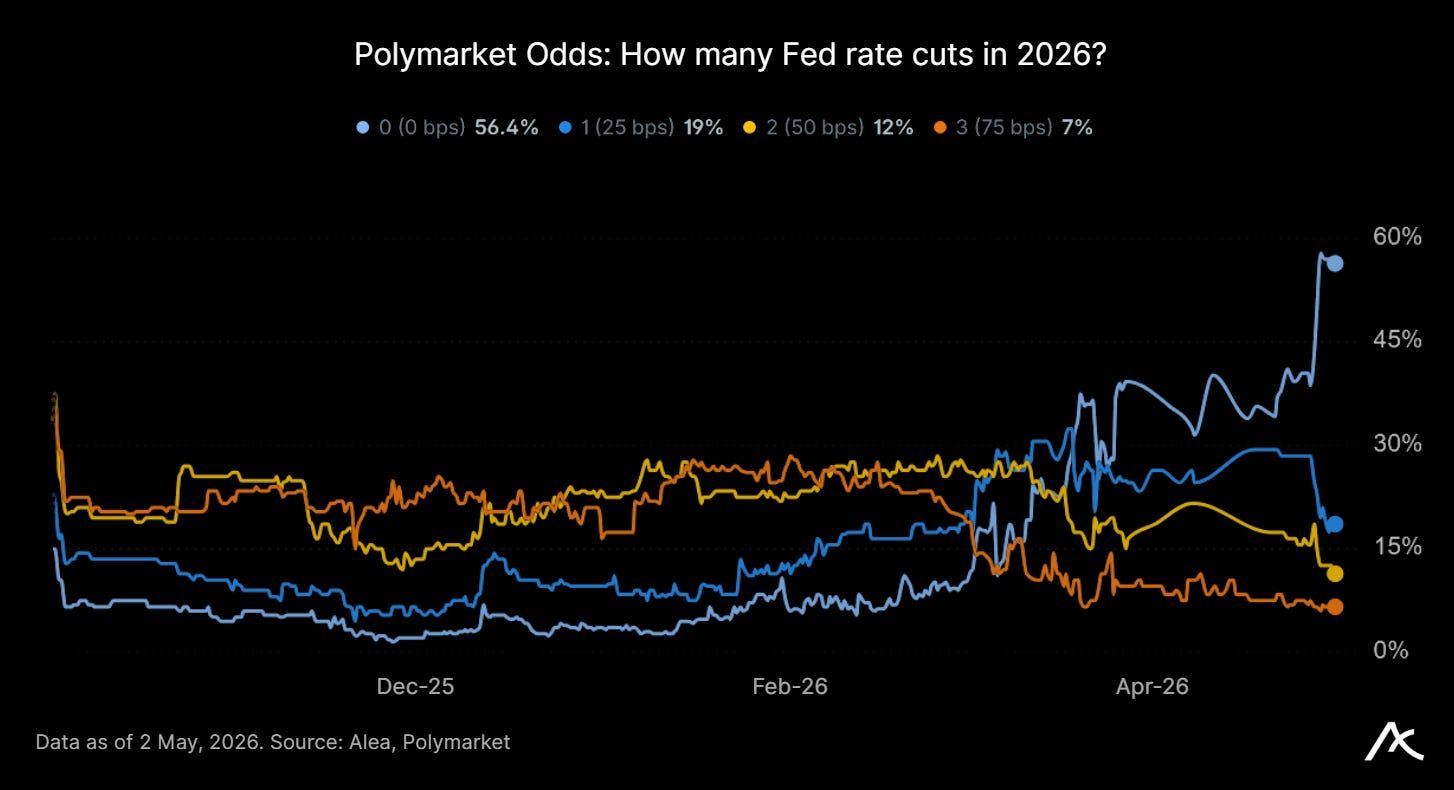
美联储在本周 FOMC 会议后决定保持不变,连续第三次将利率维持在 3.50%–3.75%。价格仍“高企”,中东冲突增添不确定性。降息不再是基准情景。即使小幅加息风险也值得考虑。
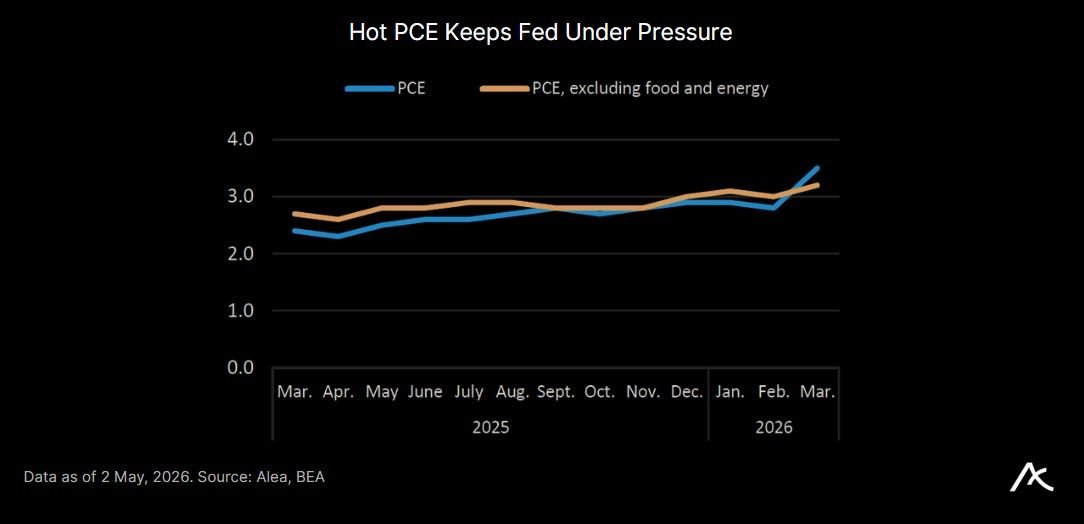
3 月 PCE 加速至 +0.7% 月环比和 +3.5% 年同比,核心仍为 +3.2% 年同比;实际支出仅上涨 +0.2%,实际可支配收入下滑 -0.1%。这并非需求崩溃,而 Q1 GDP 年化 +2.0% 保持远离衰退迹象,尽管 GDP PCE 价格指数 +4.5% 和核心 PCE +4.3% 年化让美联储的任务更难。
加密货币:护城河、利润率、销毁
上周的压力让链上配置者质疑 DeFi 收益率是否值得其承担的风险。这也让构建者和研究者质疑链上“公平”回报率应为何,以及是否能做些什么来与 TradFi 的无风险利率竞争。
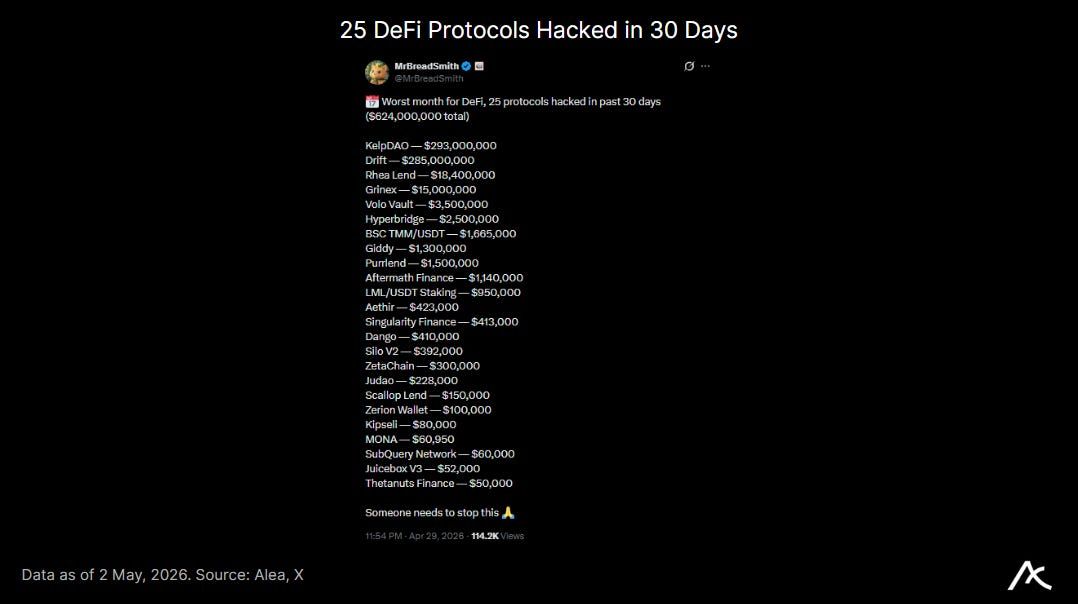
在加密货币中,借贷利率本身就包含基准利率 + 技术风险 + 流动性风险 + 治理尾部风险 + 损失恢复不确定性。这反映了当今的严峻现实,许多蓝筹 DeFi 收益率低于货币市场基金的资本收益,同时要求用户承担智能合约风险、预言机风险、桥接风险、清算风险和治理风险。
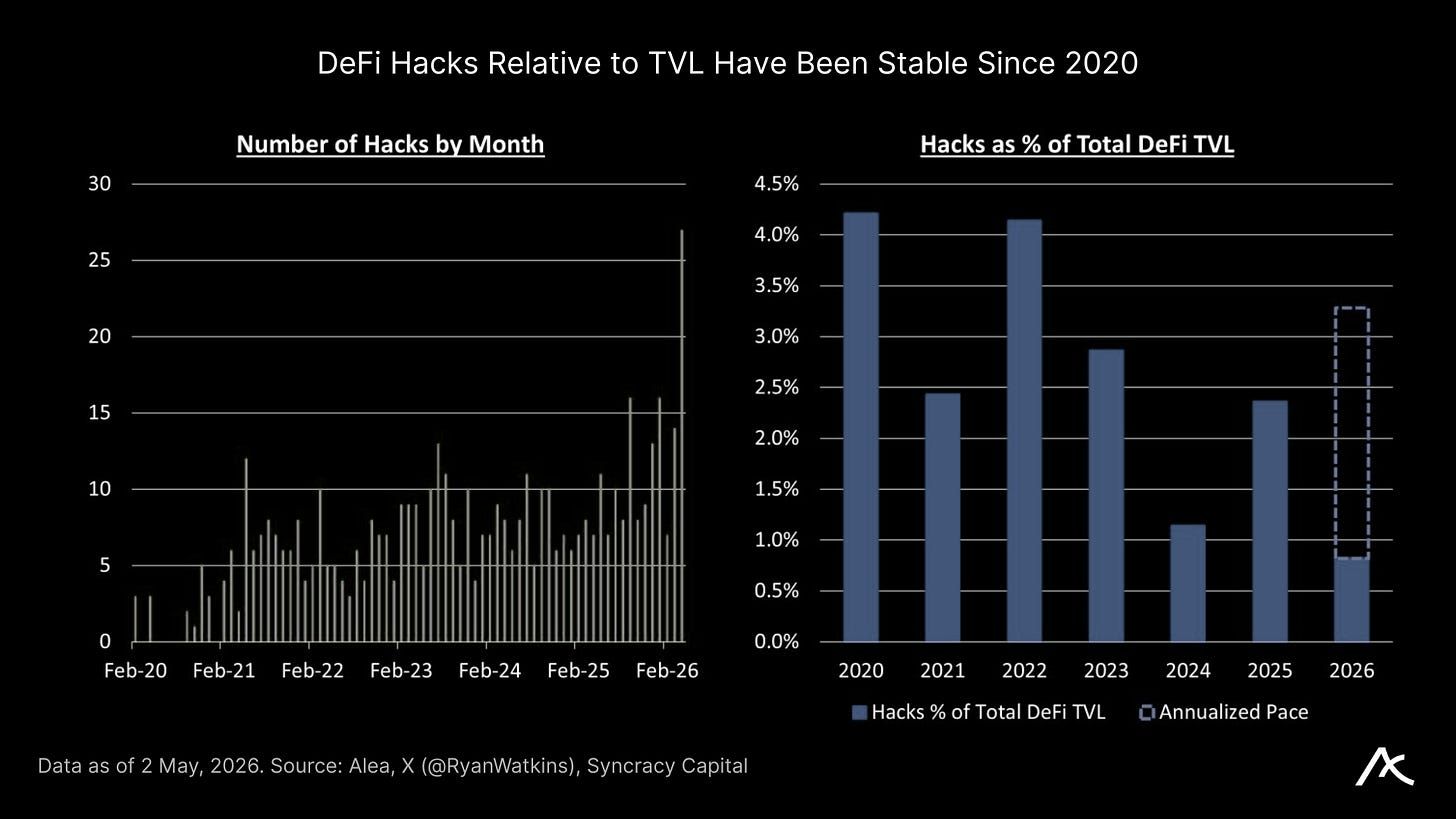
以当前年化速度,2026 年黑客损失占 DeFi TVL 比例有望达到多年高点,同时 4 月黑客事件数量创下月度新高。
大多数交易台都在围绕同一问题:当飞轮属于少数具有规模和分发的协议时,加密货币还能否吸引资本?这制造了一个新问题:赢家该如何处理现金?像 Morpho 这样尚未激活费用开关的成功协议的价值累积是什么样的?
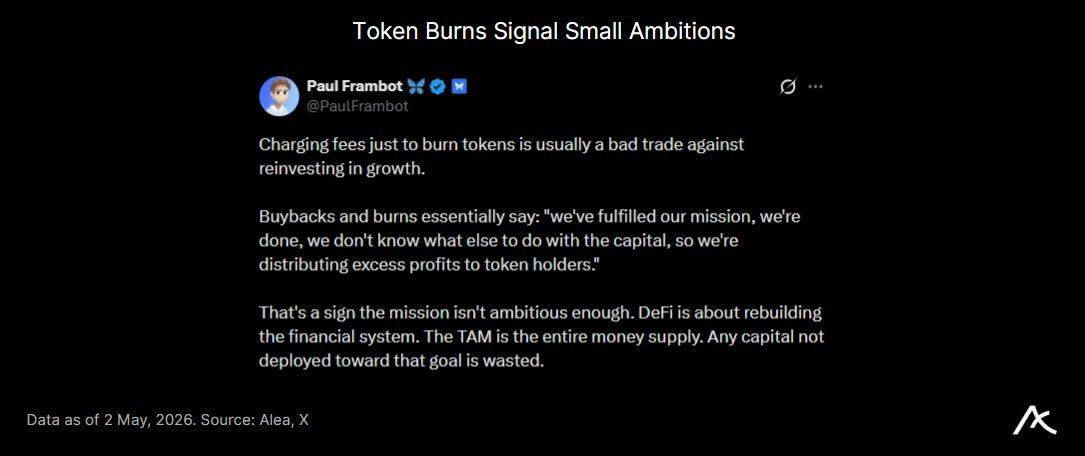
很明显,在一定程度上,市场将“价值累积”视为魔法咒语。实际上,回购的效果取决于资助它的业务及其放弃的机会成本。成熟协议可以返还更多现金,而早期增长阶段的协议则应优先用户获取、集成和韧性以确保长寿。
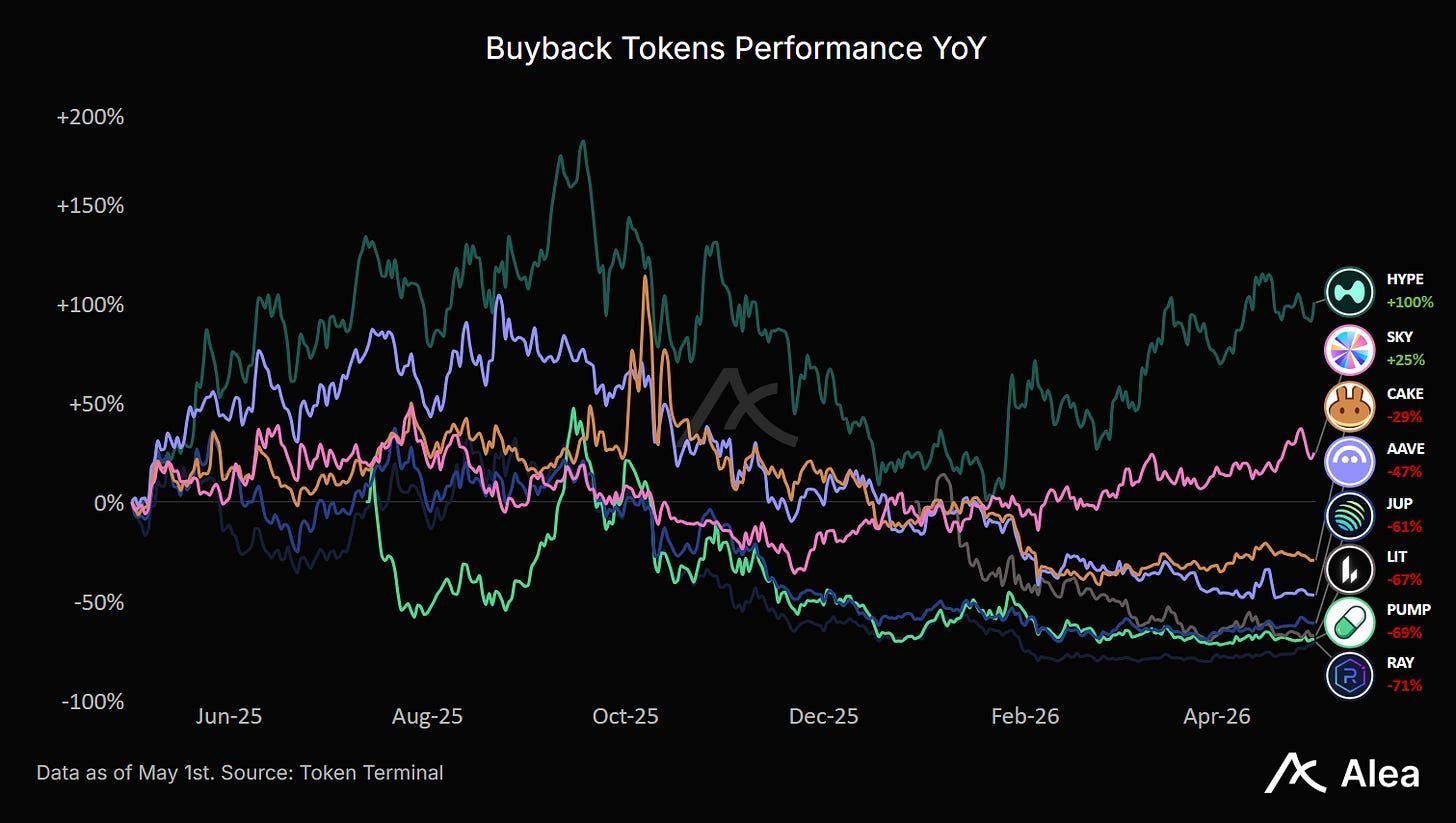
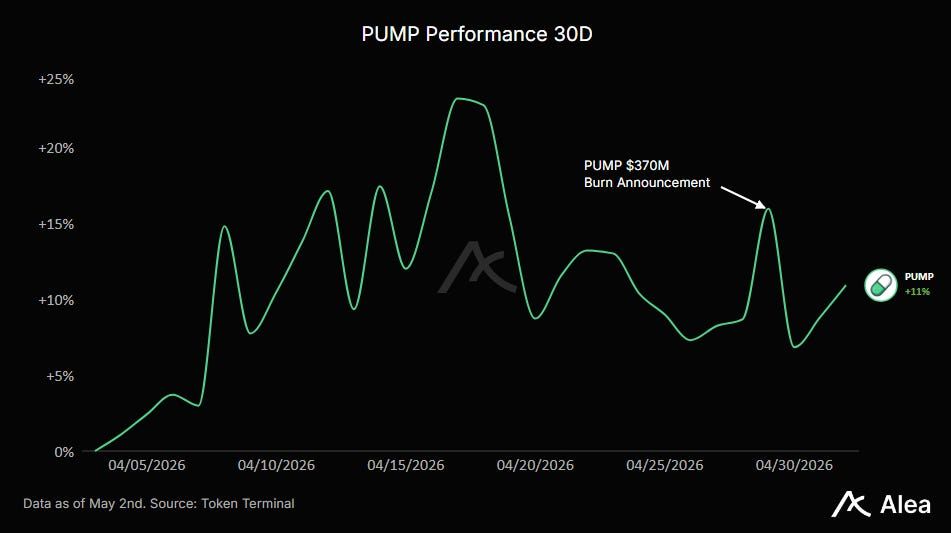
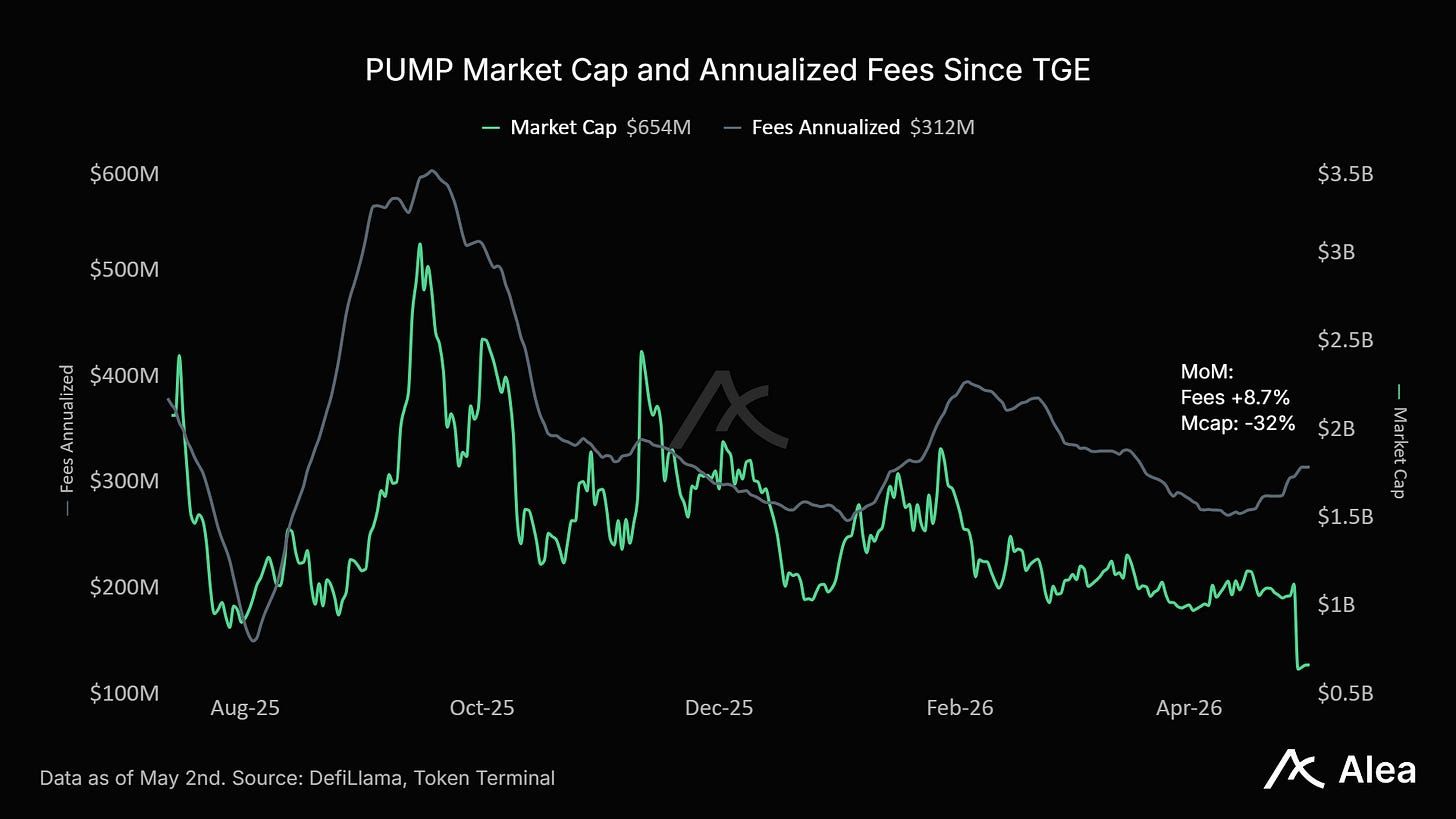
本周 Pump.fun 销毁了所有先前回购的 PUMP:约 $370M 购买,占流通供应量的 ~36%。Pump 用现金购买 PUMP,然后销毁资产而非作为国库库存持有。从经济角度看,销毁消除了歧义,即无未来卖压悬念。真正问题是机会成本。回购无法拯救弱势业务。相反,它们会暴露弱点。只有持久收入与纪律性资本回报才是加密货币中最接近真实股权故事的东西。
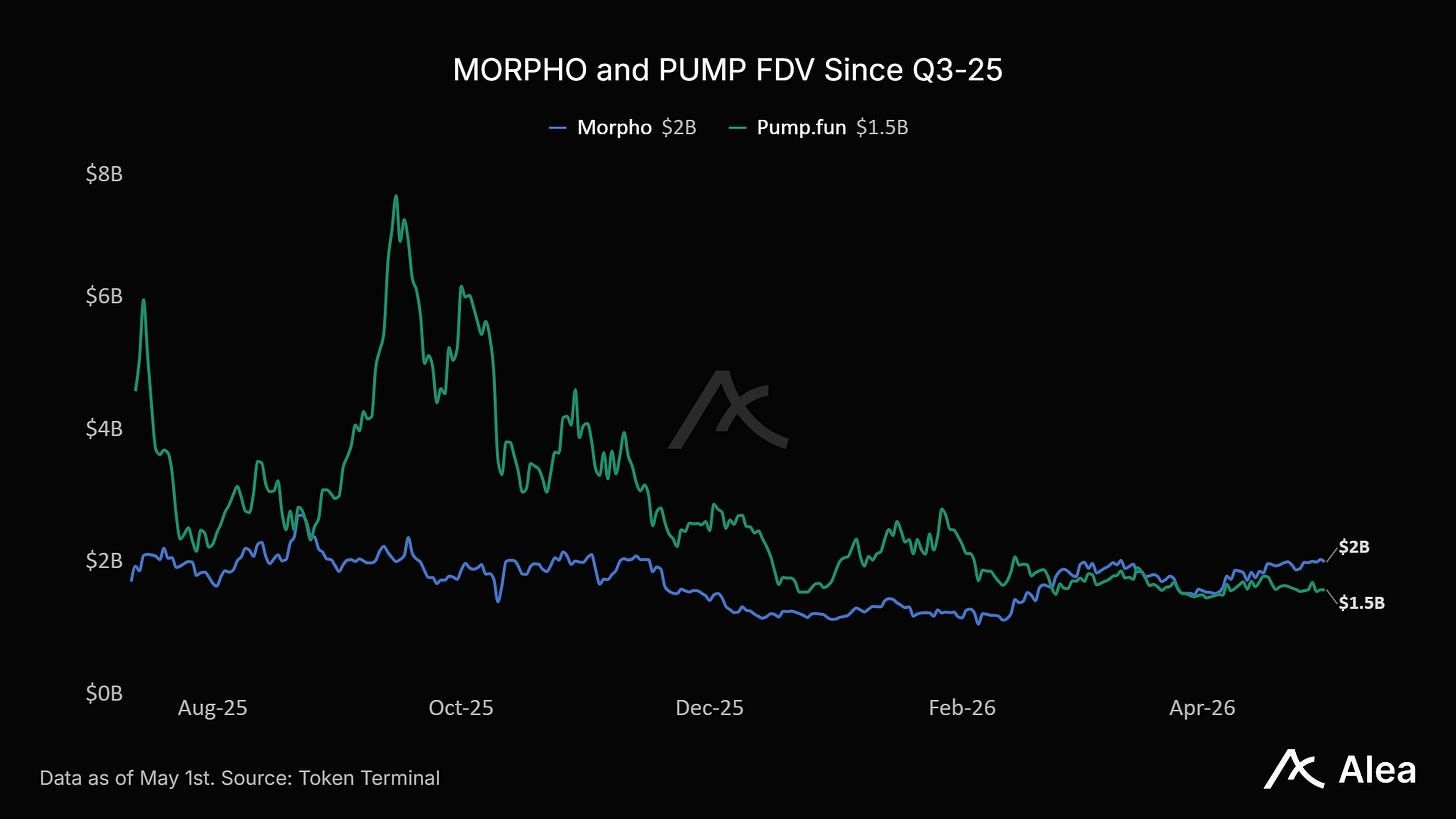
销毁代币本身无法创造用户、分发、产品护城河或新类别。在实践中,销毁只有在底层业务能持续资助销毁时才重要。这就是 Morpho 比较的有用之处。Morpho 具有机构故事、更好的“真实金融”吸引力以及有意义的借贷规模,但尽管活跃贷款约 $3.85B,持有人收入仍为 $0。对于 Morpho,如果优先集成、利率竞争力和机构信任,保持费用开关关闭可能是理性的。对于 Pump,现在没有回购将是红旗。
Pump 并非一定在破坏资本,但它在扼杀灵活性。销毁回购代币意味着这些代币无法再用于激励、收购、国库管理或做市。这是一笔成本。作为回报,Pump 买来了信任。现在市场必须展现互惠。这是成熟协议应研究的模式。并非非黑即白:“销毁一切”或“永不返还现金”。正确答案是阶段依赖的资本分配:早期协议应购买用户、集成、韧性和分发;成熟现金机器在边际再投资不再优于缩减流通股时应返还资本。
AI:计算账单到期
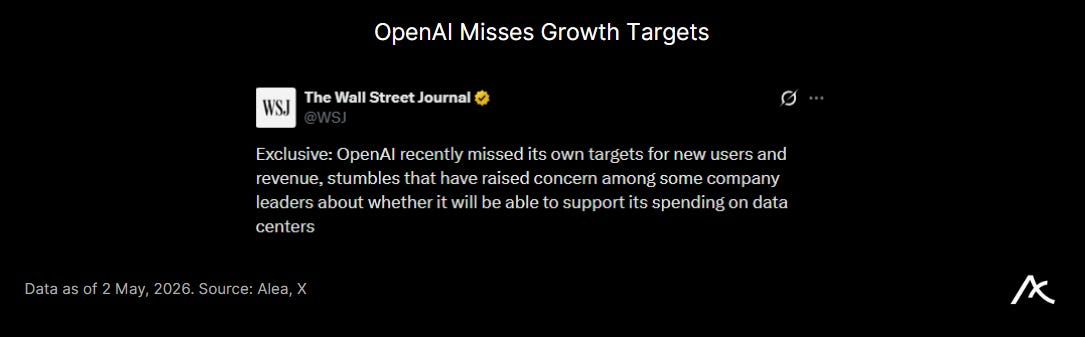
```Nvidia 市值超过约 5.26 万亿美元,创下历史新高,同时《华尔街日报》决定搅局,发布了一篇报道,称 OpenAI 未达到内部收入和用户增长目标,包括达到 1B 周活跃 ChatGPT 用户的目标。OpenAI 强烈反击,Sam Altman 和其 CFO 表示他们在尽可能购买计算资源上“完全一致”。
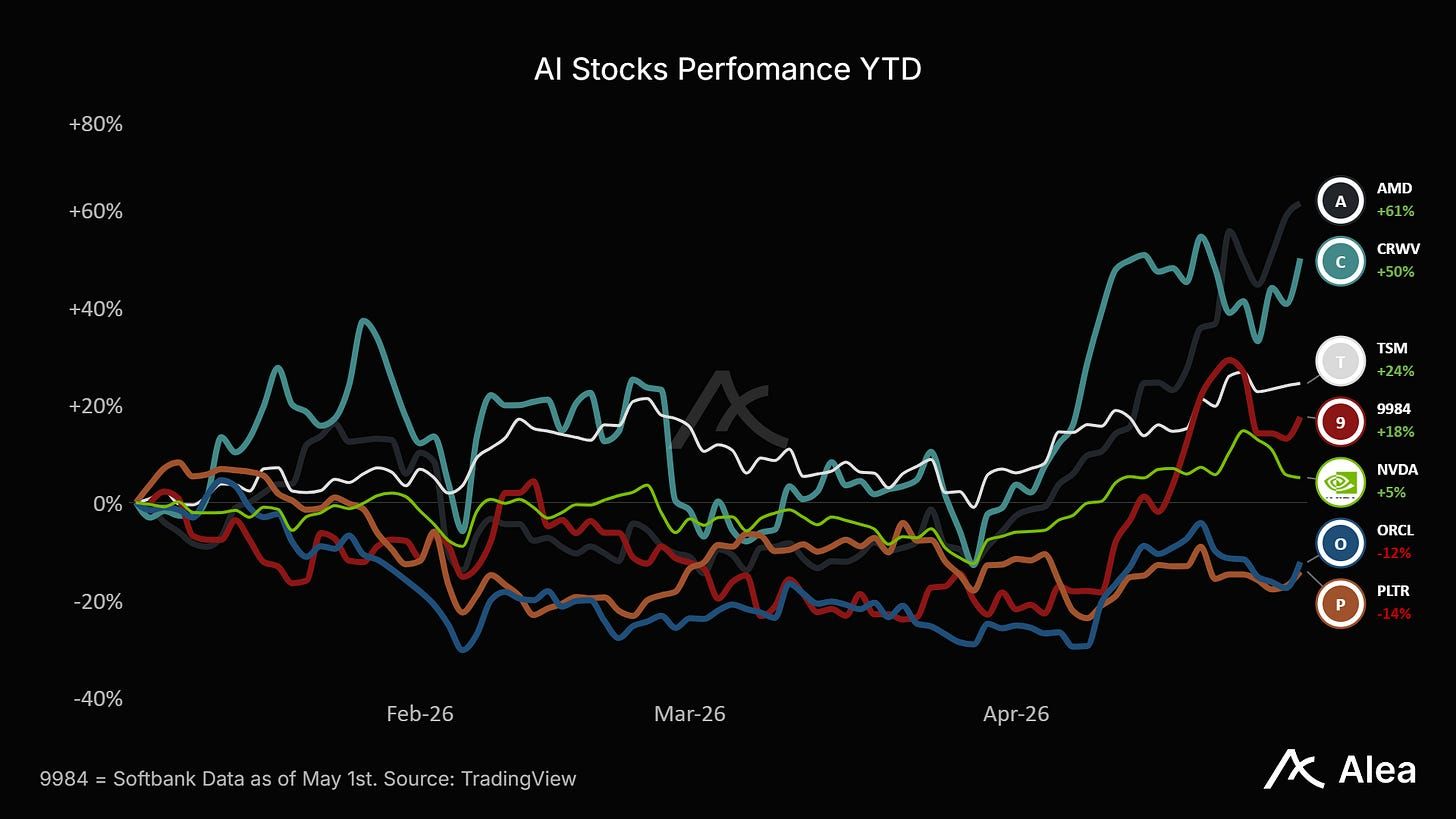
OpenAI 的策略在 AI 泡沫支持者中广为人知:筹集资金、购买 GPU、租赁容量、扩展用户、重复。《华尔街日报》直击根源问题:付费转化和企业收入能否以足够快的速度复合增长,以资助已承诺的计算资源和投资?
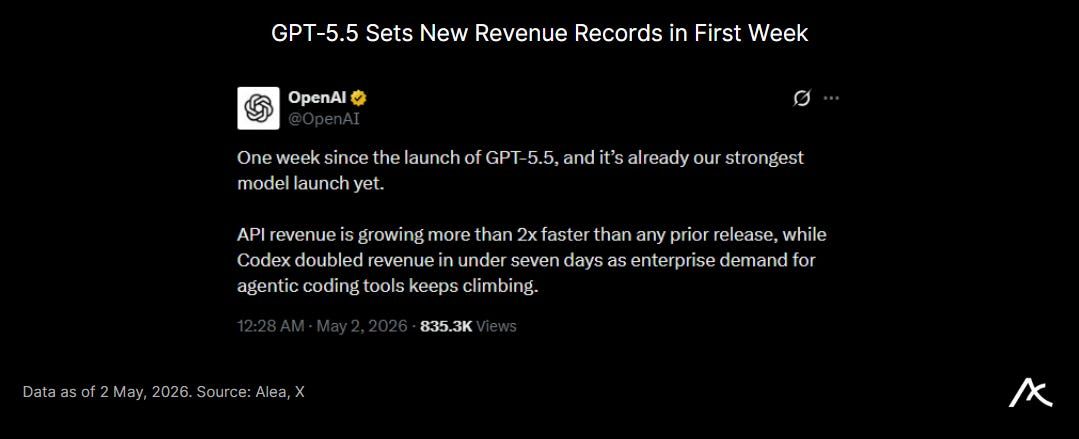
OpenAI 自己的数据和 Codex 的最新进展仍表明产品并不弱势。二月份,该公司表示 ChatGPT 拥有超过 900M 周活跃用户、超过 50M 消费者订阅用户,以及超过 9M 付费企业用户;它还宣布了 1100 亿美元的新投资,预钱估值 7300 亿美元,其中 Nvidia 提供 300 亿美元,Amazon 提供 500 亿美元。
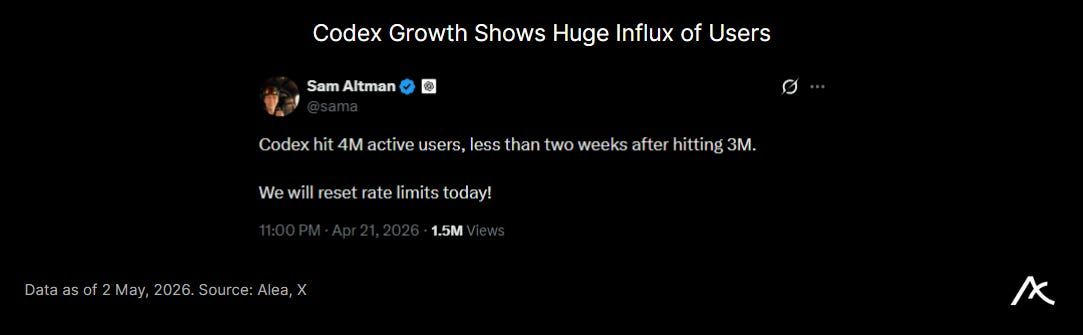
未达到 1B 周活跃用户可能只是时机问题,考虑到 Codex 最近才开始起飞。
Signals Radar
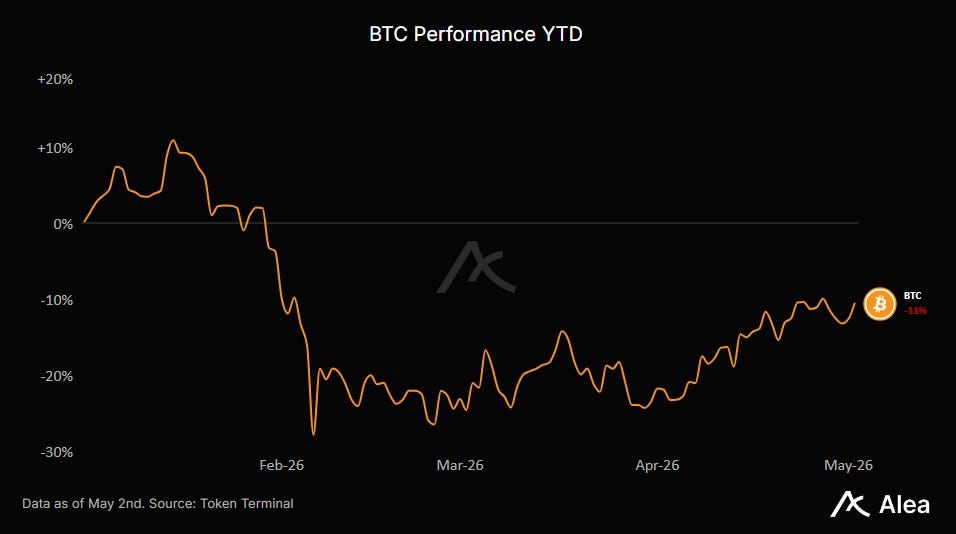
BTC — 交易价格在 76k 美元附近,BTC 占比接近 58%。市场结构疲软但未崩盘。问题在于资金流:美国现货 BTC ETF 在 4 月 29 日录得约 1.38 亿美元净流出,延续三日流出趋势。如果 BTC 收复 78k–80k 美元且 ETF 资金流转为正向,将变得吸引人,但若跌破 72k–73k 美元,市场将表明抄底买盘已消失。
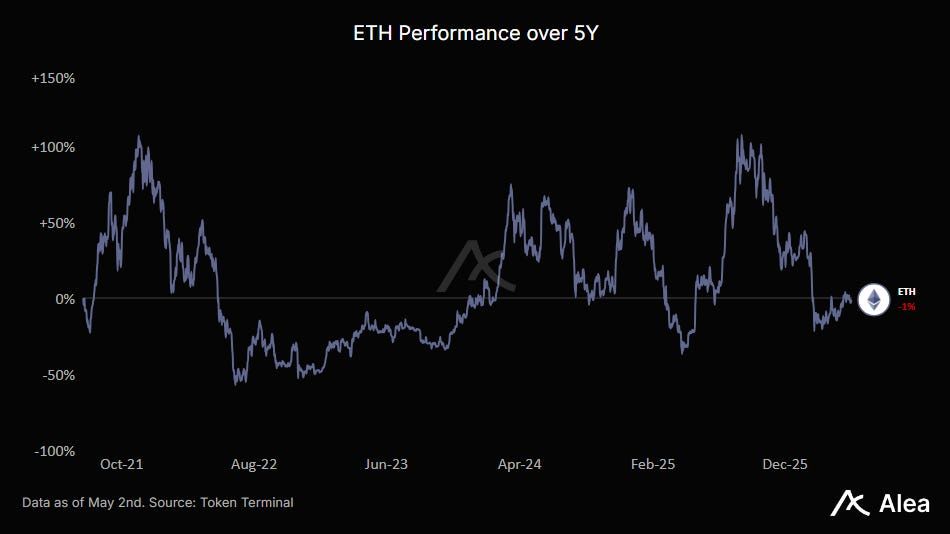
ETH — 自 2021 年牛市以来五年,价格相同。五年 staking、L2 扩展、重质押、稳定币、RWA 和机构通道的发展,现货价格仍回到同一区间。这本身并不“便宜”;这是对供给、叙事疲劳和边际买家疲弱的判决。
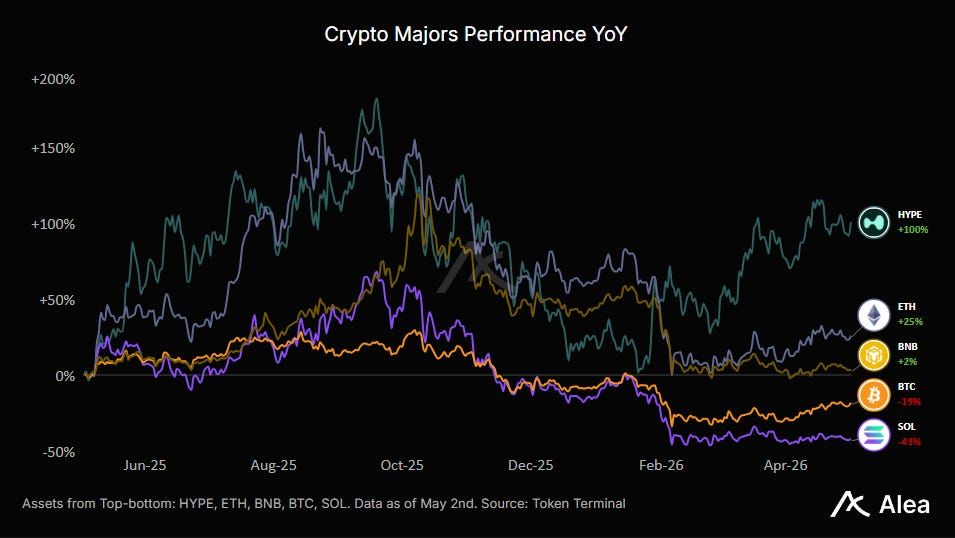
SOL — 在 83 美元附近,困于 82–88 美元区间,仍远低于上周期高点。短期催化剂是 2026 年 5 月 5 日的Solana Accelerate USA,议程包括支付、DeFi、代币化和 AI 基础设施。
BNB — 结构比大多数主流币更稳固,但未能收复 640 美元区域。4 月 15 日的第 35 次季度销毁移除了约 157 万 BNB,价值约 10 亿美元,4 月 28 日的 Osaka/Mendel 升级添加了执行和 gas 限制改进。这支撑了资产,但除非价格确认,否则不会强制买盘。640 美元上方买入强势;600 美元下方止损。
HYPE — 仍是流动加密领域收入分配基准。周跌幅但仍是少数拥有真实收入和可见代币累积的大型币。催化剂堆积颇重,包括 HIP-4 的预测市场,同时 HIP-3 持续扩展权益和商品的无许可永续合约。
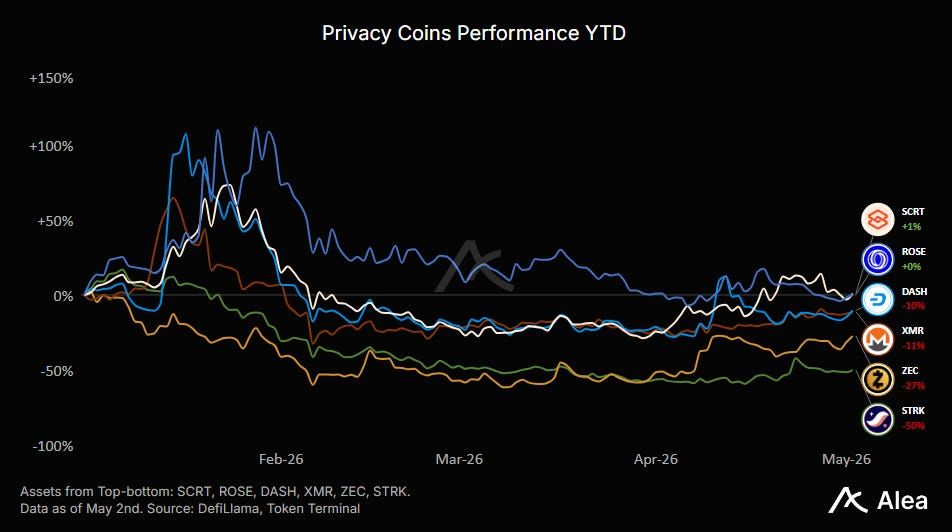
ZEC — Robinhood 接入扩展了零售可用性,THORChain 已开始推出原生 ZEC 互换支持。这仍是隐私领导者,不值得用多个低流动性 beta 币稀释。
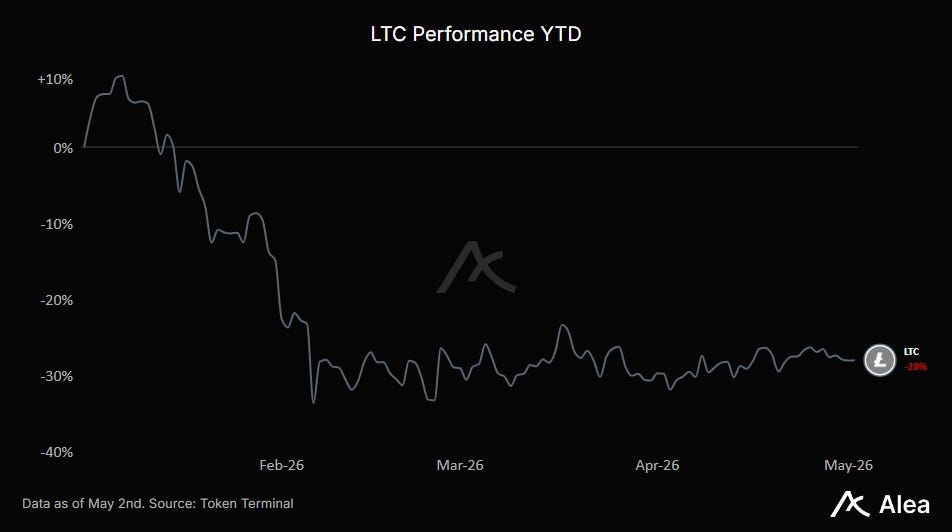
LTC — 上周日,链因无效 MWEB 交易和未更新的挖矿节点而中断。这导致 13 块重组、逆转无效交易、中断主要挖矿池,并最初被一些观察者视为 51% 攻击。Litecoin 团队确认了零日漏洞,但表示有效交易未受影响,漏洞已修补,网络于美东时间下午 4:22 恢复正常。13 块序列耗时超过 3 小时,而正常情况下约为 32 分钟。NEAR Intents 最初标记约 60 万美元敞口,但结算损失可能更低。
AAVE — 治理后,资产负债表经受考验。Aave 拥有收入、品牌、风险系统和贷方信任,但事态发展迅速,如今无人免于协议风险。除了协调 2 亿美元的DeFi Recovery Fund救助,Circle 提供了防御性买盘,Circle Ventures 买入 AAVE 并表示“强大的 DeFi 基础设施不会自动建成”。这种信息传递感觉像在给仍将在感恩节菜单上的火鸡喂食,仿佛金钱就能解决 DeFi 安全问题的根本原因。尽管如此,市场的解读是 Aave 太大而不能动摇。
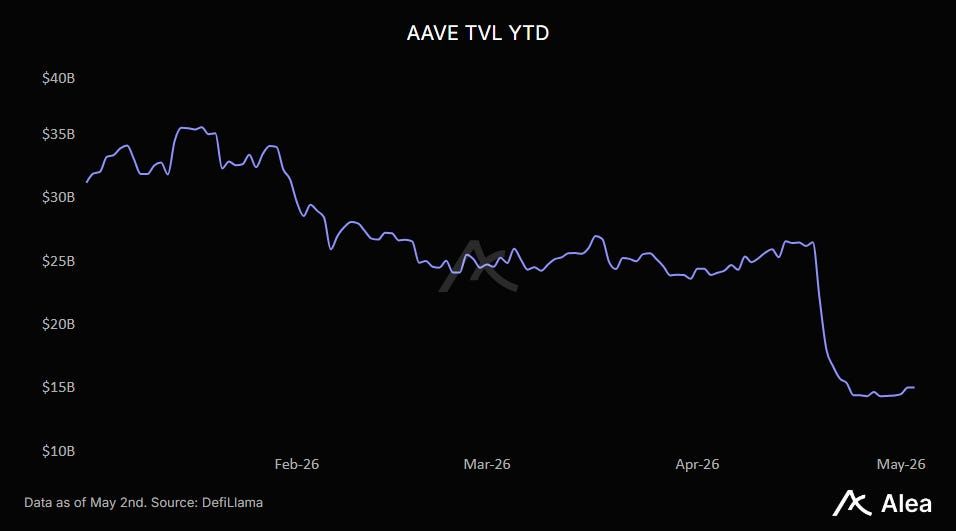
AAVE 还暂停了回购计划,这如今是令人不安的部分,因为 rsETH 恢复需要国库灵活性。回购自 4 月 19 日起暂停,并将持续至 rsETH 情况解决。此决定移除了保持持有者满意并吸引寻求收入证明的边际买家的机械买盘。AAVE 仍是领导者,但交易如今是治理/恢复优先,回购倍数其次。
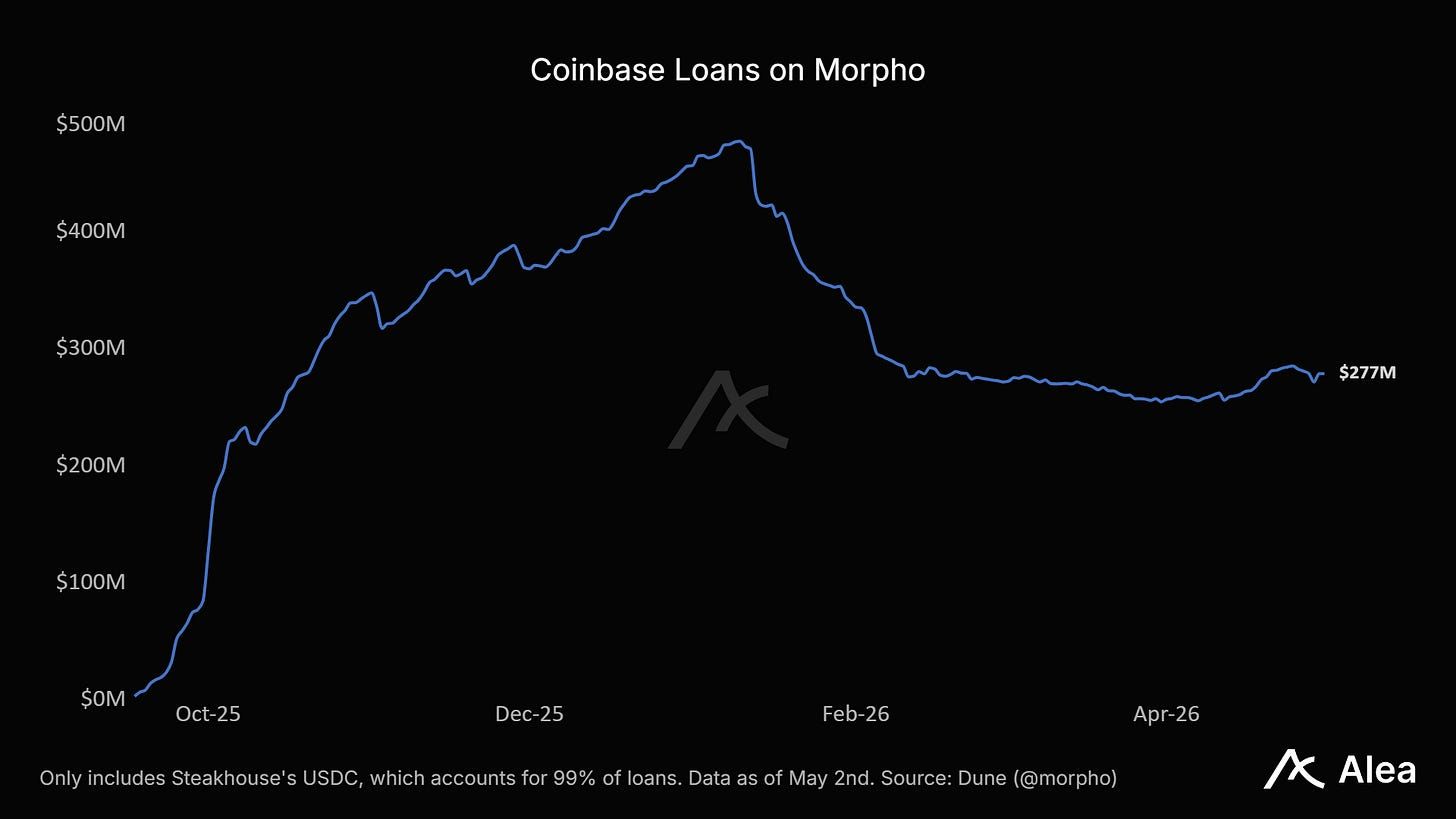
MORPHO — 当 Aave 忙于监督 ~16 万+ ETH 的恢复时,Morpho 悄然复合增长,Coinbase 贷款指标最能说明问题。这是 Morpho 可以大肆宣扬隔离市场优于 Aave 池化风险的时刻。但他们没有强调这一点,而是借机展示不可变协议如何通过分发赢家实现大规模增长。Coinbase 已通过 Morpho 驱动的贷款产品产生超过 21.7 亿美元 USDC,并将产品扩展至英国,将 DeFi 信贷转化为普通用户能理解的东西:用加密货币抵押借入 USDC。
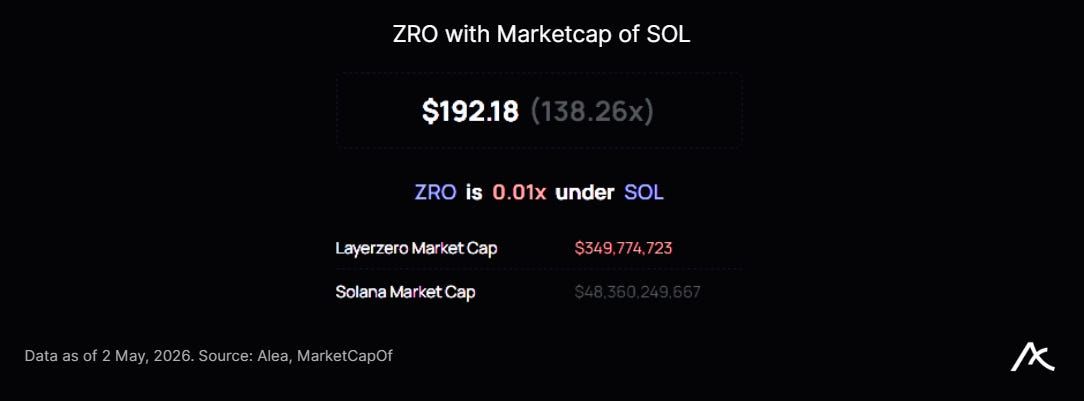
ZRO — 在 Zero 主网预计 Q3 推出之前,ZRO 仍是加密跨链未来的信任指数。有些人称他们将优先与 Solana 等顶级 L1 竞争,因为跨链愿景退居次席。然而,当前情景并非易于回避。
PUMP — 与 Hyperliquid 形成对比,后者的费用直接与回购金额挂钩,Pump 已大量支出用于回购,但代币仍挣扎,因为市场质疑其持久性。如果用户、收入或产品范围衰退,回购无法拯救企业。本周他们给出了回应:烧毁所有回购的代币(~36% 的流通供应量),相当于 ~$370M 的购买额。他们辩护这一资本销毁行为,理由是“赢得社区信任”。之前的 100% 收入回购模式现被一年的 50% 收入回购并烧毁计划取代。另一 50% 留存企业内部,用于运营、招聘、营销、收购和新产品。Pump 现交易于约 2.3 倍市值 / 年化收入 或 5.5 倍 FDV / 年化收入。50% 收入回购政策意味着市值约 22% 年化回购收益率,FDV 约 9%,在考虑收入衰退、价格影响、解锁或执行风险之前。
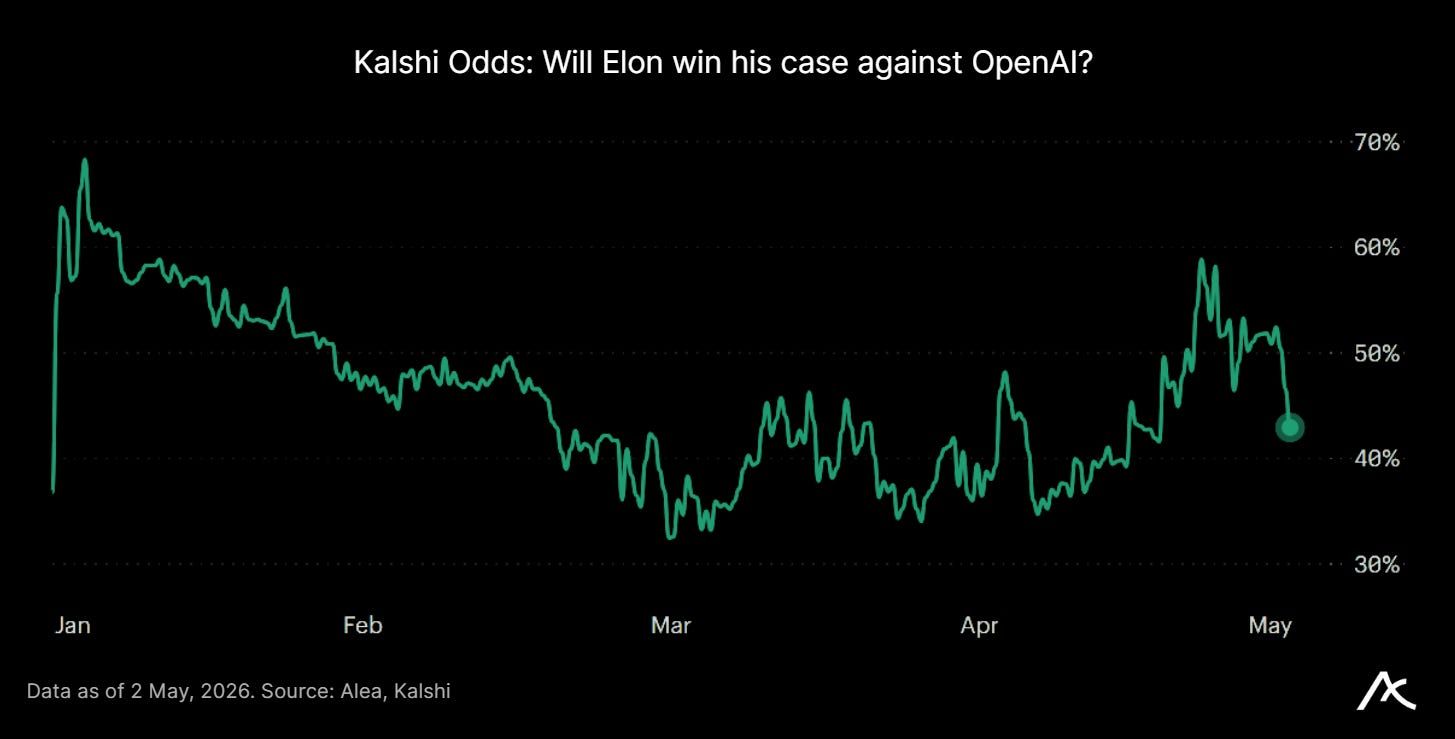
WLD — Musk-Altman 审判于 4 月 28 日在奥克兰开庭,此前于 4 月 27 日完成陪审团遴选,Musk 挑战 OpenAI 从非营利使命转向逐利结构的转变。
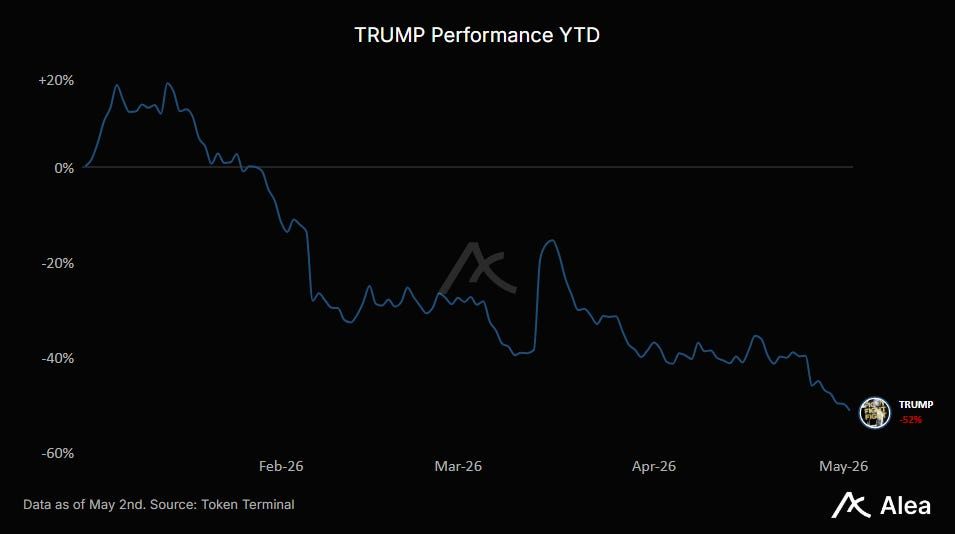
TRUMP — 一周伊始即有波动输入,一名枪手袭击白宫记者晚宴在华盛顿希尔顿酒店外安保外围。Trump 安然撤离;嫌疑人被拘捕;一名特勤局特工中弹但被防弹衣保护。此事发生在 4 月 25 日 Trump 在 Mar-a-Lago 为顶级 TRUMP memecoin 持有者举办加密午宴之后。
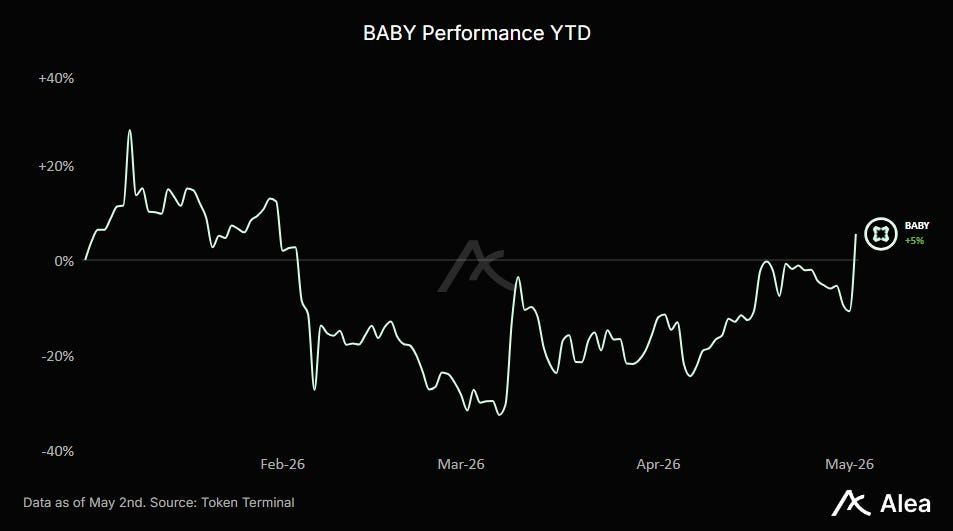
BABY — Babylon 调整了其锁仓时间表:大型的 4 月 10 日解锁被移除,首次解锁现从 5 月 10 日开始,每月释放 1/36,直至 2029 年 4 月。
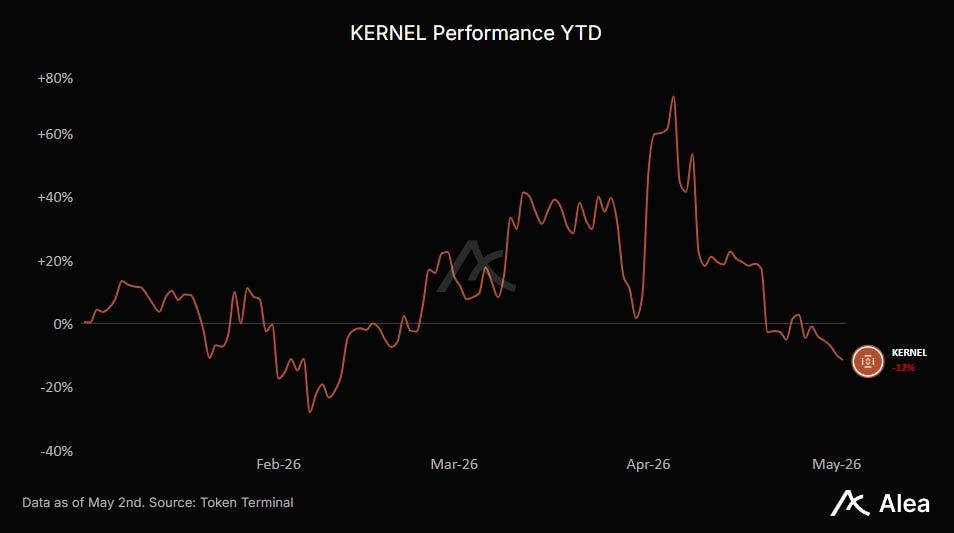
KERNEL — 从开放式传染风险转向恢复执行交易。DeFi United 现成为后盾,获得 Arbitrum、Consensys/Joe Lubin、Mantle、Aave DAO、Stani、EtherFi、Lido、Kelp 等主要线路支持。计划是将承诺的 ETH 分批转换为 rsETH,送回受影响的锁箱,恢复支持,然后以受控顺序解除与攻击者相关的借贷头寸。对于 KERNEL,这属于救济买入机会,但并非绿灯。执行将消除生存风险,并可将代币从“协议失败”重新评级为“协调 DeFi 救援”;治理投票、法律协议、桥重开或清算排序的延误将保持悬而未决。
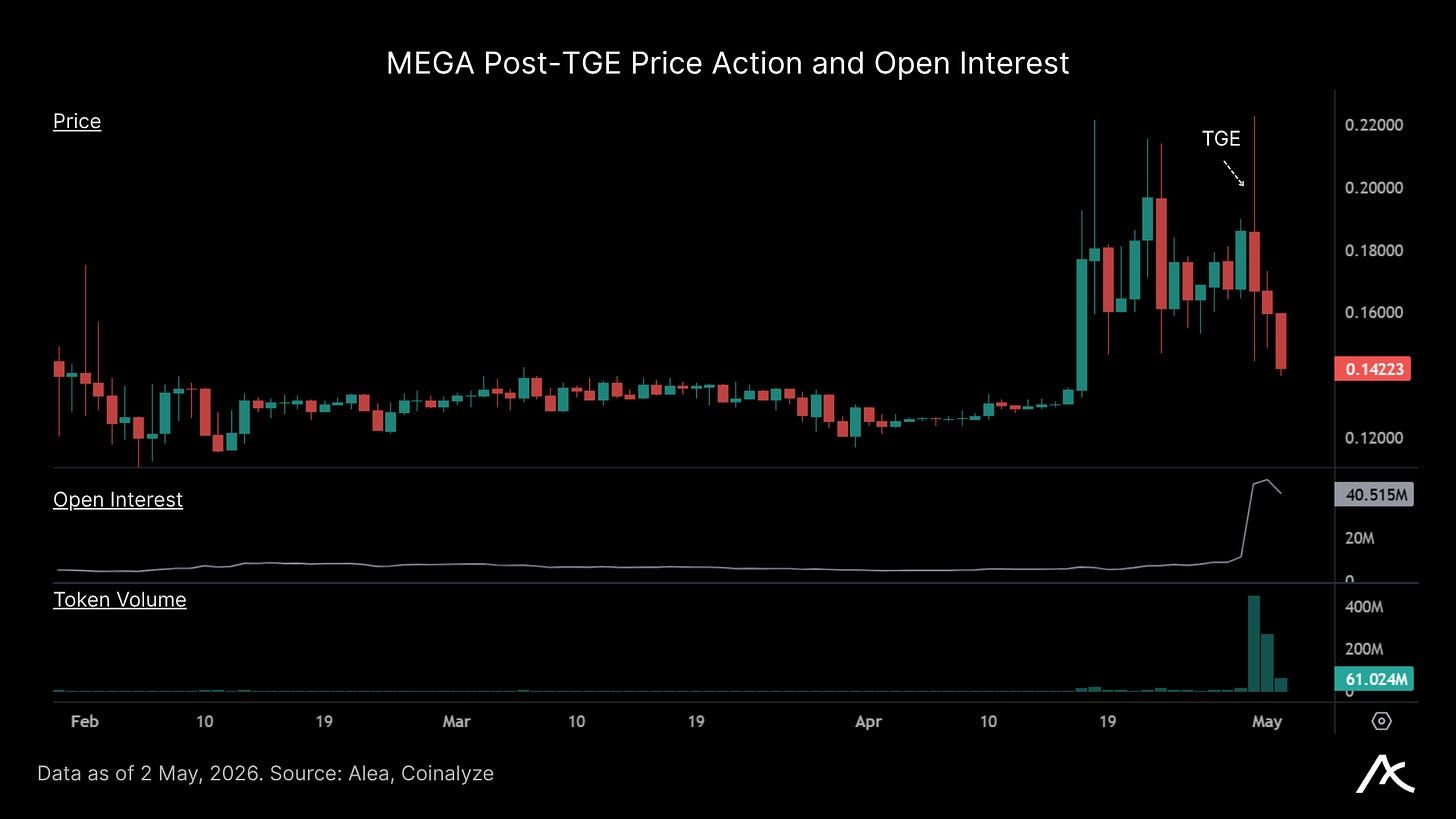
MEGA — TGE 于 4 月 30 日上线,此前 MegaETH 达成 4 月 23 日的 10/10 MegaMafia 应用 KPI。回顾一下,论点是实时以太坊执行环境(块时间 <10ms,TPS 超 100k,以太坊结算),代币模型试图对抗低流通/高 FDV 诅咒:53% KPI 奖励,USDm/Ethena 储备奖励用于 MEGA 回购,以及计划中的邻近/排序器市场,通过货币化延迟而非通过更高费用向用户征税。接下来关键:USDm 供应、桥 TVL、Kumbaya/DEX 深度、Terminal 积分活动,以及应用 KPI 节奏。
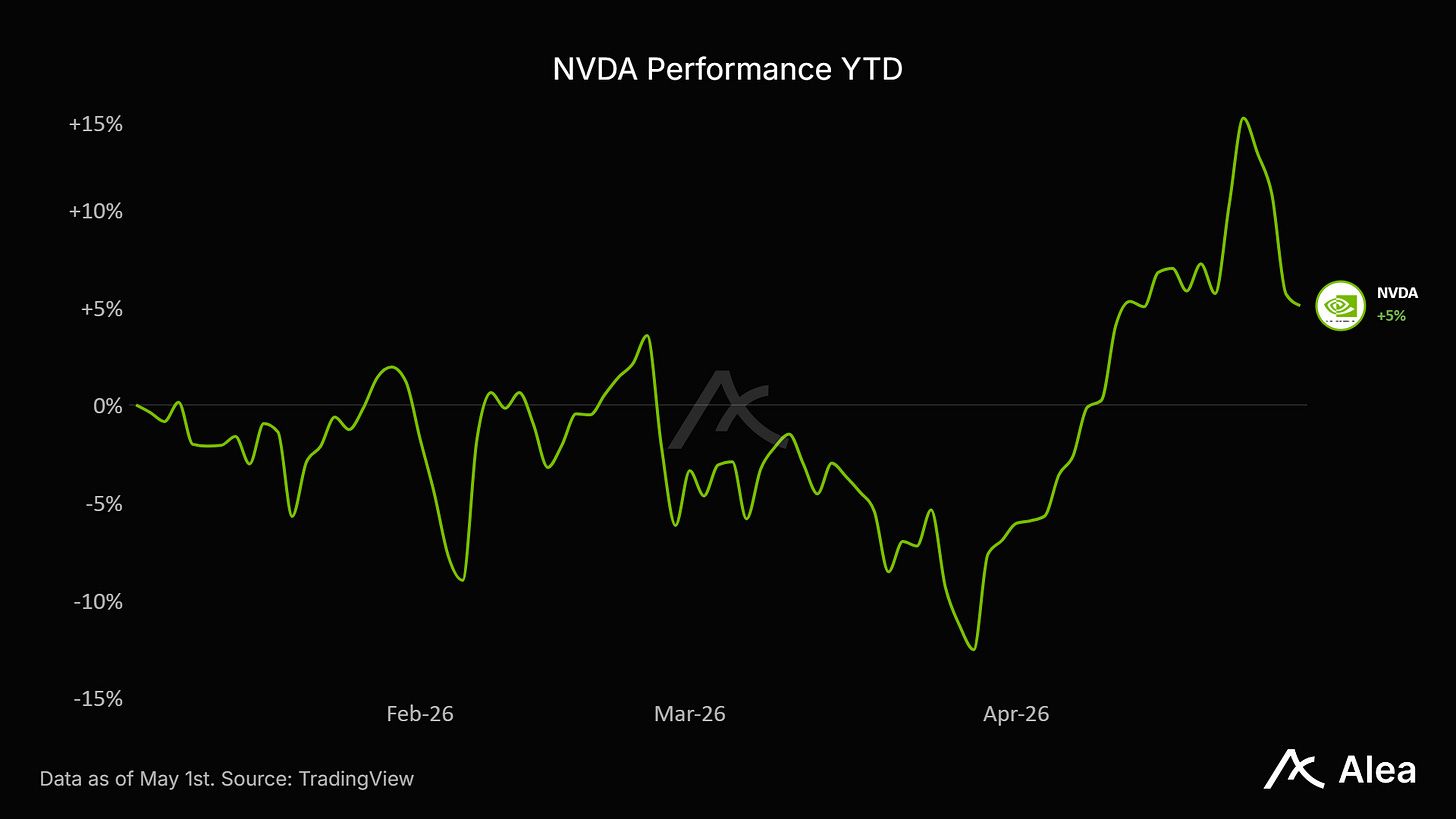
NVDA — 自 2022 年以来市值增加 $4.9T,Nvidia 股票庆祝新历史高点,市值达 $5.2T。这种指数集中度带来市场结构和资金流问题。只要 AI 资本支出继续通过下一关,全球股票指数可继续向上磨升。趋势向上,但指数依赖单一名称,容错空间更小。
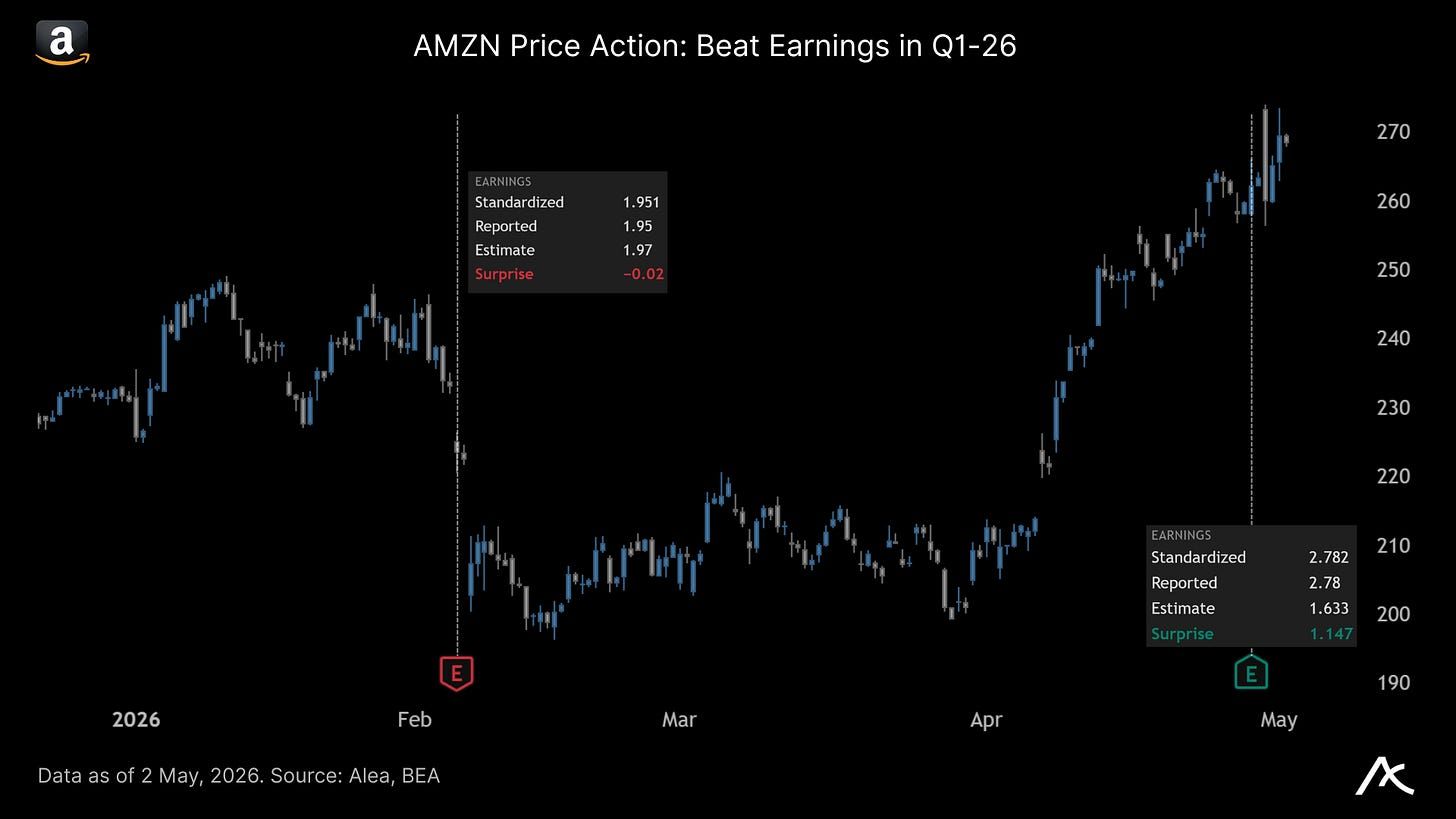
AMZN — AWS 终于重新加速:+28% 至 $37.6B,15 个季度最快增长,Q2 销售额指引 $194–199B,广告仍以 +24% 复合增长。市场喜欢这一点,因为 AI 支出附带收入,但缺陷是 FCF 崩至 TTM $1.2B,Q1 EPS 包含 $16.8B Anthropic 收益。
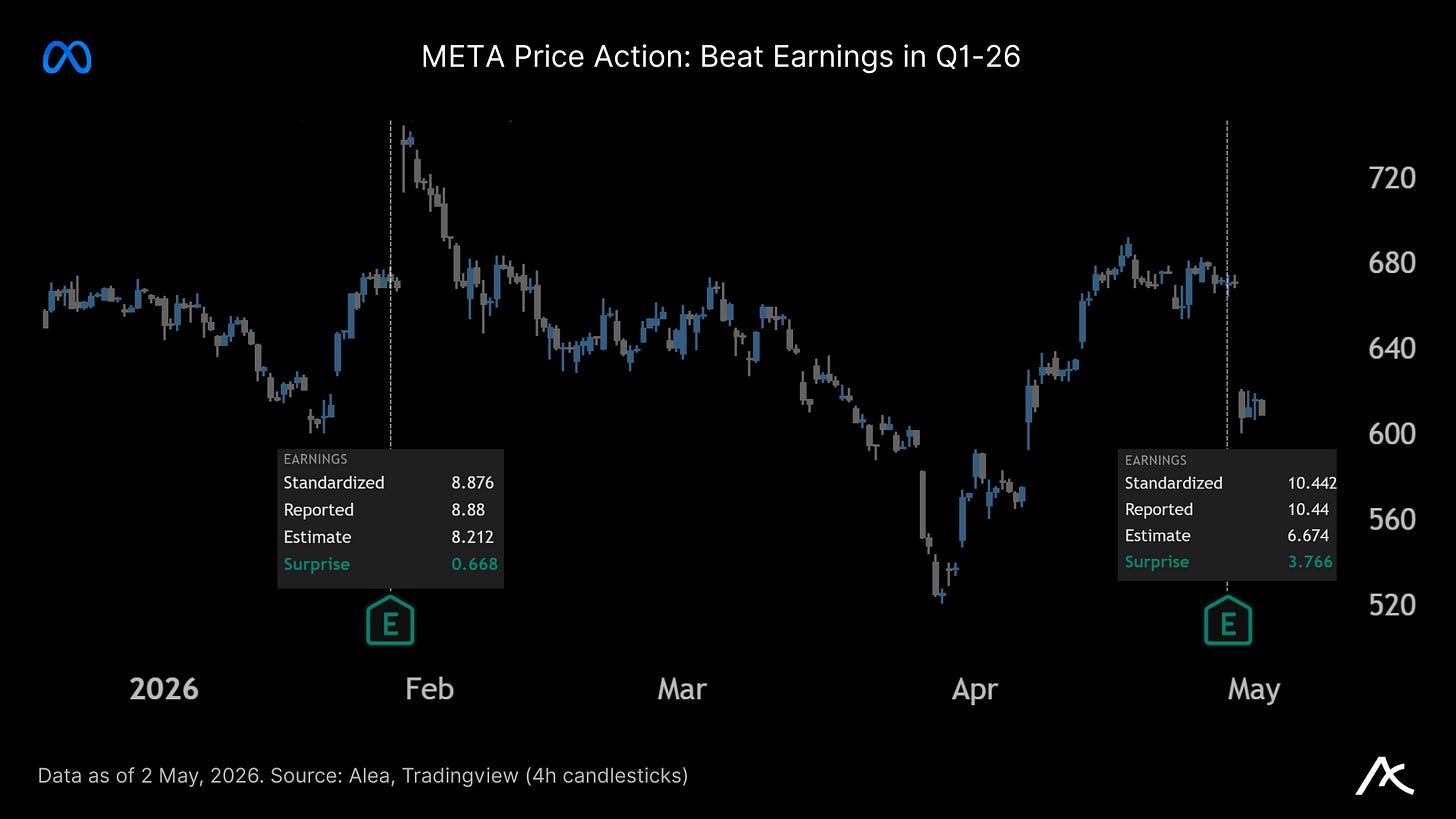
META — 尽管标题强劲,市场拒绝买入故事。收入 +33% 至 $56.31B,运营利润率维持 41%,广告展示 +19%,广告定价 +12%,但市场关注资本支出上调至 $125–145B、首次季度 DAP 下降、青少年安全诉讼风险,以及受 $8.03B 税收优惠助力 EPS。此被解读为资本支出缺乏足够增量证明。周四交易日股价下跌 >10%,抹去约 $170B 市值(自 2025 年 10 月以来最大单日跌幅)。
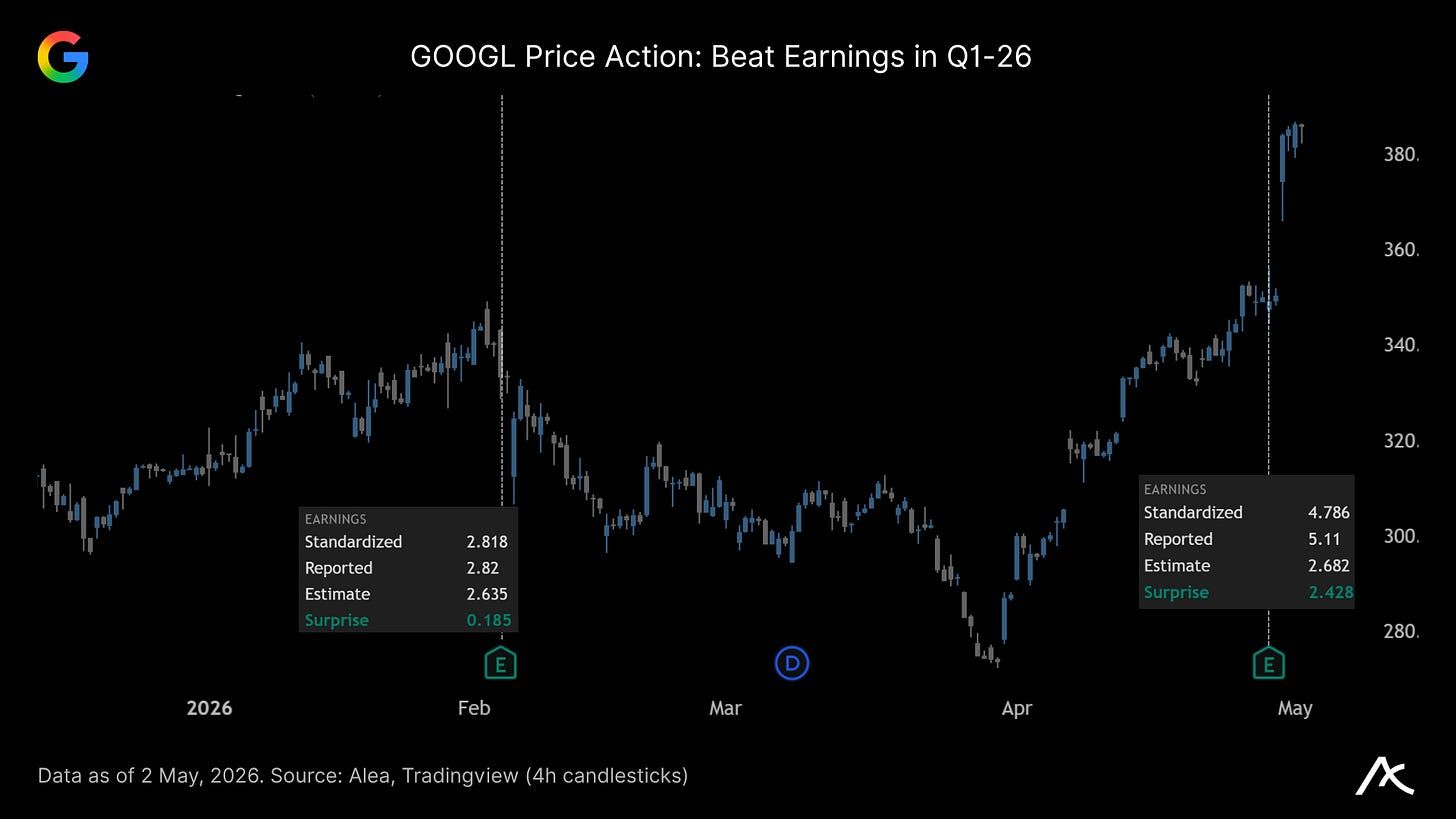
GOOGL — 在“AI 泡沫”讨论中,Google 展示实际货币化。收入 +22% 至 $109.9B,云业务 +63% 至 $20.0B,运营利润率 36.1%。EPS 受 $36.9B 权益证券收益和零回购美化。仍足以让许多人认为持有 GOOGL 是当前 AI 赢家,同时等待 Anthropic 和 OpenAI IPO。
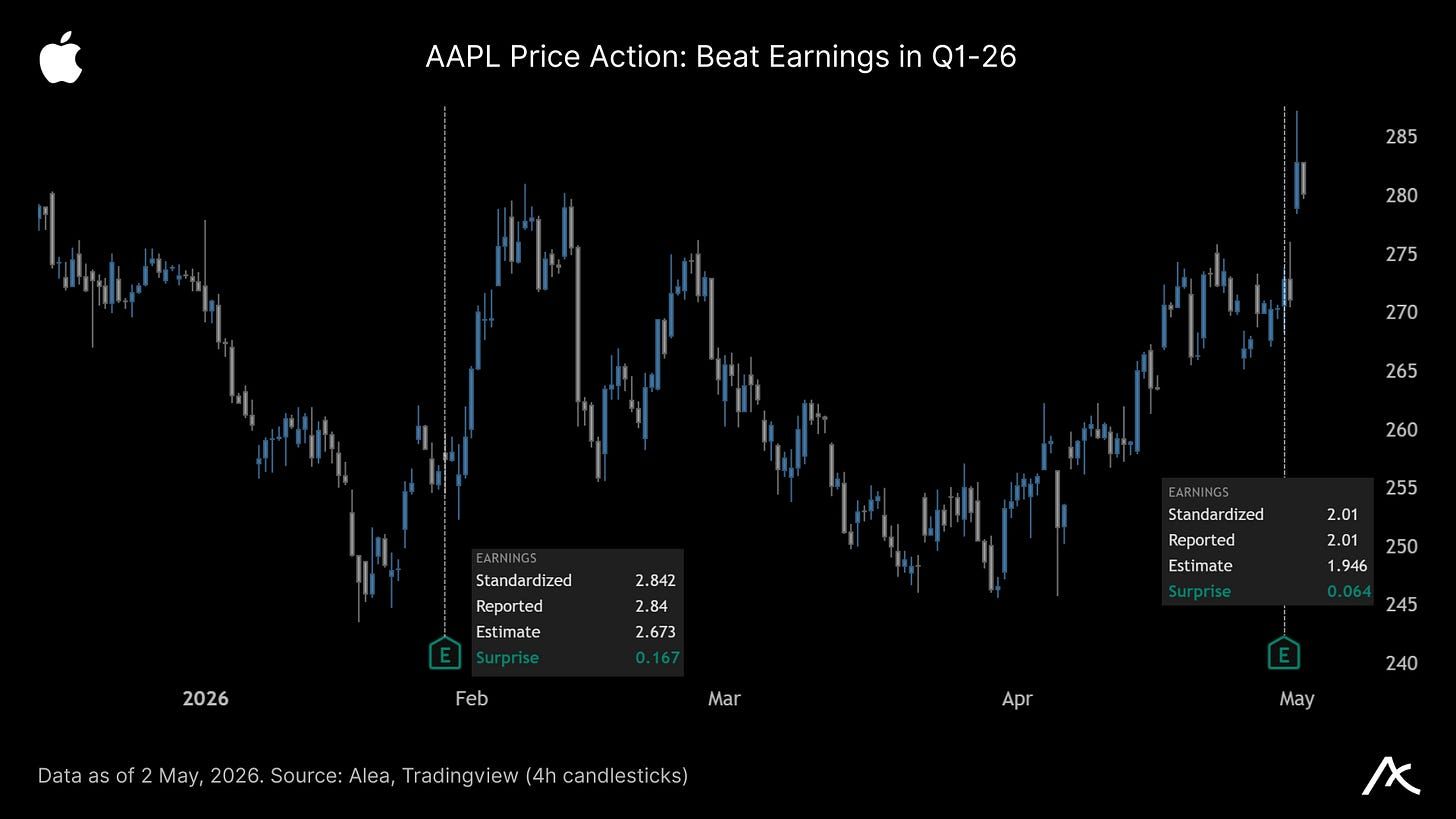
AAPL — 巨型股防御性超预期:财年 Q2 收入 $111.2B,同比 +17%;EPS $2.01,+22%;运营现金流超 $28B;服务业务创历史新高;新增 $100B 回购;股息上调 4% 至 $0.27。市场获得 iPhone 17 周期、资本回报底线,以及 CEO 交接叙事:John Ternus 于 9 月 1 日接任,Cook 转任执行主席。缺陷是估值和 AI:AAPL 交易于约 $271,~ $4.0T 市值,~34 倍盈利。WWDC 于 6 月 8–12 日备受关注;投资者需看到 Siri/AI 进展,而非又一次“服务和回购”胜利巡游。
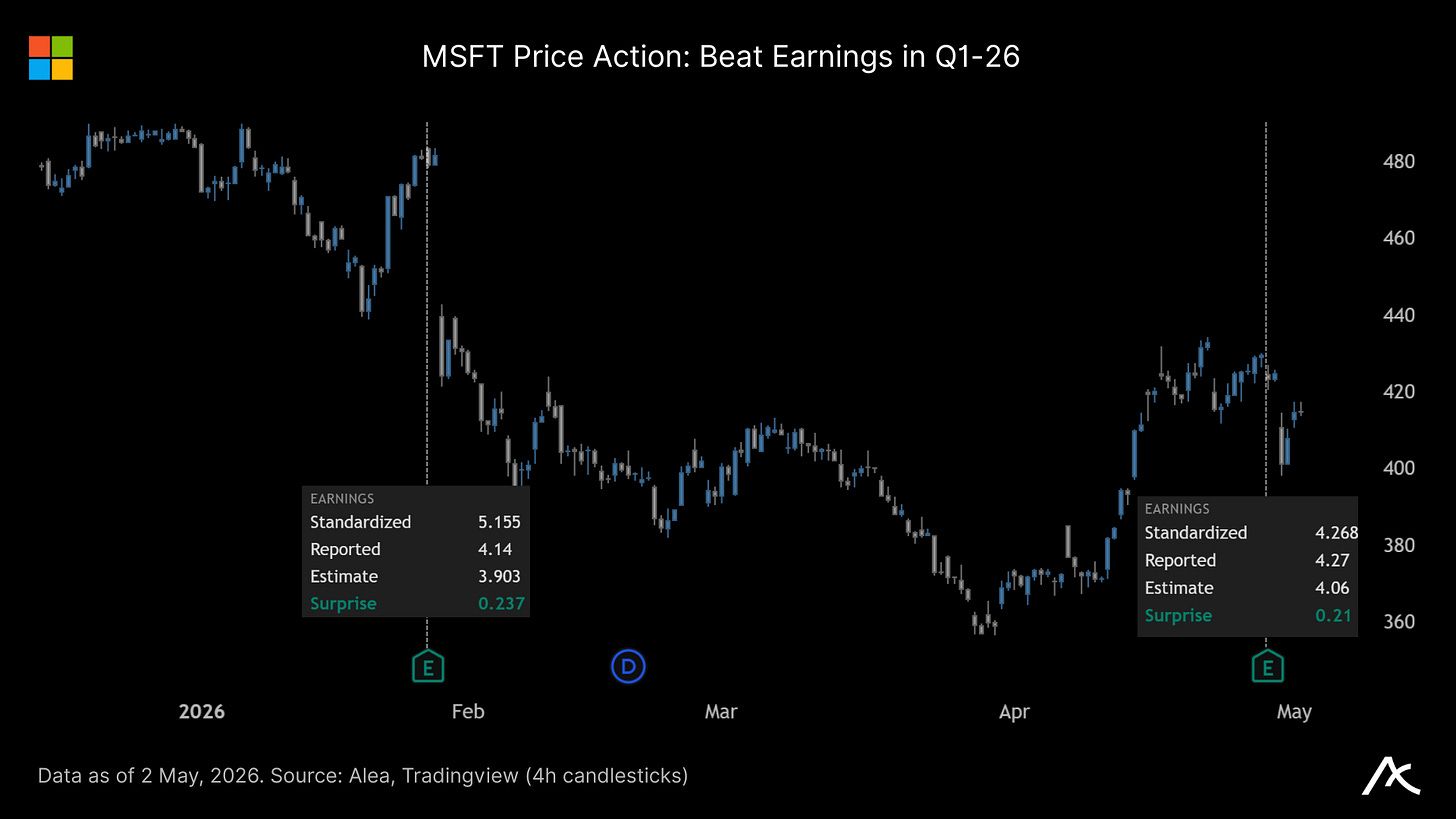
MSFT — 周一与 OpenAI 合作续约后,股价录得 -5% 阴线。周三财报公布强劲数字,但反应仍杂乱。收入 +18% 至 $82.9B,EPS $4.27,Azure +40%,AI 收入年化率 $37B,但市场不喜 2026 年 $190B 资本支出计划,且 Google Cloud +63% 使 Azure 显得不那么主导。
在新协议下,Microsoft 继续作为主要云合作伙伴,而 OpenAI 产品首先在 Azure 上发布,只要 Azure 能够支持它们。这允许 Microsoft 保留 OpenAI 模型/产品 IP 权利直至 2032 年。变化在于独家性:许可现在是非独家的,OpenAI 可以跨任何云提供产品,Microsoft 停止向 OpenAI 支付收入分成,而 OpenAI 对 Microsoft 的付款在 2030 年之前继续进行,但有上限。因此,MSFT 失去了独家溢价,但保留了分销、IP 访问权和股东上涨潜力。
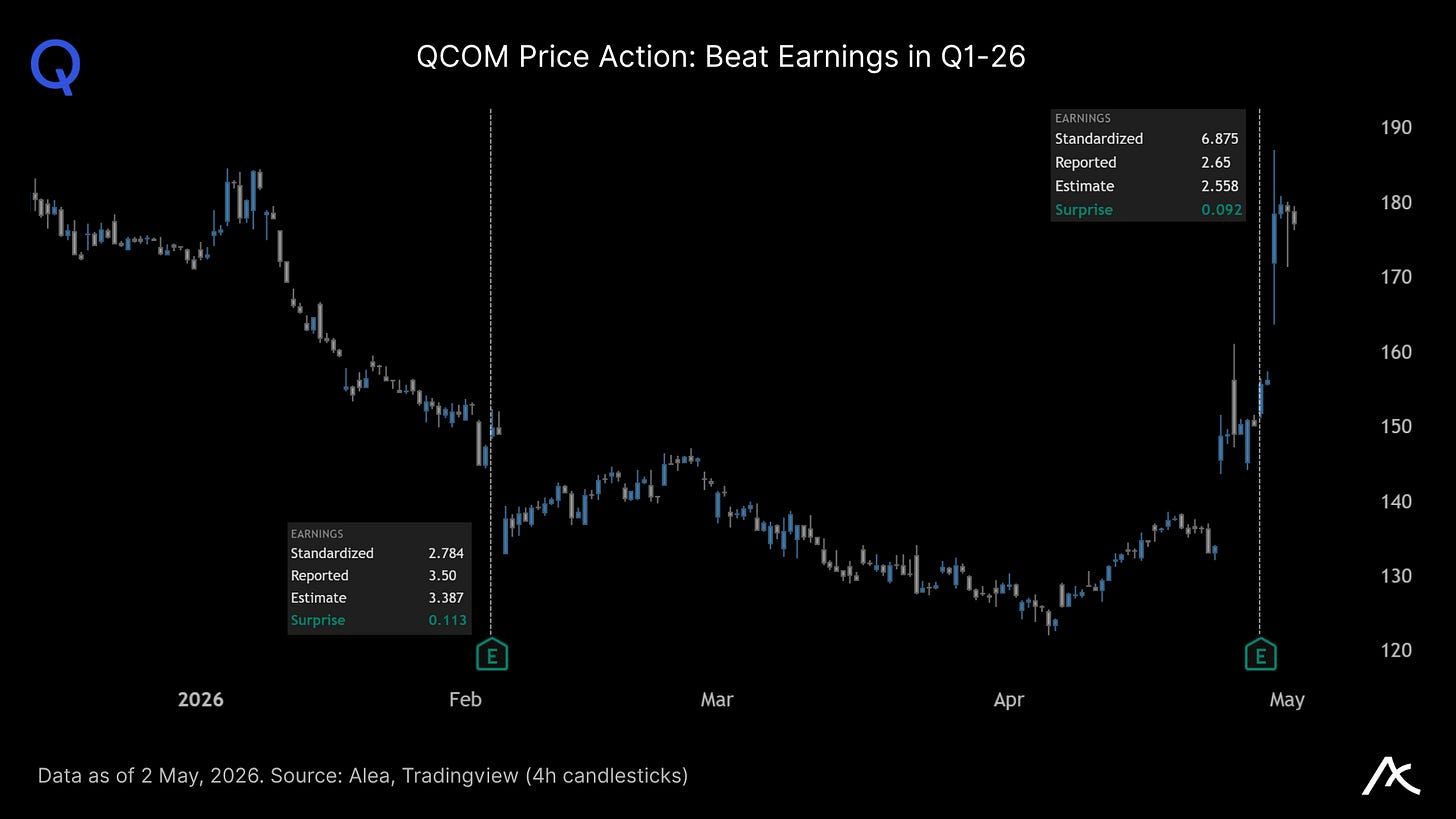
QCOM — Mag-7 之外的最佳财报反应。核心 numbers 并非全部故事:收入 $10.6B,非 GAAP EPS $2.65,Q3 指引疲软,为 $9.2–10.0B 和 $2.10–2.30 EPS,但股价飙升,因为管理层暗示今年晚些时候向主要超大规模运营商发货定制数据中心硅片,并称中国手机业务触底。6 月 24 日投资者日将是下一个催化剂。
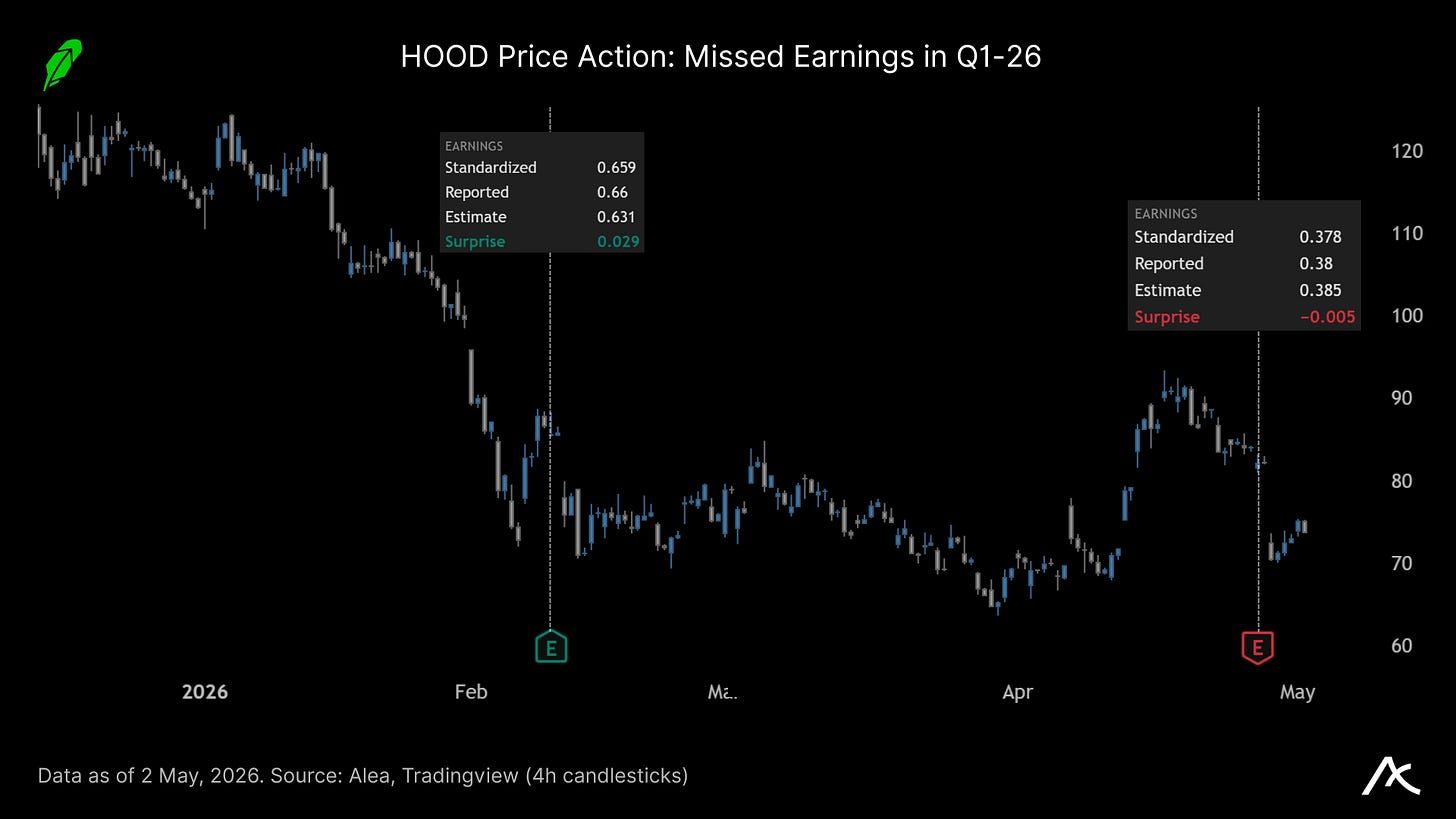
HOOD — 本周伊始因疲软numbers而被抛售。标题增长不足以满足预期。收入同比 +15% 至 $1.07B,EPS $0.38,净存款 $17.7B,平台资产 $307B,金牌订阅用户 430 万;表现稳健。缺陷:加密货币收入同比下降 47% 至 $134M,运营费用上升 18%,市场仍将 HOOD 视为交易周期贝塔股,过于依赖风险偏好。事件合约/其他交易收入增长 320% 至 $147M,以及 $1.5B 回购计划保持乐观情绪,但短期内希望看到其收复发布后崩盘水平。
结论
这是一个风险必须预先支付的市场。宏观环境正在消化油价超过 $100、通胀顽固,以及美联储在燃料冲击中无法降息而不失信用的局面。加密货币不再因“价值累积”而获得回报;资本想要产品市场契合 + 收入等确凿证据、不会饿死业务的回购,以及经受压力的流动性。