Những Điểm Chính
Dầu trên $100 và xăng $4.18 giết chết câu chuyện cắt giảm dễ dàng.
PCE nóng giữ Fed bị kẹt; cắt giảm không còn là kịch bản cơ sở.
AI tiếp tục nâng đỡ cổ phiếu; NVDA có thể tiếp tục lập đỉnh mới trong khi câu hỏi về doanh thu OpenAI lên trang nhất.
BTC cần lấy lại $78k-$80k; dưới $72k-$73k, lệnh mua dip biến mất.
ETH ở mức 2021 không phải “rẻ”; đó là năm năm người mua biên yếu.
Việc đốt ~$370M của PUMP mua được lòng tin, nhưng cũng đốt cháy tính linh hoạt.
MORPHO có quy mô và hình ảnh tổ chức, nhưng chưa có doanh thu cho holder.
AAVE vẫn mang tính hệ thống, nhưng tạm dừng mua lại loại bỏ lệnh mua cơ học.
Vĩ mô: Lạm phát Gặp Vấn Đề Nhiên Liệu
Sau nỗ lực thứ ba ám sát Trump, hy vọng hòa bình Mỹ-Iran phai mờ sau khi Tổng thống hủy chuyến thăm Islamabad của các đặc phái viên. Riêng biệt, Macron thúc đẩy việc mở lại Eo biển Hormuz sau khi TotalEnergies cảnh báo rằng sự gián đoạn kéo dài có thể tạo ra tình trạng thiếu hụt năng lượng nghiêm trọng, đặc biệt ở châu Á. Khoảng 20% lượng dầu khí toàn cầu đi qua Hormuz. Xăng Mỹ ở mức $4.18 là tiêu đề thuế tiêu dùng đang làm suy yếu hộ gia đình và định giá lại không gian cắt giảm của Fed.

Dầu >$100 trong khi cổ phiếu vẫn giữ vững. Điều đó đặt ra câu hỏi: tại sao cổ phiếu vẫn gần đỉnh trong khi WTI quay lại trên $100 và chiến tranh Iran giữ rủi ro năng lượng cao. Câu trả lời là sự tập trung. Các mega-cap liên kết với AI đang nâng đỡ thị trường trong khi lạm phát nhiên liệu ảnh hưởng đến người tiêu dùng. Đây là môi trường có thể bỏ qua dầu trong vài phiên khi chỉ số quá nặng về đầu, mặc dù điều đó khó xảy ra khi biên lợi nhuận, chi tiêu hộ gia đình và tính linh hoạt của Fed bắt đầu chuyển biến bất lợi.

Fed quyết định giữ nguyên sau cuộc họp FOMC tuần này, giữ lãi suất ở mức 3.50%–3.75% trong cuộc họp thứ ba liên tiếp. Giá cả vẫn “cao”, và xung đột Trung Đông thêm sự không chắc chắn. Cắt giảm không còn là kịch bản cơ sở. Ngay cả rủi ro tăng nhẹ cũng cần xem xét.
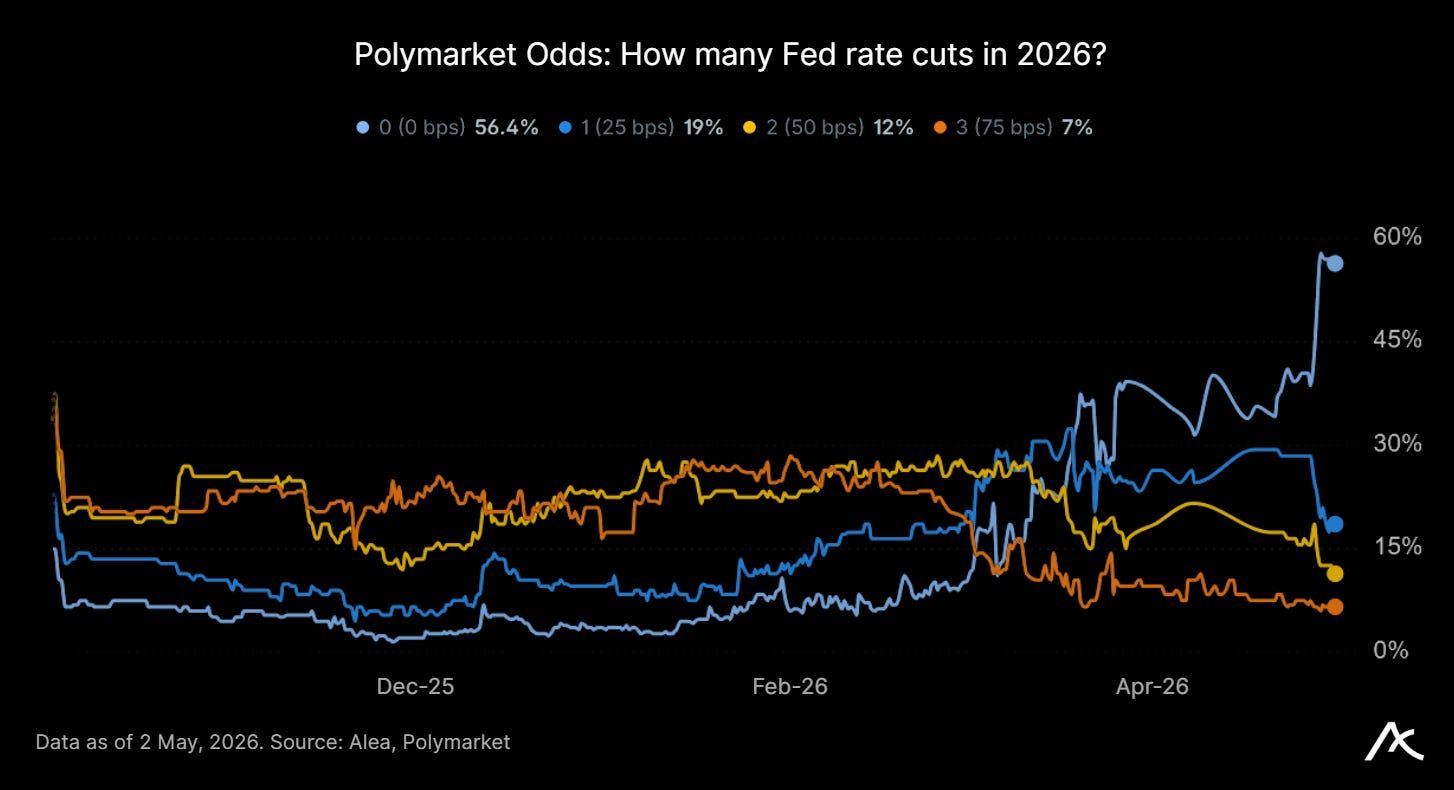
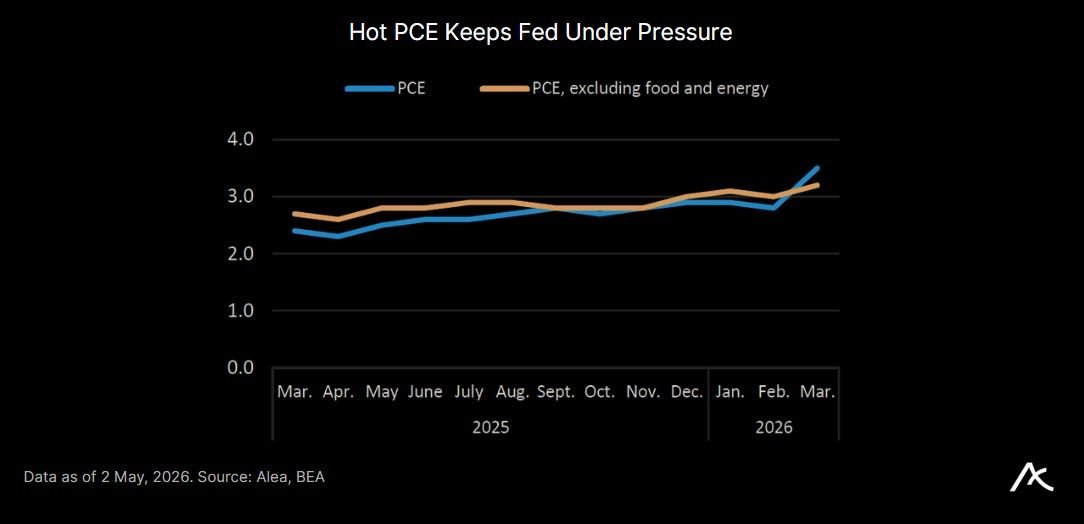
PCE tháng 3 tăng tốc lên +0.7% theo tháng và +3.5% theo năm, với core vẫn ở +3.2% theo năm; chi tiêu thực chỉ tăng +0.2% trong khi thu nhập khả dụng thực giảm -0.1%. Đó không phải là sụp đổ nhu cầu trong khi GDP quý 1 ở mức +2.0% hàng năm giữ hình ảnh suy thoái xa, mặc dù chỉ số giá PCE GDP ở +4.5% và core PCE ở +4.3% hàng năm làm công việc của Fed khó khăn hơn.
Crypto: Lợi thế cạnh tranh, Biên lợi nhuận, Đốt
Căng thẳng tuần trước khiến các nhà phân bổ onchain tự hỏi liệu lợi suất DeFi có thực sự đáng với rủi ro mà chúng mang lại. Nó cũng khiến các nhà xây dựng và nghiên cứu đặt câu hỏi về tỷ lệ hoàn vốn “công bằng” onchain là bao nhiêu, và liệu có gì có thể làm để cạnh tranh với lãi suất không rủi ro của TradFi.
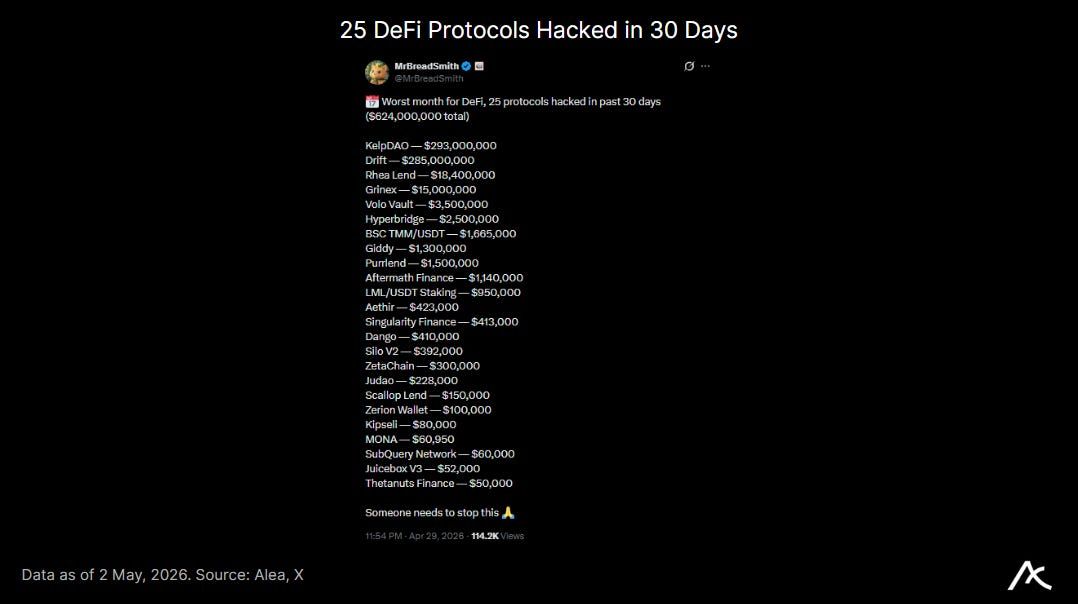
Trong crypto, lãi suất cho vay một mình đã bao gồm lãi suất cơ bản + rủi ro kỹ thuật + rủi ro thanh khoản + rủi ro đuôi quản trị + sự không chắc chắn phục hồi tổn thất. Đó là thực tế đen tối hiện nay, với nhiều nguồn lợi suất DeFi blue-chip nằm dưới mức vốn có thể kiếm được trong quỹ thị trường tiền tệ, trong khi yêu cầu người dùng chịu rủi ro hợp đồng thông minh, rủi ro oracle, rủi ro cầu nối, rủi ro thanh lý và rủi ro quản trị.
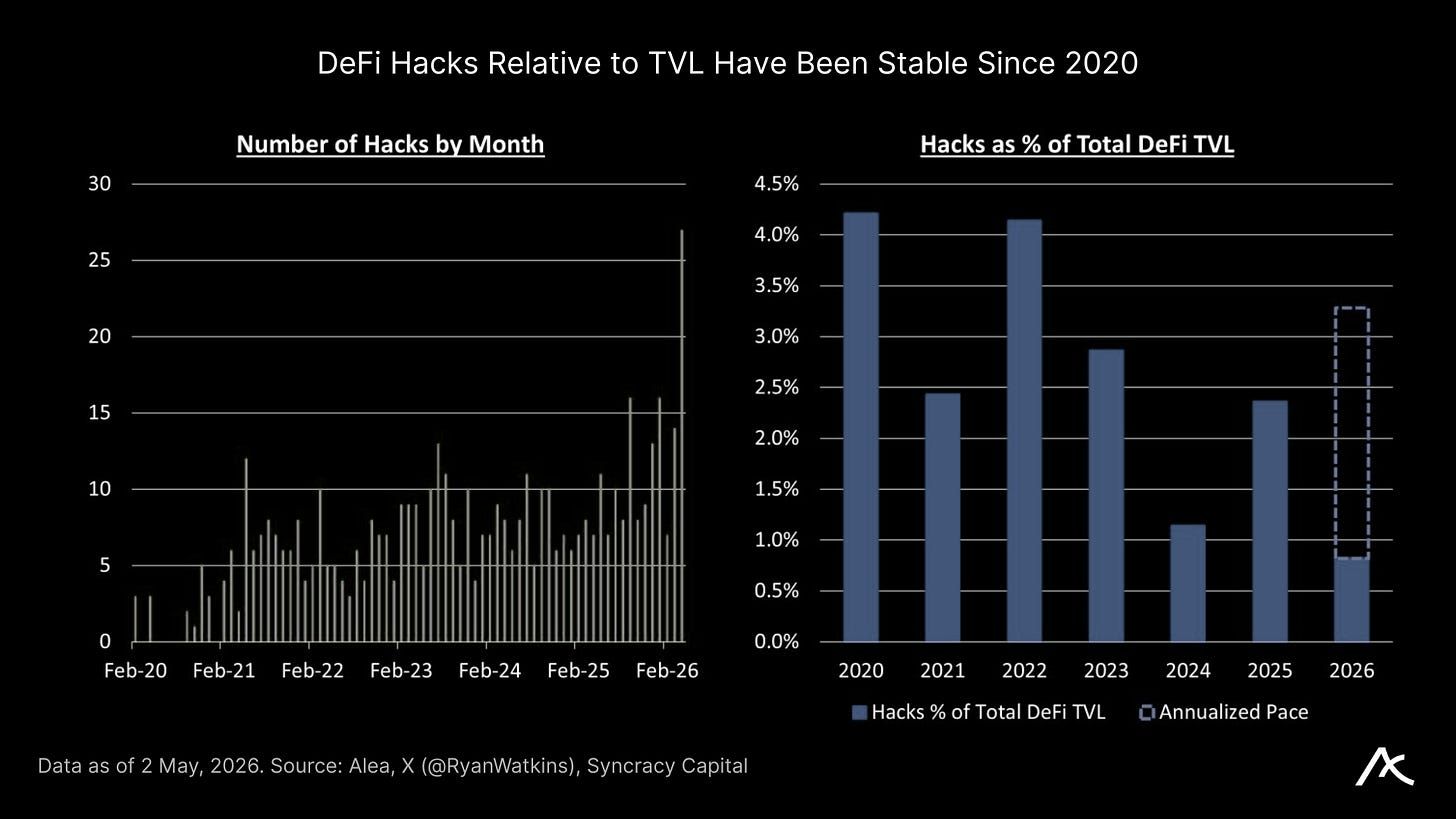
Với tốc độ hàng năm hiện tại, năm 2026 đang hướng tới mức cao đa năm về tổn thất hack theo phần trăm TVL DeFi, đồng thời thiết lập mức cao hàng tháng mới về số lượng hack vào tháng 4-26.
Hầu hết các bàn giao dịch đang xoay quanh cùng vấn đề: crypto có còn thu hút vốn khi bánh đà thuộc về một nắm protocol có quy mô và phân phối? Điều đó tạo ra vấn đề mới: những người thắng cuộc nên làm gì với tiền mặt? Giá trị tích lũy trông như thế nào đối với các protocol thành công như Morpho chưa kích hoạt công tắc phí?
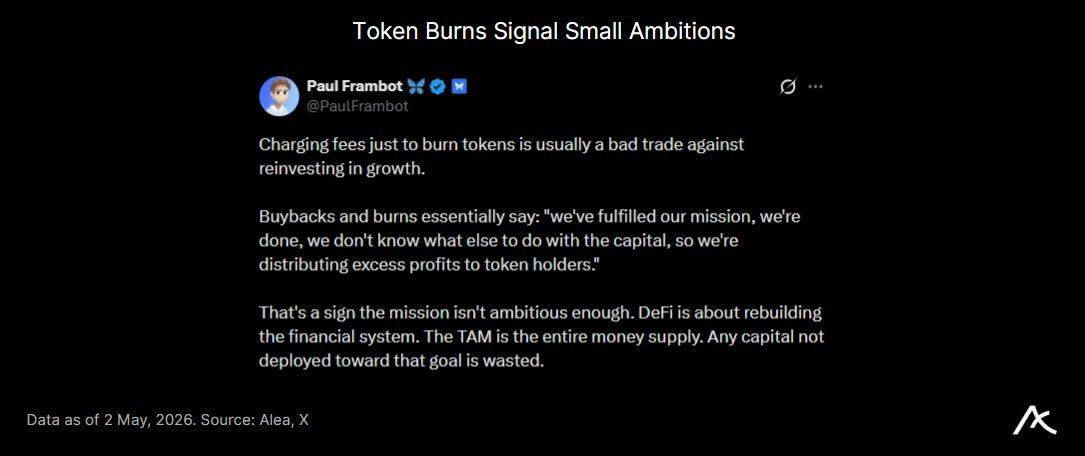
Rõ ràng rằng, ở một mức độ nào đó, thị trường đã coi “giá trị tích lũy” như một câu thần chú kỳ diệu. Trên thực tế, mua lại chỉ tốt bằng doanh nghiệp tài trợ cho nó và chi phí cơ hội mà nó từ bỏ. Các protocol trưởng thành có thể trả lại nhiều tiền mặt hơn, trong khi các protocol ở giai đoạn tăng trưởng ban đầu sẽ tốt hơn nếu nhắm đến thu hút người dùng, tích hợp và khả năng phục hồi để đảm bảo tuổi thọ.
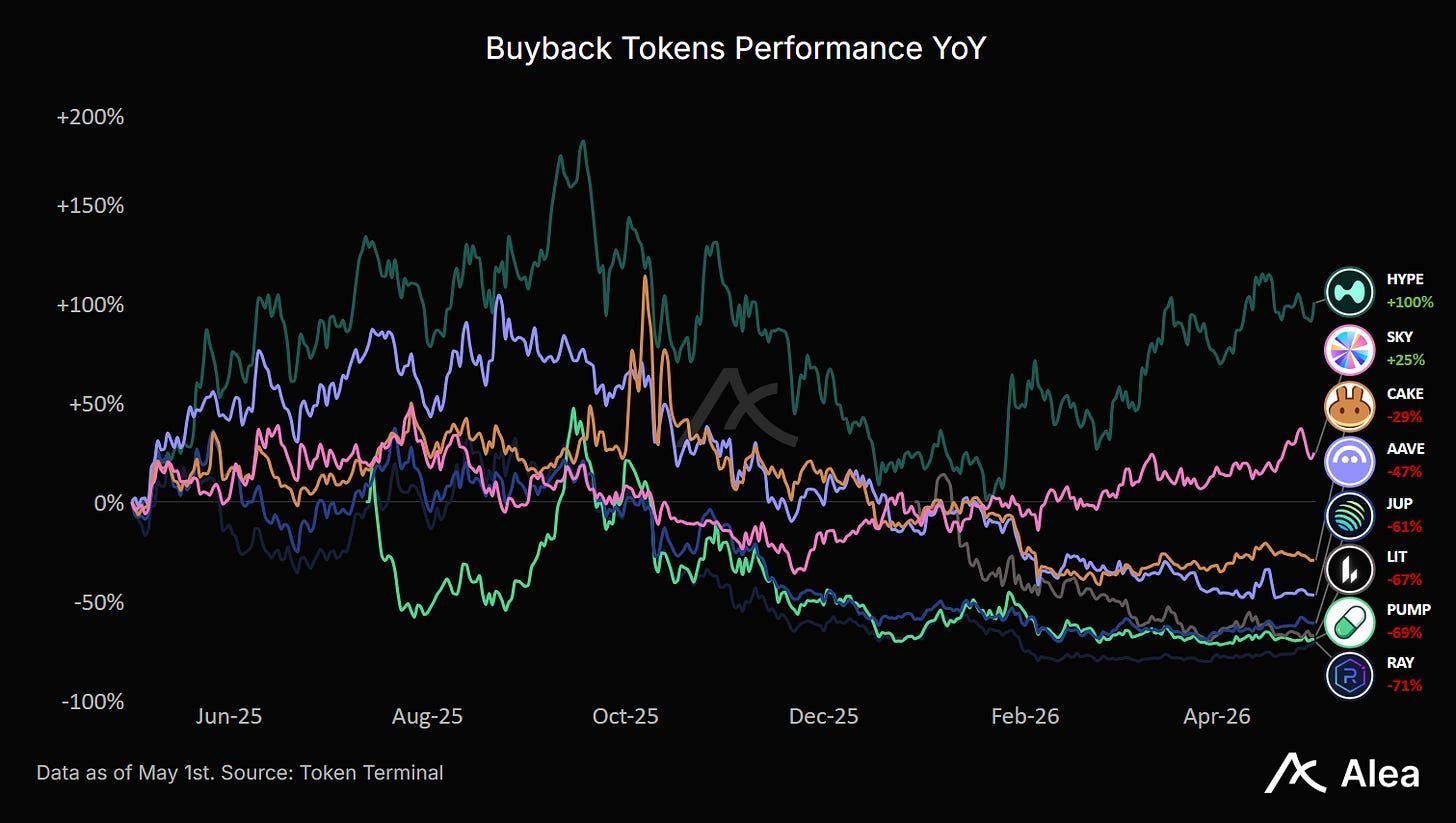
Tuần này Pump.fun đã đốt tất cả PUMP đã mua lại trước đó: ~$370M mua, ~36% nguồn cung lưu hành. Pump chi tiền để mua PUMP, sau đó đốt tài sản thay vì giữ làm kho bạc. Về mặt kinh tế, việc đốt loại bỏ sự mơ hồ, tức là không có áp lực bán tương lai. Câu hỏi thực sự là chi phí cơ hội. Mua lại không cứu doanh nghiệp yếu. Nếu có, chúng phơi bày chúng. Chỉ doanh thu bền vững với trả vốn kỷ luật là câu chuyện cổ phiếu thực sự gần nhất mà crypto có.
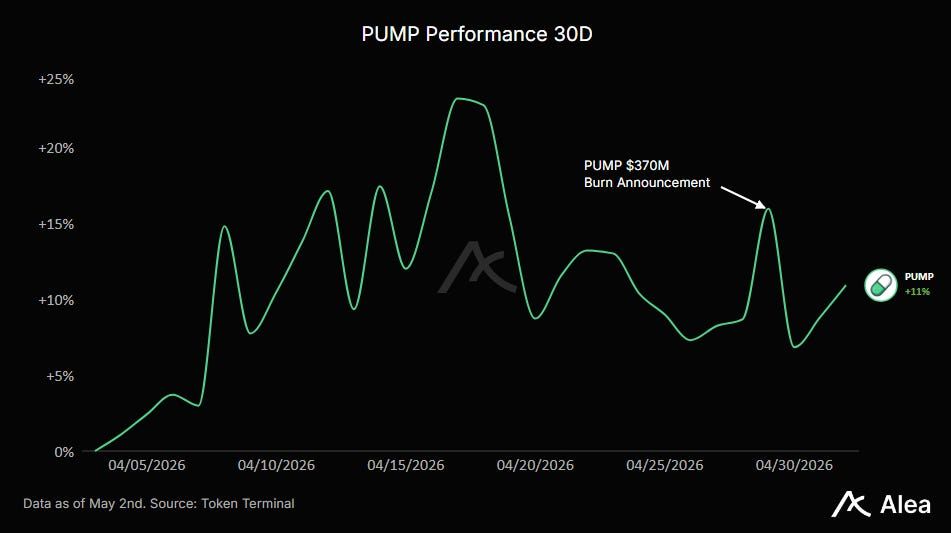
Đốt token không tạo ra người dùng, không phân phối, không lợi thế sản phẩm, và không danh mục mới bằng chính nó. Trên thực tế, việc đốt chỉ quan trọng nếu doanh nghiệp bên dưới có thể tiếp tục tài trợ cho việc đốt. Đây là nơi so sánh với Morpho hữu ích. Morpho có câu chuyện tổ chức, hình ảnh “tài chính thực” tốt hơn, và quy mô cho vay đáng kể, nhưng vẫn $0 doanh thu holder dù ~$3.85B khoản vay hoạt động. Đối với Morpho, giữ công tắc phí tắt có thể hợp lý nếu ưu tiên là tích hợp, cạnh tranh lãi suất và lòng tin tổ chức. Đối với Pump, không mua lại sẽ là tín hiệu đỏ vào lúc này.
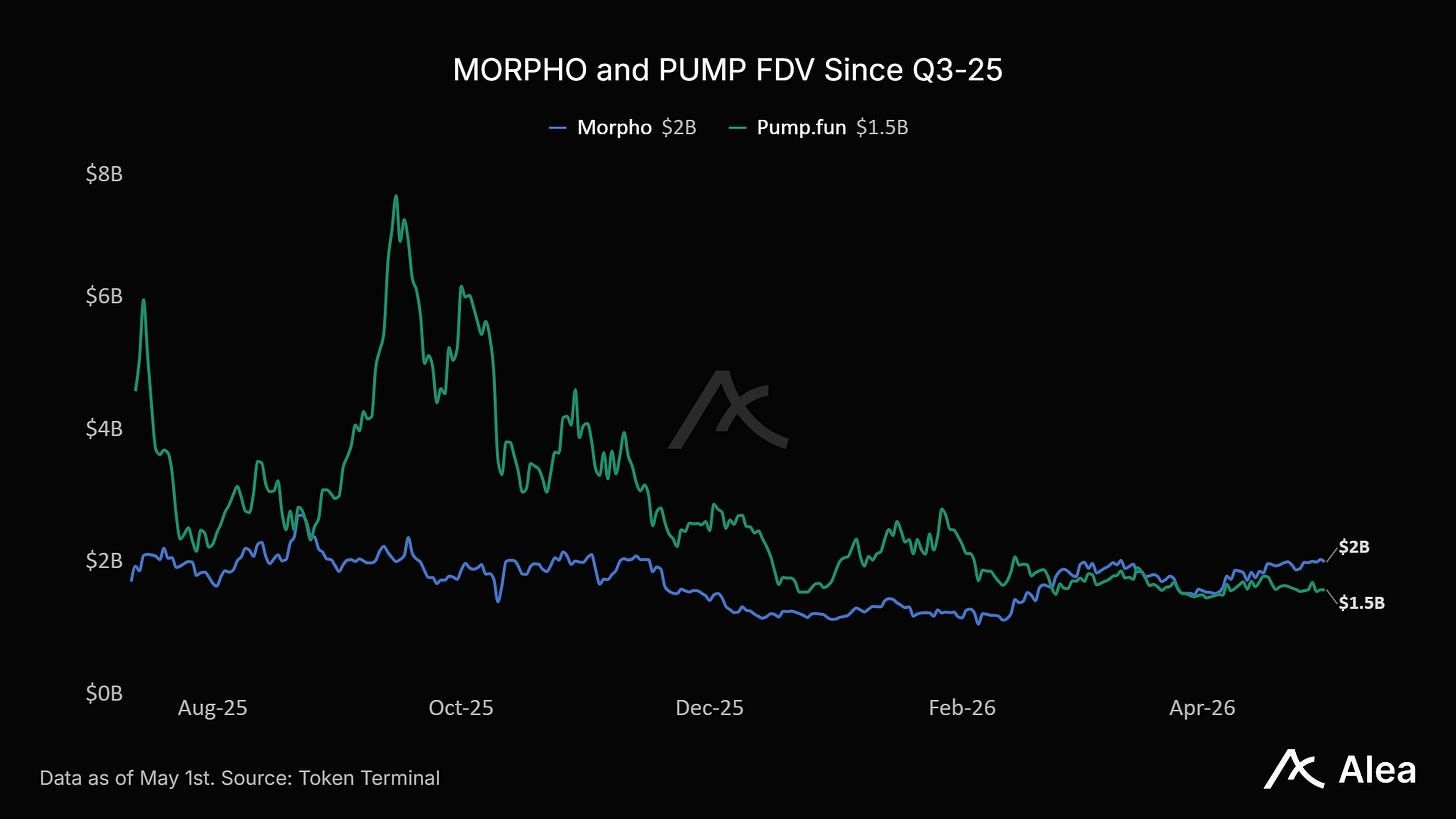
Pump không nhất thiết đang phá hủy vốn, nhưng nó đang giết chết tính linh hoạt. Đốt token mua lại có nghĩa là những token đó không thể tái sử dụng cho ưu đãi, mua lại, quản lý kho bạc hoặc tạo thị trường. Đó là chi phí. Đổi lại, Pump mua được lòng tin. Bây giờ thị trường phải thể hiện sự đáp lại. Đó là mô hình mà các protocol trưởng thành nên nghiên cứu. Không phải đen hoặc trắng: “đốt mọi thứ” hoặc “không bao giờ trả tiền mặt.” Câu trả lời đúng là phân bổ vốn phụ thuộc giai đoạn: protocol ban đầu nên mua người dùng, tích hợp, khả năng phục hồi và phân phối; các cỗ máy tiền mặt trưởng thành nên trả vốn khi tái đầu tư biên không còn vượt trội hơn thu hẹp nguồn cung lưu hành.
AI: Hóa đơn Tính toán Đến Hạn
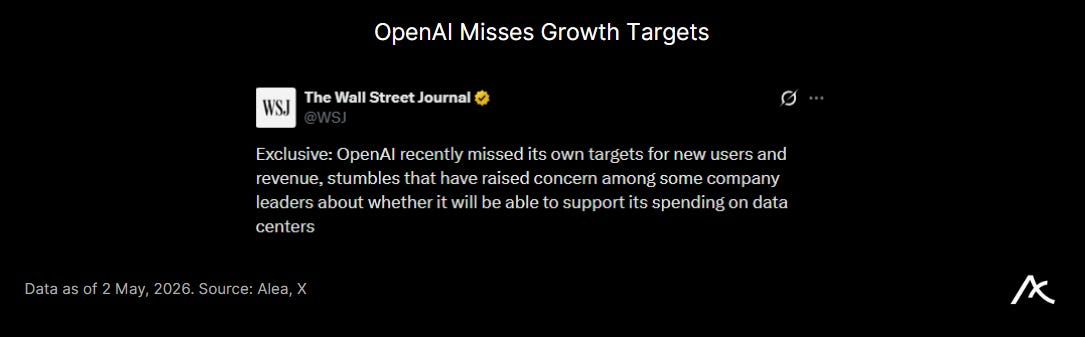
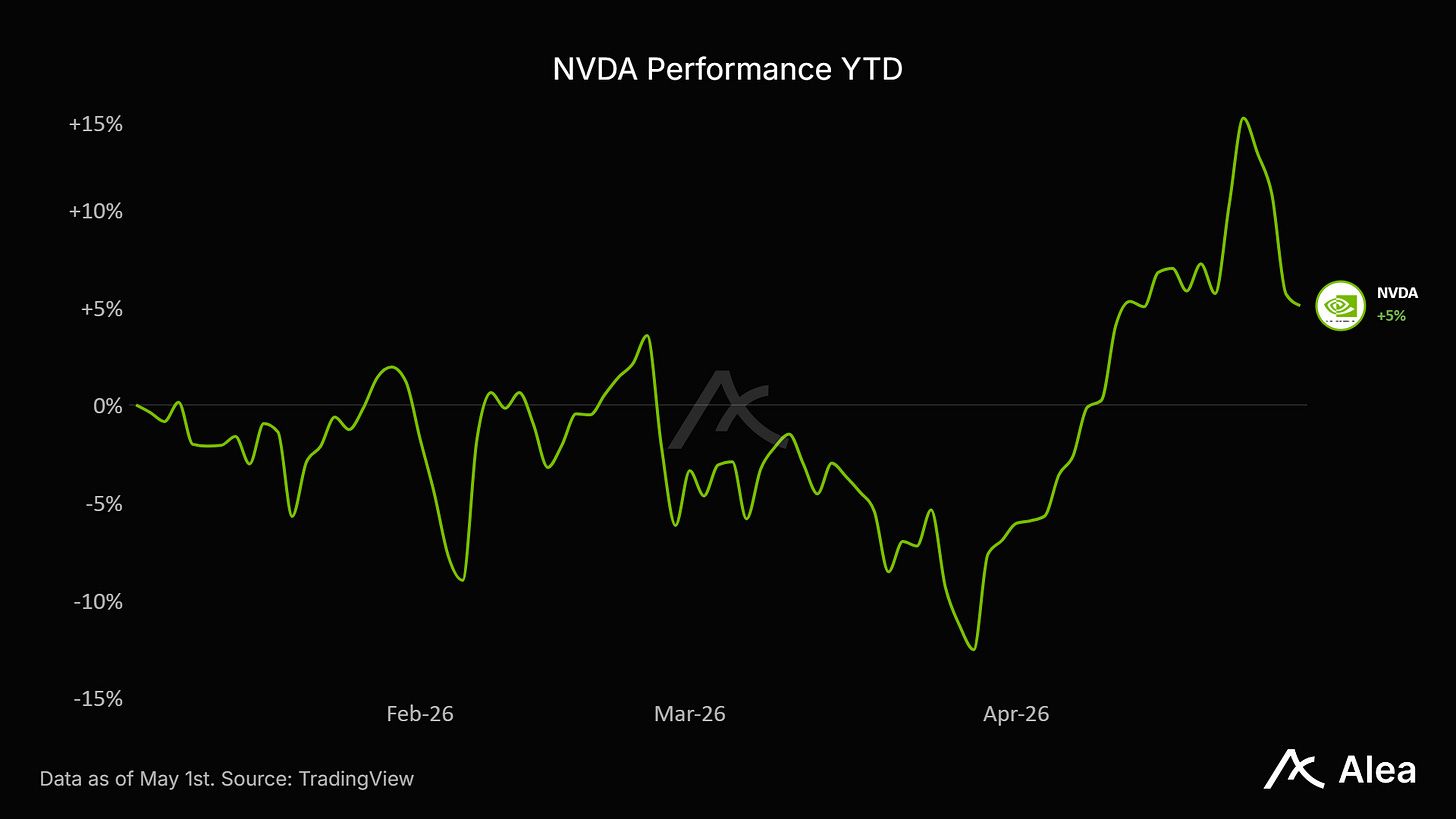
Nvidia đạt mức cao nhất mọi thời đại vượt quá ~5,26 nghìn tỷ USD vốn hóa thị trường trong khi Wall Street Journal quyết định khuấy động với một báo cáo cho rằng OpenAI đã bỏ lỡ các mục tiêu doanh thu nội bộ và tăng trưởng người dùng, bao gồm mục tiêu đạt 1B người dùng ChatGPT hàng tuần. OpenAI phản bác mạnh mẽ, với Sam Altman và CFO của họ nói rằng họ “hoàn toàn thống nhất” về việc mua càng nhiều sức mạnh tính toán càng tốt.
Sách lược của OpenAI rất nổi tiếng trong số những người ủng hộ bong bóng AI: huy động vốn, mua GPU, cho thuê công suất, mở rộng người dùng, lặp lại. WSJ đi thẳng vào vấn đề cốt lõi: liệu tỷ lệ chuyển đổi trả phí và doanh thu doanh nghiệp có thể tăng trưởng đủ nhanh để tài trợ cho sức mạnh tính toán và đầu tư đã cam kết?
Các con số của chính OpenAI và sức hút gần đây nhất của Codex vẫn cho thấy sản phẩm không yếu. Vào tháng 2, công ty nói rằng ChatGPT có hơn 900M người dùng hoạt động hàng tuần, hơn 50M thuê bao người dùng cá nhân, và hơn 9M người dùng kinh doanh trả phí; công ty cũng công bố 110B USD đầu tư mới với mức định giá pre-money 730B USD, bao gồm 30B USD từ Nvidia và 50B USD từ Amazon.
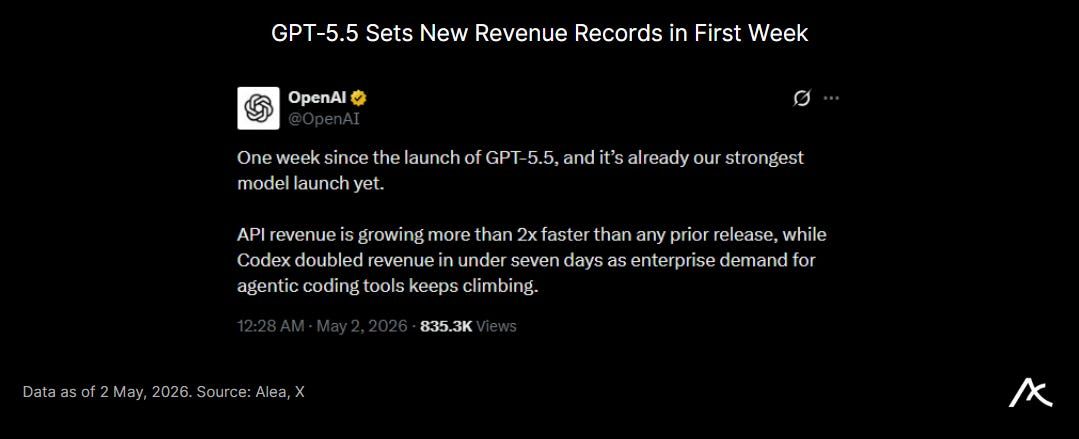
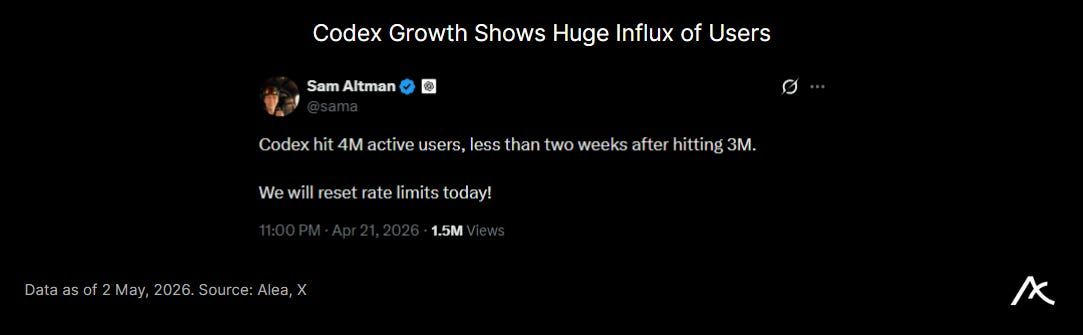
Việc bỏ lỡ 1B người dùng hàng tuần có thể chỉ là vấn đề thời gian, xét rằng Codex chỉ mới bắt đầu cất cánh gần đây.
Radar Tín Hiệu
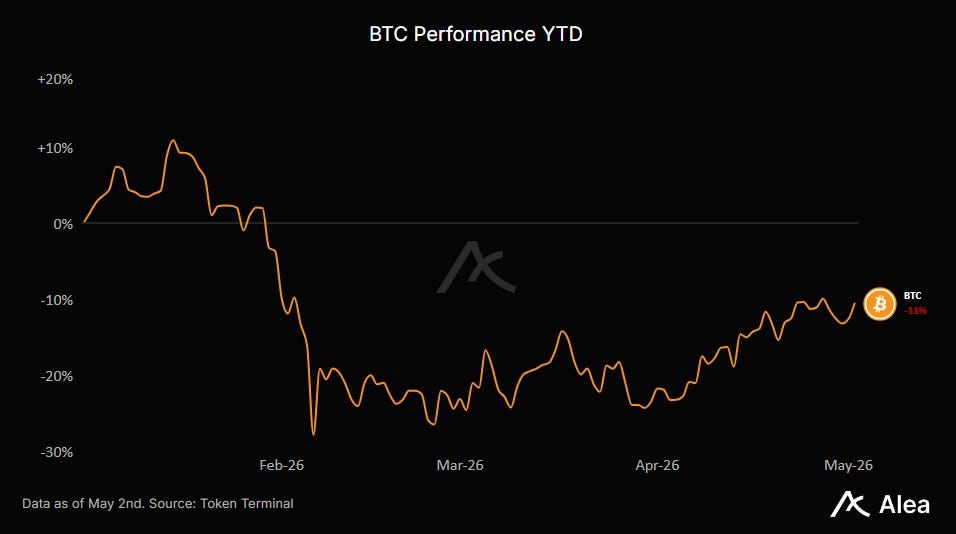
BTC — Giao dịch quanh mức 76k USD, với tỷ lệ thống trị BTC gần 58%. Cấu trúc thị trường mệt mỏi nhưng chưa chết. Vấn đề là dòng tiền: các ETF BTC giao ngay tại Mỹ ghi nhận khoảng 138M USD dòng vốn rút ròng vào ngày 29 tháng 4, kéo dài chuỗi rút vốn ba ngày. Nó trở nên hấp dẫn nếu BTC lấy lại 78k–80k USD với dòng vốn ETF chuyển sang dương, nhưng dưới 72k–73k USD, thị trường đang cho bạn biết lệnh mua dip đã biến mất.
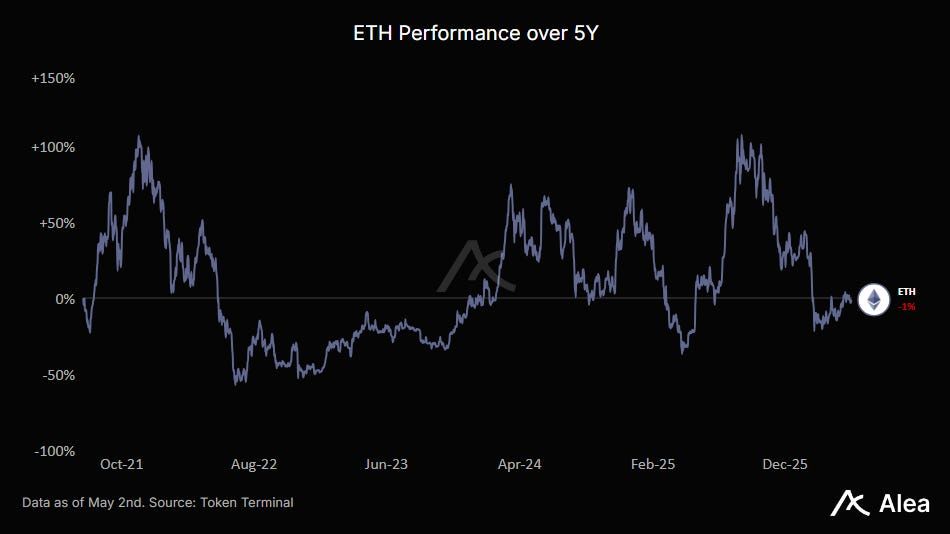
ETH — Năm năm kể từ thị trường bò 2021, giá vẫn y nguyên. Năm năm staking, mở rộng L2, restaking, stablecoin, RWA, và hạ tầng tổ chức, và giá giao ngay vẫn quay về cùng vùng. Điều đó không phải là “rẻ” tự thân; đó là phán quyết về nguồn cung, mệt mỏi narrative, và người mua biên yếu.
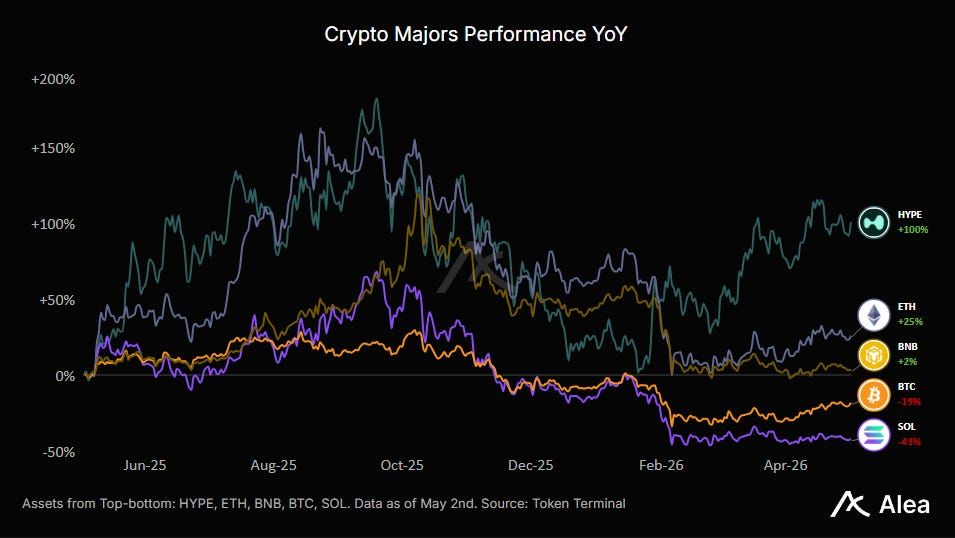
SOL — Quanh mức 83 USD, kẹt trong khoảng 82–88 USD và vẫn còn xa mức cao chu kỳ trước. Yếu tố xúc tác ngắn hạn là Solana Accelerate USA vào ngày 5 tháng 5 năm 2026, với thanh toán, DeFi, token hóa, và hạ tầng AI trong chương trình nghị sự.
BNB — Giữ cấu trúc vững chắc hơn hầu hết các đồng lớn nhưng thất bại trong việc lấy lại vùng 640 USD. Lần đốt hàng quý thứ 35 vào ngày 15 tháng 4 đã loại bỏ khoảng 1,57M BNB, tương đương khoảng 1B USD, và nâng cấp Osaka/Mendel vào ngày 28 tháng 4 đã thêm cải thiện thực thi và giới hạn gas. Điều đó hỗ trợ tài sản, nhưng không buộc phải mua trừ khi giá xác nhận. Mua sức mạnh trên 640 USD; dừng lỗ dưới 600 USD.
HYPE — Vẫn là tiêu chuẩn phân bổ doanh thu trong crypto thanh khoản. Giá giảm trong tuần nhưng vẫn là một trong số ít large cap có doanh thu thực và tích lũy token rõ ràng. Ngăn xếp xúc tác thực sự khá nặng, bao gồm thị trường dự đoán với HIP-4 trong khi HIP-3 tiếp tục mở rộng bề mặt perp không cần phép trên cổ phiếu và hàng hóa.
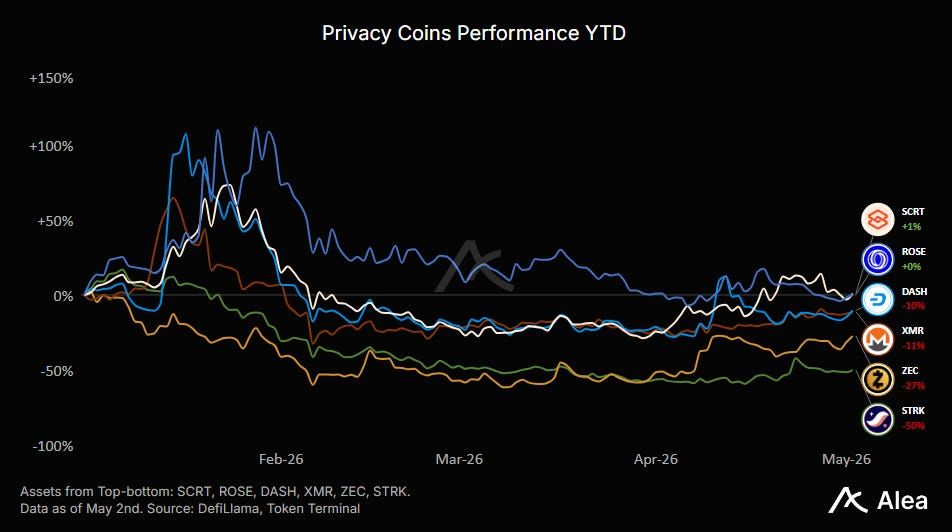
ZEC — Truy cập Robinhood mở rộng khả năng tiếp cận bán lẻ, và THORChain đã bắt đầu triển khai hỗ trợ swap ZEC native. Đây vẫn là lãnh đạo privacy, không đáng pha loãng với nhiều tên beta thanh khoản kém.
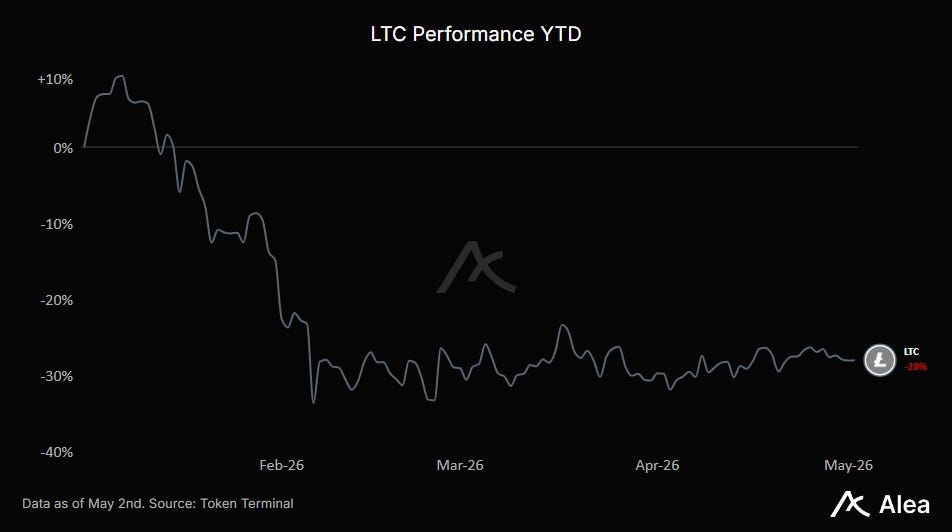
LTC — Chủ nhật tuần trước, chuỗi bị gián đoạn liên quan đến giao dịch MWEB không hợp lệ và các node khai thác chưa cập nhật. Điều này gây ra reorg 13 block, đảo ngược giao dịch không hợp lệ, gián đoạn các mining pool lớn, và ban đầu trông giống như một cuộc tấn công 51% đối với một số quan sát viên. Đội ngũ Litecoin xác nhận lỗ hổng zero day, nhưng nói rằng giao dịch hợp lệ không bị ảnh hưởng, lỗ hổng đã được vá, và mạng hoạt động bình thường lúc 4:22 p.m. ET. Chuỗi 13 block mất hơn 3 giờ, so với khoảng 32 phút dưới thời gian bình thường. NEAR Intents ban đầu báo hiệu khoảng 600k USD rủi ro, dù tổn thất thanh toán có thể thấp hơn.
AAVE — Sau governance, bảng cân đối kế toán được thử thách. Aave có doanh thu, thương hiệu, hệ thống rủi ro, và lòng tin người cho vay, nhưng mọi thứ đang di chuyển nhanh và không ai miễn trừ rủi ro protocol ngày nay. Ngoài Quỹ Phục hồi DeFi bailout phối hợp nhắm đến 200M USD, Circle cung cấp lệnh mua phòng thủ, với Circle Ventures mua AAVE nói “hạ tầng DeFi mạnh mẽ không tự xây dựng được.” Thông điệp cảm giác như nuôi béo một con gà tây vẫn còn trên thực đơn Lễ Tạ Ơn, như thể tiền thôi có thể giải quyết nguyên nhân gốc rễ của vấn đề bảo mật DeFi. Dù vậy, cách đọc của thị trường là Aave quá hệ thống để để lung lay.
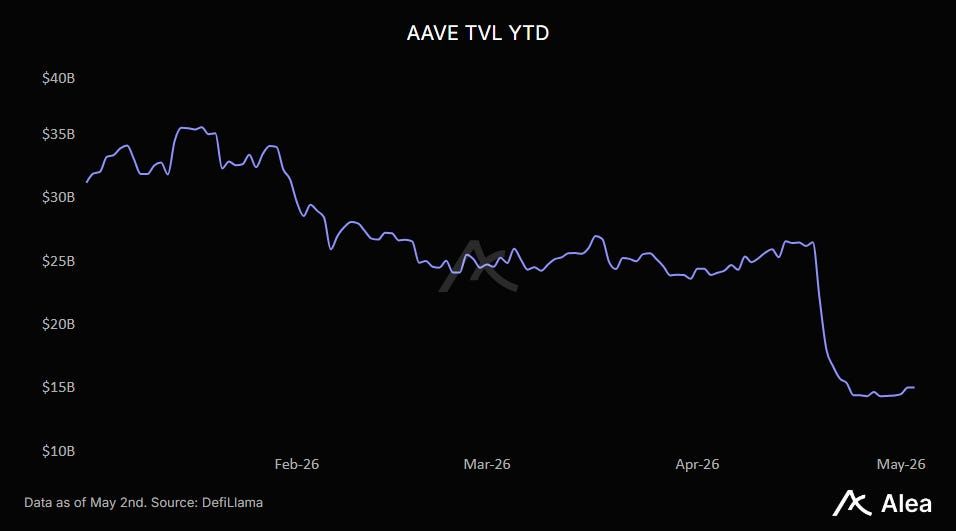
AAVE cũng đang tạm dừng chương trình mua lại, đây là phần khó chịu giờ đây khi việc phục hồi rsETH cần linh hoạt kho bạc. Mua lại bị tạm dừng hiệu lực từ ngày 19 tháng 4 và sẽ giữ nguyên cho đến khi tình hình rsETH giải quyết. Quyết định này loại bỏ chính lệnh mua cơ học giữ chủ sở hữu hài lòng và thu hút người mua biên tìm kiếm bằng chứng doanh thu. AAVE vẫn là lãnh đạo, nhưng giao dịch giờ là governance/phục hồi trước, mua lại multiple sau.
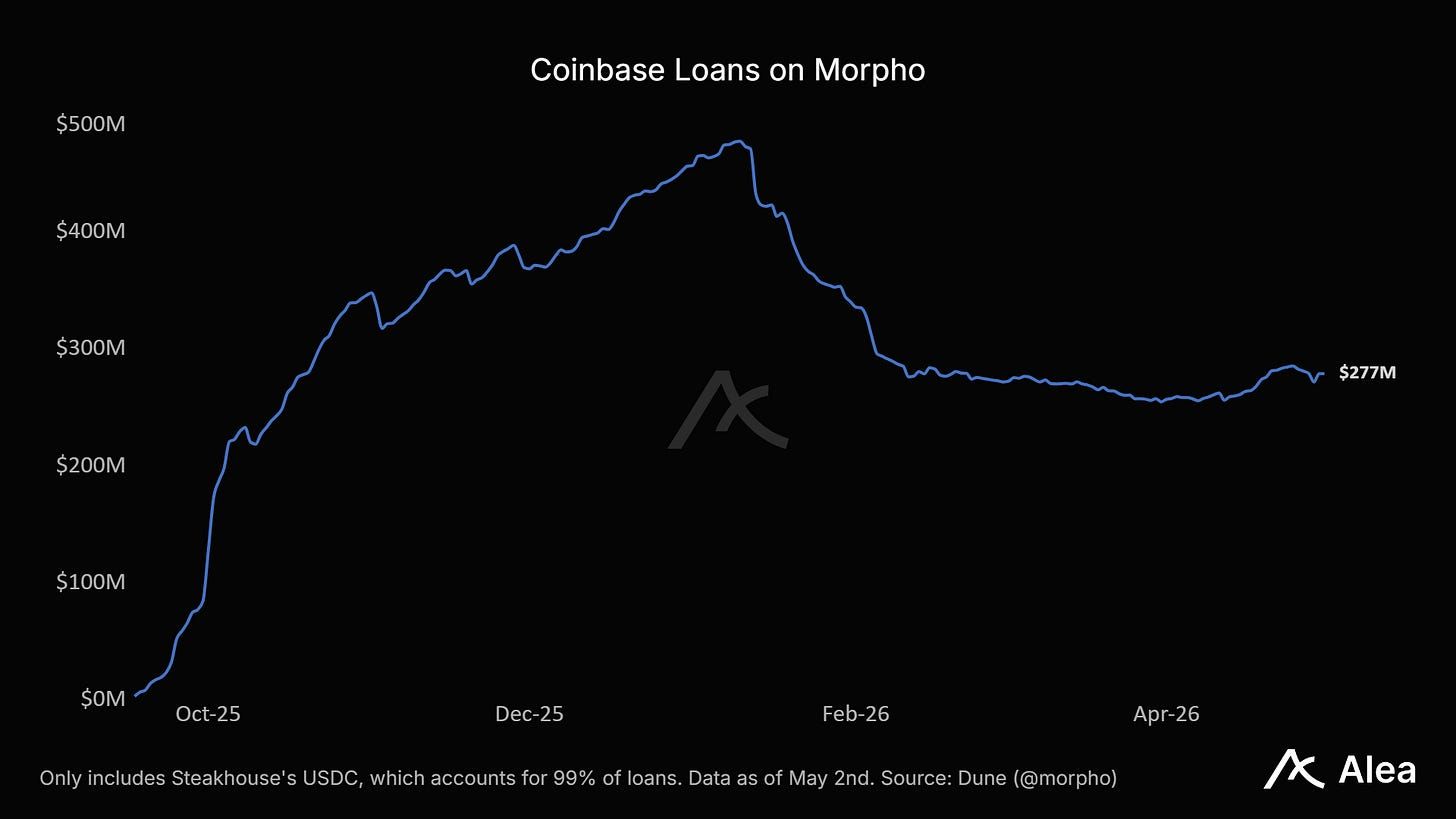
MORPHO — Trong khi Aave bận rộn quản lý phục hồi ~160k+ ETH, Morpho lặng lẽ tăng trưởng với các chỉ số vay Coinbase nói thay. Đây là lúc Morpho có thể chạy vòng chiến thắng về thị trường cô lập so với rủi ro pool của Aave. Nhưng thay vì nhấn mạnh điều đó, họ tận dụng cơ hội để khoe khoang cách một protocol bất biến vẫn có thể tăng trưởng mạnh mẽ với người thắng phân phối. Coinbase đã gốc hóa hơn 2,17B USDC qua sản phẩm vay do Morpho hỗ trợ và mở rộng sản phẩm sang UK, chuyển đổi tín dụng DeFi thành thứ người dùng bình thường hiểu: vay USDC thế chấp crypto.
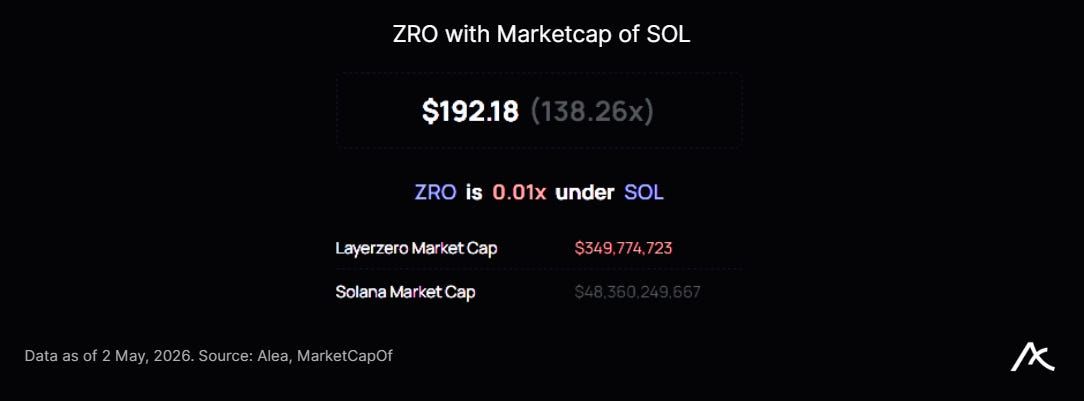
ZRO — Đang chờ mainnet Zero ra mắt, dự kiến Q3, ZRO vẫn là chỉ số tin cậy cho tương lai crosschain của crypto. Một số nói rằng họ sẽ ưu tiên cạnh tranh với top L1 như Solana khi tầm nhìn crosschain lui về hậu trường. Tuy nhiên, tình huống hiện tại không phải thứ dễ dàng né tránh.
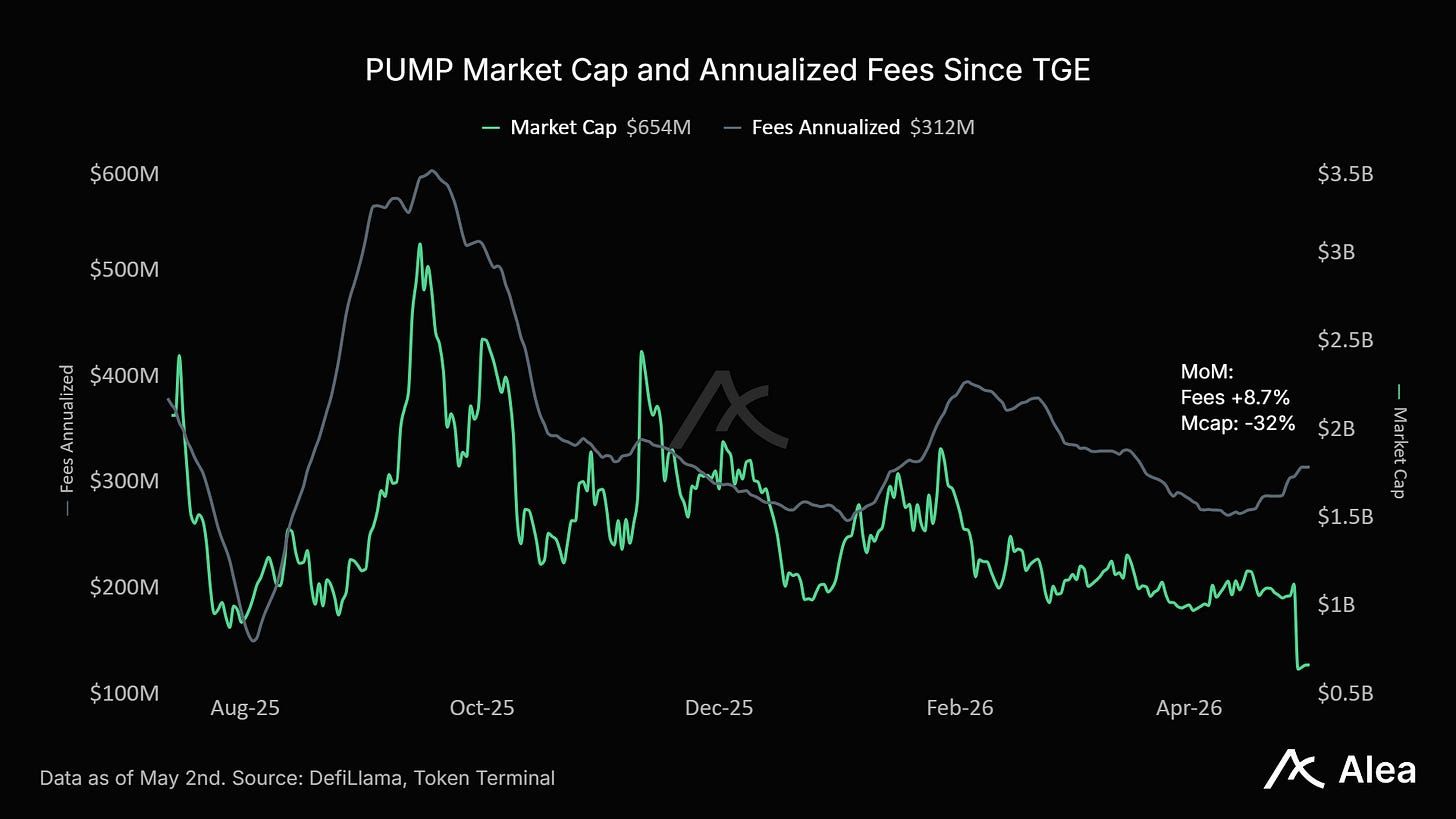
PUMP — Điểm đối lập với Hyperliquid, nơi phí được liên kết trực tiếp với số lượng mua lại, Pump đã chi tiêu mạnh tay cho việc mua lại, nhưng token vẫn gặp khó khăn khi thị trường nghi ngờ về độ bền vững của nó. Việc mua lại không thể cứu một doanh nghiệp nếu người dùng, doanh thu hoặc phạm vi sản phẩm suy giảm. Tuần này họ đưa ra một câu trả lời: đốt toàn bộ token họ đã mua lại (~36% nguồn cung lưu hành), tương đương ~$370M giá trị mua. Họ biện minh cho hành động phá hủy vốn này với lập luận “gain trust with our community.” Mô hình mua lại 100% doanh thu trước đây giờ được thay thế bằng chương trình mua lại và đốt 50% doanh thu trong một năm. 50% còn lại ở lại trong doanh nghiệp cho hoạt động, tuyển dụng, tiếp thị, mua lại và sản phẩm mới. Pump hiện giao dịch ở mức khoảng 2.3x market-cap / annualized revenue hoặc 5.5x FDV / annualized revenue. Chính sách mua lại 50% doanh thu ngụ ý khoảng 22% annualized buyback yield trên market cap và 9% trên FDV, trước khi suy giảm doanh thu, tác động giá, mở khóa hoặc rủi ro thực thi.
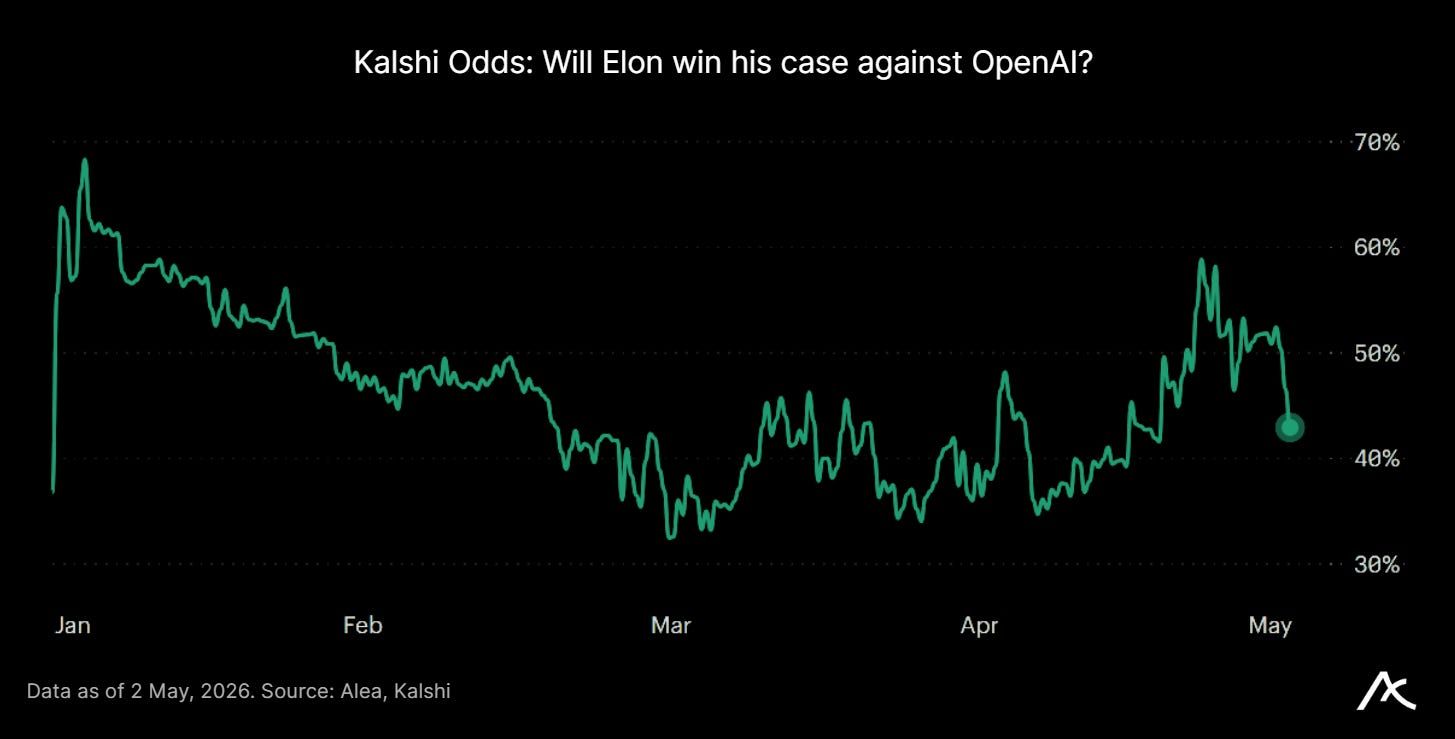
WLD — Phiên tòa Musk-Altman mở tại Oakland vào ngày 28 tháng 4 sau khi chọn bồi thẩm đoàn ngày 27 tháng 4, với Musk thách thức sự chuyển hướng của OpenAI từ sứ mệnh phi lợi nhuận sang cấu trúc tìm kiếm lợi nhuận.
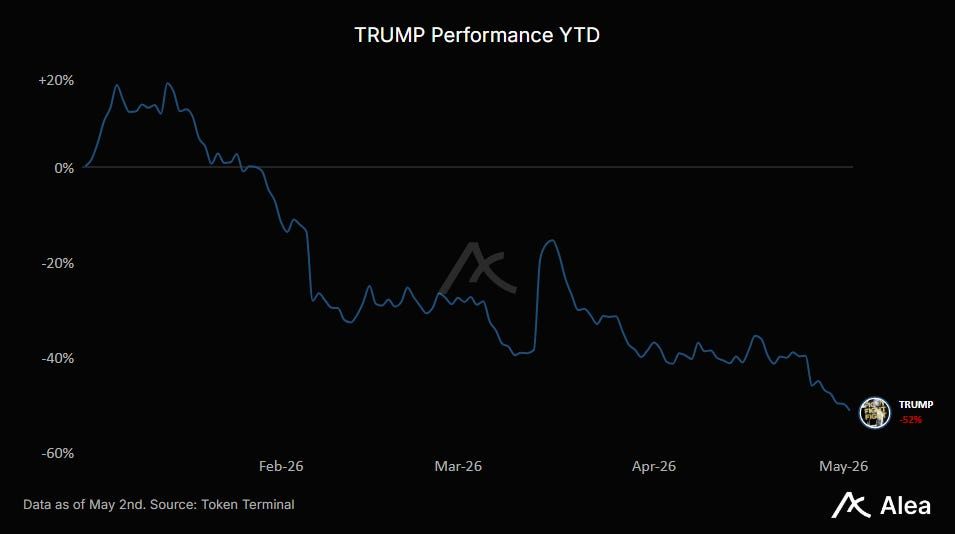
TRUMP — Biến động đầu tuần khi một tay súng tấn công chu vi an ninh bên ngoài Bữa tối Các Phóng viên Nhà Trắng tại Washington Hilton. Trump được sơ tán an toàn; nghi phạm bị bắt giữ; một đặc vụ Secret Service bị trúng đạn nhưng được bảo vệ bởi áo giáp cơ thể. Sự việc xảy ra ngay sau buổi tiệc crypto Trump ngày 25 tháng 4 tại Mar-a-Lago dành cho các holder memecoin TRUMP hàng đầu.
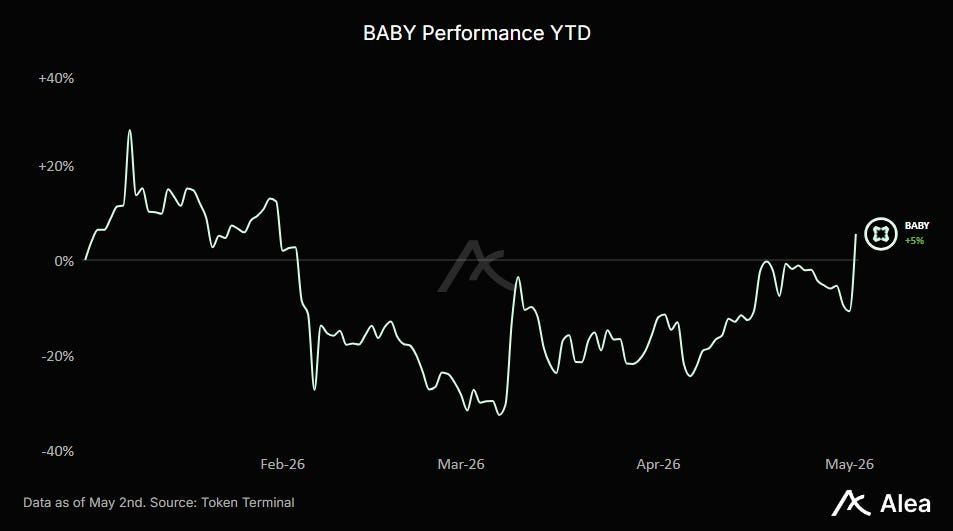
BABY — Babylon thay đổi lịch trình khóa: sự mở khóa lớn ngày 10 tháng 4 đã bị loại bỏ, và mở khóa đầu tiên giờ bắt đầu từ ngày 10 tháng 5, phát hành hàng tháng 1/36 cho đến tháng 4 năm 2029.
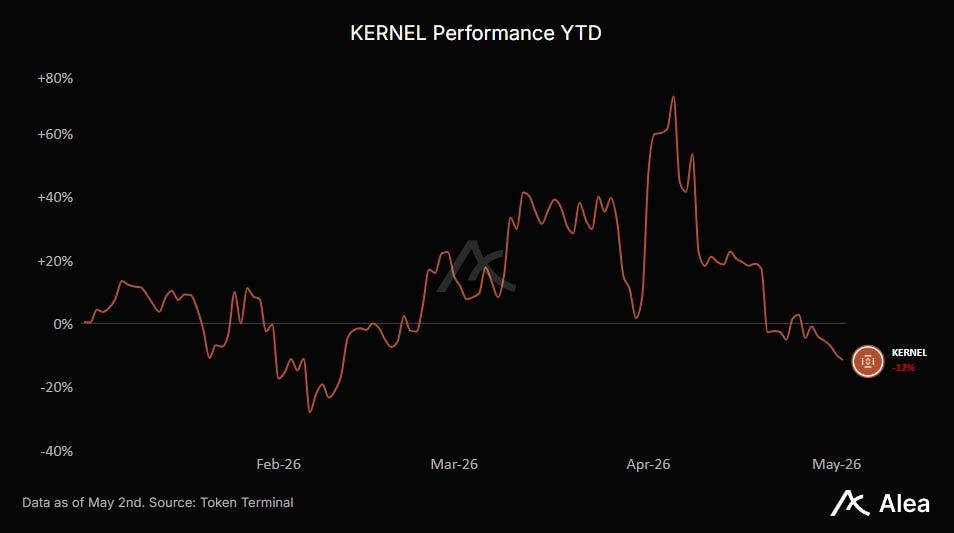
KERNEL — Từ rủi ro lây lan không giới hạn đến giao dịch thực thi phục hồi. DeFi United giờ là biện pháp hỗ trợ, với các dòng vốn lớn từ Arbitrum, Consensys/Joe Lubin, Mantle, Aave DAO, Stani, EtherFi, Lido, Kelp và các bên khác. Kế hoạch là chuyển đổi ETH cam kết thành rsETH theo từng đợt, gửi trở lại vào lockbox bị ảnh hưởng, khôi phục backing, sau đó giải quyết các vị thế cho vay liên kết với kẻ tấn công theo trình tự kiểm soát. Đối với KERNEL, đây là chất liệu mua cứu trợ, nhưng không nhất thiết là tín hiệu xanh. Việc thực thi loại bỏ rủi ro tồn vong và có thể định giá lại token từ “thất bại giao thức” sang “cứu trợ DeFi phối hợp”; trì hoãn xung quanh bỏ phiếu quản trị, thỏa thuận pháp lý, mở lại bridge hoặc sắp xếp thanh lý giữ cho gánh nặng tồn tại.
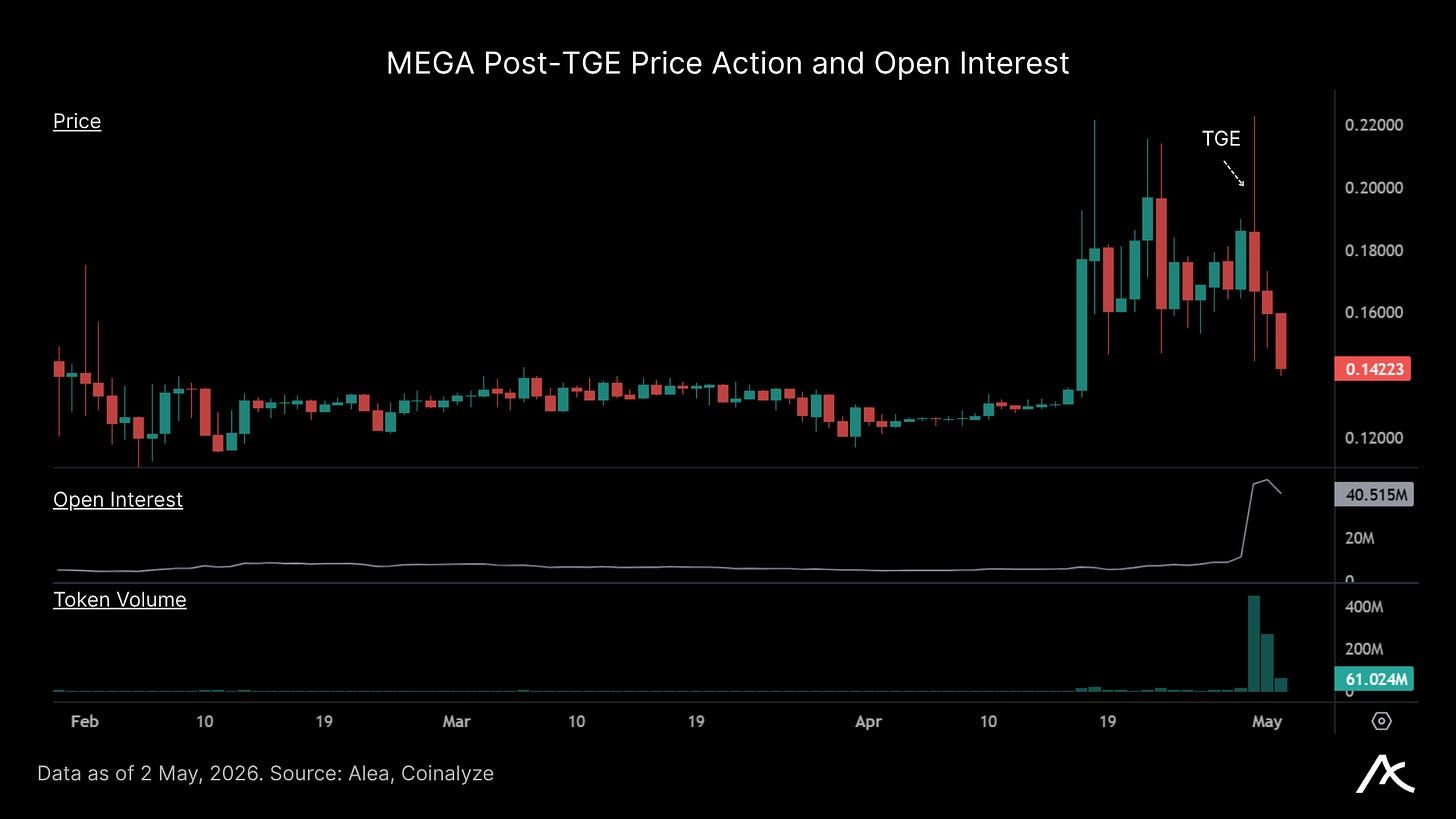
MEGA — TGE chính thức ra mắt ngày 30 tháng 4 sau khi MegaETH đạt KPI 10/10 MegaMafia apps vào ngày 23 tháng 4. Tóm tắt, luận điểm là môi trường thực thi Ethereum thời gian thực (khối sub-10ms, 100k+ TPS, settlement Ethereum) với mô hình token cố gắng chống lại lời nguyền low-float/high-FDV: 53% KPI rewards, USDm/Ethena reserve rewards dùng cho mua lại MEGA, và các thị trường proximity/sequencer dự kiến kiếm tiền từ độ trễ thay vì đánh thuế người dùng qua phí cao hơn. Những gì quan trọng tiếp theo: cung USDm, TVL bridge, độ sâu Kumbaya/DEX, hoạt động điểm Terminal, và nhịp độ KPI app.
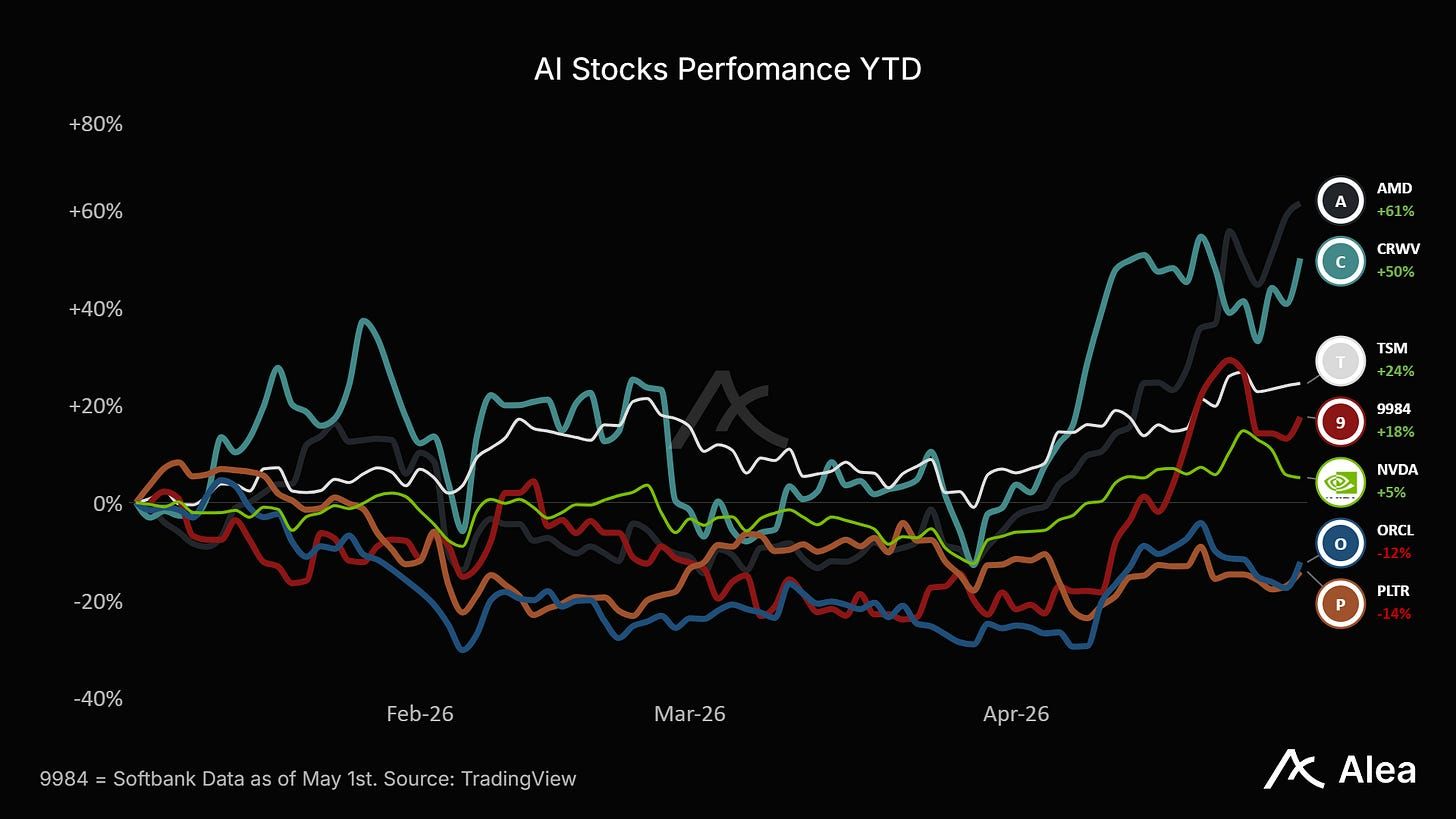
NVDA — Thêm $4.9T vốn hóa thị trường kể từ 2022, cổ phiếu Nvidia kỷ niệm mức cao nhất mọi thời đại trị giá $5.2T. Mức độ tập trung chỉ số này tạo ra cả vấn đề cấu trúc thị trường và dòng chảy. Chừng nào capex AI tiếp tục vượt qua các kiểm tra tiếp theo, các chỉ số cổ phiếu toàn cầu có thể tiếp tục tăng dần. Xu hướng đang lên, nhưng chỉ số đang dựa vào một tên với ít khoảng trống cho nghi ngờ hơn.
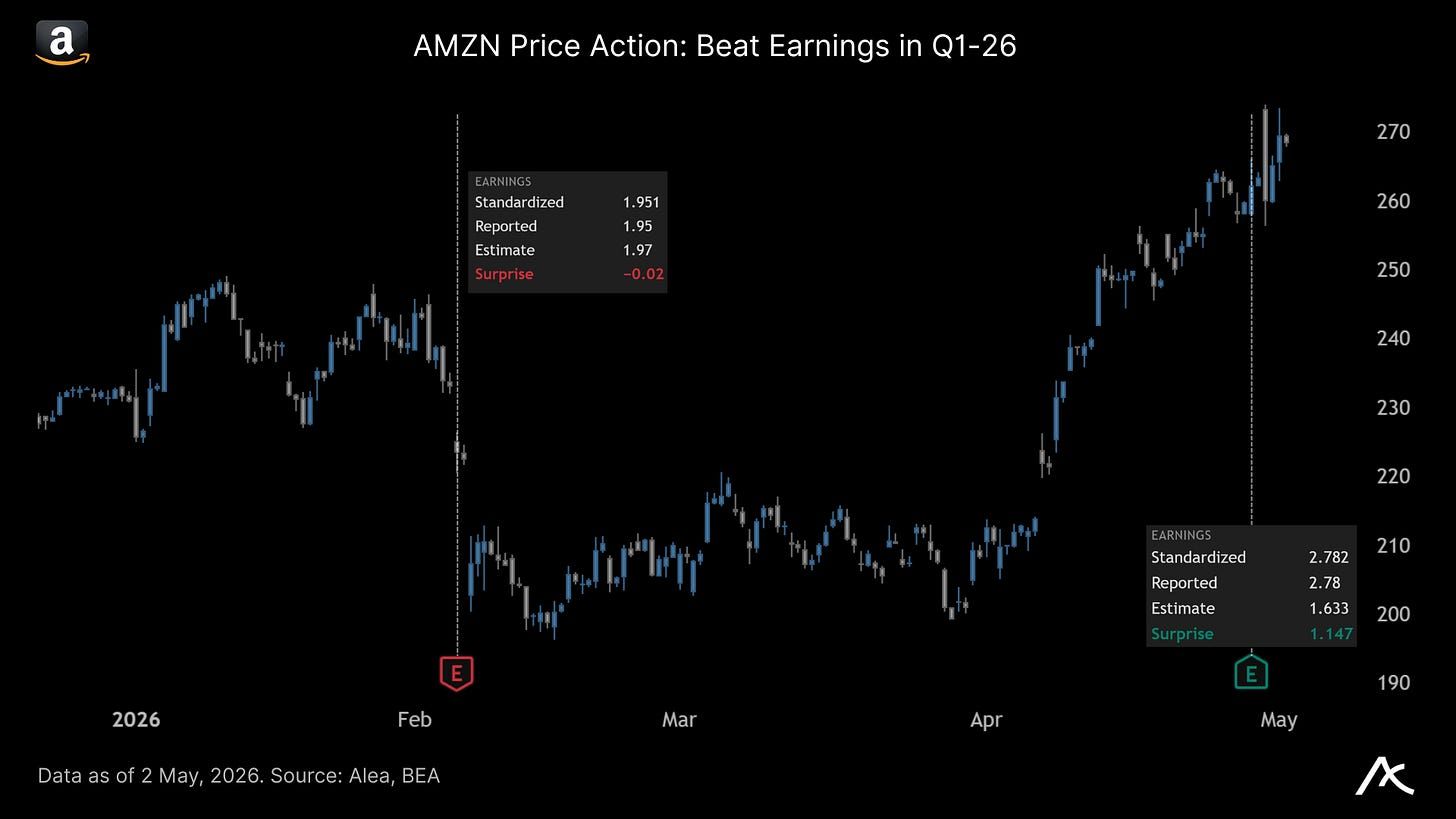
AMZN — AWS cuối cùng tăng tốc trở lại: +28% lên $37.6B, tăng trưởng nhanh nhất trong 15 quý, với doanh số Q2 hướng dẫn $194–199B và quảng cáo vẫn tăng gộp +24%. Thị trường thích điều này vì chi tiêu AI có doanh thu gắn kèm, nhưng điểm yếu là FCF sụp đổ xuống $1.2B TTM và EPS Q1 bao gồm lợi nhuận $16.8B từ Anthropic.
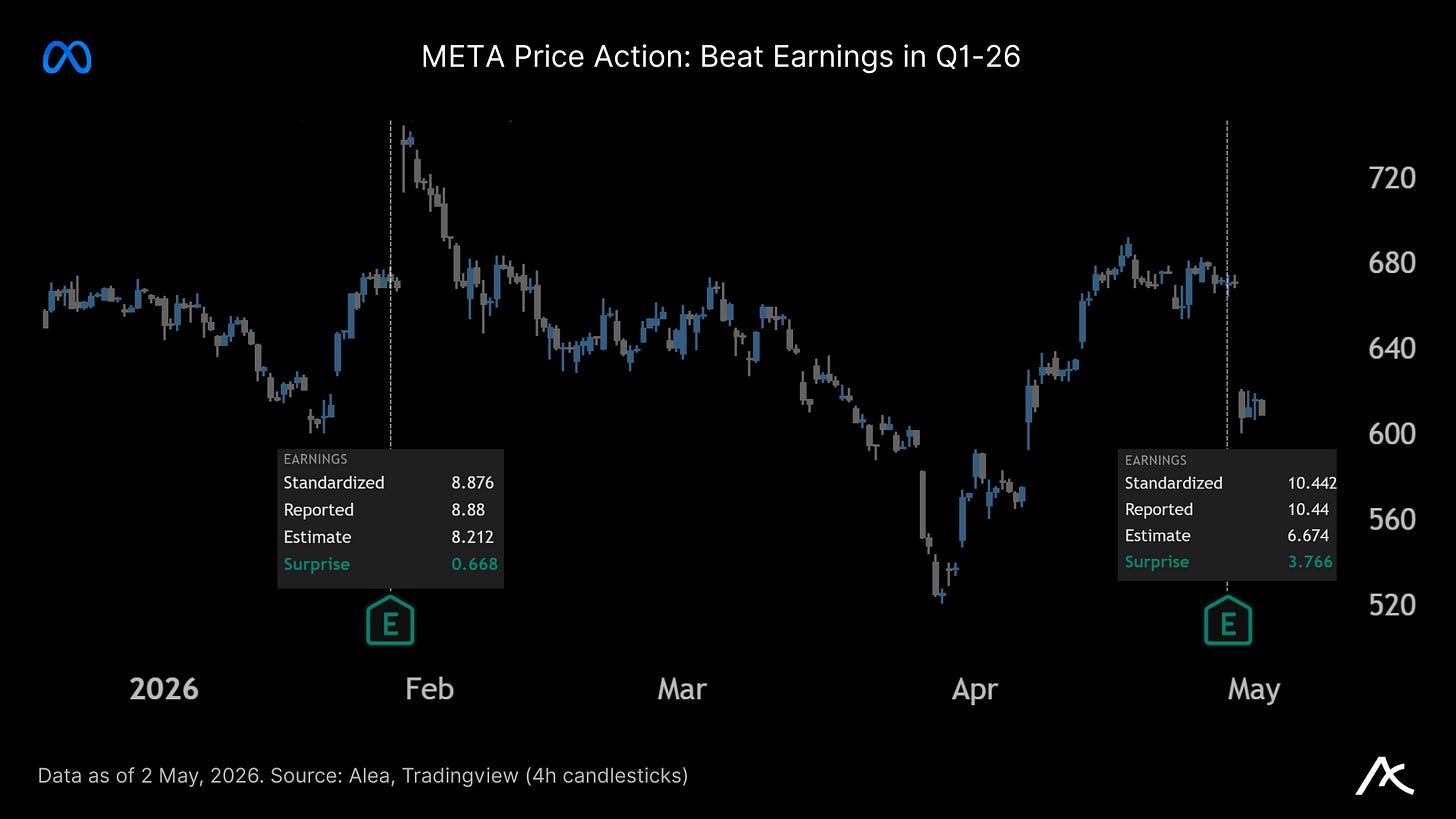
META — Thị trường từ chối mua vào câu chuyện dù tiêu đề mạnh mẽ. Doanh thu +33% lên $56.31B, biên hoạt động giữ ở 41%, impressions quảng cáo +19%, giá quảng cáo +12%, nhưng thị trường nhìn thấy nâng capex lên $125–145B, giảm DAP quý đầu tiên, rủi ro kiện tụng an toàn thanh thiếu niên, và EPS được hỗ trợ bởi lợi ích thuế $8.03B. Điều này được diễn giải là capex mà không đủ bằng chứng tăng trưởng gia tăng. Phiên thứ Năm chứng kiến cổ phiếu giảm >10%, xóa sổ ~$170B vốn hóa thị trường (giảm hàng ngày lớn nhất kể từ tháng 10 năm 2025).
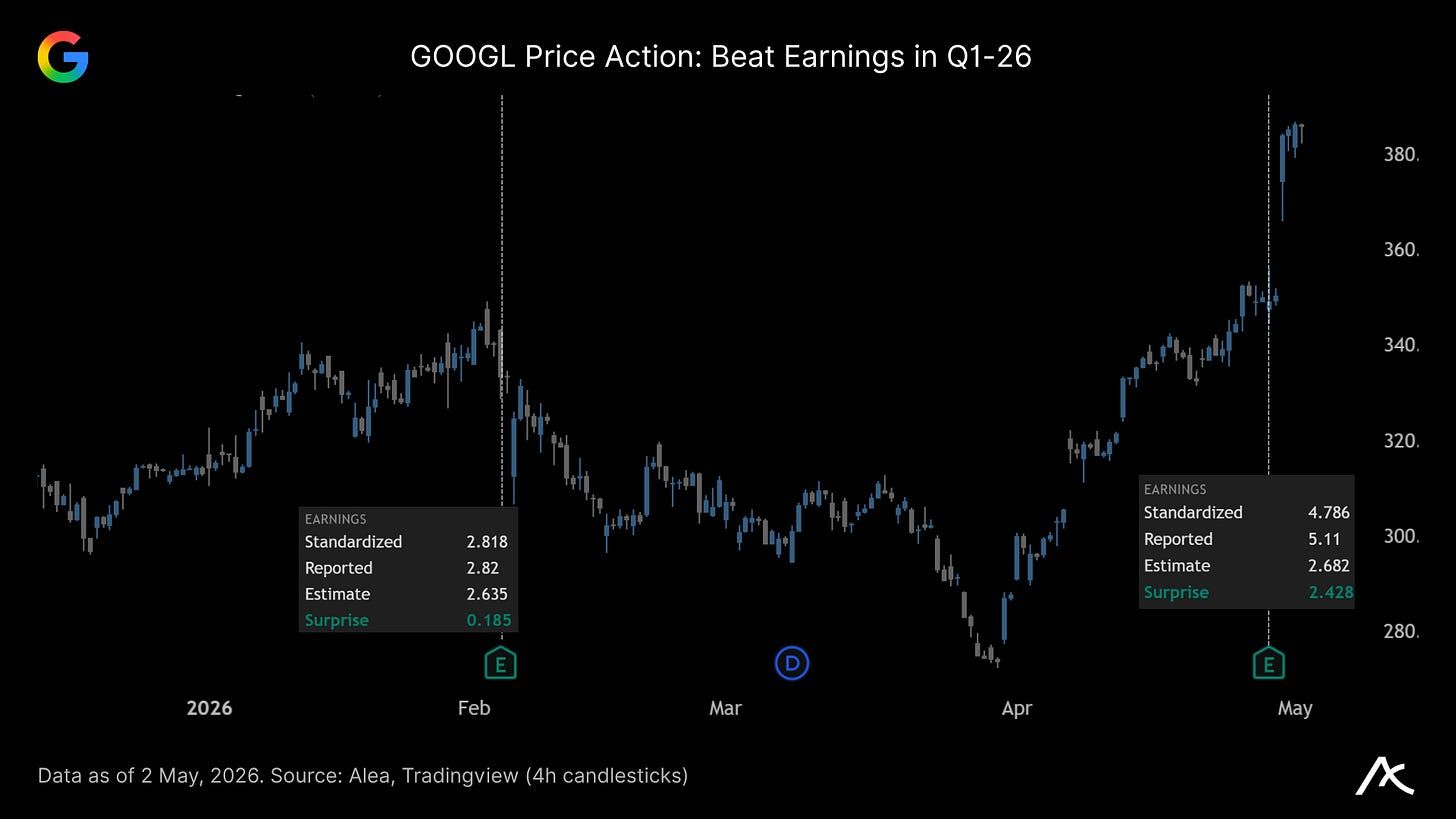
GOOGL — Google cho thấy kiếm tiền thực tế giữa các cuộc thảo luận “bong bóng AI”. Doanh thu +22% lên $109.9B, Cloud +63% lên $20.0B, và biên hoạt động 36.1%. EPS được tô điểm bởi lợi nhuận chứng khoán vốn $36.9B và mua lại bằng không. Vẫn đủ để nhiều người biện minh giữ GOOGL như người thắng AI hiện tại trong khi chờ Anthropic và OpenAI IPO.
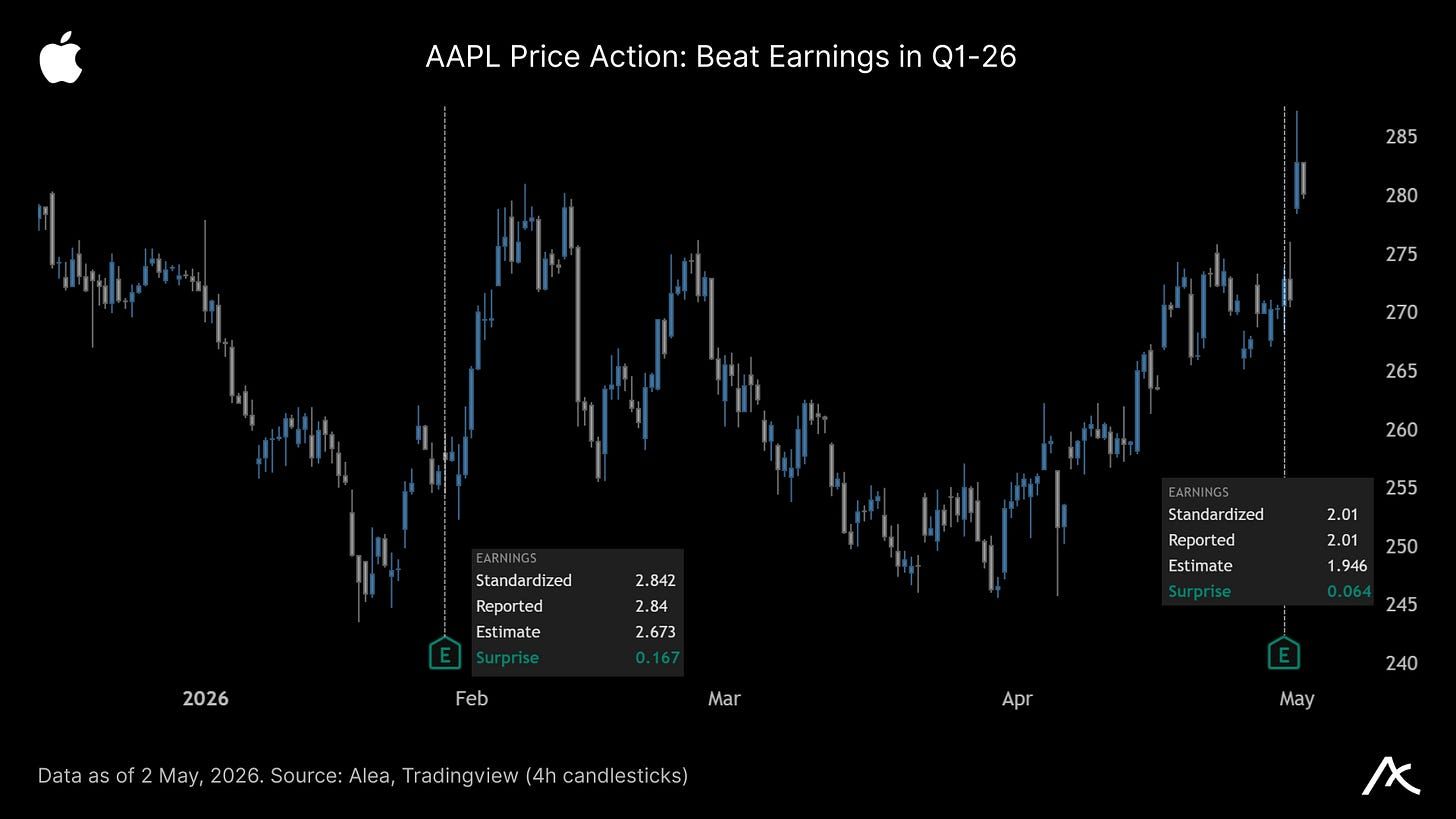
AAPL — Kết quả phòng thủ mega-cap: doanh thu Q2 tài chính $111.2B, +17% YoY; EPS $2.01, +22%; dòng tiền hoạt động trên $28B; Services đạt mức cao nhất mọi thời đại; mua lại thêm $100B; cổ tức tăng 4% lên $0.27. Thị trường nhận chu kỳ iPhone 17, sàn trả vốn, và câu chuyện chuyển giao CEO với John Ternus tiếp quản ngày 1 tháng 9 trong khi Cook chuyển sang chủ tịch điều hành. Điểm yếu là định giá và AI: AAPL giao dịch quanh $271, ~$4.0T market cap, ~34x earnings. WWDC giờ là tâm điểm từ 8–12 tháng 6; nhà đầu tư cần thấy tiến bộ Siri/AI, không phải vòng lặp chiến thắng “services và buybacks” khác.
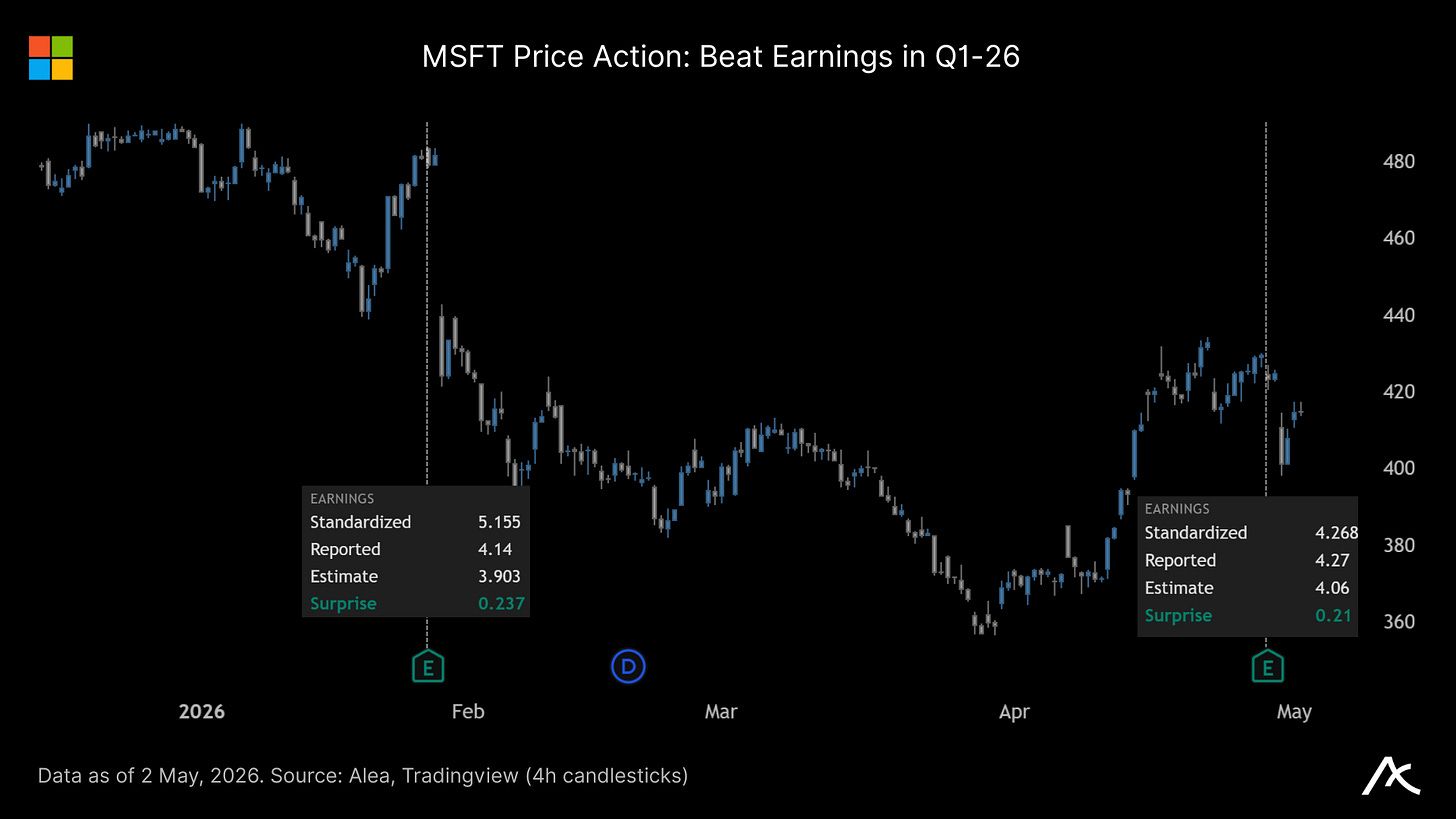
MSFT — Cổ phiếu in nến -5% vào gia hạn quan hệ đối tác với OpenAI thứ Hai. Sau đó công bố số liệu mạnh mẽ trong báo cáo thu nhập thứ Tư, nhưng vẫn có phản ứng lộn xộn. Doanh thu +18% lên $82.9B, EPS $4.27, Azure +40%, AI revenue run-rate $37B, nhưng thị trường không thích kế hoạch capex $190B năm 2026 và Google Cloud +63% làm Azure trông kém thống trị hơn.
Theo thỏa thuận mới, Microsoft vẫn là đối tác đám mây chính trong khi các sản phẩm OpenAI được triển khai đầu tiên trên Azure nơi Azure có thể hỗ trợ chúng. Điều đó cho phép Microsoft giữ quyền IP mô hình/sản phẩm OpenAI đến năm 2032. Sự thay đổi là về tính độc quyền: giấy phép giờ là không độc quyền, OpenAI có thể cung cấp sản phẩm trên bất kỳ đám mây nào, Microsoft ngừng trả phần chia sẻ doanh thu cho OpenAI, và các khoản thanh toán của OpenAI cho Microsoft tiếp tục đến năm 2030 dưới mức giới hạn. MSFT do đó mất mức phí độc quyền, nhưng giữ quyền phân phối, truy cập IP, và lợi ích cổ đông.
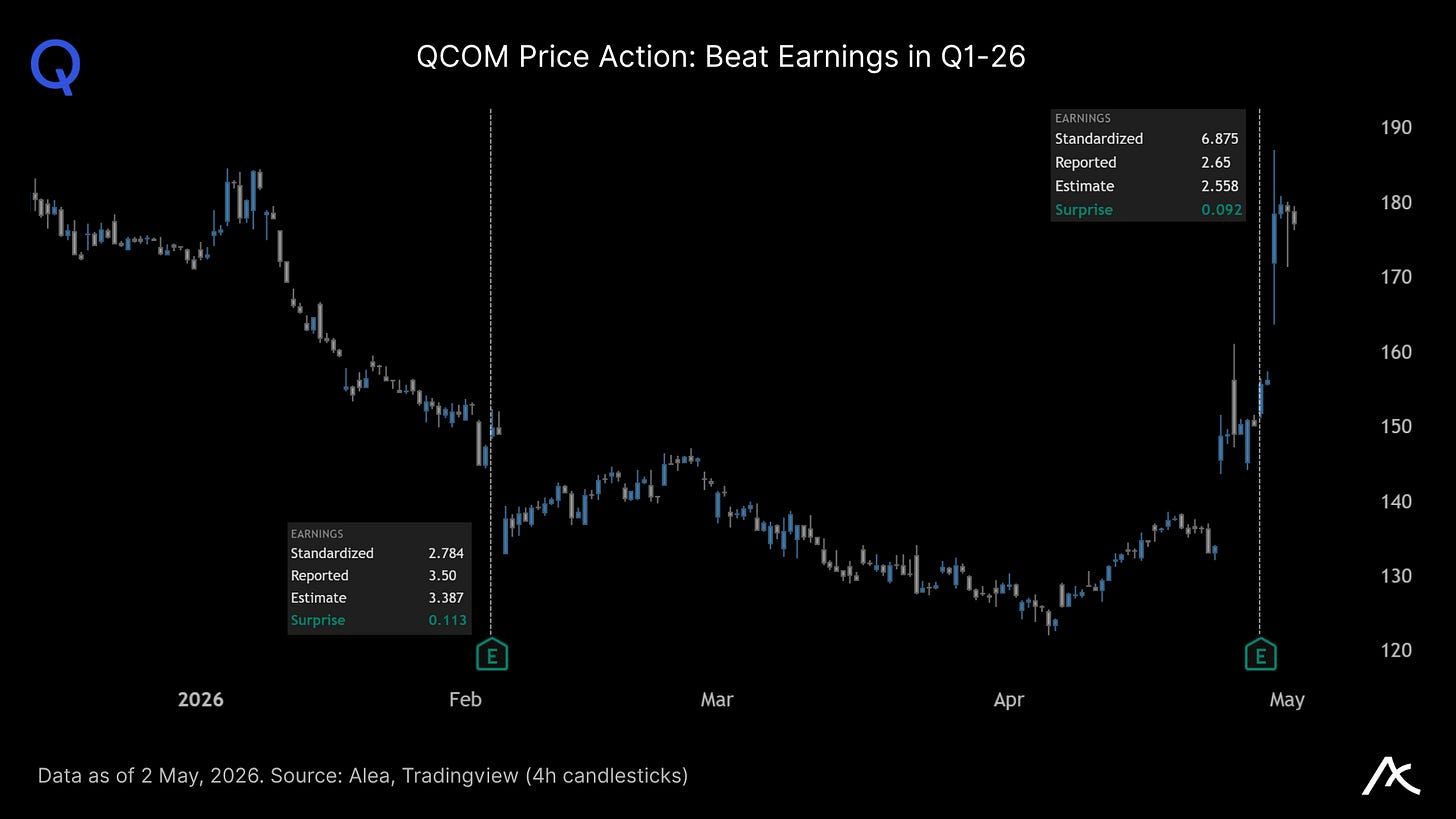
QCOM — Phản ứng lợi nhuận tốt nhất ngoài Mag-7. Các con số cốt lõi không phải là toàn bộ câu chuyện: doanh thu $10.6B, non-GAAP EPS $2.65, hướng dẫn Q3 yếu ở $9.2–10.0B và EPS $2.10–2.30, nhưng cổ phiếu tăng vọt vì ban quản lý tiết lộ lô hàng silicon trung tâm dữ liệu tùy chỉnh cho một hyperscaler lớn vào cuối năm nay và gọi đáy cho điện thoại Trung Quốc. Ngày Nhà đầu tư 24 tháng 6 là chất xúc tác tiếp theo.
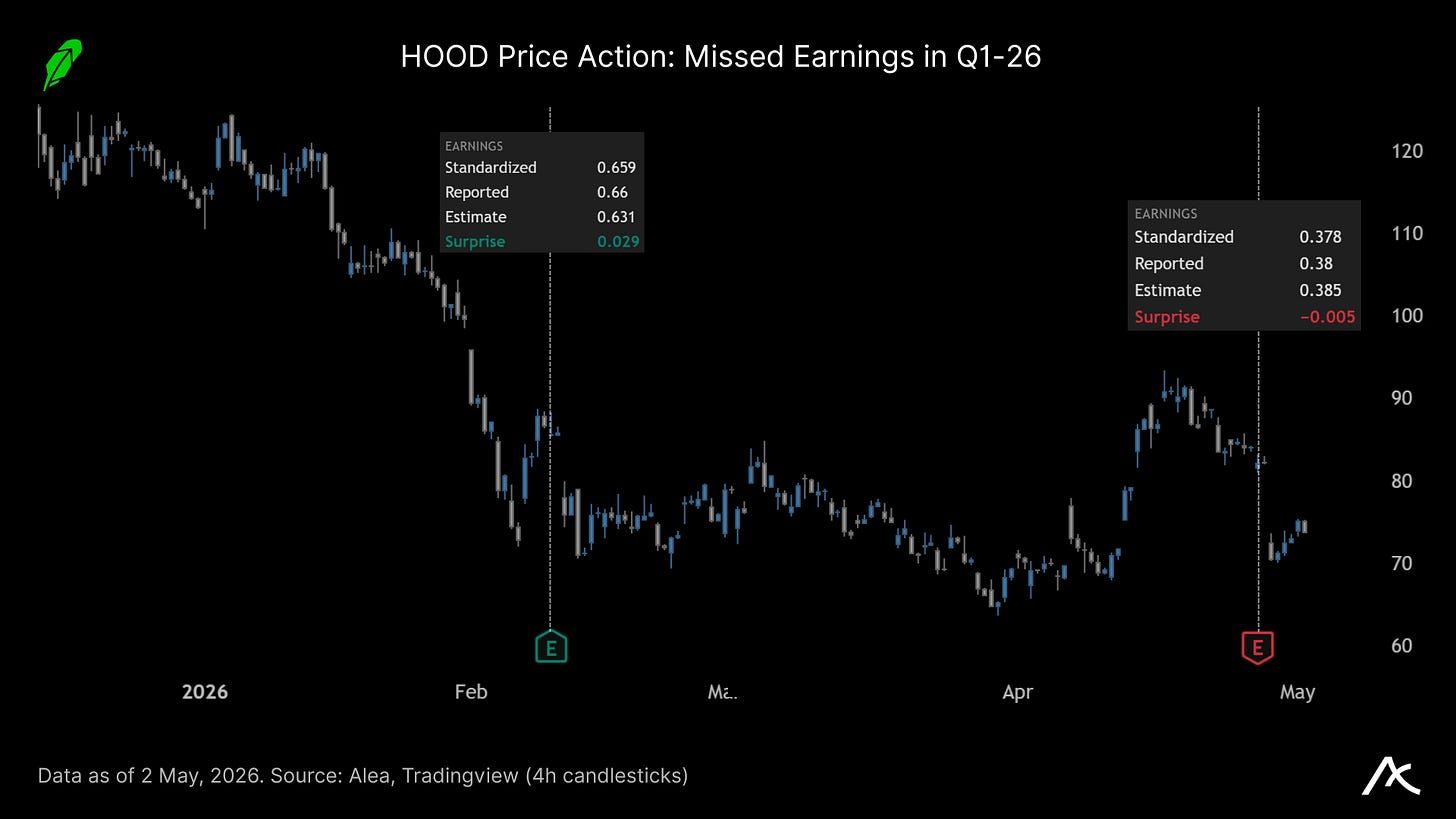
HOOD — Bắt đầu tuần bị bán tháo vì các con số yếu. Tăng trưởng tiêu đề không đủ để đáp ứng kỳ vọng. Doanh thu +15% YoY lên $1.07B, EPS $0.38, tiền gửi ròng $17.7B, tài sản nền tảng $307B, Gold subs 4.3M; vững chắc. Lỗi: doanh thu crypto giảm 47% YoY xuống $134M, chi phí hoạt động tăng 18%, và thị trường vẫn coi HOOD là beta chu kỳ giao dịch với sự phụ thuộc quá mức vào khẩu vị rủi ro. Doanh thu hợp đồng sự kiện/khác tăng 320% lên $147M và chương trình mua lại $1.5B giữ sự lạc quan, nhưng ngắn hạn bạn muốn thấy nó lấy lại mức phá vỡ sau công bố.
Kết luận
Đây là thị trường nơi rủi ro phải trả giá trước. Macro đang tiêu hóa dầu trên $100, lạm phát dai dẳng, và Fed không thể cắt giảm vào cú sốc nhiên liệu mà không mất uy tín. Crypto không còn được thưởng cho “value accrual”; vốn muốn bằng chứng cứng dưới dạng product-market-fit + doanh thu, mua lại không làm đói doanh nghiệp, và thanh khoản sống sót qua stress.