Principais Destaques
$100+ de petróleo e $4,18 de gasolina matam a narrativa de cortes fáceis.
PCE quente mantém o Fed encurralado; cortes não são mais o caso base.
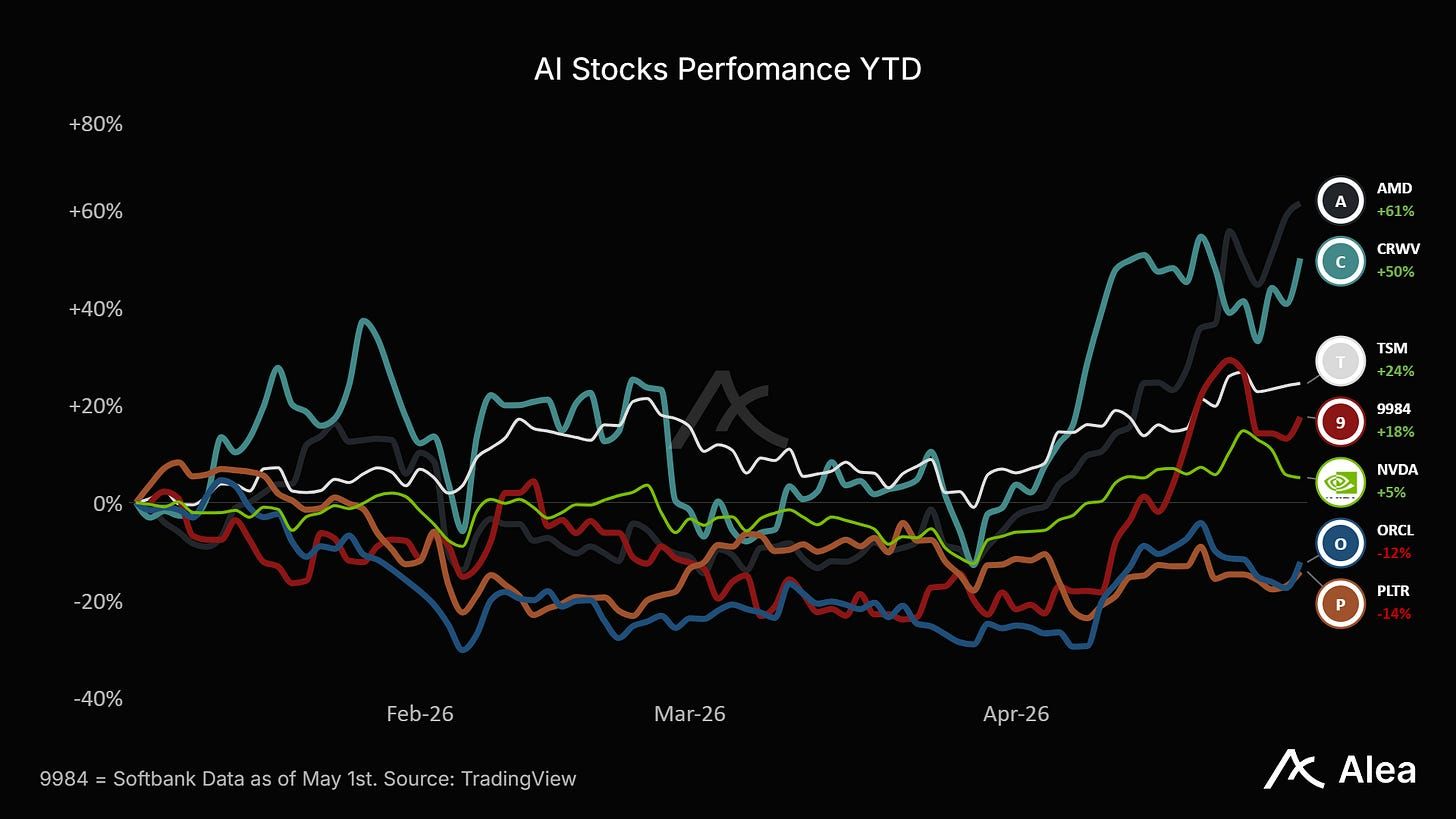
IA continua carregando as ações; NVDA pode continuar fazendo novas máximas enquanto questões de receita da OpenAI chegam à primeira página.
BTC precisa voltar a $78k-$80k; abaixo de $72k-$73k, a compra na queda desaparece.
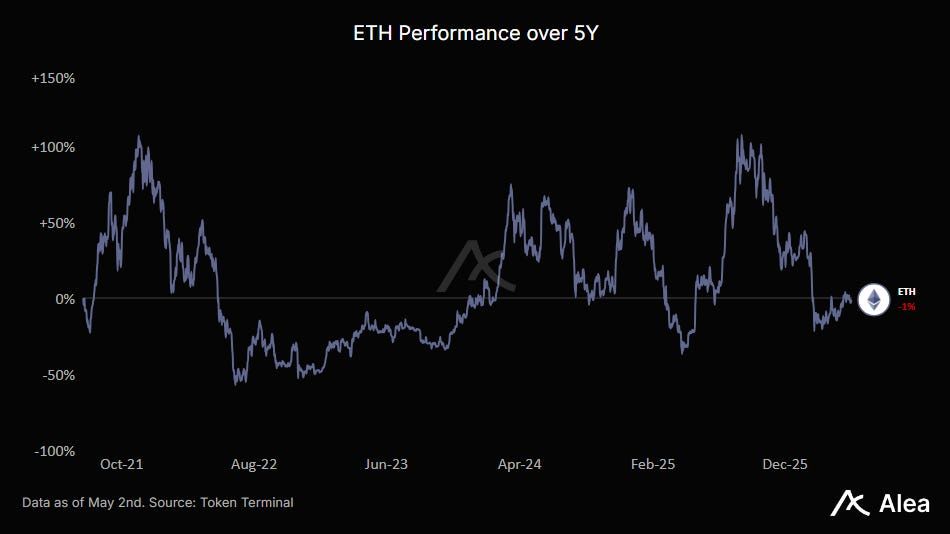
ETH nos níveis de 2021 não é “barato”; são cinco anos de compradores marginais fracos.
A queima de ~$370M do PUMP compra confiança, mas também queima opcionalidade.
MORPHO tem escala e aparência institucional, mas ainda sem receita para holders.
AAVE permanece sistêmico, mas pausar recompras remove a oferta mecânica.
Macro: A Inflação Tem um Problema de Combustível
Após a terceira tentativa contra a vida de Trump, as esperanças de paz entre EUA e Irã desvaneceram depois que o Presidente cancelou a viagem dos enviados a Islamabad. Separadamente, Macron pressionou pela reabertura do Estreito de Ormuz após a TotalEnergies alertar que uma interrupção prolongada poderia criar graves escassez de energia, especialmente na Ásia. Cerca de 20% dos envios globais de petróleo e gás transitam por Ormuz. Gasolina nos EUA a $4,18 é uma manchete de imposto ao consumidor que já está minando os lares e repricing o espaço do Fed para cortes.

Petróleo >$100 enquanto as ações se mantêm firmes. Isso levanta a questão: por que as ações ainda estão próximas das máximas enquanto o WTI volta acima de $100 e a guerra no Irã mantém o risco de energia alto. A resposta é concentração. Mega-caps ligadas à IA estão carregando o mercado enquanto a inflação de combustível atinge os consumidores. Esse é um ambiente que pode ignorar o petróleo por algumas sessões quando o índice está tão concentrado no topo, embora isso provavelmente não seja o caso uma vez que margens, gastos das famílias e opcionalidade do Fed comecem a se mover contra ele.

O Fed decidiu manter as taxas inalteradas após a reunião do FOMC desta semana, mantendo as taxas em 3,50%–3,75% pela terceira reunião consecutiva. Os preços ainda estão “elevados”, e o conflito no Oriente Médio adiciona incerteza. Cortes não são mais o caso base. Até mesmo um pequeno risco de alta é algo a considerar.
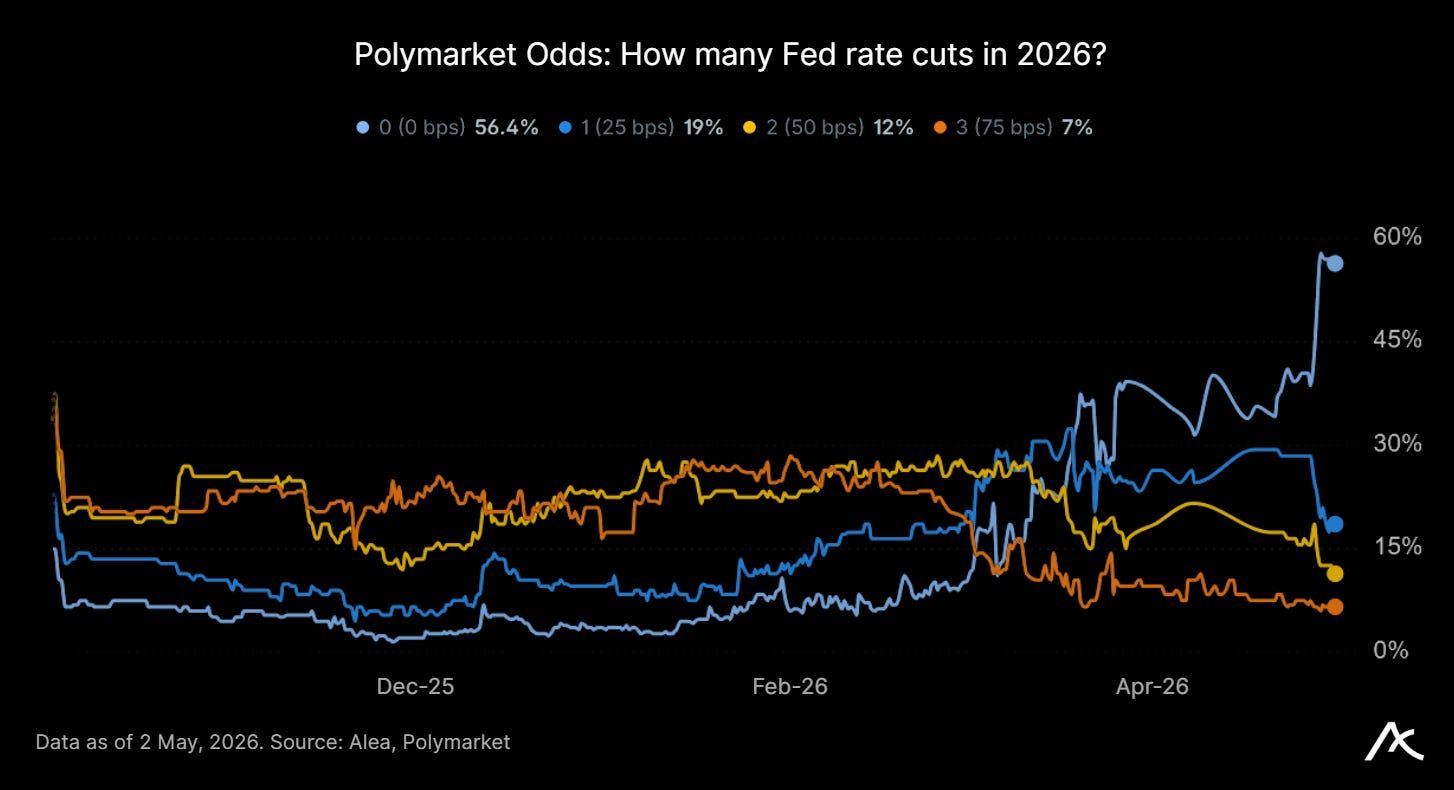
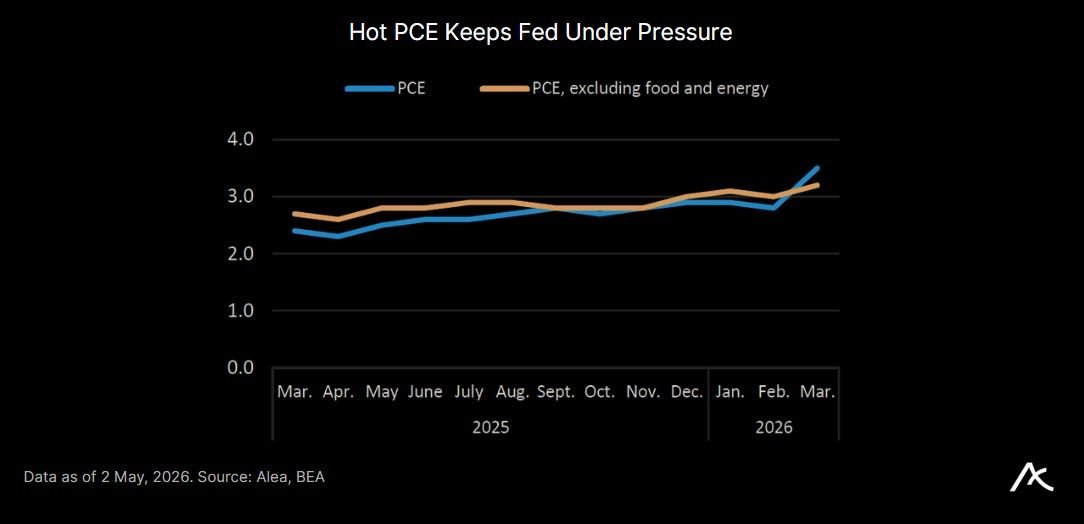
O PCE de março acelerou para +0,7% m/m e +3,5% a/a, com o core ainda em +3,2% a/a; gastos reais subiram apenas +0,2% enquanto a renda disponível real caiu -0,1%. Isso não é colapso de demanda enquanto o PIB do T1 a +2,0% anualizado mantém as aparências de recessão afastadas, embora o índice de preços PCE do PIB a +4,5% e o core PCE a +4,3% anualizado tornem o trabalho do Fed mais difícil.
Crypto: Fossos, Margens, Queimas
O estresse da semana passada deixou os alocadores onchain se perguntando se os rendimentos DeFi realmente valem o risco que carregam. Também deixou construtores e pesquisadores fazendo perguntas sobre qual deve ser a taxa de retorno “justa” onchain, e se há algo a ser feito para permanecer competitivo contra a taxa sem risco do TradFi.
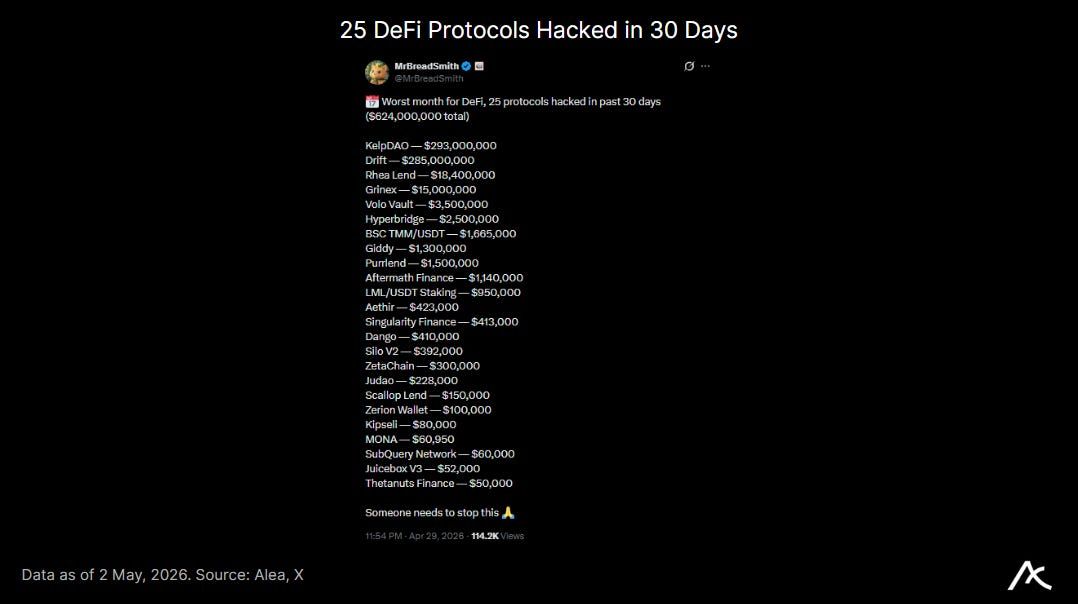
No crypto, as taxas de empréstimo sozinhas representam uma taxa base + risco técnico + risco de liquidez + riscos de cauda de governança + incerteza de recuperação de perdas. É isso que a dura realidade de hoje reflete, com muitas fontes de rendimento DeFi blue-chip sentadas abaixo do que o capital pode ganhar em fundos de mercado monetário, enquanto pedem aos usuários para absorver risco de contrato inteligente, risco de oráculo, risco de ponte, risco de liquidação e risco de governança.
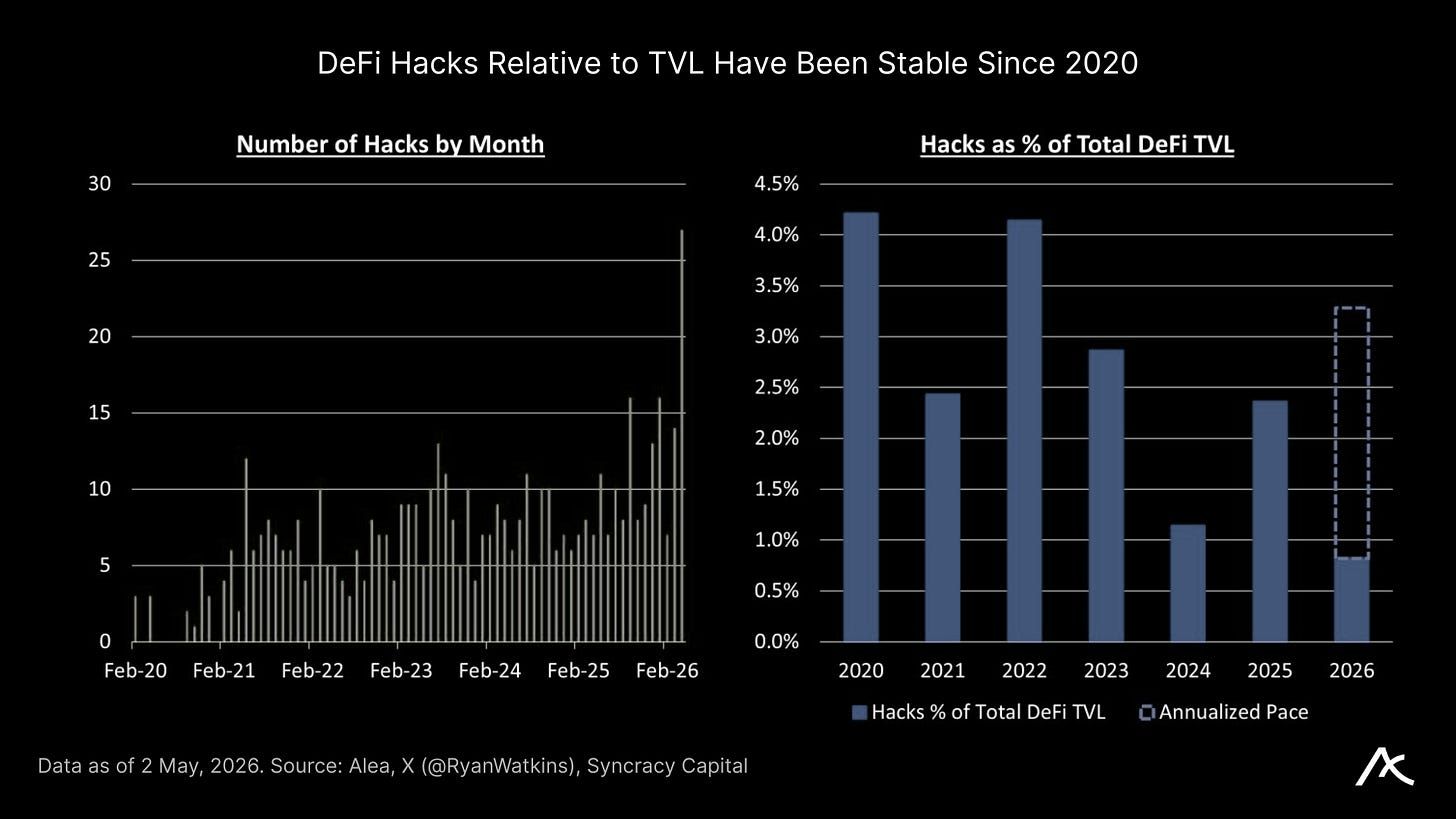
No ritmo anualizado atual, 2026 está a caminho de atingir uma máxima multianual em perdas por hacks como porcentagem do TVL DeFi, enquanto também estabelece uma nova máxima mensal no número de hacks em abril-26.
A maioria das mesas está circulando o mesmo problema: o crypto ainda pode atrair capital quando a roda d’água pertence a um punhado de protocolos com escala e distribuição? Isso cria um novo problema: o que os vencedores devem fazer com o caixa? Como é o acúmulo de valor para protocolos bem-sucedidos como Morpho que ainda não ativaram o switch de taxas?
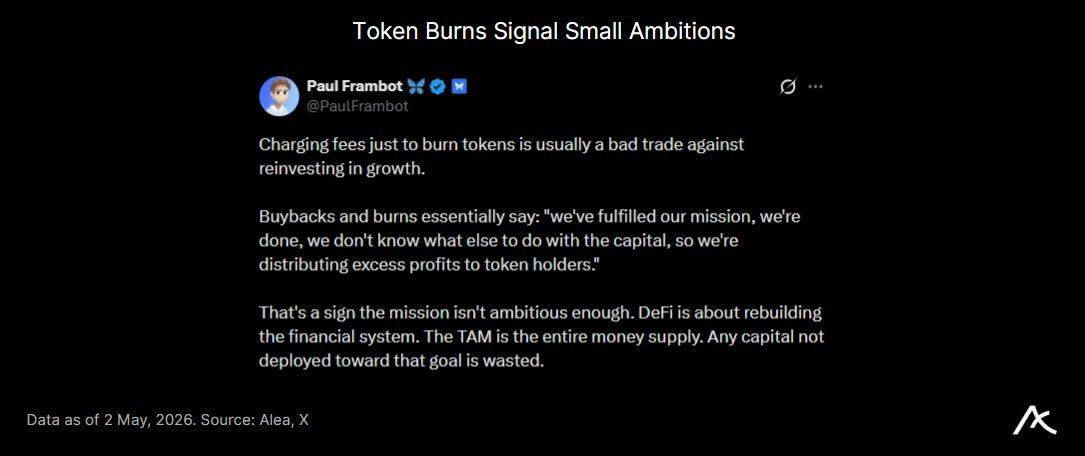
Tornou-se aparente que, até certo ponto, o mercado tem tratado “acúmulo de valor” como um feitiço mágico. Na realidade, uma recompra é tão boa quanto o negócio que a financia e o custo de oportunidade que ela abre mão. Protocolos maduros podem retornar mais caixa, enquanto protocolos em estágios iniciais de crescimento seriam melhores em mirar aquisição de usuários, integrações e resiliência para garantir longevidade.
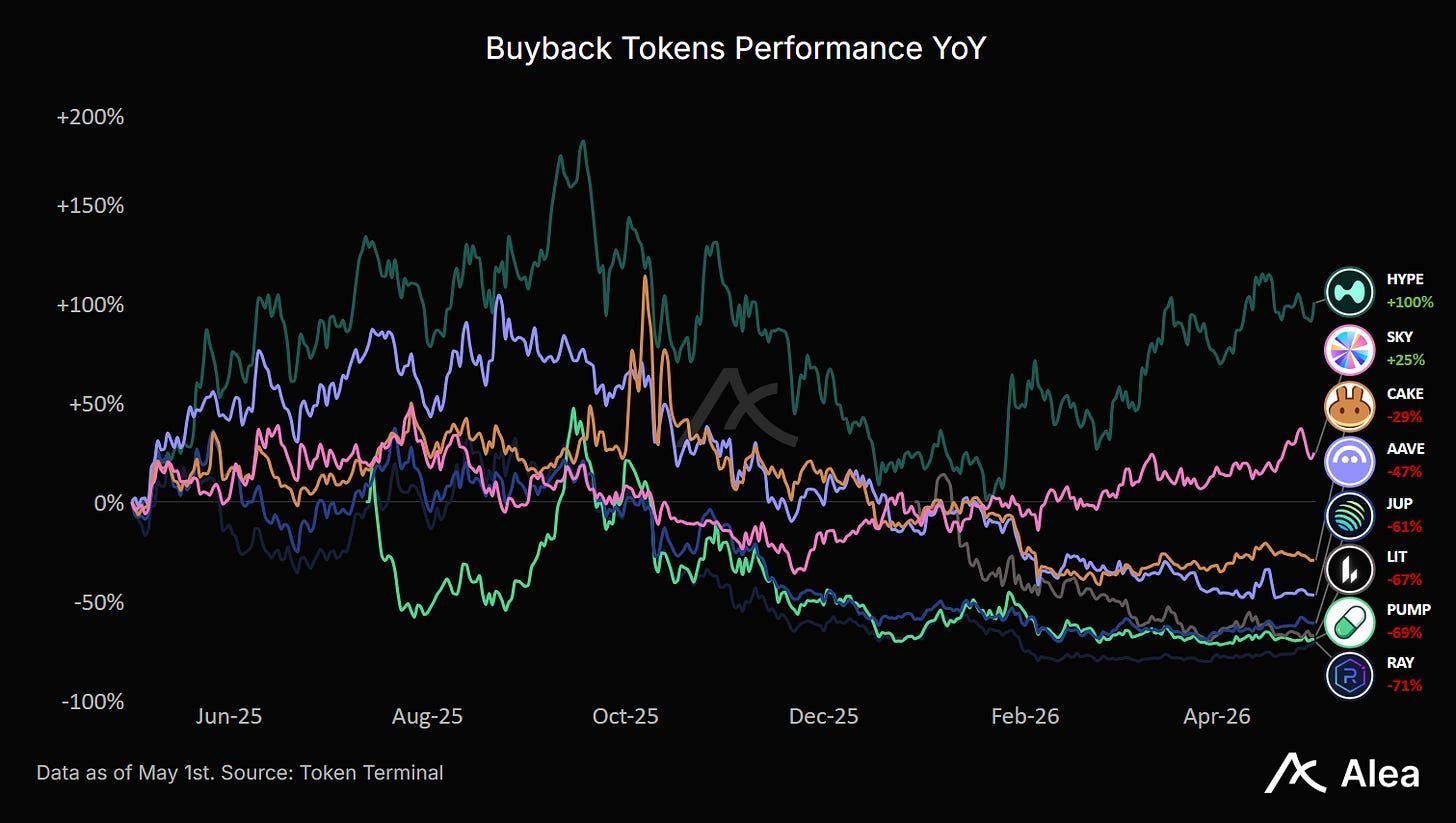
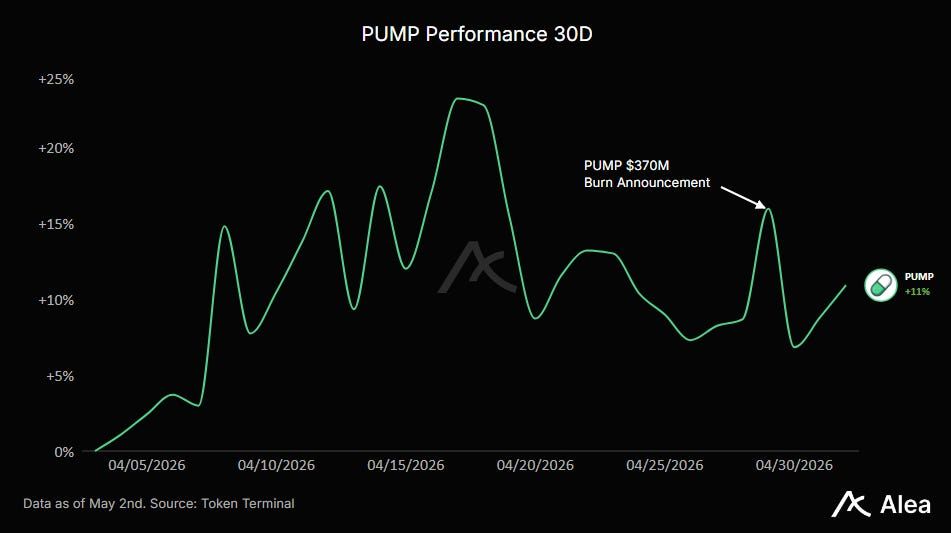
Esta semana Pump.fun queimou todos os PUMP recomprados anteriormente: ~$370M de compras, ~36% do suprimento circulante. Pump gastou caixa para comprar PUMP, então queimou o ativo em vez de mantê-lo como estoque de tesouraria. Economicamente, a queima remove ambiguidade, ou seja, sem venda futura pendente. A verdadeira questão é custo de oportunidade. Recompras não salvam negócios fracos. Se algo, elas os expõem. Apenas receita durável com retorno disciplinado de capital é o mais próximo que o crypto tem de uma história real de patrimônio.
Queimar tokens não cria usuários, não cria distribuição, não cria fosso de produto e não cria nova categoria por si só. Na prática, uma queima só importa se o negócio por baixo puder continuar financiando a queima. É aqui que a comparação com Morpho é útil. Morpho tem a história institucional, melhores aparências de “finanças reais” e escala significativa de empréstimos, mas ainda $0 de receita para holders apesar de ~$3,85B em empréstimos ativos. Para Morpho, manter o switch de taxas desligado pode ser racional se a prioridade for integrações, competitividade de taxas e confiança institucional. Para Pump, nenhuma recompra seria um sinal vermelho neste ponto.
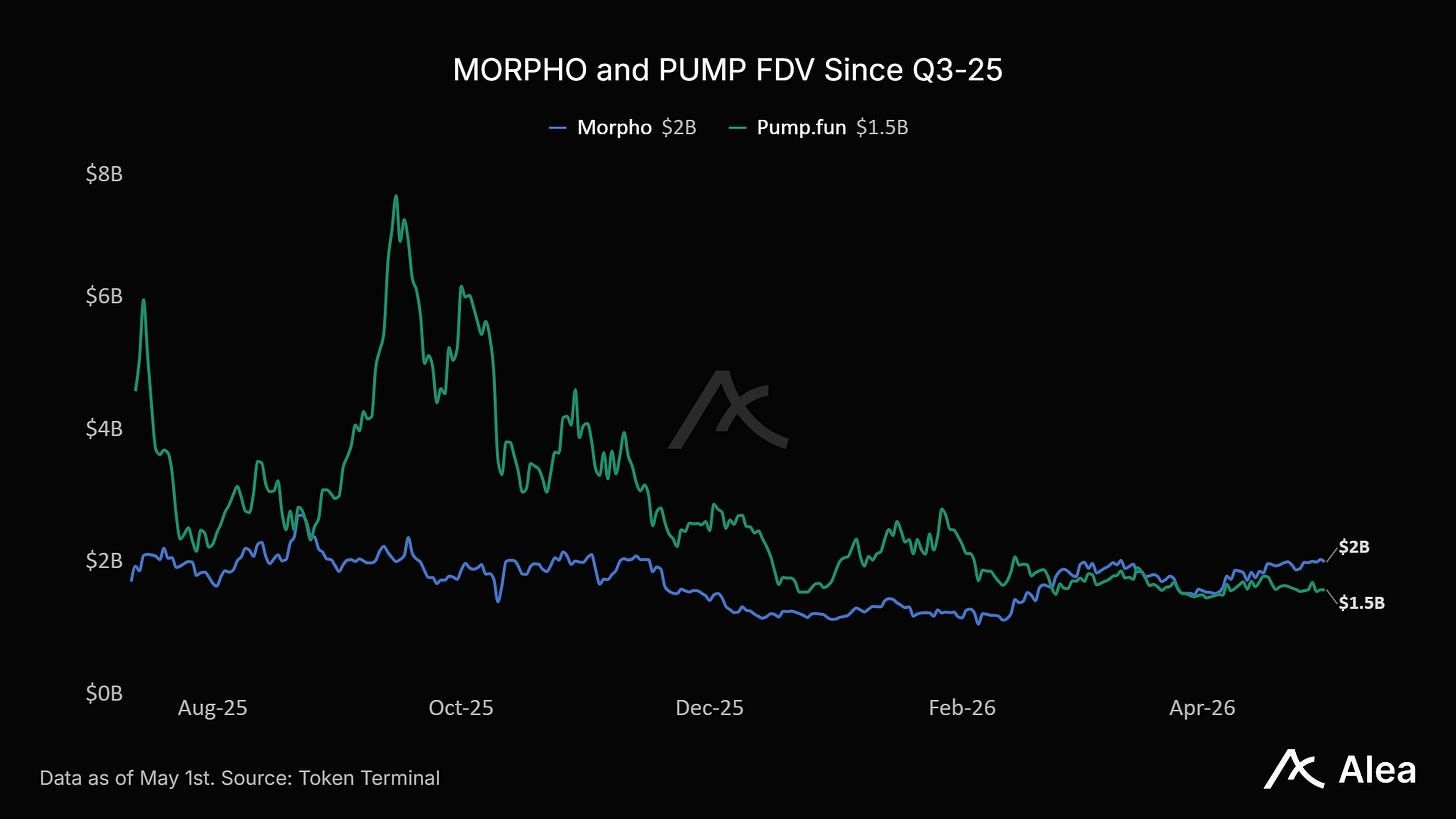
Pump não está necessariamente destruindo capital, mas está matando opcionalidade. Queimar tokens recomprados significa que esses tokens não podem mais ser reutilizados para incentivos, aquisições, gerenciamento de tesouraria ou market-making. Isso é um custo. Em troca, Pump comprou confiança. Agora o mercado tem que mostrar reciprocidade. Esse é o modelo que protocolos maduros devem estudar. Não é preto ou branco: “queime tudo” ou “nunca retorne caixa”. A resposta certa é alocação de capital dependente de estágio: protocolos iniciais devem comprar usuários, integrações, resiliência e distribuição; máquinas de caixa maduras devem retornar capital quando o reinvestimento marginal não supera mais a redução do float.
IA: A Conta de Computação Chega
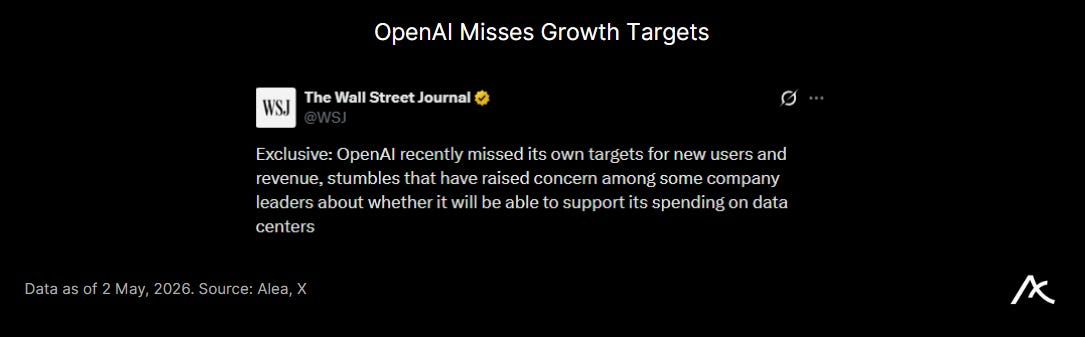
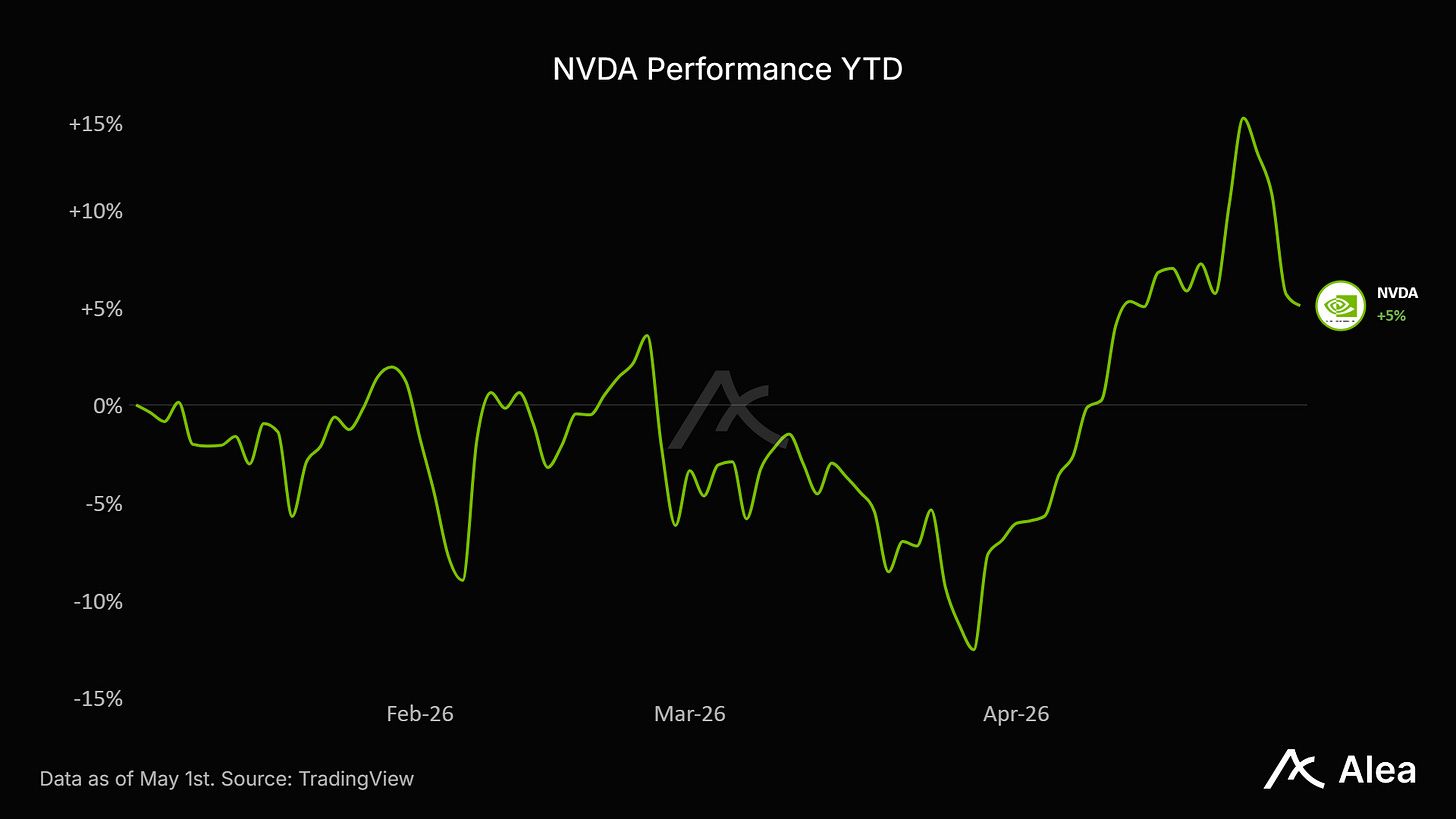
A Nvidia atingiu máximas históricas acima de ~US$ 5,26T em valor de mercado enquanto o Wall Street Journal decidiu agitar as águas com um relatório alegando que a OpenAI não cumpriu metas internas de receita e crescimento de usuários, incluindo a meta de alcançar 1B de usuários semanais do ChatGPT. A OpenAI reagiu com força, com Sam Altman e seu CFO dizendo que estão “totalmente alinhados” em comprar o máximo possível de computação.
O playbook da OpenAI é bem conhecido entre os proponentes da bolha de IA: captar capital, comprar GPUs, alugar capacidade, escalar usuários, repetir. O WSJ foi direto ao problema raiz: a conversão paga e a receita empresarial podem compor rápido o suficiente para financiar a computação e os investimentos já comprometidos?
Os próprios números da OpenAI e o traction mais recente do Codex ainda argumentam que o produto não é fraco. Em fevereiro, a empresa disse que o ChatGPT tinha mais de 900M de usuários ativos semanais, mais de 50M de assinantes consumidores e mais de 9M de usuários empresariais pagantes; também anunciou US$ 110B em novo investimento a uma valuation pré-dinheiro de US$ 730B, incluindo US$ 30B da Nvidia e US$ 50B da Amazon.
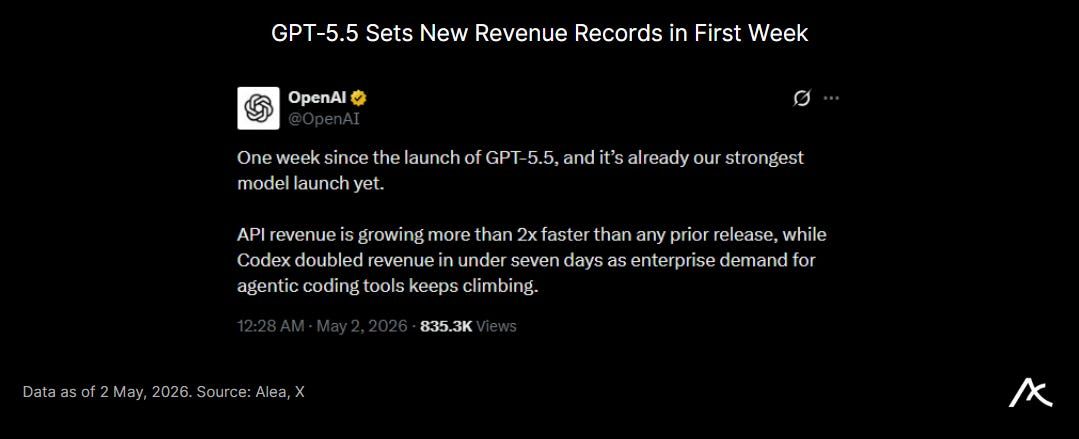
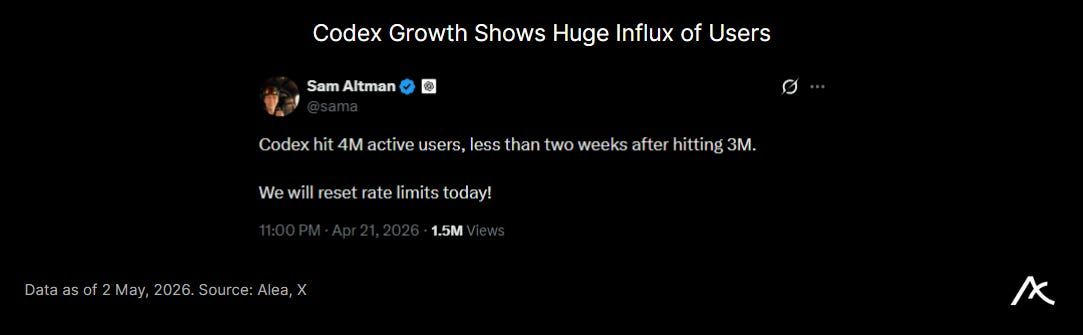
Não atingir 1B de usuários semanais pode muito bem ser uma questão de timing, considerando que o Codex só começou a decolar recentemente.
Radar de Sinais
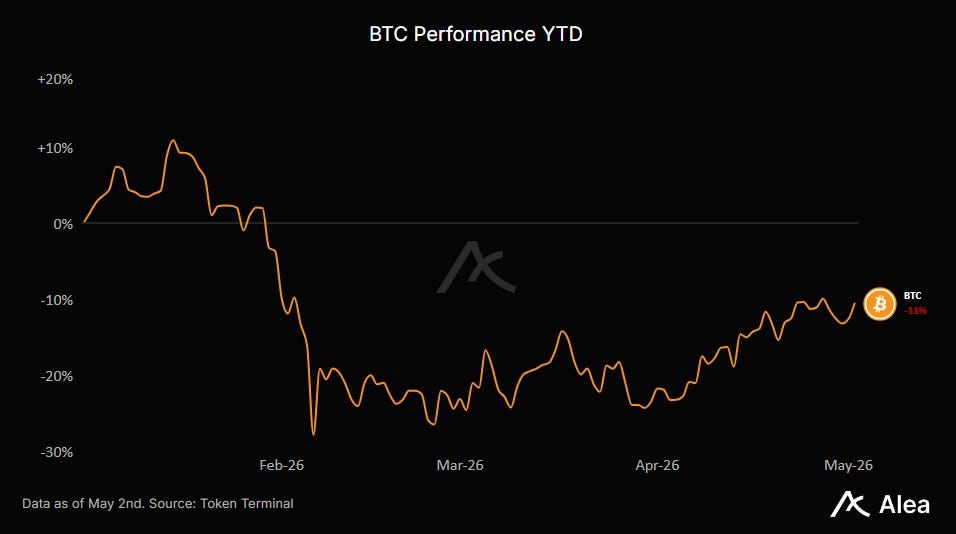
BTC — Negociando ao redor de US$ 76k, com dominância BTC perto de 58%. A estrutura de mercado está cansada, mas não morta. O problema são os fluxos: ETFs spot BTC dos EUA registraram saídas líquidas de cerca de US$ 138M em 29 de abril, estendendo uma sequência de três dias de saídas. Fica atrativo se o BTC recuperar US$ 78k–US$ 80k com fluxos de ETF virando positivos, mas abaixo de US$ 72k–US$ 73k, o mercado está dizendo que a oferta no dip acabou.
ETH — Cinco anos desde o bull market de 2021, mesmo preço. Cinco anos de staking, scale-out L2, restaking, stablecoins, RWAs e rails institucionais, e spot ainda round-tripped para a mesma zona. Isso não é “barato” por si só; é um veredicto sobre oferta, fadiga narrativa e compradores marginais fracos.
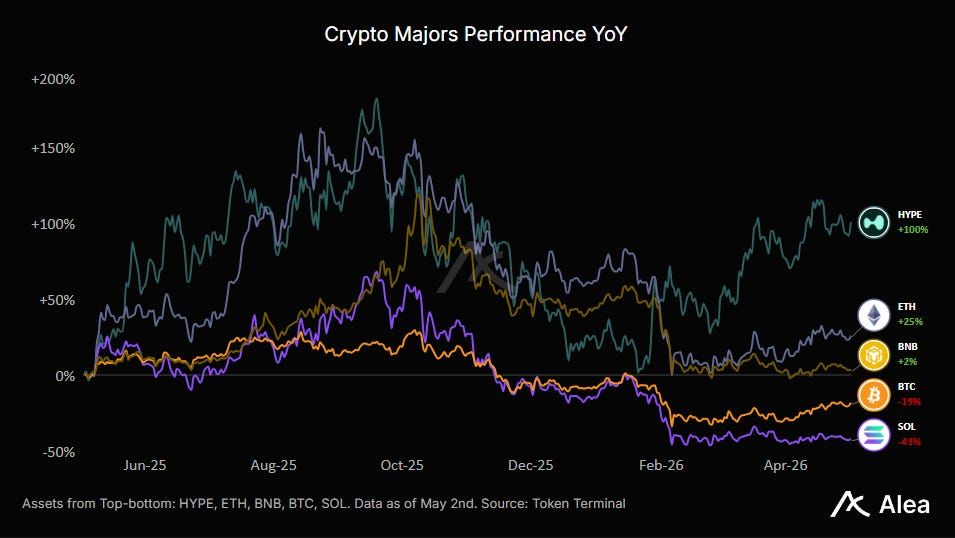
SOL — Ao redor de US$ 83, preso na faixa de US$ 82–US$ 88 e ainda bem abaixo do pico do ciclo anterior. O catalisador de curto prazo é o Solana Accelerate USA em 5 de maio de 2026, com pagamentos, DeFi, tokenização e infraestrutura de IA na agenda.
BNB — Mantendo uma estrutura mais sólida que a maioria dos majors, mas falhando em recuperar a área de US$ 640. O 35º burn trimestral em 15 de abril removeu cerca de 1,57M BNB, aproximadamente US$ 1B, e o upgrade Osaka/Mendel em 28 de abril adicionou melhorias em execução e limite de gas. Isso suporta o ativo, mas não força uma oferta a menos que o preço confirme. Compre força acima de US$ 640; stop abaixo de US$ 600.
HYPE — Permanece o benchmark de alocação de receita em crypto líquida. O preço caiu na semana, mas ainda é um dos poucos large caps com receita real e acúmulo visível no nível do token. O stack de catalisadores é na verdade bem pesado, incluindo mercados de previsão com HIP-4 enquanto o HIP-3 continua expandindo a superfície de perps permissionless em equities e commodities.
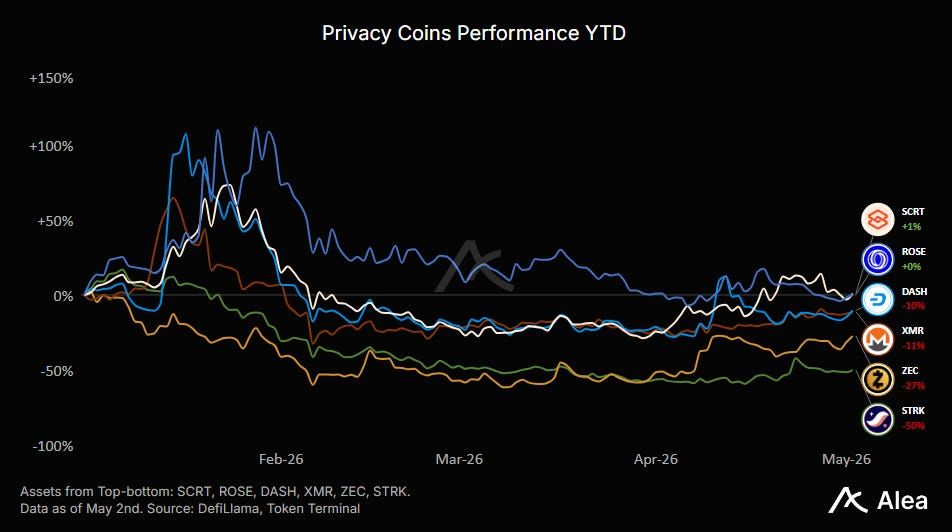
ZEC — O acesso Robinhood expandiu a disponibilidade retail, e o THORChain começou a implementar suporte nativo a swaps ZEC. Isso permanece o líder em privacidade, não vale diluir com múltiplos nomes beta ilíquidos.
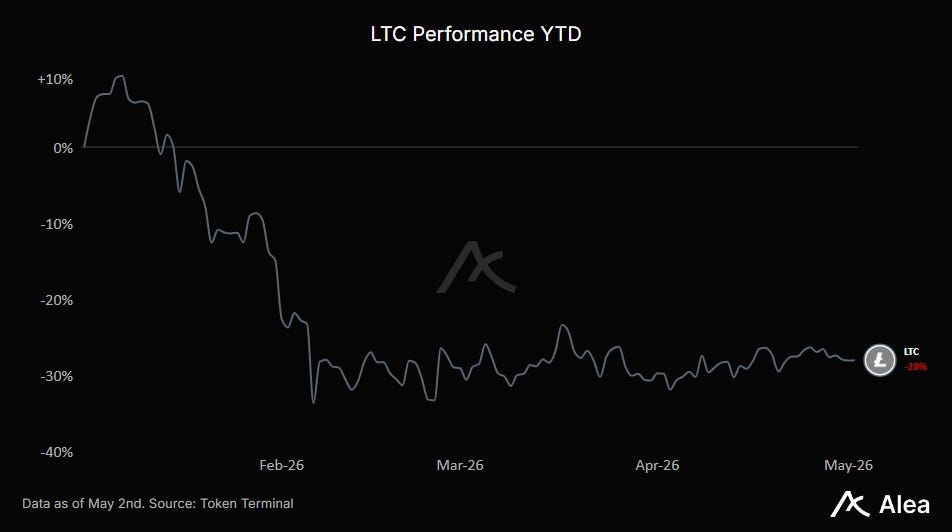
LTC — No último domingo, a chain sofreu disrupção ligada a transações MWEB inválidas e nodes de mineração não atualizados. Isso causou um reorg de 13 blocos, reverteu transações inválidas, disruptou major mining pools e inicialmente pareceu a alguns observadores um ataque de 51%. A equipe do Litecoin confirmou o zero day, mas disse que transações válidas não foram afetadas, o bug foi corrigido e a rede estava operando normalmente às 4:22 p.m. ET. A sequência de 13 blocos levou mais de 3 horas, versus cerca de 32 minutos no timing normal. NEAR Intents inicialmente flagged cerca de US$ 600k de exposição, embora perdas liquidadas possam ser menores.
AAVE — Após governance, o balance-sheet foi testado. Aave tem receita, marca, sistemas de risco e confiança de lenders, mas as coisas estão se movendo rápido e ninguém está isento de risco de protocolo hoje em dia. Além do DeFi Recovery Fund bailout coordenado visando US$ 200M, a Circle forneceu uma oferta de defesa, com Circle Ventures comprando AAVE dizendo “strong DeFi infrastructure does not build itself.” A mensagem parece engordar um peru que ainda está no menu do Thanksgiving, como se dinheiro sozinho pudesse resolver as causas raiz subjacentes dos problemas de segurança do DeFi. Dito isso, a leitura do mercado é que Aave é sistêmico demais para deixar balançar.
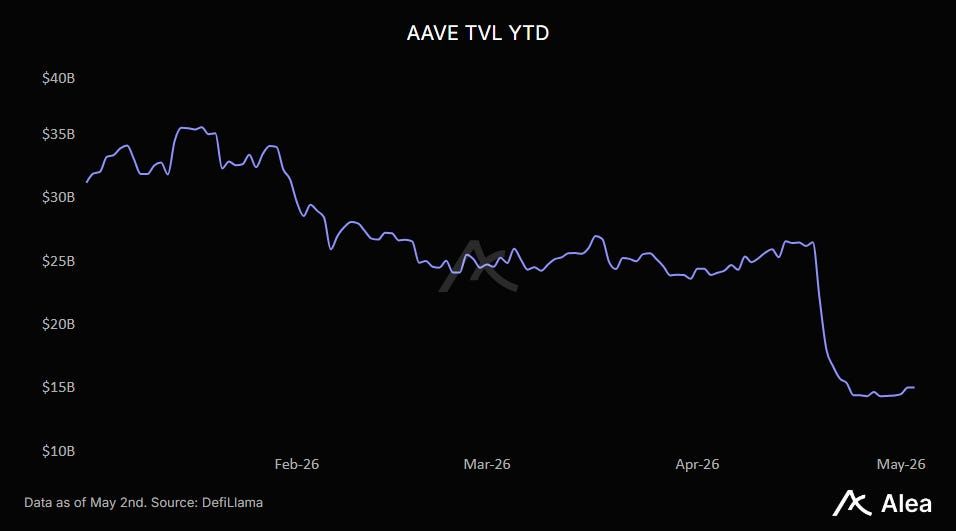
AAVE também está pausando seu programa de buyback, que é a parte desconfortável agora que a recuperação rsETH precisa de flexibilidade no treasury. Buybacks foram pausados efetivos em 19 de abr e permanecerão pausados até a situação rsETH se resolver. Essa decisão remove a oferta mecânica exata que mantinha holders felizes e atraía compradores marginais procurando prova de receita. AAVE ainda é líder, mas o trade agora é governance/recuperação primeiro, múltiplo de buyback segundo.
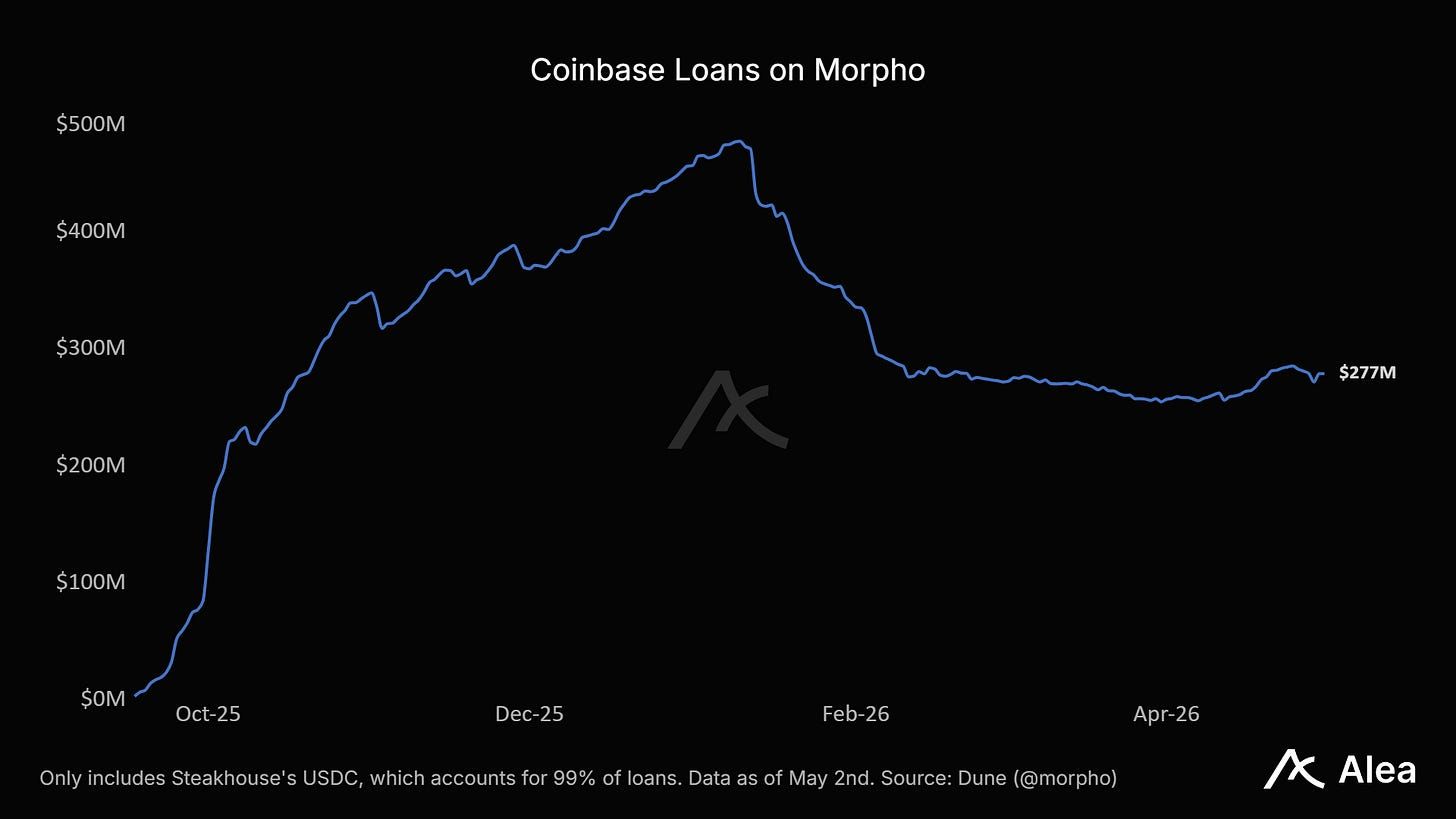
MORPHO — Enquanto Aave estava ocupado gerenciando a recuperação de ~160k+ ETH, Morpho continuou compostando silenciosamente com métricas de empréstimos Coinbase fazendo a maior parte da conversa. Esse foi o momento em que Morpho poderia ter dado voltas de vitória sobre mercados isolados versus risco pooled da Aave. Mas em vez de martelar essa linha, eles aproveitaram para mostrar como um protocolo imutável ainda pode crescer massivamente com um vencedor de distribuição. Coinbase já originou mais de US$ 2,17B USDC através do produto de empréstimo powered by Morpho e expandiu o produto para o UK, convertendo crédito DeFi em algo que um usuário normal entende: borrow USDC against crypto.
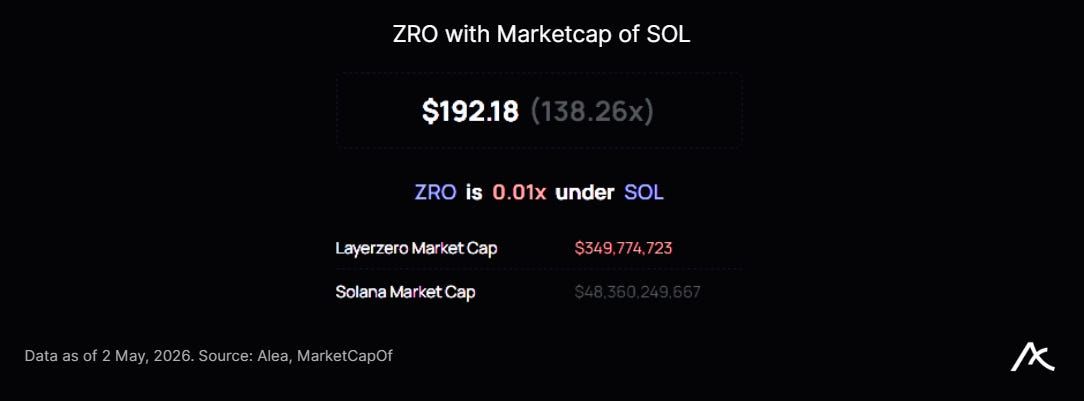
ZRO — Pendente o lançamento mainnet do Zero, esperado para Q3, ZRO permanece o índice de confiança para o futuro crosschain do crypto. Alguns dizem que eles priorizarão competir contra top L1s como Solana enquanto a visão crosschain vai para o banco de trás. No entanto, o cenário atual não é algo que pode ser facilmente ignorado.
PUMP — Contraponto ao Hyperliquid, onde as taxas estão diretamente ligadas aos valores de recompra, a Pump gastou pesadamente em recompras, mas o token ainda luta enquanto o mercado questiona sua durabilidade. Recompras não podem salvar um negócio se usuários, receita ou escopo do produto decaírem. Esta semana, eles lançaram uma resposta: queimando todos os tokens recomprados (~36% do suprimento circulante), ou ~US$ 370 milhões em compras. Eles justificam esse ato de destruição de capital sob o argumento de “ganhar confiança com nossa comunidade”. O modelo anterior de 100% da receita em recompras agora é substituído por um programa de recompra e queima de 50% da receita por um ano. Os outros 50% ficam dentro do negócio para operações, contratações, marketing, aquisições e novos produtos. A Pump agora negocia em torno de 2.3x market-cap / receita anualizada ou 5.5x FDV / receita anualizada. Uma política de recompra de 50% da receita implica aproximadamente 22% de rendimento anualizado de recompra no market cap e 9% no FDV, antes de decaimento de receita, impacto de preço, desbloqueios ou risco de execução.
WLD — O julgamento Musk-Altman abriu em Oakland em 28 de abril após a seleção do júri em 27 de abril, com Musk desafiando a mudança da OpenAI de missão sem fins lucrativos para estrutura em busca de lucro.
TRUMP — Volatilidade para iniciar a semana com um atirador atacando o perímetro de segurança fora do Jantar dos Correspondentes da Casa Branca no Washington Hilton. Trump foi evacuado ileso; o suspeito foi detido; um agente do Serviço Secreto foi atingido, mas protegido pela armadura corporal. Isso veio logo após o almoço crypto Trump de 25 de abril em Mar-a-Lago para os principais holders de memecoin TRUMP.
BABY — A Babylon alterou seu cronograma de lockup: o grande desbloqueio de 10 de abril foi removido, e o primeiro desbloqueio agora começa em 10 de maio, liberado mensalmente a 1/36 até abril de 2029.
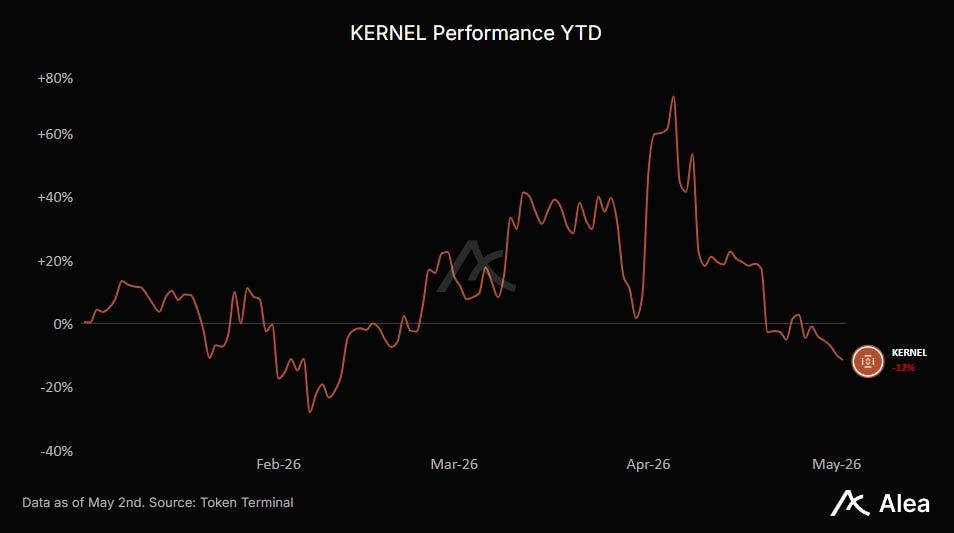
KERNEL — De risco de contágio aberto para uma operação de recuperação. A DeFi United agora é o backstop, com linhas principais da Arbitrum, Consensys/Joe Lubin, Mantle, Aave DAO, Stani, EtherFi, Lido, Kelp e outros. O plano é converter ETH comprometido em rsETH em tranches, enviá-lo de volta para o lockbox afetado, restaurar o backing, depois desfazer posições de empréstimo ligadas ao atacante em uma sequência controlada. Para o KERNEL, isso é material para alívio de compra, mas não necessariamente luz verde. A execução remove o risco existencial e pode reavaliar o token de “falha de protocolo” para “resgate coordenado DeFi”; atrasos em votos de governança, acordos legais, reabertura da ponte ou sequenciamento de liquidações mantêm o overhang vivo.
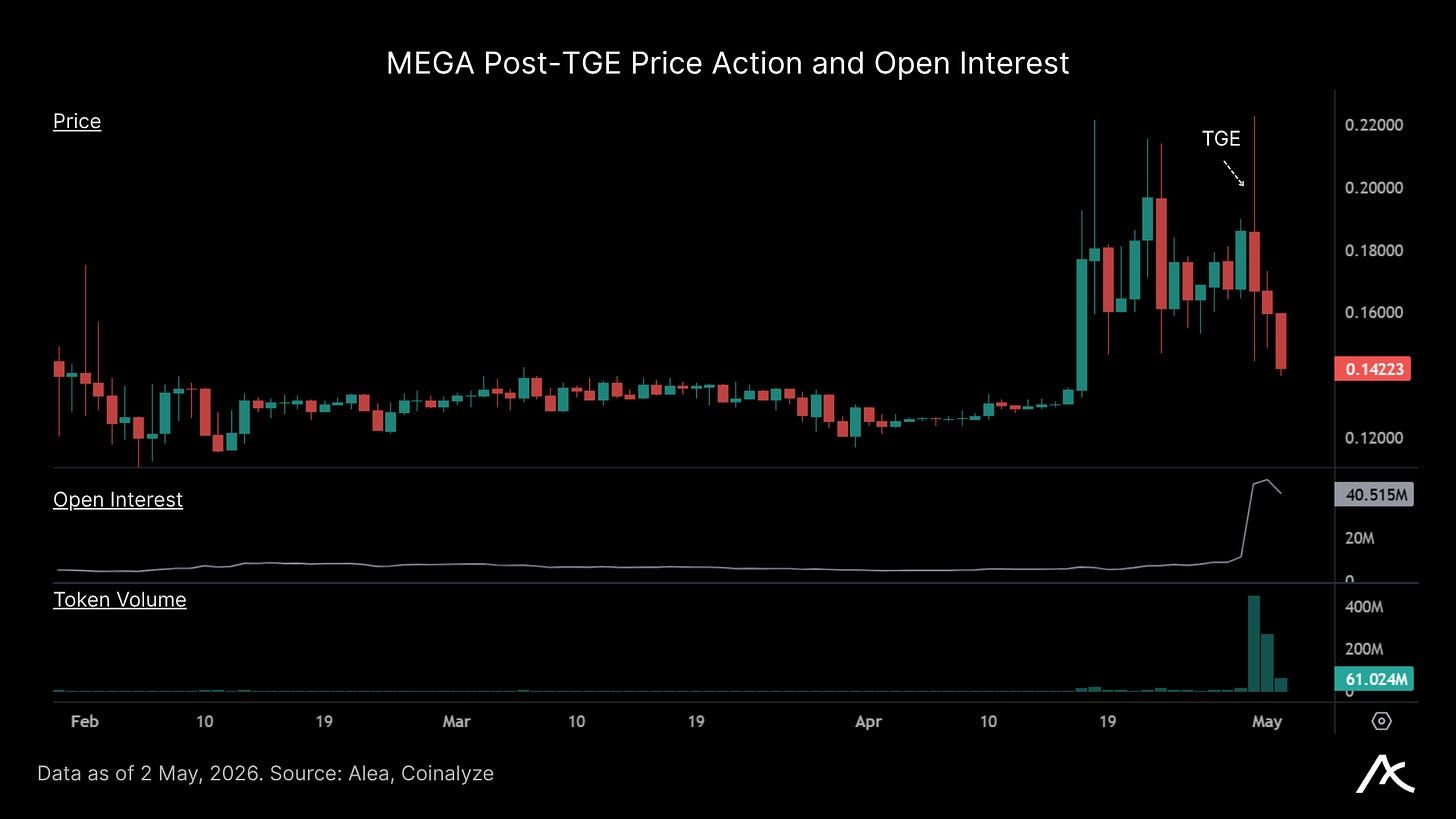
MEGA — O TGE foi ao vivo em 30 de abril após a MegaETH atingir o KPI de 10/10 apps MegaMafia em 23 de abril. Para recapitular, a tese é um ambiente de execução Ethereum em tempo real (blocos sub-10ms, 100k+ TPS, settlement Ethereum) com um modelo de token tentando combater a maldição de low-float/high-FDV: 53% recompensas KPI, recompensas de reserva USDm/Ethena usadas para recompras MEGA, e mercados planejados de proximidade/sequencer que monetizam latência em vez de taxar usuários por taxas mais altas. O que importa a seguir: suprimento USDm, TVL da ponte, profundidade Kumbaya/DEX, atividade de pontos Terminal e cadência de KPI de apps.
NVDA — Adicionando US$ 4,9T em market cap desde 2022, as ações da Nvidia celebraram uma nova máxima histórica de US$ 5,2T. Esse grau de concentração no índice apresenta tanto um problema de estrutura de mercado quanto de fluxos. Enquanto o capex de IA continuar aprovando o próximo teste, os índices de ações globais podem continuar subindo. A tendência é de alta, mas o índice está apoiado em um nome com menos margem para dúvida.
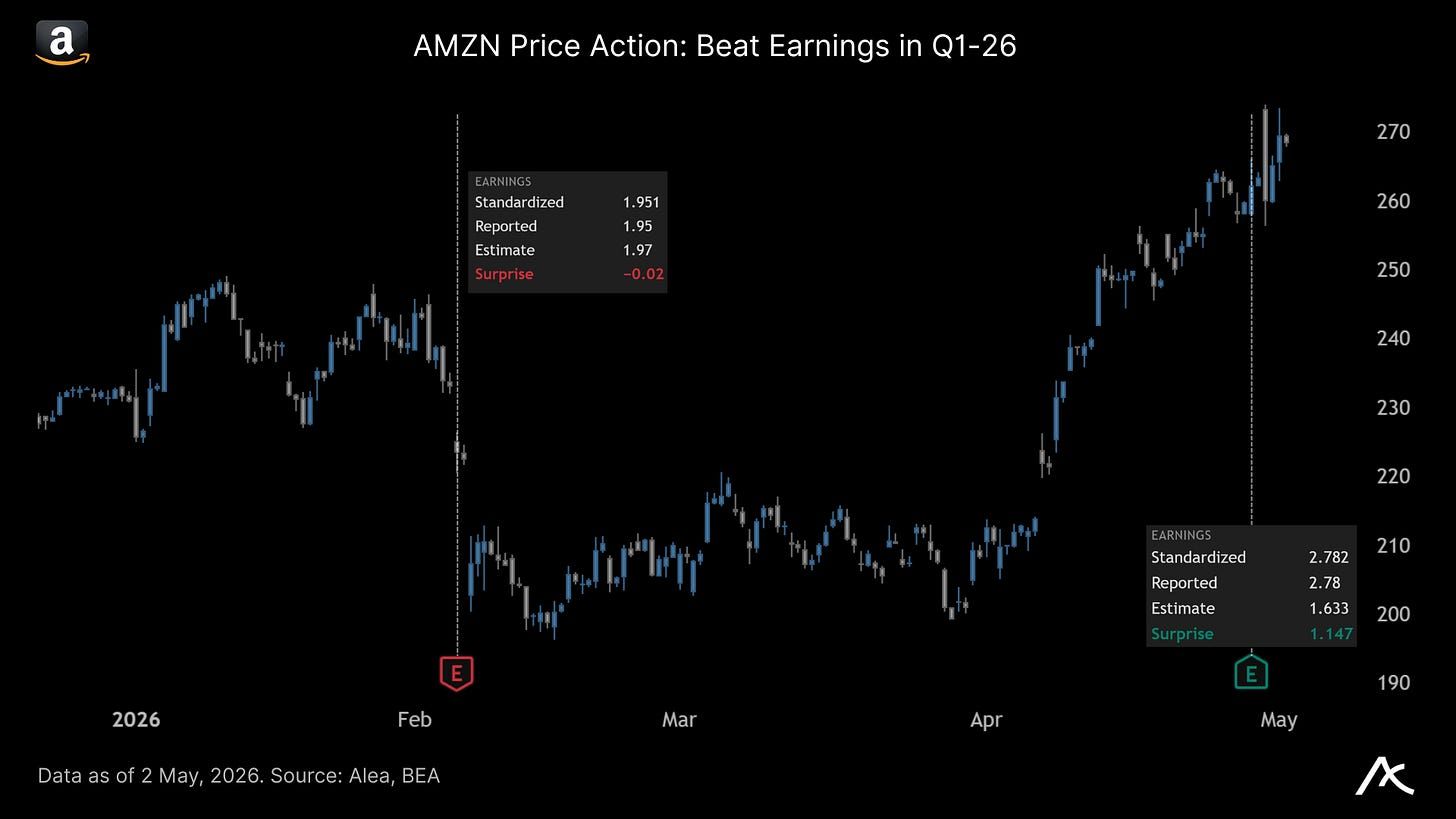
AMZN — AWS finalmente reacelerou: +28% para US$ 37,6B, maior crescimento em 15 trimestres, com vendas do Q2 guiadas para US$ 194–199B e ads ainda crescendo a +24%. O mercado gosta disso porque o gasto com IA tem receita associada, mas o defeito é que o FCF caiu para US$ 1,2B TTM e o EPS do Q1 incluiu um ganho de US$ 16,8B da Anthropic.
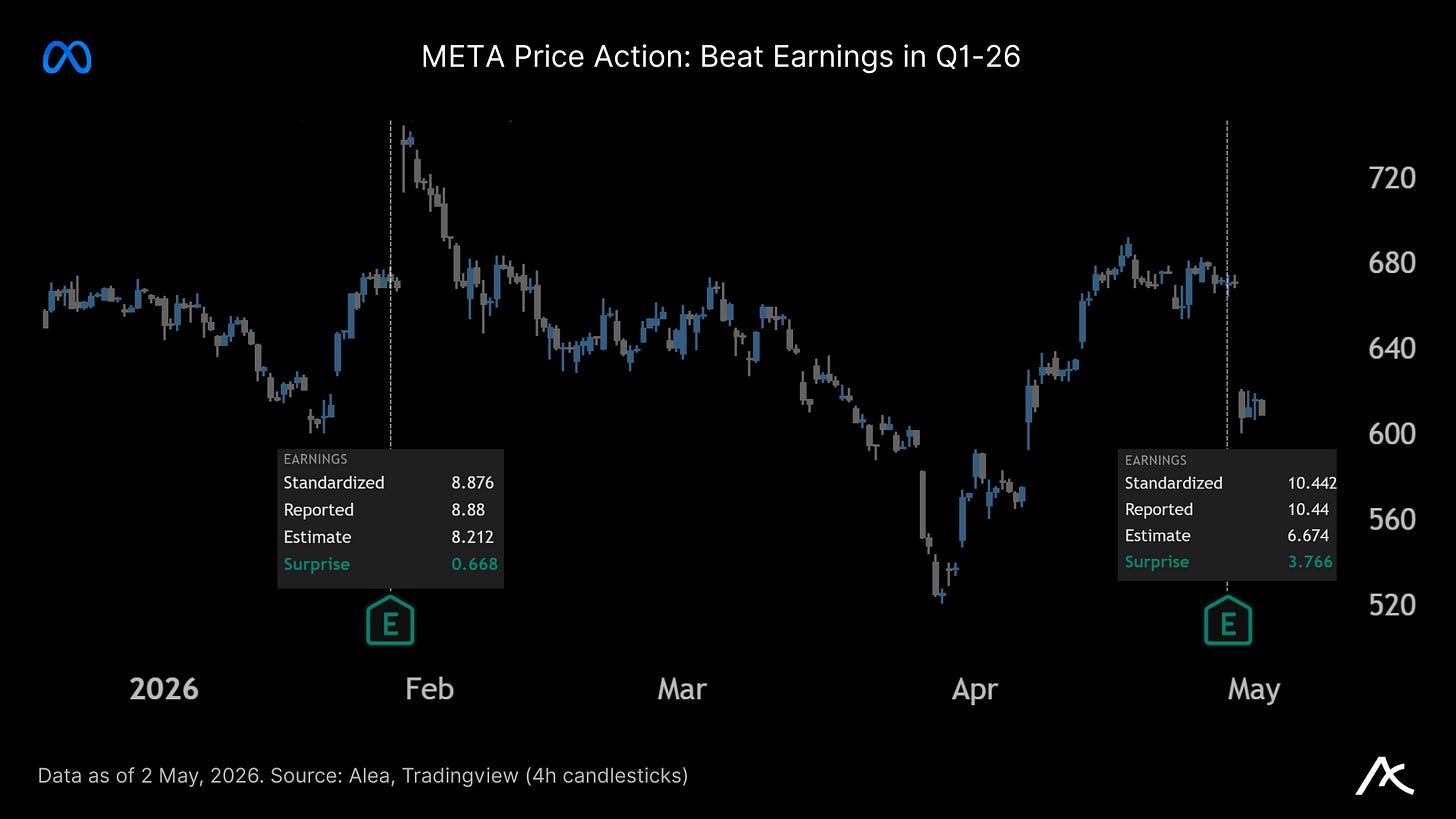
META — O mercado se recusou a comprar a narrativa apesar de um título forte. Receita +33% para US$ 56,31B, margem operacional mantida em 41%, impressões de ads +19%, precificação de ads +12%, mas o mercado viu o aumento de capex para US$ 125–145B, primeira queda trimestral no DAP, risco de litígio por segurança juvenil e um EPS ajudado por um benefício fiscal de US$ 8,03B. Isso foi interpretado como capex sem prova incremental suficiente. Na sessão de quinta-feira, a ação caiu >10%, apagando ~US$ 170B em market cap (maior queda diária desde outubro de 2025).
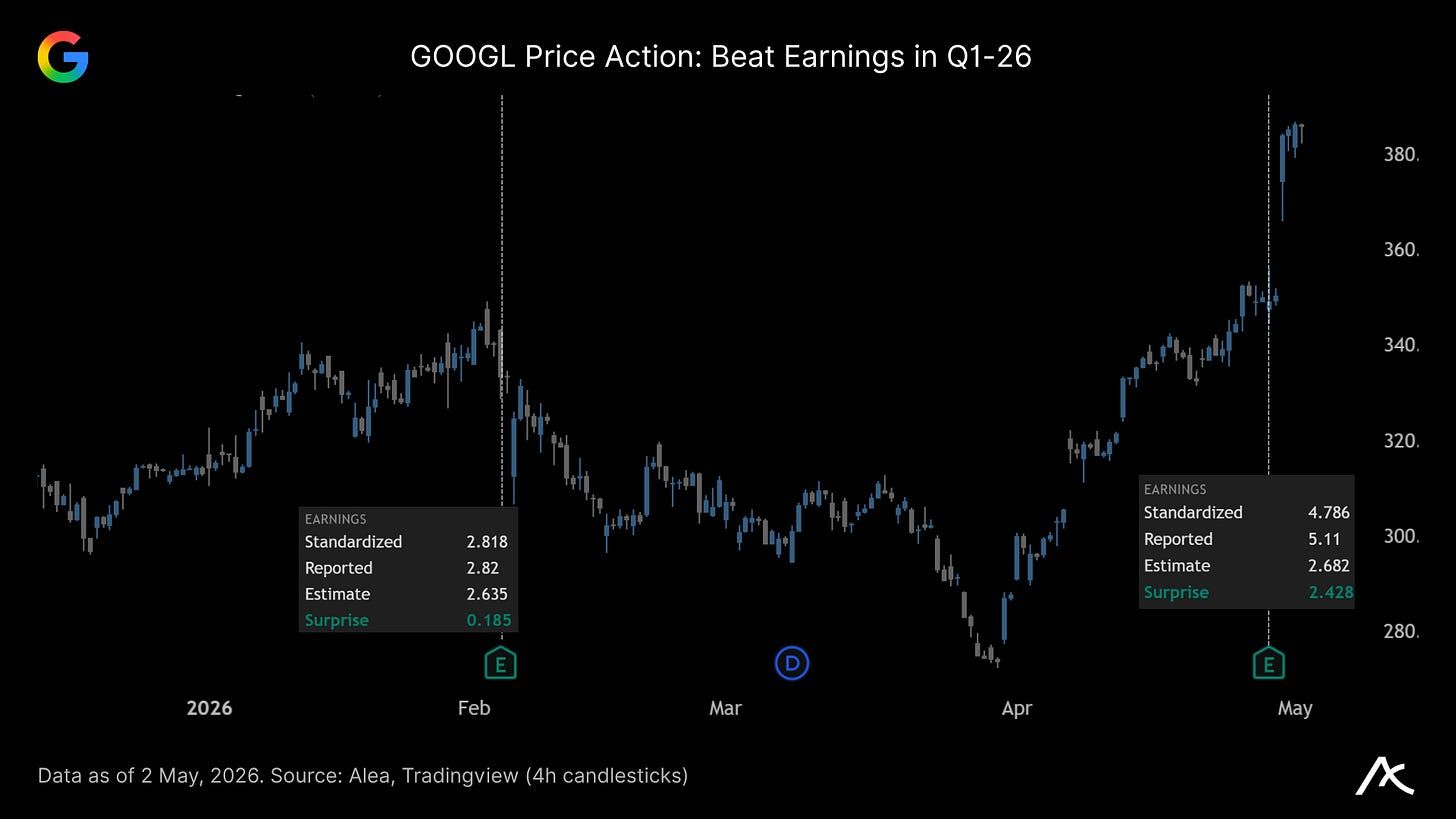
GOOGL — O Google mostrou monetização real no meio das conversas de “bolha de IA”. Receita +22% para US$ 109,9B, Cloud +63% para US$ 20,0B e margem operacional de 36,1%. O EPS foi inflado por ganhos de US$ 36,9B em equity-security e recompras foram zero. Ainda assim, suficiente para muitos justificarem segurar GOOGL como o vencedor atual de IA enquanto esperamos os IPOs da Anthropic e OpenAI.
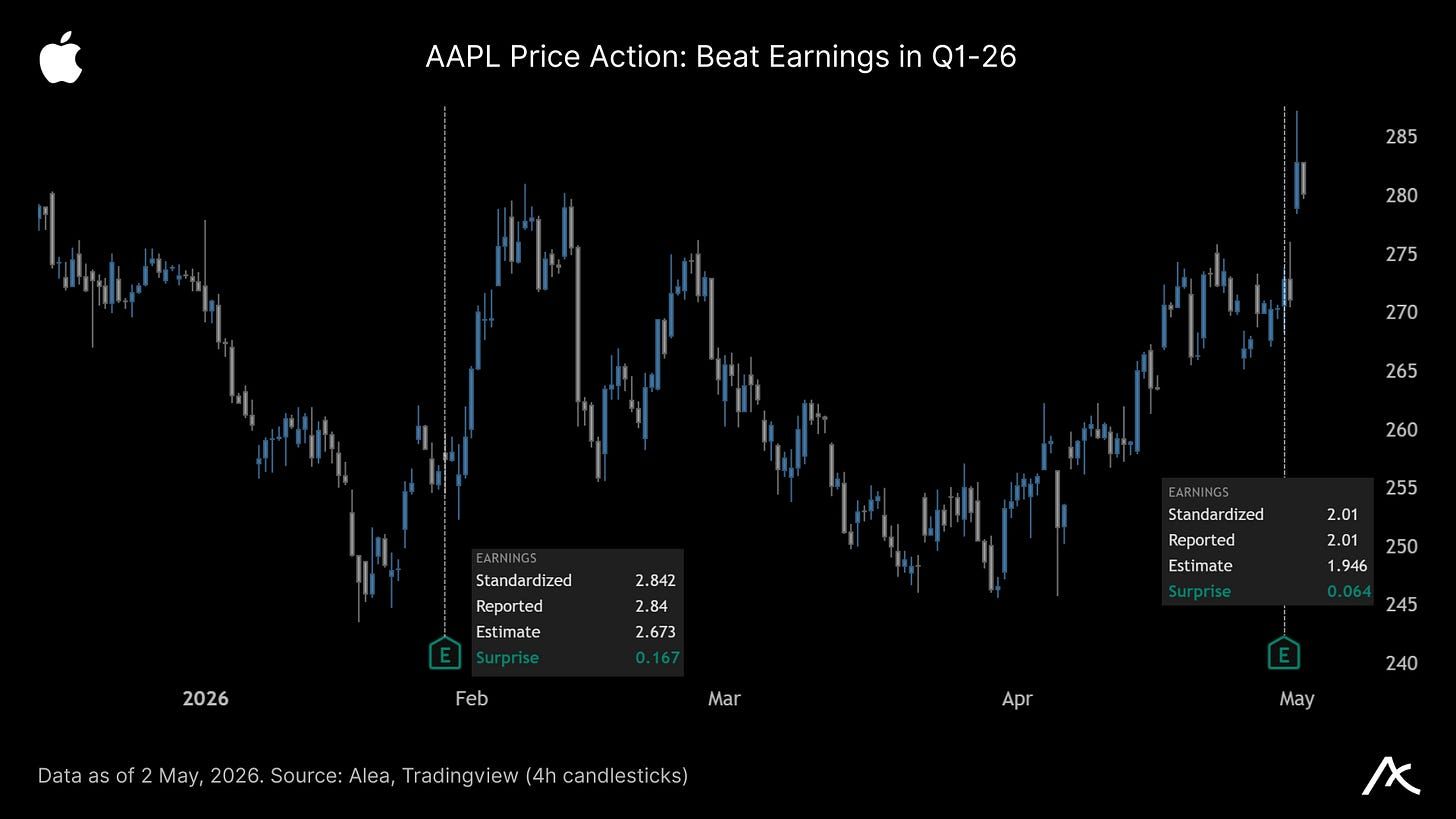
AAPL — Batida defensiva de mega-cap: receita fiscal Q2 de US$ 111,2B, +17% YoY; EPS US$ 2,01, +22%; fluxo de caixa operacional acima de US$ 28B; Services em nova máxima histórica; US$ 100B adicionados em recompra; dividendo +4% para US$ 0,27. O mercado ganha um ciclo iPhone 17, um piso de retorno de capital e uma narrativa de transição de CEO com John Ternus assumindo em 1º de setembro enquanto Cook vai para chairman executivo. O defeito é valuation e IA: AAPL negocia em torno de US$ 271, ~US$ 4,0T market cap, ~34x earnings. A WWDC agora está em foco de 8 a 12 de junho; investidores precisam ver progresso em Siri/IA, não outra volta de vitória em “services e recompras”.
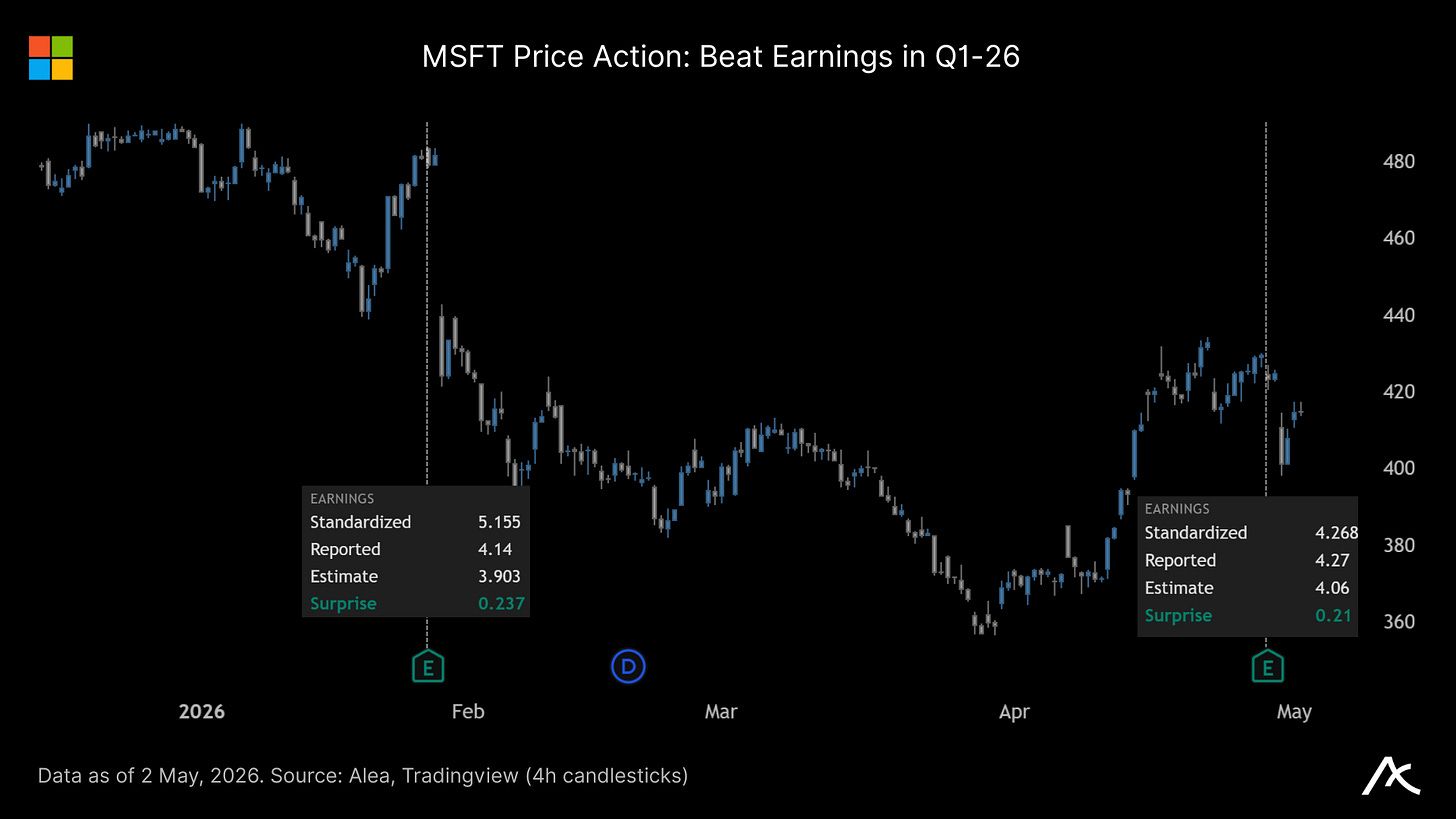
MSFT — A ação imprimiu uma vela de -5% na renovação de sua parceria com a OpenAI na segunda-feira. Em seguida, revelou números fortes nos resultados de quarta-feira, mas ainda teve uma reação confusa. Receita +18% para US$ 82,9B, EPS US$ 4,27, Azure +40%, run-rate de receita de IA de US$ 37B, mas o mercado não gostou de um plano de capex de US$ 190B para 2026 e o Cloud do Google +63% fez o Azure parecer menos dominante.
Sob o novo acordo, a Microsoft permanece como a principal parceira de nuvem, enquanto os produtos da OpenAI são lançados primeiro no Azure, onde o Azure pode suportá-los. Isso permite que a Microsoft mantenha os direitos de IP do modelo/produto da OpenAI até 2032. A mudança é na exclusividade: a licença agora é não exclusiva, a OpenAI pode oferecer produtos em qualquer nuvem, a Microsoft para de pagar compartilhamento de receita à OpenAI, e os pagamentos da OpenAI à Microsoft continuam até 2030 sob um limite. A MSFT portanto perde o prêmio de exclusividade, mas mantém a distribuição, acesso ao IP e potencial de valorização para os acionistas.
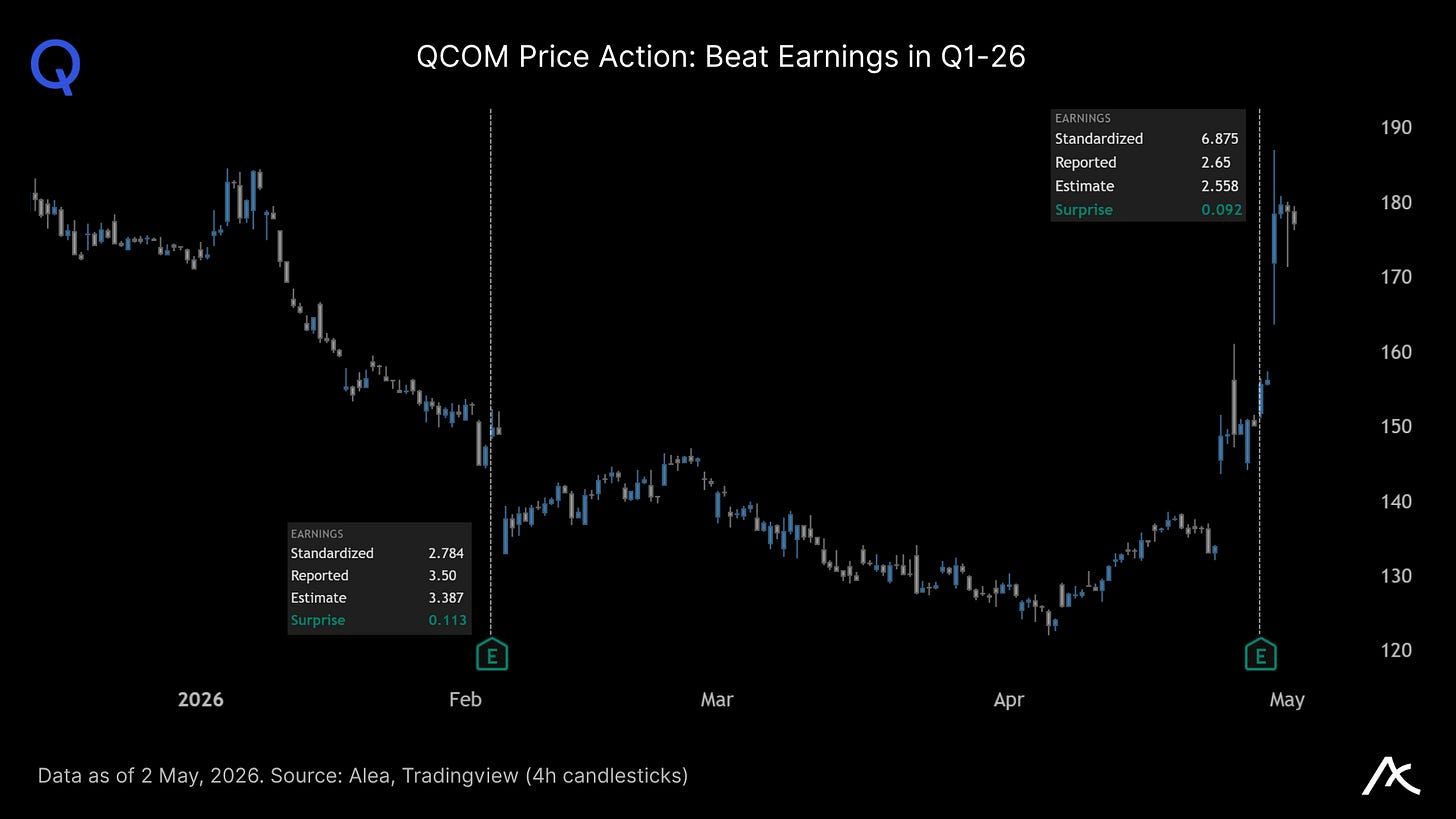
QCOM — Melhor reação aos resultados fora do Mag-7. Os números principais não contaram toda a história: receita $10.6B, EPS non-GAAP $2.65, guidance do T3 fraco em $9.2–10.0B e EPS $2.10–2.30, mas a ação disparou porque a gestão insinuou envios de silício personalizado para data-center a um grande hyperscaler mais tarde este ano e declarou um fundo no mercado de handsets na China. O Investor Day de 24 de junho é o próximo catalisador.
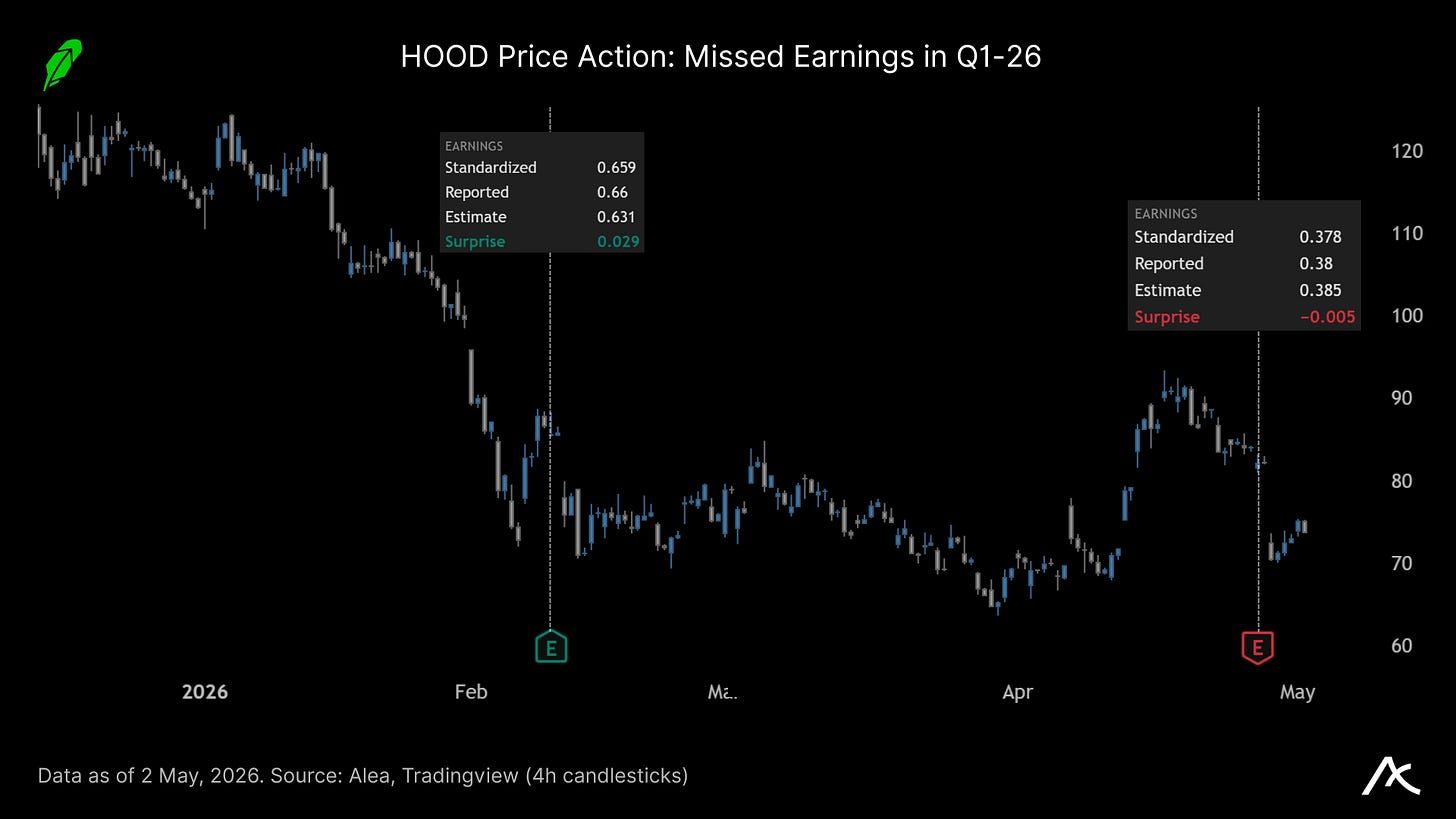
HOOD — Começou a semana sendo vendido por causa de números fracos. O crescimento de headline não foi suficiente para satisfazer as expectativas. Receita +15% YoY para $1.07B, EPS $0.38, depósitos líquidos $17.7B, ativos da plataforma $307B, assinantes Gold 4.3M; sólido. Falha: receita de crypto caiu 47% YoY para $134M, despesas operacionais subiram 18%, e o mercado ainda vê a HOOD como beta do ciclo de trading com dependência excessiva no apetite por risco. Receita de contratos de eventos/outras transações subiu 320% para $147M e a recompra de $1.5B mantêm o otimismo vivo, mas no curto prazo você gostaria de ver ela recuperar a quebra pós-divulgação.
Conclusão
Este é um mercado onde o risco tem que compensar imediatamente. O macro está digerindo petróleo acima de $100, inflação persistente e um Fed que não pode cortar em meio a um choque de combustível sem perder credibilidade. Crypto não é mais recompensado por “acúmulo de valor”; o capital quer evidências concretas na forma de product-market-fit + receita, recompras que não enfraquecem o negócio e liquidez que sobrevive ao estresse.