주요 요점
$100+ 유가와 $4.18 휘발유가 쉬운 인하 서사를 무너뜨린다.
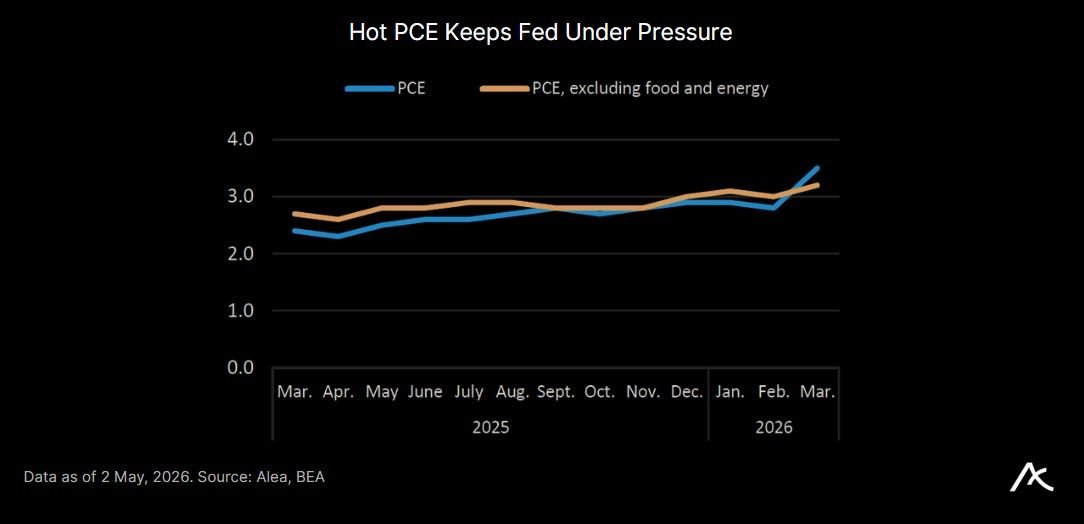
뜨거운 PCE가 Fed를 옭아매; 인하는 더 이상 기본 시나리오가 아니다.
AI가 주식 시장을 이끌고 있다; NVDA는 신고가를 계속 갈 수 있지만 OpenAI 수익 질문이 헤드라인을 장식한다.
BTC는 $78k-$80k 회복이 필요; $72k-$73k 아래로 떨어지면 매수세가 사라진다.
ETH가 2021년 수준이라고 해서 “저렴한” 것이 아니다; 그것은 5년간 약한 한계 매수자들의 결과다.
PUMP의 ~$370M 소각이 신뢰를 사들이지만, 옵셔널리티도 태운다.
MORPHO는 규모와 기관적 이미지를 가졌지만, 아직 홀더 수익이 없다.
AAVE는 여전히 시스템적 중요성을 유지하지만, 자사주 매입 중단이 기계적 매수세를 제거한다.
매크로: 인플레이션이 연료 문제를 겪고 있다
트럼프에 대한 세 번째 암살 시도 이후, 대통령이 사절단의 이슬라마바드 방문을 취소하면서 미국-이란 평화 희망이 사라졌다. 별도로, Macron은 TotalEnergies가 장기 중단이 아시아에서 심각한 에너지 부족을 초래할 수 있다고 경고한 후 호르무즈 해협 재개방을 촉구했다. 전 세계 원유 및 가스 선적의 약 20%가 호르무즈를 통과한다. 미국 휘발유 가격 $4.18은 이미 가계를 약화시키고 Fed의 인하 여력을 재평가하는 소비자 세금 헤드라인이다.

유가가 $100을 넘고 주식이 버티는 상황. WTI가 다시 $100을 넘고 이란 전쟁이 에너지 리스크를 높이는 가운데 주식이 여전히 고점 근처에 있는 이유는 무엇인가. 답은 집중도다. AI 연계 메가캡이 시장을 지탱하는 동안 연료 인플레이션이 소비자를 강타한다. 지수가 이처럼 상위 중심일 때 유가를 몇 세션 무시할 수 있는 환경이지만, 마진, 가계 지출, Fed 옵셔널리티가 역풍을 맞기 시작하면 그럴 가능성은 낮다.

Fed는 이번 주 FOMC에서 동결을 결정하며, 세 번째 연속으로 금리를 3.50%–3.75%로 유지했다. 물가는 여전히 “높은” 수준이며, 중동 분쟁이 불확실성을 더한다. 인하는 더 이상 기본 시나리오가 아니다. 작은 금리 인상 리스크조차 고려해야 할 상황이다.
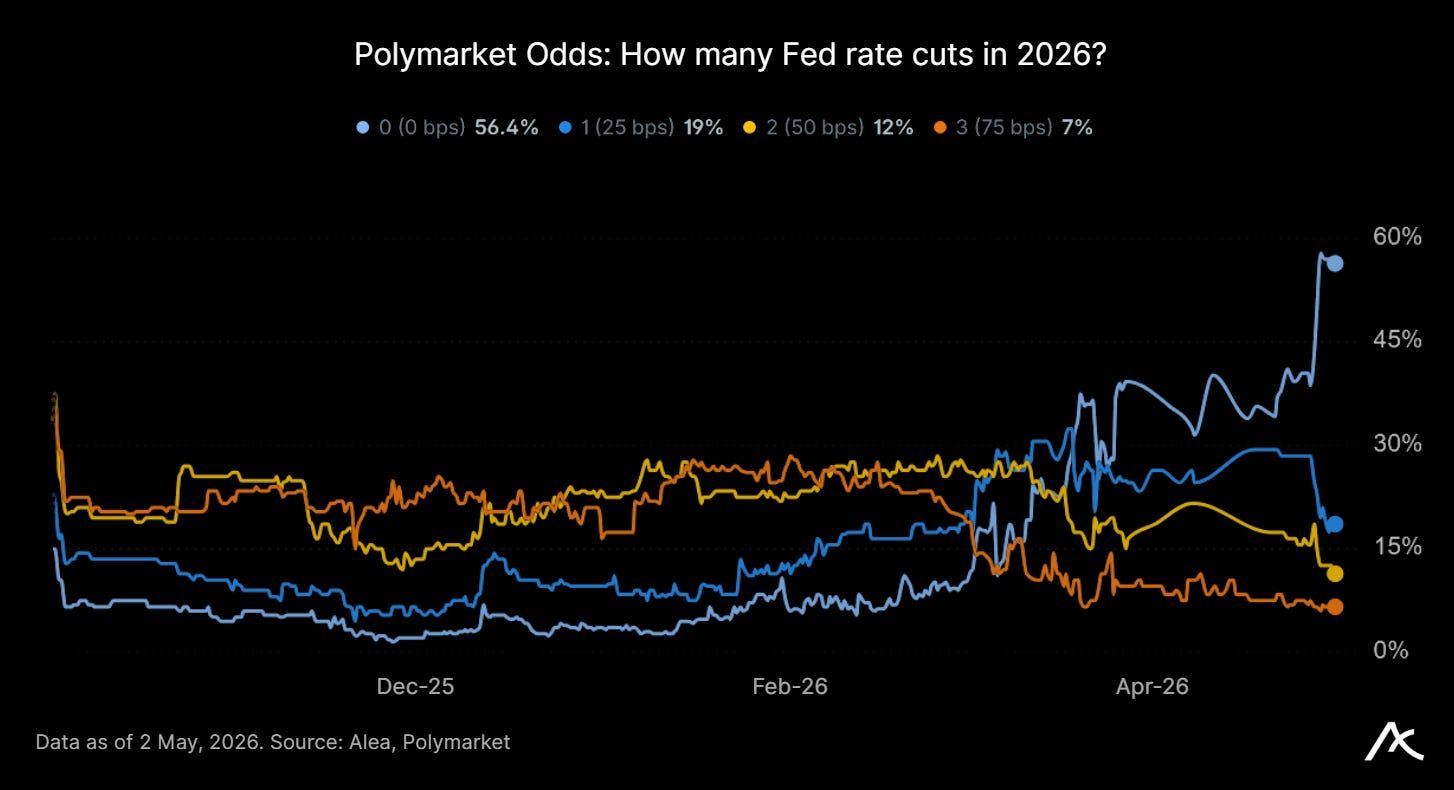
3월 PCE는 +0.7% m/m와 +3.5% y/y로 가속화되었으며, 코어는 +3.2% y/y를 유지; 실질 지출은 +0.2% 증가에 그쳤고 실질 가처분 소득은 -0.1% 하락했다. 이는 수요 붕괴가 아니며, 1분기 GDP +2.0% 연율이 경기침체 우려를 멀리하지만, GDP PCE 물가 지수 +4.5%와 코어 PCE +4.3% 연율이 Fed의 일을 어렵게 만든다.
크립토: 해자, 마진, 소각
지난 주 스트레스가 온체인 자산 배분자들에게 DeFi 수익이 실제로 감당하는 리스크 가치가 있는지 의문을 제기했다. 또한 빌더와 연구자들에게 온체인에서 “공정한” 수익률이 얼마여야 하는지, TradFi의 무위험 금리에 대응해 경쟁력을 유지할 수 있는 방법이 있는지 질문하게 만들었다.
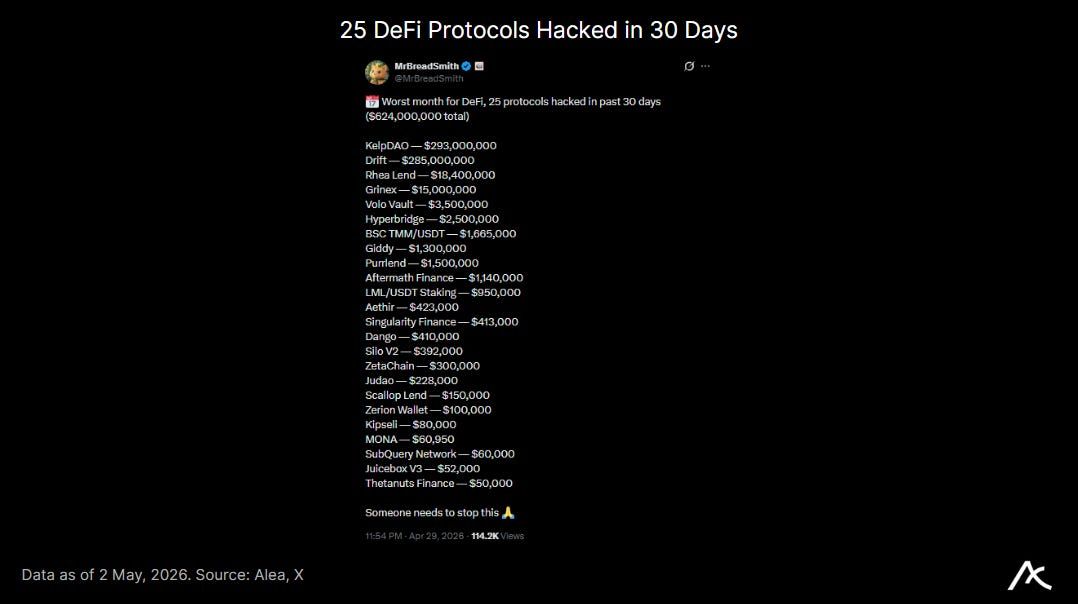
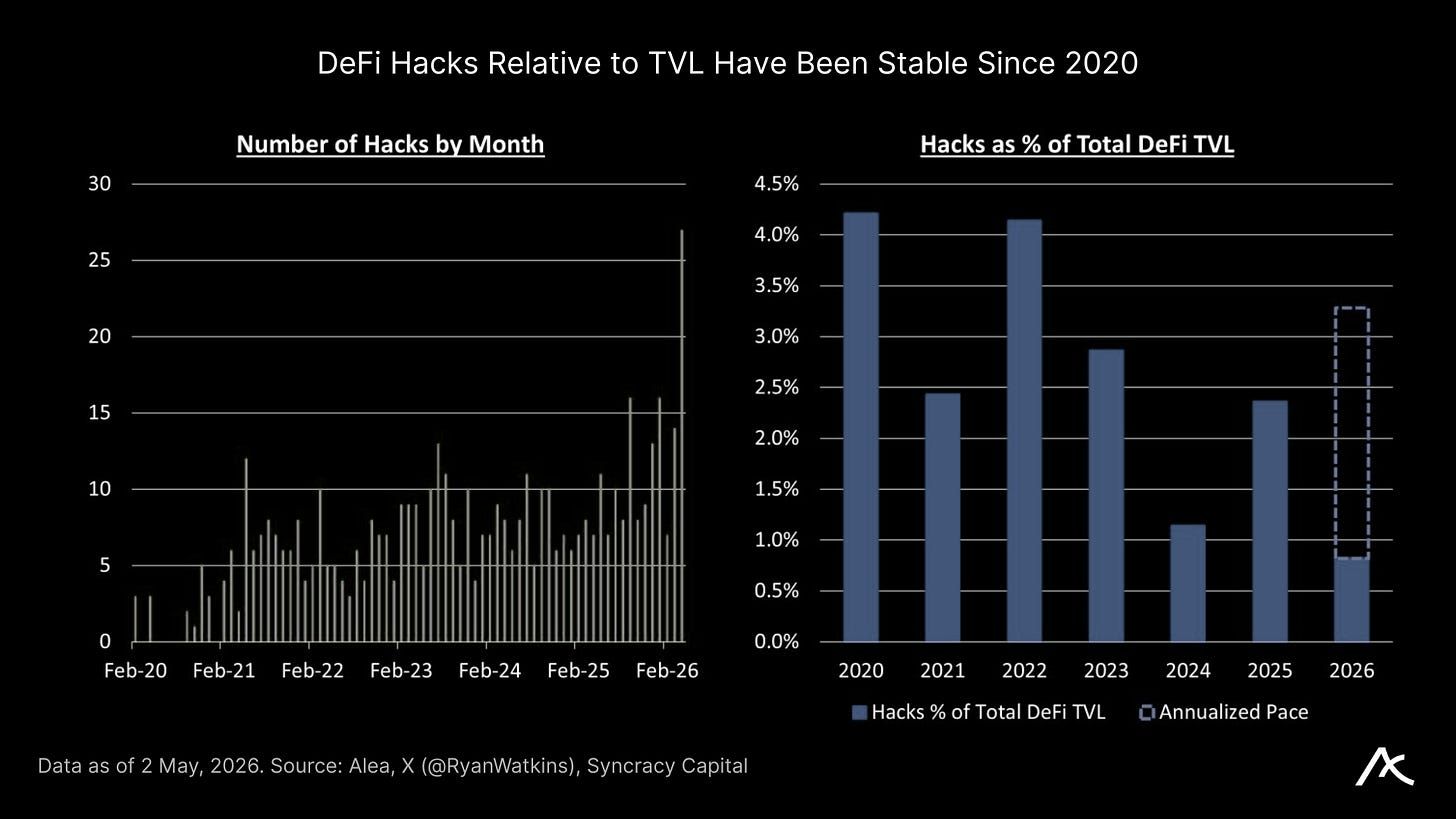
크립토에서 대출 금리만 해도 기본 금리 + 기술 리스크 + 유동성 리스크 + 거버넌스 테일 리스크 + 손실 회복 불확실성을 포함한다. 이것이 오늘날의 어두운 현실을 반영하며, 많은 블루칩 DeFi 수익원이 자본이 머니마켓 펀드에서 벌 수 있는 수준 이하에 머물러 있으며, 사용자에게 스마트 컨트랙트 리스크, 오라클 리스크, 브릿지 리스크, 청산 리스크, 거버넌스 리스크를 떠맡기고 있다.
현재 연율로 2026년은 DeFi TVL 대비 해킹 손실 비율에서 다년 최고치를 기록할 전망이며, 4월-26에 해킹 건수 월 최고치를 새로 세웠다.
대부분의 데스크가 같은 문제를 맴돈다: 규모와 유통을 가진 소수 프로토콜이 플라이휠을 독점할 때 크립토가 여전히 자본을 끌어들일 수 있는가? 이는 새로운 문제를 낳는다: 승자가 현금을 어떻게 처리해야 하는가? 수수료 스위치를 아직 활성화하지 않은 Morpho 같은 성공적인 프로토콜에서 가치 축적은 어떻게 보이는가?
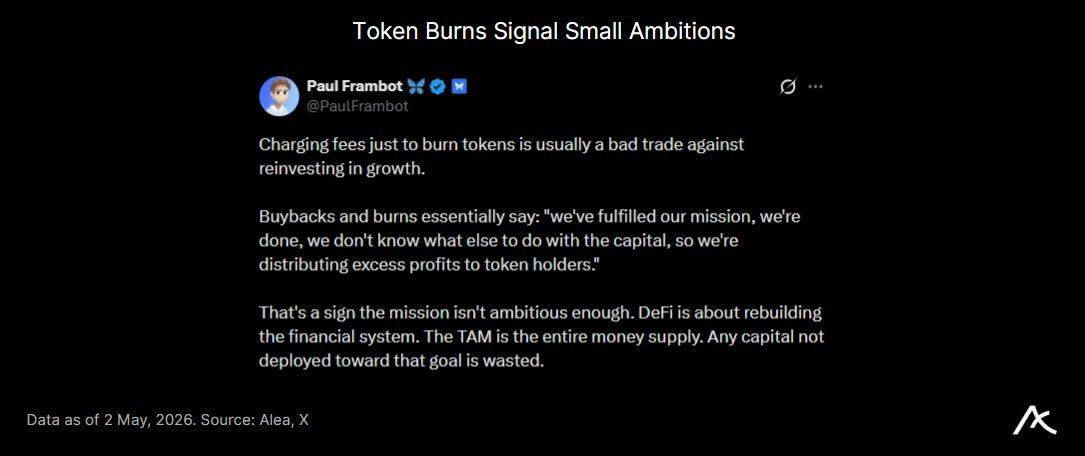
시장에서 “가치 축적”을 마법 주문처럼 취급해왔다는 것이 명확해졌다. 현실적으로 자사주 매입은 그것을 자금 조달하는 비즈니스와 포기하는 기회 비용만큼만 좋다. 성숙한 프로토콜은 더 많은 현금을 반환할 수 있지만, 초기 성장 단계 프로토콜은 사용자 확보, 통합, 장기 생존을 위한 탄력성을 목표로 하는 것이 더 낫다.
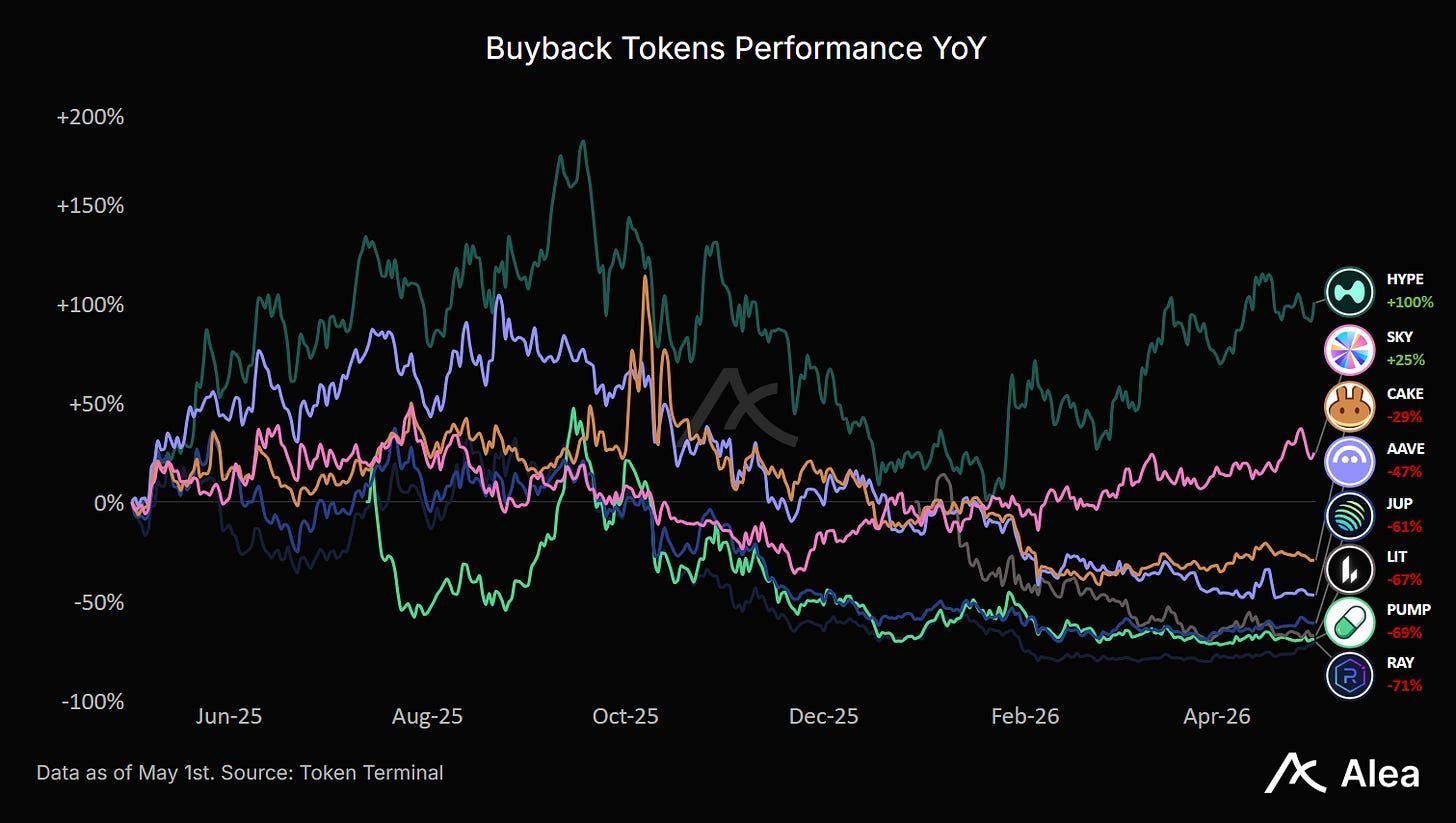
이번 주 Pump.fun은 이전 매입한 모든 PUMP를 소각: ~$370M 매입, 유통 공급량의 ~36%. Pump은 PUMP를 사서 현금을 썼고, 재무비용으로 보유하는 대신 자산을 소각했다. 경제적으로 소각은 모호성을 제거한다. 즉, 미래 매도 압력이 없다. 진짜 질문은 기회 비용이다. 자사주 매입은 약한 비즈니스를 구하지 못한다. 오히려 그것을 드러낸다. 지속 가능한 수익과 규율 있는 자본 반환만이 크립토에서 진짜 주식 스토리와 가장 가까운 것이다.
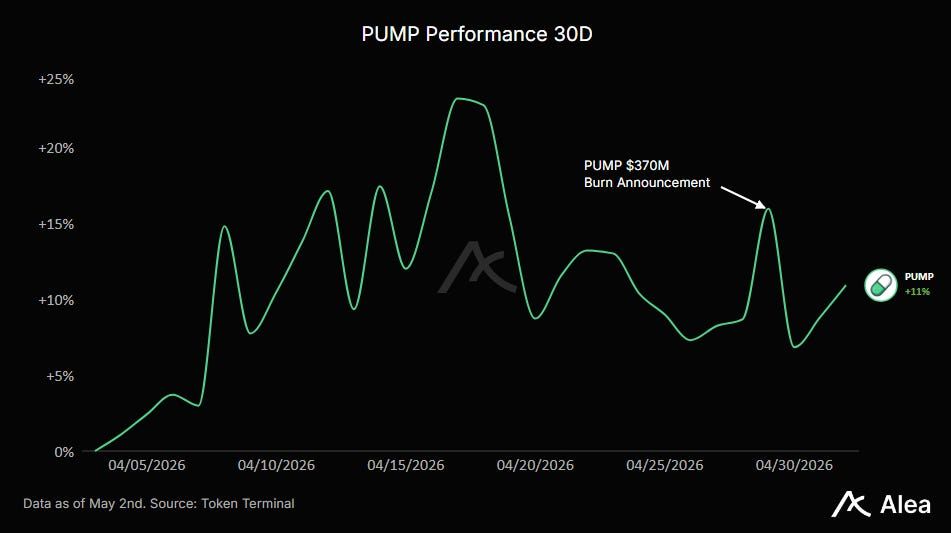
토큰 소각은 그 자체로 사용자, 유통, 제품 해자, 새로운 카테고리를 만들지 않는다. 실제로 소각은 그 아래 비즈니스가 소각을 지속적으로 자금 조달할 수 있을 때만 중요하다. 여기서 Morpho 비교가 유용하다. Morpho는 기관 스토리, 더 나은 “실제 금융” 이미지, 의미 있는 대출 규모를 가졌지만 ~$3.85B 활성 대출에도 불구하고 여전히 $0 홀더 수익이다. Morpho에게 수수료 스위치를 끈 채로 두는 것은 통합, 금리 경쟁력, 기관 신뢰가 우선이라면 합리적일 수 있다. Pump에게는 이 시점에서 자사주 매입 없음이 레드 플래그다.
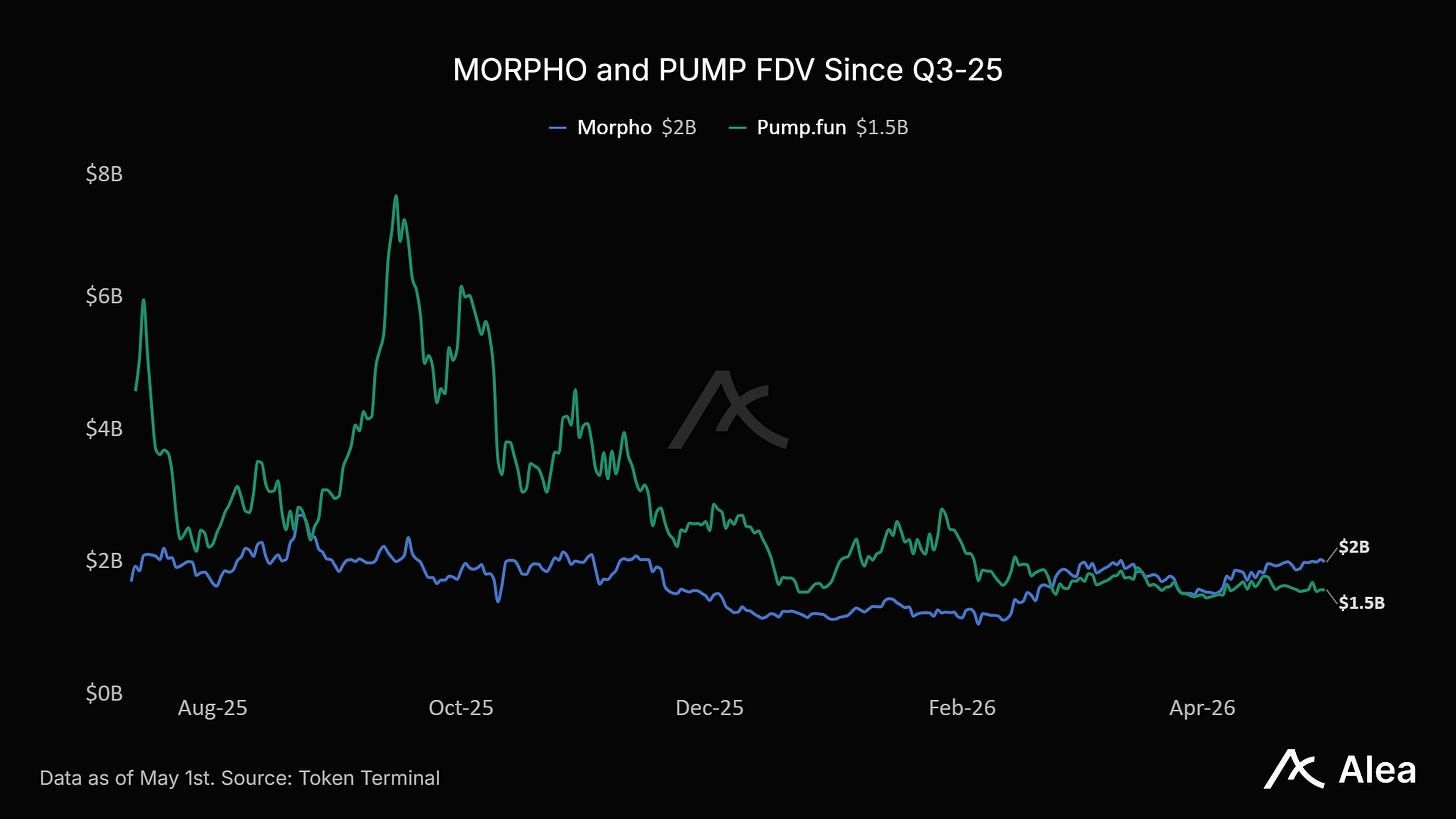
Pump이 반드시 자본을 파괴하는 것은 아니지만, 옵셔널리티를 죽이고 있다. 매입 토큰 소각은 그 토큰을 더 이상 인센티브, 인수, 재무 관리, 마켓 메이킹에 재사용할 수 없게 만든다. 그것이 비용이다. 대신 Pump은 신뢰를 샀다. 이제 시장이 상호성을 보여야 한다. 그것이 성숙한 프로토콜이 연구해야 할 모델이다. 흑백이 아니다: “모든 것 소각” 또는 “절대 현금 반환 안 함.” 정답은 단계에 따른 자본 배분: 초기 프로토콜은 사용자, 통합, 탄력성, 유통을 사야 하고; 성숙한 현금 머신은 한계 재투자가 플로트 축소보다 낮을 때 자본을 반환해야 한다.
AI: 컴퓨트 비용 청구서가 도착하다
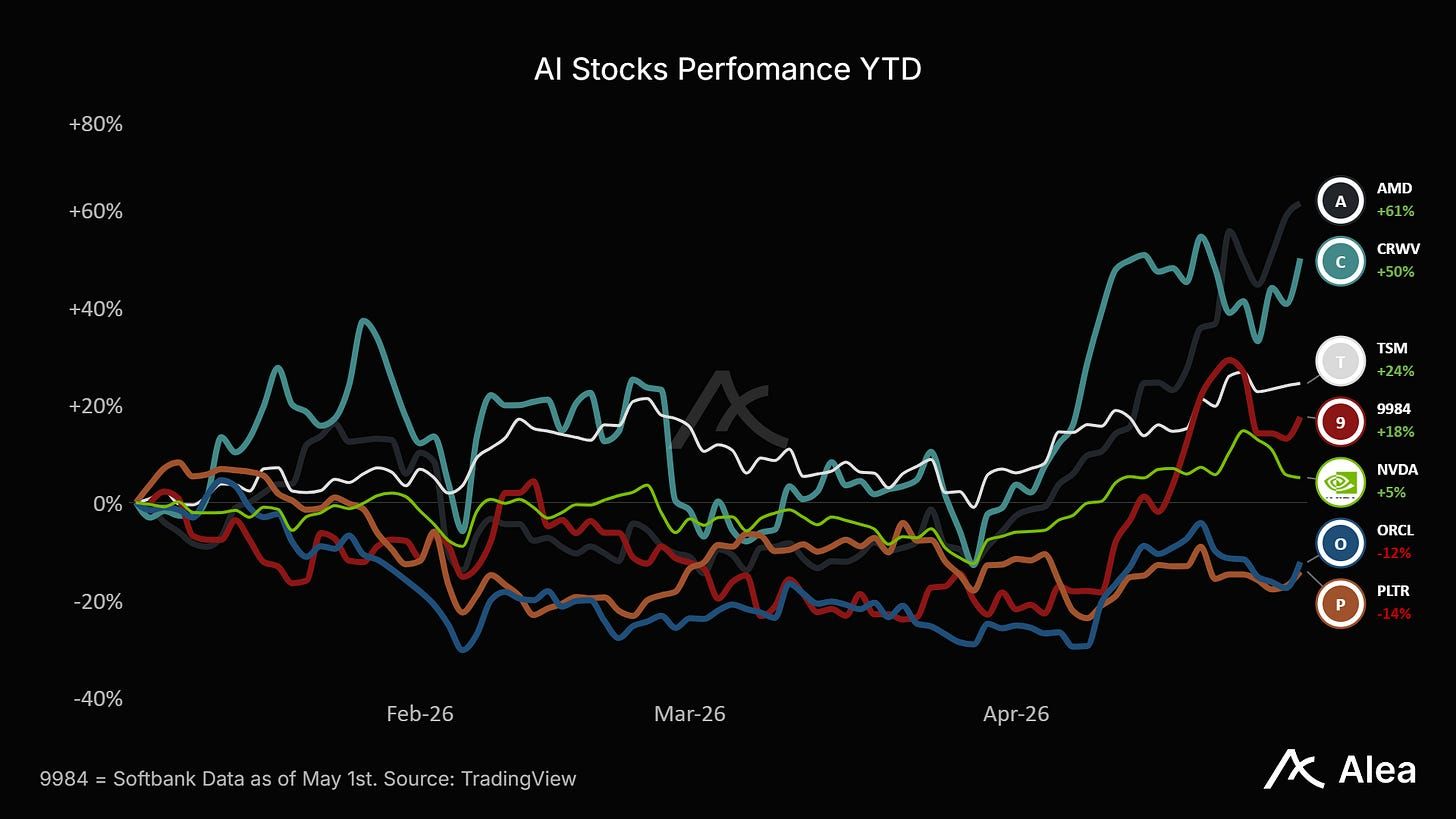
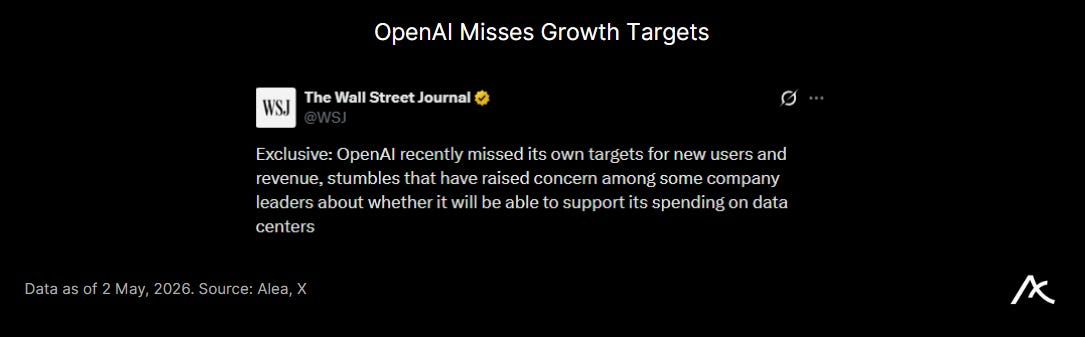
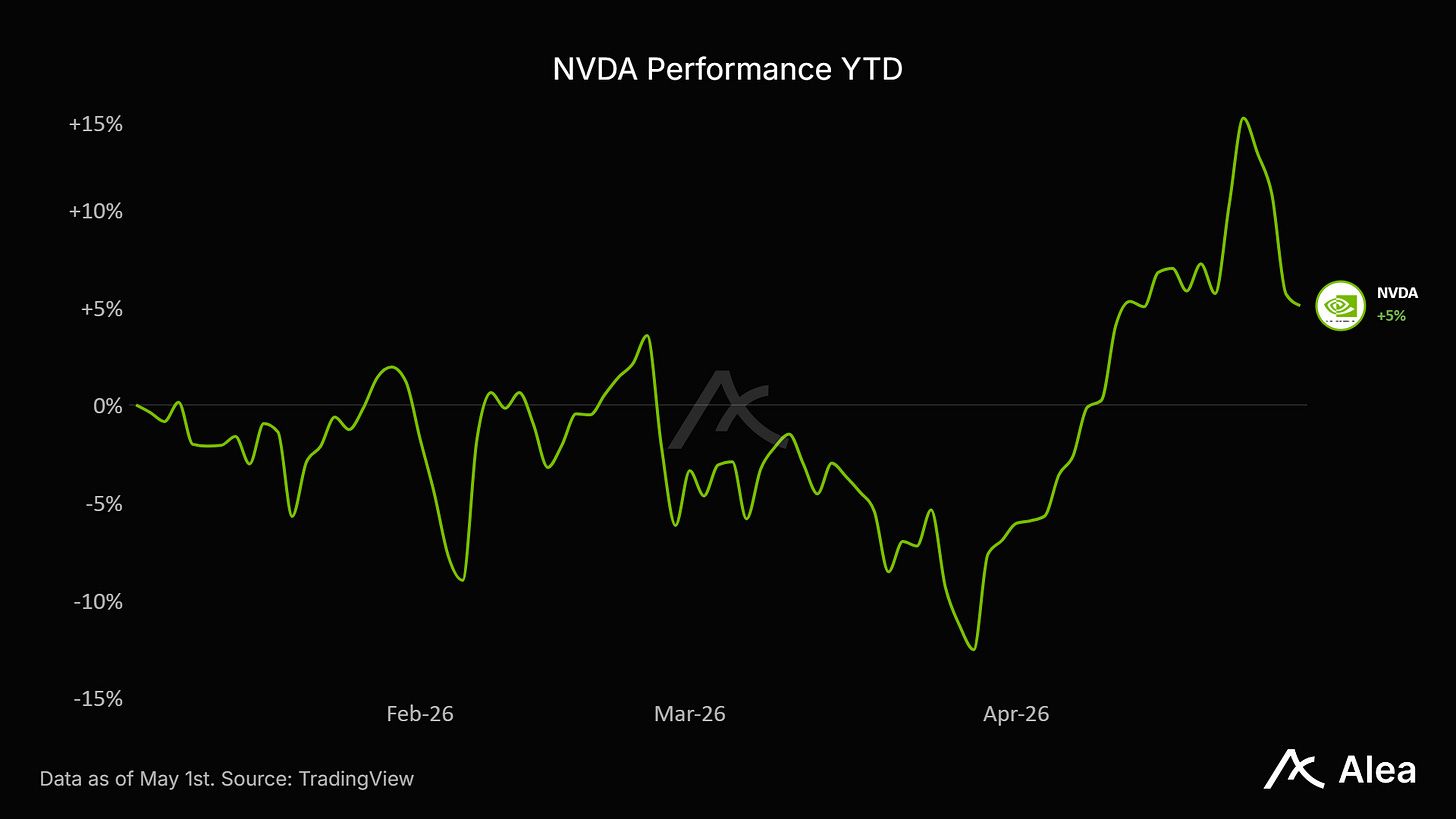
Nvidia는 시가총액 ~$5.26T를 넘어 사상 최고치를 기록한 가운데, Wall Street Journal은 OpenAI가 IPO를 향한 고위험 스프린트에서 핵심 수익 및 사용자 성장 목표를 놓쳤다고 주장하는 report를 통해 논란을 일으켰습니다. 이 목표에는 주간 ChatGPT 사용자 1B명 도달이 포함됩니다. OpenAI는 Sam Altman과 CFO가 가능한 한 많은 컴퓨트를 구매하는 데 “totally aligned”라고 강력히 반박했습니다.
OpenAI의 전략은 AI 버블 지지자들 사이에서 잘 알려져 있습니다: 자본 조달, GPU 구매, 용량 임대, 사용자 확대, 반복. WSJ은 핵심 문제에 직격했습니다: 유료 전환 및 기업 수익이 이미 약속된 컴퓨트와 투자 자금을 충분히 충당할 만큼 빠르게 복합 성장할 수 있을까?
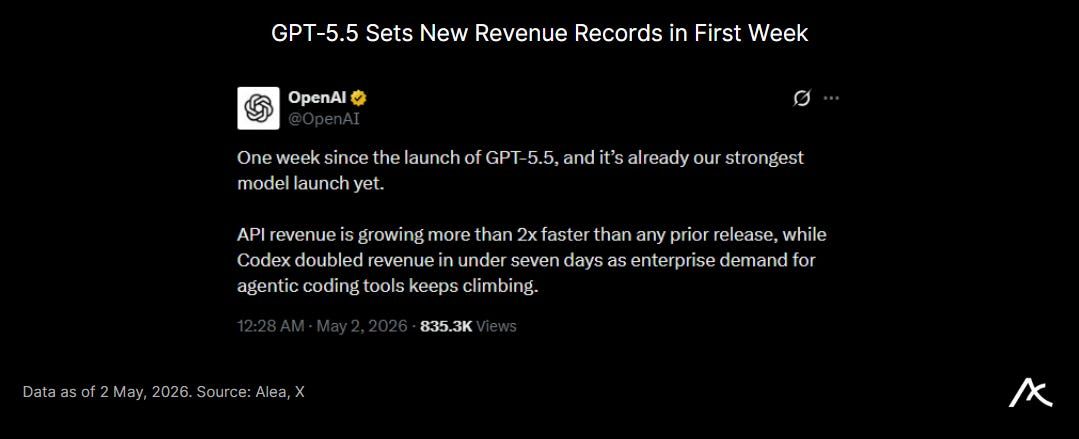
OpenAI의 자체 숫자와 Codex의 최근 성과는 제품이 약하지 않음을 여전히 입증합니다. 2월에 회사는 said ChatGPT가 주간 활성 사용자 900M명 이상, 소비자 구독자 50M명 이상, 유료 비즈니스 사용자 9M명 이상을 보유하고 있으며, Nvidia로부터 $30B, Amazon으로부터 $50B를 포함한 $730B 사전 평가액 기준 $110B 신규 투자를 발표했습니다.
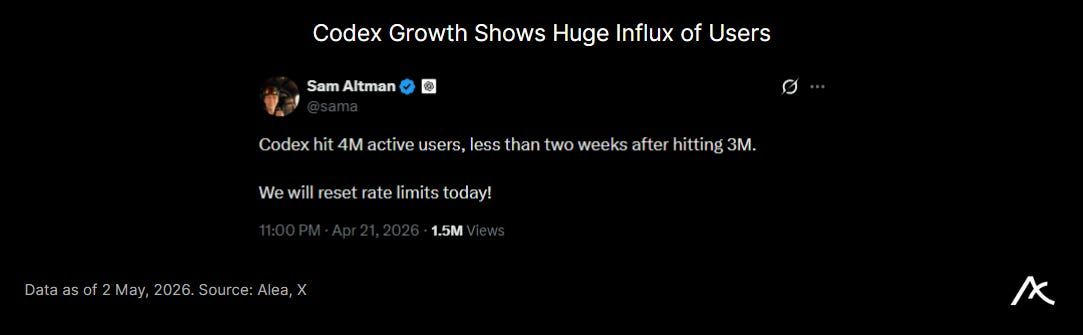
주간 사용자 1B명을 놓친 것은 Codex가 최근에야 본격적으로 성장하기 시작한 점을 고려하면 타이밍 문제일 수 있습니다.
Signals Radar
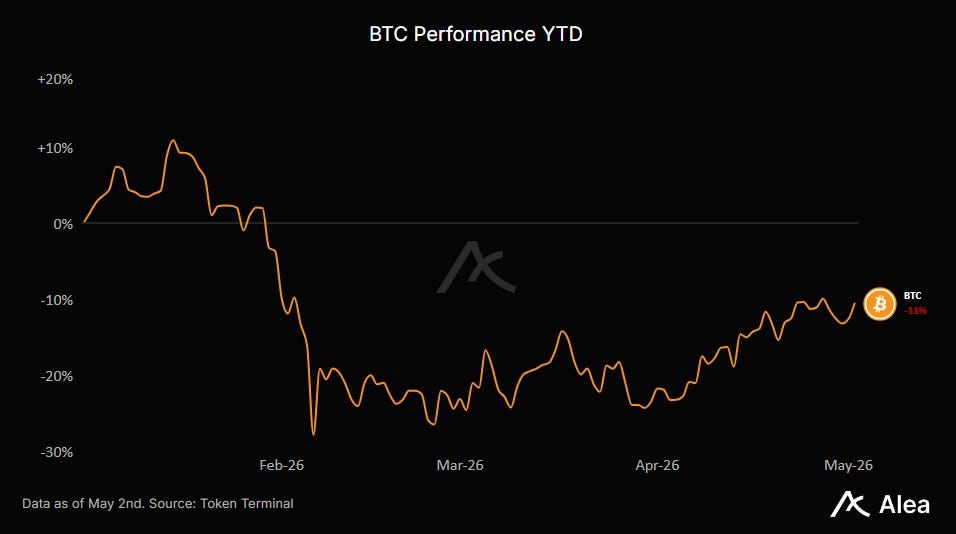
BTC — $76k 부근에서 거래 중이며, BTC 지배력은 58% 근처입니다. 시장 구조는 피로하지만 죽지 않았습니다. 문제는 자금 흐름입니다: 미국 현물 BTC ETF는 4월 29일 약 $138M 순 유출을 기록하며 3일 연속 유출 행진을 이어갔습니다. BTC가 $78k–$80k를 탈환하고 ETF 흐름이 긍정적으로 전환되면 매력적이지만, $72k–$73k 아래로 떨어지면 시장은 딥 매수 세력이 사라졌음을 알려줍니다.
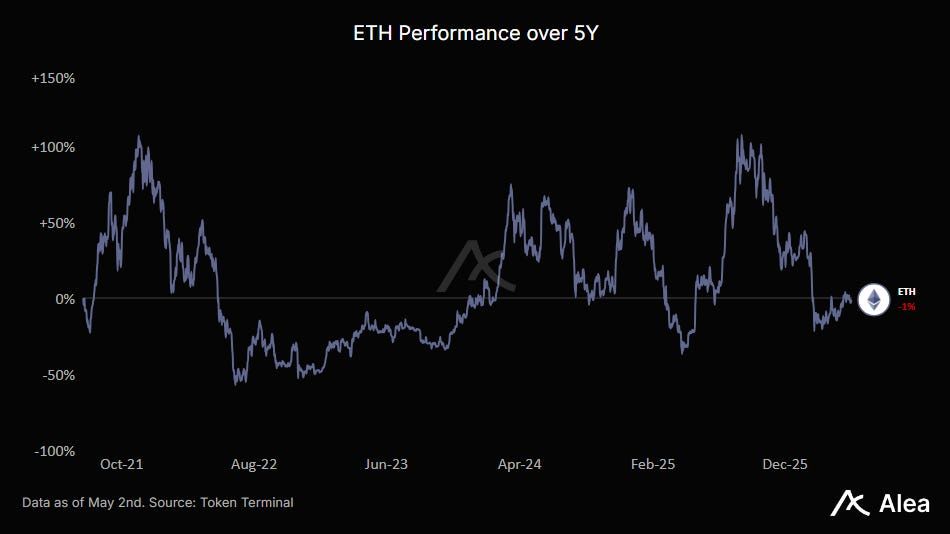
ETH — 2021년 불마켓 이후 5년 만에 같은 가격입니다. 5년간 스테이킹, L2 확장, 리스테이킹, 스테이블코인, RWA, 기관 레일 등을 거쳤는데도 현물 가격은 여전히 같은 구간을 맴돌고 있습니다. 이는 그 자체로 “저평가”가 아닙니다; 공급, 서사 피로, 약한 한계 매수자에 대한 판결입니다.
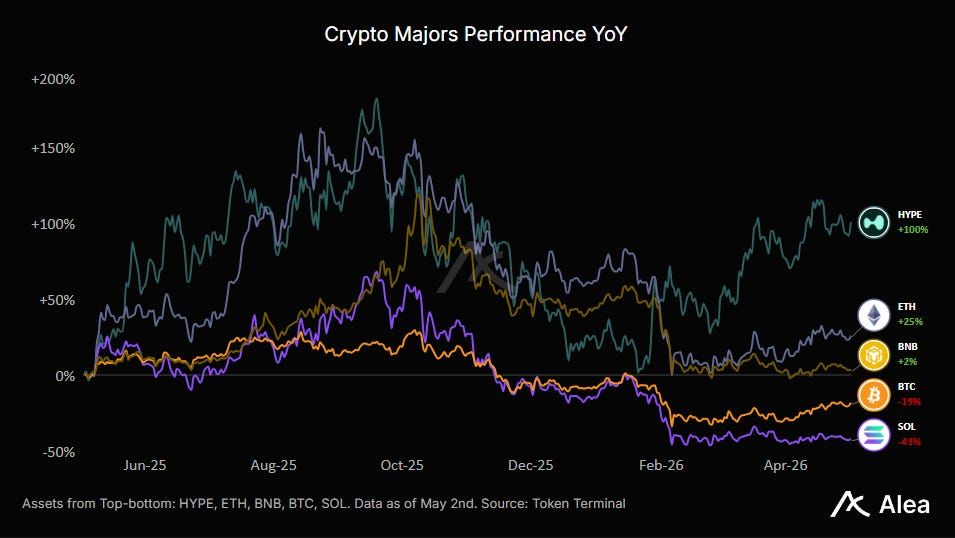
SOL — $83 부근, $82–$88 범위에 갇혀 있으며 이전 사이클 고점보다 여전히 훨씬 낮습니다. 단기 촉매는 2026년 5월 5일 Solana Accelerate USA로, 결제, DeFi, 토큰화, AI 인프라가 의제입니다.
BNB — 대부분의 주요 코인보다 더 견고한 구조를 유지하고 있지만 $640 구간 탈환에 실패했습니다. 4월 15일 35번째 분기 번에서 약 1.57M BNB(약 $1B)를 소각했으며, 4월 28일 Osaka/Mendel 업그레이드가 실행 및 가스 한도 개선을 추가했습니다. 이는 자산을 지지하지만, 가격이 확인되지 않으면 매수 세력을 강제하지 않습니다. $640 이상 강세 매수; $600 아래 스탑.
HYPE — 유동 크립토에서 수익 배분 벤치마크로 남아 있습니다. 주간 가격 하락에도 불구하고 실제 수익과 토큰 수준 누적이 가시적인 몇 안 되는 대형 캡 중 하나입니다. 촉매 스택은 상당히 무겁습니다. HIP-4와 함께 예측 시장을 포함하며 HIP-3가 주식 및 상품 전반의 퍼미션리스 퍼프스 표면을 계속 확대하고 있습니다.
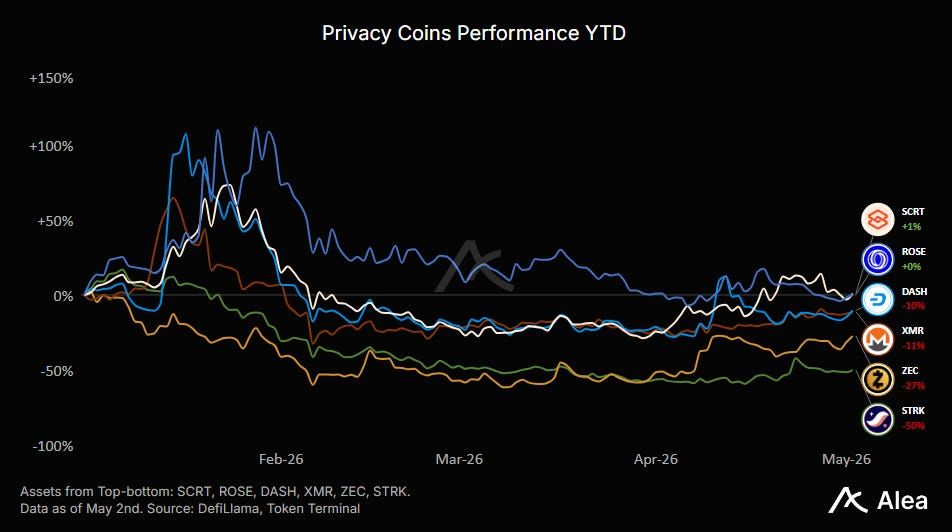
ZEC — Robinhood 접근으로 소매 가용성이 확대되었고, THORChain이 네이티브 ZEC 스왑 지원을 출시하기 시작했습니다. 이는 프라이버시 리더로 남아 있으며, 여러 비유동 베타 이름으로 희석할 가치가 없습니다.
LTC — 지난 일요일 체인이 잘못된 MWEB 거래와 업데이트되지 않은 마이닝 노드와 관련된 중단을 겪었습니다. 이는 13블록 리오그를 초래하고, 잘못된 거래를 되돌렸으며, 주요 마이닝 풀을 방해했으며, 일부 관찰자들에게는 처음에 51% 공격처럼 보였습니다. Litecoin 팀은 confirmed 제로데이 버그를 확인했지만, 유효 거래는 영향을 받지 않았고, 버그가 패치되었으며 네트워크가 ET 오후 4:22에 정상 작동 중이라고 밝혔습니다. 13블록 시퀀스는 정상 타이밍 약 32분에 비해 3시간 이상 걸렸습니다. NEAR Intents는 처음에 약 $600k 노출을 플래그했으나, 정산 손실은 더 낮을 수 있습니다.
AAVE — 거버넌스 후 대차대조표가 테스트를 받았습니다. Aave는 수익, 브랜드, 리스크 시스템, 대출자 신뢰를 보유하고 있지만, 상황이 빠르게 변하고 있으며 요즘은 누구도 프로토콜 리스크에서 면제되지 않습니다. Kelp DAO 익스플로잇으로 인한 $200M을 목표로 한 DeFi Recovery Fund 조정된 구제 금융 외에 Circle이 방어 매수를 제공했으며, Circle Ventures가 buying AAVE라고 하며 “강력한 DeFi 인프라는 스스로 구축되지 않는다”고 밝혔습니다. 메시지는 추수감사절 메뉴에 오른 칠면조를 살찌우는 듯하며, 돈만으로 DeFi 보안 문제의 근본 원인을 해결할 수 있다는 듯합니다. 그럼에도 시장의 해석은 Aave가 흔들리게 둘 만큼 체계적이지 않다는 것입니다.
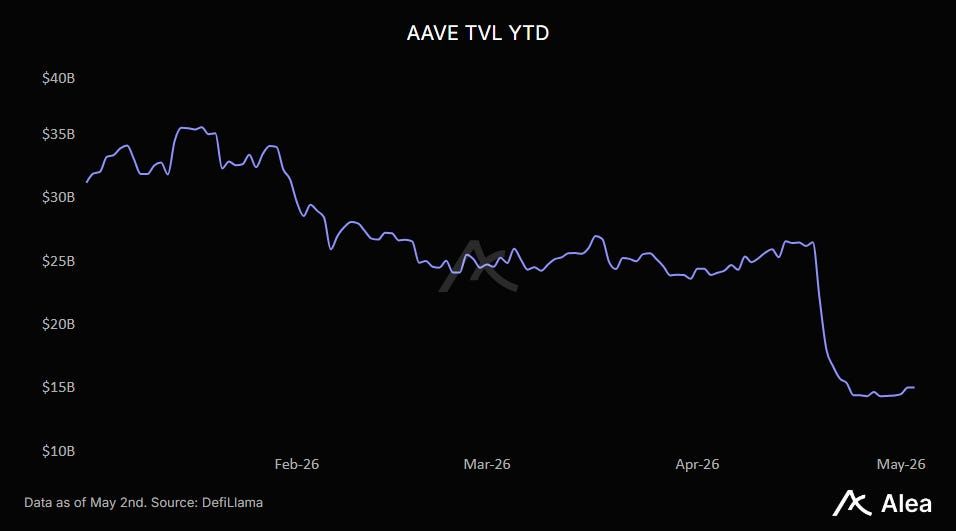
AAVE는 또한 자사주 매입 프로그램을 일시 중단하는데, rsETH 회복에 재무 유연성이 필요한 지금 불편한 부분입니다. 매입은 4월 19일부터 중단되었으며 rsETH 상황이 해결될 때까지 유지됩니다. 이 결정은 보유자를 만족시키고 수익 증명을 찾는 한계 매수자를 끌어들였던 정확한 기계적 매수 세력을 제거합니다. AAVE는 여전히 리더지만, 거래는 이제 거버넌스/회복 우선, 매입 멀티플이 그 다음입니다.
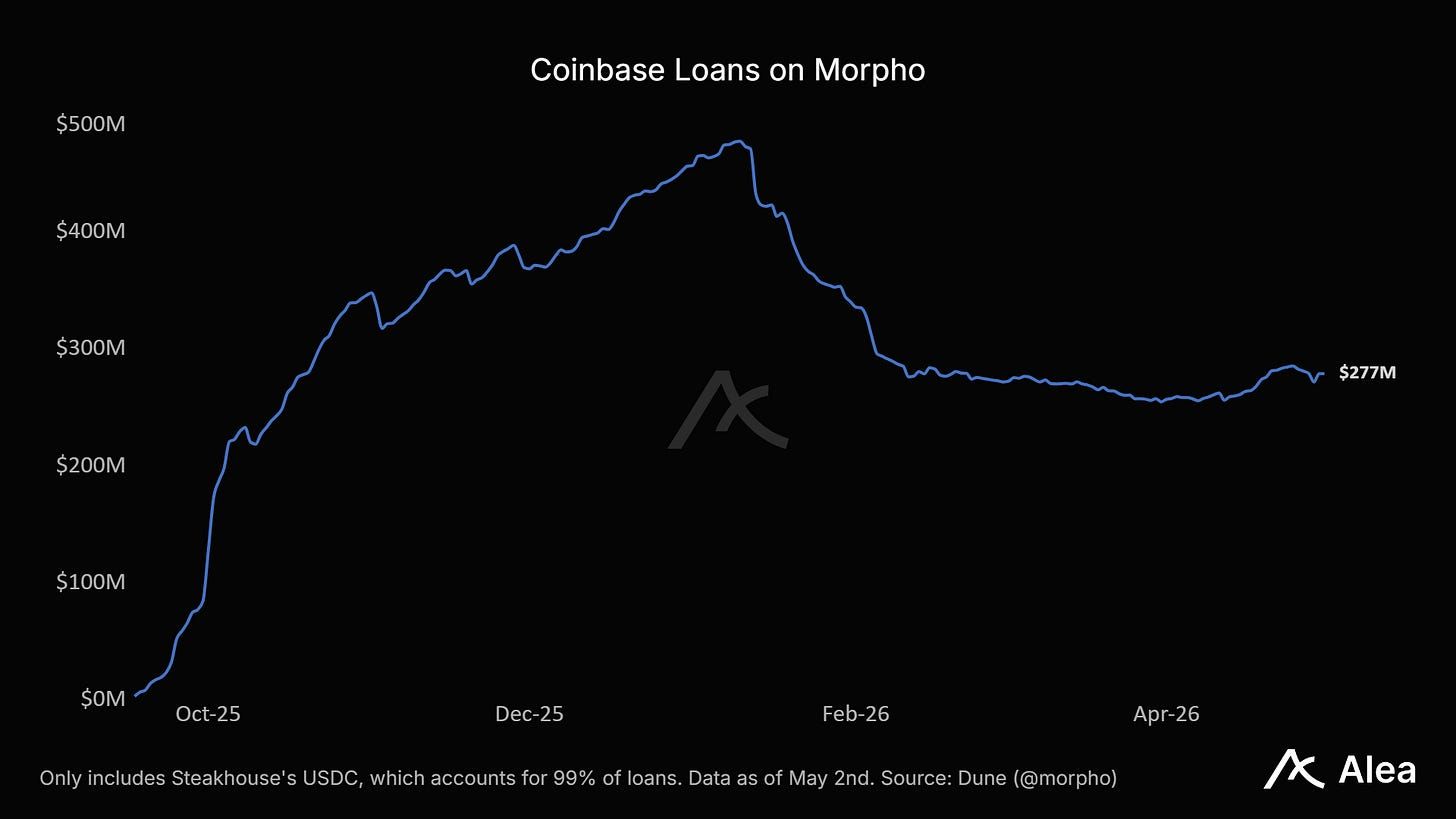
MORPHO — Aave가 ~160k+ ETH 회복을 감독하느라 바쁜 동안 Morpho는 Coinbase 대출 지표가 대부분 말해주는 가운데 조용히 복합 성장을 이어갔습니다. 이 순간 Morpho는 Aave의 풀드 리스크 대비 격리 시장에 대해 승리 랩을 돌릴 수 있었지만, 그 대신 불변 프로토콜이 배포 승자로 대규모 성장을 여전히 할 수 있음을 보여주는 기회를 잡았습니다. Coinbase는 이미 Morpho 기반 대출 제품으로 $2.17B 이상 USDC를 원천화했으며 영국으로 제품을 확대해 DeFi 크레딧을 일반 사용자가 이해할 수 있는 것으로 전환했습니다: 크립토 담보로 USDC 대출.
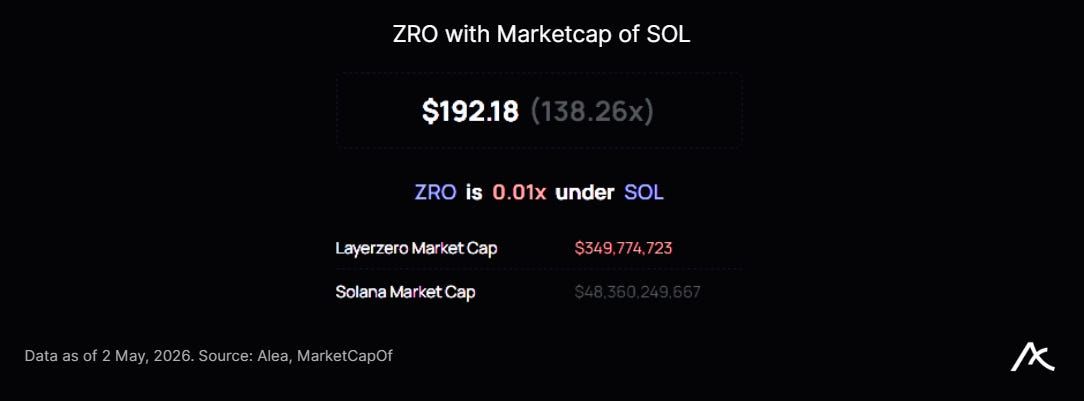
ZRO — Zero의 메인넷 출시가 Q3로 예정된 가운데 ZRO는 크립토의 크로스체인 미래에 대한 신뢰 지표로 남아 있습니다. 일부는 크로스체인 비전이 뒷자리로 밀리면서 Solana 같은 탑 L1과의 경쟁을 우선할 것이라고 하지만, 현재 시나리오는 쉽게 피할 수 있는 것이 아닙니다.
PUMP — Hyperliquid의 대척점으로, 수수료가 매입 규모에 직접 연동되는 곳에서 Pump는 매입에 막대한 지출을 했지만, 토큰은 시장이 그 지속 가능성에 의문을 제기하면서 여전히 고전 중이다. 사용자, 매출 또는 제품 범위가 쇠퇴한다면 매입은 사업을 구할 수 없다. 이번 주 그들은 답변을 내놓았다: 매입한 모든 토큰(유통 공급량의 ~36%) 또는 ~$370M 상당의 매입분을 소각. 그들은 “커뮤니티로부터 신뢰를 얻기”라는 주장 아래 이 자본 파괴 행위를 정당화했다. 이전 100% 매출 매입 모델은 이제 1년간 50% 매출 매입-소각 프로그램으로 대체되었다. 나머지 50%는 운영, 채용, 마케팅, 인수 및 신제품을 위해 사업 내부에 남는다. Pump는 현재 시가총액 / 연환산 매출 기준 2.3x 또는 FDV / 연환산 매출 기준 5.5x로 거래되고 있다. 50% 매출 매입 정책은 매출 쇠퇴, 가격 영향, 해제 또는 실행 리스크 이전에 시가총액 기준 연환산 매입 수익률 약 22%, FDV 기준 9%를 의미한다.
WLD — Musk-Altman 재판이 4월 27일 배심원 선발 후 4월 28일 오클랜드에서 개시되었으며, Musk는 OpenAI의 비영리 사명에서 이익 추구 구조로의 전환을 도전했다.
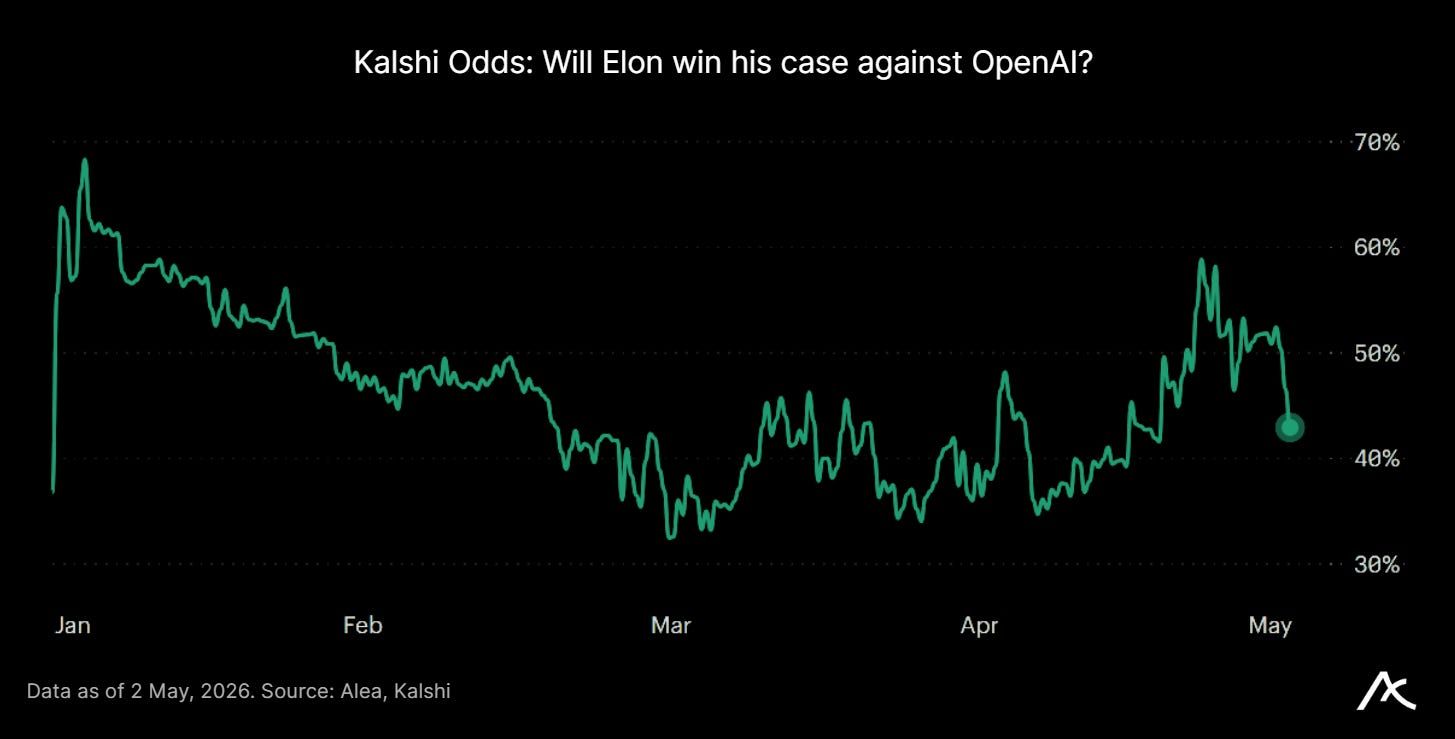
TRUMP — 주 초 변동성을 유발한 사건으로, 총격범이 워싱턴 힐튼에서 열린 백악관 기자단 만찬 외부 보안 주변을 공격했다. Trump는 무사히 대피했으며, 용의자는 체포되었고, 시크릿 서비스 요원이 맞았으나 방탄복으로 보호되었다. 이는 4월 25일 Mar-a-Lago에서 열린 상위 TRUMP memecoin 보유자들을 위한 Trump 크립토 만찬 직후 발생했다.
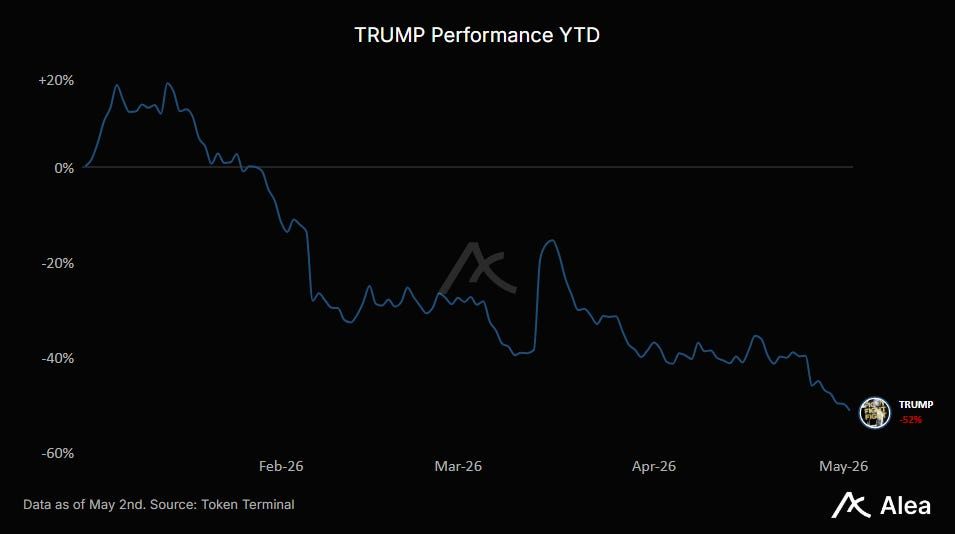
BABY — Babylon이 락업 일정을 변경: 대규모 4월 10일 해제는 제거되었고, 첫 해제는 이제 5월 10일부터 시작되어 2029년 4월까지 매월 1/36씩 해제된다.
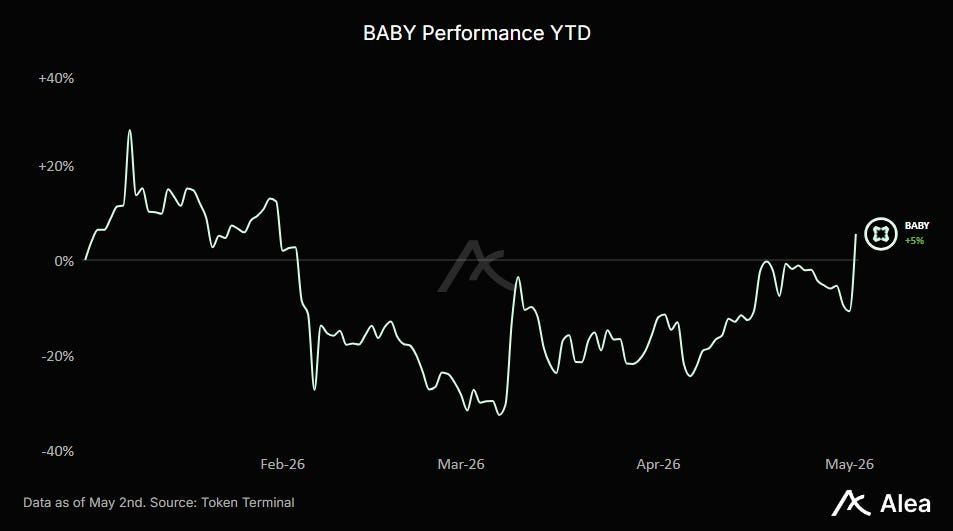
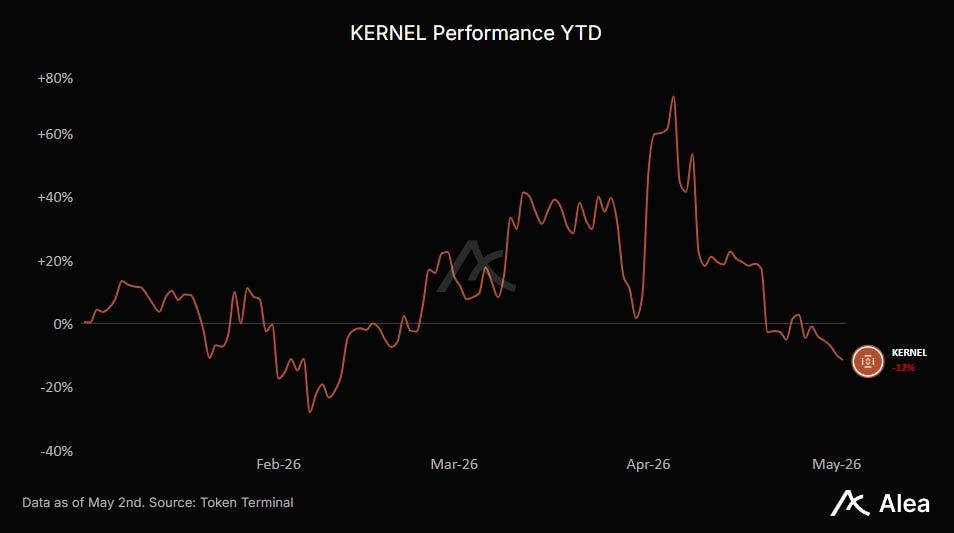
KERNEL — 무제한 전염 리스크에서 회복 실행 거래로 전환. DeFi United가 이제 백스톱이며, Arbitrum, Consensys/Joe Lubin, Mantle, Aave DAO, Stani, EtherFi, Lido, Kelp 등 주요 라인이 있다. 계획은 약속된 ETH를 트랜치로 rsETH로 변환하여 영향을 받은 락박스에 되돌려 보내고, 뒷받침을 복원한 후 공격자 연계 대출 포지션을 통제된 순서로 청산하는 것이다. KERNEL에게 이는 안도 매수 소재지만, 반드시 매수 신호는 아니다. 실행은 실존 리스크를 제거하고 토큰을 “프로토콜 실패”에서 “조정된 DeFi 구조화”로 재평가할 수 있지만 거버넌스 투표, 법적 합의, 브릿지 재개 또는 청산 순서 지연은 오버행을 유지한다.
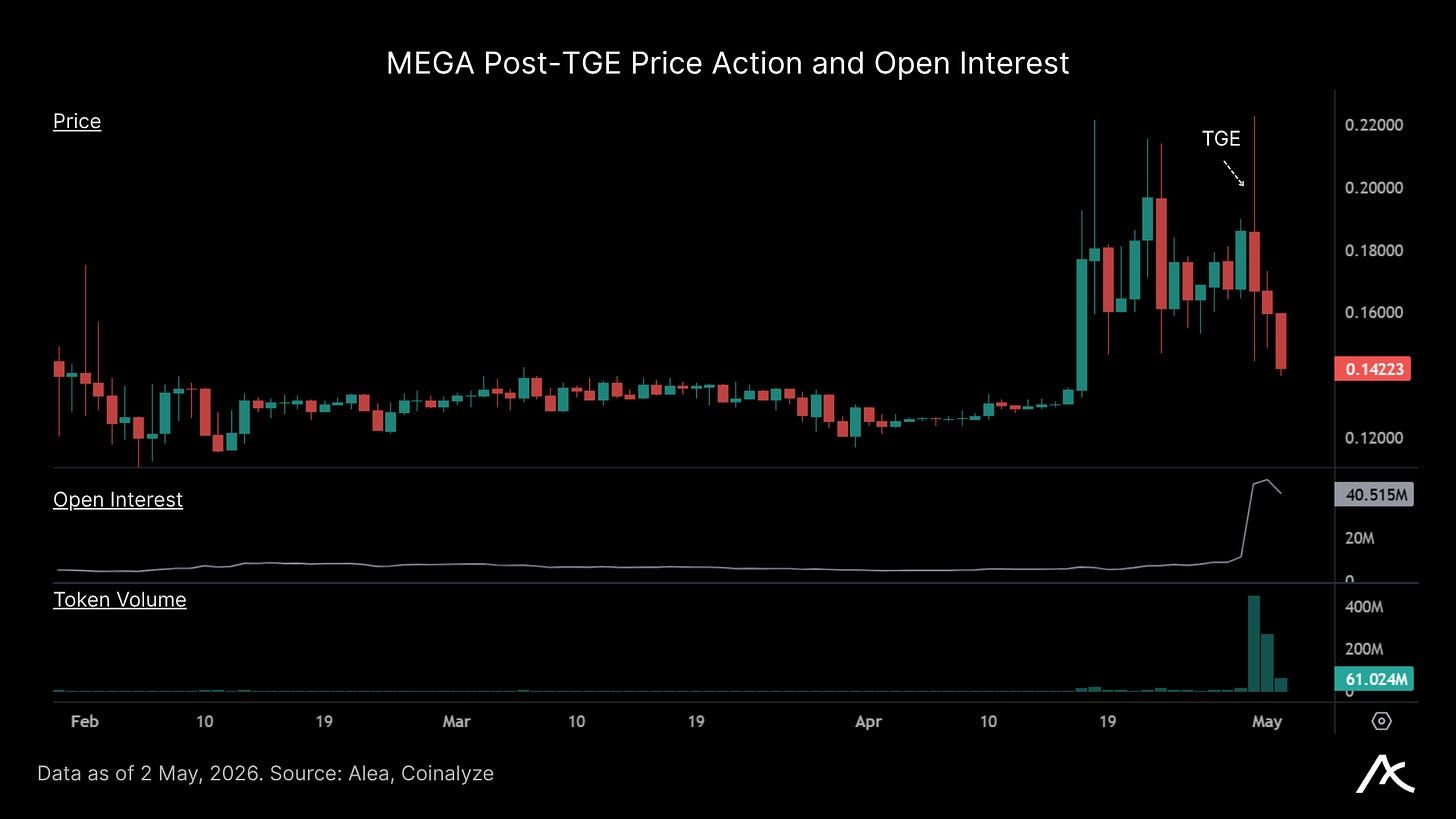
MEGA — MegaETH가 4월 23일 10/10 MegaMafia 앱 KPI를 달성한 후 4월 30일 TGE가 라이브로 출시되었다. 요약하자면, 논제는 실시간 Ethereum 실행 환경(10ms 미만 블록, 100k+ TPS, Ethereum 결제)이며, 토큰 모델은 저유동성/고FDV 저주를 싸우려 한다: 53% KPI 보상, USDm/Ethena 저장 보상으로 MEGA 매입에 사용, 그리고 지연을 수익화하는 근접성/시퀀서 시장 계획으로 사용자에게 높은 수수료로 세금을 부과하지 않는다. 다음으로 중요한 것은: USDm 공급, 브릿지 TVL, Kumbaya/DEX 깊이, Terminal 포인트 활동, 앱 KPI 속도.
NVDA — 2022년 이후 시가총액 $4.9T를 추가하며 Nvidia 주식이 $5.2T 규모의 신규 사상 최고치를 축하했다. 이러한 지수 집중도는 시장 구조와 자금 흐름 문제를 제기한다. AI capex가 다음 검증을 통과하는 한 글로벌 주식 지수는 계속 상승할 수 있다. 추세는 상승이지만, 지수는 의심의 여지가 적은 한 종목에 기대고 있다.
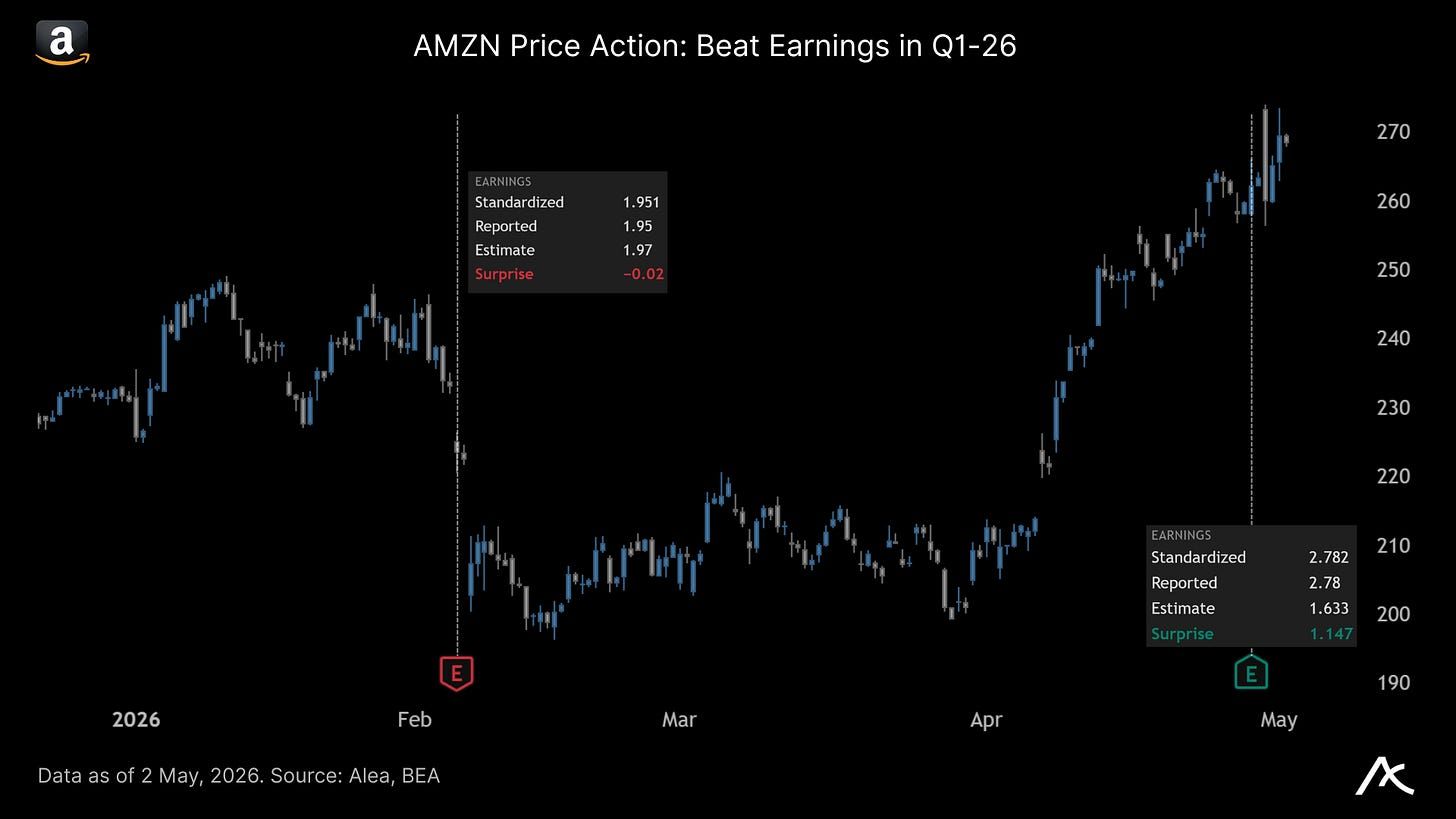
AMZN — AWS가 마침내 재가속: +28% $37.6B, 15분기 만에 가장 빠른 성장, Q2 매출 가이던스 $194–199B, 광고는 여전히 +24% 복합 성장. 시장은 AI 지출에 매출이 붙어 있다는 점을 좋아하지만, 결함은 FCF가 TTM $1.2B로 붕괴하고 Q1 EPS에 $16.8B Anthropic 이익이 포함된 것이다.
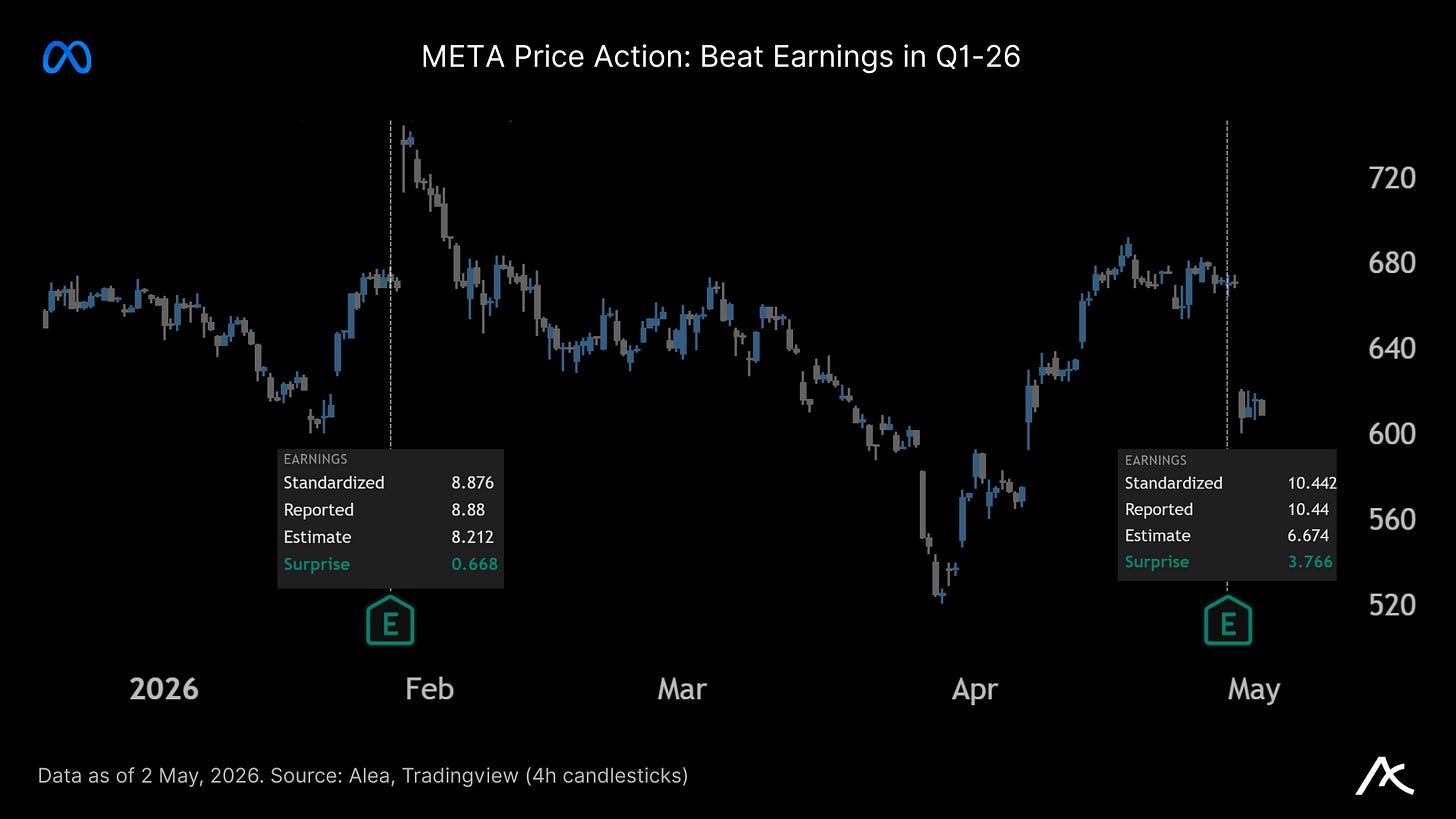
META — 강력한 헤드라인에도 시장은 스토리를 받아들이지 않았다. 매출 +33% $56.31B, 영업 마진 41% 유지, 광고 노출 +19%, 광고 가격 +12%, 하지만 시장은 capex 상향 $125–145B, 첫 분기 DAP 하락, 청소년 안전 소송 리스크, $8.03B 세금 혜택으로 도움받은 EPS를 보았다. 이는 충분한 증분 증거 없는 capex로 해석되었다. 목요일 세션에서 주가는 >10% 하락하며 ~$170B 시가총액을 지웠다(2025년 10월 이후 최대 일일 하락).
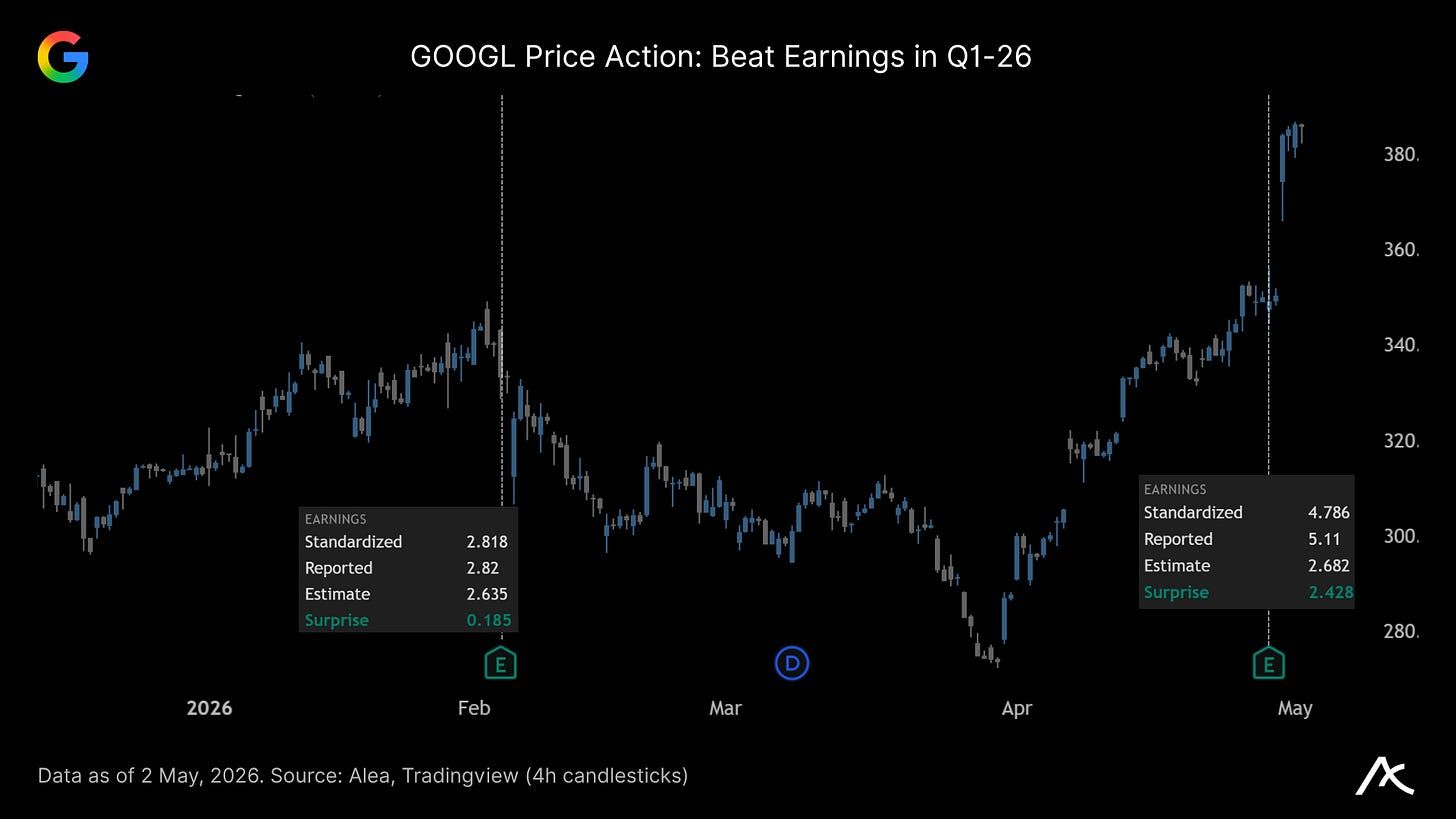
GOOGL — Google이 “AI 버블” 논의 속에서 실제 수익화를 보여주었다. 매출 +22% $109.9B, Cloud +63% $20.0B, 영업 마진 36.1%. EPS는 $36.9B 주식-증권 이익과 매입으로 미화되었으나, 여전히 많은 이가 Anthropic과 OpenAI IPO를 기다리는 동안 현재 AI 승자로 GOOGL 보유를 정당화할 만큼 충분했다.
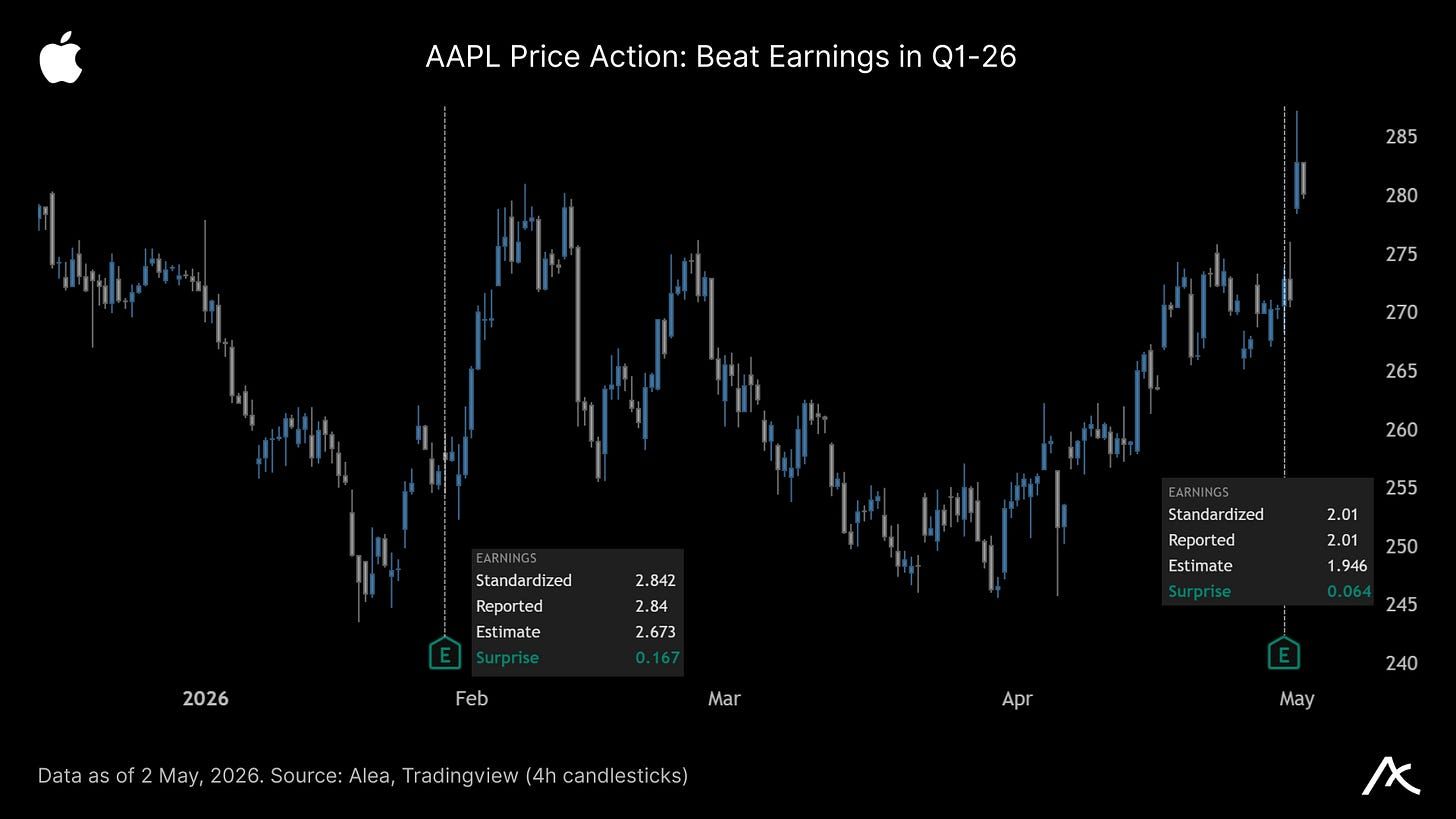
AAPL — 메가캡 방어적 호조: 회계 Q2 매출 $111.2B, YoY +17%; EPS $2.01, +22%; 영업 현금 흐름 $28B 초과; Services 신규 사상 최고; $100B 추가 매입; 배당 $0.27로 4% 상향. 시장은 iPhone 17 사이클, 자본 반환 바닥, 9월 1일 John Ternus가 인수하고 Cook가 집행 회장으로 이동하는 CEO 전환 서사를 얻는다. 결함은 밸류에이션과 AI: AAPL은 약 $271, ~$4.0T 시가총액, ~34x 수익 거래. WWDC가 6월 8–12일 스포트라이트; 투자자들은 Siri/AI 진척을 보고 싶어 하며, 또 다른 “서비스와 매입” 승리 랩은 아니다.
MSFT — OpenAI와의 파트너십 갱신 소식에 주가가 -5% 캔들을 찍었다. 수요일 실적에서 강력한 숫자를 공개했지만 여전히 혼란스러운 반응이었다. 매출 +18% $82.9B, EPS $4.27, Azure +40%, AI 매출 연환산 $37B, 하지만 시장은 2026년 $190B capex 계획과 Google Cloud의 +63%로 Azure가 덜 지배적인 모습을 좋아하지 않았다.
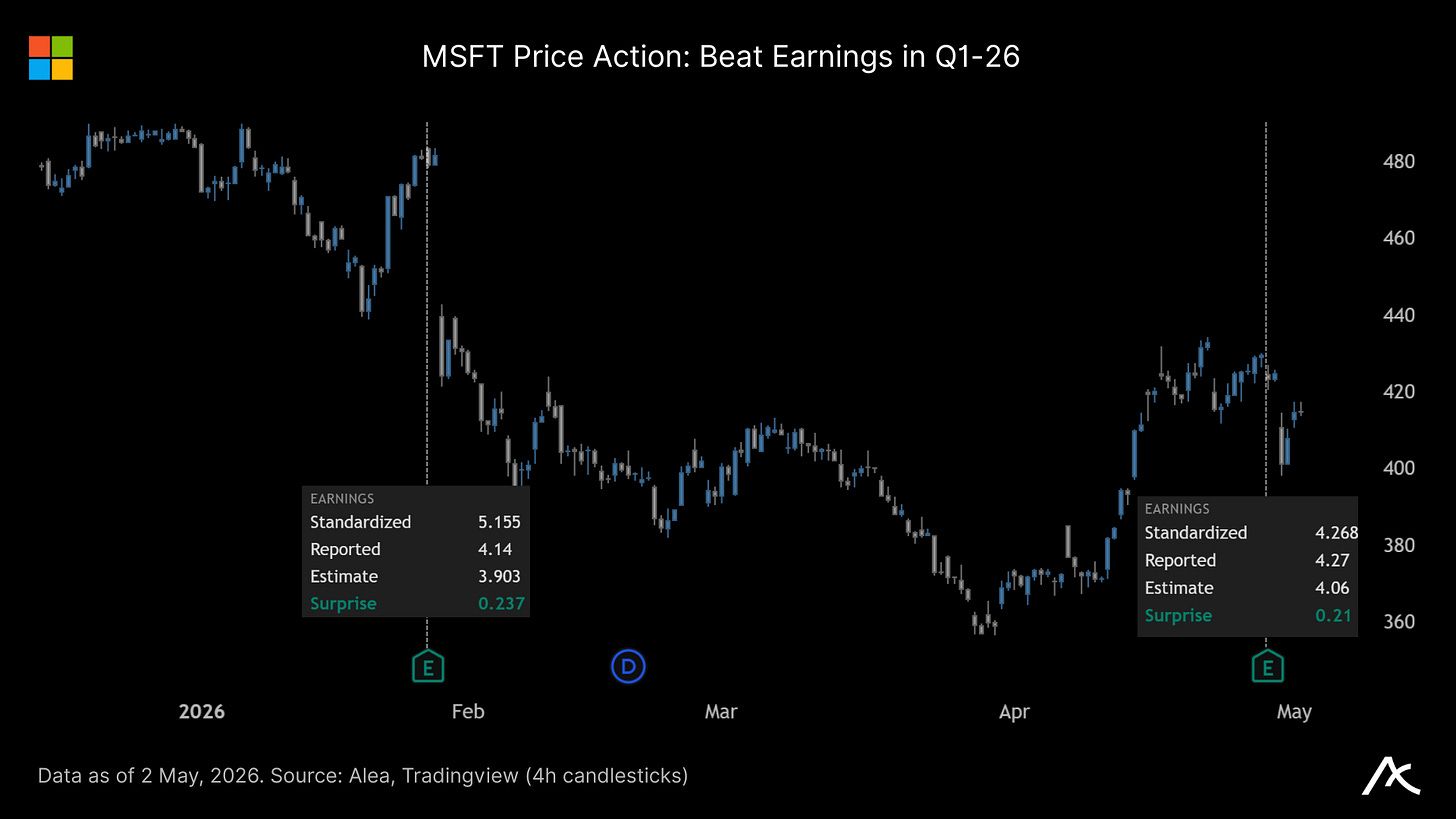
새로운 계약에 따라 Microsoft는 주요 클라우드 파트너로 남아 있으며, OpenAI 제품은 Azure에서 우선 출시되며 Azure가 이를 지원할 수 있습니다. 이는 Microsoft가 2032년까지 OpenAI 모델/제품 IP 권리를 유지할 수 있게 합니다. 변경 사항은 독점성입니다: 라이선스는 이제 비독점적이며, OpenAI는 모든 클라우드에서 제품을 제공할 수 있고, Microsoft는 OpenAI에 대한 수익 공유 지불을 중단하며, OpenAI의 Microsoft에 대한 지불은 2030년까지 상한선 하에 계속됩니다. 따라서 MSFT는 독점 프리미엄을 잃지만, 유통, IP 접근, 주주 상승 잠재력을 유지합니다.
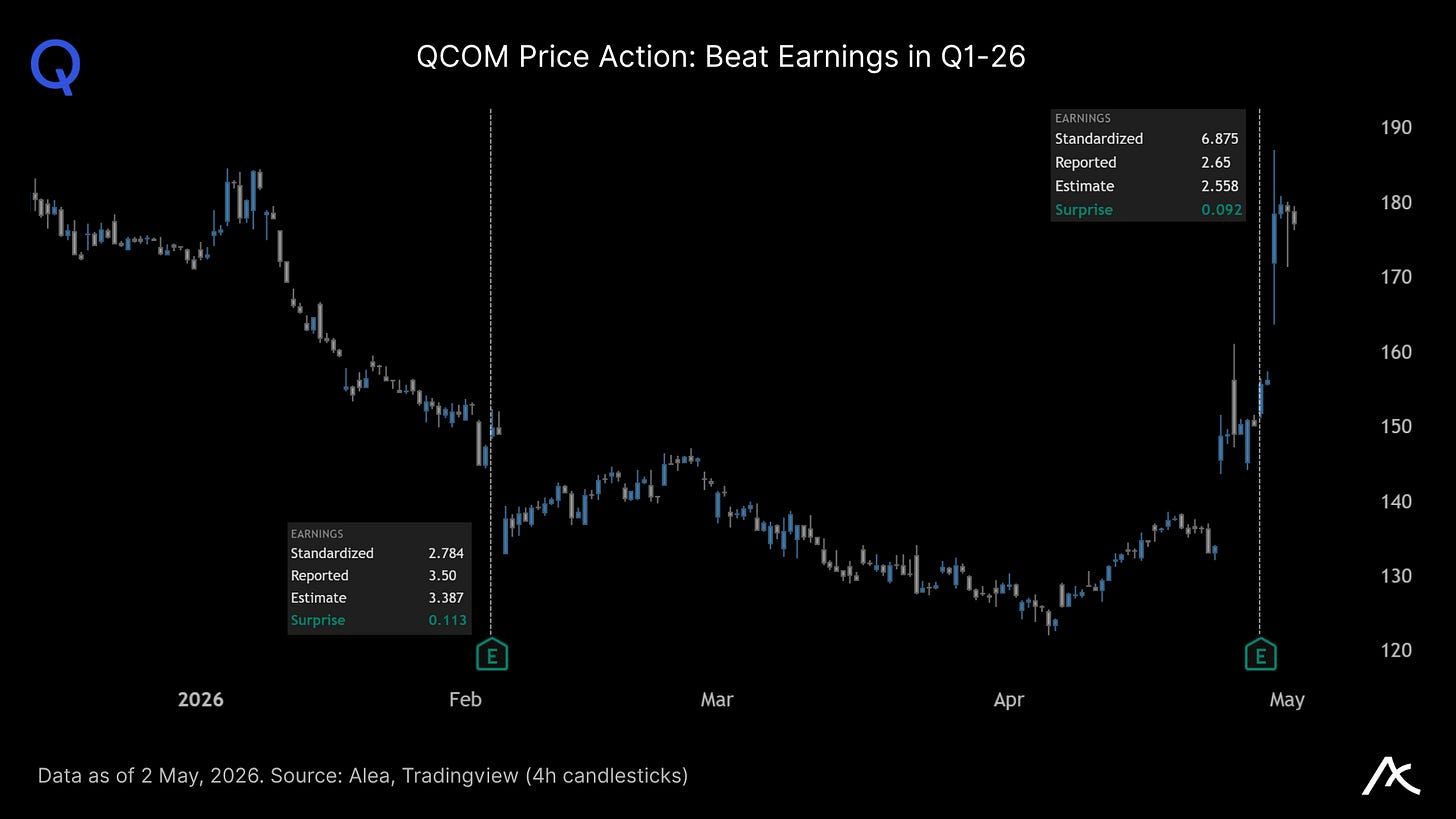
QCOM — Mag-7 외 최고의 실적 반응. 핵심 numbers는 전체 이야기의 전부가 아니었습니다: revenue $10.6B, non-GAAP EPS $2.65, Q3 가이던스 $9.2–10.0B 및 $2.10–2.30 EPS로 부드럽지만, 주가는 경영진이 올해 말 주요 하이퍼스케일러에 맞춤형 데이터센터 실리콘 출하를 암시하고 중국 핸드셋 바닥을 선언했기 때문에 급등했습니다. June 24 Investor Day가 다음 촉매제입니다.
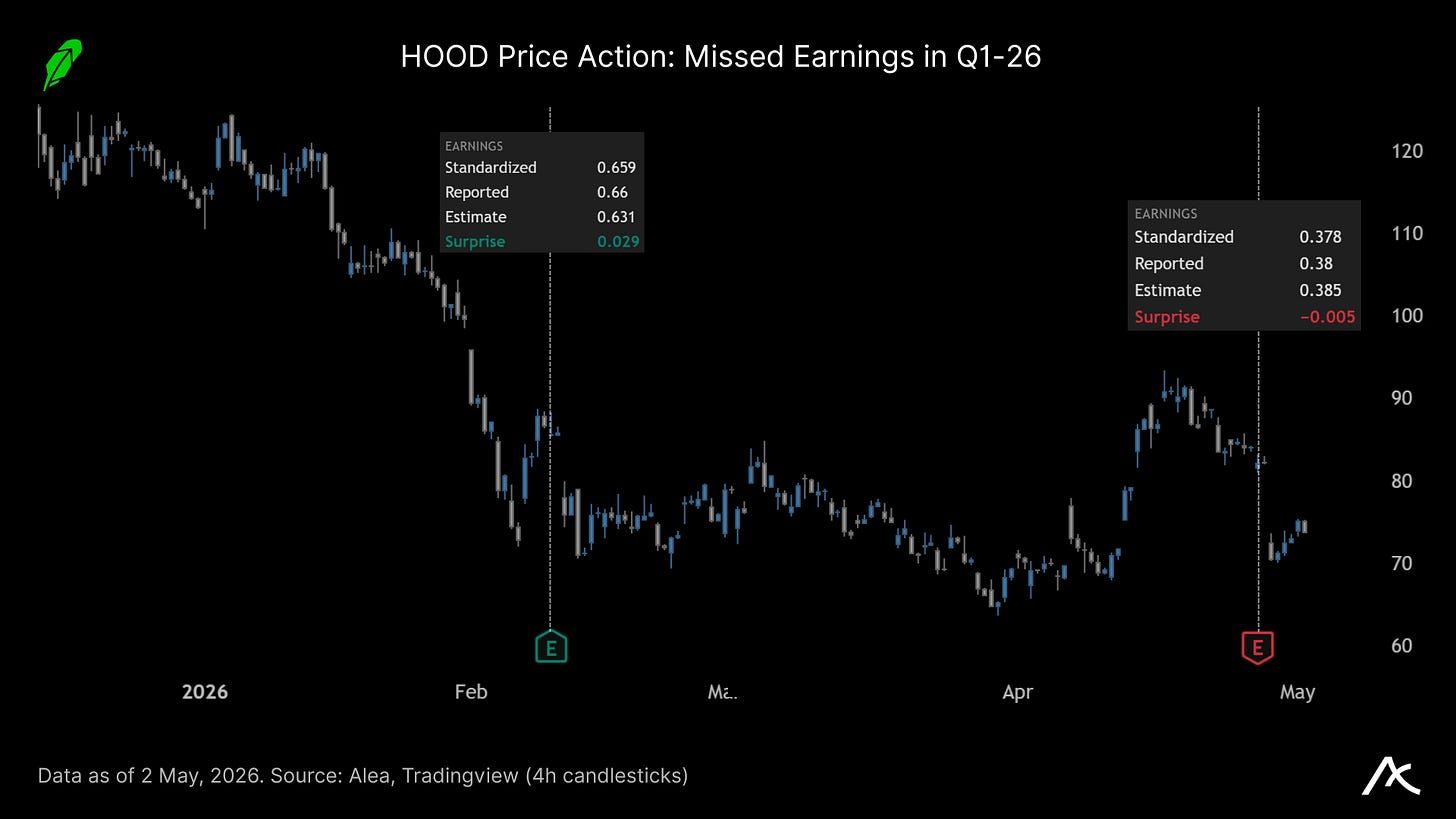
HOOD — 이번 주 약세 numbers 때문에 매도세로 시작했습니다. 헤드라인 성장으로는 기대를 충족시키지 못했습니다. Revenue +15% YoY $1.07B, EPS $0.38, 순입금 $17.7B, 플랫폼 자산 $307B, Gold 구독자 4.3M; 견고합니다. 결점: crypto revenue 47% YoY 하락 $134M, 운영비 18% 상승, 그리고 시장은 여전히 HOOD를 위험 선호도에 지나치게 의존하는 거래 사이클 베타로 봅니다. 이벤트 계약/기타 거래 revenue 320% 상승 $147M과 $1.5B 자사주 매입이 낙관론을 유지하지만, 단기적으로는 인쇄 후 붕괴 수준을 회복하는 것을 보고 싶습니다.
결론
이것은 위험이 선불로 대가를 치러야 하는 시장입니다. 매크로는 $100 이상의 유가, 끈적한 인플레이션, 그리고 연료 쇼크 속에서 신뢰성을 잃지 않고 금리를 인하할 수 없는 Fed를 소화하고 있습니다. Crypto는 더 이상 “value accrual”에 대한 보상을 받지 않습니다; 자본은 제품-시장 적합성 + revenue 형태의 확실한 증거, 사업을 굶주리게 하지 않는 buyback, 스트레스를 견디는 liquidity를 원합니다.