Puntos clave
Petróleo por encima de $100 y gasolina a $4.18 matan la narrativa de recortes fáciles.
PCE caliente mantiene a la Fed acorralada; los recortes ya no son el caso base.
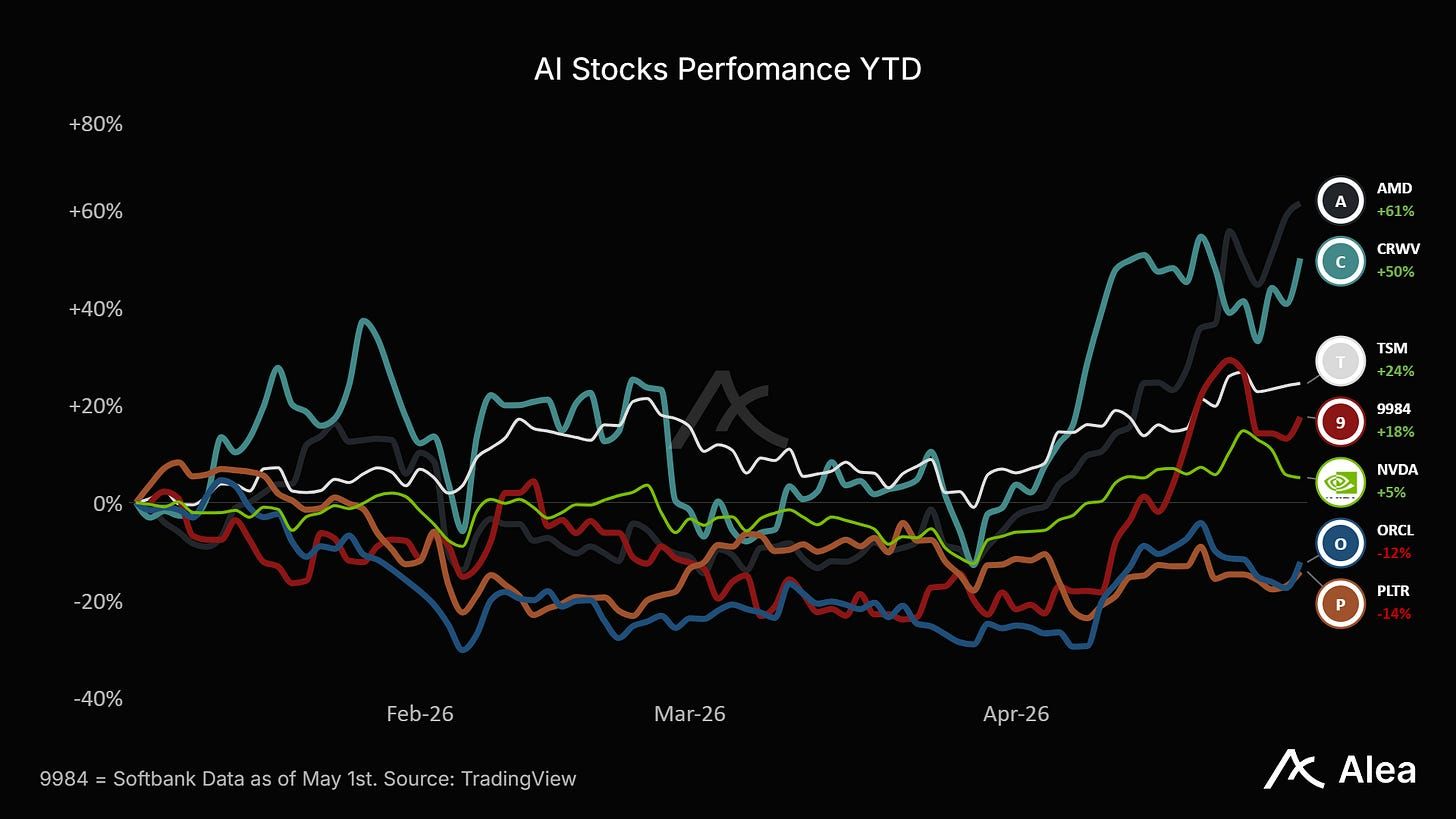
IA sigue sosteniendo las acciones; NVDA puede seguir alcanzando nuevos máximos mientras las preguntas sobre ingresos de OpenAI llegan a la portada.
BTC necesita recuperar $78k-$80k; por debajo de $72k-$73k, la oferta en la caída desaparece.
ETH a niveles de 2021 no es «barato»; son cinco años de compradores marginales débiles.
La quema de ~$370M de PUMP compra confianza, pero también quema opcionalidad.
MORPHO tiene escala y óptica institucional, pero aún no hay ingresos para holders.
AAVE sigue siendo sistémico, pero pausar recompras elimina la oferta mecánica.
Macro: La inflación tiene un problema de combustible
Tras el tercer intento contra la vida de Trump, las esperanzas de paz entre EE.UU. e Irán se desvanecieron después de que el Presidente cancelara el viaje de enviados a Islamabad. Por separado, Macron impulsó la reapertura del Estrecho de Ormuz después de que TotalEnergies advirtiera que una disrupción prolongada podría crear graves escaseces de energía, especialmente en Asia. Aproximadamente el 20% de los envíos globales de petróleo y gas transitan por Ormuz. La gasolina en EE.UU. a $4.18 es un titular de impuesto al consumidor que ya está socavando a los hogares y recalibra el margen de la Fed para recortar.

Petróleo >$100 mientras las acciones se mantienen firmes. Eso plantea la pregunta: ¿por qué las acciones siguen cerca de máximos mientras WTI vuelve por encima de $100 y la guerra con Irán mantiene alto el riesgo energético? La respuesta es la concentración. Las megacaps ligadas a IA están sosteniendo el mercado mientras la inflación de combustibles golpea a los consumidores. Este es un entorno que puede ignorar el petróleo por unas sesiones cuando el índice está tan concentrado en la cima, aunque es improbable que siga así una vez que los márgenes, el gasto de los hogares y la opcionalidad de la Fed comiencen a moverse en contra.

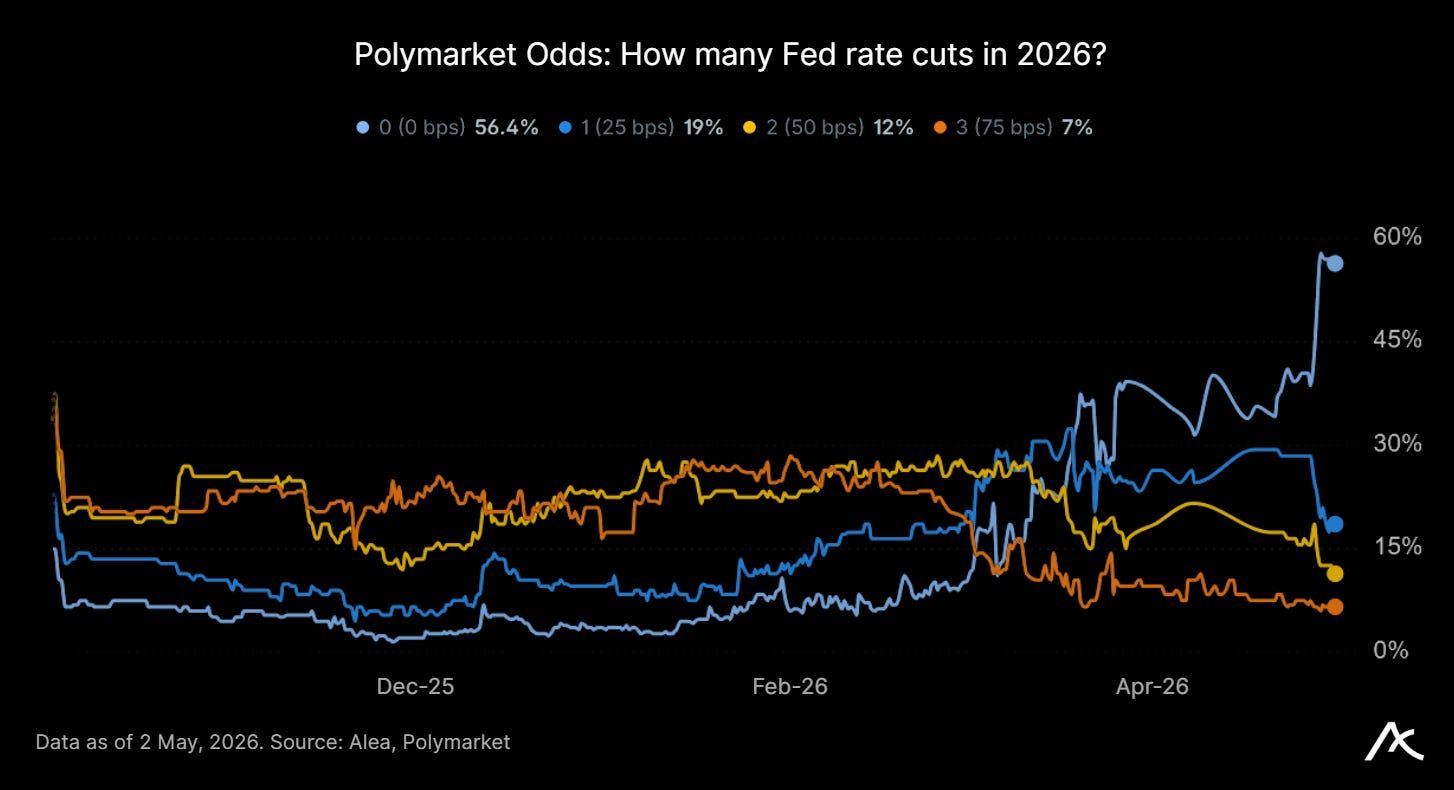
La Fed decidió mantenerse en espera después de la FOMC de esta semana, manteniendo tasas en 3.50%–3.75% por tercera reunión consecutiva. Los precios siguen «elevados» y el conflicto en Medio Oriente añade incertidumbre. Los recortes ya no son el caso base. Incluso un riesgo de alza pequeña es algo a considerar.
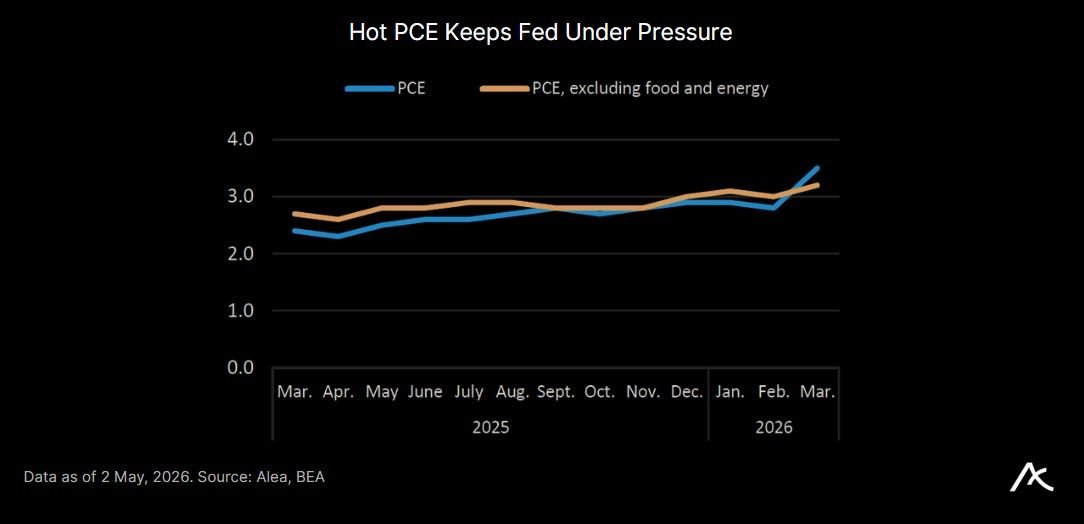
PCE de marzo aceleró a +0.7% m/m y +3.5% y/y, con core aún en +3.2% y/y; el gasto real solo subió +0.2% mientras el ingreso disponible real cayó -0.1%. Eso no es colapso de demanda mientras el PIB del T1 a +2.0% anualizado mantiene alejada la óptica de recesión, aunque el índice de precios PCE del PIB a +4.5% y core PCE a +4.3% anualizado complican el trabajo de la Fed.
Cripto: Fosos, márgenes, quemas
El estrés de la semana pasada dejó a los allocadores onchain preguntándose si los rendimientos DeFi valen realmente el riesgo que conllevan. También dejó a constructores e investigadores preguntándose cuál debería ser la tasa de retorno «justa» onchain, y si hay algo que hacer para seguir competitivos contra la tasa sin riesgo de TradFi.
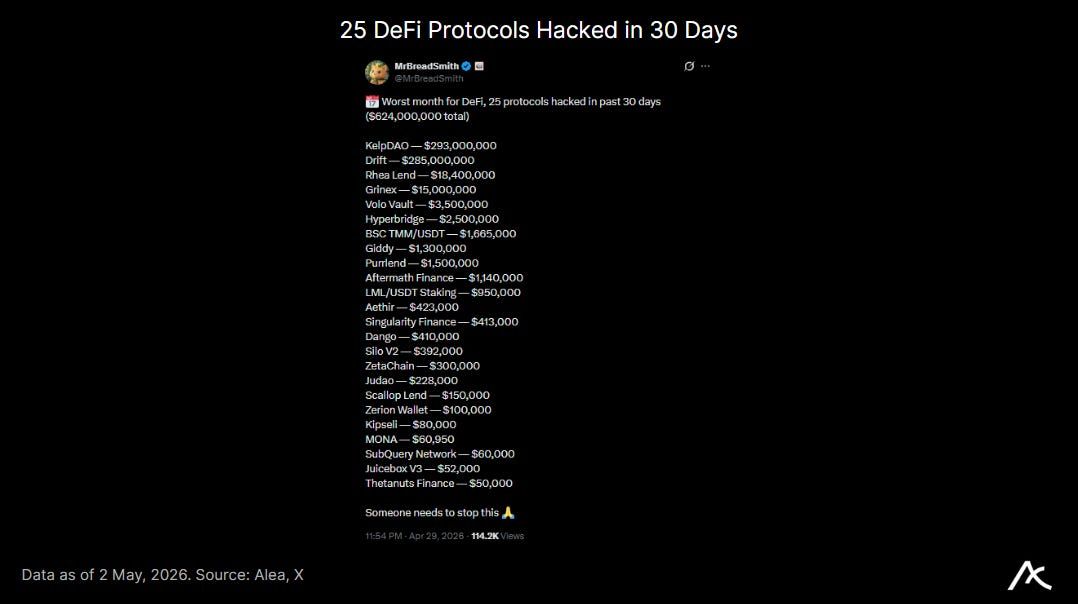
En cripto, las tasas de préstamo por sí solas incluyen una tasa base + riesgo técnico + riesgo de liquidez + riesgos de cola de gobernanza + incertidumbre de recuperación de pérdidas. Esa es la realidad oscura de hoy, con muchas fuentes de rendimiento DeFi blue-chip por debajo de lo que el capital puede ganar en fondos de money-market, mientras piden a los usuarios absorber riesgo de contratos inteligentes, riesgo de oráculos, riesgo de bridges, riesgo de liquidación y riesgo de gobernanza.
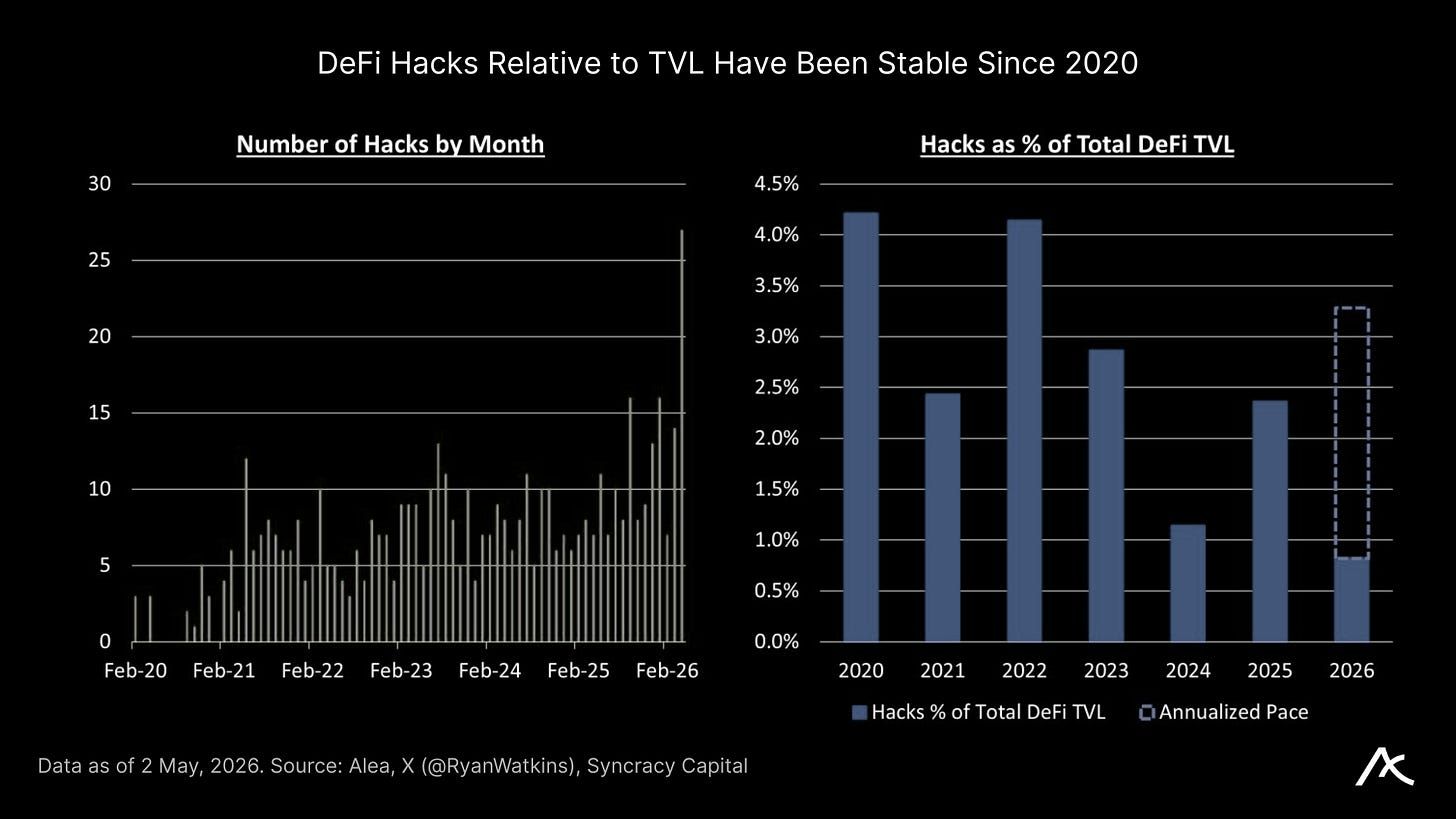
A ritmo anualizado actual, 2026 está en camino a alcanzar un máximo multi-anual en pérdidas por hacks como porcentaje del TVL DeFi, mientras establece un nuevo máximo mensual en número de hacks en abril-26.
La mayoría de los desks están girando alrededor del mismo problema: ¿puede cripto seguir atrayendo capital cuando la rueda de inercia pertenece a un puñado de protocolos con escala y distribución? Eso crea un nuevo problema: ¿qué deben hacer los ganadores con el efectivo? ¿Cómo se ve la acumulación de valor para protocolos exitosos como Morpho que aún no han activado el switch de fees?
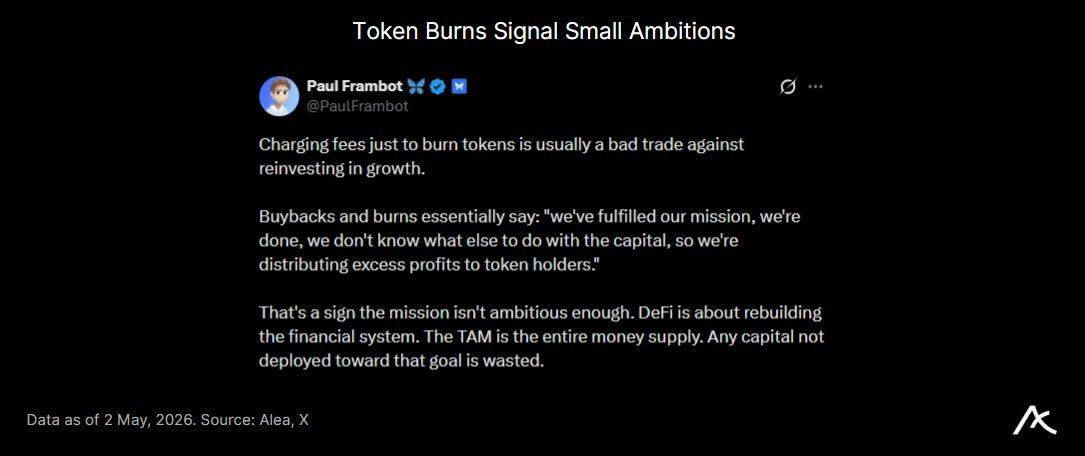
Se ha hecho aparente que, en cierta medida, el mercado ha tratado la «acumulación de valor» como un hechizo mágico. En realidad, una recompra solo es tan buena como el negocio que la financia y el costo de oportunidad que sacrifica. Protocolos maduros pueden devolver más efectivo, mientras que protocolos en etapas tempranas de crecimiento estarían mejor enfocados en adquisición de usuarios, integraciones y resiliencia para asegurar longevidad.
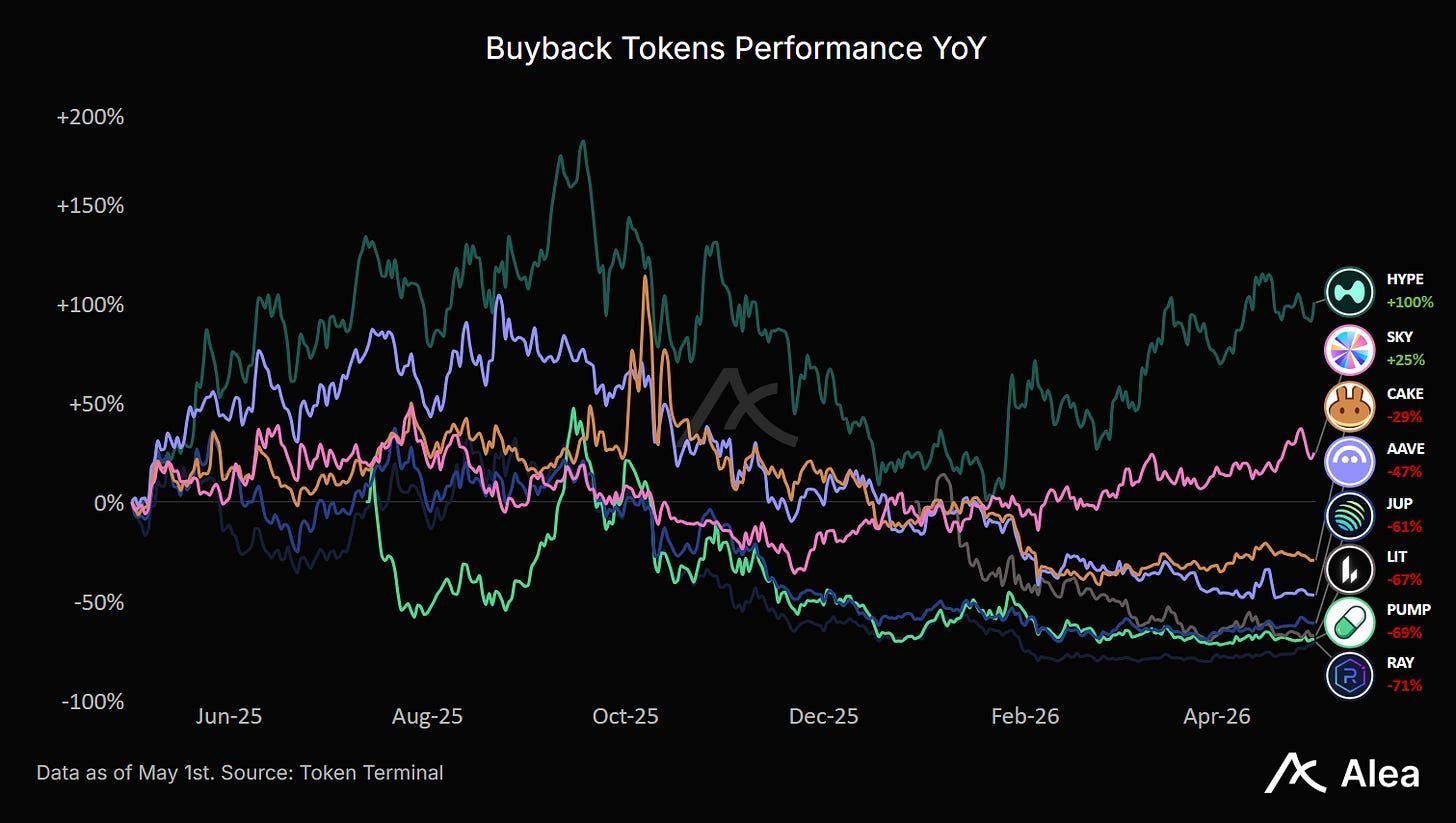
Esta semana Pump.fun quemó todo el PUMP recomprado previamente: ~$370M en compras, ~36% del suministro circulante. Pump gastó efectivo para comprar PUMP, luego quemó el activo en lugar de mantenerlo como inventario de tesorería. Económicamente, la quema elimina ambigüedad, es decir, no hay overhang de ventas futuro. La pregunta real es el costo de oportunidad. Las recompras no salvan negocios débiles. Si acaso, los exponen. Solo ingresos duraderos con retorno disciplinado de capital es lo más cercano que cripto tiene a una historia de equity real.
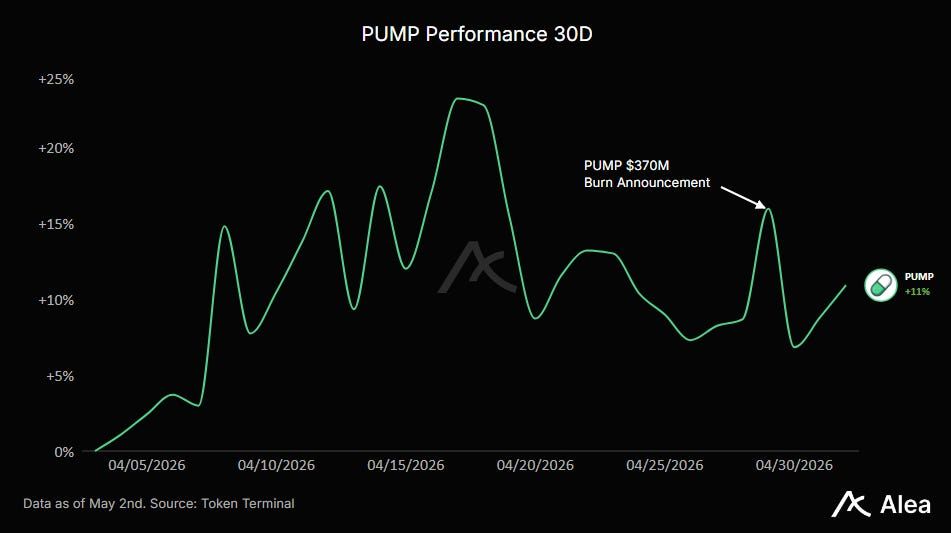
Quemar tokens no crea usuarios, ni distribución, ni foso de producto, ni nueva categoría por sí solo. En la práctica, una quema solo importa si el negocio subyacente puede seguir financiando la quema. Aquí es donde la comparación con Morpho es útil. Morpho tiene la historia institucional, mejor óptica de «finanzas reales» y escala significativa en préstamos, pero aún $0 ingresos para holders a pesar de ~$3.85B en préstamos activos. Para Morpho, mantener el switch de fees apagado puede ser racional si la prioridad son integraciones, competitividad en tasas y confianza institucional. Para Pump, no hacer recompra sería una bandera roja en este punto.
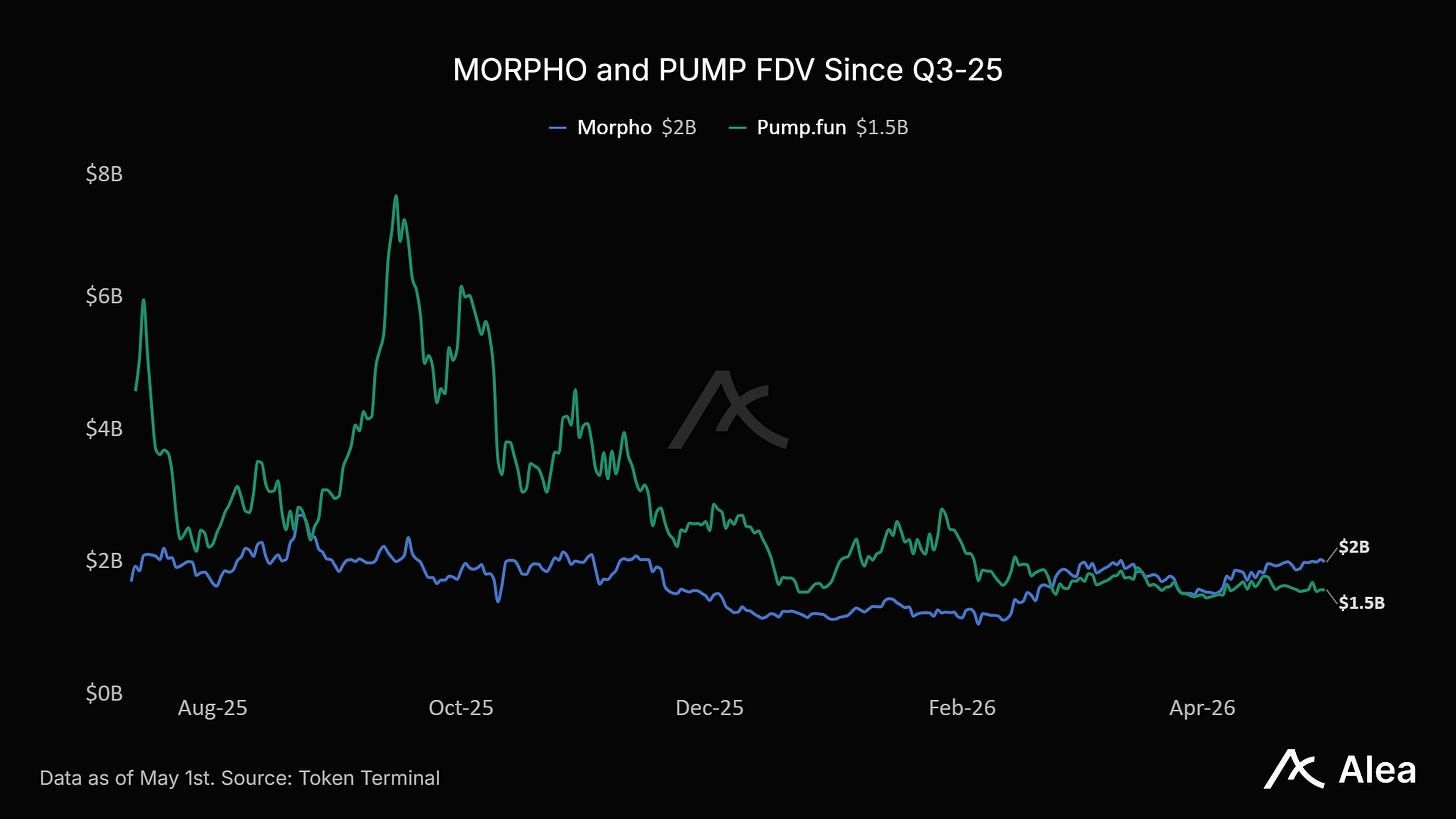
Pump no está necesariamente destruyendo capital, pero está matando opcionalidad. Quemar tokens recomprados significa que esos tokens ya no pueden reutilizarse para incentivos, adquisiciones, gestión de tesorería o market-making. Ese es un costo. A cambio, Pump compró confianza. Ahora el mercado tiene que mostrar reciprocidad. Ese es el modelo que los protocolos maduros deberían estudiar. No es blanco o negro: «quemar todo» o «nunca devolver efectivo». La respuesta correcta es asignación de capital dependiente de la etapa: protocolos tempranos deberían comprar usuarios, integraciones, resiliencia y distribución; máquinas de efectivo maduras deberían devolver capital cuando la reinversión marginal ya no supere reducir el float.
IA: La factura de cómputo llega
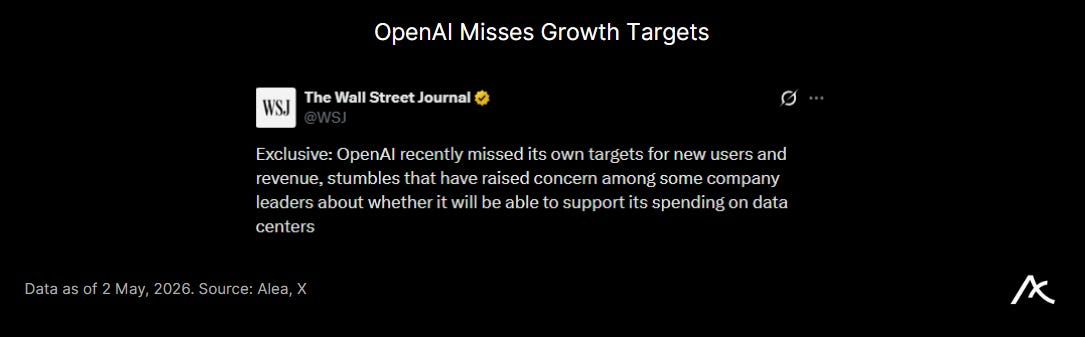
```Nvidia alcanzó máximos históricos por encima de ~$5.26T en capitalización de mercado mientras el Wall Street Journal decidió agitar las aguas con un informe que afirma que OpenAI no cumplió con los objetivos internos de ingresos y crecimiento de usuarios, incluyendo la meta de alcanzar 1B usuarios semanales de ChatGPT. OpenAI respondió con fuerza, con Sam Altman y su CFO diciendo que están “totalmente alineados” en comprar tanta capacidad de cómputo como sea posible.
El playbook de OpenAI es bien conocido entre los proponentes de la burbuja de IA: recaudar capital, comprar GPUs, arrendar capacidad, escalar usuarios, repetir. El WSJ fue directo al problema raíz: ¿puede la conversión pagada y los ingresos empresariales crecer lo suficientemente rápido para financiar el cómputo y la inversión ya comprometida?
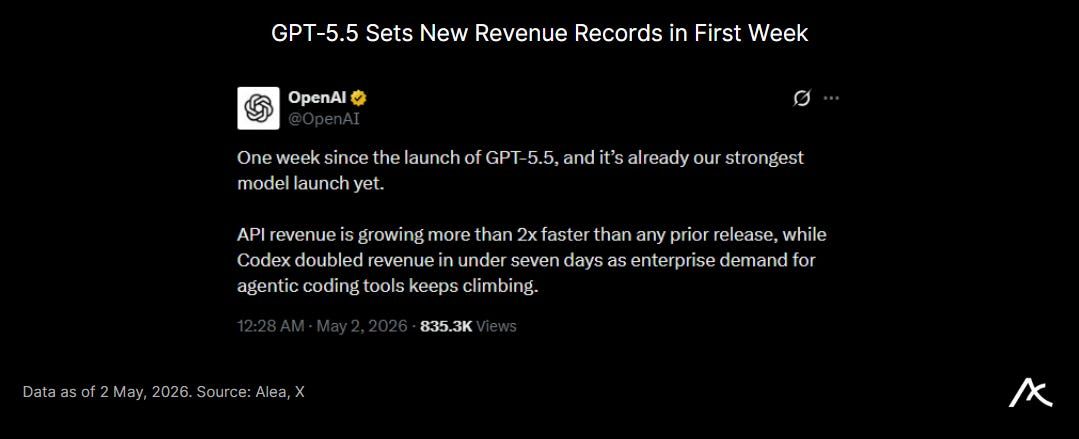
Los propios números de OpenAI y la tracción más reciente de Codex aún argumentan que el producto no es débil. En febrero, la compañía dijo que ChatGPT tenía más de 900M usuarios activos semanales, más de 50M suscriptores consumidores y más de 9M usuarios empresariales pagados; también anunció $110B en nueva inversión a una valoración pre-money de $730B, incluyendo $30B de Nvidia y $50B de Amazon.
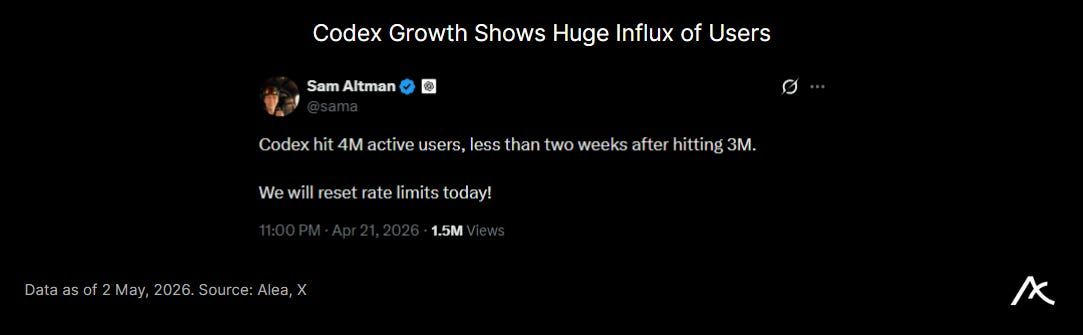
Faltar 1B usuarios semanales bien podría ser un problema de timing, considerando que Codex solo comenzó a despegar recientemente.
Radar de Señales
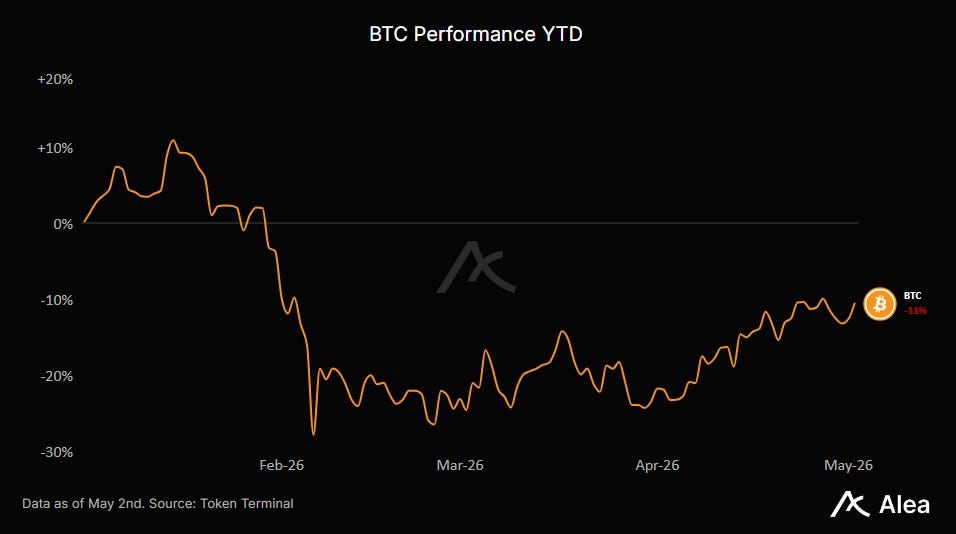
BTC — Negociando alrededor de $76k, con dominancia BTC cerca del 58%. La estructura del mercado está cansada pero no muerta. El problema son los flujos: los ETF spot de BTC de EE.UU. vieron salidas netas de aproximadamente $138M el 29 de abril, extendiendo una racha de tres días de salidas. Se pone atractivo si BTC recupera $78k–$80k con flujos de ETF volviéndose positivos, pero por debajo de $72k–$73k, el mercado te está diciendo que la oferta en la caída se ha ido.
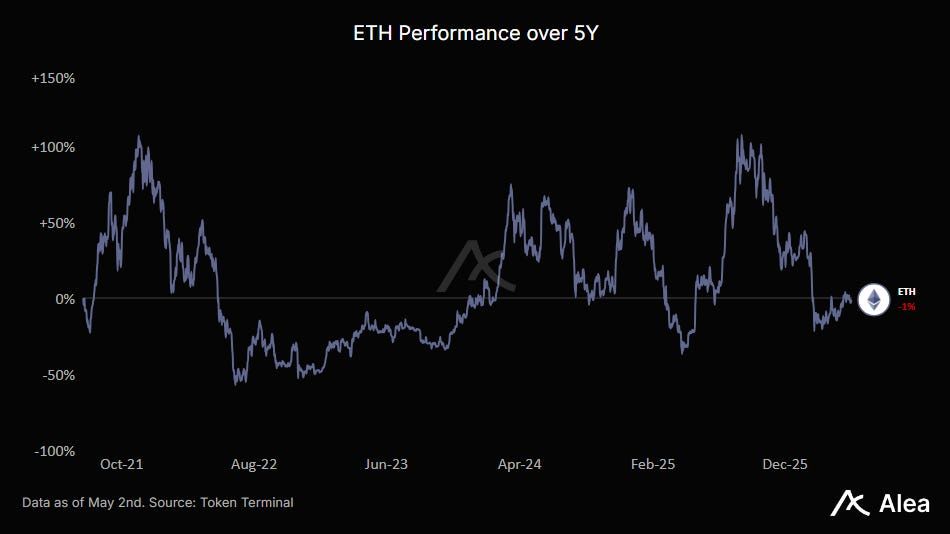
ETH — Cinco años desde el mercado alcista de 2021, mismo precio. Cinco años de staking, escalado L2, restaking, stablecoins, RWAs y rieles institucionales, y spot aún ha ido y vuelto a la misma zona. Eso no es “barato” por sí solo; es un veredicto sobre oferta, fatiga narrativa y compradores marginales débiles.
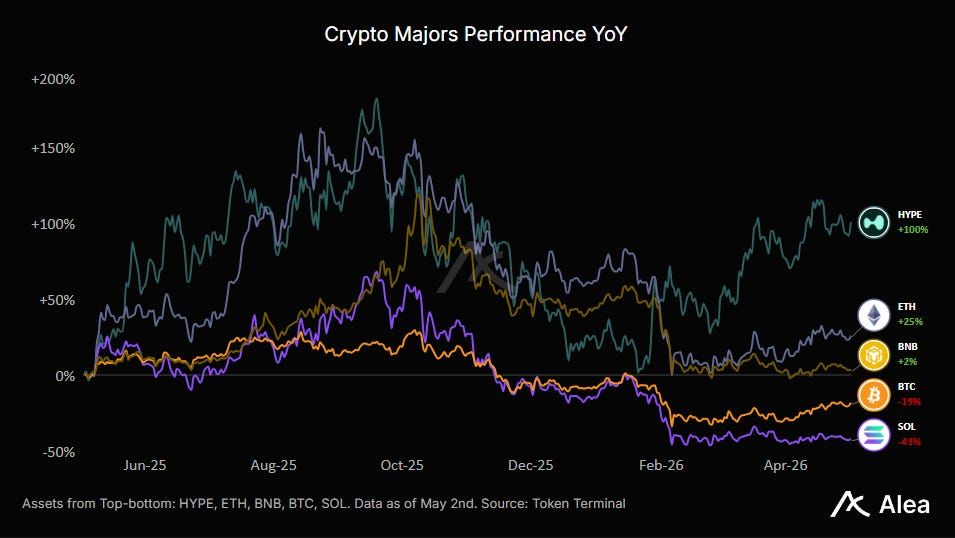
SOL — Alrededor de $83, atascado en el rango $82–$88 y aún muy por debajo del máximo del ciclo anterior. El catalizador a corto plazo es Solana Accelerate USA el 5 de mayo de 2026, con pagos, DeFi, tokenización e infraestructura AI en la agenda.
BNB — Manteniendo una estructura más sólida que la mayoría de los majors pero fallando en recuperar el área de $640. La 35ª quema trimestral el 15 de abril eliminó alrededor de 1.57M BNB, aproximadamente $1B, y la actualización Osaka/Mendel el 28 de abril añadió mejoras en ejecución y límite de gas. Eso soporta el activo, pero no fuerza una oferta a menos que el precio confirme. Compra fuerza por encima de $640; stop por debajo de $600.
HYPE — Sigue siendo el benchmark de asignación de ingresos en crypto líquido. El precio bajó en la semana pero aún es uno de los pocos large caps con ingresos reales y acumulación visible a nivel de token. El stack de catalizadores es en realidad bastante pesado, incluyendo mercados de predicción con HIP-4 mientras HIP-3 sigue expandiendo la superficie permissionless-perps a través de equities y commodities.
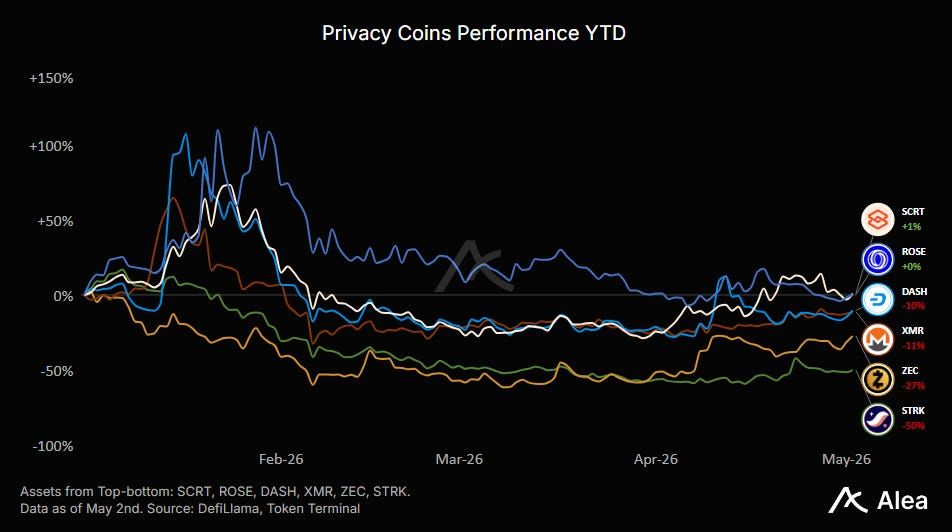
ZEC — El acceso de Robinhood expandió la disponibilidad retail, y THORChain ha comenzado a implementar soporte nativo para swaps ZEC. Esto sigue siendo el líder en privacidad, no vale la pena diluirlo con múltiples nombres beta ilíquidos.
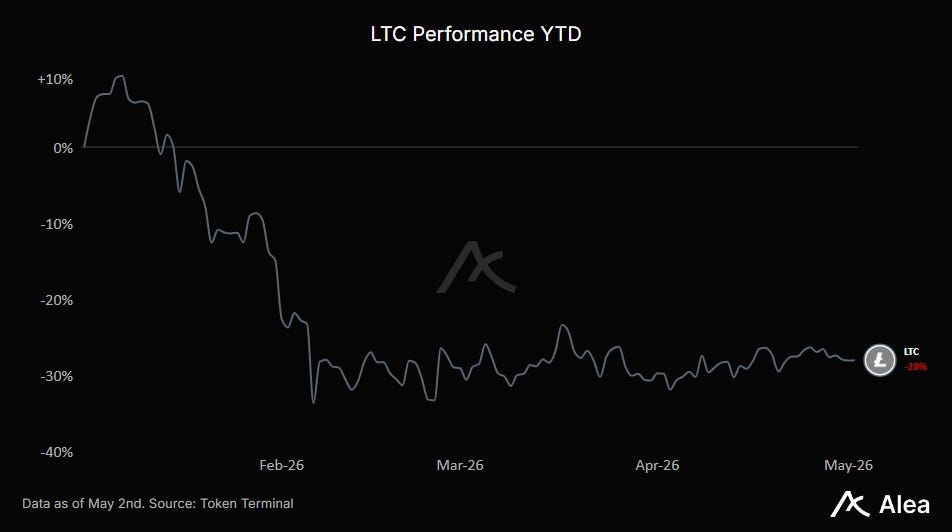
LTC — El domingo pasado la cadena sufrió una disrupción ligada a transacciones MWEB inválidas y nodos de minería no actualizados. Esto causó un reorg de 13 bloques, revirtió transacciones inválidas, disruptó pools de minería mayores e inicialmente pareció a algunos observadores como un ataque del 51%. El equipo de Litecoin confirmó el zero day, pero dijo que las transacciones válidas no se vieron afectadas, el bug fue parcheado y la red operaba normalmente para las 4:22 p.m. ET. La secuencia de 13 bloques tomó más de 3 horas, versus aproximadamente 32 minutos en timing normal. NEAR Intents inicialmente flagged alrededor de $600k de exposición, aunque las pérdidas liquidadas pueden ser menores.
AAVE — Después de governance, la balance-sheet fue probada. Aave tiene ingresos, marca, sistemas de riesgo y confianza de prestamistas, pero las cosas se mueven rápido y nadie está exento de riesgo de protocolo estos días. Además del DeFi Recovery Fund bailout coordinado apuntando a $200M, Circle proporcionó una oferta de defensa, con Circle Ventures comprando AAVE diciendo “la infraestructura DeFi fuerte no se construye sola”. El mensaje se siente como engordar un pavo que aún está en el menú del Día de Acción de Gracias, como si el dinero solo pudiera resolver las causas raíz subyacentes de los problemas de seguridad de DeFi. Dicho eso, la lectura del mercado es que Aave es demasiado sistémico para dejarlo tambalear.
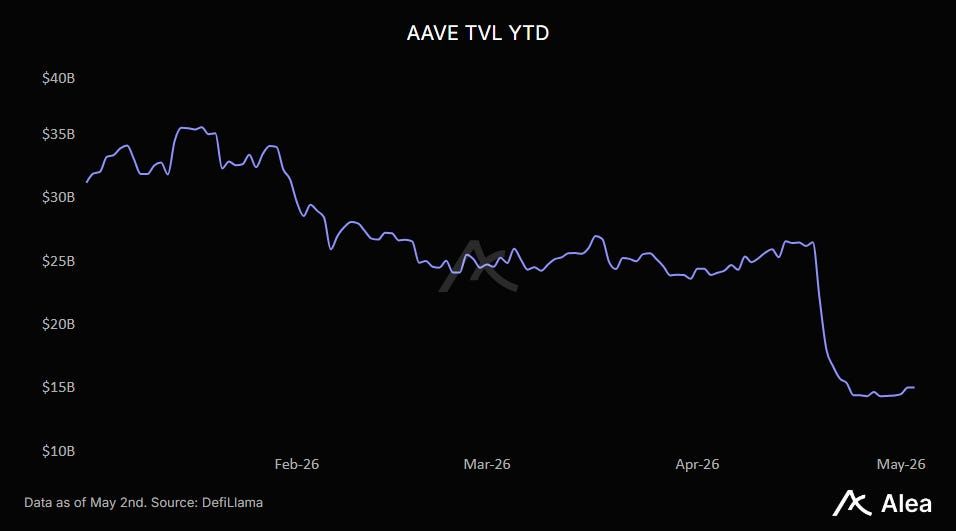
AAVE también está pausando su programa de recompra, que es la parte incómoda ahora que la recuperación de rsETH necesita flexibilidad en el tesoro. Las recompras se pausaron efectivas el 19 de abril y permanecerán pausadas hasta que se resuelva la situación de rsETH. Esta decisión elimina la oferta mecánica exacta que mantenía felices a los holders y que atraía a compradores marginales buscando prueba de ingresos. AAVE sigue siendo un líder, pero el trade ahora es governance/recuperación primero, múltiplo de recompra segundo.
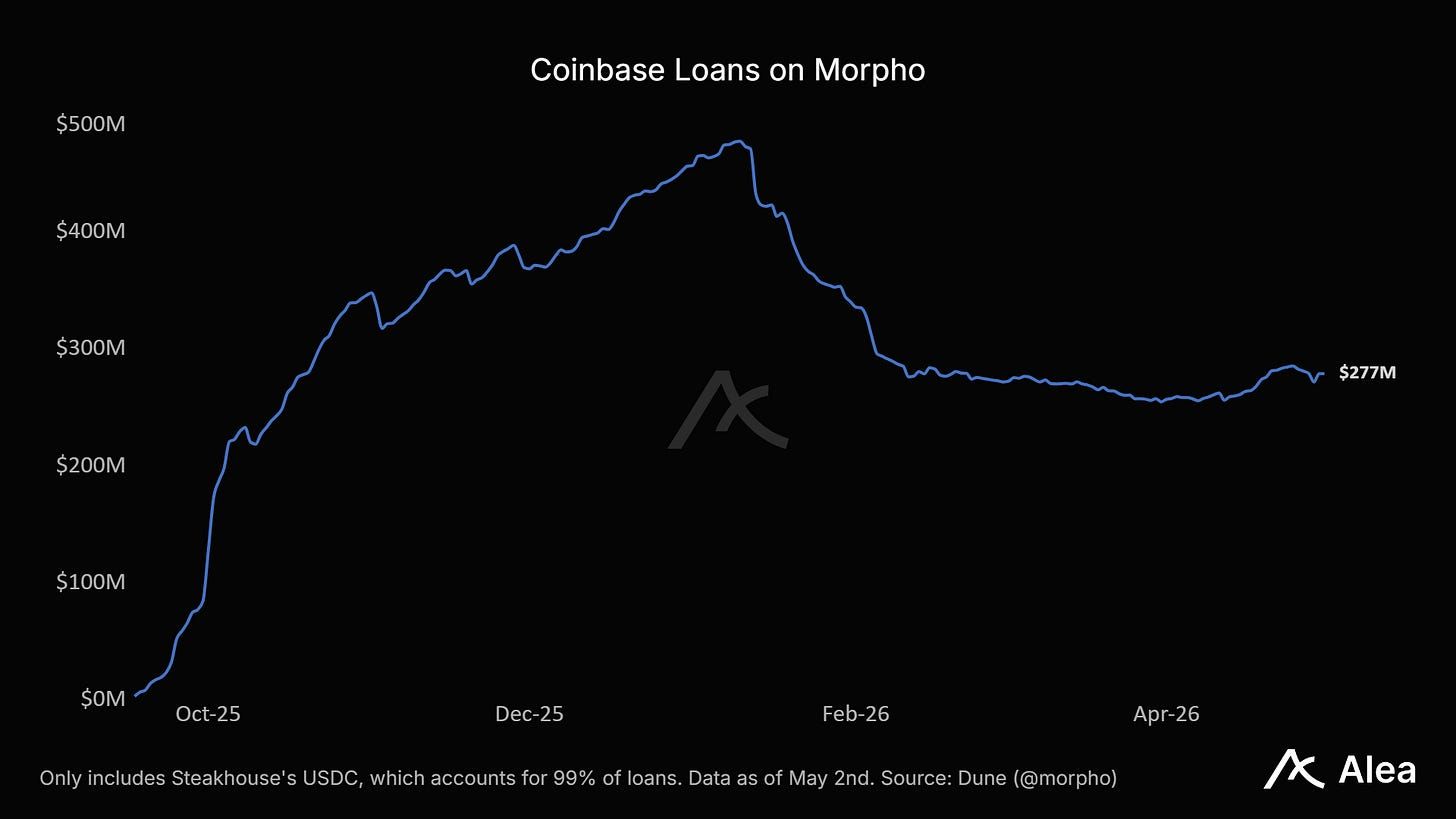
MORPHO — Mientras Aave estaba ocupado supervisando la recuperación de ~160k+ ETH, Morpho siguió compondiendo silenciosamente con las métricas de préstamos de Coinbase hablando por sí solas. Este fue el momento en que Morpho podría haber dado vueltas de victoria sobre mercados aislados versus el riesgo pooled de Aave. Pero en lugar de martillar esa línea, tomaron la oportunidad para mostrar cómo un protocolo inmutable aún puede crecer masivamente con un ganador de distribución. Coinbase ya ha originado más de $2.17B USDC a través del producto de préstamos impulsado por Morpho y expandió el producto al Reino Unido, convirtiendo el crédito DeFi en algo que un usuario normal puede entender: pedir prestado USDC contra crypto.
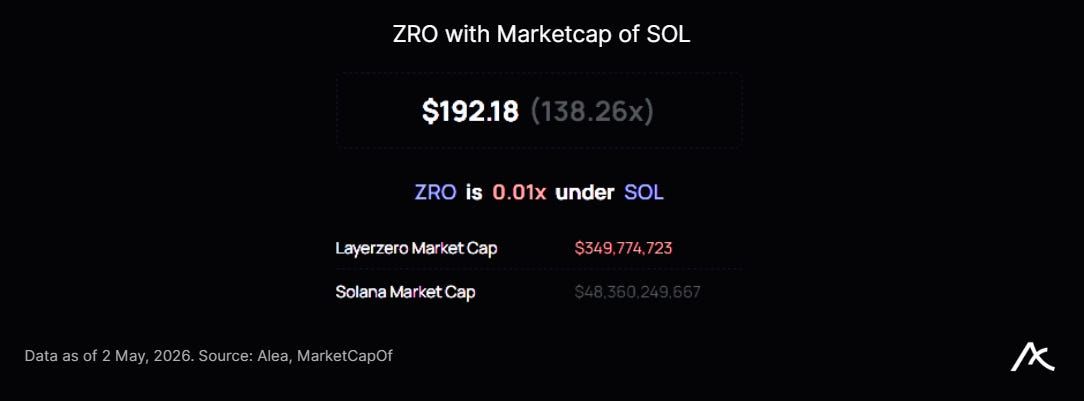
ZRO — Pendiente el lanzamiento de mainnet de Zero, esperado para Q3, ZRO sigue siendo el índice de confianza para el futuro crosschain de crypto. Algunos dicen que priorizarán competir contra top L1s como Solana mientras la visión crosschain pasa a segundo plano. Sin embargo, el escenario actual no es algo que se pueda evadir fácilmente.
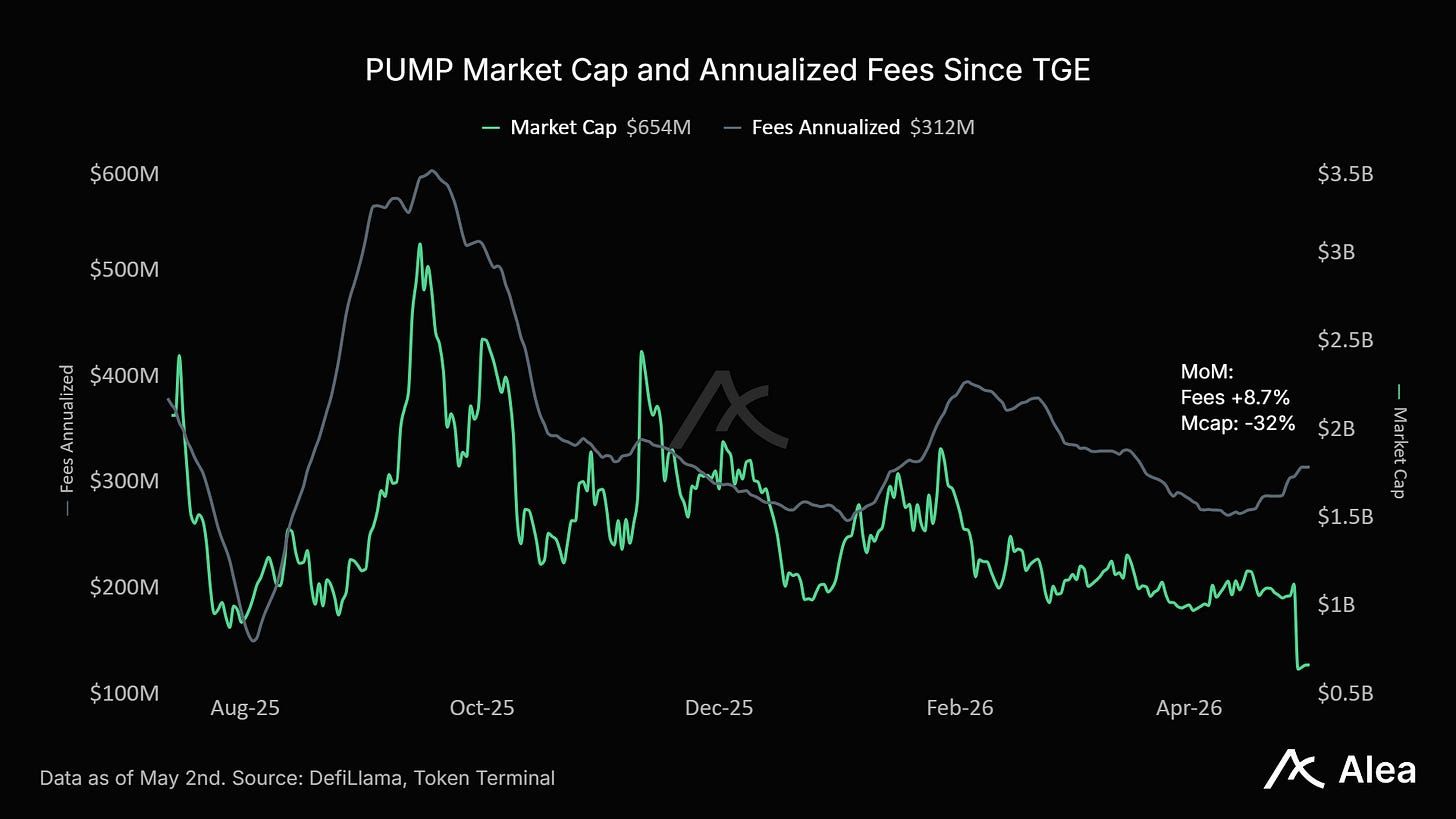
PUMP — Contrapunto a Hyperliquid, donde las tarifas están directamente vinculadas a las cantidades de recompra, Pump ha gastado fuertemente en recompras, sin embargo el token aún lucha mientras el mercado cuestiona su durabilidad. Las recompras no pueden salvar un negocio si los usuarios, ingresos o alcance del producto decaen. Esta semana publicaron una respuesta: quemar todos los tokens que recompraron (~36% del suministro circulante), o ~$370M en compras. Justifican este acto de destrucción de capital bajo el argumento de “ganar confianza con nuestra comunidad”. El modelo anterior de recompra del 100% de los ingresos ahora es reemplazado por un programa de recompra-y-quema del 50% de los ingresos durante un año. El otro 50% se queda dentro del negocio para operaciones, contrataciones, marketing, adquisiciones y nuevos productos. Pump ahora cotiza alrededor de 2.3x market-cap / ingresos anualizados o 5.5x FDV / ingresos anualizados. Una política de recompra del 50% de los ingresos implica aproximadamente un rendimiento anualizado de recompra del 22% sobre el market cap y 9% sobre FDV, antes de decaimiento de ingresos, impacto de precios, desbloqueos o riesgo de ejecución.
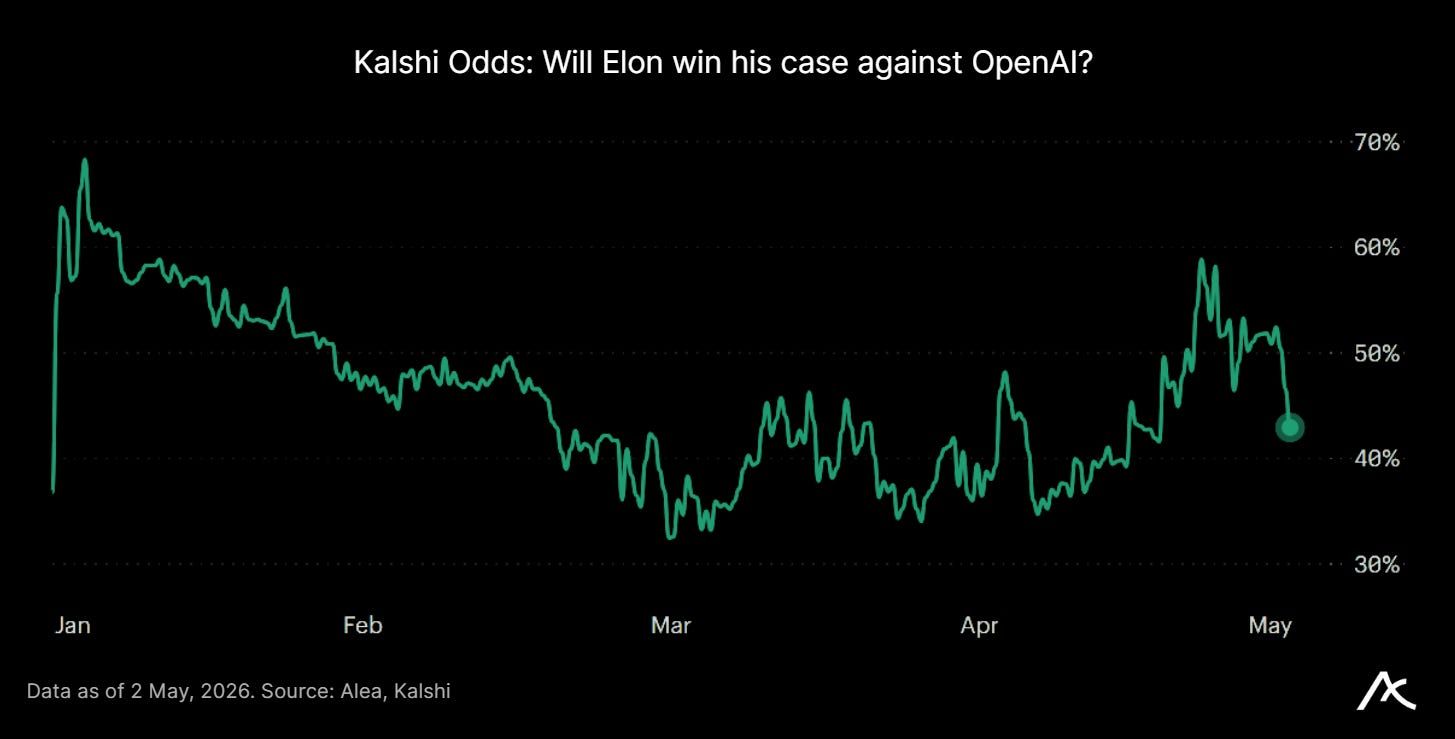
WLD — El juicio Musk-Altman se abrió en Oakland el 28 de abril tras la selección del jurado el 27 de abril, con Musk desafiando el pivote de OpenAI de misión sin fines de lucro a estructura en busca de ganancias.
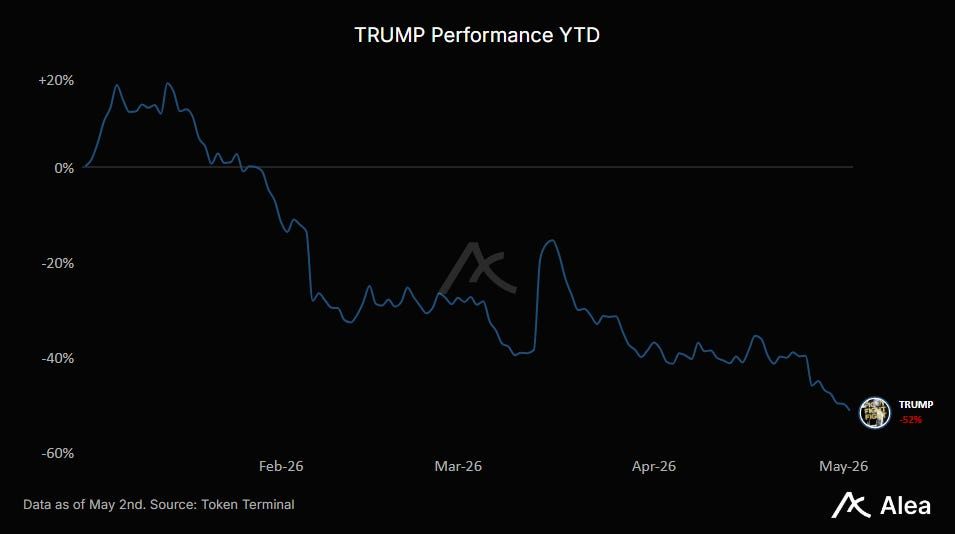
TRUMP — Volatilidad de entrada para comenzar la semana cuando un pistolero atacó el perímetro de seguridad fuera de la Cena de Corresponsales de la Casa Blanca en el Washington Hilton. Trump fue evacuado ileso; el sospechoso fue detenido; un agente del Servicio Secreto fue alcanzado pero protegido por su chaleco antibalas. Esto ocurrió justo después del almuerzo crypto de Trump del 25 de abril en Mar-a-Lago para los principales holders de memecoin TRUMP.
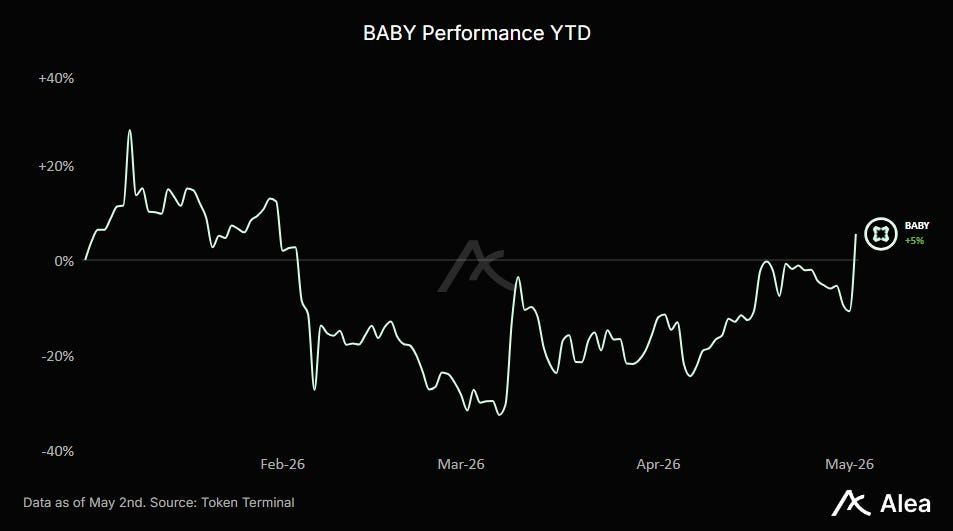
BABY — Babylon cambió su cronograma de bloqueo: se eliminó el gran desbloqueo del 10 de abril, y el primer desbloqueo ahora comienza el 10 de mayo, liberado mensualmente a 1/36 hasta abril de 2029.
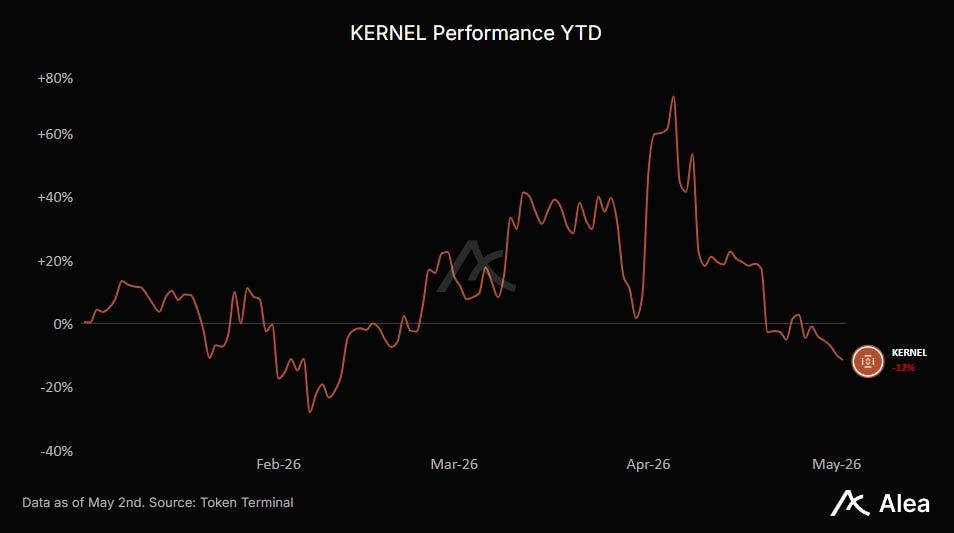
KERNEL — De riesgo de contagio abierto a una operación de ejecución de recuperación. DeFi United es ahora el respaldo, con líneas mayores de Arbitrum, Consensys/Joe Lubin, Mantle, Aave DAO, Stani, EtherFi, Lido, Kelp y otros. El plan es convertir ETH comprometido en rsETH en tramos, enviarlo de vuelta a la caja de bloqueo afectada, restaurar el respaldo, luego deshacer posiciones de préstamo vinculadas al atacante en una secuencia controlada. Para KERNEL, esto es material de oferta de alivio, pero no necesariamente luz verde. La ejecución elimina el riesgo existencial y puede revalorizar el token de “fallo de protocolo” a “rescate coordinado de DeFi”; demoras en votos de gobernanza, acuerdos legales, reapertura de puente o secuenciación de liquidaciones mantienen la incertidumbre viva.
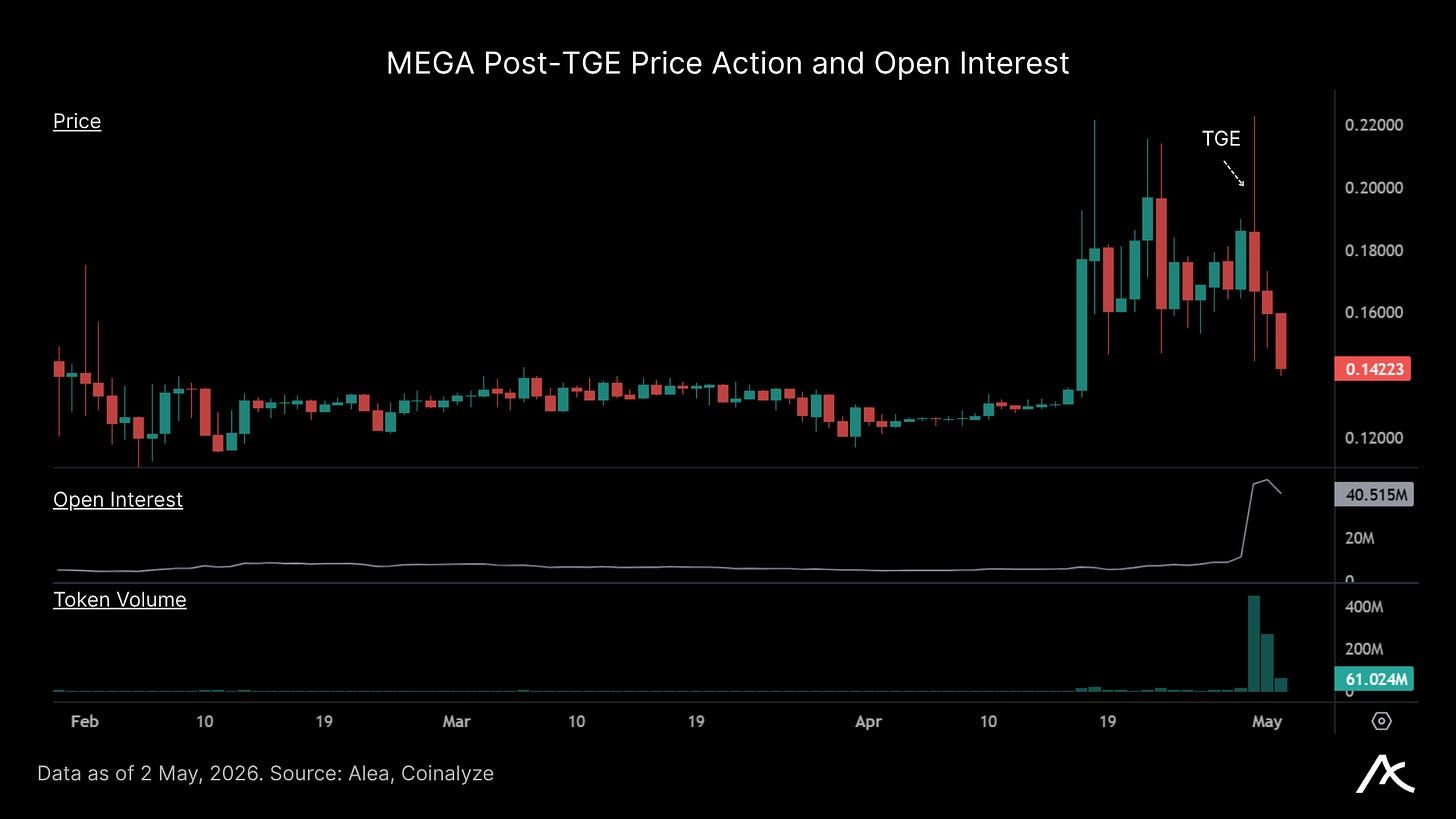
MEGA — TGE se lanzó el 30 de abril después de que MegaETH alcanzó el KPI de 10/10 apps MegaMafia el 23 de abril. Para recapitular, la tesis es un entorno de ejecución Ethereum en tiempo real (bloques sub-10ms, 100k+ TPS, liquidación Ethereum) con un modelo de token que intenta combatir la maldición de bajo float/alta FDV: 53% recompensas KPI, recompensas de reserva USDm/Ethena usadas para recompras MEGA, y mercados planeados de proximidad/secuenciador que monetizan latencia en lugar de gravar a los usuarios con tarifas más altas. Lo que importa a continuación: suministro USDm, TVL de puente, profundidad Kumbaya/DEX, actividad de puntos Terminal y cadencia de KPI de apps.
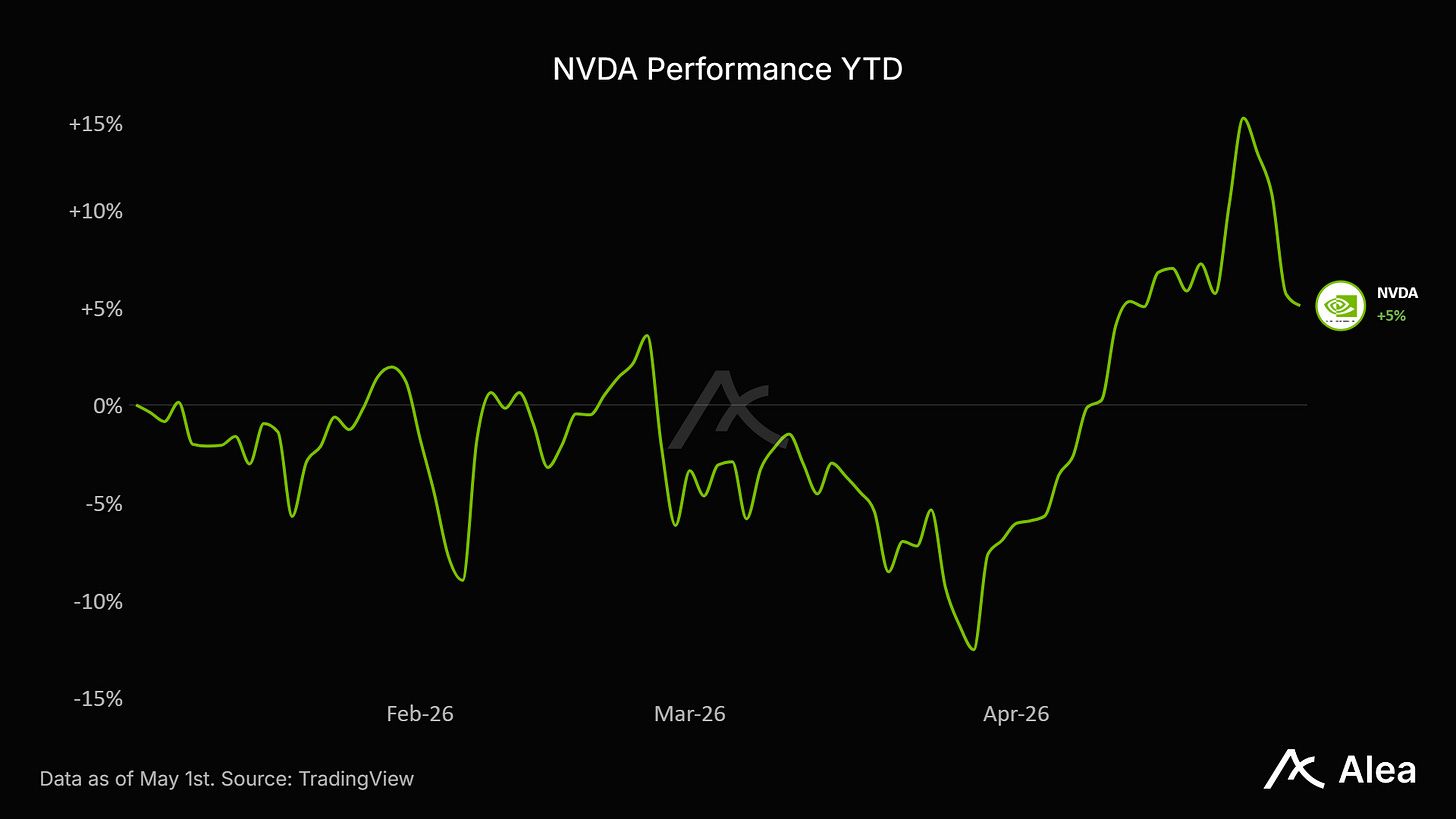
NVDA — Sumando $4.9T en market cap desde 2022, la acción de Nvidia celebró un nuevo máximo histórico de $5.2T. Este grado de concentración en índices presenta tanto un problema de estructura de mercado como de flujos. Mientras el capex de IA siga aprobando el siguiente cheque, los índices de renta variable global pueden seguir subiendo gradualmente. La tendencia es alcista, pero el índice se apoya en un solo nombre con menos margen de duda.
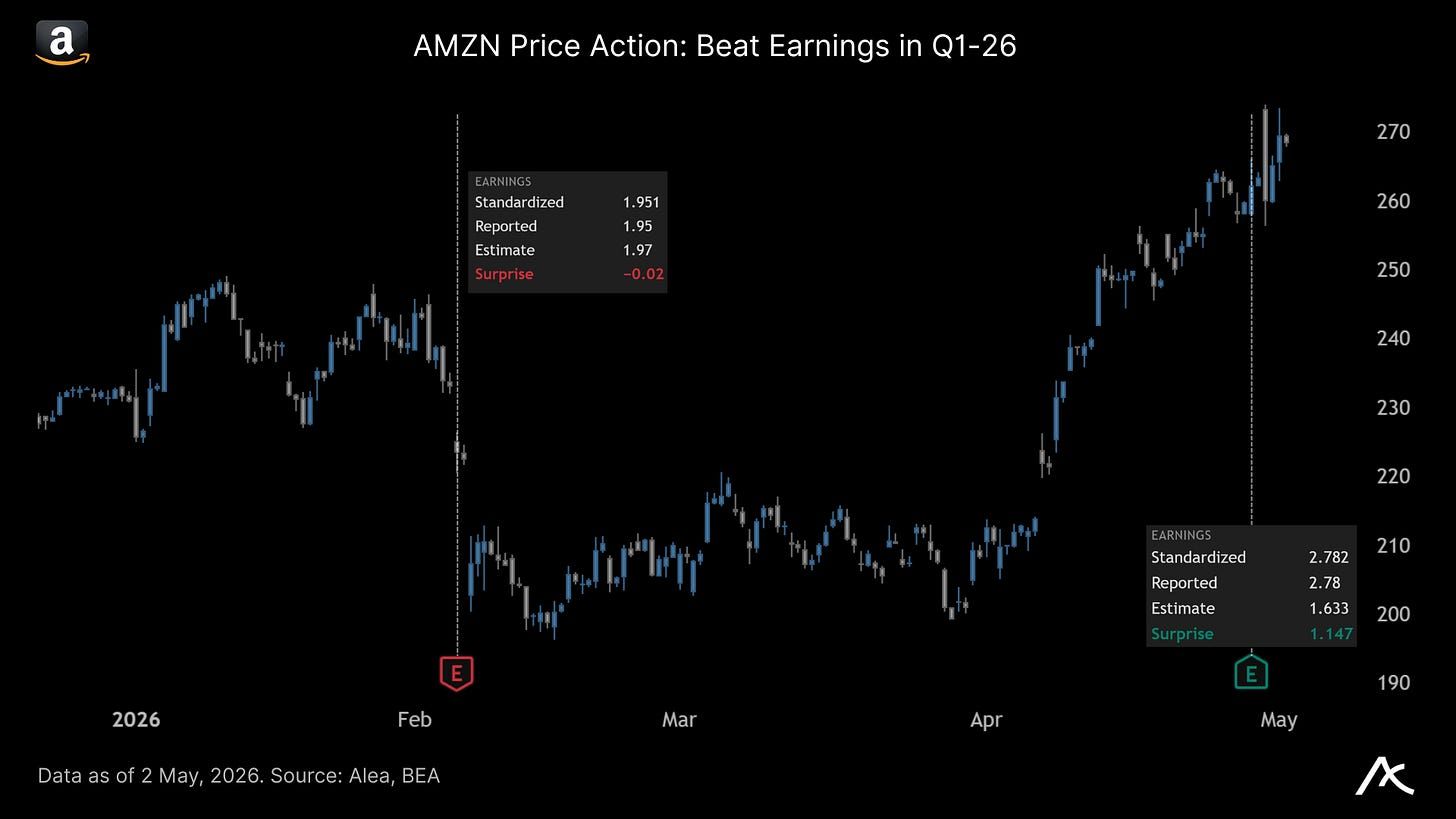
AMZN — AWS finalmente reaceleró: +28% a $37.6B, mayor crecimiento en 15 trimestres, con ventas Q2 guiadas a $194–199B y anuncios aún compuestos a +24%. Al mercado le gusta esto porque el gasto en IA tiene ingresos adjuntos, pero el defecto es que FCF colapsó a $1.2B TTM y el EPS de Q1 incluyó una ganancia de $16.8B de Anthropic.
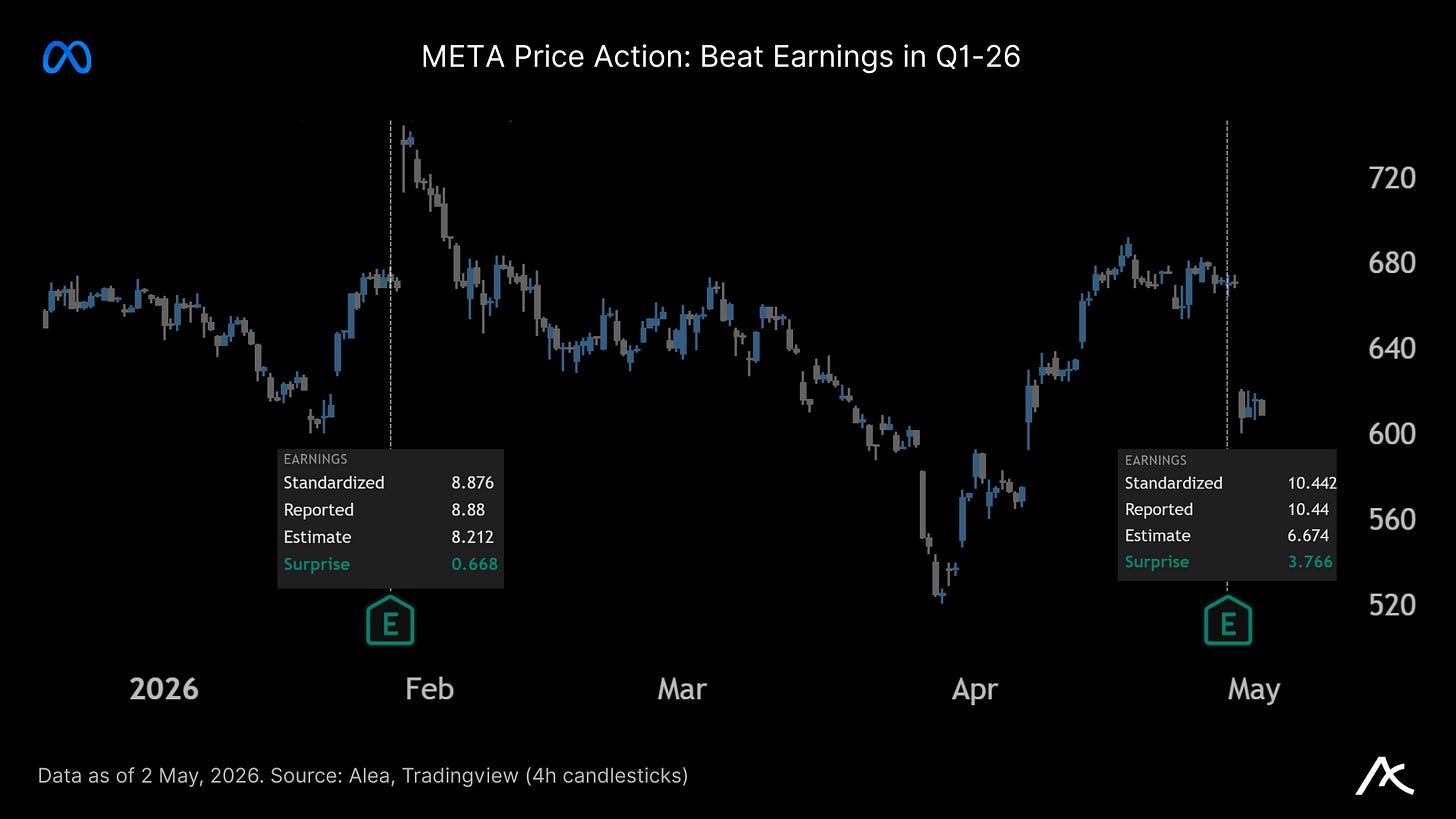
META — El mercado se negó a comprar la historia a pesar de un título fuerte. Ingresos +33% a $56.31B, margen operativo sostenido en 41%, impresiones publicitarias +19%, precios publicitarios +12%, pero el mercado vio el aumento de capex a $125–145B, primer declive trimestral de DAP, riesgo de litigio por seguridad juvenil y un EPS impulsado por un beneficio fiscal de $8.03B. Esto se interpretó como capex sin suficiente prueba incremental. La sesión del jueves vio la acción cayendo >10%, borrando ~$170B en market cap (mayor declive diario desde octubre de 2025).
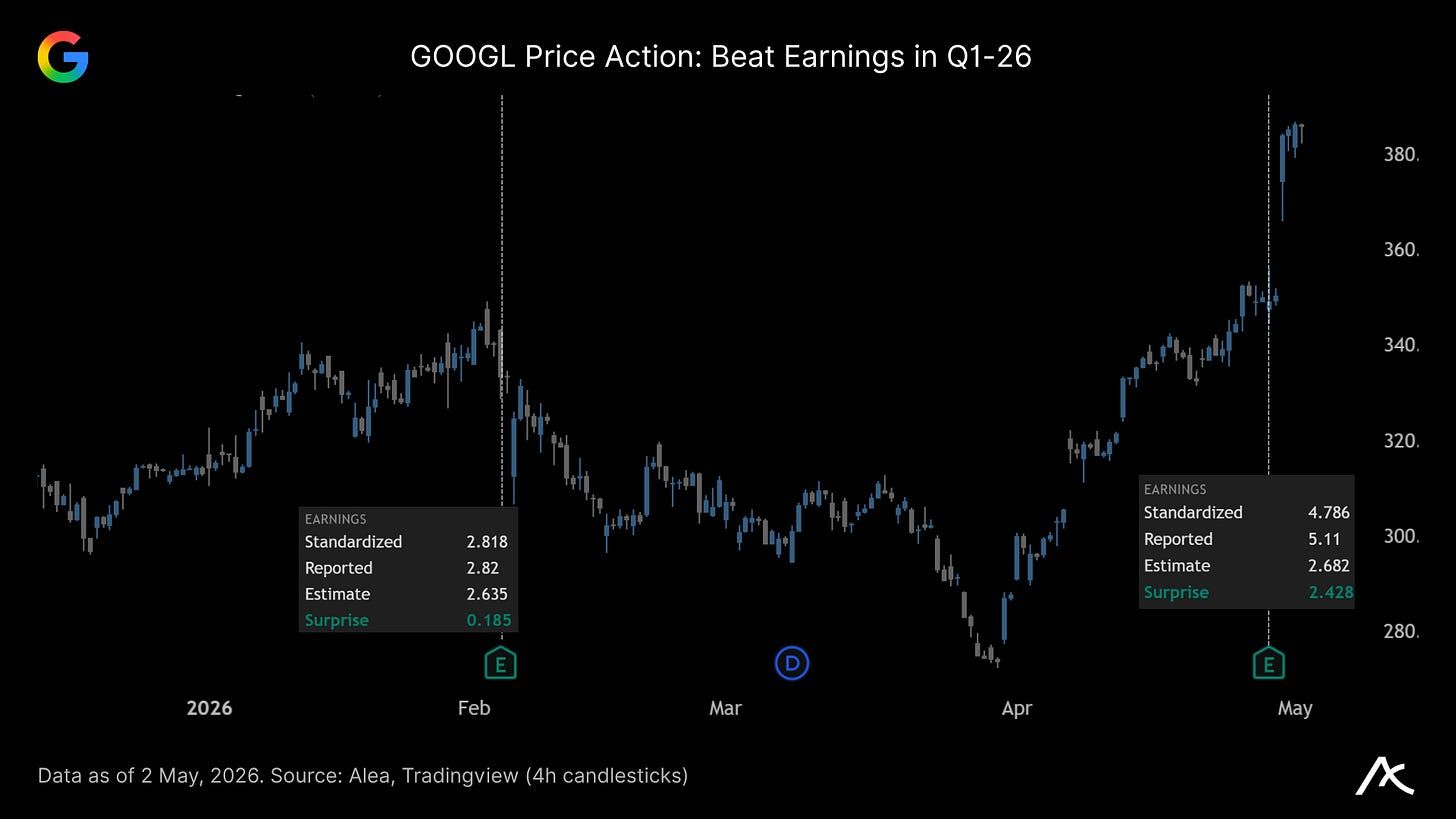
GOOGL — Google mostró monetización real en medio de charlas de “burbuja de IA”. Ingresos +22% a $109.9B, Cloud +63% a $20.0B y margen operativo del 36.1%. EPS fue favorecido por ganancias de $36.9B en valores de equidad y recompras fueron cero. Aún suficiente para que muchos justifiquen mantener GOOGL como el ganador actual de IA mientras esperamos el IPO de Anthropic y OpenAI.
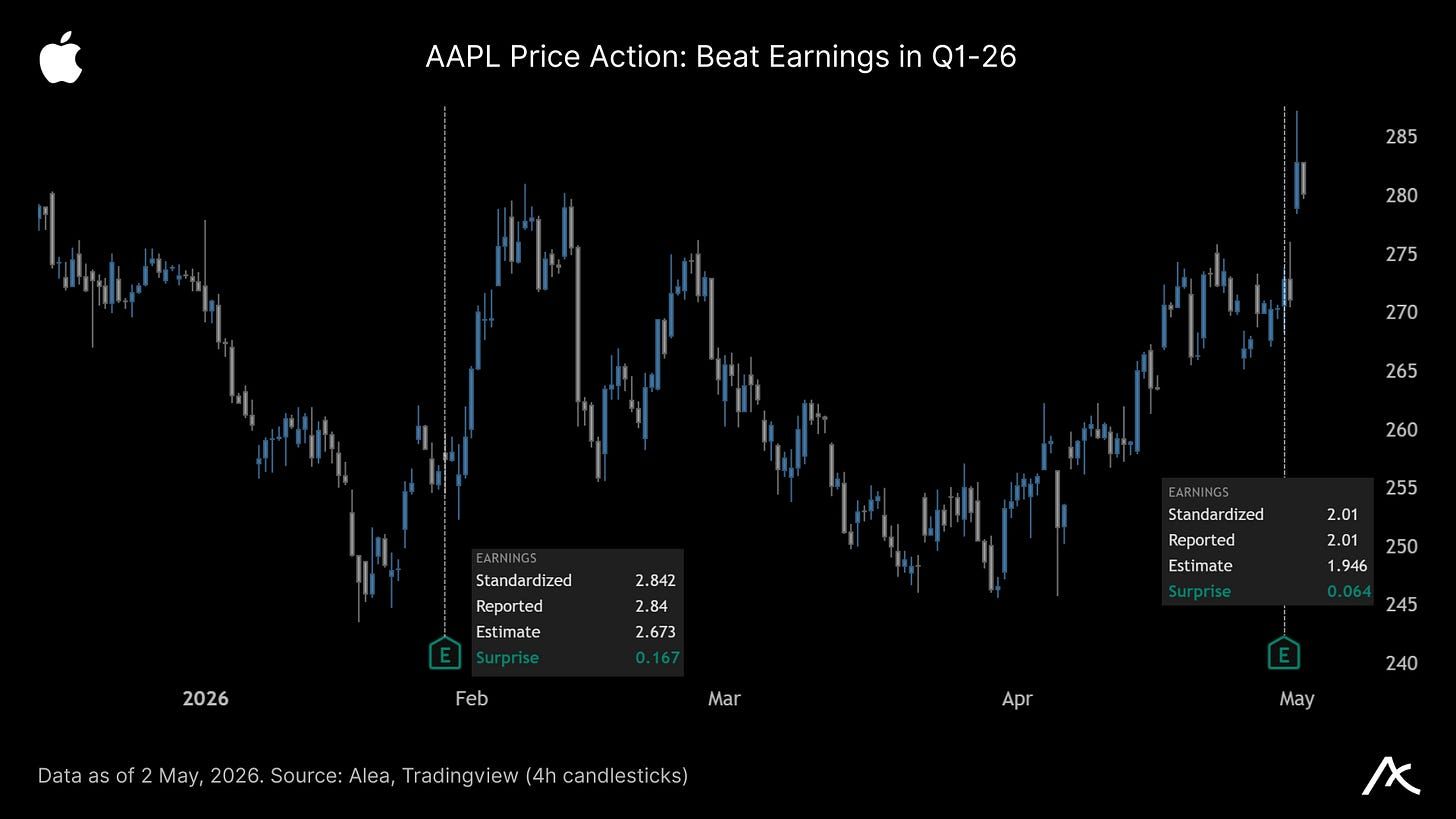
AAPL — Golpe defensivo de mega-cap: ingresos fiscales Q2 $111.2B, +17% YoY; EPS $2.01, +22%; flujo de caja operativo por encima de $28B; Services en nuevo máximo histórico; $100B agregados en recompra; dividendo sube 4% a $0.27. El mercado obtiene un ciclo iPhone 17, un piso de retorno de capital y una narrativa de transición de CEO con John Ternus asumiendo el 1 de septiembre mientras Cook pasa a presidente ejecutivo. El defecto es valoración e IA: AAPL cotiza alrededor de $271, ~$4.0T market cap, ~34x earnings. WWDC ahora en el foco del 8–12 de junio; los inversores necesitan ver progreso en Siri/IA, no otra vuelta de victoria de “servicios y recompras”.
MSFT — La acción imprimió una vela de -5% en la renovación de su asociación con OpenAI el lunes. Luego reveló números fuertes en los resultados del miércoles, pero aún tuvo una reacción desordenada. Ingresos +18% a $82.9B, EPS $4.27, Azure +40%, run-rate de ingresos IA $37B, pero al mercado no le gustó un plan de capex de $190B para 2026 y el +63% de Google Cloud hizo que Azure pareciera menos dominante.
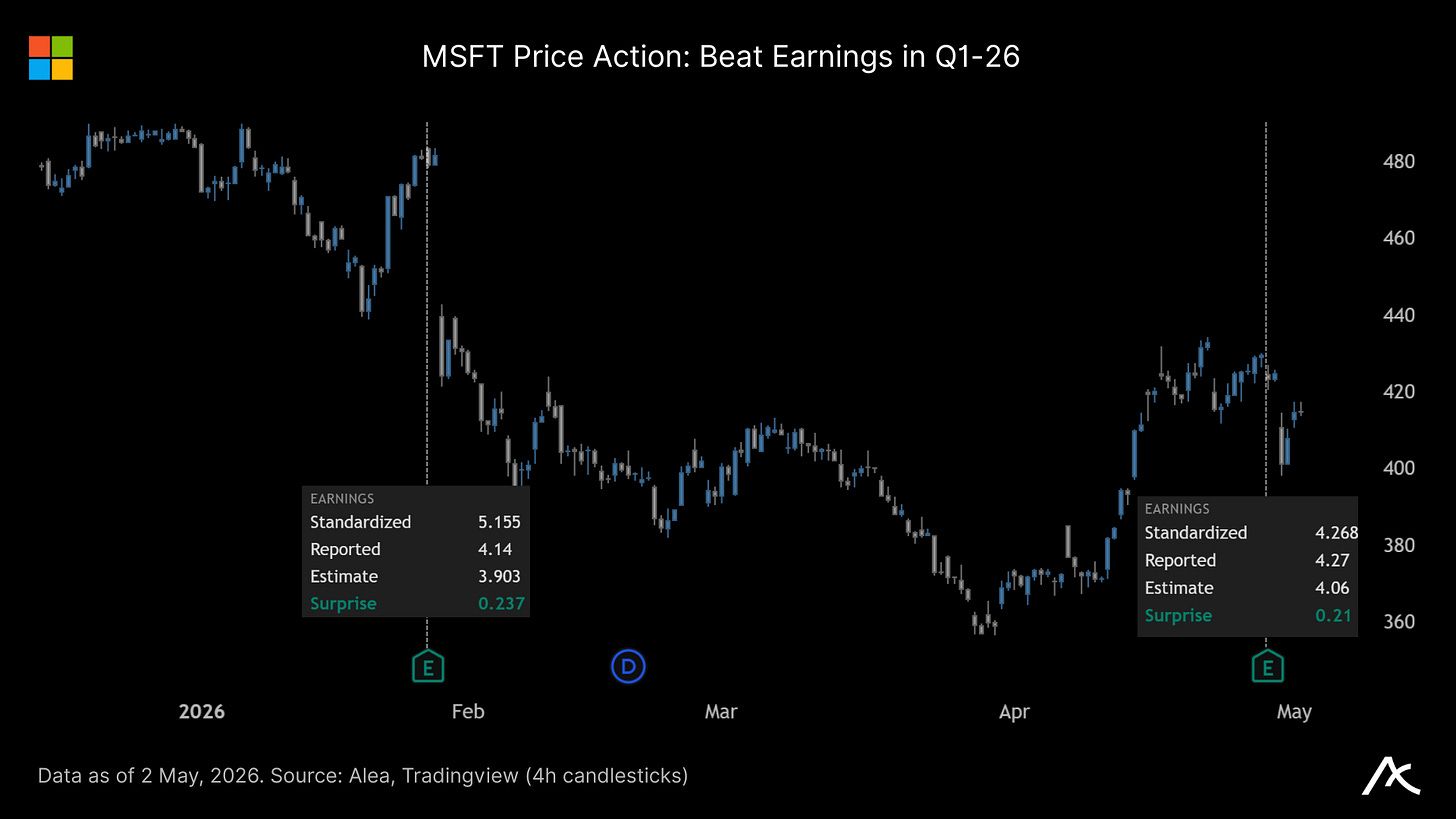
Bajo el nuevo acuerdo, Microsoft se mantiene como el socio principal de nube mientras los productos de OpenAI se envían primero en Azure donde Azure puede soportarlos. Eso permite a Microsoft mantener los derechos de IP de modelos/productos de OpenAI hasta 2032. El cambio es la exclusividad: la licencia ahora es no exclusiva, OpenAI puede servir productos en cualquier nube, Microsoft deja de pagar a OpenAI participación en ingresos, y los pagos de OpenAI a Microsoft continúan hasta 2030 bajo un tope. MSFT por lo tanto pierde la prima de exclusividad, pero mantiene distribución, acceso a IP y potencial alcista para accionistas.
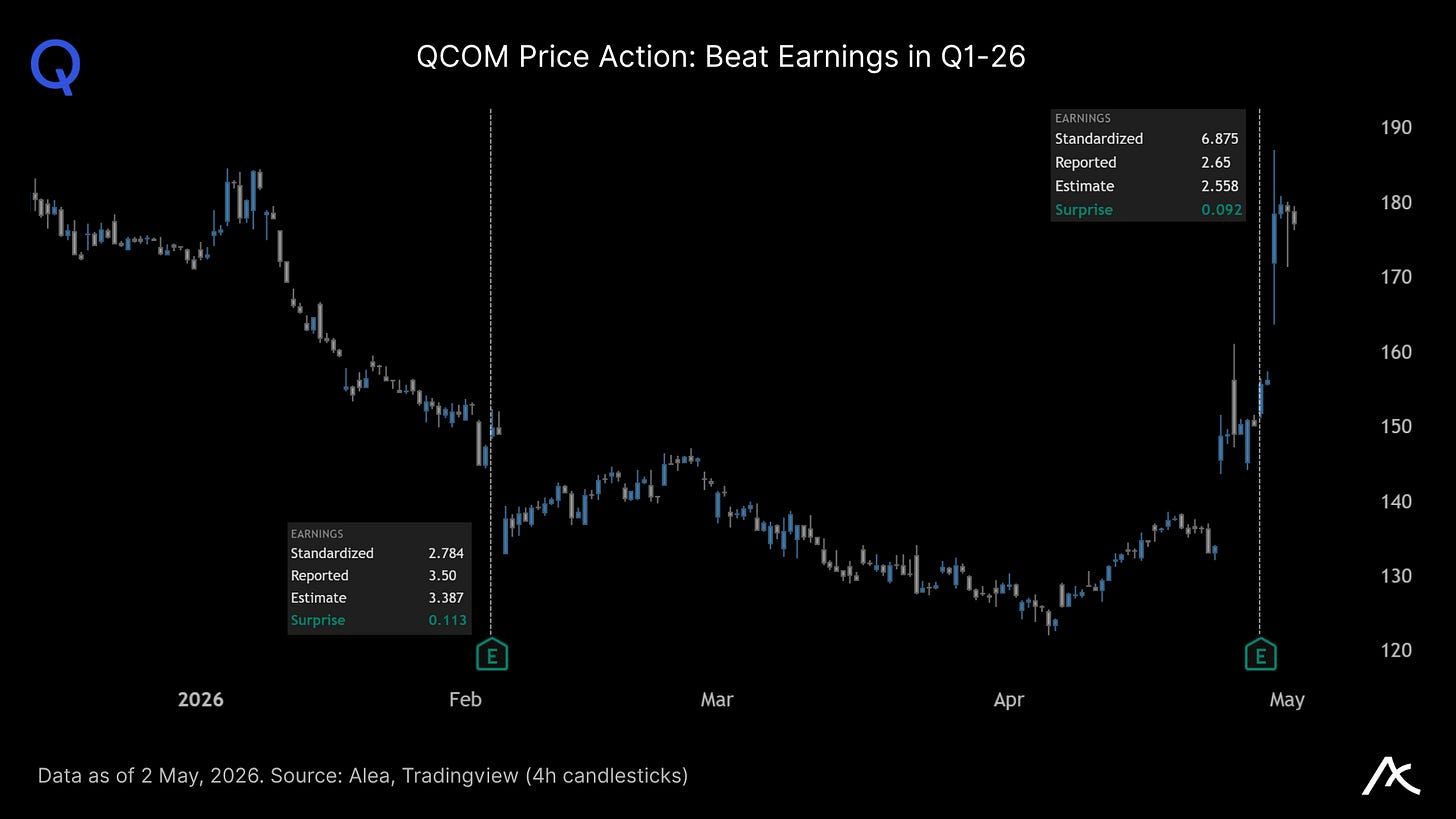
QCOM — Mejor reacción a ganancias fuera del Mag-7. Los números principales no fueron toda la historia: ingresos $10.6B, EPS non-GAAP $2.65, guía Q3 suave en $9.2–10.0B y $2.10–2.30 EPS, pero la acción se disparó porque la gerencia insinuó envíos de silicio personalizado para centros de datos a un hyperscaler importante más adelante este año y declaró un fondo en handsets de China. El Investor Day del 24 de junio es el próximo catalizador.
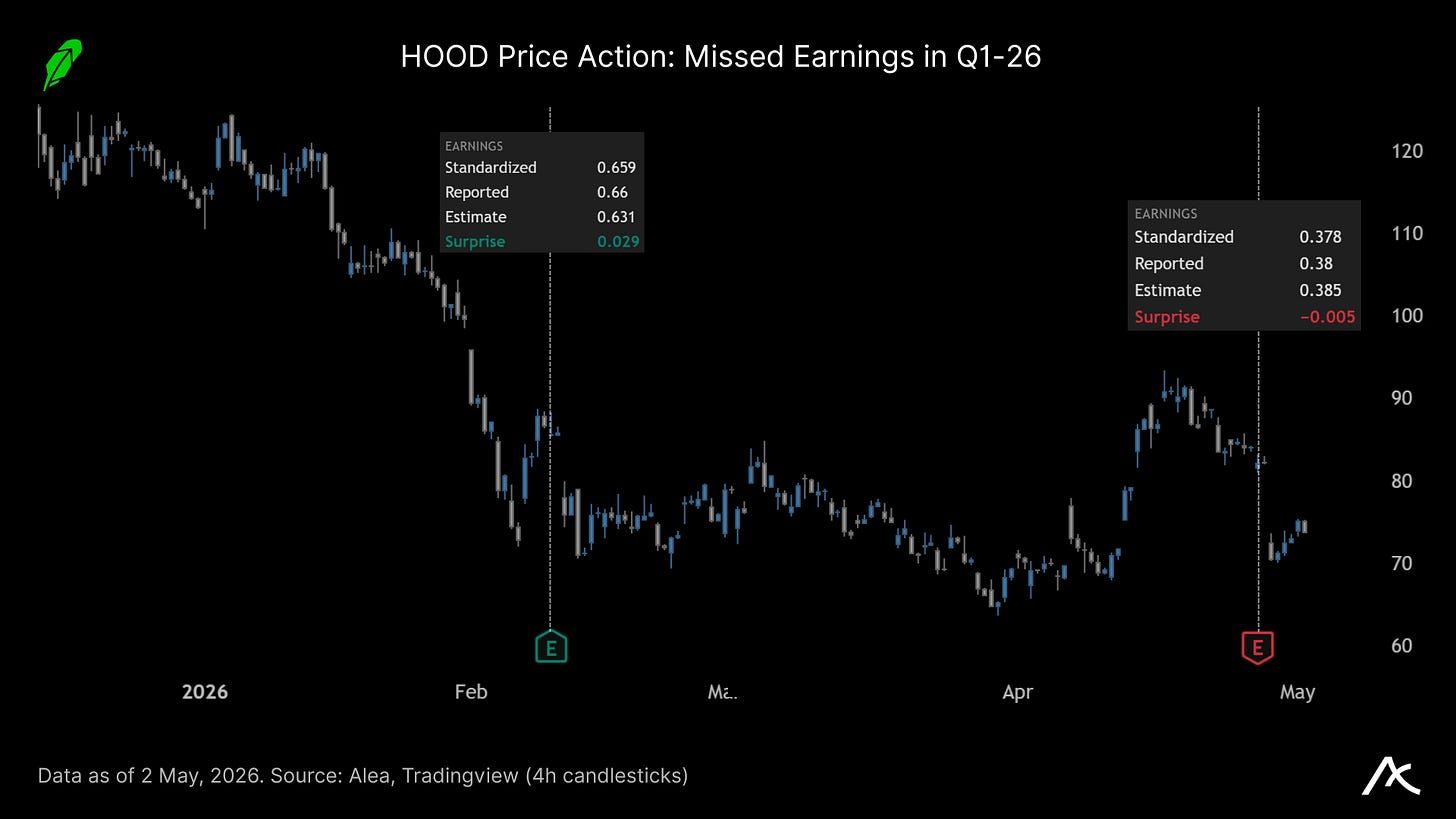
HOOD — Inició la semana con ventas debido a números débiles. El crecimiento titular no fue suficiente para satisfacer expectativas. Ingresos +15% YoY a $1.07B, EPS $0.38, depósitos netos $17.7B, activos de plataforma $307B, suscriptores Gold 4.3M; sólido. Defecto: ingresos de crypto cayeron 47% YoY a $134M, gastos operativos subieron 18%, y el mercado aún ve a HOOD como beta del ciclo de trading con demasiada dependencia del apetito por riesgo. Ingresos de contratos de eventos/otras transacciones subieron 320% a $147M y la recompra de $1.5B mantienen vivo el optimismo, pero a corto plazo querrías ver que recupera el breakdown post-print.
Conclusión
Este es un mercado donde el riesgo tiene que rendir de inmediato. El macro está digiriendo petróleo por encima de $100, inflación persistente y una Fed que no puede recortar en un shock de combustible sin perder credibilidad. Crypto ya no es recompensado por “acumulación de valor”; el capital quiere evidencia dura en forma de product-market-fit + ingresos, recompras que no asfixien el negocio y liquidez que sobreviva al estrés.