链上借贷几乎已成为一个机构化市场。放贷方在 2025 年处理了数千亿美元的交易量,Aave 仍然是该类别的领导者。到 2026 年初,该协议报告的 TVL 为 4-36 billion(占 DeFi 借贷市场的 51.2%),年化收入约 30 million。这一规模远超竞争对手,凸显了 Aave 的流动性模型对 DeFi 的深远影响。
然而,最近的一项变更将 swap 路由经济从 DAO 金库转向 Aave Labs,引发了“stealth privatization”的指控,并暴露出其治理中的一个弱点:当品牌和界面并非完全由 DAO 拥有时,谁来控制收入通道。公开流传的估计显示,每年约有 ~0M/year 流向 Labs 的钱包(对 Aave 来说不算大,但作为先例重要到足以引起关注)。
在本期中,我们将研究 Labs 与 DAO 之间的价值捕获分成,为什么界面费用是一次治理压力测试,以及随着下一次投票临近可能需要关注什么。

Aave 简介
于2017年上线,Aave是一个借贷协议,允许用户存入加密资产并以其为抵押进行借款。存款人会收到aTokens,它们是其抵押品的计息型代表。借款人支付浮动利率,并必须维持抵押率以避免清算。
Aave 通过净利差产生收入,其中一部分费用支付给流动性提供者,其余部分归入 DAO。它在多条链上运行,并支持数十种资产。
该协议的架构已通过多个版本不断演进。自 2022 年上线的 V3 引入了 portal bridges,用于 cross-chain 流动性并为 exotic assets 提供风险隔离。V4 计划于 2026 年在 mainnet 上线, 并将 rebasing aTokens 切换为 ERC4626 share accounting,从而改进集成与税务处理。这一变化意味着用户余额保持不变,而收益体现在不断上升的份额价格中,使存款更易追踪。
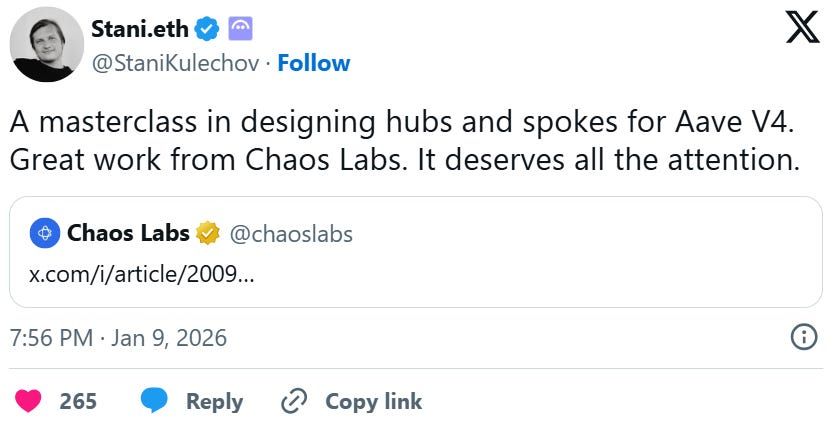
V4 还引入了一个模块化的 hub & spoke model,可插入模块化借贷逻辑。

治理、所有权与激励对齐
Aave 最近宣布于 2025年12月4日将其前端兑换提供方从 Paraswap 更换为 CoWSwap,原本归 DAO 所有的兑换费用如今流向一个 Aave Labs 钱包,估计为 00k/week(折算约 ~0M 年化)。这一切都在低调中发生
这种情况引发了广泛的治理冲突(后文再详述),这说明了 DeFi 面临的一个更深层问题:谁拥有协议所产生的价值?
在 Aave 的情况下,DAO 控制链上参数和金库(通常是与代币相关的所有事项),而 Aave Labs 控制前端界面、域名和知识产权。
多年来,这种双重结构之所以行得通,是因为双方目标一致。
CoWSwap 的风波击碎了这一假设,揭示了私营实体可以在与 DAO 分离的情况下将界面货币化,并让代币持有者不确定自己是否真正拥有任何东西。这并非 Aave 独有。像 Maker、dYdX 和 Lido 这样的协议,都曾在基金会控制的产品与 DAO 治理之间发生过各自的冲突。
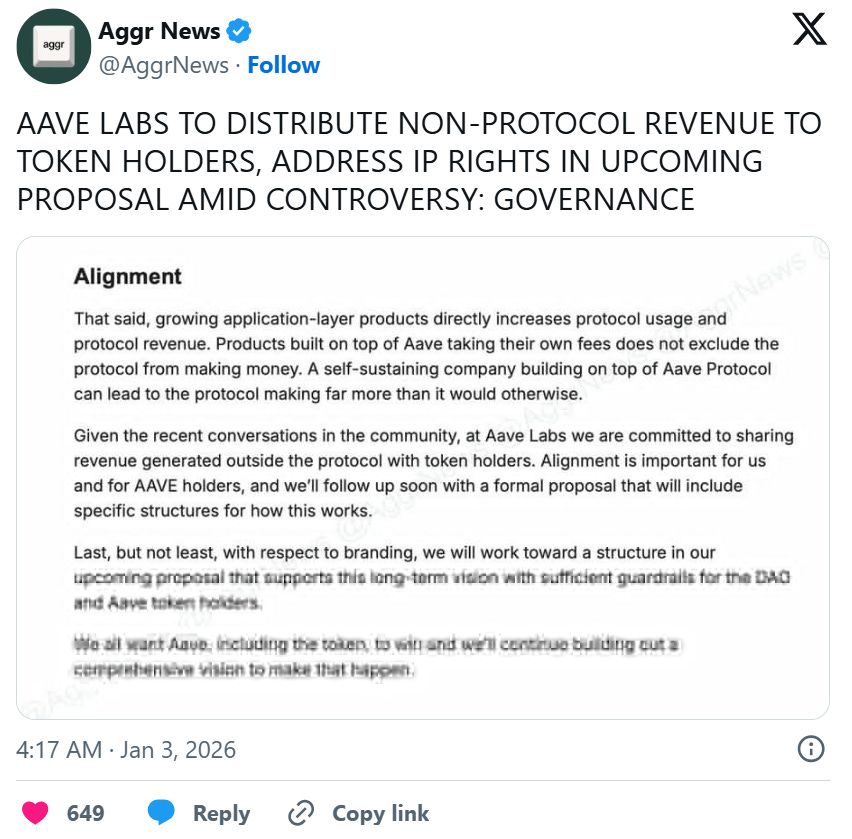
该争议因治理不确定性引发约25%的抛售,因为资本配置者重视对收入可执行的权利。相反,Stani’s revenue‑sharing statement suggests,发布后的反弹表明投资者愿意为明确性付出溢价。因此,AAVE的回撤可能是暂时性的治理溢价,而非结构性下滑。
核心更新:治理危机与前进之路
代表们认为该收入来源属于代币持有人,应由 DAO 控制。一项将品牌资产(域名、IP、社交账号)转移至 DAO 控制实体的提案在假期期间进入 Snapshot 投票并未通过,部分原因是针对仓促时间安排的弃权运动。
市场反应: 在争议期间,AAVE 下跌约 25%,尽管 TVL 和手续费生成保持不变。投资者在定价代币持有者可能永远无法捕获界面收入的风险。在 Stani 公开承诺与代币持有者分享协议外收入后,代币上涨约 10%。市场显然对治理一致性非常敏感。
V4 & Mainnet consolidation: V4 路线图强调转向 ERC‑4626 记账,并减少无利可图的部署。对配置者而言,这降低了运营复杂性,并应改善与机构合作伙伴的集成,但可能会降低跨链收益耕作的可选性。
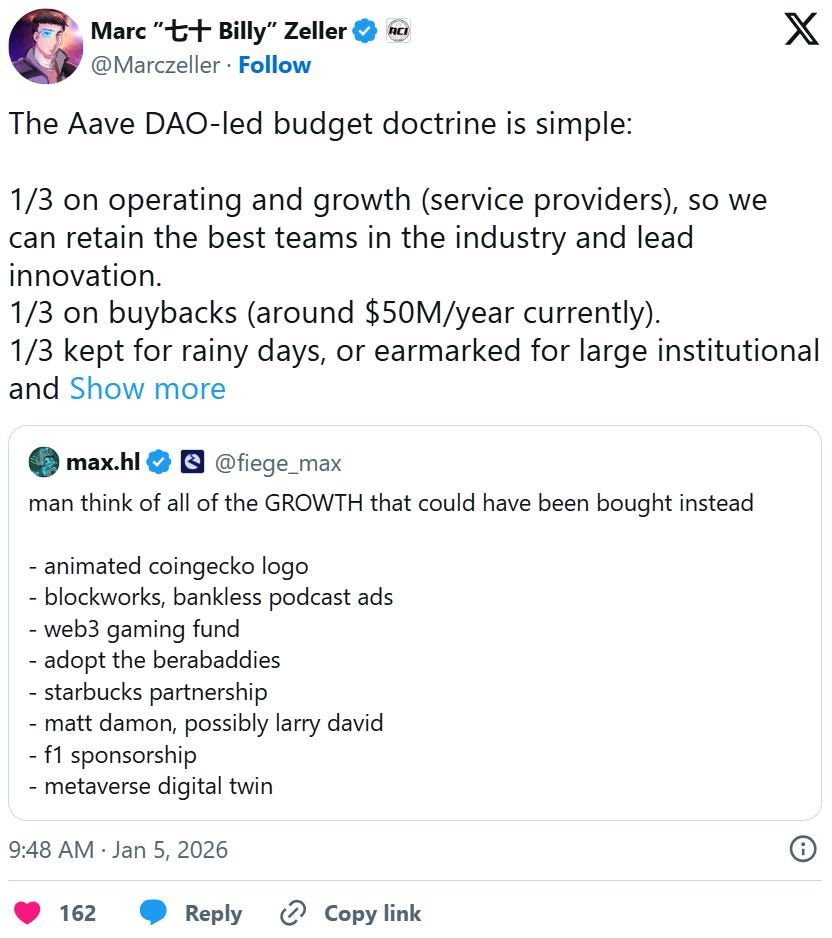
ACI 的 Marc Zeller 估算协议年度净收入约为 ~30 million,但指出总收入的 80-95% 流向流动性提供者。关闭规模较小的部署并推出像 Aave 的 GHO stablecoin 这样的新产品,可能会改善净利润率。