Cho vay onchain đã trở thành một thị trường gần như mang tính tổ chức. Các bên cho vay đã xử lý hàng trăm tỷ khối lượng thông qua 2025, và Aave vẫn là đơn vị dẫn đầu danh mục. Đến đầu 2026, giao thức báo cáo 4-36 billion TVL (51.2% của thị trường cho vay DeFi) và doanh thu thường niên khoảng 30 million. Quy mô này vượt xa các đối thủ và nhấn mạnh mức độ sâu rộng mà mô hình thanh khoản của Aave đã tác động tới DeFi.
Một thay đổi gần đây tuy nhiên đã chuyển hướng kinh tế định tuyến hoán đổi ra khỏi ngân quỹ DAO và về phía Aave Labs, kích hoạt các cáo buộc “tư nhân hóa lén lút” và phơi bày một điểm yếu trong quản trị của nó liên quan đến việc ai kiểm soát các đường ray doanh thu khi thương hiệu và giao diện không hoàn toàn thuộc sở hữu DAO. Các ước tính đang được công khai lan truyền cho rằng khoảng ~0M/year đang chảy vào ví của Labs (không lớn đối với Aave, nhưng đủ lớn để trở thành một tiền lệ).
Trong ấn bản này, chúng ta sẽ xem xét phân chia thu giữ giá trị giữa Labs và DAO, lý do vì sao phí giao diện là một bài kiểm tra căng thẳng đối với quản trị, và có thể nên theo dõi điều gì khi cuộc bỏ phiếu tiếp theo đến gần.

Giới thiệu về Aave
Ra mắt năm 2017, Aave là một lending protocol cho phép người dùng gửi tài sản crypto và vay thế chấp dựa trên chúng. Người gửi nhận aTokens, là các đại diện sinh lãi cho tài sản thế chấp của họ. Người vay trả lãi suất biến động và phải duy trì tỷ lệ thế chấp để tránh bị thanh lý.
Aave tạo doanh thu từ chênh lệch lãi suất ròng, với một phần phí được trả cho các nhà cung cấp thanh khoản và phần còn lại tích lũy cho DAO. Giao thức hoạt động trên nhiều chain và hỗ trợ hàng chục tài sản.
Kiến trúc của protocol đã phát triển qua nhiều phiên bản. V3, hoạt động từ năm 2022, đã giới thiệu portal bridges cho thanh khoản cross-chain và cô lập rủi ro cho các tài sản exotic. V4 được lên lịch cho mainnet vào năm 2026, với việc chuyển từ rebasing aTokens sang hạch toán share ERC4626, giúp cải thiện tích hợp và xử lý thuế. Thay đổi này có nghĩa số dư người dùng giữ nguyên trong khi yield được phản ánh qua giá share tăng, khiến việc theo dõi các khoản deposit dễ hơn.
V4 cũng giới thiệu một hub & spoke model dạng mô-đun có thể cắm logic vay mô-đun.

Quản trị, Quyền sở hữu và Căn chỉnh khuyến khích
Aave gần đây đã công bố thay đổi nhà cung cấp swap trên frontend từ Paraswap sang CoWSwap vào 4 Dec 2025, với phí swap trước đây tích lũy cho DAO, nay chảy vào một ví Aave Labs, ước tính 00k/week (tương đương ~0M theo năm). Tất cả diễn ra kín đáo
Tình huống này đã tạo ra một xung đột quản trị trên diện rộng (sẽ nói thêm sau) minh họa một câu hỏi sâu hơn mà DeFi đang đối mặt: ai sở hữu giá trị được tạo ra bởi các giao thức?
Trong trường hợp của Aave, DAO kiểm soát các tham số onchain và kho bạc (nói chung là bất kỳ thứ gì liên quan đến token), trong khi Aave Labs kiểm soát giao diện frontend, các tên miền và quyền sở hữu trí tuệ.
Trong nhiều năm, cấu trúc kép này đã hoạt động vì cả hai bên đều đồng thuận.
Câu chuyện CoWSwap đã phá vỡ giả định đó, cho thấy các thực thể tư nhân có thể kiếm tiền từ các giao diện tách biệt khỏi DAO và khiến người nắm giữ token không chắc liệu họ thực sự sở hữu điều gì. Điều này không chỉ riêng Aave. Các protocol như Maker, dYdX và Lido mỗi bên đều có những cuộc xung đột giữa các sản phẩm do foundation kiểm soát và quản trị DAO.
Ồn ào này đã gây ra một đợt bán tháo ~25% do bất định về governance khi các nhà phân bổ vốn coi trọng các quyền đối với doanh thu có thể thực thi. Ngược lại, nhịp hồi sau Stani’s revenue‑sharing statement suggests rằng nhà đầu tư sẵn sàng trả giá cao hơn để có sự rõ ràng. Vì vậy, mức sụt giảm của AAVE có thể là một phần bù governance tạm thời hơn là một sự suy giảm mang tính cấu trúc.
Cập nhật cốt lõi: Khủng hoảng quản trị và con đường phía trước
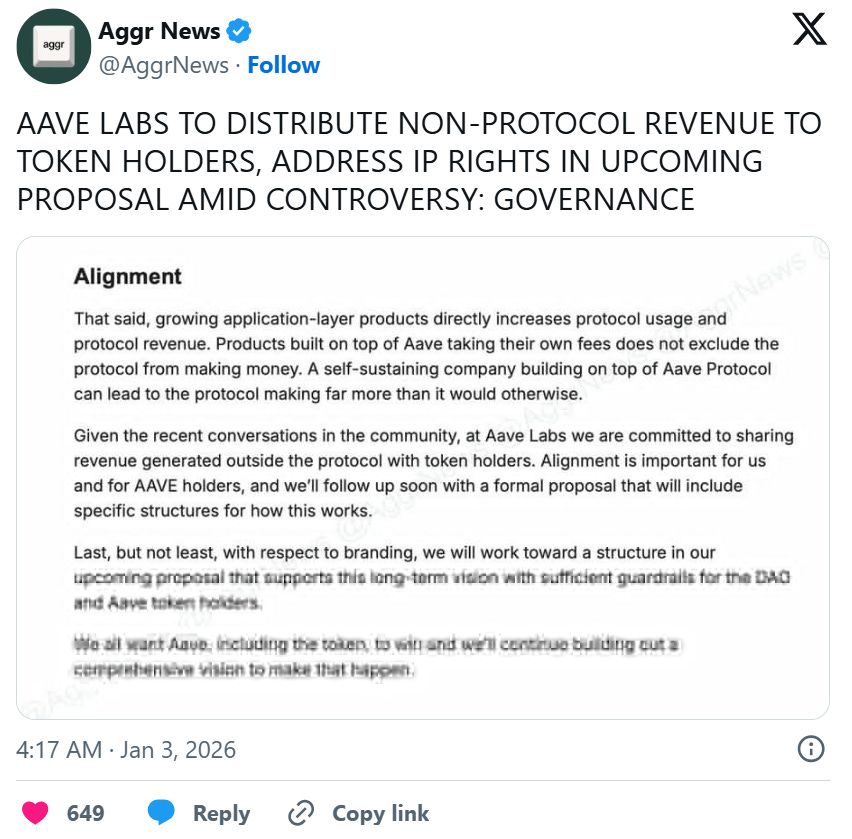
Các đại biểu lập luận rằng dòng doanh thu này thuộc về các token holder và nên được DAO kiểm soát. Một đề xuất chuyển giao tài sản thương hiệu (domain, IP, social handle) cho một thực thể do DAO kiểm soát đã được đưa ra bỏ phiếu snapshot trong dịp nghỉ lễ và bị bác bỏ, một phần do chiến dịch abstain phản đối thời điểm gấp gáp.
Phản ứng thị trường: Trong tranh chấp, AAVE giảm ~25%, dù TVL và việc tạo phí vẫn được duy trì. Nhà đầu tư đã định giá rủi ro rằng người nắm giữ token có thể sẽ không bao giờ nắm bắt được doanh thu từ giao diện. Sau khi Stani công khai cam kết chia sẻ doanh thu off‑protocol với người nắm giữ token, token đã tăng ~10%. Thị trường rõ ràng nhạy cảm với sự đồng thuận trong quản trị.
Hợp nhất V4 & Mainnet: Lộ trình V4 nhấn mạnh chuyển sang hạch toán ERC‑4626 và thu hẹp các triển khai không có lãi. Đối với các nhà phân bổ vốn, điều này giảm độ phức tạp vận hành và nên cải thiện việc tích hợp với các đối tác tổ chức nhưng có thể giảm tính tùy chọn cho yield farming xuyên chuỗi.
Marc Zeller của ACI ước tính doanh thu ròng hằng năm của protocol ở mức ~30 million, nhưng lưu ý rằng 80-95% doanh thu gộp được chuyển cho các nhà cung cấp thanh khoản. Việc đóng các deployment mỏng và ra mắt các sản phẩm mới như Aave’s GHO stablecoin có thể cải thiện biên lợi nhuận ròng.