O lending onchain tornou-se quase um mercado institucional. Os credores processaram centenas de bilhões em volume até 2025, e a Aave continua líder da categoria. No início de 2026 o protocolo reportou 4-36 bilhões em TVL (51.2% do mercado de lending DeFi) e receita anualizada em torno de 30 milhões. Essa escala supera os concorrentes e ressalta o quão profundamente o modelo de liquidez da Aave impactou o DeFi.
Uma mudança recente, no entanto, redirecionou a economia do roteamento de swaps para longe do tesouro da DAO e em direção à Aave Labs, desencadeando acusações de “privatização furtiva” e expondo uma fraqueza em sua governança quanto a quem controla os canais de receita quando a marca e a interface não são totalmente de propriedade da DAO. Estimativas que circulam publicamente colocam o montante em ~0M/year indo para a carteira da Aave Labs (não grande para a Aave, mas grande o suficiente para importar como precedente).
Nesta edição, vamos analisar a divisão de captura de valor entre Labs e DAO, por que as taxas de interface são um teste de estresse de governança e, potencialmente, o que monitorar conforme a próxima votação se aproxima.

Introdução ao Aave
Lançado em 2017, Aave é um protocolo de empréstimos que permite aos usuários depositar ativos cripto e tomar empréstimos com eles como garantia. Os depositantes recebem aTokens, que são representações de sua garantia que rendem juros. Os tomadores pagam taxas de juros variáveis e devem manter índices de colateralização para evitar liquidação.
Aave gera receita a partir de spreads líquidos de juros, com uma parte das taxas paga aos provedores de liquidez e o restante destinado ao DAO. Opera em múltiplas chains e suporta dezenas de ativos.
A arquitetura do protocolo evoluiu por várias versões. A V3, ativa desde 2022, introduziu portal bridges para liquidez cross‑chain e isolamento de risco para ativos exóticos. A V4 está prevista para mainnet em 2026, o que traz uma mudança de aTokens com rebasing para contabilidade de cotas ERC4626, o que melhora integrações e tratamento fiscal. Essa mudança significa que os saldos dos usuários permanecem constantes enquanto o yield é refletido em um preço de cota crescente, tornando os depósitos mais fáceis de acompanhar.
V4 também introduz um modelo hub & spoke modular que pode conectar lógica modular de empréstimos.

Governança, Propriedade e Alinhamento de Incentivos
Aave anunciou recentemente uma mudança em seu provedor de swap do frontend de Paraswap para CoWSwap em 4 Dec 2025, com taxas de swap que anteriormente se acumulavam para a DAO agora fluindo para uma carteira da Aave Labs, estimado em 00k/week (equivalendo a ~0M anualizado). Tudo isso aconteceu de forma discreta
Esta situação criou um conflito de governança generalizado (mais sobre isso depois) que ilustra uma questão mais profunda enfrentada pela DeFi: quem possui o valor gerado pelos protocolos?
No caso da Aave, a DAO controla os parâmetros onchain e a tesouraria (em geral, tudo relacionado a token), enquanto a Aave Labs controla a interface de frontend, domínios e propriedade intelectual.
Por anos, essa estrutura dupla funcionou porque ambas as partes estavam alinhadas.
A saga da CoWSwap desfez essa suposição, revelando que entidades privadas podem monetizar interfaces separadas do DAO e deixando os detentores de tokens incertos sobre se realmente possuem algo. Isso não é exclusivo da Aave. Protocolos como Maker, dYdX e Lido tiveram suas batalhas entre produtos controlados pela fundação e a governança da DAO.
O drama causou uma venda em massa de ~25% devido à incerteza de governança, já que alocadores de capital valorizam direitos executáveis à receita. Por outro lado, a recuperação após o Stani’s revenue‑sharing statement sugere que investidores pagarão um prêmio por clareza. O drawdown da AAVE pode, assim, ser um prêmio temporário de governança, e não um declínio estrutural.
Atualização do Core: Crise de Governança e o Caminho Adiante
Delegados argumentaram que esse fluxo de receita pertencia aos detentores de token e deveria ser controlado pela DAO. Uma proposta para transferir ativos de marca (domínios, IP, identificadores em redes sociais) para uma entidade controlada pela DAO foi a uma votação no Snapshot durante os feriados e falhou, em parte devido a uma campanha de abstenção que protestava o prazo apressado.
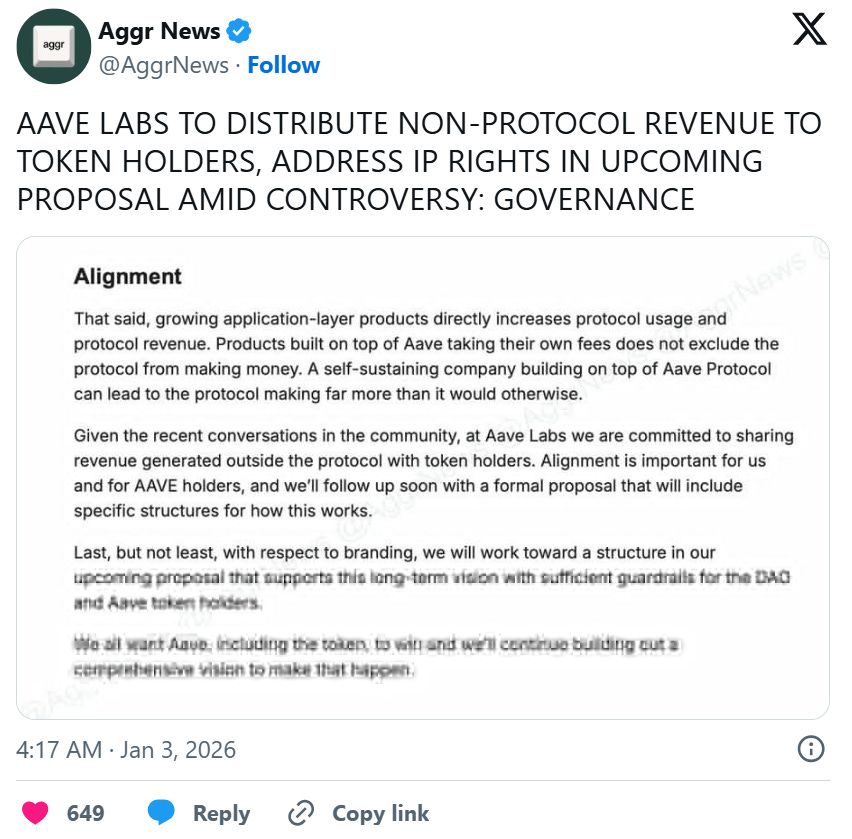
Reação do mercado: Durante a disputa, AAVE caiu ~25%, embora TVL e a geração de taxas tenham permanecido intactos. Os investidores estavam precificando o risco de que os detentores de tokens talvez nunca capturem a receita da interface. Depois que Stani se comprometeu publicamente a compartilhar a receita off‑protocol com os detentores de tokens, o token subiu ~10%. O mercado é claramente sensível ao alinhamento de governança.
Consolidação de V4 & Mainnet: O roadmap de V4 enfatiza uma mudança para a contabilidade ERC‑4626 e uma retração de deployments não lucrativos. Para alocadores, isso reduz a complexidade operacional e deve melhorar a integração com parceiros institucionais, mas pode reduzir a opcionalidade para yield farming entre chains.
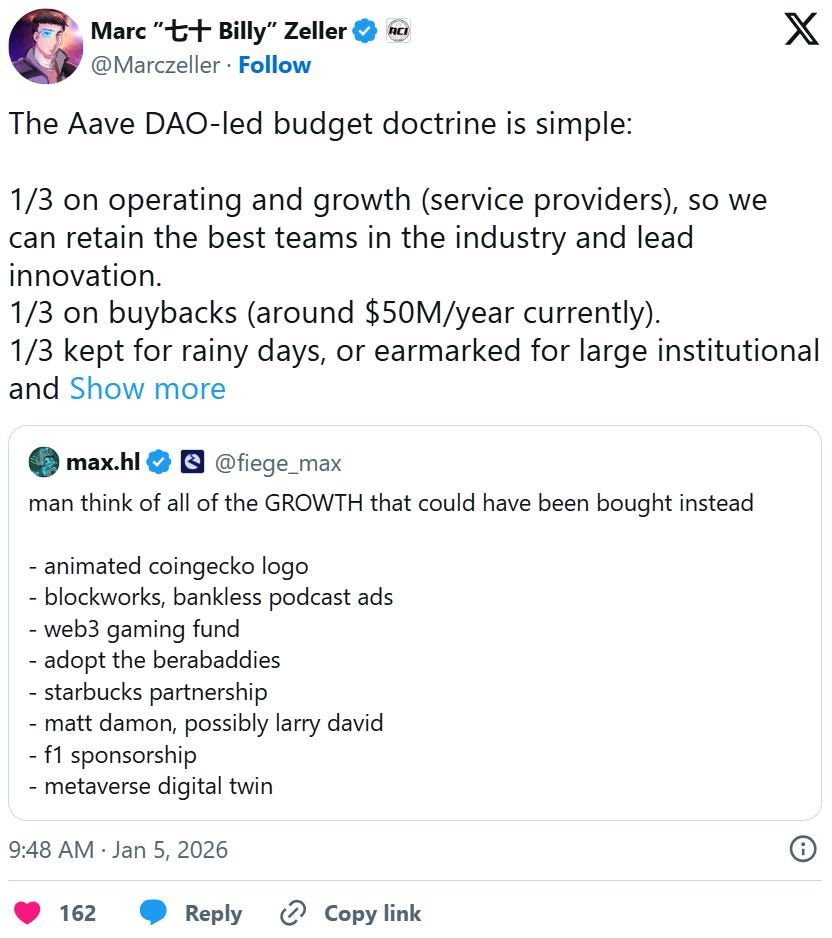
Marc Zeller da ACI estima a receita líquida anual do protocolo em ~30 million, mas observa que 80-95% da receita bruta vai para provedores de liquidez. Encerrar implantações pouco significativas e lançar novos produtos como a stablecoin GHO da Aave pode melhorar as margens líquidas.