Onchain 대출은 거의 기관 시장이 되었다. 대출 기관들은 2025년까지 hundreds of billions 규모의 거래량을 처리했으며, Aave는 여전히 카테고리 리더다. 2026년 초까지 이 프로토콜은 TVL 4-36 billion(DeFi 대출 시장의 51.2%)과 연환산 매출 약 30 million을 보고했다. 이 규모는 경쟁자들을 압도하며 Aave의 유동성 모델이 DeFi에 얼마나 깊게 영향을 미쳤는지를 강조한다.
그러나 최근 변경으로 swap routing economics가 DAO treasury에서 Aave Labs로 재지향되면서 “은밀한 민영화”라는 비판을 촉발했고, 브랜드와 인터페이스가 완전히 DAO 소유가 아닐 때 누가 revenue rails를 통제하는지에 관한 거버넌스의 약점을 드러냈다. 공개적으로 유통되는 추정치는 Labs’ wallet으로 ~0M/year가 간다고 본다(Aave 기준으로는 큰 금액은 아니지만, 선례로서 중요할 만큼은 크다).
이번 호에서는 Labs vs DAO 가치 포착 분할, 인터페이스 수수료가 거버넌스 스트레스 테스트인 이유, 그리고 다음 투표가 다가오면서 잠재적으로 모니터링해야 할 사항을 살펴봅니다.

Aave 소개
2017년에 출시된 Aave는 사용자가 암호자산을 예치하고 이를 담보로 대출을 받을 수 있도록 하는 대출 프로토콜이다. 예치자는 담보를 이자를 발생시키는 표현으로 나타내는 aTokens를 받는다. 차입자는 변동 이자율을 지불하며 청산을 피하기 위해 담보 비율을 유지해야 한다.
Aave는 순이자 스프레드에서 수익을 창출하며, 수수료의 일부는 유동성 공급자에게 지급되고 나머지는 DAO에 귀속됩니다. 다수의 체인에서 운영되며 수십 개의 자산을 지원합니다.
프로토콜의 아키텍처는 여러 버전을 거치며 진화해 왔다. 2022년부터 라이브인 V3는 크로스체인 유동성을 위한 포털 브리지와 특수 자산에 대한 리스크 아이솔레이션을 도입했다. V4는 2026년에 mainnet 출시가 예정되어 있으며, rebasing aTokens에서 ERC4626 share accounting으로 전환해 통합성과 세무 처리를 개선한다. 이 변화로 사용자 잔고는 일정하게 유지되는 반면 수익은 상승하는 share price에 반영되어, 예치를 더 쉽게 추적할 수 있다.
V4는 또한 모듈식 차입 로직을 플러그인할 수 있는 모듈식 hub & spoke model을 도입합니다.

거버넌스, 소유권 및 인센티브 정렬
Aave는 4 Dec 2025에 프런트엔드 스왑 제공업체를 Paraswap에서 CoWSwap으로 변경한다고 최근 발표했으며, 이전에는 DAO에 귀속되던 스왑 수수료가 이제 Aave Labs 지갑으로 유입되고, 주당 00k로 추정되며(연환산 ~0M에 해당). 이 모든 일은 은밀하게 이루어졌다
이 상황은 광범위한 거버넌스 갈등(나중에 더 다룸)을 촉발했으며, 이는 DeFi가 직면한 더 깊은 질문을 보여준다: 프로토콜이 생성한 가치는 누가 소유하는가?
Aave의 경우 DAO가 onchain 파라미터와 트레저리(일반적으로 토큰 관련 모든 것)를 통제하는 반면, Aave Labs는 프런트엔드 인터페이스, 도메인 및 지적 재산권을 통제한다.
수년 동안 이 이중 구조는 양측이 같은 방향을 향하고 있었기 때문에 작동했다.
CoWSwap 사가는 그 가정을 깨뜨리며, 민간 주체가 DAO와 분리된 인터페이스를 수익화할 수 있음을 드러냈고 토큰 보유자들이 자신들이 वास्तव적으로 무엇인가를 소유하고 있는지 확신하지 못하게 만들었다. 이는 Aave에만 국한되지 않는다. Maker, dYdX, Lido 같은 프로토콜들도 재단이 통제하는 제품과 DAO 거버넌스 간의 충돌을 각각 겪었다.
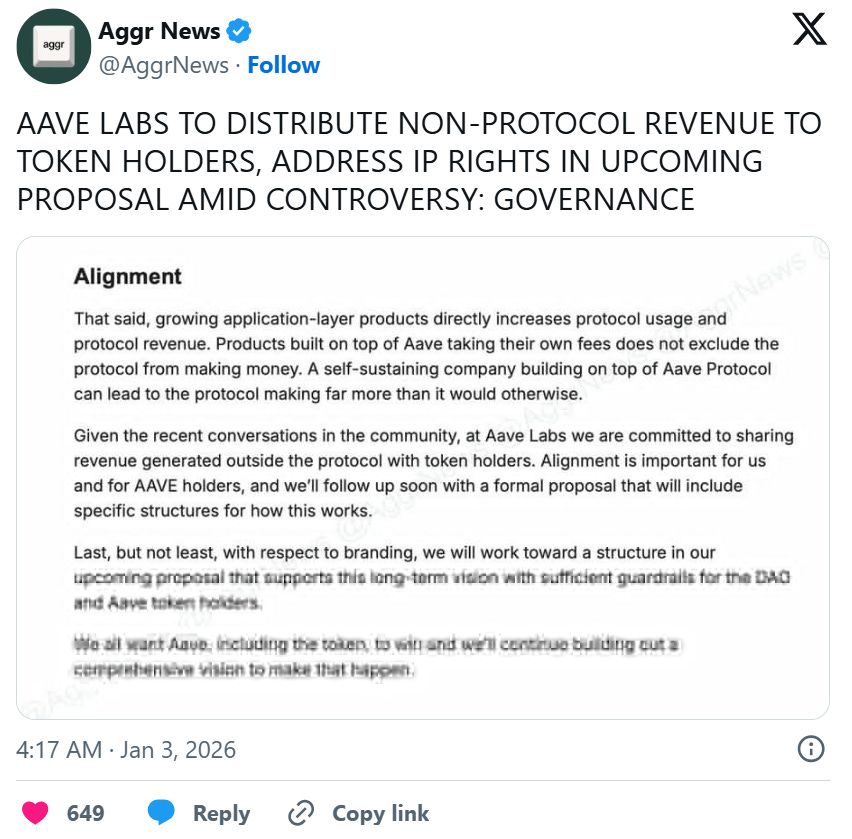
그 소동은 자본 배분자들이 수익에 대한 집행 가능한 권리를 중시하기 때문에 거버넌스 불확실성으로 약 ~25%의 매도세를 촉발했다. 반대로, Stani’s revenue‑sharing statement suggests 투자자들이 명확성을 위해 더 높은 가격을 지불할 것임을 시사한다. 따라서 AAVE의 하락폭은 구조적 하락이라기보다 일시적인 거버넌스 프리미엄일 수 있다.
핵심 업데이트: 거버넌스 위기와 향후 방향
대표들은 이 수익 흐름이 토큰 보유자에게 속하며 DAO가 통제해야 한다고 주장했다. 연휴 기간에 브랜드 자산(도메인, IP, 소셜 핸들)을 DAO가 통제하는 엔터티로 이전하는 제안이 snapshot 투표에 부쳐졌으나 부결되었고, 이는 성급한 일정에 항의하는 기권 캠페인의 영향도 있었다.
시장 반응: 분쟁 기간 동안 TVL과 수수료 창출이 유지되었음에도 AAVE는 약 25% 하락했다. 투자자들은 토큰 보유자가 인터페이스 수익을 영영 포착하지 못할 위험을 가격에 반영했다. Stani가 토큰 보유자에게 프로토콜 외 수익을 공유하겠다고 공개적으로 약속한 이후, 토큰은 약 10% 급등했다. 시장은 거버넌스 정렬에 분명히 민감하다.
V4 & Mainnet 통합: V4 로드맵은 ERC‑4626 회계로의 전환과 수익성이 낮은 배포에서의 철수를 강조한다. 할당자 입장에서는 이는 운영 복잡성을 줄이고 기관 파트너와의 통합을 개선할 가능성이 있지만, 체인 간 yield farming에 대한 선택성을 줄일 수 있다.
ACI의 Marc Zeller는 연간 순 프로토콜 수익을 ~30 million으로 추정하지만, 총수익의 80-95%가 유동성 공급자에게 간다고 지적한다. 규모가 작은 배포를 종료하고 Aave의 GHO 스테이블코인 같은 신규 제품을 출시하면 순마진이 개선될 수 있다.