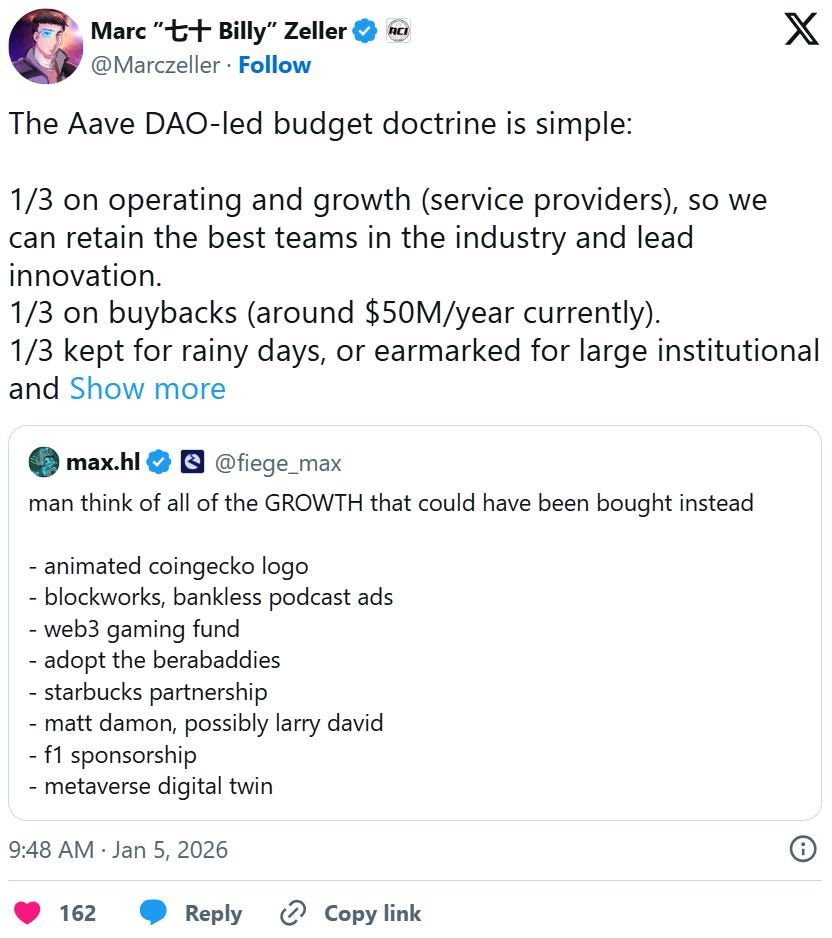
El préstamo onchain se ha convertido casi en un mercado institucional. Los prestamistas procesaron cientos de miles de millones en volumen durante 2025, y Aave sigue siendo el líder de la categoría. A principios de 2026, el protocolo reportó $34-36 mil millones en TVL (51,2% del mercado de préstamos DeFi) e ingresos anualizados de alrededor de $130 millones. Esta escala empequeñece a los rivales y subraya cuán profundamente el modelo de liquidez de Aave ha impactado DeFi.
Un cambio reciente sin embargo redirigió la economía del enrutamiento de intercambios lejos de la tesorería del DAO y hacia Aave Labs, desencadenando acusaciones de "privatización sigilosa" y exponiendo una debilidad en su gobernanza respecto a quién controla los canales de ingresos cuando la marca y la interfaz no son completamente propiedad del DAO. Las estimaciones que circulan públicamente sitúan la cantidad en ~$10M/año yendo a la cartera de Labs (no es grande para Aave, pero lo suficientemente grande como para importar como precedente).
En esta edición, analizaremos la división de captura de valor entre Labs y DAO, por qué las comisiones de interfaz son una prueba de estrés para la gobernanza, y potencialmente qué monitorear mientras se acerca la próxima votación.

Introducción a Aave
Lanzado en 2017, Aave es un protocolo de préstamos que permite a los usuarios depositar activos cripto y pedir prestado contra ellos. Los depositantes reciben aTokens que son representaciones que generan intereses de su garantía. Los prestatarios pagan tipos de interés variables y deben mantener ratios de garantía para evitar la liquidación.
Aave genera ingresos a partir de diferenciales de interés neto, con una parte de las comisiones pagadas a los proveedores de liquidez y el resto acumulándose al DAO. Opera a través de múltiples cadenas y soporta docenas de activos.
La arquitectura del protocolo ha evolucionado a través de múltiples versiones. V3, en funcionamiento desde 2022, introdujo puentes portal para liquidez entre cadenas y aislamiento de riesgo para activos exóticos. V4 está programado para mainnet en 2026, que supone un cambio de aTokens de rebase a contabilidad de participaciones ERC4626, lo que mejora las integraciones y el manejo fiscal. Este cambio significa que los saldos de los usuarios permanecen constantes mientras que el rendimiento se refleja en un precio de participación creciente, haciendo que los depósitos sean más fáciles de rastrear.
V4 también introduce un modelo modular hub & spoke que puede conectar lógica de préstamo modular.

Gobernanza, Propiedad y Alineación de Incentivos
Aave anunció recientemente un cambio en su proveedor de intercambio frontend de Paraswap a CoWSwap el 4 de diciembre de 2025, con comisiones de intercambio que anteriormente se acumulaban al DAO, ahora fluyendo a una cartera de Aave Labs, estimadas en $200k/semana (lo que equivale a ~$10M anualizados). Todo esto ocurrió de manera discreta
Esta situación creó un conflicto de gobernanza generalizado (más sobre eso más adelante) que ilustra una cuestión más profunda a la que se enfrenta DeFi: ¿quién posee el valor generado por los protocolos?
En el caso de Aave, la DAO controla los parámetros onchain y la tesorería (generalmente cualquier cosa relacionada con tokens), mientras que Aave Labs controla la interfaz frontend, los dominios y la propiedad intelectual.
Durante años esta estructura dual funcionó porque ambas partes estaban alineadas.
La saga de CoWSwap destrozó esa suposición, revelando que las entidades privadas pueden monetizar interfaces separadas de la DAO y dejando a los poseedores de tokens inciertos sobre si realmente poseen algo. Esto no es exclusivo de Aave. Protocolos como Maker, dYdX y Lido han tenido cada uno sus batallas entre productos controlados por fundaciones y la gobernanza de DAO.
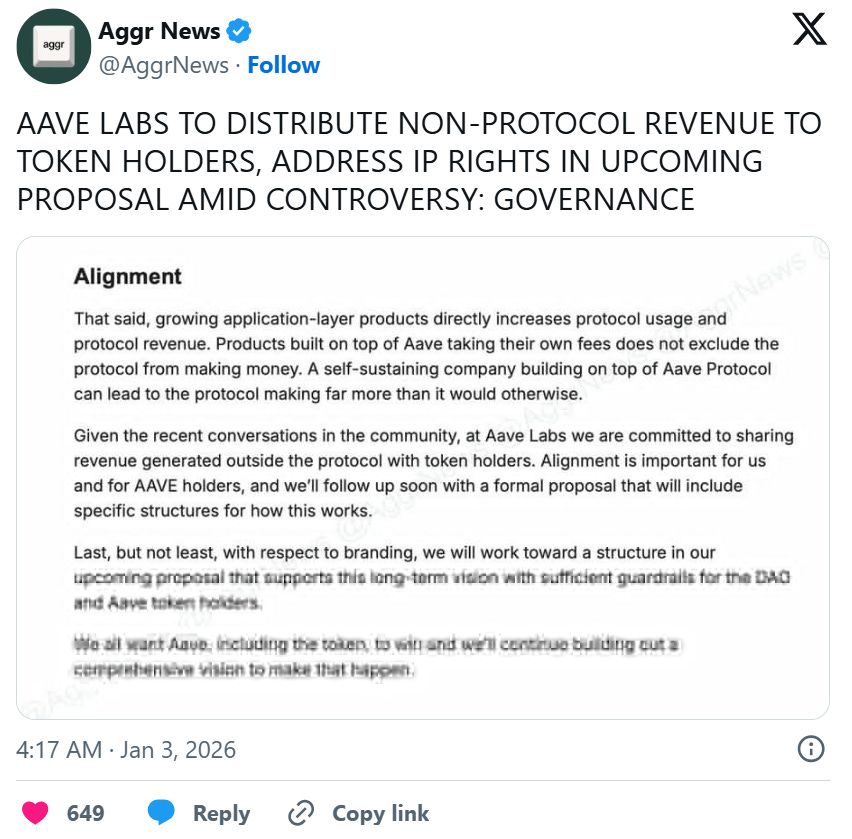
El drama causó una venta masiva de ~25% debido a la incertidumbre de gobernanza, ya que los asignadores de capital valoran los derechos exigibles a los ingresos. Por el contrario, el rebote después de la declaración de participación en ingresos de Stani sugiere que los inversores pagarán más por la claridad. La caída de AAVE puede ser así una prima de gobernanza temporal en lugar de un declive estructural.
Actualización Principal: Crisis de Gobernanza y el Camino a Seguir
Los delegados argumentaron que este flujo de ingresos pertenecía a los poseedores de tokens y debería ser controlado por la DAO. Una propuesta para transferir los activos de marca (dominios, propiedad intelectual, cuentas sociales) a una entidad controlada por la DAO fue sometida a una votación snapshot durante las vacaciones y fracasó, en parte debido a una campaña de abstención que protestaba por el calendario apresurado.
Reacción del mercado: Durante la disputa AAVE cayó ~25%, aunque TVL y la generación de comisiones permanecieron intactas. Los inversores estaban valorando el riesgo de que los poseedores de tokens pudieran no capturar nunca los ingresos de la interfaz. Después de que Stani se comprometiera públicamente a compartir los ingresos fuera del protocolo con los poseedores de tokens, el token subió ~10%. El mercado es claramente sensible a la alineación de la gobernanza.
Consolidación de V4 y Mainnet: La hoja de ruta de V4 enfatiza un cambio hacia la contabilidad ERC‑4626 y una retirada de despliegues no rentables. Para los asignadores esto reduce la complejidad operacional y debería mejorar la integración con socios institucionales, pero puede reducir las opciones para yield farming entre cadenas.
ACI’s Marc Zeller estimates annual net protocol revenue at ~$130 million, but notes that 80-95% of gross revenue goes to liquidity providers. Closing thin deployments and launching new products like Aave’s GHO stablecoin may improve net margins.