O basis trade é a forma mais antiga de obter rendimento sem ter uma visão sobre o preço: compre o ativo, venda a descoberto o mesmo tamanho em perpetuals e colete o funding que os longs pagam aos shorts. Executá-lo exigia uma mesa de trading. Em 9 de set, a Renzo o lançou como um produto que vive dentro da sua própria conta Hyperliquid, cobra 5 bps por fill e repassa a você cada dólar desse funding. Seu livro de restaking caiu 86.4% em ETH no último ano. Isso é o que ela construiu em seguida.
Takeaways
A Renzo agora vende execução. O Renzo Basis executa uma posição delta-neutral dentro da própria conta Hyperliquid do usuário e cobra 5 bps por fill. O roadmap de produtos estruturados reutiliza as mesmas rails.
Uma ida e volta custa 37 basis points da posição: 20 para a Renzo e 17 para a Hyperliquid. Operar maior não move esse obstáculo. O usuário fica com todo o funding rate e pode revogar a chave trade-only da Renzo a qualquer momento.
O yield supera o obstáculo na maioria dos dias. O funding de Bitcoin na Hyperliquid superou o custo de executar o trade quatro vezes ao ano em 292 dos últimos 367 dias.
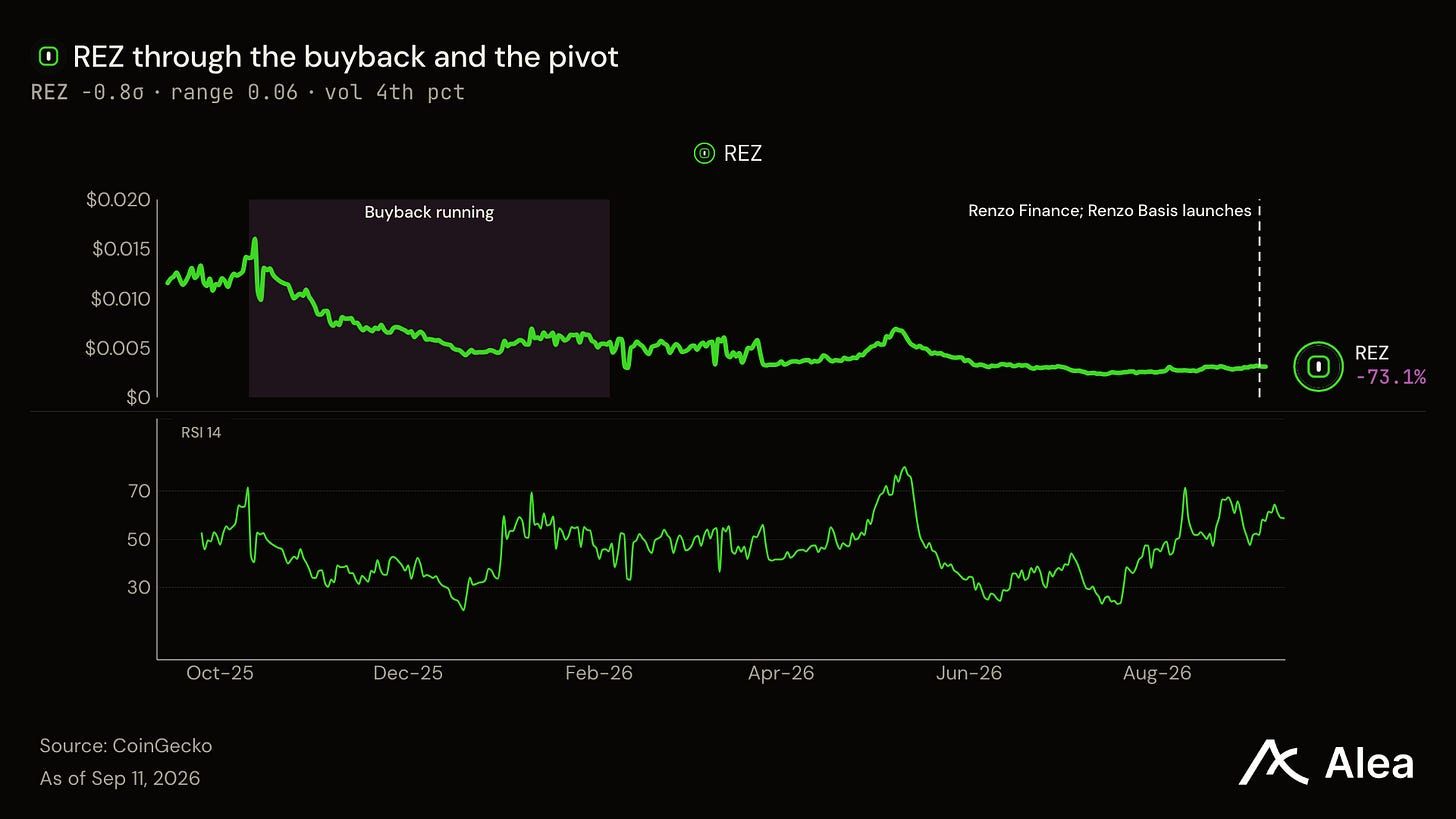
REZ negocia a 68 vezes a receita, uma capitalização de mercado de $30.2M contra $442K de receita anualizada do protocolo.
O buyback já tem histórico. Ele retornou $1.68M e retirou 185M REZ entre 8 de out e 5 de fev. Reiniciá-lo é o que transforma nova receita em demanda pelo token.
Como o Renzo Basis gera dinheiro para o usuário
Um basis trade mantém o mesmo ativo duas vezes, em direções opostas, de modo que o preço deixa de importar. O Renzo Basis compra bitcoin spot na Hyperliquid e vende a descoberto uma quantidade igual no perpetual future. As duas pernas se cancelam, neutralizando o preço do bitcoin. O que resta é o funding: o pagamento que passa entre perpetual longs e shorts a cada hora, geralmente de longs para shorts.
O dinheiro nunca sai do usuário. Você deposita USDC na sua própria conta Hyperliquid e aprova uma trade-only key que dura 90 dias. Essa chave pode abrir, fechar, rebalancear e adicionar margem. Ela não pode sacar. Você a revoga quando quiser.
Três guardas operam enquanto a posição está ativa: i) o hedge guard restaura as duas pernas quando elas param de corresponder, ii) o yield guard sai para USDC quando o funding está líquido negativo por dois dias, e iii) o safety buffer reduz a posição quando a margem de liquidação cai abaixo de 10%. Você escolhe o tamanho da perna short: 2x, 3x ou 6x.
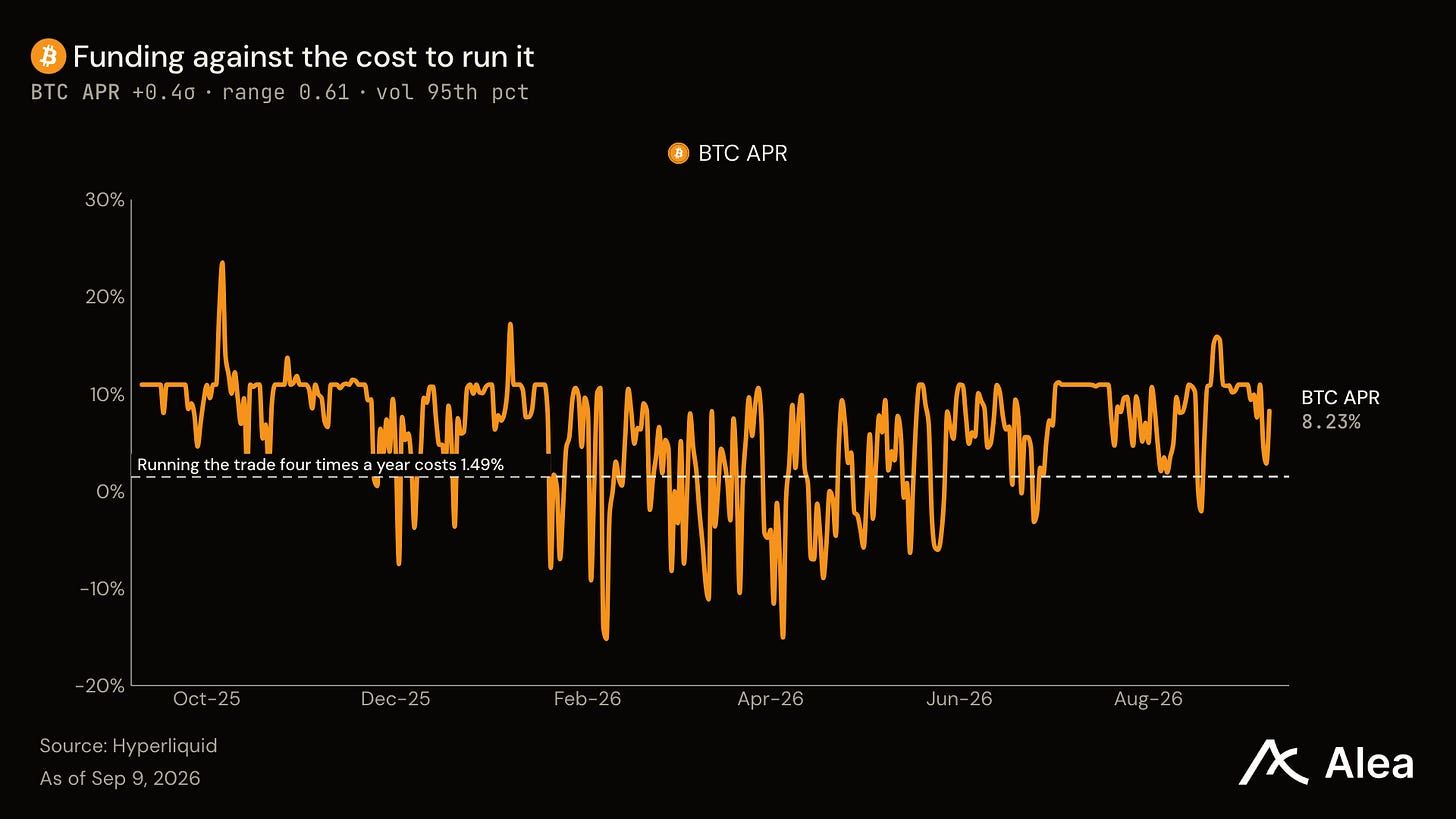
Ficou negativo em 58 desses dias, e é exatamente para isso que serve o yield guard.
Por que cinco basis points, e não uma parte do yield
A Renzo cobra uma builder fee de 5 bps sobre o notional de cada fill, limitada por uma assinatura que o usuário aprova na configuração. Uma ida e volta são quatro fills: dois para abrir e dois para fechar, então a Renzo coleta 20 basis points. A própria taker fee da Hyperliquid adiciona 17, após o desconto de 4% que a Renzo repassa via seu código de referral. Chame de 37 basis points por ida e volta.
Funding e fees escalam com o notional hedged, então se cancelam. O tamanho muda seu retorno sobre o capital, mas não muda o funding rate necessário para o break-even.
Isso torna a Renzo uma máquina diferente da Ethena, o maior negócio de basis onchain com $4.60B. A Ethena deposita e fica com uma parte do yield, então sua receita cresce com os ativos; a receita da Renzo cresce com o notional de fills. Um negócio cresce segurando mais; o outro cresce operando mais.
Para onde foi o livro de restaking
A Renzo construiu um dos maiores livros de liquid restaking do ciclo de 2024, e ainda opera o segundo maior em sua categoria. São $116M de um mercado de liquid restaking de $1.42B em 29 protocolos, atrás da Kelp com $1.11B.
O valor em dólar se move com o preço do ether e com os depósitos, então superestima o que realmente saiu. Nos doze meses até 12 de set, o livro caiu de 300,272 ETH para 40,726 ETH. O preço do próprio ether caiu −41.5% no mesmo período. O valor em dólar, portanto, superestima a saída. As unidades caíram −86.4% e o preço caiu −41.5%, o que composto resulta na queda de −92.1% em dólares.
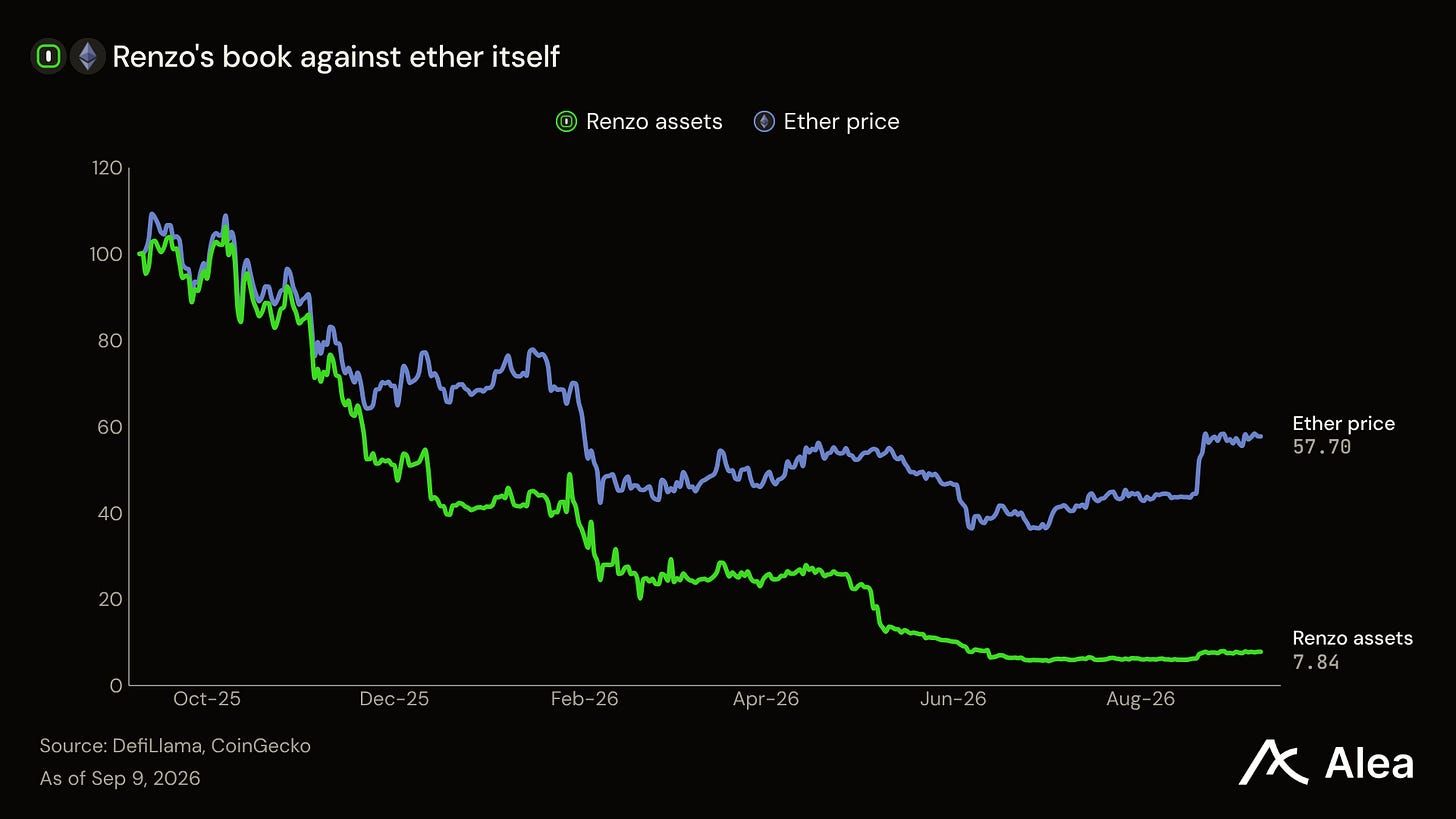
O ether reteve 58 de seus 100 iniciais. O livro da Renzo reteve 8. A distância entre essas duas linhas é o que realmente saiu.
O que o modelo antigo cobrou, e o que reteve
O negócio de restaking cobrou bem e reteve pouco. A Renzo coletou $14.8M em fees brutas no último ano e reteve $1.74M, cerca de 12%. O resto foi para stakers e depositors, que é como um liquid restaking token deve funcionar.
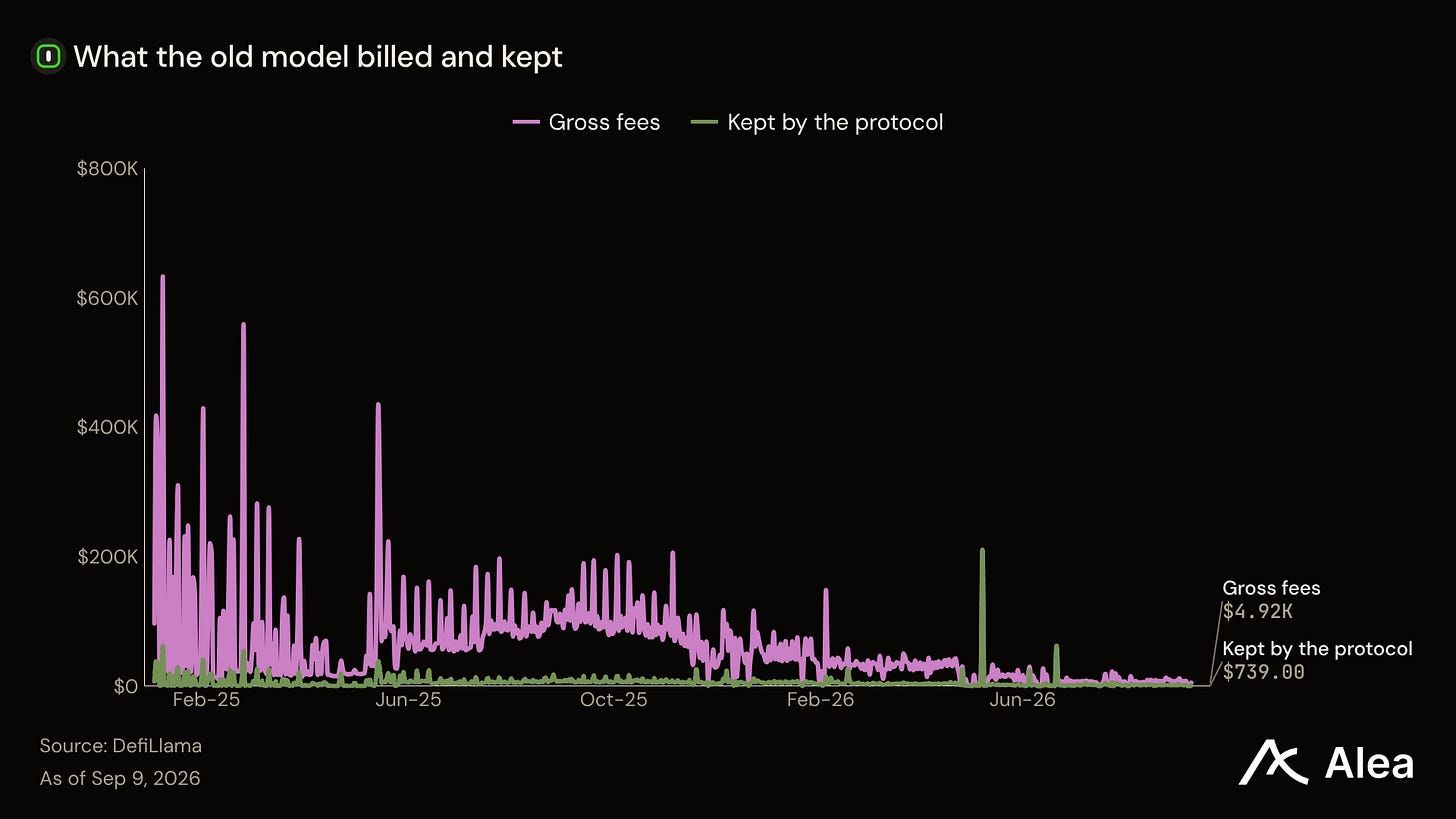
Nos últimos 30 dias, a Renzo reteve $36,326, uma taxa anual próxima de $442K. A builder fee é um instrumento totalmente diferente. O usuário fica com o yield, e a Renzo cobra a transação.
O que o novo motor precisa gerar
REZ carrega uma capitalização de mercado de $30.2M sobre $442K de receita anualizada. Isso é 68 vezes a receita. O volume através da rail é o que move esse número, por isso o roadmap vai para mais venues e mais ativos.
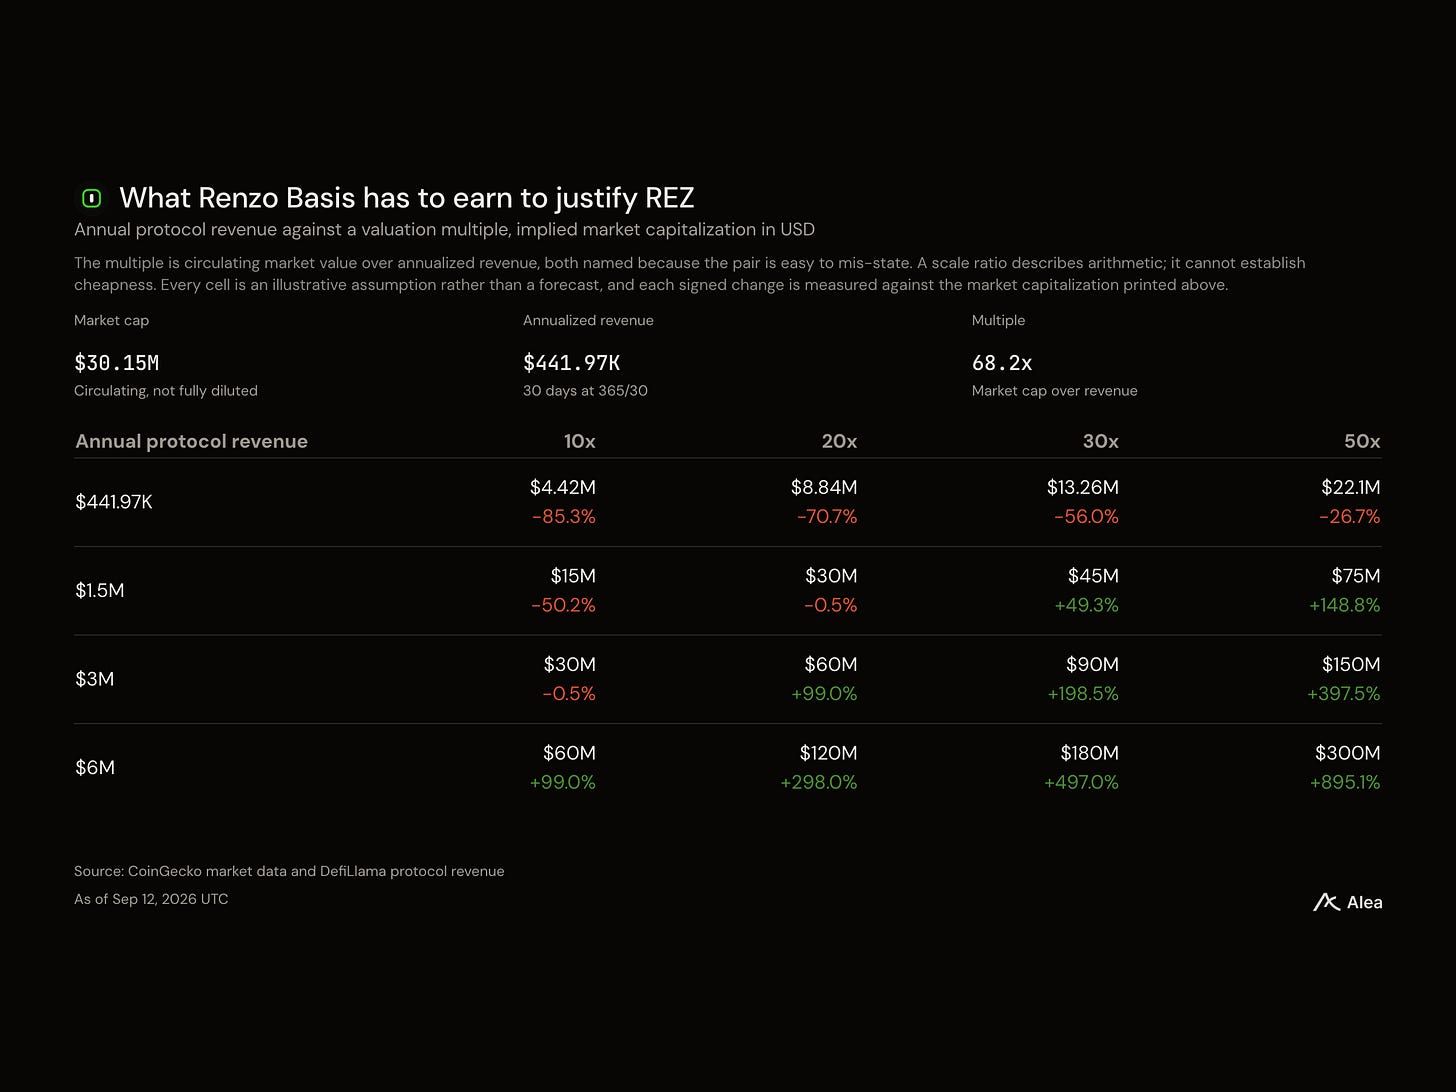
Com $1.5M de receita anual em um múltiplo de 20x, a capitalização implícita equivale à de hoje. Com $3M em 30x, chega a $90M. Essas são premissas ilustrativas, não projeções.
A parte da própria Renzo são os 20 basis points, não os 37 completos. A 3x, um dólar de capital carrega 75 centavos de notional, então quatro idas e voltas por ano entregam à Renzo cerca de 0.6% do capital alocado. $250M rodando no Renzo Basis geram cerca de $1.5M por ano. $1B geram cerca de $6M. Esses são builder fees brutos antes de qualquer custo.
O buyback, e o que o reinicia
A Renzo Foundation coleta as protocol fees e detém a marca e a propriedade intelectual. A governança decide quanto da receita vai para buybacks de REZ. O DefiLlama registra a regra vigente. 75% a 100% da receita vai para um bot de buyback. O bot queima 90% do que compra e envia 10% para stakers de ezREZ.
As compras ocorreram de 8 de out de 2025 a 5 de fev de 2026, direcionaram $1,677,741 e retiraram 185M REZ, ou 1.85% do suprimento máximo de dez bilhões. O suprimento não se moveu desde então.