El basis trade es la forma más antigua de generar un rendimiento sin tomar una posición sobre el precio: comprar el activo, vender en corto el mismo tamaño en perpetuals y cobrar el funding que los longs pagan a los shorts. Ejecutarlo requería un trading desk. El 9 de septiembre Renzo lo lanzó como un producto que vive dentro de tu propia cuenta de Hyperliquid, cobra 5 bps por fill y te pasa cada dólar de ese funding. Su libro de restaking cayó un 86.4% en ETH durante el último año. Esto es lo que construyó a continuación.
Conclusiones
Renzo ahora vende ejecución. Renzo Basis ejecuta una posición delta-neutral dentro de la propia cuenta de Hyperliquid del usuario y cobra 5 bps por fill. La hoja de ruta de productos estructurados reutiliza las mismas vías.
Un viaje de ida y vuelta cuesta 37 puntos básicos de la posición: 20 para Renzo y 17 para Hyperliquid. Operar en mayor tamaño no mueve ese umbral. El usuario conserva todo el funding rate y puede revocar en cualquier momento la clave de solo trading de Renzo.
El rendimiento supera el umbral la mayoría de los días. El funding de Bitcoin en Hyperliquid superó el costo de ejecutar la operación cuatro veces al año en 292 de los últimos 367 días.
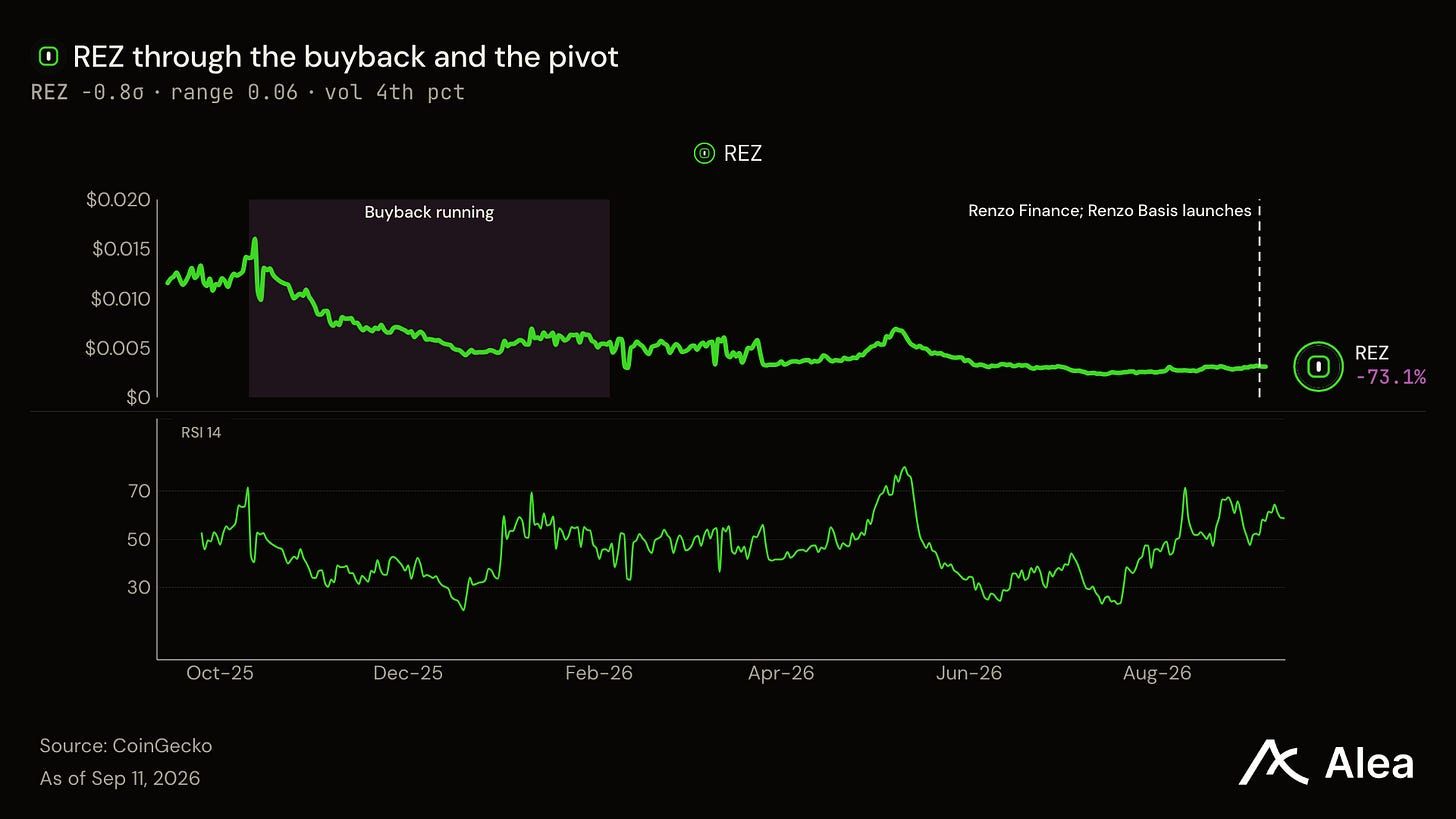
REZ cotiza a 68 veces los ingresos, una capitalización de mercado de $30.2M frente a $442K de ingresos anualizados del protocolo.
El buyback ya tiene historial. Devolvió $1.68M y retiró 185M REZ entre el 8 de octubre y el 5 de febrero. Reiniciarlo es lo que convierte los nuevos ingresos en demanda del token.
Cómo Renzo Basis genera dinero para el usuario
Un basis trade mantiene el mismo activo dos veces, en direcciones opuestas, de modo que el precio deja de importar. Renzo Basis compra bitcoin al contado en Hyperliquid y vende en corto una cantidad equivalente del perpetual future. Las dos patas se cancelan, neutralizando el precio de bitcoin. Lo que queda es el funding: el pago que pasa cada hora entre los longs y shorts de perpetuals, habitualmente de longs a shorts.
El dinero nunca sale del usuario. Depositas USDC en tu propia cuenta de Hyperliquid y apruebas una trade-only key que dura 90 días. Esa clave puede abrir, cerrar, rebalancear y añadir margen. No puede retirar fondos. La revocas cuando quieras.
Tres salvaguardas operan mientras la posición está activa: i) el hedge guard restaura las dos patas cuando dejan de coincidir, ii) el yield guard sale a USDC cuando el funding es neto negativo durante dos días, y iii) el safety buffer reduce la posición cuando el colchón de liquidación cae por debajo del 10%. Eliges el tamaño de la pata corta: 2x, 3x o 6x.
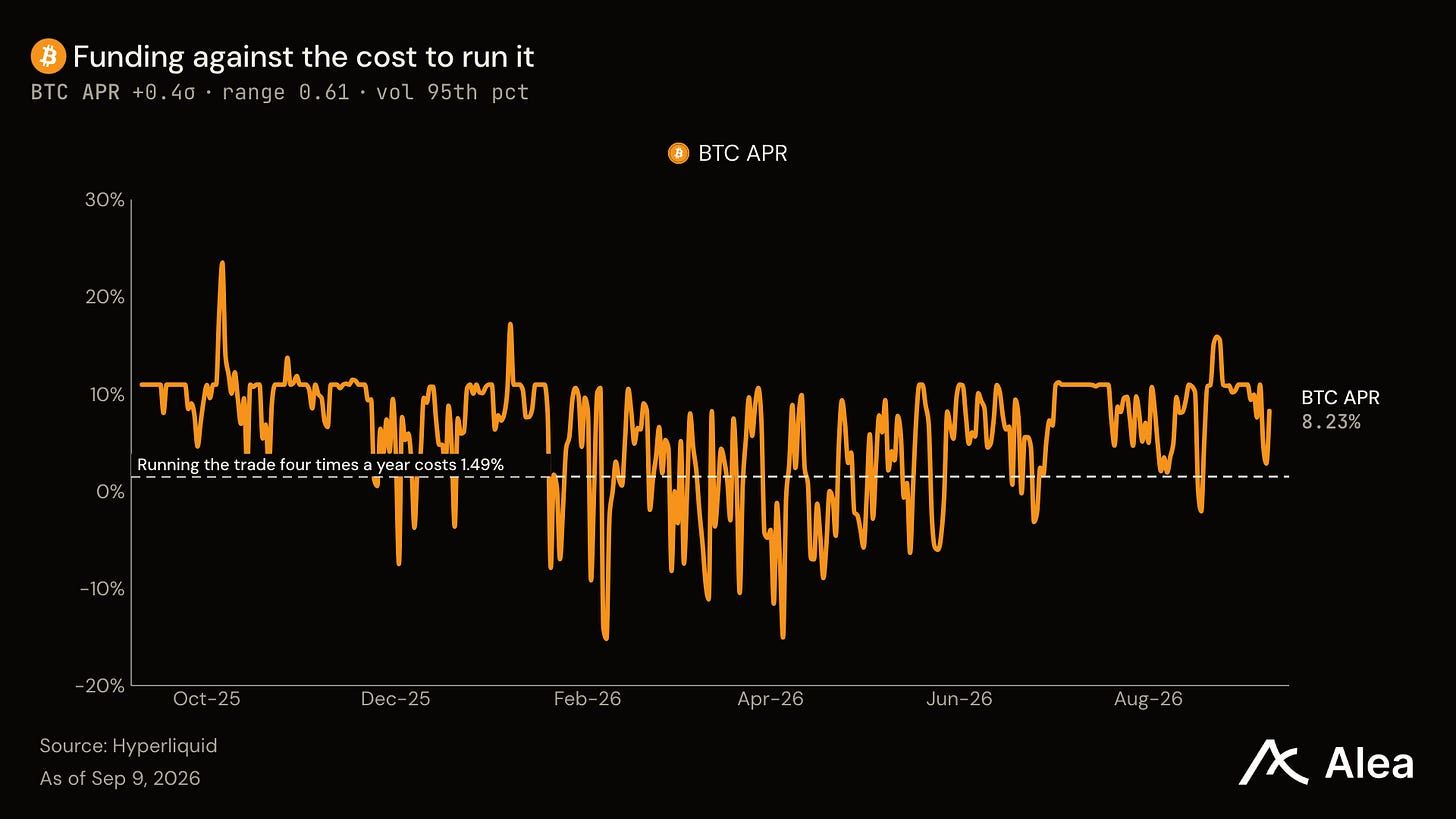
Fue negativo en 58 de esos días, y para eso existe precisamente el yield guard.
Por qué cinco puntos básicos y no una parte del rendimiento
Renzo cobra una builder fee de 5 bps sobre el nocional de cada fill, limitada por una firma que el usuario aprueba al configurar. Un viaje de ida y vuelta son cuatro fills: dos para abrir y dos para cerrar, por lo que Renzo cobra 20 puntos básicos. La propia taker fee de Hyperliquid añade 17, tras el descuento del 4% que Renzo devuelve mediante su código de referido. En total, 37 puntos básicos por viaje de ida y vuelta.
El funding y las comisiones escalan con el nocional cubierto, por lo que se compensan. El tamaño cambia el retorno sobre el capital, pero no modifica el funding rate necesario para alcanzar el punto de equilibrio.
Eso convierte a Renzo en una máquina distinta de Ethena, el mayor negocio de basis onchain con $4.60B. Ethena deposita y se queda con una parte del rendimiento, por lo que sus ingresos crecen con los activos; los ingresos de Renzo crecen con el nocional de los fills. Un negocio crece reteniendo más; el otro crece operando más.
Dónde fue el libro de restaking
Renzo construyó uno de los mayores libros de liquid restaking del ciclo 2024 y sigue gestionando el segundo más grande de su categoría. Son $116M de un mercado de liquid restaking de $1.42B repartido en 29 protocolos, por detrás de Kelp con $1.11B.
La cifra en dólares varía con el precio de ether y con los depósitos, por lo que exagera lo que realmente salió. En los doce meses hasta el 12 de septiembre el libro cayó de 300,272 ETH a 40,726 ETH. El precio de ether cayó un −41.5% en el mismo periodo. Por tanto, la cifra en dólares exagera la salida. Las unidades cayeron un −86.4% y el precio un −41.5%, que compuestos dan la cifra en dólares de −92.1%.
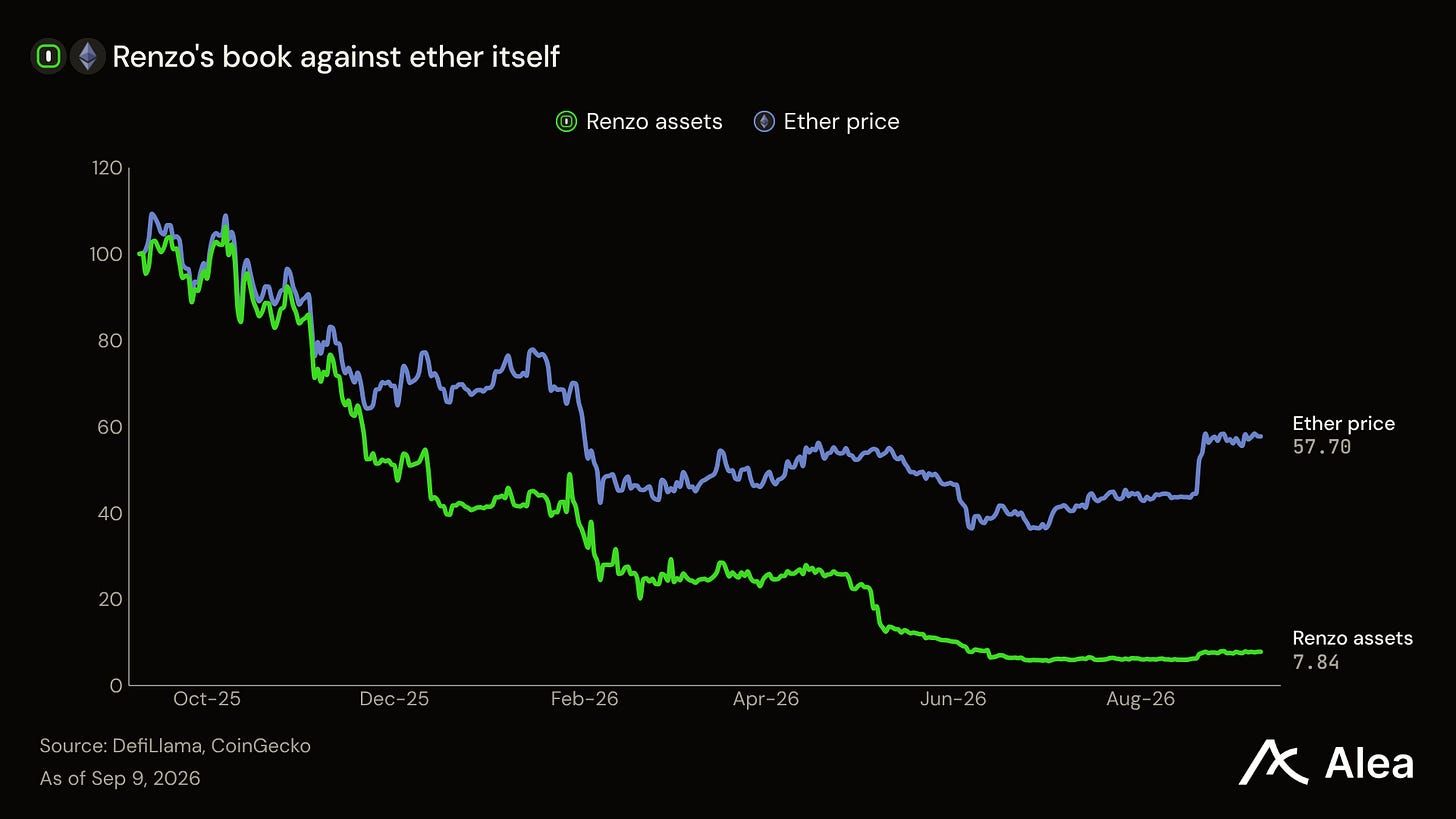
Ether conservó 58 de sus 100 iniciales. El libro de Renzo conservó 8. La distancia entre esas dos líneas es lo que realmente salió.
Qué facturaba el modelo anterior y qué retenía
El negocio de restaking facturaba bien y retenía poco. Renzo recaudó $14.8M en comisiones brutas durante el último año y retuvo $1.74M, alrededor del 12%. El resto se destinó a stakers y depositantes, que es como debe funcionar un liquid restaking token.
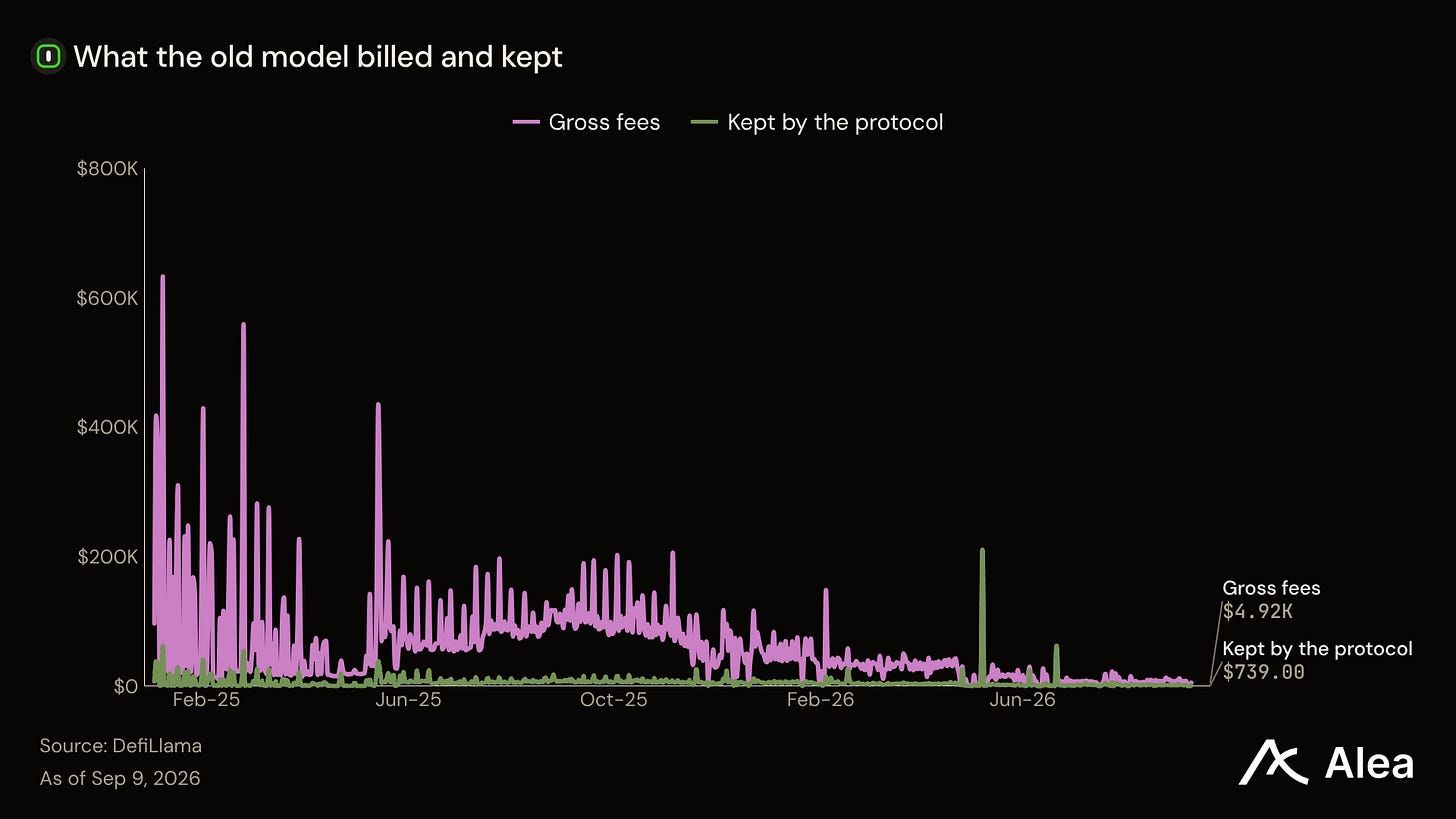
En los últimos 30 días Renzo retuvo $36,326, una tasa anual cercana a $442K. La builder fee es un instrumento completamente distinto. El usuario conserva el rendimiento y Renzo cobra la transacción.
Lo que tiene que generar el nuevo motor
REZ tiene una capitalización de mercado de $30.2M sobre $442K de ingresos anualizados. Eso equivale a 68 veces los ingresos. El volumen que pase por la vía es lo que mueve esa cifra, por eso la hoja de ruta apunta a más venues y más activos.
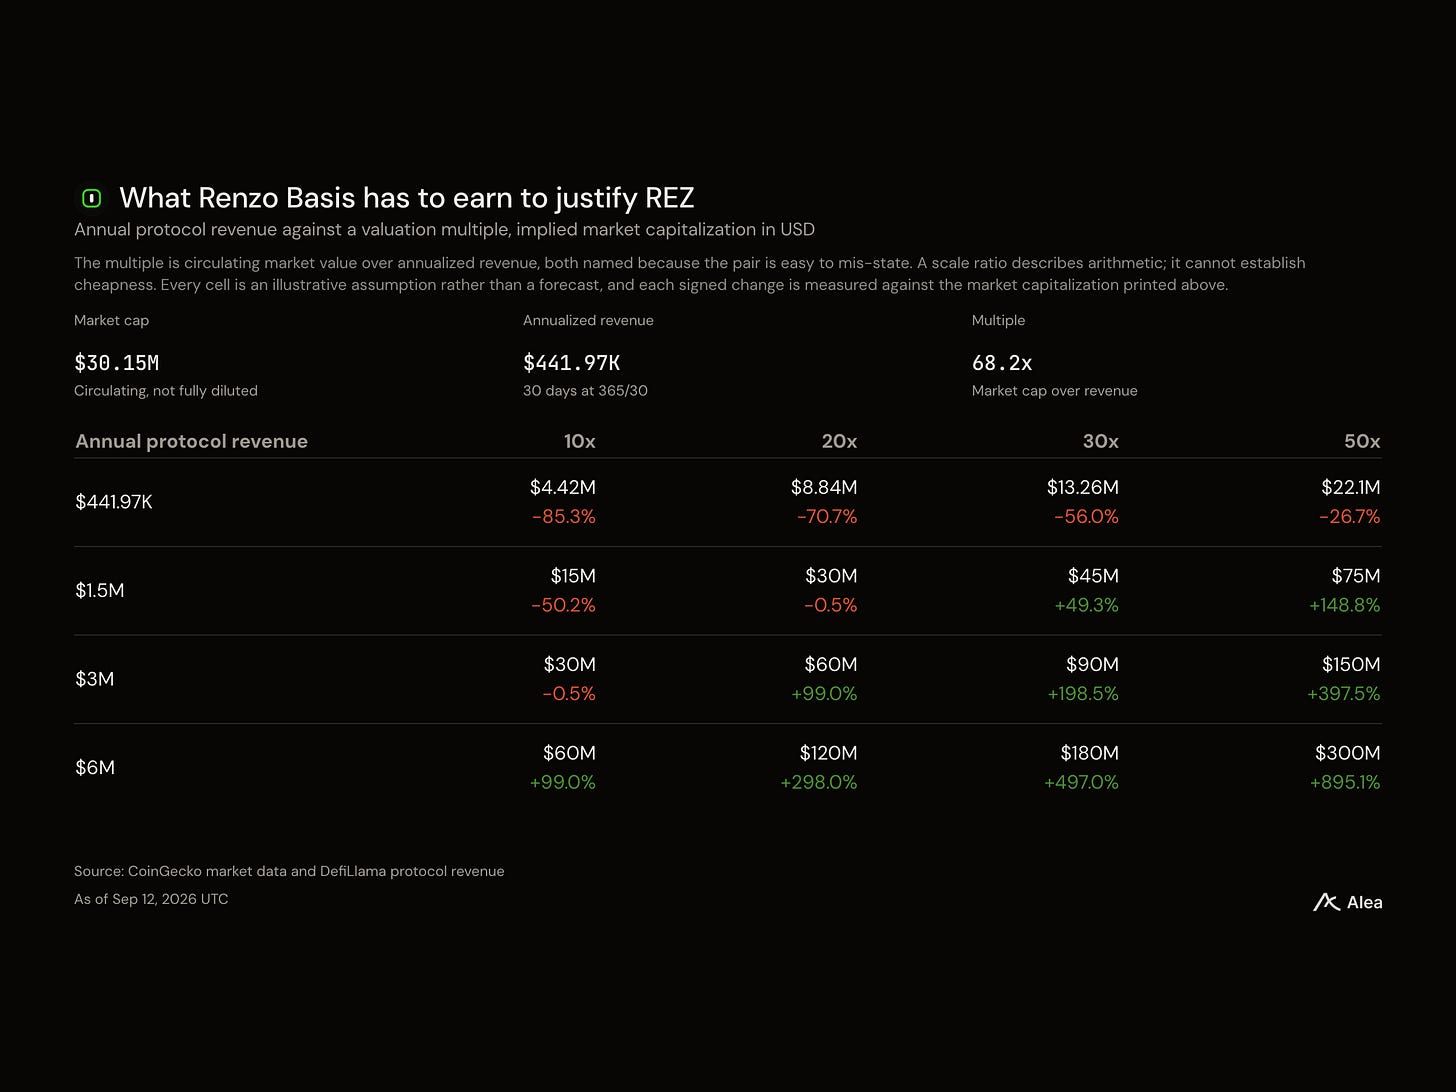
Con $1.5M de ingresos anuales a un múltiplo de 20x la capitalización implícita coincide con la actual. Con $3M a 30x alcanza $90M. Estas son suposiciones ilustrativas, no previsiones.
La parte de Renzo son los 20 puntos básicos, no los 37 completos. A 3x, un dólar de capital lleva 75 centavos de nocional, por lo que cuatro viajes de ida y vuelta al año entregan a Renzo aproximadamente el 0.6% del capital desplegado. $250M operando a través de Renzo Basis generan aproximadamente $1.5M al año. $1B generan aproximadamente $6M. Son builder fees brutas antes de cualquier costo.
El buyback y qué lo reinicia
La Renzo Foundation recauda las comisiones del protocolo y posee la marca y la propiedad intelectual. La gobernanza decide qué parte de los ingresos se destina a buybacks de REZ. DefiLlama registra la regla vigente. Entre el 75% y el 100% de los ingresos va a un bot de buyback. El bot quema el 90% de lo que compra y envía el 10% restante a los stakers de ezREZ.
Las compras se ejecutaron desde el 8 de octubre de 2025 hasta el 5 de febrero de 2026, dirigieron $1,677,741 y retiraron 185M REZ, es decir, el 1.85% del suministro máximo de diez mil millones. El suministro no ha variado desde entonces.