Các thị trường tiền tệ DeFi từng được cho là một yếu tố thay đổi cuộc chơi thực sự có thể phá vỡ một số lĩnh vực chính của tài chính truyền thống. Mặc dù cho vay onchain vẫn đang phát triển mạnh mẽ, nhưng nó chưa có sự thâm nhập vào người tiêu dùng hoặc tổ chức như một số người ban đầu hình dung.
Rào cản lớn nhất ngăn cản sự tăng trưởng mạnh mẽ hơn trong lĩnh vực cho vay DeFi có lẽ không phải là UX, rủi ro smart contract hay bất cứ điều gì khác, mà chỉ đơn giản là không có khả năng tạo điều kiện cho việc cho vay thiếu tài sản thế chấp hoặc không có tài sản thế chấp. Dù là công dân thuộc tầng lớp lao động xin vay thế chấp nhà ở hay các công ty lớn vay tiền để hoàn thành các thương vụ mua lại, khả năng một bên có thể vay nhiều hơn số tài sản họ đảm bảo làm tài sản thế chấp là rất quan trọng.
Theo truyền thống, việc cho vay không thế chấp trong crypto đã có một địa vị gần như huyền thoại. Người dùng khó có thể chứng minh điểm tín dụng hoặc khả năng trả nợ nếu không có phương tiện để các giao thức phi tập trung truy cập thông tin này và thẩm định người dùng.
3Jane áp dụng một cách tiếp cận mới đối với vấn đề cho vay không thế chấp, kết hợp các yếu tố của CeFi và DeFi. Trong ấn bản hôm nay, chúng ta sẽ xem xét whitepaper của dự án được phát hành ngày hôm qua, thảo luận về cách cho vay không thế chấp có thể thay đổi thị trường onchain, & nhiều hơn nữa…
Luôn cập nhật thông tin thị trường ⬇
Tình Trạng Cho Vay Không Thế Chấp
Tín dụng không thế chấp như một ngành công nghiệp là một thị trường trị giá gần 12 nghìn tỷ USD. Trong DeFi, thị trường này về cơ bản không tồn tại, đặc biệt là ở phân khúc bán lẻ. Có một vài giao thức như Maple Finance và Goldfinch sử dụng smart contract DeFi như một cách để cho vay cho các tổ chức, nhưng thị trường này vẫn còn nhỏ.
Về phía tập trung của crypto, hoạt động cho vay vẫn chưa phục hồi về thời kỳ đỉnh cao vào năm 2021. Các nhà cung cấp lớn như Celsius và Genesis OTC đã cho phép cho vay không thế chấp cho những người chơi lớn trong không gian này. Điều này đã dừng lại vào năm 2022 và vẫn chưa phục hồi. Mặc dù điều này có thể là tốt để đảm bảo sự ổn định tương đối và tính bền vững trong chu kỳ này, nhưng nó vẫn tạo ra một khoảng trống trên thị trường có thể được lấp đầy.
Khi nói đến các tài sản chính và có vốn hóa thị trường lớn hơn, cho vay tổ chức vẫn là một thành phần cần thiết để tối đa hóa dòng chảy thanh khoản. Tuy nhiên, có những tác động tiềm tàng đáng kể đối với các thị trường onchain nếu cho vay không thế chấp có thể được triển khai. Nếu các giải pháp như 3Jane hoạt động như dự định và được sử dụng rộng rãi hơn, điều này có thể là một bước đột phá quan trọng cho việc cho vay DeFi.
Background on 3Jane
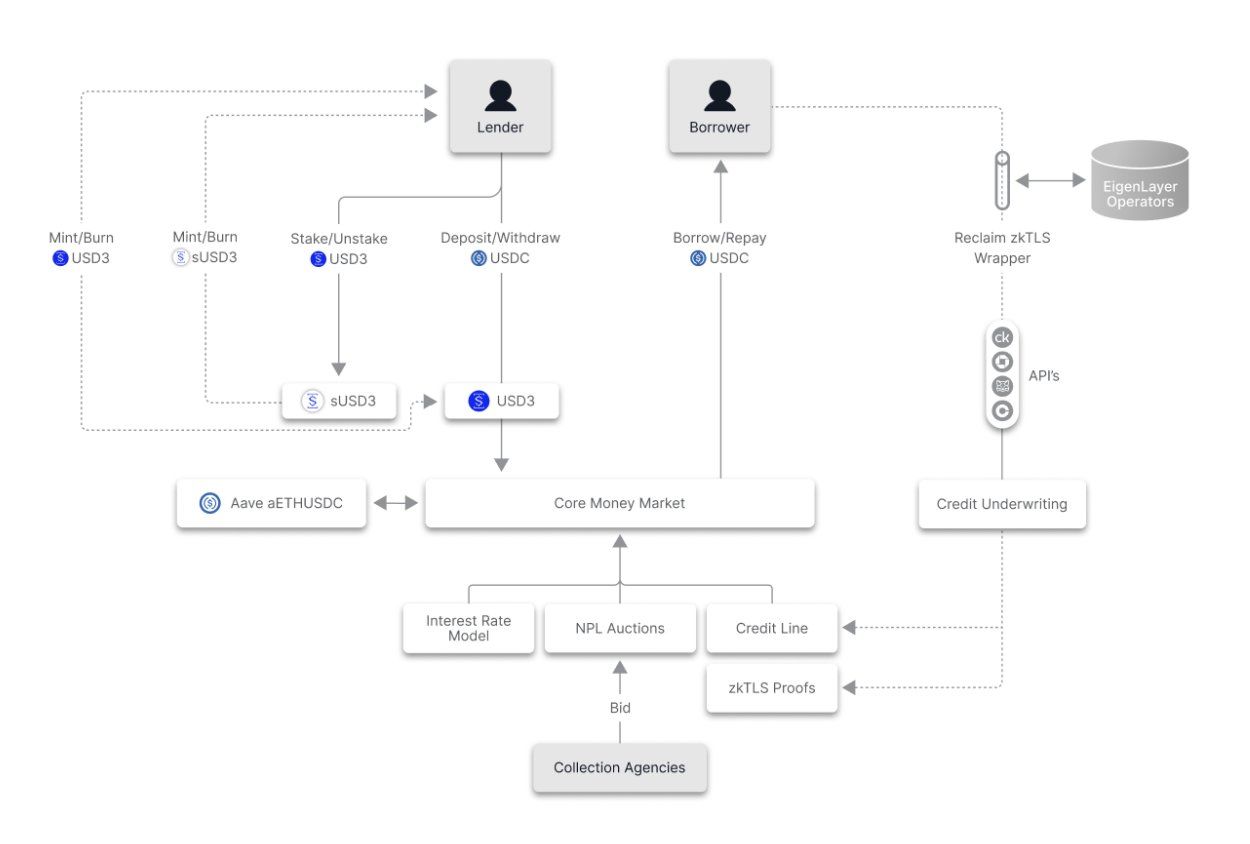
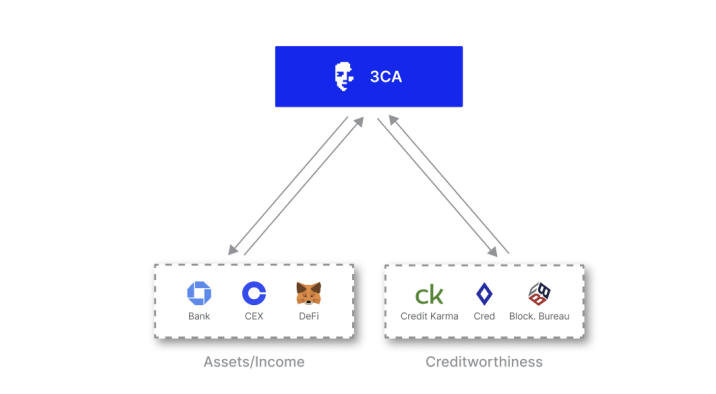
3Jane gets around the barriers preventing uncollateralized lending by using existing infrastructure for fiat-to-crypto onboarding. Crypto’s UX has quietly gotten significantly better since last cycle. One of the ways in which it has improved is in ease of onboarding. Plaid provides API services for users to connect their bank account to fintech and other apps, including Robinhood.
Plaid is how 3Jane initially connects an offchain reputation with an onchain Ethereum address. When it comes to user privacy, zkTLS is used to transport offchain data securely to the Jane3 protocol.
Underwriting doesn’t happen onchain; instead, it is passed off to an offchain algorithm that adjusts for risk of the borrower before presenting terms of a loan. The factors that affect creditworthiness include the user’s wallet balance and potentially DeFi activity, bank balance and assumed income, as well as associated credit data that is linked to the linked bank account. Plaid itself doesn’t pull credit records, this is done via other providers.
Once all of this is taken into account, a loan can be issued. The way this works is that lenders deposit their own $USDC to mint 3Jane’s native USD3 or sUSD3, adopting the risk of certain credit lines. Loans on 3Jane are completely uncollateralized, making repayment a foundational step to get right or risk having few or no lenders.
Unpaid debt on 3Jane is basically treated like credit card debt or other types of unsecured debt; failure to repay can result in credit scores being slashed and the threat of collections. In 3Jane’s case, the protocol auctions off debt to U.S. collections agencies. These agencies will earn a share of the debt collected, with the remaining going to the original lender.
Given the international nature of crypto, it’s unknown how strong of a delinquency deterrent this might be, and if lenders will feel reassured by these measures. Still, this is an interesting example of onchain actions having offchain consequences, something not really seen outside of high-profile bankruptcies or exploits.
3Jane’s self-stated userbase consists of individual traders and yield farmers, businesses, and even AI agents. It is implied that this service mostly applies to asset-heavy users. This might make lenders more comfortable, but these users are also easier to collect from should they fail to repay.
Users can delete their personal data from the platform once their loan is repaid, as having this data on the platform is important for collections should the user fail to repay. This data is shared with the specific collections agencies who bid on certain unpaid loans.
Overall, 3Jane represents a unique approach at solving the problem of uncollateralized lending. Even if in practice this ends up mostly serving ultra high net worth individuals (UHNWIs) or even institutions, not unsimilar to the centralized uncollateralized lending we’ve seen in the past, 3Jane provides an interesting case study for what is possible in crypto given advances in ZK-tech and Web2 integrations.