Os mercados monetários DeFi já foram considerados uma verdadeira revolução que poderia disrumpir algumas áreas-chave das finanças tradicionais. Embora os empréstimos onchain ainda estejam prosperando, eles não tiveram a penetração no mercado consumidor ou institucional que alguns inicialmente imaginaram.
A maior barreira impedindo mais crescimento nos empréstimos DeFi provavelmente não é UX, risco de smart contract ou qualquer outra coisa, mas apenas uma incapacidade de facilitar empréstimos sub ou não colateralizados. Seja cidadãos da classe trabalhadora solicitando hipotecas ou grandes empresas tomando empréstimos para completar aquisições, a capacidade de uma parte tomar emprestado mais do que garante como colateral é importante.
Tradicionalmente, empréstimos sem garantia em crypto tiveram um status quase mítico. É difícil para os usuários provarem sua pontuação de crédito ou capacidade de pagar um empréstimo se não há meios para protocolos descentralizados acessarem essas informações e avaliar os usuários.
3Jane adota uma nova abordagem para a questão de empréstimos sem garantia, combinando elementos de CeFi e DeFi. Na edição de hoje, vamos analisar o whitepaper do projeto que foi lançado ontem, discutir como empréstimos sem garantia podem mudar os mercados onchain, e mais…
Mantenha-se informado nos mercados ⬇
Estado dos Empréstimos Não Garantidos
Crédito sem garantia como indústria é um mercado que vale quase $12T. No DeFi, esse mercado é basicamente inexistente, especialmente no lado do varejo. Existem alguns protocolos como Maple Finance e Goldfinch que empregam contratos inteligentes DeFi como uma forma de emprestar para instituições, mas esse mercado ainda é pequeno.
No lado centralizado das criptomoedas, os empréstimos ainda não se recuperaram ao seu auge de 2021. Grandes players como Celsius e Genesis OTC permitiam empréstimos sem garantia para grandes participantes do espaço. Isso chegou ao fim em 2022 e ainda não se recuperou. Embora isso possa ser algo positivo para garantir relativa estabilidade e sustentabilidade durante este ciclo, ainda apresenta uma lacuna no mercado que poderia ser preenchida.
Quando se trata de ativos principais e de maior capitalização de mercado, o empréstimo institucional ainda é um ingrediente necessário para maximizar os fluxos de liquidez. No entanto, há implicações potencialmente significativas para os mercados onchain se empréstimos não garantidos puderem ser implementados. Se soluções como 3Jane funcionarem conforme o planejado e tiverem uso mais amplo, isso poderia ser um desbloqueio significativo para empréstimos DeFi.
Contexto sobre 3Jane
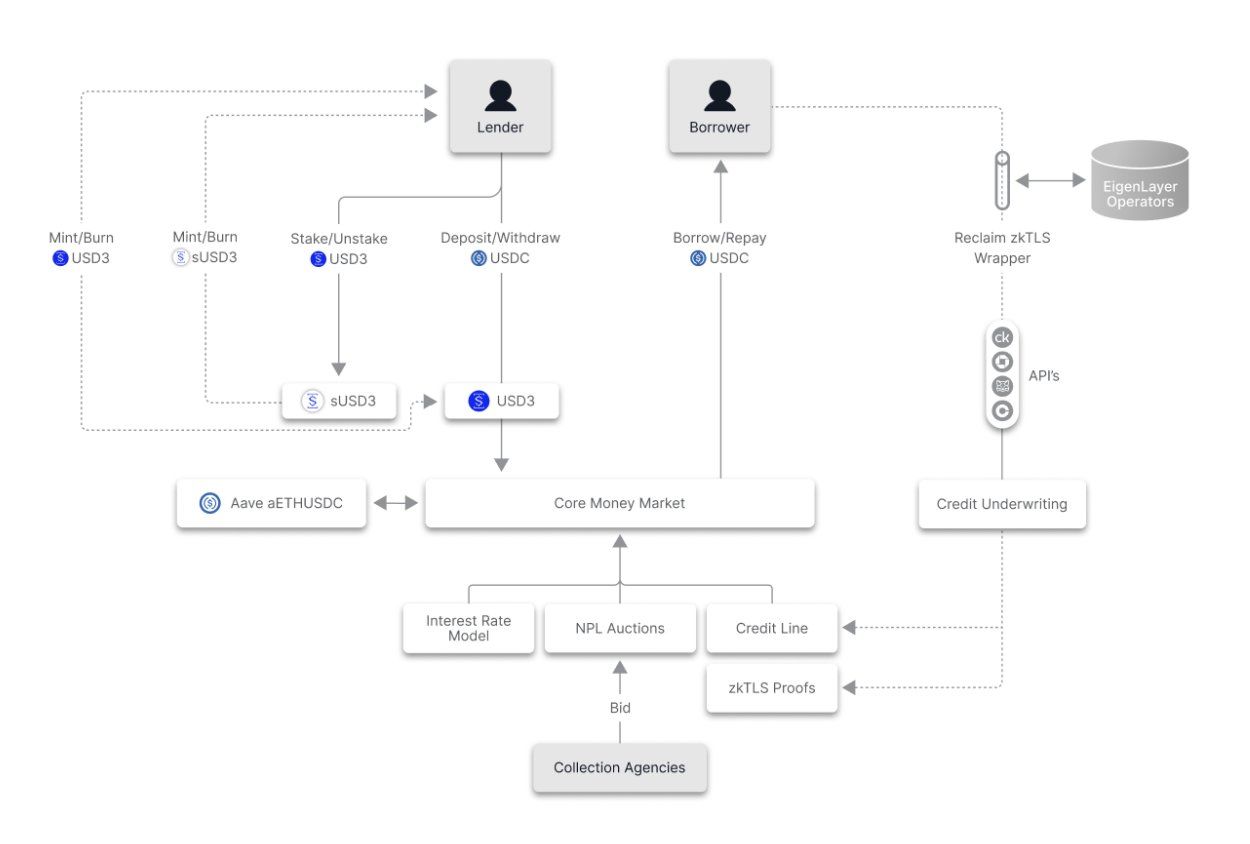
3Jane contorna as barreiras que impedem empréstimos sem garantia usando a infraestrutura existente para onboarding de fiat para crypto. A UX de crypto melhorou silenciosamente de forma significativa desde o último ciclo. Uma das maneiras pelas quais melhorou é na facilidade de onboarding. Plaid fornece serviços de API para usuários conectarem sua conta bancária a aplicativos fintech e outros, incluindo Robinhood.
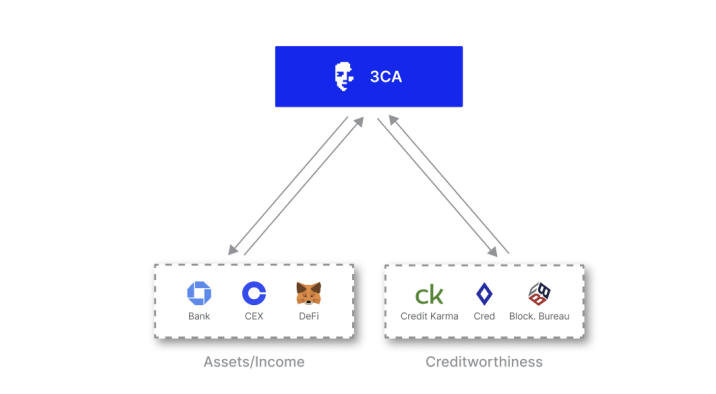
Plaid é como 3Jane inicialmente conecta uma reputação offchain com um endereço Ethereum onchain. Quando se trata de privacidade do usuário, zkTLS é usado para transportar dados offchain de forma segura para o protocolo Jane3.
A subscrição não acontece onchain; em vez disso, é transferida para um algoritmo offchain que se ajusta ao risco do mutuário antes de apresentar os termos de um empréstimo. Os fatores que afetam a capacidade de crédito incluem o saldo da carteira do usuário e potencialmente atividade DeFi, saldo bancário e renda presumida, bem como dados de crédito associados que estão vinculados à conta bancária conectada. O próprio Plaid não puxa registros de crédito, isso é feito através de outros provedores.
Uma vez que tudo isso é levado em consideração, um empréstimo pode ser emitido. A forma como isso funciona é que os credores depositam seus próprios $USDC para cunhar USD3 ou sUSD3 nativos da 3Jane, assumindo o risco de certas linhas de crédito. Os empréstimos na 3Jane são completamente não garantidos, tornando o pagamento um passo fundamental para acertar ou correr o risco de ter poucos ou nenhum credor.
Dívidas não pagas na 3Jane são basicamente tratadas como dívidas de cartão de crédito ou outros tipos de dívidas não garantidas; o não pagamento pode resultar em redução drástica da pontuação de crédito e a ameaça de cobrança. No caso da 3Jane, o protocolo leiloa as dívidas para agências de cobrança dos EUA. Essas agências ganharão uma parte da dívida coletada, com o restante indo para o credor original.
Given the international nature of crypto, it’s unknown how strong of a delinquency deterrent this might be, and if lenders will feel reassured by these measures. Still, this is an interesting example of onchain actions having offchain consequences, something not really seen outside of high-profile bankruptcies or exploits.
3Jane’s self-stated userbase consists of individual traders and yield farmers, businesses, and even AI agents. It is implied that this service mostly applies to asset-heavy users. This might make lenders more comfortable, but these users are also easier to collect from should they fail to repay.
Users can delete their personal data from the platform once their loan is repaid, as having this data on the platform is important for collections should the user fail to repay. This data is shared with the specific collections agencies who bid on certain unpaid loans.
Overall, 3Jane represents a unique approach at solving the problem of uncollateralized lending. Even if in practice this ends up mostly serving ultra high net worth individuals (UHNWIs) or even institutions, not unsimilar to the centralized uncollateralized lending we’ve seen in the past, 3Jane provides an interesting case study for what is possible in crypto given advances in ZK-tech and Web2 integrations.