Tổng quan

Nguồn TVL Uniswap: CoingeckoChuỗi Chính: TVL Ethereum Mainnet
Tính khả dụng trên CEX: Token $UNI gốc của Uniswap có sẵn trên tất cả các CEX lớn bao gồm Huobi, Binance, Bybit, Coinbase, Kraken, và hơn thế nữa.
Lịch sử Uniswap đã áp dụng cách tiếp cận có quan điểm đối với việc cung cấp thanh khoản. Giao thức đã cân bằng nhiều sự đánh đổi trong quá trình này, nơi các tính năng mới đến với cái giá là độ phức tạp của mã. Điều này có lẽ chủ yếu do sự thiếu trưởng thành trong ngành.
Uniswap v1 và v2 là hai phiên bản đầu tiên của Giao thức Uniswap. Những phiên bản này hỗ trợ giao dịch ERC-20 <> $ETH và ERC-20 <> ERC-20, tương ứng. Cả hai đều sử dụng một sản phẩm hằng số
model market maker (CPMM). Uniswap v3 đã giới thiệu một đổi mới lớn trong thanh khoản tập trung, cung cấp thanh khoản hiệu quả về vốn hơn. Nó thực hiện điều này thông qua việc sử dụng các vị thế cung cấp thanh khoản trong một phạm vi giá hạn chế. V3 cũng giới thiệu nhiều cấp phí. Thanh khoản tập trung và các cấp phí đã tăng tính linh hoạt cho các nhà cung cấp thanh khoản và cho phép triển khai các chiến lược mới. Mặc dù vậy, Uniswap v3 không đủ linh hoạt để hỗ trợ các chức năng mới được phát minh, vì các AMM và thị trường cũng đã phát triển.
Ví dụ, v3 enshrined oracles cho phép các builder tích hợp dữ liệu giá thời gian thực, on-chain. Nhưng điều này đi kèm với chi phí tăng thêm cho swappers. Đáng chú ý hơn, điều tương tự xảy ra với concentrated liquidity. Hầu hết passive LPs mất tiền do thời gian và chi phí gas đi kèm với việc quản lý vị thế một cách chủ động. Concentrated liquidity chủ yếu dành cho DeFi power users và những người có sự hiểu biết tinh tế về protocol. Những người chỉ đơn giản muốn gửi tài sản của họ vào một pool và kiếm passive yield có thể không sinh lời lắm.
Tầm nhìn cho Uniswap v4 là tăng cường tính biểu đạt của các nguyên thủy cơ bản. Được công bố như cơ sở hạ tầng công cộng cho hệ sinh thái Ethereum, mục tiêu của Uniswap V4 là trao quyền cho các nhà phát triển với các công cụ phù hợp để xây dựng các nguyên thủy độc đáo của riêng họ. Thay vì tự đưa ra các quyết định đánh đổi, giao thức sẽ cho phép bất kỳ ai cũng có thể chọn những gì họ muốn xây dựng và cách họ muốn xây dựng nó.
Hooks
Hooks là tính năng đáng chú ý nhất của phiên bản mới của Uniswap. Về cơ bản, hooks là các hợp đồng chạy tại các điểm khác nhau trong vòng đời của một hành động pool. Bằng cách này, các nhà phát triển bên ngoài sẽ có thể thêm chức năng hoàn toàn mới theo ý muốn của họ.

Hooks là các hàm có thể tùy chỉnh có thể được thêm vào một pool để thay đổi hành vi của nó. Với hooks, các nhà phát triển có thể tùy chỉnh và mở rộng khả năng của mô hình thanh khoản tập trung. Điều này làm cho việc tạo các pool mới với các hooks được chỉ định có thể thực thi trước hoặc sau các hành động pool cụ thể trở nên khả thi. Tài liệu whitepaper và mã nguồn cho thấy hiện tại có 8 bước khác nhau.
Để hiểu đầy đủ tiềm năng của hooks, đáng chú ý rằng mỗi Uniswap liquidity pool có một lifecycle: một pool được tạo với một fee tier, liquidity được thêm vào, loại bỏ hoặc điều chỉnh lại, và người dùng swap tokens. Trong các triển khai trước đây, các sự kiện lifecycle này được kết nối chặt chẽ và phải được thực thi theo một chuỗi rất nghiêm ngặt.
Uniswap v4 cải thiện các triển khai cũ bằng cách cho phép các nhà phát triển thiết kế các “plugin” tùy chỉnh sẽ thực hiện một hành động được chỉ định tại các điểm chính trong suốt vòng đời của pool. Điều này có thể là trong quá trình tạo pool, trước hoặc sau một swap, trước hoặc sau khi vị trí LP được thay đổi…

Hooks cho phép điều chỉnh phí một cách động. Chúng có thể tạo ra các loại lệnh mới
- lệnh TWAP (Time-Weighted Average Price)
- Lệnh TWAMM TWAMM đại diện cho Time-Weighted Average Market Maker. Thay vì thực hiện một swap qua nhiều pool, AMM áp dụng cách tiếp cận dollar-cost-average để swap quỹ trong một khoảng thời gian.Một ví dụ về cách lệnh TWAMM có thể được sử dụng là các giao dịch lớn có thể được thực hiện chống lại một liquidity pool.Bất cứ khi nào một giao dịch được phát hiện có tác động giá lớn, một hook có thể cho phép giao dịch diễn ra theo thời gian mà không gây tác động lớn hơn đến giao dịch ban đầu khá thiếu thanh khoản.
- TWAMM đại diện cho Time-Weighted Average Market Maker. Thay vì thực hiện một swap qua nhiều pool, AMM áp dụng cách tiếp cận dollar-cost-average để swap quỹ trong một khoảng thời gian.
- Một ví dụ về cách các lệnh TWAMM có thể được sử dụng là các giao dịch lớn có thể được thực hiện chống lại một liquidity pool.
- Bất cứ khi nào một giao dịch được phát hiện có tác động giá lớn, một hook có thể cho phép giao dịch diễn ra theo thời gian mà không gây tác động lớn hơn đến giao dịch ban đầu khá thiếu thanh khoản.
- Tạo điều kiện cho các lệnh giới hạn on-chain
- Cho vay thanh khoản nhàn rỗi (out-of-range) vào money markets Điều này tương tự như các boosted pools của Balancer – nhưng để triển khai điều này trong V4, ai đó sẽ triển khai một pool đặt các token nhàn rỗi của nó vào một money market.
- Điều này tương tự như Balancer’s boosted pools – nhưng để triển khai điều này trong V4, ai đó sẽ triển khai một pool đặt các token nhàn rỗi của nó vào một thị trường tiền tệ.
- TWAMM đại diện cho Time-Weighted Average Market Maker. Thay vì thực hiện một swap qua nhiều pool, AMM áp dụng cách tiếp cận trung bình chi phí đô la để swap quỹ theo một khoảng thời gian.
- Một ví dụ về cách các lệnh TWAMM có thể được sử dụng là các giao dịch lớn có thể được thực thi chống lại một liquidity pool.
- Bất cứ khi nào một giao dịch được phát hiện có tác động giá lớn, một hook có thể cho phép giao dịch diễn ra theo thời gian mà không gây tác động lớn hơn đến giao dịch ban đầu khá thiếu thanh khoản.
- Điều này tương tự như Balancer’s boosted pools – nhưng để triển khai điều này trong V4, ai đó sẽ triển khai một pool đặt các token nhàn rỗi của nó vào một money market.
- Tạo các oracle on-chain tùy chỉnh (oracle geomean, oracle volatility…)
- Tự động compound phí LP, hoặc phân phối lợi nhuận MEV nội bộ trở lại cho LPs. Ở một mức độ nào đó, lượng MEV nội bộ cũng có thể cho phép một liquidity pool phân biệt giữa dòng chảy độc hại và dòng chảy không thông tin (và có thể định giá các swap khác nhau dựa trên điều đó).
Một ví dụ đơn giản hơn có thể là việc tạo ra các protocols có pools riêng của chúng với một hook mà front-runs và/hoặc backruns swaps. Nó sau đó có thể phân phối lại lợi nhuận trở lại cho LPs bằng cách sử dụng hàm donate().
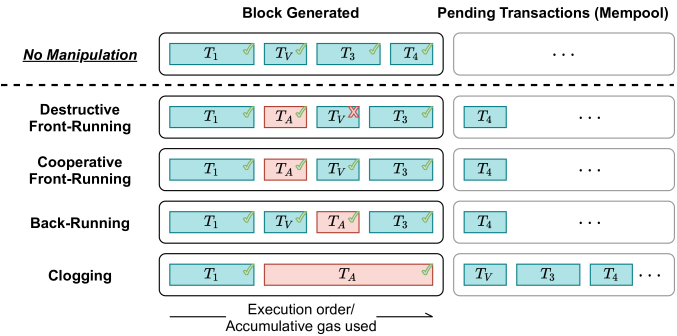
Hàm donate() cho phép người dùng, các nhà tích hợp và hooks thanh toán trực tiếp cho các nhà cung cấp thanh khoản trong phạm vi. Phần thưởng có thể là một hoặc cả hai loại token LP. Các trường hợp sử dụng tiềm năng có thể là việc tip cho các nhà cung cấp thanh khoản trong phạm vi trên các lệnh TWAMM hoặc các loại hệ thống phí mới.
Khả năng cao sẽ có nhiều pool cho cùng một cặp tài sản với nhiều cấu hình đa dạng (USDC-ETH #1, USDC-ETH #2, …, USDC-ETH #40, …). Trong tình huống giả định đó, một điều cần theo dõi là liệu các LPs có chọn tham gia vào các pool vanilla với các hook tối giản hay họ sẽ tin tưởng vào các cơ chế phân phối lại MEV đang được áp dụng.
Việc mong đợi các xu hướng mới xuất hiện trong không gian phát triển là hợp lý. Những xu hướng này có thể là các sản phẩm như “bring your own oracle” hoặc “hooks as a service”. Khả năng cao là một vài đội ngũ sẽ dẫn đầu và trở thành chuyên gia trong lĩnh vực này, tương tự như cách mà quy luật lũy thừa đã cho thấy các công ty kiểm toán nào là thống trị và đáng tin cậy nhất trong ngành.
Một điều quan trọng cần lưu ý là các hooks không thể hoàn toàn thay đổi logic định giá – nó luôn là một AMM sản phẩm hằng số thanh khoản tập trung (CPAMM) với ticks bên dưới – nhưng có một số điều chỉnh có thể được thực hiện:
- Hook có thể điều chỉnh phí mà swappers trả. Điều này cho chủ sở hữu pool một số khả năng thay đổi giá (mặc dù nó không thể làm phí âm).
- Hook có thể giao dịch trên pool trước swapper.
- Hook có thể nạp hoặc rút thanh khoản trước hoặc sau swapper.
Một lợi ích có thể là triển khai một AMM thu thập MEV dựa trên oracle. Ví dụ, hook có thể chặn tất cả giao dịch trừ khi ai đó (có lẽ là nhà giao dịch đầu tiên hoặc người xây dựng khối) đã gửi giá oracle mới, được sử dụng để tạo một giao dịch giao dịch đến giá mới. Tiếp theo, lợi nhuận từ chiến lược đó có thể được phân phối cho LPs.
Một danh mục bị ảnh hưởng mạnh bởi thông báo này là các bộ tổng hợp swap. Paraswap, ví dụ, có một mô hình off-chain của logic AMM mà nó giữ đồng bộ với trạng thái hiện tại on-chain. Tuy nhiên, việc xây dựng một mô hình mới cho mỗi hook và sự kết hợp hook có thể ngăn cản các bộ tổng hợp swap tham gia vào các pool Uniswap V4.
Các hàm ý bảo mật cũng rất thú vị. Mặc dù các hợp đồng thông minh cốt lõi là không thể thay đổi, người dùng vẫn cần cảnh giác với các hook có thể nâng cấp. Một số hook có thể có hậu quả không mong muốn đối với quỹ của người dùng.

Singleton và Kế toán Flash
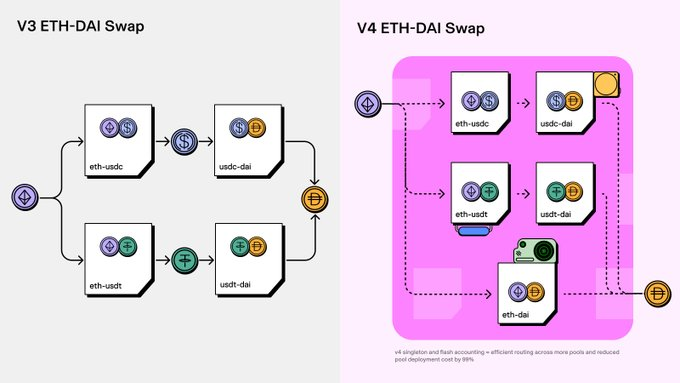
Cùng với những cải tiến về mặt tùy chỉnh, kiến trúc giao thức mới giảm đáng kể chi phí giao dịch. Uniswap v4 sử dụng một singleton model nơi tất cả các pools được quản lý bởi một hợp đồng duy nhất. Điều này giảm đáng kể chi phí tạo pool khoảng ~99%. Nói cách khác, tất cả các pools tồn tại trong một smart contract duy nhất sẽ cho phép routing hiệu quả hơn qua nhiều pools. Thiết kế này hoàn toàn phù hợp với cấu trúc của các stateful contracts trong EVM, dẫn đến trải nghiệm developer tốt hơn.
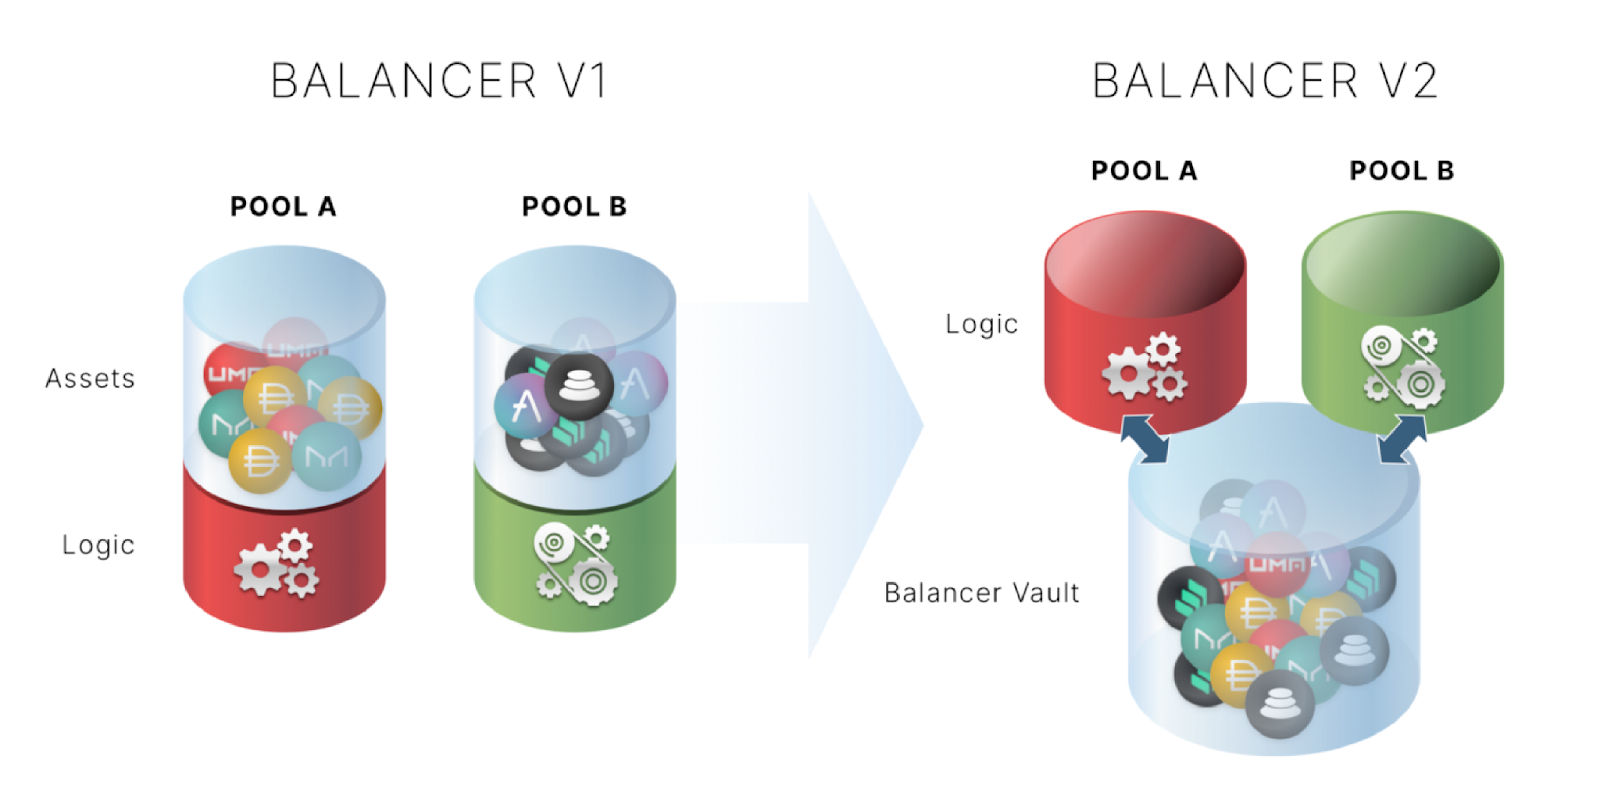
Để tham khảo, một ví dụ khác về hợp đồng thông minh giữ và quản lý tất cả các token trong một pool duy nhất là Balancer’s Vault contract, được triển khai như một phần của quá trình chuyển đổi từ Balancer V1 sang Balancer V2.
Flash accounting tối ưu hóa thêm việc sử dụng gas. Vì các pools được quản lý bởi singleton contract, giao thức chỉ cần cập nhật một internal balance thay vì thực hiện các immediate transfers từ một contract sang contract khác ở cuối mỗi operation. Điều này đặc biệt liên quan đến các multi-hop asset swaps được triển khai bởi Uniswap router. Đối với các swaps này, một intermediary swap được thực hiện để swap tài sản input cho tài sản output được yêu cầu.
Thiết kế cho flash accounting sử dụng “transient storage” sẽ được kích hoạt bởi EIP-1153 trong hard fork Cancun của Ethereum. Những người tạo pool sẽ không còn bị hạn chế trong việc chọn từ một phạm vi phí được định nghĩa trước. Thay vào đó, họ có thể chọn bất kỳ tỷ lệ phí nào mà họ thấy là cạnh tranh nhất và thậm chí tùy chỉnh chúng với một dynamic fee hook phản ứng với volatility hoặc các chỉ số thị trường khác.
Một vấn đề thường bị bỏ qua là thực tế rằng mọi thứ đều là một flash loan. Điều này cũng liên quan đến khái niệm “transient storage”. Callers cần phải “lock” trước, điều này tạo ra một cấu trúc kế toán giống như flash loan. Vì không có dữ liệu nào được giữ trong storage suốt thời gian của một transaction, điều này giúp giữ phí gas thấp hơn. Khi sử dụng swap aggregators, chi phí gas thấp hơn cung cấp cho DEXs lợi thế cạnh tranh so với các đối thủ của họ. Điều này là vì họ có thể định tuyến nhiều volume hơn qua các pool được tối ưu hóa gas nhất.
V4 cũng giới thiệu hỗ trợ cho $ETH gốc trong các cặp giao dịch. Điều này giảm chi phí gas thậm chí còn nhiều hơn vì các chuyển khoản $ETH gốc rẻ hơn so với các chuyển khoản ERC-20. Điều này không phải là trường hợp trong v2 và v3, nơi $ETH phải được bọc thành $WETH.
Hơn nữa, thực tế rằng tất cả các pool token đều nằm trong một hợp đồng duy nhất cũng có nghĩa là chức năng blacklist của mọi stablecoin về cơ bản là vô hiệu. Tuy nhiên, chính Uniswap có thể bị nhắm đến và blacklist, mặc dù điều này ít có khả năng hơn.
Phiên bản mới này hỗ trợ việc mint và burn các token ERC-1155 cho việc kế toán token trong singleton. Bằng cách cho phép người dùng giữ token trong hợp đồng singleton, họ có thể tránh các chuyển ERC-20 đến và từ hợp đồng. Điều này làm giảm đáng kể phí gas cho việc swapping.
Về mặt này, một trong những chủ đề ít được thảo luận là trường hợp cực đoan nơi một pool được tạo với không có hooks (bao gồm không có oracles), native $ETH, và singleton-stored token balances. Điều này sẽ cung cấp một trong những cách swap tài sản on-chain hiệu quả về gas nhất.
Vì liquidity có thể fungible và pools đáng kể rẻ hơn để tạo, V4 trở thành một ứng cử viên thực sự để thay thế nhiều Uniswap V2 pools.
Các Tính Năng Nổi Bật Khác
Uniswap v4 có thể là chìa khóa mở ra cánh cửa cho sự xuất hiện của các thiết kế AMM mới sáng tạo vượt ra ngoài việc đưa ra các đường cong dự trữ mới. Một ví dụ về điều này có thể là các AMM thu giữ MEV. Thay vì rò rỉ giá trị cho MEV, LPs sẽ giữ nó.
Hiện tại, quan điểm phổ biến là quyền sắp xếp thứ tự giao dịch chủ yếu nằm trong tay các block-builder trong thông số kỹ thuật MEV-Boost và PBS (Proposer-Builder Separation) hiện tại. Quyền sắp xếp thứ tự giao dịch có thể chuyển sang các nhà thiết kế AMM và nhà cung cấp thanh khoản. Các AMM thu thập MEV có thể đấu giá quyền giao dịch đầu tiên mỗi khối thông qua một cuộc đấu giá hợp đồng thông minh. Điều này ngụ ý rằng người dùng thông thường chỉ có thể giao dịch với AMM sau khi người thắng cuộc đấu giá đã thực hiện hoán đổi của họ. Điều này tạo ra một tình huống mà về mặt lý thuyết trò chơi, là tối ưu cho các block-builder tôn trọng quyền thực thi đầu tiên của các AMM. Họ sau đó sẽ sắp xếp các giao dịch sao cho giao dịch đầu tiên được thực hiện bởi người thắng cuộc đấu giá và các giao dịch của người dùng thông thường không bị hủy bỏ. Kết quả là, bằng cách đấu giá giao dịch đầu tiên mỗi khối, các AMM cơ bản có thể bán MEV của họ và thu nhận doanh thu từ nó. Doanh thu này sau đó có thể được chia sẻ với LPs.
Ngoài ra, đáng chú ý là bằng cách ủy quyền sức mạnh đổi mới cho các bên bên ngoài, không gian thiết kế xung quanh việc tích lũy giá trị cho LPs có thể mở rộng đáng kể. Những trường hợp sử dụng rõ ràng nhất có lẽ sẽ liên quan đến phí động có thể bù đắp cho các nhà cung cấp thanh khoản rủi ro mà họ đang chịu khi tiếp xúc với dòng lệnh độc hại do các nhà arbitrage và biến động thị trường cao gây ra. Các AMM hiện tại đã triển khai phí động để phản ứng với điều kiện thị trường, bao gồm
- Trader Joe bằng cách theo dõi biến động
- Ambient Finance (formerly Crocswap) bằng cách cũng đánh thuế dòng chảy độc hại.
Các cơ chế mới có thể khám phá các thiết kế AMM giống như sổ lệnh và cho phép các nhà tạo lập thị trường thu được chênh lệch rộng hơn. Điều này sẽ cho phép LPs đạt được lợi nhuận vượt trội cho rủi ro hàng tồn kho mà họ đang chịu.

Công tắc phí
Cơ chế phí giao thức V4 được mô hình hóa theo v3. V4 đi kèm với hai cơ chế quản trị riêng biệt: swap fees và withdrawal fees. Governance sẽ có thể bỏ phiếu để điều chỉnh phí của bất kỳ pool cụ thể nào, lên đến một phần trăm giới hạn của swap amount.
Uniswap v3:
Uniswap v4:

Uniswap v4:

Nếu Hooks ban đầu chọn bật phí rút tiền cho một pool, governance cũng có khả năng lấy lên đến một tỷ lệ phần trăm giới hạn của phí rút tiền đó. Điều này trái ngược với Uniswap v3, nơi governance không kiểm soát các mức phí hoặc khoảng cách tick được phép.
Một cân nhắc quan trọng là sự hiện diện của phí hook có thể làm cho việc hoán đổi trở nên đắt đỏ hơn so với Uniswap v2 hoặc v3. Không chỉ vậy, điều này còn có thể mở ra cánh cửa cho các cuộc tấn công vampire: nếu một người tạo hook tính phí 0.05%, ai đó khác có thể sao chép mã hoặc triển khai lại hook và tính phí 0.01% hoặc 0%.

Thực tế, danh sách đầy đủ các phí là:
- protocolSwapFeeToken0
- protocolSwapFeeToken1
- protocolWithdrawFeeToken0
- protocolWithdrawFeeToken1
- hookSwapFeeToken0
- hookSwapFeeToken1
- hookWithdrawFeeToken0
- hookWithdrawFeeToken1
Mặc dù đã có nhiều nỗ lực lặp lại trong những năm qua để kích hoạt công tắc phí và chia sẻ doanh thu với các chủ sở hữu token, nhưng vẫn tồn tại một mối lo ngại ngầm rằng việc chia sẻ doanh thu có thể khiến giao thức bị coi là một chứng khoán dưới môi trường quy định hiện tại. Mối lo ngại này chỉ ngày càng mạnh mẽ hơn với các hành động thù địch từ SEC đối với crypto.
Với V4, công tắc phí Uniswap được nâng cấp. Không chỉ các người triển khai pool có thể bật công tắc phí của họ, cạnh tranh với Uniswap DAO, mà còn có thể kích hoạt phí rút cho LPs. Điều này có thể khuyến khích tính thanh khoản 'dính' hơn.
Mô hình kinh doanh
Từ góc độ mô hình kinh doanh, hooks cho phép xây dựng các ứng dụng bên ngoài trên các hợp đồng immutable của giao thức cốt lõi. Với hooks, Uniswap trở thành một nền tảng kinh doanh bán quyền truy cập vào thanh khoản. Nó chuyển gánh nặng doanh thu sang các ứng dụng hooks và tránh việc tính phí trực tiếp cho LPs. Bằng cách không đánh thuế LPs, việc xây dựng các ứng dụng dành cho người tiêu dùng cuối trở nên khả thi hơn và lấy một phần từ chúng. Một phép so sánh có thể được đưa ra với lợi nhuận lịch sử của các nền tảng công nghệ như Spotify hoặc Airbnb. Những nền tảng này cho phép các doanh nghiệp khác triển khai trên sản phẩm của họ, với nền tảng lấy một phần từ hoạt động. Đây là một đề xuất giá trị mạnh mẽ cho Uniswap nhờ vào hiệu ứng mạng.
Cho đến nay, hầu hết các giao thức chủ yếu đã cho phép các ứng dụng độc lập. Người dùng truy cập giao diện ứng dụng và thực hiện các hành động từ đó. Mô hình này khó mở rộng hơn và làm phức tạp việc giữ chân người dùng. Điều này có thể dẫn đến nỗ lực liên tục để thu hút thêm người dùng trong khi giữ chân những người hiện tại. Đồng thời, mô hình kinh doanh độc lập này cũng buộc doanh thu phải đến từ các nhà cung cấp thanh khoản, những người cuối cùng cung cấp tài sản có giá trị nhất.
Với mô hình hook, Uniswap hiệu quả trở thành một nền tảng nơi các ứng dụng khác có thể triển khai logic tùy chỉnh của riêng mình trên đó và, giống như bất kỳ ứng dụng nào khác, thu phí đổi lại. Đây là nơi Uniswap v4 có thể hưởng lợi từ các cơ hội thu nhập mới bằng cách lấy một phần phí rút tiền.
Một lĩnh vực thú vị đáng theo dõi là các giao thức sử dụng sự kết hợp giữa hook và POL (Protocol-Owned-Liquidity) để có kiểm soát chi tiết hơn đối với thanh khoản on-chain của tài sản của họ. Ví dụ, bằng cách sử dụng phí rút tiền và khả năng quyên góp cho liquidity providers, một giao thức có thể khuyến khích buy or sell walls cho native token của họ (với chi phí là độ phức tạp bổ sung).
Business Source License
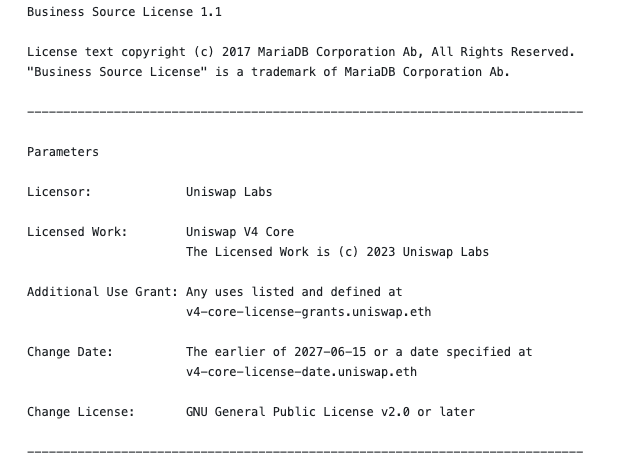
Một trong những chủ đề gây tranh cãi nhất là tuyên bố của đội ngũ Uniswap rằng họ coi Uniswap là cơ sở hạ tầng tài chính cốt lõi. Vì lý do này, đội ngũ đã nêu rằng Uniswap nên được xây dựng công khai với không gian cho phản hồi và đóng góp từ cộng đồng. Mã nguồn là mở và minh bạch nhưng vẫn được phát hành dưới giấy phép kinh doanh. Cụ thể hơn, Business Source License 1.1 (BSL 1.1) hạn chế việc sử dụng mã nguồn Uniswap v4 trong môi trường thương mại hoặc sản xuất lên đến 4 năm. Tại mốc 4 năm, giấy phép BSL sẽ chuyển đổi thành giấy phép GPL vĩnh viễn.
Người sáng lập Uniswap Hayden Adams và đội ngũ cốt lõi của Uniswap đã tuyên bố nhiều lần rằng triết lý của Uniswap tương tự như Ethereum. Với điều này trong đầu, đáng để đề cập đến vấn đề lớn: Sự phát triển của Ethereum không được thúc đẩy bởi một công ty vì lợi nhuận. Do đó, nó không có xung đột lợi ích trực tiếp với những người nắm giữ $ETH. Không chỉ vậy, mà không có mã nguồn hoặc client nào của Ethereum được cấp phép BSL.

Nhiều người đã chỉ ra rằng Uniswap Labs đang cố gắng gắn các quyền ngoài chuỗi vào giấy phép mã nguồn để bù đắp cho thực tế rằng giao thức có thể không bao giờ có thể mang lại giá trị thực tế cho những người nắm giữ $UNI trên chuỗi.
Cuối cùng, Uniswap Labs đã xây dựng 5 sản phẩm cốt lõi cho đến nay. DAO sở hữu các sản phẩm on-chain trong khi Labs sở hữu các sản phẩm có thành phần fiat. Những vấn đề này không chỉ riêng gì Uniswap, nhưng $UNI thường nhận được sự chú ý do lượng vốn khổng lồ đang bị rủi ro.

Phương pháp này phản ánh một xu hướng đáng tiếc trong crypto khi ngày càng nhiều giao thức chuyển hướng khỏi việc phát triển mã nguồn mở thực sự. Mặc dù Uniswap Labs và Uniswap Governance có thể cấp ngoại lệ cho giấy phép BSL hiện tại, nhưng đây vẫn là một vấn đề. Người dùng Uniswap không nhất thiết phải là chủ sở hữu token $UNI. Ngay cả nếu họ muốn đóng góp vào cách tiếp cận “build-in-public” của Uniswap, một người không nên cần phải là chủ sở hữu token để sử dụng một ứng dụng DeFi.
Con Đường Phía Trước
Uniswap V4 có thể được mô tả là cơ sở hạ tầng công cộng cốt lõi, như đội ngũ đã nói. Ngoài ra, nó còn là một công cụ dành cho nhà phát triển để xây dựng AMM trên chuỗi và một loạt các sản phẩm phái sinh tài chính rộng rãi. Các hook tùy chỉnh cho phép nhà phát triển tận dụng tính bảo mật và hiệu ứng mạng của Uniswap mà không cần xây dựng DEX riêng từ đầu. Điều này làm cho việc triển khai các thiết kế DEX mới trở nên dễ dàng hơn rất nhiều. Điều này tuân theo xu hướng của các sản phẩm và giải pháp trong crypto nhằm làm cho mọi thứ dễ dàng hơn cho các nhà phát triển. Synthetix V3 ví dụ, cho phép tạo ra các ứng dụng phái sinh hoàn toàn độc đáo sử dụng thanh khoản Synthetix có sẵn trước đó. Các giải pháp như Agoric cung cấp các khối xây dựng và thành phần DeFi giúp rút ngắn thời gian mà nhà phát triển cần để ra mắt các ứng dụng trên chuỗi.
Tính biểu đạt của hệ thống cũng đặt ra câu hỏi liệu có hợp lý khi bắt đầu thiết kế một AMM mới từ đầu thay vì xây dựng trên Uniswap V4 và thêm các hooks tùy chỉnh. Cho đến nay, một phần lớn thành công của Uniswap đến từ sự đảm bảo rằng mọi pool đều triển khai chức năng tương tự. Hooks, mặc dù linh hoạt và có thể tùy chỉnh cao, có thể gây rủi ro làm gián đoạn việc áp dụng giao thức lịch sử, chủ yếu do bề mặt tấn công đang mở rộng. Vì các hợp đồng hook là tùy ý, việc đảm bảo bảo vệ người dùng cho bất kỳ pool nào cũng trở nên khó khăn hơn. Các phiên bản trước của giao thức đơn giản hơn nhiều và mã code cứng nhắc, giúp dễ tin tưởng hơn. Việc dựa vào các auditor để kiểm tra các hooks cá nhân sẽ trở nên quan trọng hơn theo thời gian.
Đoán xem ai đã tìm ra vấn đề đầu tiên của họ trong v4.Không nghiêm trọng (có lẽ vấn đề thấp-trung bình): Nhưng một `owner` độc hại có thể làm hỏng hàm `initialize`, ngăn chặn việc tạo các pool mới.https://t.co/9jyWy6SPT1https://t.co/MKVClzGaQK— philogy (@real_philogy) June 13, 2023
Đoán xem ai đã tìm ra vấn đề đầu tiên trong v4.
Không nghiêm trọng (có lẽ vấn đề mức thấp-trung bình): Nhưng một `owner` độc hại có thể làm hỏng hàm `initialize`, ngăn chặn việc tạo các pool mới.https://t.co/9jyWy6SPT1https://t.co/MKVClzGaQK
— philogy (@real_philogy) June 13, 2023
Cho đến nay, source code và whitepaper đã được trình bày ở trạng thái “draft” và chưa có deployment date nào được đặt. Các lo ngại từ cộng đồng đã nảy sinh đặc biệt xung quanh sự phức tạp của việc thực hiện bất kỳ aggregate multipool analysis nào và auditing từng individual hook mà không thực thi một số loại development guide hoặc standard.
Nó cũng sẽ thú vị khi theo dõi xem Uniswap Labs có phát triển một front end tùy chỉnh hay không. Ngoài ra, họ có thể ủy quyền chức năng đó cho một cộng đồng các nhà vận hành front-end độc lập. Một chương trình khuyến khích có thể được triển khai để các nhà vận hành được thưởng một hook mỗi khi có một swap qua giao diện của họ). Tuy nhiên, điều này khó có thể xảy ra do bề mặt tấn công của các hook không an toàn. Điều này buộc Uniswap Labs phải áp dụng cách tiếp cận tập trung hơn trong việc xây dựng UI của mình để bảo vệ người dùng.
"Và UI của chúng tôi sẽ không hỗ trợ các hook không an toàn"ví dụ UI của chúng tôi chỉ sẽ hỗ trợ các hook mà chúng tôi cảm thấy là an toàn— Hayden Adams 🦄 (@haydenzadams) June 13, 2023
"Và UI của chúng tôi sẽ không hỗ trợ các hook không an toàn"
như trong UI của chúng tôi chỉ hỗ trợ các hook mà chúng tôi cảm thấy an toàn
— Hayden Adams 🦄 (@haydenzadams) June 13, 2023
$UNI
Với Uniswap V4, cộng đồng đã bắt đầu tự hỏi liệu fee switch có còn liên quan nữa không. Với việc không kích hoạt trong V2 và V3, chúng tôi nhận ra rằng quyết định sử dụng governance để kích hoạt fee switch có thể không phải là lựa chọn tốt nhất cho bất kỳ bên liên quan nào trong protocol.
Công tắc phí giới thiệu khả năng thu hút các bên tham gia thị trường tìm kiếm tiền thuê. Do đó, mặc dù là một trường hợp đáng tin cậy để biện minh cho việc tích lũy giá trị cho token, điều này có thể hóa ra là phá hoại đối với giao thức. Nếu được kích hoạt, chủ sở hữu token sẽ không thêm giá trị tăng dần nào cho giao thức mà giờ đây sẽ trích xuất giá trị từ các bên tham gia khác.
Lý do là công tắc phí sẽ làm giảm động lực của LPs thậm chí nhiều hơn, dẫn đến TVL thấp hơn và thanh khoản khả dụng thấp hơn, điều này sau đó sẽ dẫn đến slippage nhiều hơn và giá thực hiện tệ hơn, dẫn đến khối lượng thấp hơn và phí thấp hơn tổng thể cho các LPs hiện có.
Điều này đưa chúng ta đến V4, nơi mô hình token bề ngoài tương tự, nhưng có nhiều sắc thái hơn liên quan. Governance có thể chọn lấy một phần phí LP trên một pool giống như trước. Tuy nhiên, không giống như trong các phiên bản trước, không có ràng buộc nào đối với việc triển khai pools. Do đó, trong môi trường permissionless, người quản lý của một pool bị ảnh hưởng có thể đơn giản chọn triển khai một pool mới với cấu hình giống nhau. Điều này thực sự né tránh tác động của fee switch. Bằng chứng này cho thấy rằng, sau nhiều năm thảo luận, fee switch có thể đã gây ra nhiều rắc rối hơn mức cần thiết.
Cho đến nay, $UNI chủ yếu chỉ là một token quản trị đơn thuần chịu ảnh hưởng bởi hệ thống niềm tin của một cộng đồng rất bảo thủ, và bị một số người coi là không đáng đầu tư. Tuy nhiên, điều này có thể thay đổi nếu một mô hình token mới được triển khai trong V4. Bề mặt thiết kế lớn hơn đáng kể so với khả năng tầm thường của việc kích hoạt một khoản phí hạt nhân sẽ ảnh hưởng đến tất cả các pool giao thức – điều này sẽ áp đặt một khoản thuế rất rủi ro và nguy hiểm lên người dùng cuối.
Với mô hình kinh doanh của giao thức được cải thiện đáng kể nhờ phiên bản mới này, đây là thời điểm tốt nhất để bắt kịp với một mô hình token được thiết kế lại. Phần tốt nhất là không cần thay đổi giao thức cốt lõi.
Sự phổ biến của Uniswap được cho là nhờ vào việc bạn có thể giao dịch nhiều tài sản hơn so với trên một sàn giao dịch tập trung. Nói cách khác, mô hình tạo thị trường theo hàm hằng số rất tuyệt vời cho việc giao dịch các tài sản đuôi dài. Điều này đi kèm với chi phí là, đối với các token có tính thanh khoản sâu, rất khó để cạnh tranh với các mô hình sổ lệnh đã được thiết lập tốt, vốn cũng giảm bớt nỗi đau của việc cung cấp thanh khoản và làm cho impermanent loss vượt quá bất kỳ doanh thu hữu hình nào từ swap fees.
$UNI as the base pair
Vào ngày 10 tháng 7, một đề xuất đã được đưa ra trên diễn đàn Uniswap. Bài đăng gợi ý rằng, thay vì sử dụng $ETH làm cặp cơ sở mặc định, có thể sử dụng token $UNI thay thế. Điều này được củng cố bởi thực tế rằng có một chi phí cơ hội rất rõ ràng khi cung cấp thanh khoản bằng $ETH – nó có thể được stake để nhận trung bình 4% APY.
Dưới mô hình đề xuất mới này, $UNI sẽ đóng vai trò là trung tâm hoặc kết nối cho tất cả các tài sản đuôi dài trong các pool giao thức. Nguồn cảm hứng đằng sau thiết kế này đến từ Bancor V1. Tuy nhiên, các điều kiện đã thay đổi đáng kể. Vì lý do đó, người ta có thể mong đợi một kết quả khác biệt. Uniswap không phải là DEX chiếm ưu thế trên Ethereum và có một hệ sinh thái trưởng thành ghi nhận hàng tỷ giao dịch. Không chỉ vậy, $UNI còn có vốn hóa thị trường rất cao mặc dù không có bất kỳ tiện ích nào.
Thay vì giao thức tự thân ép buộc các giao thức khác ghép đôi tài sản của họ với $UNI, các quản lý tài sản sẽ làm như vậy vì nó mang lại lợi ích cho họ nhiều hơn so với việc ghép đôi với bất kỳ tài sản nào khác, dù đó là stablecoin hay $ETH. Nhờ tính tương quan cao hơn với các tài sản đuôi dài so với $ETH, các cặp $UNI vốn dĩ ít bị ảnh hưởng bởi tổn thất tạm thời hơn.
Để biến ý tưởng này thành hiện thực, cần hai bước sau:
- Làm cho $UNI dễ tiếp cận hơn với các nhà cung cấp thanh khoản. Điều này có thể được thực hiện bằng cách tăng sự hiện diện của $UNI trên toàn cảnh DeFi. Điều này sẽ được giải quyết bằng cách thiết lập một UCF mới – Uniswap Credit Facility, đây là một hook cho phép LPs (liquidity providers) vay UNI cho các vị thế thanh khoản.
- Hook cung cấp số lượng $UNI cần thiết để tạo vị thế thanh khoản.UCF chỉ yêu cầu LP thế chấp khoản thâm hụt so với khoản vay ban đầu – trong thực tế, sẽ cần có một khoản đặt cọc thế chấp tối thiểu nhỏ ban đầu.Toàn bộ khoản vay UNI ban đầu được khôi phục cho UCF khi vị thế thanh khoản được đóng.
- Hook cung cấp số lượng $UNI cần thiết để tạo vị trí thanh khoản.
- UCF chỉ yêu cầu LP thế chấp khoản thâm hụt so với khoản vay ban đầu – trong thực tế sẽ cần có một khoản tiền gửi thế chấp tối thiểu nhỏ ban đầu.
- Toàn bộ khoản vay UNI ban đầu được khôi phục về UCF khi vị trí thanh khoản được đóng.
- Hook cung cấp số lượng $UNI cần thiết để tạo vị trí thanh khoản.
- UCF chỉ yêu cầu LP thế chấp khoản thâm hụt so với khoản vay ban đầu – trong thực tế sẽ cần có một khoản tiền gửi thế chấp tối thiểu nhỏ ban đầu.
- Khoản vay UNI ban đầu đầy đủ được khôi phục cho UCF khi vị thế thanh khoản được đóng.

- Tận dụng cơ sở hạ tầng tín dụng mới để chạy các chương trình khuyến khích nhỏ hoặc đồng khuyến khích với nhiều dự án. Các chương trình này sẽ nhằm thu hút và phân bổ thanh khoản cho một loạt các dự án, từ đó tăng nhu cầu đối với UNI và thúc đẩy vai trò của nó như một chỉ số cho các token khác nhau.
Đầu tiên, UCF sẽ cung cấp một giải pháp hiệu quả về vốn hơn so với các nền tảng cho vay bên ngoài như Aave. Điều này nhằm giống với một nền tảng B2B hơn là dịch vụ hướng đến người dùng cá nhân. LPs chỉ cần thế chấp khoản thâm hụt trong vị thế của họ nếu token cặp mất giá so với $UNI. Khoản vay $UNI ban đầu sẽ được khôi phục vào UCF khi vị thế thanh khoản được đóng. Bằng cách cung cấp ban đầu cho UCF với 100 triệu $UNI và đặt tỷ lệ vay 0%, Uniswap Governance có thể tăng nhu cầu đối với $UNI và loại bỏ token khỏi lưu thông dần dần theo thời gian.
Thứ hai, đề xuất này thừa nhận khả năng tăng áp lực bán của các ưu đãi. Tuy nhiên, xem xét giá trị kho bạc là $2B, những ưu đãi này thậm chí có thể nâng cao giá trị kho bạc hơn nữa. Nếu việc triển khai thành công, $UNI có thể hiệu quả trở thành chỉ số tham chiếu cho các tài sản đuôi dài.
Ngay cả ở mức lãi suất vay 0%, chúng tôi vẫn tìm thấy các cách mà giá trị có thể tích lũy cho người nắm giữ token. Việc dễ dàng tiếp cận tín dụng thúc đẩy vai trò của $UNI trong các thị trường thanh khoản, điều này làm tăng nhu cầu đối với token. Không chỉ vậy, UCF cũng có thể lấy một phần có thể cấu hình của phía $UNI của phí hoán đổi được tạo ra bởi các vị thế của hook, từ đó loại bỏ token khỏi lưu thông theo thời gian.
Cuối cùng, ngay cả nếu quản trị Uniswap cuối cùng từ chối hoặc bỏ qua những đề xuất này, vẫn đáng để theo dõi các dự án và Dexes khác có thể sẽ làm điều gì đó tương tự.
Các Điểm Chính
- Qua nhiều năm, Uniswap đã tiếp tục đổi mới và lặp lại trên các phiên bản trước, với những phần lớn của ngành DeFi được lấy cảm hứng từ mô hình AMM.
- Uniswap V4 mới được thiết kế để trở thành một phần cốt lõi của cơ sở hạ tầng cho hệ sinh thái Ethereum để xây dựng trên đó.
- V4 cho phép các nhà phát triển thể hiện bản thân và tạo ra các mô hình AMM độc đáo riêng của họ, với những khả năng tiềm năng vô tận.
- Với hooks, Uniswap v4 nhằm tăng cường khả năng biểu đạt của hệ thống cơ bản và trao quyền cho các nhà phát triển xây dựng các tính năng và chức năng chưa từng có.
- Giao thức áp dụng mô hình singleton, giảm chi phí tạo pool khoảng ~99%. Điều này cho phép định tuyến hiệu quả hơn qua nhiều pool.
- Có nhiều tối ưu hóa gas, chẳng hạn như hỗ trợ native $ETH và flash accounting. Điều này cho phép cập nhật internal balances thay vì thực hiện nhiều transfers qua các contracts.
- Cơ chế chuyển đổi phí của Uniswap v4 tương tự như v3, với quản trị có khả năng điều chỉnh phí hoán đổi và phí rút tiền. Tuy nhiên, vẫn tồn tại những lo ngại về tính mở và giấy phép của giao thức.
Kết luận
Uniswap V4 đặt các nhà phát triển lên hàng đầu và mở ra vô vàn khả năng để xây dựng các ứng dụng DeFi trên Hạ tầng Uniswap. Giữa kế toán flash, hooks và các tính năng khác, V4 mang lại rất nhiều điều. Bằng cách đẩy các nỗ lực phát triển ra rìa, vẫn chưa rõ liệu sự trừu tượng hóa bổ sung và độ phức tạp mã có mang lại sự tự tin hơn cho các nhà phát triển khi xây dựng trên V4 hay không. Mã bổ sung này có thể phải trả giá bằng các lo ngại bảo mật tăng cao. Cũng hợp lý khi mong đợi rằng một nhóm nhỏ các studio phát triển sẽ nổi lên, đóng vai trò trung gian, phát triển hooks cho các dự án khác sử dụng.
Với phiên bản mới của mình, Uniswap trở thành một doanh nghiệp nền tảng bán quyền truy cập vào tính thanh khoản của nó. Nó chuyển gánh nặng doanh thu sang các ứng dụng hook và tránh tính phí trực tiếp cho LPs qua phí. Với ý nghĩ này, việc xây dựng các ứng dụng dành cho người dùng cuối trở nên khả thi hơn và lấy một phần từ chúng.
Cuối cùng, các địa điểm mới để tích lũy giá trị trở nên khả thi nhờ thiết kế vốn có của V4. Điều này có thể dẫn đến một sự thay đổi 180 độ trong tokenomics của $UNI, có khả năng chuyển đổi nó thành một tham chiếu hoặc chỉ số cho các tài sản đuôi dài, tăng nhu cầu.
Các Liên Kết Liên Quan
Thông tin tiết lộ
Revelo Intel chưa từng có mối quan hệ thương mại với Uniswap và báo cáo này không được trả phí hoặc ủy quyền theo bất kỳ hình thức nào.
Các thành viên của đội ngũ Revelo Intel, bao gồm những người trực tiếp tham gia vào phân tích trên, có thể có vị thế trong các token được thảo luận.
Nội dung này được cung cấp chỉ cho mục đích giáo dục và không cấu thành lời khuyên tài chính hoặc đầu tư. Bạn nên tự nghiên cứu và chỉ đầu tư những gì bạn có thể chấp nhận mất. Revelo Intel là một nền tảng nghiên cứu và không phải là cố vấn đầu tư hoặc tài chính.


