Visão Geral

Fonte do TVL do Uniswap: CoingeckoCadeia Principal: Ethereum Mainnet TVL
Disponibilidade em CEX: O token nativo $UNI do Uniswap está disponível em todas as principais CEXs, incluindo Huobi, Binance, Bybit, Coinbase, Kraken e mais.
Historicamente, o Uniswap adotou uma abordagem opinativa para a provisão de liquidez. O protocolo equilibrou muitos tradeoffs no processo, onde novas funcionalidades surgiram às custas da complexidade do código. Isso provavelmente se deve à falta de maturidade na indústria.
Uniswap v1 e v2 foram as duas primeiras iterações do Protocolo Uniswap. Essas versões facilitaram transações ERC-20 <> $ETH e ERC-20 <> ERC-20, respectivamente. Ambas usaram um produto constante
modelo de formador de mercado (CPMM). O Uniswap v3 introduziu uma grande inovação em liquidez concentrada, proporcionando liquidez mais eficiente em termos de capital. Isso é feito por meio do uso de posições que fornecem liquidez dentro de uma faixa de preço limitada. O V3 também introduziu múltiplos níveis de taxa. A liquidez concentrada e os níveis de taxa aumentaram a flexibilidade para os provedores de liquidez e permitiram a implementação de novas estratégias. Apesar disso, o Uniswap v3 não era flexível o suficiente para suportar novas funcionalidades que foram inventadas, pois os AMMs e os mercados também evoluíram.
Por exemplo, os oráculos enshrined da v3 permitiram que os builders integrassem dados de preços em tempo real e on-chain. Mas isso veio à custa de alguns custos aumentados para os swappers. Mais notavelmente, algo similar ocorre com a concentrated liquidity. A maioria dos LPs passivos perde dinheiro devido aos custos de tempo e gas que vêm com a gestão ativa de posições. A concentrated liquidity é reservada principalmente para power users de DeFi e pessoas com um entendimento sofisticado do protocolo. Pessoas que simplesmente desejam estacionar seus ativos em um pool e ganhar um rendimento passivo podem não ser muito lucrativas de forma alguma.
A visão para o Uniswap v4 é aumentar a expressividade dos primitivos subjacentes. Anunciado como infraestrutura pública para o ecossistema Ethereum, o objetivo do Uniswap V4 é capacitar os desenvolvedores com as ferramentas apropriadas para construir seus próprios primitivos únicos. Em vez de tomar as decisões de trade-off eles mesmos, o protocolo permitirá que qualquer um escolha o que deseja construir e como deseja construí-lo.
Hooks
Hooks são o recurso mais notável da nova versão do Uniswap. Basicamente, hooks são contratos que executam em vários pontos do ciclo de vida de uma ação de pool. Dessa forma, caberá aos construtores externos adicionar funcionalidades totalmente novas conforme desejarem.

Hooks são funções personalizáveis que podem ser adicionadas a um pool para modificar seu comportamento. Com hooks, os desenvolvedores podem personalizar e aprimorar as capacidades do modelo de liquidez concentrada. Isso torna possível criar novos pools com hooks especificados que podem ser executados antes ou depois de ações específicas do pool. O whitepaper e o código-fonte mostram que atualmente existem 8 etapas diferentes.
Para entender completamente o potencial dos hooks, vale a pena notar que cada pool de liquidez Uniswap tem um ciclo de vida: um pool é criado com um tier de taxa, liquidez é adicionada, removida ou reajustada, e os usuários trocam tokens. Em implantações anteriores, esses eventos do ciclo de vida estão fortemente acoplados e devem ser executados em uma sequência muito estrita.
Uniswap v4 melhora as implementações antigas permitindo que os desenvolvedores projetem “plugins” personalizados que executarão uma ação designada em pontos chave ao longo do ciclo de vida do pool. Isso poderia ser durante a criação do pool, antes ou depois de um swap, antes ou depois que uma posição LP for alterada…

Hooks tornam possível ajustar dinamicamente as taxas. Eles podem criar novos tipos de ordens
- ordens TWAP (Preço Médio Ponderado pelo Tempo)
- Pedidos TWAMM TWAMM significa Time-Weighted Average Market Maker. Em vez de realizar uma troca em vários pools, o AMM adota uma abordagem de custo médio em dólar para trocar fundos ao longo de um período de tempo.Um exemplo de como os pedidos TWAMM poderiam ser usados é que grandes negociações poderiam ser executadas contra um pool de liquidez.Sempre que uma negociação for detectada como tendo um grande impacto no preço, um hook poderia permitir que a transação ocorra ao longo do tempo sem ter um impacto maior na negociação inicial razoavelmente ilíquida.
- TWAMM significa Time-Weighted Average Market Maker. Em vez de realizar uma troca em vários pools, o AMM adota uma abordagem de custo médio em dólar para trocar fundos ao longo de um período de tempo.
- Um exemplo de como as ordens TWAMM poderiam ser usadas é que grandes negociações poderiam ser executadas contra um pool de liquidez.
- Sempre que uma negociação for detectada como tendo um grande impacto no preço, um hook poderia permitir que a transação ocorra ao longo do tempo sem ter um impacto maior na negociação inicial razoavelmente ilíquida.
- Facilitar ordens de limite on-chain
- Emprestar liquidez ociosa (fora do intervalo) para money markets Isso é semelhante a pools boosted do Balancer – mas para implementar isso no V4, alguém implantaria um pool que coloca seus tokens ociosos em um money market.
- Isso é semelhante a Balancer’s boosted pools – mas para implementar isso no V4, alguém implantaria um pool que coloca seus tokens ociosos em um money market.
- TWAMM significa Time-Weighted Average Market Maker. Em vez de realizar uma troca em vários pools, o AMM adota uma abordagem de dollar-cost-average para trocar fundos ao longo de um período de tempo.
- Um exemplo de como as ordens TWAMM poderiam ser usadas é que grandes negociações poderiam ser executadas contra um pool de liquidez.
- Sempre que uma negociação for detectada como tendo um grande impacto no preço, um hook poderia permitir que a transação ocorra ao longo do tempo sem ter um impacto maior na negociação inicial razoavelmente ilíquida.
- Isso é semelhante a Balancer’s boosted pools – mas para implementar isso na V4, alguém faria o deploy de um pool que coloca seus tokens ociosos em um money market.
- Criar oráculos on-chain personalizados (oráculos geomean, oráculos de volatilidade…)
- Autocompound das taxas de LP, ou distribuir lucros de MEV internalizados de volta para os LPs. Em certa medida, a quantidade de MEV internalizado também pode permitir que um pool de liquidez diferencie entre fluxo tóxico e não informado (e pode-se precificar swaps de forma diferente com base nisso).
Um exemplo mais simples poderia ser a criação de protocolos que tenham seus próprios pools com um hook que front-runs e/ou backruns swaps. Ele poderia então redistribuir lucros de volta para os LPs usando a função donate().
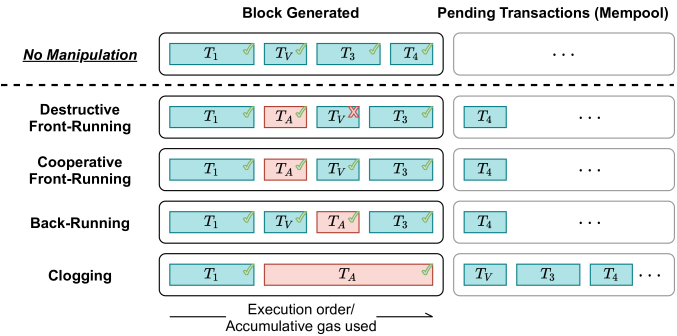
A função donate() permite que usuários, integradores e hooks paguem diretamente aos provedores de liquidez in-range. A recompensa poderia ser um ou ambos os tokens LP. Casos de uso potenciais poderiam ser dar gorjetas aos provedores de liquidez in-range em ordens TWAMM ou novos tipos de sistemas de taxas.
É provável que haja múltiplos pools para o mesmo par de ativos e com uma ampla gama de configurações (USDC-ETH #1, USDC-ETH #2, …, USDC-ETH #40, …). Nesse cenário hipotético, uma coisa a se observar é se os LPs optarão por pools vanilla com hooks minimalistas ou se confiarão nos mecanismos de redistribuição de MEV em vigor.
É razoável esperar que novas tendências surjam no espaço de desenvolvimento. Essas poderiam ser ofertas de produtos como “bring your own oracle” ou “hooks as a service”. É provável que algumas equipes assumam a liderança e se tornem especialistas nesse campo, semelhante a como a lei da potência mostrou quais firmas de auditoria são as mais dominantes e confiáveis na indústria.
Uma coisa importante a notar é que os hooks não podem modificar completamente a lógica de precificação – é sempre um AMM de produto constante de liquidez concentrada (CPAMM) com ticks sob o capô – mas há alguns ajustes que podem ser feitos:
- O hook pode ajustar as taxas pagas pelos swappers. Isso dá ao proprietário do pool alguma capacidade de alterar o preço (embora não possa tornar a taxa negativa).
- O hook pode negociar no pool antes do swapper.
- O hook pode depositar ou retirar liquidez antes ou depois do swapper.
Um possível benefício seria implementar um AMM que captura MEV informado por oráculo. Por exemplo, o hook poderia bloquear todo o trading a menos que alguém (presumivelmente o primeiro trader ou o construtor de bloco) tenha submetido um preço de oráculo fresco, que é usado para criar uma trade que negocia até o novo preço. Em seguida, os lucros dessa estratégia poderiam ser distribuídos para os LPs.
Uma categoria que é altamente impactada por este anúncio é os agregadores de swap. Paraswap, por exemplo, tem um modelo off-chain da lógica AMM que mantém sincronizado com o estado atual on-chain. No entanto, construir um novo modelo para cada hook e combinação de hooks pode impedir que os agregadores de swap se envolvam com os pools do Uniswap V4.
As implicações de segurança também são interessantes. Embora os contratos inteligentes principais sejam imutáveis, os usuários ainda precisarão ficar atentos aos hooks que são atualizáveis. Alguns hooks poderiam ter consequências não intencionais para os fundos dos usuários.

Singleton e Contabilidade Flash
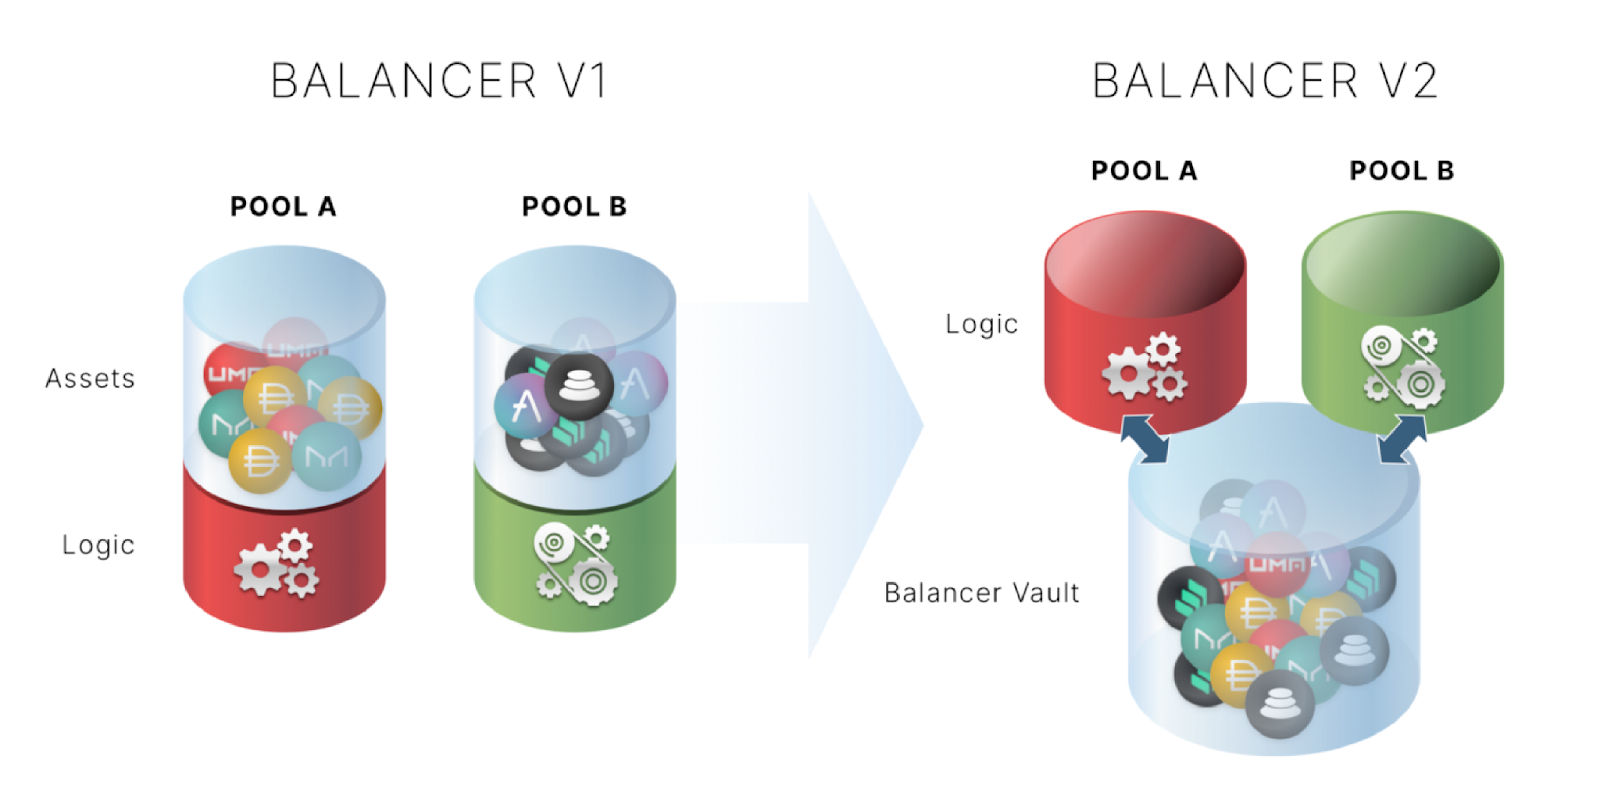
Juntamente com as melhorias em termos de personalização, a nova arquitetura do protocolo reduz significativamente os custos de transação. O Uniswap v4 emprega um modelo singleton onde todos os pools são gerenciados por um único contrato. Isso reduz significativamente o custo de criação de pool em ~99%. Em outras palavras, todos os pools vivem dentro de um único smart contract que permitirá roteamento mais eficiente através de muitos pools. Este design se alinha completamente com a construção de contratos stateful do EVM, levando a uma melhor experiência para desenvolvedores.
Para referência, outro exemplo de um contrato inteligente que mantém e gerencia todos os tokens em um único pool é Balancer’s Vault contract, que foi implementado como parte da transição do Balancer V1 para o Balancer V2.
A contabilidade flash otimiza ainda mais o uso de gás. Como os pools são gerenciados pelo contrato singleton, o protocolo só precisa atualizar um saldo interno em vez de executar transferências imediatas de um contrato para outro no final de cada operação. Isso é especialmente relevante para trocas de ativos multi-hop implementadas pelo roteador Uniswap. Para essas trocas, uma troca intermediária é executada para trocar o ativo de entrada pelo ativo de saída solicitado.
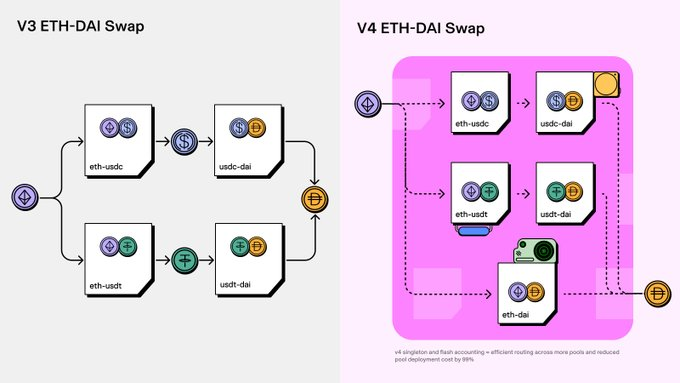
O design para contabilidade flash usa “transient storage” que será ativado por EIP-1153 no hard fork Cancun do Ethereum. Os criadores de pools não serão mais restritos a selecionar de uma faixa predefinida de tiers de taxas. Em vez disso, eles podem escolher qualquer razão de taxa que considerem mais competitiva e até personalizá-las com um hook de taxa dinâmica que reage à volatilidade ou outros indicadores de mercado.
Um problema frequentemente negligenciado é o fato de que tudo é um flash loan. Isso também está relacionado ao conceito de “transient storage”. Os callers precisam primeiro “lock”, o que cria uma estrutura de contabilidade semelhante a um flash loan. Como nenhum dado é mantido em storage durante a duração de uma transação, isso ajuda a manter as gas fees mais baixas. Ao usar swap aggregators, custos de gas mais baixos fornecem às DEXs uma vantagem competitiva em relação aos seus concorrentes. Isso ocorre porque elas são capazes de rotear mais volume através dos pools mais otimizados para gas.
A V4 também introduz suporte para $ETH nativo em pares de negociação. Isso reduz ainda mais os custos de gas, já que transferências de $ETH nativo são mais baratas do que transferências ERC-20. Isso não era o caso na v2 e v3, onde o $ETH tinha que ser embrulhado em $WETH.
Além disso, o fato de todos os tokens de pool residirem em um único contrato também significa que a função de blacklist de cada stablecoin está efetivamente morta. Ainda assim, o próprio Uniswap poderia ser alvo e listado em blacklist, embora isso seja menos provável.
Esta nova versão suporta a criação e queima de tokens ERC-1155 para contabilidade de tokens dentro do singleton. Ao permitir que os usuários mantenham tokens no contrato singleton, eles podem evitar transferências ERC-20 para e a partir do contrato. Isso reduz significativamente as taxas de gas para trocas.
Nesse sentido, um dos tópicos menos discutidos é o caso extremo em que um pool é criado com nenhum hook (incluindo nenhum oráculo), nativo $ETH, e saldos de tokens armazenados em singleton. Isso proporcionaria uma das formas mais eficientes em termos de gás para trocar ativos on-chain.
Como a liquidez pode ser fungível e os pools são significativamente mais baratos para criar, o V4 se torna um candidato real para substituir múltiplos pools do Uniswap V2.
Outras Funcionalidades Notáveis
O Uniswap v4 pode ser a chave que abre as portas para o surgimento de novos designs de AMM que inovam além de criar novas curvas de reservas. Um exemplo disso poderia ser AMMs que capturam MEV. Em vez de vazar valor para MEV, os LPs o manteriam.
Atualmente, o pensamento predominante é que o poder de ordenação de transações está principalmente nas mãos dos block-builders nas especificações atuais do MEV-Boost e PBS (Proposer-Builder Separation). O poder de ordenação de transações poderia se transferir para os designers de AMMs e provedores de liquidez. AMMs que capturam MEV poderiam leiloar o direito da primeira negociação por bloco via um leilão de contrato inteligente. Isso implica que usuários normais só podem negociar contra o AMM após o vencedor do leilão ter executado sua swap. Isso cria um cenário onde é ótimo em termos de teoria dos jogos para os block-builders respeitarem o direito de primeira execução dos AMMs. Eles então ordenariam as negociações de modo que a primeira negociação seja feita pelo vencedor do leilão e as negociações de usuários normais não sejam revertidas. Como resultado, ao leiloar a primeira negociação por bloco, os AMMs podem basicamente vender seu MEV e capturar receita dele. Essa receita pode então ser compartilhada com os LPs.
Além disso, vale a pena notar que, ao delegar o poder de inovar a partes externas, o espaço de design em torno da acumulação de valor para LPs pode se expandir significativamente. Os casos de uso mais óbvios provavelmente envolverão taxas dinâmicas que poderiam compensar os provedores de liquidez pelo risco que estão assumindo ao serem expostos a fluxo de ordens tóxico causado por arbitragistas e alta volatilidade de mercado. AMMs existentes já implementam taxas dinâmicas em reação às condições de mercado, incluindo
- Trader Joe rastreando a volatilidade
- Ambient Finance (anteriormente Crocswap) também taxando fluxo tóxico.
Novos mecanismos podem explorar designs de AMM que se assemelham a um livro de ordens e que tornam possível para os formadores de mercado capturarem um spread mais amplo. Isso permitiria que os LPs obtivessem retornos superiores pelo risco de inventário que estão assumindo.

O switch de taxas
O mecanismo de taxas do protocolo V4 é modelado após o v3. O V4 vem com dois mecanismos de governança separados: taxas de swap e taxas de retirada. A governança poderá votar para ajustar as taxas de qualquer pool particular, até um percentual máximo do valor do swap.
Uniswap v3:
Uniswap v4:

Uniswap v4:

Se os Hooks inicialmente escolherem ativar taxas de saque para um pool, a governança também tem a capacidade de tomar até uma porcentagem limitada dessa taxa de saque. Isso contrasta com o Uniswap v3, onde a governança não controla quais fee tiers ou tick spacings são permitidos.
Uma consideração importante é que a presença de taxas de hook poderia tornar o swapping ainda mais caro do que o Uniswap v2 ou v3. Não só isso, mas isso poderia abrir as portas para ataques vampiro: se um criador de hook cobrar uma taxa de 0.05%, outra pessoa pode copiar o código ou reimplementar o hook e cobrar uma taxa de 0.01% ou 0%.

Na verdade, a lista completa de taxas é:
- protocolSwapFeeToken0
- protocolSwapFeeToken1
- protocolWithdrawFeeToken0
- protocolWithdrawFeeToken1
- hookSwapFeeToken0
- hookSwapFeeToken1
- hookWithdrawFeeToken0
- hookWithdrawFeeToken1
Apesar de muitas tentativas repetidas ao longo dos últimos anos para ativar o fee switch e compartilhar receitas com os detentores de tokens, há uma preocupação implícita de que o compartilhamento de receitas possa fazer com que o protocolo seja percebido como uma security no ambiente regulatório atual. Essa preocupação só cresceu com ações hostis da SEC contra crypto.
Com o V4, o interruptor de taxa do Uniswap recebe uma atualização. Não apenas os deployers de pools podem ativar seu interruptor de taxa, competindo com o Uniswap DAO, mas uma taxa de saque para LPs também pode ser ativada. Isso poderia incentivar liquidez mais “aderente”.
Modelo de negócios
Do ponto de vista do modelo de negócios, hooks tornam possível a construção de aplicações externas sobre os contratos imutáveis do protocolo principal. Com hooks, Uniswap se torna um negócio de plataforma que vende acesso à liquidez. Isso transfere o ônus da receita para as aplicações de hooks e longe de cobrar diretamente dos LPs. Ao não tributar os LPs, torna-se mais viável construir aplicações para o consumidor final e tomar uma parte delas. Uma analogia pode ser feita com os retornos históricos de plataformas de tecnologia como Spotify ou Airbnb. Essas plataformas permitiram que outros negócios se implantassem sobre seu produto, com a plataforma tomando uma parte das operações. Isso é uma forte proposta de valor para Uniswap devido aos efeitos de rede.
Até agora, a maioria dos protocolos tem, em grande parte, possibilitado aplicativos independentes. Os usuários acessam a interface do app e realizam ações a partir dela. Esse modelo é mais difícil de escalar e complica a retenção de usuários. Isso pode levar a um esforço constante para atrair mais usuários enquanto retém os atuais. Ao mesmo tempo, esse modelo de negócios independente também força a receita a vir dos provedores de liquidez, que são os que, no final das contas, fornecem o ativo mais valioso.
Com o modelo de hook, o Uniswap efetivamente se torna uma plataforma onde outras aplicações podem implantar sua própria lógica personalizada por cima e, como qualquer outra aplicação, coletar taxas em troca. É aqui que o Uniswap v4 pode se beneficiar de novas oportunidades de ganhos ao tomar uma parte das taxas de retirada.
Uma área interessante que pode valer a pena monitorar são protocolos que usam uma combinação de hook e POL (Protocol-Owned-Liquidity) para ter um controle mais granular sobre a liquidez on-chain de seus ativos. Como exemplo, usando taxas de saque e a capacidade de doar para provedores de liquidez, um protocolo poderia incentivar paredes de compra ou venda para seu token nativo (ao custo de complexidade extra).
Business Source License
Um dos tópicos mais controversos é a declaração da equipe do Uniswap de que eles veem o Uniswap como uma infraestrutura financeira central. Por causa disso, a equipe afirmou que o Uniswap deve ser construído publicamente com espaço para feedback e contribuição da comunidade. O código é aberto e transparente, mas ainda é lançado sob uma licença comercial. Mais especificamente, a Business Source License 1.1 (BSL 1.1) limita o uso do código-fonte do Uniswap v4 em um ambiente comercial ou de produção por até 4 anos. No marco dos 4 anos, a licença BSL se converterá em uma licença GPL em perpetuidade.
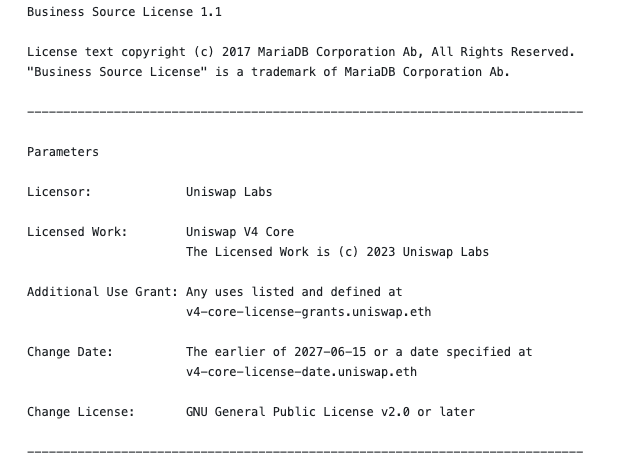
O fundador da Uniswap, Hayden Adams, e a equipe principal da Uniswap afirmaram várias vezes que a filosofia da Uniswap é semelhante à do Ethereum. Com isso em mente, vale a pena abordar o elefante na sala: o desenvolvimento do Ethereum não é impulsionado por uma empresa com fins lucrativos. Portanto, não possui um conflito de interesse direto com os detentores de $ETH. Não só isso, mas nenhum dos códigos ou clientes do Ethereum é licenciado sob BSL.

Muitos têm apontado que a Uniswap Labs está tentando anexar direitos off-chain à licença do código para compensar o fato de que o protocolo pode nunca ser capaz de entregar valor real aos detentores de $UNI on-chain.
Em última análise, a Uniswap Labs construiu 5 produtos principais até o momento. A DAO possui os produtos on-chain, enquanto a Labs possui os produtos com um componente fiat. Esses problemas não são isolados à Uniswap, mas o $UNI frequentemente recebe os holofotes devido à enorme quantidade de capital em jogo.

Essa abordagem reflete uma tendência infeliz no crypto à medida que mais protocolos se afastam do desenvolvimento de código verdadeiramente open-source. Embora Uniswap Labs e Uniswap Governance possam conceder exceções à licença BSL atual, isso ainda é um problema. Usuários do Uniswap não são necessariamente detentores de tokens $UNI. Mesmo se eles quisessem contribuir para a abordagem “build-in-public” do Uniswap, não se deve precisar ser detentor de token para usar uma aplicação DeFi.
O Caminho Adiante
Uniswap V4 pode ser descrito como infraestrutura pública central, como a equipe o descreve. Além disso, também é uma ferramenta para desenvolvedores para construir AMMs on-chain e uma ampla gama de derivativos financeiros. Hooks personalizados permitem que os desenvolvedores aproveitem a segurança e os efeitos de rede do Uniswap sem precisar construir seu próprio DEX do zero. Isso torna muito mais fácil lançar novos designs de DEX. Isso segue uma tendência de produtos e soluções em crypto que visam facilitar as coisas para os desenvolvedores. Synthetix V3 por exemplo, permite a criação de aplicações de derivativos completamente únicas que utilizam a liquidez pré-existente do Synthetix. Soluções como Agoric fornecem blocos de construção e componentes DeFi que encurtam o tempo que os desenvolvedores levam para lançar aplicações on-chain.
A expressividade do sistema também levanta a questão de se faz sentido começar um novo design de AMM do zero em vez de construir em cima do Uniswap V4 e adicionar hooks personalizados. Até agora, uma grande porção do sucesso do Uniswap vem da garantia de que cada pool implementa funcionalidade similar. Hooks, embora flexíveis e altamente personalizáveis, podem arriscar perturbar a adoção histórica do protocolo, principalmente devido a uma superfície de ataque em expansão. Como os contratos de hook são arbitrários, torna-se mais difícil garantir a proteção do usuário para qualquer pool dado. Versões anteriores do protocolo eram muito mais simples e o código era rígido, tornando mais fácil confiar. Confiar em auditores para examinar hooks individuais se tornará cada vez mais importante ao longo do tempo.
Adivinha quem já encontrou o primeiro problema na v4.Nada grave (provavelmente problema baixo-médio): Mas um `owner` malicioso poderia travar a função `initialize`, impedindo a criação de novos pools.https://t.co/9jyWy6SPT1https://t.co/MKVClzGaQK— philogy (@real_philogy) June 13, 2023
Adivinha quem já encontrou o primeiro problema na v4.
Nada grave (provavelmente problema baixo-médio): Mas um `owner` malicioso poderia travar a função `initialize`, impedindo a criação de novos pools.https://t.co/9jyWy6SPT1https://t.co/MKVClzGaQK
— philogy (@real_philogy) June 13, 2023
Até o momento, o source code e o whitepaper foram apresentados em um status de “draft” e nenhuma data de deployment foi definida. Preocupações da comunidade surgiram particularmente em torno da complexidade de realizar qualquer análise agregada multipool e auditar cada hook individual sem impor algum tipo de development guide ou standard.
Também será interessante ficar de olho se a Uniswap Labs desenvolverá um front-end personalizado. Alternativamente, eles poderiam delegar essa função a uma comunidade de operadores de front-end independentes. Um esquema de incentivos poderia ser implementado para que os operadores sejam recompensados com um hook toda vez que houver um swap através de sua própria interface). No entanto, isso é improvável de acontecer devido à superfície de ataque de hooks inseguros. Isso força a Uniswap Labs a adotar uma abordagem mais centralizada para construir sua UI a fim de proteger os usuários.
"E nossa UI não suportaria hooks inseguros"ou seja, nossa UI só suportará hooks que achamos seguros— Hayden Adams 🦄 (@haydenzadams) June 13, 2023
"E nossa UI não suportaria hooks inseguros"
como em nossa UI só suportará hooks que achamos seguros
— Hayden Adams 🦄 (@haydenzadams) June 13, 2023
$UNI
Com o Uniswap V4, a comunidade começou a se perguntar se o fee switch ainda é relevante. Dado a não ativação no V2 e V3, chegamos à conclusão de que a decisão de usar governança para ativar um fee switch pode não ter sido a melhor para nenhum dos stakeholders envolvidos no protocolo.
O fee switch introduz a possibilidade de atrair participantes de mercado em busca de rendas. Portanto, apesar de ser um caso credível para justificar o acúmulo de valor para o token, isso poderia se revelar destrutivo para o protocolo. Se ativado, os detentores de tokens não adicionariam valor incremental ao protocolo, mas agora estariam extraindo valor de outros participantes.
O racional é que o fee switch desincentivaria ainda mais os LPs, o que levaria a um TVL menor e liquidez disponível menor, o que resultaria em mais slippage e piores preços de execução, levando a volumes menores e taxas menores no geral para os LPs existentes.
Isso nos leva ao V4, onde o modelo de token é superficialmente similar, mas há mais nuances envolvidas. A governança pode escolher tomar uma fatia das taxas de LP em um pool, assim como antes. No entanto, diferentemente das versões anteriores, não há restrição no deployment de pools. Portanto, em um ambiente permissionless, o gerente de um pool afetado pode simplesmente optar por deployar um novo com a mesma configuração. Isso de fato contorna o impacto do fee switch. Essa evidência mostra que, após anos de discussão, o fee switch pode ter causado mais dores de cabeça do que realmente deveria.
Até agora, $UNI tem sido amplamente um mero token de governança sujeito ao sistema de crenças de uma comunidade muito conservadora, e visto como não investível por alguns. No entanto, isso pode mudar se um novo modelo de token for implementado no V4. A superfície de design é significativamente maior do que a possibilidade trivial de ativar uma taxa nuclear que afetaria todos os pools do protocolo – isso imporia um imposto muito arriscado e perigoso aos usuários finais.
Com o modelo de negócios do protocolo melhorando significativamente com esta nova versão, é o melhor momento para acompanhar um modelo de token redesenhado. A melhor parte é que nenhuma mudança no protocolo principal será necessária.
A popularidade do Uniswap é atribuída ao fato de que você pode negociar muito mais ativos do que em uma exchange centralizada. Em outras palavras, o modelo de market-making de função constante é ótimo para negociar ativos de cauda longa. Isso vem ao custo de que, para tokens com liquidez profunda, é muito difícil competir contra modelos de livro de ordens bem estabelecidos, que também aliviam a dor de fornecer liquidez e ter perda impermanente exceder qualquer receita tangível de taxas de swap.
$UNI como o par base
Em 10 de julho, uma interessante proposta surgiu no fórum da Uniswap. A postagem sugere que, em vez de usar $ETH como o par base padrão, poderia-se usar o token $UNI em vez disso. Isso é reforçado pelo fato de que há um custo de oportunidade muito óbvio em fornecer liquidez em $ETH – ele poderia ser stakeado para uma APY média de 4%.
Sob este novo modelo proposto, $UNI atuaria como o hub ou conector para todos os ativos de cauda longa nos pools do protocolo. A inspiração por trás deste design vem do Bancor V1. No entanto, as condições mudaram significativamente. Por essa razão, pode-se esperar um resultado diferente. A Uniswap não é a Dex predominante no Ethereum e possui um ecossistema maduro que registra bilhões em volume de transações. Não só isso, mas $UNI também tem um market cap muito alto por não ter qualquer utilidade.
Em vez de o protocolo em si forçar outros protocolos a parearem seus ativos com $UNI, os gerenciadores de ativos farão isso porque beneficia mais eles do que parear contra qualquer outro ativo, seja uma stablecoin ou $ETH. Por ser mais correlacionado a ativos de cauda longa do que $ETH, os pares $UNI são inerentemente menos suscetíveis a perda impermanente.
Para trazer essa ideia à realidade, dois passos seriam necessários:
- Torne o $UNI mais acessível aos provedores de liquidez. Isso pode ser feito aumentando a presença do $UNI no ecossistema DeFi. Isso seria resolvido configurando um novo UCF – Uniswap Credit Facility, que é um hook que permite aos LPs (provedores de liquidez) emprestar UNI para posições de liquidez.
- O Hook fornece a quantidade necessária de $UNI para criar uma posição de liquidez.O UCF apenas exige que o LP garanta o déficit em relação ao empréstimo inicial – na prática, será necessário um pequeno depósito mínimo de garantia inicial.O empréstimo inicial completo de UNI é restaurado ao UCF quando a posição de liquidez é fechada.
- Hook fornece a quantidade necessária de $UNI para criar uma posição de liquidez.
- O UCF exige apenas que o LP garanta o déficit em relação ao empréstimo inicial – na prática, será necessário um pequeno depósito inicial mínimo de garantia.
- O empréstimo inicial completo de UNI é restaurado ao UCF quando a posição de liquidez é fechada.
- Hook fornece a quantidade necessária de $UNI para criar uma posição de liquidez.
- O UCF exige apenas que o LP colateralize o déficit em relação ao empréstimo inicial – na prática, será necessário um pequeno depósito mínimo de colateral inicial.
- O empréstimo inicial completo de UNI é restaurado ao UCF quando a posição de liquidez é fechada.

- Aproveite a nova infraestrutura de crédito para executar pequenos programas de incentivos ou co-incentivos com numerosos projetos. Esses programas visariam atrair e alocar liquidez para uma ampla gama de projetos, aumentando assim a demanda por UNI e promovendo seu papel como um índice para vários tokens.
Primeiro, o UCF oferecerá uma solução mais eficiente em termos de capital em comparação com plataformas de empréstimo externas como Aave. Isso é destinado a ser mais semelhante a uma plataforma B2B em vez de um serviço voltado para o varejo. Os LPs só precisariam colateralizar o déficit em sua posição se o token do par perder valor em relação ao $UNI. O empréstimo inicial de $UNI seria restaurado ao UCF quando a posição de liquidez for fechada. Ao semear o UCF com 100 milhões de $UNI e definir uma taxa de empréstimo de 0%, a Governança do Uniswap poderia aumentar a demanda por $UNI e remover tokens da circulação gradualmente ao longo do tempo.
Em segundo lugar, esta proposta reconhece a possibilidade de aumento da pressão de venda de incentivos. No entanto, considerando o valor do tesouro de $2B, esses incentivos podem até elevar ainda mais o valor do tesouro. Se a implementação for bem-sucedida, $UNI poderia efetivamente se tornar um índice de referência para ativos de cauda longa.
Mesmo com taxas de empréstimo de 0%, ainda encontramos maneiras pelas quais o valor pode se acumular para os detentores de tokens. A facilidade de acesso ao crédito promove o papel de $UNI nos mercados de liquidez, o que aumenta a demanda pelo token. Não só isso, mas o UCF também poderia ser capaz de tomar uma participação configurável do lado $UNI das taxas de swap geradas pelas posições do hook, removendo assim tokens de circulação ao longo do tempo.
Finalmente, mesmo que a governança do Uniswap acabe rejeitando ou ignorando essas propostas, vale a pena ficar de olho em outros projetos e Dexes que possam acabar fazendo algo similar.
Principais Conclusões
- Ao longo dos anos, o Uniswap continuou a inovar e iterar sobre versões anteriores, com grandes porções da indústria DeFi sendo inspiradas pelo modelo AMM.
- O novo Uniswap V4 está destinado a se tornar uma peça central de infraestrutura para o ecossistema Ethereum construir em cima.
- O V4 permite que os desenvolvedores se expressem e criem seus próprios modelos AMM únicos, com infinitas possibilidades potenciais.
- Com hooks, o Uniswap v4 visa aumentar a expressividade do sistema subjacente e capacitar os desenvolvedores a construírem recursos e funcionalidades sem precedentes.
- O protocolo adota um modelo singleton, reduzindo os custos de criação de pools em ~99%. Isso permite um roteamento mais eficiente através de múltiplos pools.
- Existem múltiplas otimizações de gas, como o suporte a $ETH nativo e contabilidade flash. Isso torna possível atualizar saldos internos em vez de executar múltiplas transferências entre contratos.
- O mecanismo de alternância de taxas do Uniswap v4 se assemelha ao v3, com a governança tendo a capacidade de ajustar as taxas de swap e de retirada. Dito isso, existem preocupações em relação à abertura e licenciamento do protocolo.
Conclusão
Uniswap V4 coloca os desenvolvedores em primeiro plano e desbloqueia possibilidades infinitas para a construção de aplicações DeFi na infraestrutura do Uniswap. Entre a contabilidade flash, hooks e outros recursos, o V4 traz muito para a mesa. Ao deslocar os esforços de desenvolvimento para as bordas, ainda resta ver se a abstração adicional e a complexidade do código darão mais confiança aos desenvolvedores para construírem no V4. Esse código adicional pode vir ao custo de maiores preocupações com segurança. Também é razoável esperar que um pequeno grupo de estúdios de desenvolvimento emerja, atuando como intermediários, desenvolvendo hooks para que outros projetos os utilizem.
Com sua nova versão, Uniswap se torna um negócio de plataforma que vende acesso à sua liquidez. Ele transfere o ônus da receita para aplicativos hook e longe de cobrar diretamente LPs via taxas. Com isso em mente, torna-se mais viável construir aplicativos para o consumidor final e tomar uma fatia deles.
Finalmente, novos locais para acúmulo de valor se tornam possíveis graças ao design inerente do V4. Isso poderia levar a uma virada de 180 graus na tokenomics do $UNI, potencialmente convertendo-o em uma referência ou índice para ativos de cauda longa, aumentando a demanda.
Links Relevantes
- Whitepaper
- Anúncio do post do blog
- Repositório de código principal
- Repositório de código da Periphery
- Como contribuir
Divulgações
A Revelo Intel nunca teve uma relação comercial com a Uniswap e este relatório não foi pago nem encomendado de forma alguma.
Membros da equipe da Revelo Intel, incluindo aqueles diretamente envolvidos na análise acima, podem ter posições nos tokens discutidos.
Este conteúdo é fornecido apenas para fins educacionais e não constitui aconselhamento financeiro ou de investimento. Você deve fazer sua própria pesquisa e investir apenas o que pode perder. A Revelo Intel é uma plataforma de pesquisa e não um consultor de investimentos ou financeiro.


