개요

Uniswap TVL 출처: Coingecko주요 체인: Ethereum Mainnet TVL
CEX에서의 가용성: Uniswap의 네이티브 $UNI 토큰은 Huobi, Binance, Bybit, Coinbase, Kraken 등을 포함한 모든 주요 CEX에서 이용 가능합니다.
역사적으로 Uniswap은 유동성 제공에 대해 의견이 강한 접근 방식을 취해 왔습니다. 프로토콜은 이 과정에서 많은 트레이드오프를 균형 있게 다루었으며, 새로운 기능이 코드 복잡성의 대가로 도입되었습니다. 이는 산업의 성숙도 부족 때문일 가능성이 큽니다.
Uniswap v1과 v2는 Uniswap Protocol의 첫 번째와 두 번째 반복 버전이었습니다. 이 버전들은 각각 ERC-20 <> $ETH 및 ERC-20 <> ERC-20 거래를 지원했습니다. 둘 다 상수 곱을 사용했습니다
market maker (CPMM) 모델. Uniswap v3는 집중 유동성에서 큰 혁신을 도입하여 더 자본 효율적인 유동성을 제공했습니다. 이는 제한된 가격 범위 내에서 유동성을 제공하는 포지션을 통해 이루어집니다. V3는 또한 여러 수수료 티어를 도입했습니다. 집중 유동성과 수수료 티어는 유동성 제공자들에게 유연성을 증가시켰고, 새로운 전략을 구현할 수 있게 했습니다. 그럼에도 불구하고, Uniswap v3는 발명된 새로운 기능들을 지원하기에 충분히 유연하지 않았으며, AMM과 시장도 진화했기 때문입니다.
예를 들어, v3 enshrined oracles는 빌더들이 실시간, on-chain 가격 데이터를 통합할 수 있게 했습니다. 그러나 이는 스왑퍼들에게 약간의 비용 증가를 초래했습니다. 더 주목할 만한 것은, concentrated liquidity에서도 유사한 일이 발생한다는 점입니다. 대부분의 passive LPs는 포지션을 적극적으로 관리하는 데 따르는 시간과 gas 비용으로 인해 손실을 입습니다. Concentrated liquidity는 주로 DeFi power users와 프로토콜에 대한 정교한 이해를 가진 사람들을 위해 예약되어 있습니다. 자산을 풀에 단순히 주차하고 passive yield를 얻고자 하는 사람들은 전혀 수익성이 없을 수 있습니다.
Uniswap v4의 비전은 기본 프리미티브의 표현력을 높이는 것입니다. Ethereum 생태계의 공공 인프라로 발표된 Uniswap V4의 목표는 개발자들이 자신만의 독특한 프리미티브를 구축할 수 있는 적절한 도구를 제공하여 개발자를 강화하는 것입니다. 프로토콜이 그들 스스로 트레이드오프 결정을 내리는 대신, 프로토콜은 누구나 원하는 것을 구축하고 어떻게 구축할지 선택할 수 있도록 허용할 것입니다.
Hooks
Hooks는 Uniswap의 새로운 버전에서 가장 주목할 만한 기능입니다. 기본적으로 hooks는 풀 액션의 라이프사이클 다양한 지점에서 실행되는 컨트랙트입니다. 이 방식으로 외부 빌더들이 원하는 대로 완전히 새로운 기능을 추가할 수 있게 됩니다.

Hooks는 풀에 추가할 수 있는 사용자 정의 함수로, 그 동작을 수정할 수 있습니다. Hooks를 통해 개발자들은 집중 유동성 모델의 기능을 사용자 정의하고 강화할 수 있습니다. 이를 통해 특정 풀 작업 전에 또는 후에 실행되는 지정된 Hooks를 가진 새로운 풀을 생성할 수 있게 됩니다. 백서와 소스 코드를 보면 현재 8개의 다른 단계가 있습니다.
Hooks의 잠재력을 완전히 이해하기 위해, 각 Uniswap liquidity pool이 라이프사이클을 가진다는 점을 유의할 가치가 있습니다: 풀은 수수료 티어와 함께 생성되고, 유동성이 추가되거나 제거되거나 재조정되며, 사용자가 토큰을 스왑합니다. 이전 배포에서는 이러한 라이프사이클 이벤트가 긴밀하게 결합되어 매우 엄격한 순서로 실행되어야 합니다.
Uniswap v4는 개발자들이 풀의 라이프사이클 전반에 걸친 주요 지점에서 지정된 작업을 수행할 사용자 지정 “plugins”를 설계할 수 있도록 함으로써 이전 구현을 개선합니다. 이는 풀 생성 중, 스왑 전후, 또는 LP 포지션이 변경되기 전후에 발생할 수 있습니다…

훅은 수수료를 동적으로 조정할 수 있게 합니다. 새로운 주문 유형을 생성할 수 있습니다
- TWAP (시간 가중 평균 가격) 주문
- TWAMM 주문 TWAMM은 Time-Weighted Average Market Maker를 의미합니다. 많은 풀에 걸쳐 스왑을 수행하는 대신, AMM은 일정 기간 동안 자금을 스왑하는 데 달러-코스트-에버리징 접근 방식을 취합니다.TWAMM 주문이 어떻게 사용될 수 있는 한 예는 대형 거래가 유동성 풀에 대해 실행될 수 있다는 것입니다.거래가 큰 가격 영향을 미치는 것으로 감지될 때마다, 훅이 거래가 초기 상대적으로 비유동적인 거래에 더 큰 영향을 미치지 않고 시간에 걸쳐 발생할 수 있도록 할 수 있습니다.
- TWAMM은 Time-Weighted Average Market Maker를 의미합니다. 많은 풀에 걸쳐 스왑을 수행하는 대신, AMM은 일정 기간 동안 자금을 스왑하는 데 달러-코스트-에버리징 접근 방식을 취합니다.
- TWAMM 주문이 사용될 수 있는 한 예는 대규모 거래가 유동성 풀에 대해 실행될 수 있다는 것입니다.
- 거래가 큰 가격 영향을 미치는 것으로 감지될 때마다, 훅은 거래가 초기 유동성이 부족한 거래에 더 큰 영향을 미치지 않고 시간에 걸쳐 발생할 수 있도록 허용할 수 있습니다.
- 온체인 한도 주문을 지원하다
- 유휴 유동성(범위 외)을 머니 마켓에 대출하다 이는 Balancer’s boosted pools – 하지만 V4에서 이를 구현하려면 누군가가 유휴 토큰을 머니 마켓에 넣는 풀을 배포해야 한다.
- 이는 Balancer’s boosted pools와 유사합니다 – 하지만 V4에서 이를 구현하려면 누군가가 유휴 토큰을 머니 마켓에 넣는 풀을 배포해야 합니다.
- TWAMM은 Time-Weighted Average Market Maker의 약자입니다. 많은 풀에 걸쳐 스왑을 수행하는 대신, AMM은 일정 기간 동안 자금을 스왑하는 데 달러-코스트-에버리징 접근 방식을 취합니다.
- TWAMM 주문이 사용될 수 있는 한 가지 예는 대형 거래가 liquidity pool에 대해 실행될 수 있다는 것입니다.
- 거래가 큰 price impact을 미치는 것으로 감지될 때마다, hook은 초기 거래가 상당히 illiquid할 때 초기 illiquid trade에 더 큰 영향을 미치지 않고 transaction이 시간에 걸쳐 발생할 수 있도록 허용할 수 있습니다.
- 이것은 Balancer’s boosted pools와 유사합니다 – 하지만 V4에서 이를 구현하려면 누군가가 idle tokens를 money market에 넣는 pool을 배포해야 합니다.
- 맞춤형 on-chain oracles 생성 (geomean oracles, volatility oracles…)
- LP 수수료를 자동 복리화하거나, 내부화된 MEV 수익을 LP들에게 다시 분배합니다. 어느 정도, 내부화된 MEV의 양은 유동성 풀이 독성(toxic) 흐름과 비정보(uninformed) 흐름을 구분할 수 있게 하며 (그에 따라 스왑 가격을 다르게 책정할 수 있습니다).
더 간단한 예는 프론트-런(front-runs) 및/또는 백-런(backruns) 스왑을 하는 훅(hook)을 가진 자체 풀을 가진 프로토콜의 생성일 수 있습니다. 그런 다음 donate() 함수를 사용하여 수익을 LP들에게 재분배할 수 있습니다.
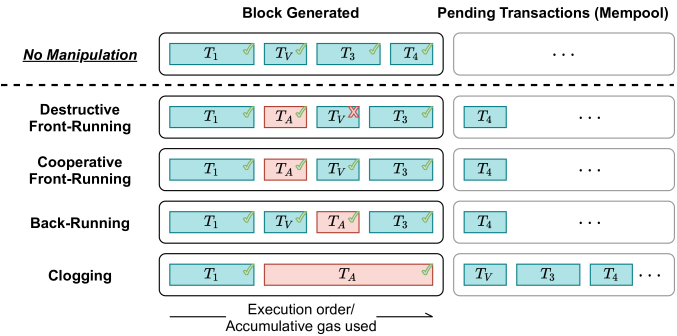
donate() 함수는 사용자, 통합자, 그리고 훅이 범위 내 유동성 제공자에게 직접 지불할 수 있게 합니다. 보상은 LP 토큰의 하나 또는 둘 다일 수 있습니다. 잠재적인 사용 사례는 TWAMM 주문에서 범위 내 유동성 제공자에게 팁을 주거나 새로운 유형의 수수료 시스템일 수 있습니다.
동일한 자산 쌍에 대해 여러 풀들이 존재할 가능성이 높으며, 다양한 구성(USDC-ETH #1, USDC-ETH #2, …, USDC-ETH #40, …)으로 운영될 것입니다. 이러한 가상 시나리오에서 주목해야 할 한 가지는 LPs가 최소한의 훅을 가진 기본 풀에 참여할지, 아니면 기존의 MEV 재분배 메커니즘을 신뢰할지 여부입니다.
개발 공간에서 새로운 트렌드가 등장할 것으로 예상하는 것은 합리적입니다. 이는 “bring your own oracle”이나 “hooks as a service”와 같은 제품 제공일 수 있습니다. 몇몇 팀이 이 분야에서 선도적으로 나서 전문가가 될 가능성이 높으며, 이는 파워 법칙이 산업에서 가장 지배적이고 신뢰할 수 있는 감사 회사가 무엇인지 보여준 것과 유사합니다.
한 가지 중요한 점은 hooks가 pricing logic을 완전히 수정할 수 없다는 것입니다 – 내부적으로는 항상 concentrated liquidity constant product AMM (CPAMM)이며 ticks가 숨겨져 있습니다 – 하지만 몇 가지 조정이 가능합니다:
- hook는 swappers가 지불하는 fees를 조정할 수 있습니다. 이는 pool owner에게 가격을 변경할 수 있는 일부 능력을 부여합니다 (비록 fee를 음수로 만들 수는 없지만).
- 훅은 스왑퍼보다 앞서 풀에서 거래할 수 있습니다.
- 훅은 스왑퍼 전에 또는 후에 유동성을 예치하거나 인출할 수 있습니다.
한 가지 가능한 이점은 오라클 정보를 활용한 MEV 포획 AMM을 구현하는 것입니다. 예를 들어, 훅은 누군가(아마도 첫 번째 트레이더나 블록 빌더)가 새로운 오라클 가격을 제출하지 않는 한 모든 거래를 차단할 수 있으며, 이는 새로운 가격으로 거래하는 거래를 생성하는 데 사용됩니다. 다음으로, 해당 전략의 수익은 LPs에게 분배될 수 있습니다.
이 발표에 의해 크게 영향을 받는 카테고리 중 하나는 스왑 애그리게이터입니다. 예를 들어, Paraswap은 온체인 현재 상태와 동기화된 오프체인 AMM 로직 모델을 가지고 있습니다. 그러나 각 훅과 훅 조합에 대한 새로운 모델을 구축하는 것은 스왑 애그리게이터가 Uniswap V4 풀에 참여하는 것을 방해할 수 있습니다.
보안 함의도 흥미롭습니다. 핵심 스마트 컨트랙트가 불변(immutable)하더라도, 사용자는 업그레이드 가능한 훅(hooks)에 주의해야 합니다. 일부 훅은 사용자 자금에 의도하지 않은 결과를 초래할 수 있습니다.

싱글톤 및 플래시 회계
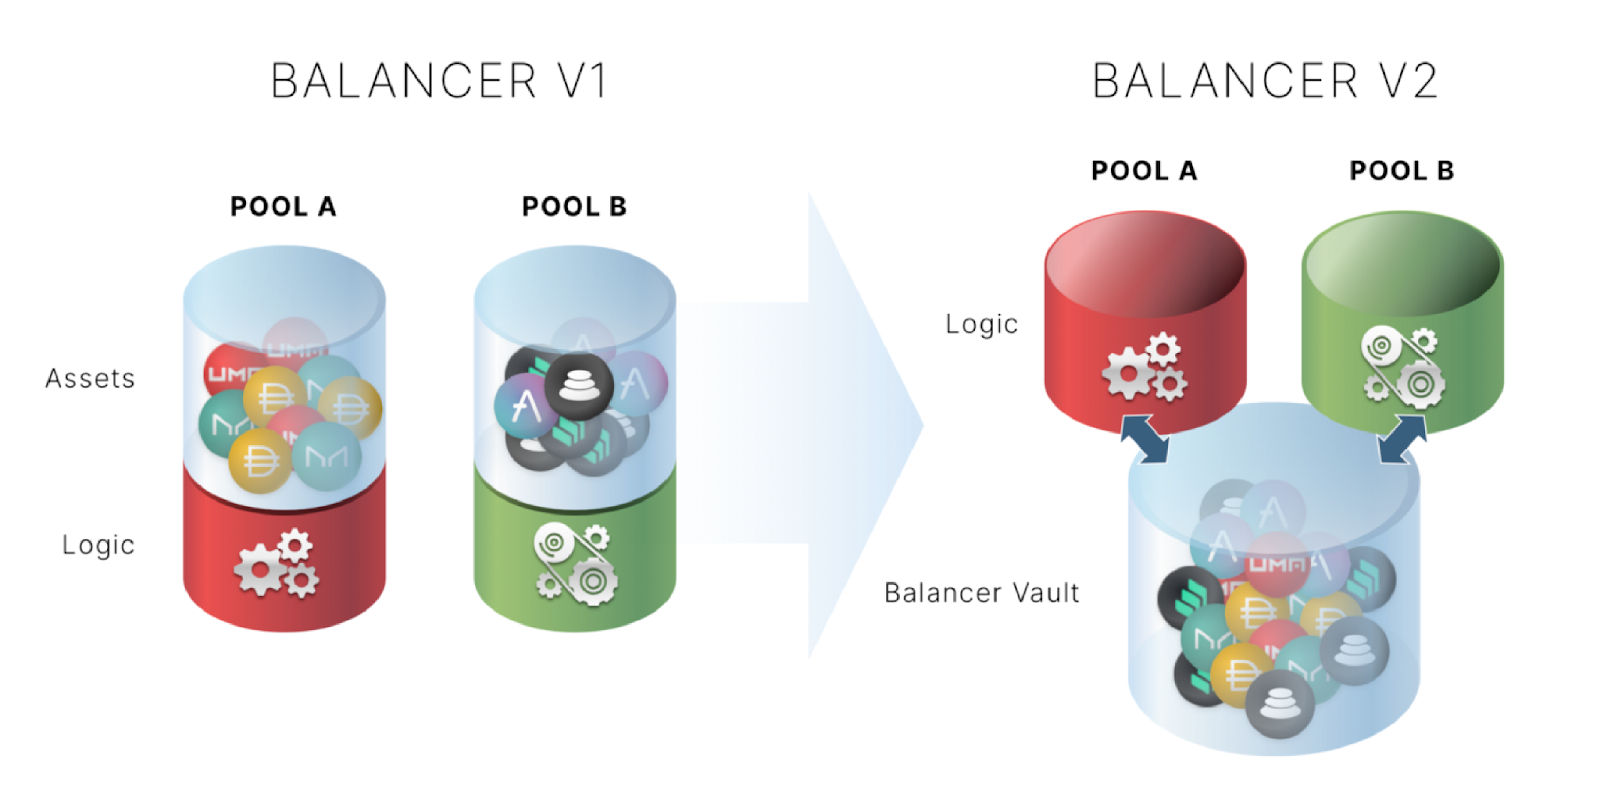
맞춤화 측면에서의 개선과 함께, 새로운 프로토콜 아키텍처는 거래 비용을 크게 줄입니다. Uniswap v4는 모든 풀을 단일 컨트랙트가 관리하는 singleton 모델을 사용합니다. 이는 풀 생성 비용을 ~99% 줄입니다. 즉, 모든 풀이 단일 스마트 컨트랙트 내에 존재하여 여러 풀 간의 더 효율적인 라우팅을 가능하게 합니다. 이 설계는 EVM의 상태 유지 컨트랙트 구성과 완전히 일치하여 더 나은 개발자 경험을 제공합니다.
참고로, 모든 토큰을 단일 풀에 보유하고 관리하는 스마트 컨트랙트의 또 다른 예는 Balancer’s Vault contract, 이는 Balancer V1에서 Balancer V2로의 전환의 일부로 구현되었습니다.
Flash accounting은 가스 사용을 더욱 최적화합니다. 풀들이 싱글톤 컨트랙트에 의해 관리되기 때문에, 프로토콜은 각 작업의 끝에서 한 컨트랙트에서 다른 컨트랙트로 즉시 전송을 실행하는 대신 내부 잔액을 업데이트하기만 하면 됩니다. 이는 Uniswap 라우터에 의해 구현된 멀티-홉 자산 스왑에 특히 관련이 있습니다. 이러한 스왑의 경우, 입력 자산을 요청된 출력 자산으로 스왑하기 위해 중간 스왑이 실행됩니다.
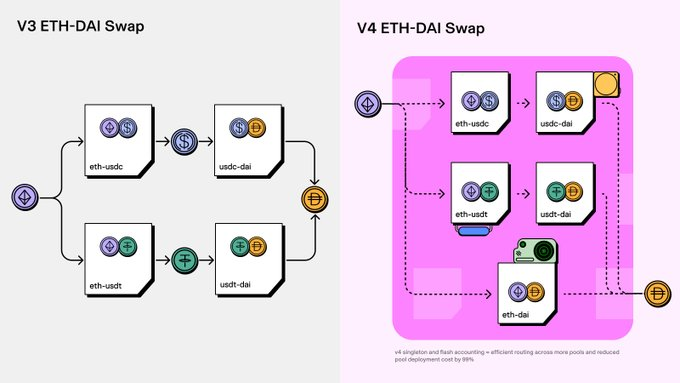
플래시 회계의 설계는 “transient storage”를 사용하며, 이는 EIP-1153에 의해 Ethereum Cancun 하드 포크에서 활성화될 것입니다. 풀 생성자들은 더 이상 미리 정의된 수수료 티어 범위에서 선택하는 데 제한되지 않습니다. 대신, 가장 경쟁력 있는 것으로 보이는 어떤 수수료 비율도 선택할 수 있으며, 변동성이나 기타 시장 지표에 반응하는 동적 수수료 훅으로 이를 사용자 지정할 수도 있습니다.
종종 간과되는 문제는 모든 것이 flash loan이라는 사실입니다. 이는 “transient storage” 개념과도 관련이 있습니다. 호출자들은 먼저 “lock”해야 하며, 이는 flash loan-like 회계 구조를 생성합니다. 트랜잭션 기간 동안 스토리지에 데이터가 보관되지 않기 때문에, 이는 gas fees를 더 낮게 유지하는 데 도움이 됩니다. swap aggregators를 사용할 때, 더 낮은 gas 비용은 DEXs가 경쟁자들에 비해 경쟁 우위를 제공합니다. 이는 그들이 가장 gas-optimized pools를 통해 더 많은 볼륨을 라우팅할 수 있기 때문입니다.
V4는 또한 거래 쌍에서 네이티브 $ETH 지원을 도입합니다. 이는 ERC-20 전송보다 네이티브 $ETH 전송이 더 저렴하기 때문에 가스 비용을 더욱 줄입니다. v2와 v3에서는 $ETH가 $WETH로 래핑되어야 했기 때문에 이와 같은 경우가 아니었습니다.
게다가, 모든 풀 토큰이 단일 컨트랙트에 존재한다는 사실은 모든 스테이블코인의 블랙리스트 기능이 효과적으로 무용지물이 된다는 것을 의미합니다. 여전히 Uniswap 자체가 타겟이 되어 블랙리스트에 오를 수는 있지만, 이는 더 가능성이 낮습니다.
이 새로운 버전은 싱글톤 내에서 토큰 회계를 위해 ERC-1155 토큰의 민팅과 버닝을 지원합니다. 사용자가 싱글톤 컨트랙트에 토큰을 보관할 수 있도록 함으로써, 컨트랙트로의 ERC-20 전송을 피할 수 있습니다. 이는 스왑에 대한 가스 비용을 상당히 낮춥니다.
이 점에서, 덜 논의된 주제 중 하나는 pool이 no hooks (including no oracles)를 포함하여, native $ETH, 그리고 singleton-stored token balances로 생성되는 극단적인 경우입니다. 이는 온체인에서 자산을 교환하는 가장 가스 효율적인 방법 중 하나를 제공할 것입니다.
유동성이 교환 가능하고 pool을 생성하는 비용이 훨씬 저렴하기 때문에, V4는 여러 Uniswap V2 pool을 대체할 수 있는 실제 후보가 됩니다.
기타 주목할 만한 기능
Uniswap v4는 새로운 AMM 설계의 등장을 위한 문을 열어줄 열쇠가 될 수 있으며, 이는 새로운 예비 곡선을 제안하는 것을 넘어 혁신하는 것입니다. 이에 대한 한 예는 MEV를 포획하는 AMM일 수 있습니다. MEV에 가치를 유출하는 대신, LPs가 이를 유지할 것입니다.
현재, 지배적인 생각은 현재 MEV-Boost와 PBS (Proposer-Builder Separation) 사양에서 거래 순서 결정 권한이 대부분 block-builder들의 손에 있다는 것입니다. 거래 순서 결정 권한은 AMM 설계자와 유동성 제공자들에게 이전될 수 있습니다. MEV를 포획하는 AMM들은 스마트 컨트랙트 경매를 통해 블록당 첫 번째 거래 권리를 경매에 부칠 수 있습니다. 이는 경매 우승자가 스왑을 실행한 후에야 일반 사용자들이 AMM과 거래할 수 있음을 의미합니다. 이는 block-builder들이 AMM들의 첫 번째 실행 권리를 존중하는 것이 게임 이론적으로 최적이라는 시나리오를 만듭니다. 그들은 경매 우승자가 첫 번째 거래를 수행하고 일반 사용자 거래가 되돌려지지 않도록 거래를 정렬할 것입니다. 결과적으로, 블록당 첫 번째 거래를 경매에 부침으로써 AMM들은 기본적으로 자신의 MEV를 판매하고 그로부터 수익을 포획할 수 있습니다. 이 수익은 LPs와 공유될 수 있습니다.
추가로, 혁신의 권한을 외부 당사자들에게 위임함으로써 LPs의 가치 축적에 대한 설계 공간이 크게 확장될 수 있다는 점을 주목할 가치가 있다. 가장 명백한 사용 사례는 아비트라저와 높은 시장 변동성으로 인한 독성 주문 흐름에 노출되어 위험을 감수하는 유동성 제공자들에게 보상할 수 있는 동적 수수료를 포함할 가능성이 크다. 기존 AMM들은 이미 시장 조건에 반응하여 동적 수수료를 구현하고 있으며, 포함하여
- Trader Joe 변동성을 추적함으로써
- Ambient Finance (이전 Crocswap) 또한 toxic flow에 세금을 부과함으로써.
새로운 메커니즘이 주문 장과 유사한 AMM 설계를 탐구할 수 있으며, 마켓 메이커가 더 넓은 스프레드를 포착할 수 있게 합니다. 이것은 LPs가 취하는 재고 위험에 대해 우수한 수익을 얻을 수 있게 합니다.

수수료 스위치
V4 프로토콜 수수료 메커니즘은 v3를 모델로 합니다. V4는 두 개의 별도 governance 메커니즘을 제공합니다: swap fees와 withdrawal fees. Governance는 특정 풀의 수수료를 스왑 금액의 상한 백분율까지 조정하는 데 투표할 수 있습니다.
Uniswap v3:
Uniswap v4:

Uniswap v4:

만약 Hooks가 처음에 풀에 대한 출금 수수료를 활성화하기로 선택한다면, 거버넌스도 해당 출금 수수료의 상한된 비율까지 가져갈 수 있는 권한을 가집니다. 이는 Uniswap v3와 대조되는데, Uniswap v3에서는 거버넌스가 허용되는 fee tiers나 tick spacings를 제어하지 않습니다.
중요한 고려사항 중 하나는 훅 수수료의 존재가 Uniswap v2 또는 v3보다 스왑을 더 비싸게 만들 수 있다는 점입니다. 게다가, 이는 뱀파이어 공격의 문을 열 수 있습니다: 한 훅 생성자가 0.05% 수수료를 부과하면, 다른 누군가는 코드를 복사하거나 훅을 재구현하여 0.01% 또는 0% 수수료를 부과할 수 있습니다.

사실, 수수료의 전체 목록은 다음과 같습니다:
- protocolSwapFeeToken0
- protocolSwapFeeToken1
- protocolWithdrawFeeToken0
- protocolWithdrawFeeToken1
- hookSwapFeeToken0
- hookSwapFeeToken1
- hookWithdrawFeeToken0
- hookWithdrawFeeToken1
지난 몇 년 동안 수수료 스위치를 켜고 토큰 보유자와 수익을 공유하려는 많은 반복적인 시도에도 불구하고, 현재 규제 환경에서 수익 공유가 프로토콜을 증권으로 인식되게 할 수 있다는 암묵적인 우려가 있습니다. 이 우려는 SEC의 암호화폐에 대한 적대적인 조치로 인해 더욱 강해졌습니다.
V4와 함께 Uniswap 수수료 스위치가 업그레이드됩니다. 풀 배포자들이 Uniswap DAO와 경쟁하며 자신의 수수료 스위치를 켤 수 있을 뿐만 아니라, LP를 위한 출금 수수료도 활성화할 수 있습니다. 이는 “stickier” 유동성을 장려할 수 있습니다.
비즈니스 모델
비즈니스 모델 관점에서, hooks는 코어 프로토콜의 불변 계약 위에 외부 애플리케이션을 구축할 수 있게 합니다. hooks를 통해 Uniswap은 유동성 접근을 판매하는 플랫폼 비즈니스가 됩니다. 이는 수익 부담을 hook 애플리케이션으로 이전하고 LP에게 직접 청구하는 것을 멀어지게 합니다. LP에 세금을 부과하지 않음으로써, 최종 소비자 애플리케이션을 구축하고 그로부터 수수료를 가져가는 것이 더 실현 가능해집니다. Spotify나 Airbnb와 같은 기술 플랫폼의 역사적 수익과 유사점을 들 수 있습니다. 이러한 플랫폼들은 다른 비즈니스가 그들의 제품 위에 배포할 수 있게 했으며, 플랫폼이 운영에서 수수료를 가져갑니다. 이는 네트워크 효과로 인해 Uniswap에 대한 강력한 가치 제안입니다.
지금까지 대부분의 프로토콜은 독립형 애플리케이션을 주로 가능하게 했습니다. 사용자는 앱 인터페이스로 이동하여 그곳에서 작업을 수행합니다. 이 모델은 확장하기 어렵고 사용자 유지율을 복잡하게 만듭니다. 이는 현재 사용자를 유지하면서 더 많은 사용자를 유치하기 위한 지속적인 노력을 초래할 수 있습니다. 동시에, 이 독립형 비즈니스 모델은 궁극적으로 가장 가치 있는 자산을 제공하는 유동성 제공자로부터 수익을 창출하도록 강제합니다.
훅 모델을 통해 Uniswap은 다른 애플리케이션들이 그 위에 자체 커스텀 로직을 배포하고, 다른 애플리케이션처럼 수수료를 수집할 수 있는 플랫폼으로 효과적으로 전환됩니다. 여기서 Uniswap v4는 인출 수수료의 일부를 가져감으로써 새로운 수익 기회를 활용할 수 있습니다.
모니터링할 가치가 있는 흥미로운 영역 중 하나는 hook과 POL(Protocol-Owned-Liquidity)을 조합하여 자산의 on-chain liquidity에 대해 더 세밀한 제어를 하는 protocols입니다. 예를 들어, withdrawal fees와 liquidity providers에게 기부할 수 있는 기능을 사용하여, a protocol은 native token에 대한 buy or sell walls를 incentivize할 수 있습니다(추가 복잡성의 비용으로).
Business Source License
가장 논란이 많은 주제 중 하나는 Uniswap 팀이 Uniswap를 핵심 금융 인프라로 보고 있다는 주장입니다. 이 때문에 팀은 Uniswap가 커뮤니티 피드백과 기여를 위한 공간을 마련하며 공개적으로 구축되어야 한다고 밝혔습니다. 코드는 공개적이고 투명하지만 여전히 비즈니스 라이선스 하에 배포됩니다. 더 구체적으로, Business Source License 1.1 (BSL 1.1)은 Uniswap의 v4 소스 코드가 상업적 또는 프로덕션 환경에서 최대 4년 동안 사용되는 것을 제한합니다. 4년 시점에 도달하면 BSL 라이선스는 영구적으로 GPL 라이선스로 전환됩니다.
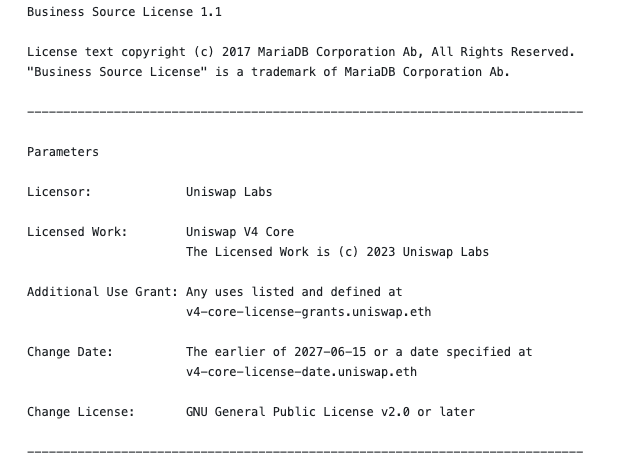
Uniswap의 창립자 Hayden Adams와 Uniswap 핵심 팀은 여러 차례 Uniswap의 철학이 Ethereum과 유사하다고 주장해 왔습니다. 이를 염두에 두고, 방 안의 코끼리를 직면할 가치가 있습니다: Ethereum의 개발은 영리 기업에 의해 주도되지 않습니다. 따라서 $ETH 보유자와 직접적인 이해 충돌이 없습니다. 게다가 Ethereum의 코드나 클라이언트 중 어느 것도 BSL 라이선스를 사용하지 않습니다.

많은 사람들이 Uniswap Labs가 프로토콜이 온체인에서 $UNI 보유자들에게 실제 가치를 제공하지 못할 수 있다는 사실을 보상하기 위해 코드 라이선싱에 오프체인 권리를 부착하려고 시도하고 있다고 지적했습니다.
궁극적으로, Uniswap Labs는 지금까지 5개의 핵심 제품을 구축했습니다. DAO는 온체인 제품을 소유하고 있으며, Labs는 법정화폐 구성 요소가 포함된 제품을 소유합니다. 이러한 문제는 Uniswap에만 국한된 것이 아니지만, $UNI는 위험에 처한 막대한 자본 규모로 인해 종종 주목을 받습니다.

이 접근 방식은 더 많은 프로토콜이 진정으로 오픈소스 코드를 개발하는 것에서 멀어지면서 crypto에서 불행한 추세를 반영합니다. Uniswap Labs와 Uniswap Governance가 현재 BSL 라이선스에 대한 예외를 부여할 수 있음에도 불구하고, 이는 여전히 문제입니다. Uniswap 사용자들은 반드시 $UNI 토큰 보유자가 아닙니다. 그들이 Uniswap의 “build-in-public” 접근 방식에 기여하고 싶어하더라도, DeFi 애플리케이션을 사용하기 위해 토큰 보유자가 될 필요는 없습니다.
앞으로의 길
Uniswap V4는 팀이 말하듯 핵심 공공 인프라로 설명될 수 있습니다. 게다가 이는 온체인 AMM과 다양한 금융 파생상품을 구축하기 위한 개발자 도구이기도 합니다. 커스텀 훅은 개발자들이 자체 DEX를 처음부터 구축할 필요 없이 Uniswap의 보안과 네트워크 효과를 활용할 수 있게 해줍니다. 이는 새로운 DEX 디자인을 출시하는 것을 훨씬 더 쉽게 만들어줍니다. 이는 개발자들을 위해 일을 더 쉽게 만드는 것을 목표로 하는 크립토 내 제품과 솔루션의 추세를 따릅니다. Synthetix V3는 예를 들어, 기존 Synthetix 유동성을 사용하는 완전히 독특한 파생상품 애플리케이션의 생성을 가능하게 합니다. Agoric과 같은 솔루션은 개발자들이 온체인 애플리케이션을 출시하는 데 걸리는 시간을 단축하는 DeFi 빌딩 블록과 컴포넌트를 제공합니다.
시스템의 표현력은 Uniswap V4 위에 구축하고 사용자 정의 훅을 추가하는 대신 새로운 AMM 설계를 처음부터 시작하는 것이 합리적인지 여부에 대한 질문을 제기합니다. 지금까지 Uniswap의 성공은 모든 풀에서 유사한 기능을 구현한다는 보증에서 큰 부분이 나왔습니다. 훅은 유연하고 고도로 사용자 정의 가능하지만, 확장되는 공격 표면으로 인해 역사적인 프로토콜 채택을 방해할 위험이 있습니다. 훅 계약이 임의적이기 때문에 주어진 풀에 대한 사용자 보호를 보장하기가 더 어려워집니다. 이전 버전의 프로토콜은 훨씬 간단하고 코드가 엄격하여 신뢰하기 쉬웠습니다. 개별 훅을 검토하기 위해 감사자에 의존하는 것이 시간이 지남에 따라 점점 더 중요해질 것입니다.
누가 v4에서 이미 첫 번째 문제를 발견했는지 맞춰보세요.심각한 것은 아니에요 (아마 low-med 수준 문제): 하지만 악의적인 `owner`가 `initialize` 함수를 먹통으로 만들어 새로운 풀 생성을 방지할 수 있습니다.https://t.co/9jyWy6SPT1https://t.co/MKVClzGaQK— philogy (@real_philogy) June 13, 2023
누가 v4에서 이미 첫 번째 문제를 발견했는지 맞춰보세요.
심각한 것은 아닙니다 (아마 저-중 정도 문제): 하지만 악의적인 `owner`가 `initialize` 함수를 망가뜨려 새로운 풀 생성을 방지할 수 있습니다.https://t.co/9jyWy6SPT1https://t.co/MKVClzGaQK
— philogy (@real_philogy) June 13, 2023
지금까지 source code와 whitepaper는 “draft” 상태로 제시되었으며, deployment date는 설정되지 않았습니다. Community의 우려가 특히 발생하고 있으며, 이는 development guide나 standard를 강제하지 않고 모든 개별 hook을 감사하고 어떤 aggregate multipool analysis를 수행하는 복잡성에 관한 것입니다.
Uniswap Labs가 맞춤형 프론트엔드를 개발할지 여부를 지켜보는 것도 흥미로울 것입니다. 대안으로, 그들은 독립적인 프론트엔드 운영자 커뮤니티에 그 기능을 위임할 수 있습니다. 인센티브 제도가 구현되어 운영자들이 자신의 인터페이스를 통해 스왑이 발생할 때마다 훅으로 보상을 받을 수 있습니다). 그러나 불안전한 훅의 공격 표면으로 인해 이는 일어나기 어려울 것입니다. 이는 Uniswap Labs가 사용자 보호를 위해 UI 구축에 더 중앙화된 접근 방식을 취하도록 강제합니다.
"그리고 우리의 UI는 안전하지 않은 hooks를 지원하지 않을 것입니다"즉, 우리의 UI는 우리가 안전하다고 판단하는 hooks만 지원할 것입니다— Hayden Adams 🦄 (@haydenzadams) June 13, 2023
"그리고 우리의 UI는 안전하지 않은 hooks를 지원하지 않을 것입니다"
우리 UI에서는 안전하다고 판단하는 훅만 지원할 것입니다
— Hayden Adams 🦄 (@haydenzadams) June 13, 2023
$UNI
Uniswap V4와 함께 커뮤니티는 수수료 스위치가 더 이상 관련이 있는지 의문을 제기하기 시작했습니다. V2와 V3에서의 비활성화를 고려할 때, 거버넌스를 통해 수수료 스위치를 활성화하는 결정이 프로토콜에 참여하는 어느 이해관계자에게도 최선이 아니었을 수 있다는 사실을 깨달았습니다.
fee switch는 rent-seeking 시장 참여자를 유치할 가능성을 도입합니다. 따라서 토큰의 가치 축적을 정당화하는 신뢰할 수 있는 사례임에도 불구하고, 이는 프로토콜에 파괴적일 수 있습니다. 활성화되면, 토큰 보유자들은 프로토콜에 추가 가치를 더하지 않지만 이제 다른 참여자들로부터 가치를 추출하게 됩니다.
이 이유는 fee switch가 LPs를 더욱 위축시킬 것이며, 이는 TVL과 가용 유동성의 감소를 초래하고, 그 결과 더 많은 slippage와 더 나쁜 실행 가격을 유발하여 기존 LPs의 전체 거래량과 수수료를 낮추게 될 것이라는 점입니다.
이것은 V4로 이어지며, 토큰 모델은 표면적으로 유사하지만 더 많은 뉘앙스가 포함되어 있습니다. Governance는 이전과 마찬가지로 풀의 LP fees 일부를 가져갈 수 있도록 선택할 수 있습니다. 그러나 이전 버전과 달리 풀을 배포하는 데 제약이 없습니다. 따라서 permissionless 환경에서 영향을 받은 풀의 관리자는 동일한 구성으로 새로운 풀을 단순히 배포할 수 있습니다. 이는 실제로 fee switch의 영향을 우회합니다. 이 증거는 수년간의 논의 끝에 fee switch가 실제로 초래해야 할 것보다 더 많은 골칫거리를 일으켰을 수 있음을 보여줍니다.
지금까지 $UNI는 매우 보수적인 커뮤니티의 신념 체계에 종속된 단순한 거버넌스 토큰으로 여겨져 왔으며, 일부에서는 투자 대상으로 보지 않았다. 그러나 V4에서 새로운 토큰 모델이 구현된다면 이는 변화할 수 있다. 디자인 표면은 모든 프로토콜 풀에 영향을 미치는 핵 수수료 활성화라는 사소한 가능성보다 훨씬 더 크다 – 이는 최종 사용자에게 매우 위험하고 위험한 세금을 부과할 것이다.
이 새로운 버전으로 프로토콜의 비즈니스 모델이 상당히 개선됨에 따라, 재설계된 토큰 모델로 따라잡기에 최적의 시기이다. 가장 좋은 점은 핵심 프로토콜에 대한 변경이 필요하지 않다는 것이다.
Uniswap의 인기는 중앙화 거래소에서 거래할 수 있는 자산보다 훨씬 더 많은 자산을 거래할 수 있다는 사실에 기인합니다. 다시 말해, 상수 함수 시장 조성 모델은 롱테일 자산 거래에 매우 적합합니다. 이는 깊은 유동성을 가진 토큰의 경우 잘 확립된 주문장 모델과 경쟁하기 어렵다는 대가로 이어지며, 이러한 모델들은 유동성 제공의 고통을 완화하고 일시적 손실이 스왑 수수료로부터의 실질적인 수익을 초과하는 문제를 완화합니다.
$UNI를 베이스 페어로
7월 10일, 흥미로운 제안이 Uniswap 포럼에 나왔습니다. 이 게시물은 $ETH를 기본 베이스 페어로 사용하는 대신 $UNI 토큰을 사용할 수 있다고 제안합니다. 이는 $ETH에 유동성을 제공하는 데 매우 명백한 기회 비용이 있다는 사실로 강화됩니다 – 평균 4% APY로 스테이킹할 수 있기 때문입니다.
이 새로운 제안된 모델 하에서 $UNI는 프로토콜 풀의 모든 롱테일 자산에 대한 허브 또는 커넥터 역할을 할 것입니다. 이 디자인의 영감은 Bancor V1에서 왔습니다. 그러나 조건은 크게 변경되었습니다. 그 이유로 다른 결과를 기대할 수 있습니다. Uniswap은 Ethereum에서 지배적인 Dex가 아니며 수십억 달러의 거래량을 기록하는 성숙한 생태계를 가지고 있습니다. 게다가 $UNI는 어떠한 유틸리티도 없이 매우 높은 시가총액을 가지고 있습니다.
프로토콜 자체가 다른 프로토콜들에게 자산을 $UNI와 페어링하도록 강제하는 대신, 자산 관리자들은 $UNI와 페어링하는 것이 스테이블코인이나 $ETH와 같은 다른 자산과 페어링하는 것보다 더 유리하기 때문에 그렇게 할 것입니다. $ETH보다 롱테일 자산과 더 높은 상관관계를 가지기 때문에 $UNI 페어는 본질적으로 영구 손실에 덜 취약합니다.
이 아이디어를 현실로 구현하기 위해서는 두 단계가 필요합니다:
- $UNI를 유동성 제공자들에게 더 쉽게 접근할 수 있게 합니다. 이는 DeFi 환경 전반에 걸쳐 $UNI의 존재감을 높임으로써 달성할 수 있습니다. 이는 새로운 UCF – Uniswap Credit Facility를 설정함으로써 해결되며, 이는 LPs (liquidity providers)가 유동성 포지션을 위해 UNI를 빌릴 수 있게 하는 훅입니다.
- 훅은 유동성 포지션을 생성하기 위해 필요한 양의 $UNI를 제공합니다.UCF는 초기 대출에 대한 부족분을 담보로 제공하기만 하면 되며 – 실제로는 약간의 선행 최소 담보 예치가 필요할 것입니다.유동성 포지션이 종료될 때 전체 초기 UNI 대출이 UCF로 복원됩니다.
- Hook은 유동성 포지션을 생성하기 위해 필요한 양의 $UNI를 제공합니다.
- UCF는 초기 대출에 대한 적자만큼 LP가 담보화하도록 요구할 뿐입니다 – 실제로는 작은 선불 최소 담보 예치가 필요할 것입니다.
- 유동성 포지션이 종료될 때 초기 UNI 대출 전체가 UCF로 복원됩니다.
- Hook은 유동성 포지션을 생성하기 위해 필요한 $UNI 양을 제공합니다.
- UCF는 초기 대출에 대한 적자를 담보화하기 위해 LP만 요구합니다 – 실제로는 작은 선행 최소 담보 예치가 필요할 것입니다.
- 유동성 포지션이 종료될 때 전체 초기 UNI 대출이 UCF로 복원됩니다.

- 새로운 신용 인프라를 활용하여 수많은 프로젝트와 함께 소규모 인센티브 또는 공동 인센티브 프로그램을 실행하세요. 이러한 프로그램은 다양한 프로젝트에 유동성을 유치하고 할당하는 것을 목표로 하며, 이를 통해 UNI에 대한 수요를 증가시키고 다양한 토큰의 지수로서의 역할을 촉진합니다.
먼저, UCF는 Aave와 같은 외부 대출 플랫폼에 비해 더 자본 효율적인 솔루션을 제공할 것입니다. 이는 소매 중심 서비스가 아닌 B2B 플랫폼에 더 유사하도록 설계되었습니다. LPs는 페어 토큰이 $UNI에 대해 가치가 하락할 경우에만 포지션의 부족분을 담보로 제공해야 합니다. 초기 $UNI 차입은 유동성 포지션이 청산될 때 UCF로 복원됩니다. UCF를 1억 $UNI로 시드하고 0% 차입 금리를 설정함으로써 Uniswap Governance는 $UNI 수요를 증가시키고 시간이 지남에 따라 토큰을 점진적으로 유통에서 제거할 수 있습니다.
둘째, 이 제안은 인센티브의 판매 압력 증가 가능성을 인정합니다. 그러나 재무부의 가치가 $2B인 점을 고려할 때, 이러한 인센티브는 재무부의 가치를 더욱 높일 수 있습니다. 구현이 성공한다면, $UNI는 롱테일 자산의 참조 지수가 될 수 있습니다.
0% 차입 금리에서도 우리는 토큰 보유자에게 가치가 축적될 수 있는 방법을 여전히 찾을 수 있습니다. 신용에 대한 접근 용이성은 $UNI의 유동성 시장에서의 역할을 촉진하며, 이는 토큰 수요를 증가시킵니다. 게다가 UCF는 훅의 포지션에서 생성된 스왑 수수료의 $UNI 측면에서 구성 가능한 몫을 가져갈 수 있으며, 이를 통해 시간이 지나면서 토큰을 유통에서 제거할 수 있습니다.
마지막으로, Uniswap 거버넌스가 이러한 제안을 거부하거나 간과하게 되더라도, 비슷한 일을 할 수 있는 다른 프로젝트와 Dexes에 주목할 가치가 있습니다.
주요 요점
- 수년에 걸쳐 Uniswap은 이전 버전을 기반으로 혁신하고 반복적으로 개선해 왔으며, DeFi 산업의 거대한 부분이 AMM 모델에서 영감을 받았습니다.
- 새로운 Uniswap V4는 Ethereum 생태계가 그 위에 구축할 수 있는 핵심 인프라의 일부가 될 것입니다.
- V4는 개발자들이 자신을 표현하고 고유한 AMM 모델을 생성할 수 있게 하며, 무한한 잠재적 가능성을 제공합니다.
- 훅을 통해 Uniswap v4는 기본 시스템의 표현력을 높이고 개발자들이 전례 없는 기능과 기능을 구축할 수 있도록 강화하는 것을 목표로 합니다.
- 프로토콜은 싱글톤 모델을 채택하여 풀 생성 비용을 약 99% 줄입니다. 이는 여러 풀 간의 더 효율적인 라우팅을 가능하게 합니다.
- 여러 가스 최적화가 있습니다. 예를 들어 네이티브 $ETH 지원과 플래시 회계가 있습니다. 이는 여러 계약 간의 다중 전송을 실행하는 대신 내부 잔액을 업데이트할 수 있게 합니다.
- Uniswap v4의 수수료 스위치 메커니즘은 v3와 유사하며, 거버넌스가 스왑 및 출금 수수료를 조정할 수 있는 능력을 가집니다. 그럼에도 불구하고, 프로토콜의 개방성과 라이선싱에 대한 우려가 있습니다.
결론
Uniswap V4는 개발자들을 최전선에 배치하고 Uniswap Infrastructure에서 DeFi 애플리케이션을 구축하기 위한 무한한 가능성을 열어줍니다. 플래시 회계, 훅, 그리고 다른 기능들 사이에서 V4는 많은 것을 제공합니다. 개발 노력을 가장자리로 밀어붙임으로써, 추가된 추상화와 코드 복잡성이 V4 위에서 개발자들이 구축하는 데 더 많은 자신감을 줄지 여부는 아직 지켜봐야 합니다. 이 추가 코드는 증가된 보안 우려의 대가로 올 수 있습니다. 또한 소수의 개발 스튜디오 그룹이 중개자 역할을 하며 다른 프로젝트들이 사용할 훅을 개발하는 형태로 등장할 것이라는 기대가 합리적입니다.
새로운 버전으로 Uniswap은 유동성에 대한 액세스를 판매하는 플랫폼 비즈니스가 됩니다. 이는 수익 부담을 훅 애플리케이션으로 이전하고, 수수료를 통해 LP를 직접 청구하는 방식에서 벗어나게 합니다. 이를 염두에 두면, 최종 소비자 애플리케이션을 구축하고 그로부터 수익을 일부 가져오는 것이 더 실현 가능해집니다.
마지막으로, V4의 본질적인 설계 덕분에 가치 축적을 위한 새로운 장소가 가능해집니다. 이는 $UNI의 토큰노믹스에 180도 전환을 초래할 수 있으며, 잠재적으로 장기 자산에 대한 참조 또는 지표로 변환하여 수요를 증가시킬 수 있습니다.
관련 링크
공개 사항
Revelo Intel은 Uniswap과 상업적 관계를 맺은 적이 없으며, 이 보고서는 어떤 방식으로도 지불되거나 의뢰되지 않았습니다.
Revelo Intel 팀의 멤버들, 위 분석에 직접 참여한 사람들을 포함하여, 논의된 토큰에 포지션을 보유하고 있을 수 있습니다.
이 콘텐츠는 교육 목적으로만 제공되며, 재정적 또는 투자 조언을 구성하지 않습니다. 자신의 연구를 수행하고 잃을 수 있는 금액만 투자해야 합니다. Revelo Intel은 연구 플랫폼이며 투자 또는 재정 고문이 아닙니다.


