Visión general

Fuente de TVL de Uniswap: CoingeckoCadena Principal: Ethereum Mainnet TVL
Disponibilidad en CEX: El token nativo $UNI de Uniswap está disponible en todas las principales CEX, incluyendo Huobi, Binance, Bybit, Coinbase, Kraken y más.
Históricamente, Uniswap ha adoptado un enfoque con opiniones firmes en la provisión de liquidez. El protocolo ha equilibrado muchos tradeoffs en el proceso, donde las nuevas características llegaron a expensas de la complejidad del código. Esto probablemente se debe a la falta de madurez en la industria.
Uniswap v1 y v2 fueron las primeras dos iteraciones del Protocolo Uniswap. Estas versiones facilitaron transacciones ERC-20 <> $ETH y ERC-20 <> ERC-20, respectivamente. Ambas usaron un producto constante
modelo de market maker (CPMM). Uniswap v3 introdujo una gran innovación en liquidez concentrada, proporcionando liquidez más eficiente en capital. Lo hace a través del uso de posiciones que proporcionan liquidez dentro de un rango de precios limitado. V3 también introdujo múltiples niveles de tarifas. La liquidez concentrada y los niveles de tarifas aumentaron la flexibilidad para los proveedores de liquidez y permitieron la implementación de nuevas estrategias. A pesar de esto, Uniswap v3 no era lo suficientemente flexible para soportar nuevas funcionalidades que fueron inventadas, ya que los AMMs y los mercados también han evolucionado.
Por ejemplo, los oráculos consagrados en v3 permitieron a los constructores integrar datos de precios en tiempo real y en cadena. Pero esto vino a expensas de algunos costos aumentados para los swappers. Más notablemente, algo similar ocurre con la liquidez concentrada. La mayoría de los LPs pasivos pierden dinero debido a los costos de tiempo y gas que conlleva la gestión activa de posiciones. La liquidez concentrada está mayormente reservada para usuarios avanzados de DeFi y personas con un entendimiento sofisticado del protocolo. Las personas que simplemente desean aparcar sus activos en un pool y ganar un rendimiento pasivo pueden no ser muy rentables en absoluto.
La visión para Uniswap v4 es aumentar la expresividad de los primitivos subyacentes. Anunciado como infraestructura pública para el ecosistema de Ethereum, el objetivo de Uniswap V4 es empoderar a los desarrolladores con las herramientas apropiadas para construir sus propios primitivos únicos. En lugar de tomar ellos mismos las decisiones de compromiso, el protocolo permitirá a cualquiera elegir lo que quieren construir y cómo quieren construirlo.
Hooks
Los hooks son la característica más notable de la nueva versión de Uniswap. Básicamente, los hooks son contratos que se ejecutan en varios puntos del ciclo de vida de una acción de pool. De esta manera, dependerá de los constructores externos agregar funcionalidad totalmente nueva como deseen.

Los hooks son funciones personalizables que se pueden agregar a un pool para modificar su comportamiento. Con hooks, los desarrolladores pueden personalizar y aumentar las capacidades del modelo de concentrated liquidity. Esto hace posible crear nuevos pools con hooks especificados que se pueden ejecutar antes o después de acciones particulares del pool. El whitepaper y el source code muestran que actualmente hay 8 pasos diferentes.
Para entender completamente el potencial de los hooks, vale la pena notar que cada liquidity pool de Uniswap tiene un lifecycle: un pool se crea con un fee tier, se agrega liquidez, se elimina, o se reajusta, y los usuarios swap tokens. En deployments anteriores, estos lifecycle events están fuertemente acoplados y deben ejecutarse en una secuencia muy estricta.
Uniswap v4 mejora las implementaciones antiguas al permitir que los desarrolladores diseñen “plugins” personalizados que realizarán una acción designada en puntos clave a lo largo del ciclo de vida del pool. Esto podría ser durante la creación del pool, antes o después de un swap, antes o después de que se cambie una posición de LP…

Los hooks hacen posible ajustar dinámicamente las comisiones. Pueden crear nuevos tipos de órdenes
- Órdenes TWAP (Time-Weighted Average Price)
- Órdenes TWAMM TWAMM significa Time-Weighted Average Market Maker. En lugar de realizar un swap a través de muchos pools, el AMM adopta un enfoque de dollar-cost-average para intercambiar fondos durante un período de tiempo.Un ejemplo de cómo se podrían usar las órdenes TWAMM es que grandes trades podrían ejecutarse contra un liquidity pool.En cualquier momento en que se detecte un trade con un gran price impact, un hook podría permitir que la transacción ocurra a lo largo del tiempo sin tener un mayor impacto en el trade inicial bastante illiquid.
- TWAMM significa Time-Weighted Average Market Maker. En lugar de realizar un swap a través de muchos pools, el AMM adopta un enfoque de dollar-cost-average para intercambiar fondos durante un período de tiempo.
- Un ejemplo de cómo se podrían usar las órdenes TWAMM es que las operaciones grandes podrían ejecutarse contra un pool de liquidez.
- En cualquier momento en que se detecte una operación con un gran impacto en el precio, un hook podría permitir que la transacción ocurra a lo largo del tiempo sin tener un impacto mayor en la operación inicial bastante ilíquida.
- Facilitar órdenes límite en cadena
- Prestar liquidez inactiva (fuera de rango) a mercados monetarios Esto es similar a Balancer’s boosted pools – pero para implementar esto en V4 alguien desplegaría un pool que pone sus tokens inactivos en un mercado monetario.
- Esto es similar a Balancer’s boosted pools – pero para implementar esto en V4, alguien desplegaría un pool que pone sus tokens inactivos en un money market.
- TWAMM significa Time-Weighted Average Market Maker. En lugar de realizar un swap a través de muchos pools, el AMM adopta un enfoque de dollar-cost-average para intercambiar fondos durante un período de tiempo.
- Un ejemplo de cómo las órdenes TWAMM podrían usarse es que grandes operaciones podrían ejecutarse contra un pool de liquidez.
- En cualquier momento en que se detecte una operación con un gran impacto en el precio, un hook podría permitir que la transacción ocurra en el tiempo sin tener un impacto mayor en la operación inicial relativamente ilíquida.
- Esto es similar a Balancer’s boosted pools – pero para implementar esto en V4 alguien desplegaría un pool que pone sus tokens inactivos en un money market.
- Crear oráculos on-chain personalizados (geomean oracles, volatility oracles…)
- Autocompound LP fees, o distribuir las ganancias internalizadas de MEV de vuelta a los LPs. En cierta medida, la cantidad de MEV internalizada también podría permitir que un pool de liquidez diferencie entre flujo tóxico y no informado (y se podrían preciosar los swaps de manera diferente basándose en eso).
Un ejemplo más simple podría ser la creación de protocolos que tengan sus propios pools con un hook que front-runs y/o backruns swaps. Luego podría redistribuir las ganancias de vuelta a los LPs usando la función donate().
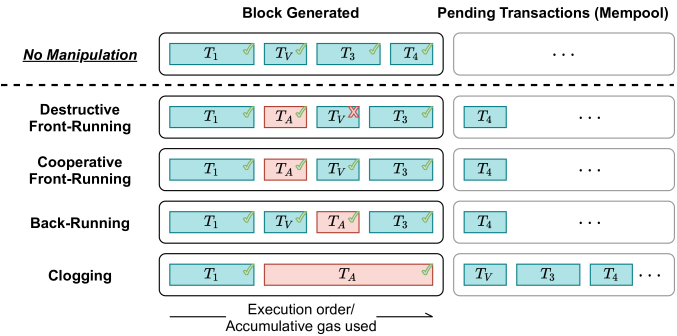
La función donate() permite a los usuarios, integradores y hooks pagar directamente a los proveedores de liquidez in-range. La recompensa podría ser uno o ambos de los tokens LP. Casos de uso potenciales podrían ser dar propinas a los proveedores de liquidez in-range en órdenes TWAMM o nuevos tipos de sistemas de tarifas.
Es muy probable que haya múltiples pools para el mismo par de activos y con una amplia gama de configuraciones (USDC-ETH #1, USDC-ETH #2, …, USDC-ETH #40, …). En ese escenario hipotético, una cosa a tener en cuenta es si los LPs optarán por los pools vanilla con hooks minimalistas o si confiarán en los mecanismos de redistribución de MEV en su lugar.
Es razonable esperar que surjan nuevas tendencias en el espacio de desarrollo. Estas podrían ser ofertas de productos como “bring your own oracle” o “hooks as a service”. Es muy probable que unos pocos equipos tomen la delantera y se conviertan en expertos en este campo, similar a cómo la ley de potencias ha mostrado qué firmas de auditoría son las más dominantes y confiables en la industria.
Una cosa importante a notar es que los hooks no pueden modificar completamente la lógica de precios – siempre es un AMM (CPAMM) de liquidez concentrada con producto constante con ticks bajo el capó – pero hay un par de ajustes que se pueden hacer:
- El hook puede ajustar las tarifas pagadas por los swappers. Esto le da al propietario del pool cierta capacidad para cambiar el precio (aunque no puede hacer que la tarifa sea negativa).
- El hook puede operar en el pool antes que el swapper.
- El hook puede depositar o retirar liquidez antes o después del swapper.
Un posible beneficio sería implementar un AMM que capture MEV informado por oráculos. Por ejemplo, el hook podría bloquear todo el trading a menos que alguien (presumiblemente el primer trader o el constructor de bloques) haya enviado un precio de oráculo fresco, que se usa para crear una operación que opera hacia el nuevo precio. A continuación, las ganancias de esa estrategia podrían distribuirse a los LPs.
Una categoría que se ve altamente impactada por este anuncio es los swap aggregators. Paraswap, por ejemplo, tiene un modelo off-chain de lógica AMM que mantiene sincronizado con el estado actual on-chain. Sin embargo, construir un nuevo modelo para cada hook y combinación de hooks podría impedir que los swap aggregators se involucren con los pools de Uniswap V4.
Las implicaciones de seguridad también son interesantes. Aunque los contratos inteligentes principales son inmutables, los usuarios aún necesitarán estar atentos a los hooks que son actualizables. Algunos hooks podrían tener consecuencias no intencionadas para los fondos de los usuarios.

Singleton y Contabilidad Flash
Junto con las mejoras en términos de personalización, la nueva arquitectura del protocolo reduce significativamente los costos de transacción. Uniswap v4 emplea un modelo singleton donde todos los pools son gestionados por un solo contrato. Esto reduce significativamente el costo de creación de pools en ~99%. En otras palabras, todos los pools residen dentro de un solo contrato inteligente que permitirá un enrutamiento más eficiente a través de muchos pools. Este diseño se alinea completamente con la construcción de contratos con estado del EVM, lo que lleva a una mejor experiencia para los desarrolladores.
Para referencia, otro ejemplo de un contrato inteligente que contiene y gestiona todos los tokens en un solo pool es Balancer’s Vault contract, que fue implementado como parte de la transición de Balancer V1 a Balancer V2.
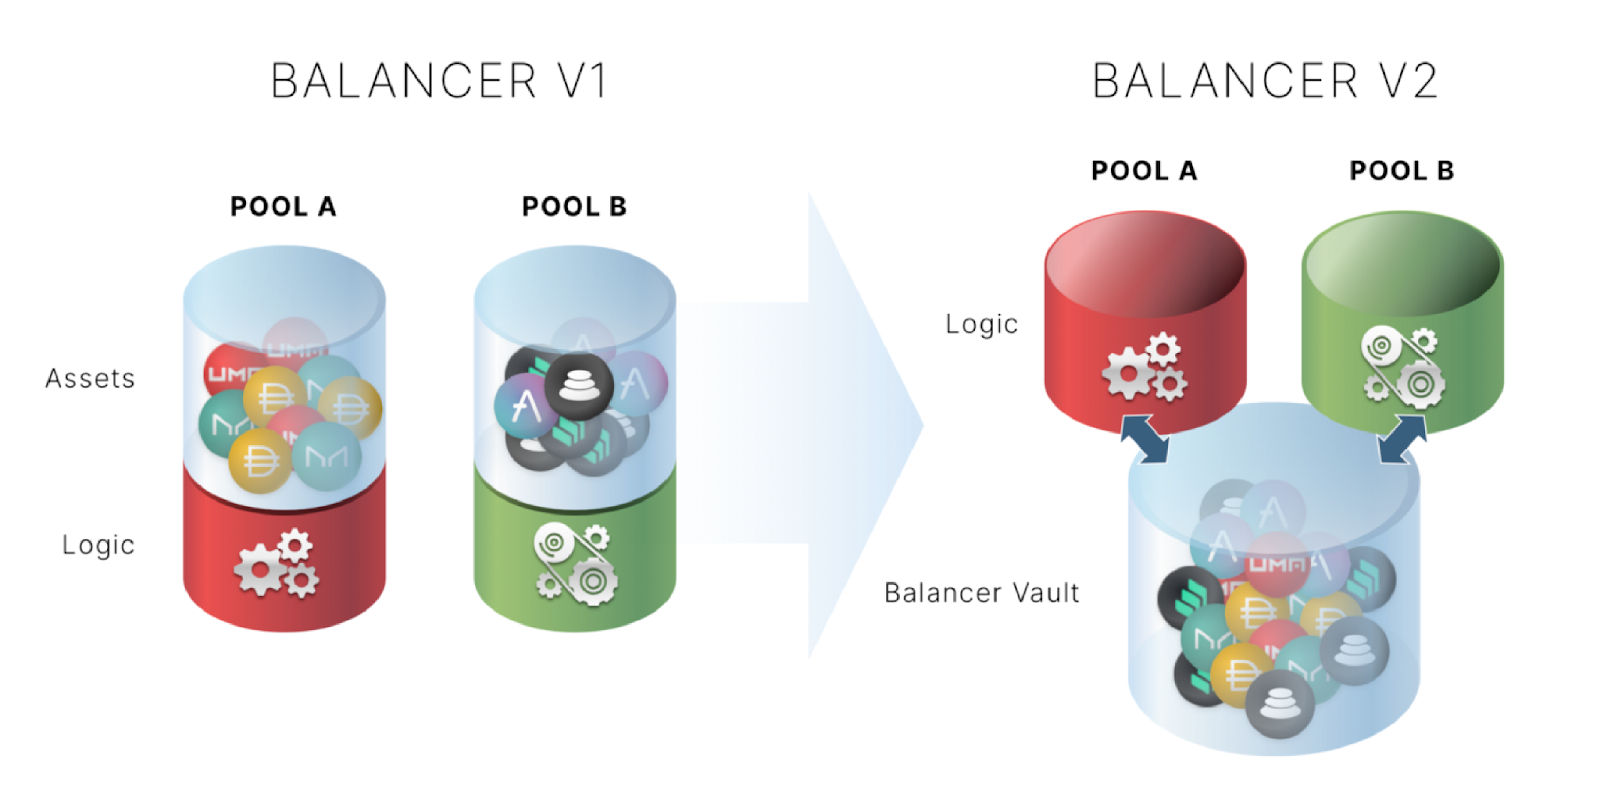
La contabilidad flash optimiza aún más el uso de gas. Dado que los pools son gestionados por el contrato singleton, el protocolo solo necesita actualizar un saldo interno en lugar de ejecutar transferencias inmediatas de un contrato a otro al final de cada operación. Esto es especialmente relevante para los swaps de activos multi-hop implementados por el router de Uniswap. Para estos swaps, se ejecuta un swap intermedio con el fin de intercambiar el activo de entrada por el activo de salida solicitado.
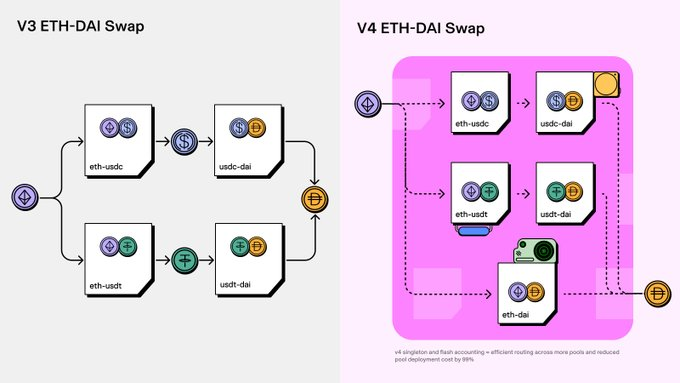
El diseño para flash accounting utiliza “transient storage” que será habilitado por EIP-1153 en el hard fork Cancun de Ethereum. Los creadores de pools ya no estarán restringidos a seleccionar de un rango predefinido de fee tiers. En su lugar, pueden elegir cualquier fee ratio que consideren más competitivo e incluso personalizarlos con un dynamic fee hook que reacciona a la volatility u otros market indicators.
Un problema a menudo pasado por alto es el hecho de que todo es un flash loan. Esto también está relacionado con el concepto de “transient storage”. Los callers necesitan primero “lock”, lo que crea una estructura de contabilidad similar a un flash loan. Dado que no se mantiene ningún dato en storage durante la duración de una transacción, esto ayuda a mantener las gas fees más bajas. Al usar swap aggregators, los costos de gas más bajos proporcionan a los DEXs una ventaja competitiva relativa a sus competidores. Esto se debe a que son capaces de enrutar más volumen a través de los pools más optimizados en gas.
V4 también introduce soporte para $ETH nativo en pares de trading. Esto reduce aún más los costos de gas ya que las transferencias de $ETH nativo son más baratas que las transferencias ERC-20. Esto no era el caso en v2 y v3, donde $ETH tenía que ser envuelto en $WETH.
Además, el hecho de que todos los tokens de pool vivan en un solo contrato también significa que la función de lista negra de cada stablecoin está efectivamente muerta. Aun así, Uniswap en sí podría ser objetivo y puesto en lista negra, aunque esto sería menos probable.
Esta nueva versión soporta la acuñación y quema de tokens ERC-1155 para la contabilidad de tokens dentro del singleton. Al permitir que los usuarios mantengan tokens en el contrato singleton, pueden evitar transferencias ERC-20 hacia y desde el contrato. Esto reduce significativamente las tarifas de gas para los swaps.
En este sentido, uno de los temas menos discutidos es el caso extremo en el que se crea un pool con sin hooks (incluyendo sin oráculos), nativo $ETH, y saldos de tokens almacenados en singleton. Esto proporcionaría una de las formas más eficientes en gas para intercambiar activos en cadena.
Dado que la liquidez puede ser fungible y los pools son significativamente más baratos de crear, V4 se convierte en un candidato real para reemplazar múltiples pools de Uniswap V2.
Otras Características Notables
Uniswap v4 podría ser la clave que abra las puertas para la aparición de nuevos diseños de AMM que innoven más allá de idear nuevas curvas de reservas. Un ejemplo de esto podría ser AMM que capturan MEV. En lugar de filtrar valor a MEV, los LPs lo retendrían.
Actualmente, el pensamiento predominante es que el poder de ordenación de transacciones está mayoritariamente en manos de los constructores de bloques en las especificaciones actuales de MEV-Boost y PBS (Proposer-Builder Separation). El poder de ordenación de transacciones podría trasladarse a los diseñadores de AMM y proveedores de liquidez. Los AMM que capturan MEV podrían subastar el derecho al primer intercambio por bloque a través de una subasta de contrato inteligente. Esto implica que los usuarios normales solo pueden operar contra el AMM después de que el ganador de la subasta haya ejecutado su intercambio. Esto crea un escenario en el que es óptimo desde el punto de vista de la teoría de juegos para los constructores de bloques respetar el derecho de primera ejecución de los AMM. Entonces, ordenarían las operaciones de manera que el primer intercambio sea realizado por el ganador de la subasta y las operaciones de usuarios normales no se reviertan. Como resultado, al subastar el primer intercambio por bloque, los AMM pueden básicamente vender su MEV y capturar ingresos de él. Estos ingresos pueden luego compartirse con los LPs.
Además, vale la pena notar que al delegar el poder de innovación a partes externas, el espacio de diseño alrededor de la acumulación de valor para los LPs puede expandirse significativamente. Los casos de uso más obvios probablemente involucren tarifas dinámicas que podrían compensar a los proveedores de liquidez por el riesgo que están asumiendo al estar expuestos a flujos de órdenes tóxicos causados por arbitrajistas y alta volatilidad del mercado. Los AMM existentes ya implementan tarifas dinámicas en reacción a las condiciones del mercado, incluyendo
- Trader Joe rastreando la volatilidad
- Ambient Finance (anteriormente Crocswap) al gravar también el flujo tóxico.
Nuevos mecanismos podrían explorar diseños de AMM que se asemejen a un order book y que hagan posible que los market makers capturen un spread más amplio. Esto permitiría a los LPs obtener retornos superiores por el riesgo de inventario que están asumiendo.

El switch de tarifas
El mecanismo de tarifas del protocolo V4 está modelado después de v3. V4 viene con dos mecanismos de gobernanza separados: tarifas de swap y tarifas de retiro. La gobernanza podrá votar para ajustar las tarifas de cualquier pool en particular, hasta un porcentaje máximo del monto de swap.
Uniswap v3:
Uniswap v4:

Uniswap v4:

Si Hooks inicialmente eligen activar tarifas de retiro para un pool, la gobernanza también tiene la capacidad de tomar hasta un porcentaje máximo de esa tarifa de retiro. Esto contrasta con Uniswap v3, donde la gobernanza no controla qué tiers de tarifas o espaciados de ticks están permitidos.
Una consideración importante es que la presencia de las tarifas de hook podría hacer que el swapping sea aún más costoso que en Uniswap v2 o v3. No solo eso, sino que esto podría abrir las puertas a ataques de vampiro: si un creador de hook cobra una tarifa del 0.05%, alguien más puede copiar el código o reimplementar el hook y cobrar una tarifa del 0.01% o del 0%.

De hecho, la lista completa de tarifas es:
- protocolSwapFeeToken0
- protocolSwapFeeToken1
- protocolWithdrawFeeToken0
- protocolWithdrawFeeToken1
- hookSwapFeeToken0
- hookSwapFeeToken1
- hookWithdrawFeeToken0
- hookWithdrawFeeToken1
A pesar de los muchos intentos repetidos en los últimos años para activar el interruptor de tarifas y compartir ingresos con los tenedores de tokens, existe una preocupación implícita de que el reparto de ingresos podría hacer que el protocolo sea percibido como un valor bajo el entorno regulatorio actual. Esta preocupación solo ha crecido con las acciones hostiles de la SEC contra las cripto.
Con V4, el interruptor de tarifas de Uniswap recibe una actualización. No solo los desplegadores de pools pueden activar su interruptor de tarifas, compitiendo con el DAO de Uniswap, sino que también se puede habilitar una tarifa de retiro para los LPs. Esto podría incentivar una liquidez “más pegajosa”.
Modelo de negocio
Desde una perspectiva de modelo de negocio, los hooks hacen posible que se construyan aplicaciones externas sobre los contratos inmutables del protocolo principal. Con hooks, Uniswap se convierte en un negocio de plataforma que vende acceso a la liquidez. Esto transfiere la carga de ingresos a las aplicaciones hook y alejándola de cobrar directamente a los LPs. Al no gravar a los LPs, se vuelve más viable construir aplicaciones para el consumidor final y tomar un porcentaje de ellas. Se podría hacer una analogía con los retornos históricos de plataformas tecnológicas como Spotify o Airbnb. Estas plataformas permitieron que otros negocios se desplegaran sobre su producto, con la plataforma tomando un porcentaje de las operaciones. Esta es una fuerte propuesta de valor para Uniswap debido a los efectos de red.
Hasta ahora, la mayoría de los protocolos han habilitado en gran medida aplicaciones independientes. Los usuarios van a la interfaz de la aplicación y realizan acciones desde allí. Este modelo es más difícil de escalar y complica la retención de usuarios. Esto puede llevar a un esfuerzo constante para atraer más usuarios mientras se retienen los actuales. Al mismo tiempo, este modelo de negocio independiente también obliga a que los ingresos provengan de los proveedores de liquidez, quienes son los que en última instancia proporcionan el activo más valioso.
Con el hook model, Uniswap se convierte efectivamente en una plataforma donde otras aplicaciones pueden desplegar su propia lógica personalizada encima y, como cualquier otra aplicación, cobrar tarifas a cambio. Aquí es donde Uniswap v4 puede beneficiarse de nuevas oportunidades de ingresos al tomar una parte de las tarifas de retiro.
Un área interesante que podría valer la pena monitorear es los protocolos que utilizan una combinación de hook y POL (Protocol-Owned-Liquidity) para tener un control más granular sobre la liquidez on-chain de sus activos. Como ejemplo, utilizando tarifas de retiro y la capacidad de donar a proveedores de liquidez, un protocolo podría incentivar muros de compra o venta para su token nativo (a costa de complejidad extra).
Business Source License
Uno de los temas más controvertidos es la declaración del equipo de Uniswap de que ven Uniswap como una infraestructura financiera central. Por esta razón, el equipo afirmó que Uniswap debería construirse en público con espacio para retroalimentación y contribución de la comunidad. El código es abierto y transparente, pero aún así se lanza bajo una licencia comercial. Más específicamente, la Business Source License 1.1 (BSL 1.1) limita el uso del código fuente de Uniswap v4 en un entorno comercial o de producción por hasta 4 años. Al llegar al cuarto año, la licencia BSL se convertirá en una licencia GPL en perpetuidad.
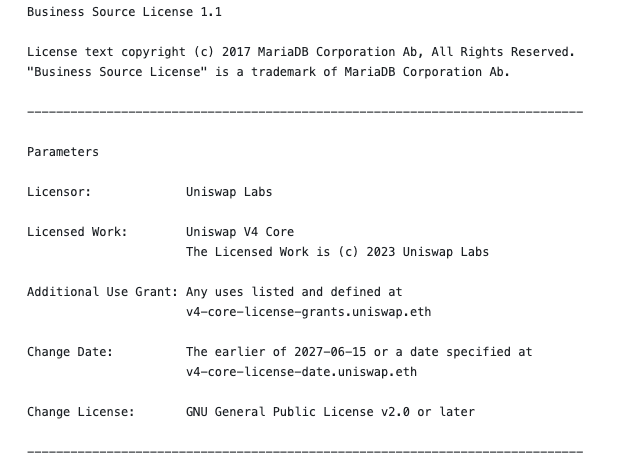
El fundador de Uniswap, Hayden Adams, y el equipo central de Uniswap han afirmado en múltiples ocasiones que la filosofía de Uniswap es similar a la de Ethereum. Teniendo esto en mente, vale la pena abordar el elefante en la habitación: el desarrollo de Ethereum no está impulsado por una empresa con fines de lucro. Por lo tanto, no tiene un conflicto de interés directo con los titulares de $ETH. No solo eso, sino que ninguno del código o clientes de Ethereum está licenciado bajo BSL.

Muchos han señalado que Uniswap Labs está intentando adjuntar derechos off-chain a la licencia del código con el fin de compensar el hecho de que el protocolo quizás nunca pueda entregar valor real a los holders de $UNI on-chain.
En última instancia, Uniswap Labs ha construido 5 productos principales hasta ahora. La DAO posee los productos on-chain mientras que Labs posee los productos con un componente fiat. Estos problemas no están aislados en Uniswap, pero $UNI a menudo recibe la atención debido a la enorme cantidad de capital en juego.

Este enfoque refleja una tendencia desafortunada en crypto a medida que más protocolos se alejan del desarrollo de código verdaderamente open-source. Aunque Uniswap Labs y Uniswap Governance pueden otorgar excepciones a la licencia BSL actual, esto sigue siendo un problema. Los usuarios de Uniswap no son necesariamente tenedores de tokens $UNI. Incluso si quisieran contribuir al enfoque “build-in-public” de Uniswap, no se debería necesitar ser un tenedor de tokens para usar una aplicación DeFi.
El Camino por Delante
Uniswap V4 puede describirse como infraestructura pública central, como lo expresa el equipo. Además, también es una herramienta para desarrolladores para construir AMMs en cadena y una amplia gama de derivados financieros. Los hooks personalizados permiten a los desarrolladores aprovechar la seguridad y los efectos de red de Uniswap sin necesidad de construir su propio DEX desde cero. Esto facilita mucho el lanzamiento de nuevos diseños de DEX. Esto sigue una tendencia de productos y soluciones en crypto que buscan hacer las cosas más fáciles para los desarrolladores. Synthetix V3, por ejemplo, permite la creación de aplicaciones de derivados completamente únicas que utilizan la liquidez preexistente de Synthetix. Soluciones como Agoric proporcionan bloques de construcción y componentes DeFi que acortan el tiempo que tardan los desarrolladores en lanzar aplicaciones en cadena.
La expresividad del sistema también plantea la pregunta de si tiene sentido comenzar un nuevo diseño de AMM desde cero en lugar de construir sobre Uniswap V4 y agregar hooks personalizados. Hasta ahora, una gran parte del éxito de Uniswap proviene de la garantía de que cada pool implementa funcionalidad similar. Los hooks, aunque flexibles y altamente personalizables, pueden arriesgarse a interrumpir la adopción histórica del protocolo, principalmente debido a una superficie de ataque en expansión. Dado que los contratos de hooks son arbitrarios, se vuelve más difícil asegurar la protección del usuario para cualquier pool dado. Las versiones anteriores del protocolo eran mucho más simples y el código era rígido, lo que facilitaba la confianza. Depender de auditores para revisar hooks individuales se volverá cada vez más importante con el tiempo.
Adivina quién ya encontró su primer problema en v4.Nada grave (prob bajo-medio): Pero un `owner` malicioso podría inutilizar la función `initialize`, impidiendo que se creen nuevos pools.https://t.co/9jyWy6SPT1https://t.co/MKVClzGaQK— philogy (@real_philogy) June 13, 2023
Adivina quién ya encontró su primer problema en v4.
Nada grave (prob bajo-medio): Pero un `owner` malicioso podría inutilizar la función `initialize`, impidiendo que se creen nuevos pools.https://t.co/9jyWy6SPT1https://t.co/MKVClzGaQK
— philogy (@real_philogy) 13 de junio de 2023
Hasta ahora, el código fuente y el whitepaper se han presentado en un estado de “draft” y no se ha establecido una fecha de implementación. Las preocupaciones de la comunidad han surgido particularmente en torno a la complejidad de realizar cualquier análisis agregado multipool y auditar cada hook individual sin imponer algún tipo de guía o estándar de desarrollo.
Será interesante también estar atentos a si Uniswap Labs desarrollará un front end personalizado. Alternativamente, podrían delegar esa función a una comunidad de operadores de front-end independientes. Se podría implementar un esquema de incentivos para que los operadores sean recompensados con un hook cada vez que haya un swap a través de su propia interface). Sin embargo, esto es poco probable que ocurra debido a la superficie de ataque de los hooks inseguros. Esto obliga a Uniswap Labs a adoptar un enfoque más centralizado para construir su UI con el fin de proteger a los usuarios.
"Y nuestra UI no soportaría hooks inseguros"es decir, nuestra UI solo soportará hooks que consideremos seguros— Hayden Adams 🦄 (@haydenzadams) 13 de junio de 2023
"Y nuestra UI no soportaría hooks inseguros"
como en nuestra UI solo soportaremos hooks que consideremos seguros
— Hayden Adams 🦄 (@haydenzadams) June 13, 2023
$UNI
Con Uniswap V4, la comunidad ha comenzado a preguntarse si el interruptor de tarifas sigue siendo siquiera relevante. Dado la no activación en V2 y V3, llegamos a la conclusión de que la decisión de usar la gobernanza para activar un interruptor de tarifas podría no haber sido la mejor para ninguna de las partes interesadas involucradas en el protocolo.
El interruptor de tarifas introduce la posibilidad de atraer participantes del mercado que buscan rentas. Por lo tanto, a pesar de ser un caso creíble para justificar la acumulación de valor para el token, esto podría resultar destructivo para el protocolo. Si se activa, los titulares de tokens no agregarían valor incremental al protocolo, pero ahora estarían extrayendo valor de otros participantes.
El razonamiento es que el interruptor de tarifas desincentivaría aún más a los LPs, lo que llevaría a un TVL más bajo y menor liquidez disponible, lo que resultaría en más slippage y peores precios de ejecución, llevando a volúmenes más bajos y tarifas generales más bajas para los LPs existentes.
Esto nos lleva a V4, donde el modelo de token es superficialmente similar, pero hay más matices involucrados. La gobernanza puede elegir tomar una parte de las LP fees en un pool justo como antes. Sin embargo, a diferencia de versiones anteriores, no hay restricción en el despliegue de pools. Por lo tanto, en un entorno permissionless, el administrador de un pool afectado puede simplemente elegir desplegar uno nuevo con la misma configuración. Esto en realidad elude el impacto del fee switch. Esta evidencia muestra que, después de años de discusión, el fee switch podría haber causado más dolores de cabeza de los que realmente debería.
Hasta ahora, $UNI ha sido en gran medida un simple token de gobernanza sujeto al sistema de creencias de una comunidad muy conservadora, y visto como no invertible por algunos. Sin embargo, esto podría cambiar si se implementa un nuevo modelo de token en V4. La superficie de diseño es significativamente mayor que la posibilidad trivial de activar una tarifa nuclear que afectaría a todos los pools del protocolo – esto impondría un impuesto muy riesgoso y peligroso a los usuarios finales.
Con el modelo de negocio del protocolo mejorando significativamente con esta nueva versión, es el mejor momento para ponerse al día con un modelo de token rediseñado. Lo mejor es que no se requerirán cambios en el protocolo principal.
La popularidad de Uniswap se atribuye al hecho de que puedes intercambiar muchos más activos de los que puedes en un exchange centralizado. En otras palabras, el modelo de market-making de función constante es genial para intercambiar activos de cola larga. Esto tiene el costo de que, para tokens con liquidez profunda, es muy difícil competir contra modelos de libro de órdenes bien establecidos, que también alivian el dolor de proporcionar liquidez y tener una pérdida impermanente que exceda cualquier ingreso tangible de las tarifas de intercambio.
$UNI como el par base
El 10 de julio, una interesante propuesta salió en el foro de Uniswap. La publicación sugiere que, en lugar de usar $ETH como el par base predeterminado, se podría usar el token $UNI en su lugar. Esto se refuerza por el hecho de que hay un costo de oportunidad muy obvio al proporcionar liquidez en $ETH – podría ser staked para un APY promedio del 4%.
Bajo este nuevo modelo propuesto, $UNI actuaría como el hub o conector para todos los activos de cola larga en los pools del protocolo. La inspiración detrás de este diseño proviene de Bancor V1. Sin embargo, las condiciones han cambiado significativamente. Por esa razón, se puede esperar un resultado diferente. Uniswap no es el DEX predominante en Ethereum y tiene un ecosistema maduro que registra miles de millones en volumen de transacciones. No solo eso, sino que $UNI también tiene una capitalización de mercado muy alta sin tener ninguna utilidad en absoluto.
En lugar de que el protocolo en sí obligue a otros protocolos a emparejar sus activos con $UNI, los gestores de activos lo harán porque les beneficia más que emparejar contra cualquier otro activo, ya sea una stablecoin o $ETH. Por el hecho de estar más correlacionado con activos de cola larga que $ETH, los pares $UNI son inherentemente menos susceptibles a la pérdida impermanente.
Para llevar esta idea a la realidad, se requerirían dos pasos:
- Hacer que $UNI sea más accesible para los proveedores de liquidez. Esto se puede lograr aumentando la presencia de $UNI en el panorama DeFi. Esto se abordaría estableciendo un nuevo UCF – Uniswap Credit Facility, que es un hook que permite a los LPs (liquidity providers) pedir prestado UNI para posiciones de liquidez.
- El hook proporciona la cantidad requerida de $UNI para crear una posición de liquidez.El UCF solo requiere que el LP garantice el déficit relativo al préstamo inicial – en la práctica, habrá necesidad de un pequeño depósito mínimo de garantía inicial.El préstamo inicial completo de UNI se restaura al UCF cuando se cierra la posición de liquidez.
- Hook proporciona la cantidad requerida de $UNI para crear una posición de liquidez.
- UCF solo requiere que LP colateralice el déficit relativo al préstamo inicial – en la práctica, deberá haber un pequeño depósito mínimo de colateral inicial.
- El préstamo inicial completo de UNI se restaura a UCF cuando se cierra la posición de liquidez.
- Hook proporciona la cantidad requerida de $UNI para crear una posición de liquidez.
- UCF solo requiere que LP garantice el déficit relativo al préstamo inicial – en la práctica, será necesario un pequeño depósito inicial mínimo de garantía.
- El préstamo inicial completo de UNI se restaura a UCF cuando se cierra la posición de liquidez.

- Aprovecha la nueva infraestructura de crédito para ejecutar pequeños programas de incentivos o co-incentivos con numerosos proyectos. Estos programas buscarían atraer y asignar liquidez a una amplia gama de proyectos, aumentando así la demanda de UNI y promoviendo su rol como un índice para varios tokens.
Primero, el UCF ofrecerá una solución más eficiente en capital en comparación con plataformas de préstamo externas como Aave. Esto está destinado a ser más similar a una plataforma B2B en lugar de un servicio orientado al usuario minorista. Los LPs solo necesitarían colateralizar el déficit en su posición si el token del par pierde valor contra $UNI. El préstamo inicial de $UNI se restauraría al UCF cuando se cierre la posición de liquidez. Al sembrar el UCF con 100 millones de $UNI y establecer una tasa de préstamo del 0%, Uniswap Governance podría aumentar la demanda de $UNI y eliminar tokens de la circulación gradualmente con el tiempo.
Segundo, esta propuesta reconoce la posibilidad de un aumento en la presión de venta de incentivos. Sin embargo, considerando el valor del tesoro de $2B, estos incentivos podrían incluso elevar el valor del tesoro aún más. Si la implementación tiene éxito, $UNI podría convertirse efectivamente en un índice de referencia para activos de cola larga.
Aun con tasas de préstamo del 0%, aún encontramos formas en las que el valor puede acumularse para los tenedores de tokens. La facilidad de acceso al crédito promueve el rol de $UNI en los mercados de liquidez, lo que aumenta la demanda del token. No solo eso, sino que el UCF también podría tomar una parte configurable del lado $UNI de las tarifas de intercambio generadas por las posiciones del hook, eliminando así tokens de la circulación con el tiempo.
Finalmente, incluso si la gobernanza de Uniswap termina rechazando o pasando por alto estas propuestas, vale la pena estar atento a otros proyectos y Dexes que podrían terminar haciendo algo similar.
Puntos clave
- A lo largo de los años, Uniswap ha continuado innovando e iterando sobre versiones anteriores, con grandes porciones de la industria DeFi inspiradas en el modelo AMM.
- El nuevo Uniswap V4 está destinado a convertirse en una pieza central de infraestructura para el ecosistema Ethereum sobre la que construir.
- V4 permite a los desarrolladores expresarse y crear sus propios modelos AMM únicos, con posibilidades potenciales infinitas.
- Con hooks, Uniswap v4 busca aumentar la expresividad del sistema subyacente y empoderar a los desarrolladores para construir características y funcionalidades sin precedentes.
- El protocolo adopta un modelo singleton, reduciendo los costos de creación de pools en ~99%. Esto permite un enrutamiento más eficiente a través de múltiples pools.
- Hay múltiples optimizaciones de gas, como el soporte de $ETH nativo y flash accounting. Esto hace posible actualizar saldos internos en lugar de ejecutar múltiples transferencias a través de contratos.
- El mecanismo de cambio de tarifas de Uniswap v4 se asemeja al de v3, con la gobernanza teniendo la capacidad de ajustar las tarifas de intercambio y de retiro. Dicho esto, hay preocupaciones respecto a la apertura y el licenciamiento del protocolo.
Conclusión
Uniswap V4 pone a los desarrolladores en primer plano y desbloquea posibilidades infinitas para construir aplicaciones DeFi en la Infraestructura de Uniswap. Entre la contabilidad flash, hooks y otras características, V4 trae mucho a la mesa. Al empujar los esfuerzos de desarrollo a los bordes, aún está por verse si la abstracción añadida y la complejidad del código dan más confianza a los desarrolladores para construir en V4. Este código adicional podría venir a costa de preocupaciones de seguridad aumentadas. También es razonable esperar que surja un pequeño grupo de estudios de desarrollo que actúen como intermediarios, desarrollando hooks para que otros proyectos los usen.
Con su nueva versión, Uniswap se convierte en un negocio de plataforma que vende acceso a su liquidez. Transfiere la carga de ingresos a las aplicaciones hook y alejándose de cobrar directamente a los LPs a través de tarifas. Teniendo esto en mente, se vuelve más viable construir aplicaciones para el consumidor final y tomar una parte de ellas.
Finalmente, nuevos lugares para la acumulación de valor se vuelven posibles gracias al diseño inherente de V4. Esto podría llevar a un giro de 180 grados en la tokenomics de $UNI, potencialmente convirtiéndolo en una referencia o índice para activos de cola larga, aumentando la demanda.
Enlaces Relevantes
- Libro blanco
- Anuncio del post del blog
- Repositorio de código principal
- Repositorio de código de Periphery
- Cómo contribuir
Divulgaciones
Revelo Intel nunca ha tenido una relación comercial con Uniswap y este informe no fue pagado ni comisionado de ninguna manera.
Los miembros del equipo de Revelo Intel, incluidos aquellos directamente involucrados en el análisis anterior, pueden tener posiciones en los tokens discutidos.
Este contenido se proporciona únicamente con fines educativos y no constituye asesoramiento financiero o de inversión. Debe realizar su propia investigación y solo invertir lo que pueda permitirse perder. Revelo Intel es una plataforma de investigación y no un asesor de inversiones o financiero.


