关键点
- 目前,衍生品 DEX 仅占 CEX 上衍生品交易量的 1.7%。现在,将此与现货 DEX 相比,现货 DEX 占 CEX 上现货交易量的 10.6%。这表明衍生品 DEX 领域具有显著的增长潜力。
- Synthetix v3 将提供一个流动性引擎,使创建各种链上金融工具成为可能。这包括期权、永续合约、预测市场等。
- Kwenta,由 Synthetix 提供支持,在交易量方面经历了显著增长。这可以归功于他们的激励措施,例如向永续合约交易者分发 $OP 代币并降低交易费用。在 Synthetix V3 中将添加托管的 $SNX 激励,并且 DAO 正在考虑将剩余的 $SNX 分发给质押者。
- GMX v2 专注于流动性提供者的风险管理功能。它将允许创建由除特定交易代币以外的其他资产支持的合成市场。
- GMX v2 中的新结构允许交易者在交易 synths 时选择他们的抵押资产。这使得暴露于多种资产成为可能。v2 还提供了灵活性,并为促进 delta-neutral 头寸时潜在的资金费用收益打开了大门。
链上衍生品是 DeFi 中少数找到产品-市场契合的垂直领域之一。无论市场状况如何,衍生品都允许交易者投机或对冲他们的仓位。2022 年见证了 CeFi 巨头如 BlockFi 或 Celsius 的失败,以及中心化交易所如 FTX 的失败。2023 年,在 SEC 对该公司的指控之后,有许多人现在推荐远离 Binance。现在比以往任何时候都更甚,去中心化衍生品交易所的采用似乎是不可避免的。

2/ 在一个重大转变中,@Kwenta_io,由@synthetix_io提供支持的 perps DEX,在交易量上超过了@GMX_IO,巩固了其在DeFi中作为主导玩家的地位。Kwenta的出色表现和市场份额展示了其日益增长的受欢迎程度。pic.twitter.com/bZYgoF95oB— Messari (@MessariCrypto) May 26, 2023
2/ 在一个重大转变中,@Kwenta_io,由@synthetix_io提供支持的永续合约DEX,超越了@GMX_IO 在交易量方面,巩固了其在DeFi中作为主导玩家的地位。
Kwenta 的出色表现和市场份额展示了其日益增长的受欢迎程度。 pic.twitter.com/bZYgoF95oB
— Messari (@MessariCrypto) May 26, 2023
尽管 DyDx 仍然主导交易量,并且没有显示出任何疲软迹象,特别是迁移到他们自己的基于 Cosmos 的 app-chain 在即将到来的几个月完成后,GMX 在费用生成方面仍然领先,但基于 Synthetix 构建的新平台如 Kwenta 正在显示出实力的迹象。
CEX 与 DEX
GMX 和 Synthetix 都为现货和永续期货市场提供支持。直到现在,CEXs 一直主导着现货和衍生品交易量,原因如下:
- 优越的 UX:通过允许用户将法币转换为 crypto、在手机上交易,并且无需支付 gas fees 等,更容易吸引用户。
- Lindy Effect:加密资产已在CEXs上交易超过十年,而加密DEXs则仅在2018年才进入市场。
- 机构需求:CEXs可以为大额交易提供更快、更便宜的执行。
但自2020年以来,DEXs 已经开始从 CEXs 那里抢占市场份额,因为它们在定价上更具竞争力,费用更低。

此外,衍生品 DEX 即将迎来显著增长,因为衍生品交易量是现货市场的 355%。衍生品 DEX 仍处于初级阶段。凭借更大的整体市场可供捕获,这为衍生品 DEX 开发者提供了更多从 CEX 转移交易量的机会。
衍生品 DEX 总计占有 CEX 衍生品交易量的 1.7%,而现货 DEX 总计占有 CEX 现货交易量的 10.6%。

衍生品 DEX 合计占 CEX 衍生品交易量的 1.7%,而现货 DEX 合计占 CEX 现货交易量的 10.6%。
商业模式与用例
Synthetix 和 GMX 都是加密领域中可组合性强大程度的例证。Synthetix 的流动性为其上的多种衍生品提供了支持,例如期权、永续合约和预测市场。GMX 的 $GLP 通过与诸如 Rage Trade, Jones DAO, 和 Dopex 等。
Synthetix v3
Synthetix V3 是一个流动性引擎,它提供了为任何链上金融工具提供动力的构建模块。这种方法类似于 B2B 模式,其中外部协议可以利用 Synthetix 的流动性池中的现有流动性。这不仅限于永续期货交易。相反,任何类型的衍生品都可以构建在 v3 之上:期权(Lyra),永续合约(Kwenta),预测市场(Thales),体育博彩(Overtime),动态金库(Polynomial),对冲基金(dHedge)…

在推出新的衍生品市场时,协议面临着引导初始流动性的冷启动问题。通常,协议会提供激励措施来吸引新用户。然而,这些用户在奖励开始减少时就放弃生态系统的情况并不罕见。这种情况在整个加密货币领域都存在,而不仅仅是衍生品领域。加密货币中的大部分资金都是雇佣兵式的,会流向能够获得最多奖励的地方。
Synthetix v3 通过可组合性来解决这个问题。新协议不必从零开始引导流动性。相反,它们可以利用 Synthetix 的流动性,并在之上构建金融工具。反过来,那些市场上生成的所有活动将为 Synthetix 上的底层流动性提供者带来收入。这对 Synthetix 的质押者来说是一个非常吸引人的价值主张,因为这将是一个新的、潜在的大型收入来源,可以回馈到代币中。这对合作伙伴协议来说也是一个诱人的提议。它们现在可以通过较低的激励来降低运营费用,这些激励以项目治理代币的通胀发行形式出现。这些项目也可以收取更低的费用,并在市场上更具竞争力。
GMX v2
GMX v2 正在扩展其运营,以允许交易合成资产。到目前为止,GMX 上的交易者只能交易 GLP 指数代币。这些包括像 $ETH、$BTC、稳定币($FRAX、$DAI、$USDC 和 $USDT)以及一些蓝筹资产如 $UNI 或 $LINK 这样的资产。与 CEX 上可以交易的数十种甚至可能数百种资产相比,这并不真正具有竞争力。但 GMX 竞争的不仅仅是中心化提供商。该项目还一直在与新兴项目竞争,如 Gains Network,它提供更高的杠杆水平,高达 150x,而 GMX 的最大值为 50x。以及对代币化资产的敞口,如股票、大宗商品或外汇市场。不仅如此,随着时间的推移,新协议(如 Level Finance,或 El Dorado Exchange)开始出现,这些协议要么是 GLP 的分叉,要么是与 GLP 非常相似的模型,最终从 GMX 手中夺走了市场份额(甚至产生了更多的费用和交易量)。

与 Synthetix V3 不同,GMX v2 的开发更多是一种必要性,而不是整体改进和新颖的 DeFi 原语。关键改进与流动性提供者的风险管理功能相关。
GMX v2 将促进新资产的上线,而资产上市的速度可能决定衍生品协议的成败,例如思考资产在 Binance 上上市的影响。作为一个例子,如果 GMX 在 $PEPE 主流化之前成功上市 $PEPE 永续合约,它将在那个时期捕获大量交易量和手续费收入。
新版本将支持现货和永续期货交易,其中每个市场通过指定多头抵押代币、空头抵押代币和指数代币来创建。例如,ETH/USD 市场将使用:
- ETH 作为多头抵押资产
- USD 作为空头抵押资产
- ETH 作为指数代币。
多头抵押代币用于支持多头头寸,而空头抵押代币用于支持空头头寸。
这允许创建由除基础资产以外的其他资产支持的合成市场。例如,可以通过使用 $SOL 作为指数代币、$ETH 作为支持多头仓位的抵押品,以及像 $USDC 这样的稳定币作为空头代币来启用 SOL/USD 市场。
对于交易者
谈到交易,最普遍的批评之一是,像 GLP 这样的 AMM 流动性池提供的交易执行不如订单簿。事实上,CEX 并非 DEX 存在的必要条件。然而,像 GMX 这样的协议仍然依赖预言机来定价,基于主要 CEX 上的汇率。在这种情景下,交易无价格影响的事实对做市商有害。它阻碍了他们像在 CEX 中通常所做的那样执行做市策略。
Synthetix 和 GMX 都将在各自的新版本中能够访问低延迟预言机。这意味着如果 CEX 提供商的价格发生变化,做市商将有更少的时间在 DEX 上拾取订单并从价格差异中获利。这应该随着时间的推移降低费用。但尽管如此,交易者在 GMX 上需要支付借贷费用的现实导致了整体糟糕的用户体验。此外,交易者还必须与流动性池竞争。这就是为什么 GMX 类似于赌场中的庄家,LP 的竞争优势来自于他们收取的费用。尽管 GMX 在市场上的主导地位,但缺乏资金费率是一个担忧。由于多头和空头头寸之间的差异被迫成为 GLP 流动性提供者的交易对手,当交易者盈利时,池子最终会遭受损失。
上面的图像显示,$GLP 在 3 个月内向交易者损失了 $30M。与中央限价订单簿中的做市商不同,像 GLP 这样的对手方池并非 delta neutral。在任何给定时间,池子都会根据当前未平仓兴趣偏差(long:short ratio)承担市场风险。
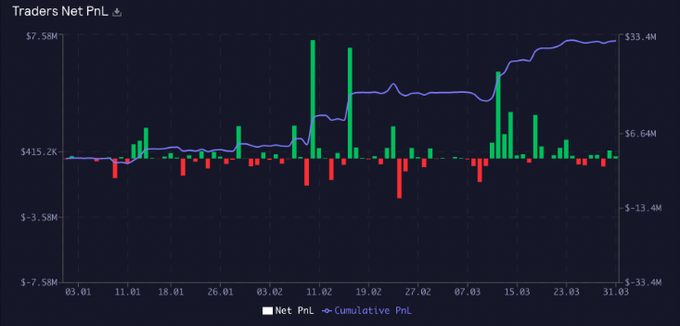
上面的图像显示,$GLP 在三个月期间向交易者损失了 $30M。与 Central Limit Order Book 中的做市商不同,像 GLP 这样的对手方池不是 delta neutral。在任何给定时间,池子都会根据当前的 open interest skew(long:short ratio)承担市场风险。
在相反的一面,实施资金费率的协议不会遭受那个问题。这是因为资金费率将决定多头支付空头还是反之亦然。到目前为止,Synthetix 的基于时间的资金模型已被证明非常有效,能够随着时间的推移保持未平仓兴趣处于健康和平衡的水平,同时 $SNX 质押者可以继续从交易费用中获利。该模型为 LPs 提供了整体更好的风险-回报回报。然而,也值得注意的是,基于时间的资金费率模型对 LPs 更有利,而不是对交易者。这可能会在未平仓兴趣长期偏斜时最终抑制交易量。
Synthetix v3
Synthetix 用于永续交易的主要前端是 Kwenta。Kwenta 目前负责 Synthetix Perps V2 引擎生成的总交易量的约 99%。该平台在引入 Synthetix OP 激励 后,在过去一个月中交易量经历了显著增长。每周,Synthetix 向永续交易者分发 300K $OP,按当前价格价值 $500k,该激励计划将持续到九月。换句话说,交易者有可能在交易时获得报酬。目前,对于您支付的每 $1 交易费用,您至少可以获得 $1.48 的返还。

此外,$KWENTA 质押者还会根据他们的交易活动获得奖励。这使得它成为费用最低、流动性最深且奖励可持续的平台(不受其原生代币补贴)。

但当谈到激励措施时,Synthetix 的顺风并不止于此。此外,托管的 SNX 激励将被添加 随着 V3 的发布,以产生更具影响力的反馈循环。理想情况下,5-10m SNX 应随着时间分配到此激励程序中。V3 中保留通胀的主要原因是确保有一个机制来为无许可池启动流动性。根据最近的收益,Treasury Council 每年赚取约 $5M,如果 100% 分配到回购,将需要大约十年完成。尽管如此,如果未来几年交易量增加,这个时间表将显著缩短。到目前为止,DAO 考虑将剩余 SNX 按比例分发给 stakers,而不是燃烧这些代币。这样,这个 SNX 可以用于激励,如果完全分发,将相当于三年的 3% 通胀率。
不仅如此,Synthetix 还大幅降低了交易费用。$ETH、$BTC 和许多其他交易对的费用现在低至 0.02%。结合基于时间的资金费率模型,这提供了接近 CEX 的用户体验。因此,Synthetix perps 在 DeFi 领域中具有最具竞争力的价格。与收取 30-40 个基点的交易费用不同,主要交易对(ETH 和 BTC)的费用现在对于 makers 低至 0.02%,对于 takers 低至 0.06% – 与大多数中心化交易所相当。

Synthetix 以其 delta-neutral 债务池脱颖而出,该池允许自动化 delta-neutral 策略,并允许多头和空头之间交换资金。最终,Synthetix perps 上资金的目的在于达到 50/50 skew(多头 vs 空头),从而保持债务池 delta-neutral。这在当前版本的 GMX 中并非如此,在 GMX 中,GLP 持有者被鼓励对冲他们的头寸。
除了资金之外,Synthetix 还具有价格影响功能,该功能激励开设与偏差相反的头寸,并防止预言机操纵,否则低流动性资产将无法上市。
这些特性促成了 Kwenta 最近的成功。自推出以来,Kwenta 持续增长,于 3 月 17 日达到 28.6% 的市场主导地位。上个月,交易量开始激增,并在某些日子超过了 GMX。

这最终导致了一个重大转变,Kwenta 的交易量和费用收入超过了 GMX。


GMX v2
目前,GMX 拥有最高的未平仓兴趣限额,并支持最大的交易量。这是因为高限额吸引了鲸鱼和大额头寸,尽管如果流动性不足以支付交易者的 PnL,这可能会给 LPs 带来更高的风险。
新的结构包括短期、多头和指数代币,这对交易者非常有益。交易者在交易 synths 时,可以选择将抵押品保留在哪种资产中。例如,在 SOL 市场中,交易者可以进入多头头寸,并将抵押品保留在 ETH 或 USDC 中。如果使用 ETH 作为抵押品,交易者将能够获得 ETH 和 SOL 价格的敞口。此外,交易者也可以开设 USDC 头寸来投机 SOL 的上涨走势。
为了理解这种新型方法的含义,我们可以举一个例子:交易者以 ETH 作为抵押品,在 ETH/USD 上建立空头头寸,这有效地使交易者能够在 delta-neutral 头寸上赚取资金费用。
鉴于 GLP 的可组合性以及过去在其上构建策略的协议数量,整个 GMX 生态系统预计将进一步增长。更具体地说,这种新模型提供了一种相当简单的方法,用于在每个 LP 市场上构建 delta-neutral 策略,无论这是通过自行决定还是通过第三方提供的 delta-neutral 保险库来实现。
流动性提供和风险管理
永续交易平台是最早推广“真实收益”叙事的平台之一。它们还展示了协议可以产生实际利润,这些利润大于作为代币激励发行的价值量。然而,没有免费的午餐,收益是有代价的。作为平台交易者的交易对手,你本质上是交易的庄家,但你仍然有可能亏损。
Synthetix 和 GMX 都计划在其各自的升级中启用无许可市场的创建。这对去中心化衍生品整体来说是一个重大改进,使得协议甚至可以抢先于中心化交易所的资产上市。
两个协议实施的一项关键改进是针对流动性提供者的风险隔离。未来,流动性提供者将能够选择他们想要暴露的池/市场。这允许用户根据自己的风险偏好、市场费用结构或预期交易量和费用收入来隔离他们的风险。
Synthetix v3
为了向协议存入抵押品,用户必须首先创建一个账户,该账户将以 ERC-721 NFT 的形式表示。这使得用户能够在钱包之间转移账户。此外,账户还可以将权限委托给所有者以外的地址。从安全角度来看,这也有益处,因为用户可以使用硬件钱包拥有账户,并使用具有减少权限的热钱包与协议交互,例如领取奖励或管理流动性头寸。
流动性提供者需要牢记的最重要特性是,向池子提供流动性是一个两步过程。首先,用户必须存入抵押品,其次,用户将抵押品委托给一个池子。这会创建(存入和委托)或更新(委托)一个流动性头寸。
通过将流动性委托给一个池子,存款将仅支持该特定市场,这意味着 LP 不会暴露于其他市场。这对 LPs 来说也很重要,因为不推荐他们委托给尚未获得治理批准的市场,因为风险增加。
当一个委托向市场提供流动性时,这些市场的表现可能会对与该头寸相关的债务产生积极或消极的影响。表现良好的市场将随着时间的推移减少流动性提供者的债务。

一旦抵押品被委托,就会创建或更新流动性头寸。这使得 LP 能够铸造 snxUSD 并将一定金额的债务与他们的流动性头寸关联起来。接下来,协议将跟踪头寸的抵押品金额和债务金额。通过这种方式,协议可以为现有头寸分配一个抵押比率。然后,抵押比率将代表与流动性头寸关联的抵押品价值与其负责的债务金额之间的关系(以百分比表示)。例如,200% 的抵押比率意味着抵押品的价值是其支持的债务金额的两倍。
抵押品的价值基于预言机系统报告的价格进行衡量和计算,这些系统同时使用 Chainlink 和 Pyth Network,债务的价值由 snxUSD 的数量表示。用户可以通过存入更多抵押品来铸造 snxUSD,或者通过移除抵押品来销毁它。值得注意的是,snxUSD 也可以通过“销毁”它来偿还贷款。这会使头寸的债务每销毁一个 snxUSD 单位减少 $1,无论该债务是来自铸造 snxUSD 还是由市场分配给它的债务。
如果流动性头寸的抵押比率低于最低比率,则该头寸可以被清算。当这种情况发生时,与该头寸相关的抵押品和债务将按比例分配给参与该池的其他所有流动性头寸。还向清算者(通常是机器人)提供固定数量的抵押品,作为对其服务的激励。
GMX v2
GMX v2 将弃用最初使其如此受欢迎的 GLP 模型。类似于 Synthetix,流动性提供者将能够选择他们想要贡献流动性的市场。作为回报,他们将从这些市场赚取交易费用。因此,每个市场将有自己的费用结构,流动性提供者将有选项选择最适合其风险偏好的市场。这是相对于 V1 的 GLP 模型的改进,后者使流动性提供者暴露于池中所有资产(稳定币、BTC、ETH、UNI 和 LINK)中。
在新的交易结构下,值得注意的是,可能存在指数价格飙升而支撑市场的抵押资产保持稳定的情景。在这些情景中,协议通过 auto-deleveraging 确保盈利头寸将被调整,以确保该特定市场的盈亏不会超过支撑资金池的总价值量。
Auto-deleveraging 是一种风险管理机制,如果一个资不抵债的头寸无法以优于破产价格的价格清算,系统将自动从被清算订单破产价格处排名最高的交易商的对立头寸中进行去杠杆。
在定价方面,每个市场将有自己的资金费用、借贷费用和价格影响函数。这提供了高度的灵活性,以支持添加新资产,如股票、外汇或商品。
类似于基于 Synthetix 构建的市场(如 Kwenta)的运作方式,GMX v2 现在引入了资金费用,作为一种帮助减少池内重大失衡的方法。当存在过多空头头寸时,资金费用将流向多头,反之亦然。尽管添加了资金费用,但借贷费用仍将存在,以确保参与者避免采取不必要的头寸。借贷费用支付给流动性提供者,并有助于防止用户开设多头和空头头寸以占用池容量而无需支付任何费用。如上所述,这种成本会随着时间累积,即使在平盘市场中也可能导致头寸被清算。

GMX 在 v1 中依赖外部预言机来定价掉期交易,这是主要担忧之一。这引入了一个可能的攻击面,即交易者可以在向预言机提供价格的中心化交易所操纵资产价格,然后在 GMX 上开仓以从他们刚刚操纵的价格中获利。这个问题通过引入未平仓合约上限来解决。在 GMX v2 中,未平仓合约的变化会影响交易者的价格。当开立不成比例地失衡未平仓合约的头寸时,交易者可能会经历负面的价格影响。同样,如果开立头寸恢复了未平仓合约的平衡,交易者会经历正面的价格影响。这创造了一种激励,保持未平仓合约处于平衡状态。
GMX v2 还将替换其内部预言机,这些预言机从前 3 名交易所计算杠杆交易的中位价格。GMX 将 成为 Chainlink 的独家合作伙伴 ,并将获得其低延迟预言机的访问权限,以换取总费用的 1.2%。这也将使支持止损、止盈和限价订单成为可能,这些在 v1 中由于链拥堵而无法保证,导致守护者忽略订单而无法及时执行。
综合考虑,双向资金费用和重新定义的未平仓兴趣模型肯定将有助于解决 V1 中与 GLP 相关的挑战,在 V1 中,对交易者 PnL 的敞口往往导致非常偏斜的未平仓兴趣失衡。

财务
Synthetix
2023 年的交易量很快将超过 2022 年。尽管 Synthetix 本身仍然不盈利,但趋势正在改善。
目前,Kwenta 通过 Synthetix 运行的激励计划产生收入。虽然 Volume Source Fee Program 仅上线 2 个月,但 Kwenta 在此期间从 Perps V2 产生的费用中获得 5% 的 SNX 返利,这迄今为止为 Kwenta DAO 带来了 144,000 SNX;这些目前正存放在金库中,等待 DAO 使用提案。

GMX
GMX 在熊市期间受益于结构性顺风,特别是中心化巨头如 BlockFi、Celsius 或 FTX 崩盘之后。该协议成功度过了 2022 年的 70% 市场下跌,并在 2023 年实现了 60% 的上涨。

链
Synthetix 已经宣布其跨链意图,并通过在 Ethereum layer 2s 上部署开始扩展过程。例如,snxUSD 与 Chainlink’s CCIP 集成,以允许在具有 Synthetix 部署的网络之间进行安全和去中心化的跨链转移。I
一旦在 Synthetix 上通过提供抵押品创建流动性头寸,流动性提供者就可以通过在任何支持的链上铸造 snxUSD 来获得无息贷款(只要他们的抵押比率不低于发行抵押比率)。
在不久的将来,Kwenta 也将部署到 Arbitrum,在那里它将直接与 GMX 竞争。

谈到 GMX,它将继续在 Avalanche 和 Arbitrum 上运营,而其他链将在可预见的未来被探索。
结论
一方面,与其他蓝筹协议如 Yearn 或 Compound 不同,后者一直致力于使他们的产品更高效,Synthetix 则向前迈进一步,转向寻找真正的产品市场契合度。这通过跨链策略以及前所未有的可组合性水平实现,后者支持期权、永续期货、预测市场……
另一方面,GMX v2 旨在解决 3 个问题:创建新市场、LP 的风险管理 以避免过度暴露于交易者的整体 PnL,以及 最小化偏差 在未平仓兴趣中。这些主要是风险管理方面的改进。GMX 是否会维持其主导地位还有待观察。虽然交易者现在将能够访问新市场,但 v2 的重点是改善 LP 体验,使其更安全、更资本高效。交易者的 UX 仍有改进空间。这可以通过跨链保证金、未实现 PnL 的保证金或多抵押保证金来实现,尽管这些功能可能通过 与 Rage Trade 的合作。
披露
Revelo Intel 从未与 Synthetix 或 GMX 建立过商业关系,本报告未以任何方式获得报酬或委托。
Revelo Intel 团队成员,包括直接参与上述分析的人员,可能持有所讨论的代币头寸。
本内容仅供教育目的提供,不构成财务或投资建议。您应进行自己的研究,并仅投资您能承受损失的金额。Revelo Intel 是一个研究平台,不是投资或财务顾问。


