Các Điểm Chính
- Hiện tại, các DEX phái sinh chỉ chiếm 1.7% khối lượng giao dịch phái sinh trên CEX. Bây giờ so sánh điều này với các DEX giao ngay chiếm 10.6% khối lượng giao dịch giao ngay trên CEX. Điều này cho thấy tiềm năng tăng trưởng đáng kể trong không gian DEX phái sinh.
- Synthetix v3 sẽ cung cấp một động cơ thanh khoản cho phép tạo ra tất cả các loại công cụ tài chính trên chuỗi. Điều này bao gồm quyền chọn, hợp đồng vĩnh cửu, thị trường dự đoán, và hơn thế nữa.
- Kwenta, được hỗ trợ bởi Synthetix, đã trải qua sự tăng trưởng đáng kể về khối lượng giao dịch. Điều này có thể được quy cho các ưu đãi của họ như phân phối token $OP cho các nhà giao dịch perp và giảm phí giao dịch. Các ưu đãi $SNX được escrow sẽ được thêm vào Synthetix V3, và DAO đang xem xét phân phối $SNX còn lại cho các staker.
- GMX v2 tập trung vào các tính năng quản lý rủi ro dành cho nhà cung cấp thanh khoản. Nó sẽ cho phép tạo ra các thị trường tổng hợp được hỗ trợ bởi các tài sản khác ngoài token cụ thể đang được giao dịch.
- Cấu trúc mới trong GMX v2 cho phép các nhà giao dịch chọn tài sản thế chấp của họ khi giao dịch synths. Điều này cho phép tiếp xúc với nhiều tài sản. v2 cũng cung cấp sự linh hoạt và mở ra cánh cửa cho các khoản thu nhập phí tài trợ tiềm năng khi hỗ trợ các vị thế delta-neutral.
Các phái sinh on-chain là một trong số ít các lĩnh vực dọc đã tìm thấy sự phù hợp sản phẩm-thị trường trong DeFi. Bất kể điều kiện thị trường, phái sinh cho phép các nhà giao dịch đầu cơ hoặc phòng ngừa vị thế của họ. Năm 2022 chứng kiến sự sụp đổ của các ông lớn CeFi như BlockFi hoặc Celsius, và các sàn giao dịch tập trung như FTX. Vào năm 2023, có nhiều người giờ đây khuyên tránh xa Binance sau các cáo buộc của SEC đối với công ty. Bây giờ hơn bao giờ hết, việc áp dụng các sàn giao dịch phái sinh phi tập trung dường như là không thể tránh khỏi.

2/ Trong một sự thay đổi đáng kể, @Kwenta_io, sàn DEX phái sinh được hỗ trợ bởi @synthetix_io, đã vượt qua @GMX_IO về khối lượng giao dịch, củng cố vị thế của nó như một người chơi thống trị trong DeFi.Hiệu suất xuất sắc và thị phần của Kwenta thể hiện sự phổ biến ngày càng tăng của nó. pic.twitter.com/bZYgoF95oB— Messari (@MessariCrypto) May 26, 2023
2/ Trong một sự thay đổi đáng kể, @Kwenta_io, perps DEX được hỗ trợ bởi @synthetix_io, đã vượt qua @GMX_IO về khối lượng giao dịch, củng cố vị thế của nó như một người chơi thống trị trong DeFi.
Hiệu suất xuất sắc và thị phần của Kwenta chứng tỏ sự phổ biến ngày càng tăng của nó. pic.twitter.com/bZYgoF95oB
— Messari (@MessariCrypto) May 26, 2023
Mặc dù DyDx vẫn thống trị khối lượng giao dịch và không có dấu hiệu suy yếu, đặc biệt sau khi việc di chuyển sang app-chain riêng của họ trên Cosmos hoàn tất trong những tháng tới, GMX vẫn dẫn đầu về việc tạo ra phí, nhưng các nền tảng mới được xây dựng trên Synthetix như Kwenta đang cho thấy dấu hiệu mạnh mẽ.
CEX so với DEX
Cả GMX và Synthetix đều cung cấp hỗ trợ cho thị trường giao ngay và hợp đồng tương lai vĩnh cửu. Cho đến nay, các CEX đã thống trị khối lượng giao dịch giao ngay và phái sinh vì những lý do sau:
- UX vượt trội: Dễ dàng hơn trong việc tiếp nhận người dùng bằng cách cho phép họ chuyển đổi tiền pháp định thành tiền mã hóa, giao dịch trên điện thoại, và không phải trả phí gas, v.v.
- Lindy Effect: Các tài sản crypto đã được giao dịch trên CEXs hơn một thập kỷ, trong khi các DEX crypto chỉ mới xuất hiện trên thị trường vào năm 2018.
- Institutional Demand: CEXs có thể cung cấp thực thi nhanh hơn và rẻ hơn cho các giao dịch lớn.
Nhưng kể từ năm 2020, các DEX đã bắt đầu chiếm thị phần từ các CEX khi chúng trở nên cạnh tranh hơn về giá với phí thấp hơn.

Hơn nữa, các DEX phái sinh đang ở vị thế để trải qua sự tăng trưởng đáng kể do thực tế rằng khối lượng giao dịch phái sinh lớn gấp 355% so với thị trường giao ngay. Các DEX phái sinh vẫn còn ở giai đoạn sơ khai. Với một thị trường tổng thể lớn hơn để chiếm lĩnh, điều này mang lại cho các nhà phát triển DEX phái sinh nhiều cơ hội hơn để hút khối lượng từ CEXs.
Các DEX phái sinh kết hợp chiếm 1.7% khối lượng phái sinh của CEX, trong khi các DEX giao ngay có 10.6% kết hợp của khối lượng giao ngay CEX.

Các DEX phái sinh kết hợp chiếm 1.7% khối lượng giao dịch phái sinh của CEX, trong khi các DEX giao ngay kết hợp chiếm 10.6% khối lượng giao ngay của CEX.
Mô hình Kinh doanh & Các Trường Hợp Sử Dụng
Cả Synthetix và GMX đều là những ví dụ về sức mạnh của tính composability trong crypto. Thanh khoản của Synthetix hỗ trợ nhiều sản phẩm phái sinh trên đó, chẳng hạn như options, perps và prediction markets. $GLP của GMX đã đóng vai trò quan trọng cho sự phát triển tổng thể của hệ sinh thái Arbitrum thông qua các tích hợp với các giao thức như Rage Trade, Jones DAO, và Dopex cùng nhiều cái khác.
Synthetix v3
Synthetix V3 là một liquidity engine cung cấp các building blocks để powering bất kỳ on-chain financial instrument nào. Cách tiếp cận này tương tự như mô hình B2B, nơi các giao thức bên ngoài có thể khai thác liquidity hiện có trong Synthetix’s liquidity pools. Điều này không bị giới hạn ở perpetual futures trading. Thay vào đó, bất kỳ loại derivatives nào cũng có thể được xây dựng trên v3: options (Lyra), perpetuals (Kwenta), prediction markets (Thales), sports betting (Overtime), dynamic vaults (Polynomial), hedge funds (dHedge)…

Khi nói đến việc ra mắt các thị trường phái sinh mới, các giao thức phải đối mặt với vấn đề khởi động lạnh để khởi tạo thanh khoản ban đầu. Thường thì, các giao thức cung cấp các ưu đãi để thu hút người dùng mới. Tuy nhiên, không hiếm gặp trường hợp những người dùng đó cuối cùng bỏ rơi hệ sinh thái ngay khi phần thưởng bắt đầu cạn kiệt. Điều này đúng trên toàn bộ lĩnh vực crypto, không chỉ trong không gian phái sinh. Phần lớn vốn trong crypto là vốn lính đánh thuê và sẽ chảy đến nơi nó có thể kiếm được phần thưởng cao nhất.
Synthetix v3 nhằm giải quyết vấn đề này bằng cách trở nên composable. Các giao thức mới không cần phải bootstrap liquidity từ zero. Thay vào đó, chúng có thể tap vào liquidity của Synthetix và xây dựng các financial instruments trên đó. Đổi lại, tất cả hoạt động được tạo ra trên những thị trường đó sẽ accrue revenue cho các underlying liquidity providers trên Synthetix. Đây là một value proposition rất compelling đối với các stakers của Synthetix vì điều này sẽ là một nguồn revenue mới và tiềm năng lớn có thể accrue back về token. Nó cũng là một offer enticing đối với các partner protocols. Họ giờ đây có thể cut down operating expenses với lower incentives, vốn đến dưới dạng inflationary emissions của governance token của dự án. Các dự án này cũng có thể charge less fees và competitive hơn trên thị trường.
GMX v2
GMX v2 đang mở rộng hoạt động của mình để cho phép giao dịch các tài sản tổng hợp. Cho đến nay, các nhà giao dịch trên GMX chỉ có thể giao dịch các token chỉ số GLP. Những token này bao gồm các loại như $ETH, $BTC, stablecoins ($FRAX, $DAI, $USDC, và $USDT), và một số tài sản blue-chip như $UNI hoặc $LINK. Điều này thực sự không cạnh tranh khi so sánh với hàng chục hoặc có thể hàng trăm tài sản có thể giao dịch trên CEXs. Nhưng không chỉ các nhà cung cấp tập trung mà GMX đang cạnh tranh. Dự án cũng đã cạnh tranh với các dự án mới nổi như Gains Network, vốn cung cấp mức đòn bẩy cao hơn lên đến 150x, so với mức tối đa 50x của GMX. Cũng như tiếp cận các tài sản được token hóa như cổ phiếu, hàng hóa, hoặc thị trường ngoại hối. Không chỉ vậy, mà theo thời gian, các giao thức mới (như Level Finance, hoặc El Dorado Exchange) bắt đầu nổi lên với các fork hoặc mô hình rất tương tự GLP, điều này cuối cùng đã chiếm thị phần từ GMX (và thậm chí tạo ra nhiều phí và khối lượng giao dịch hơn).

Khác với Synthetix V3, việc phát triển GMX v2 là một sự cần thiết hơn là một cải tiến tổng thể và nguyên thủy DeFi mới mẻ. Các cải tiến chính liên quan đến các tính năng quản lý rủi ro cho nhà cung cấp thanh khoản.
GMX v2 sẽ hỗ trợ việc đưa các tài sản mới vào hệ thống, và tốc độ niêm yết tài sản có thể tạo nên hoặc phá hủy một giao thức phái sinh, hãy nghĩ về tác động của việc tài sản được niêm yết trên Binance chẳng hạn. Ví dụ, nếu GMX có thể niêm yết hợp đồng tương lai vĩnh cửu $PEPE trước khi nó trở nên phổ biến, nó sẽ thu hút rất nhiều khối lượng giao dịch và doanh thu phí trong thời gian đó.
Phiên bản mới sẽ hỗ trợ cả giao dịch spot và hợp đồng tương lai vĩnh cửu, nơi mỗi thị trường được tạo ra bằng cách chỉ định một token collateral dài, một token collateral ngắn, và một token chỉ số. Ví dụ, thị trường ETH/USD sẽ sử dụng:
- ETH là tài sản thế chấp dài hạn
- USD là tài sản thế chấp ngắn hạn
- ETH làm token chỉ số.
Token tài sản thế chấp dài được sử dụng để hỗ trợ các vị thế dài, trong khi token tài sản thế chấp ngắn được sử dụng để hỗ trợ các vị thế ngắn.
Điều này cho phép tạo ra các thị trường tổng hợp được hỗ trợ bởi một tài sản khác ngoài tài sản cơ bản. Ví dụ, thị trường SOL/USD có thể được kích hoạt bằng cách sử dụng $SOL làm token chỉ số, $ETH làm tài sản thế chấp hỗ trợ các vị thế long, và một stablecoin như $USDC làm token short.
Dành cho Nhà giao dịch
Khi nói đến giao dịch, một trong những chỉ trích phổ biến nhất là thực tế rằng các pool thanh khoản AMM như GLP cung cấp thực thi giao dịch kém hơn so với orderbooks. Trên thực tế, CEXs không phải là điều kiện cần thiết để DEXs tồn tại. Tuy nhiên, các giao thức như GMX vẫn dựa vào oracles để định giá dựa trên tỷ giá trao đổi trên các CEXs lớn. Trong tình huống này, thực tế rằng các giao dịch không có tác động giá là bất lợi cho các market makers. Nó cản trở họ thực hiện các chiến lược market-making như họ thường làm trong một CEX.
Cả Synthetix và GMX đều sẽ có thể truy cập vào các oracle có độ trễ thấp trong các phiên bản mới tương ứng của họ. Điều này có nghĩa là nếu giá thay đổi trên nhà cung cấp CEX, các market maker sẽ có ít thời gian hơn để thực hiện lệnh trên DEX và kiếm lợi nhuận từ sự chênh lệch giá. Điều này sẽ làm giảm phí theo thời gian. Tuy nhiên, việc các trader cần phải trả phí vay trên GMX vẫn dẫn đến trải nghiệm người dùng tổng thể không tốt. Hơn nữa, các trader còn phải cạnh tranh với một liquidity pool. Đây là lý do tại sao GMX tương tự như nhà cái trong sòng bạc, nơi lợi thế cạnh tranh cho LPs đến từ phí mà họ thu. Mặc dù GMX thống trị thị trường, nhưng việc thiếu funding rate là một mối lo ngại. Khi sự chênh lệch giữa vị thế long và short bị buộc phải trở thành đối tác giao dịch cho các nhà cung cấp thanh khoản GLP, pool cuối cùng sẽ chịu lỗ khi các trader có lợi nhuận.
Hình ảnh trên cho thấy $GLP đã mất $30M vào tay các nhà giao dịch trong khoảng thời gian 3 tháng. Không giống như các nhà tạo lập thị trường trong Central Limit Order Book, các pool đối tác như GLP không phải là delta neutral. Vào bất kỳ thời điểm nào, các pool đang chịu rủi ro thị trường dựa trên độ lệch lãi mở hiện tại (long:short ratio).
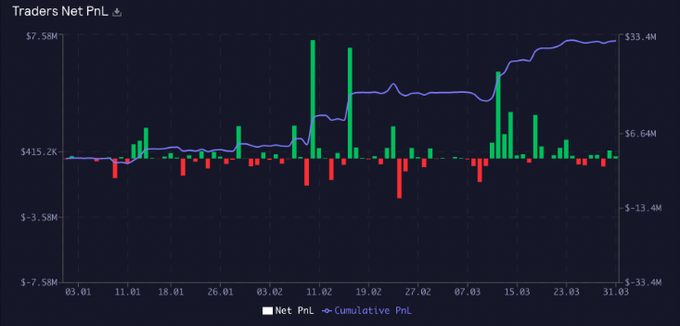
Hình ảnh trên cho thấy $GLP đã mất $30M cho các nhà giao dịch trong khoảng thời gian 3 tháng. Không giống như các nhà tạo lập thị trường trong Central Limit Order Book, các pool đối tác như GLP không phải là delta neutral. Tại bất kỳ thời điểm nào, các pool đang chịu rủi ro thị trường dựa trên độ lệch open interest hiện tại (tỷ lệ long:short).
Ở phía đối lập, các giao thức triển khai funding rate không gặp phải vấn đề đó. Điều này là vì funding rate sẽ quyết định liệu longs trả cho shorts hay ngược lại. Cho đến nay, mô hình funding dựa trên thời gian của Synthetix đã chứng minh là rất hiệu quả để giữ open interest ở mức healthy và balanced theo thời gian, tất cả trong khi $SNX stakers có thể tiếp tục earning từ trading fees. Mô hình này cung cấp cho LPs một overall better risk-reward payoff. Tuy nhiên, cũng đáng lưu ý rằng một time-based funding rate model có lợi hơn cho LPs so với traders. Điều này có thể kết thúc bằng việc disincentivizing trading volume khi open interest stays skewed trong một khoảng thời gian tương đối dài.
Synthetix v3
Giao diện frontend chính cho giao dịch perpetuals sử dụng Synthetix là Kwenta. Kwenta hiện đang chịu trách nhiệm cho ~99% tổng khối lượng giao dịch được tạo ra trên công cụ Synthetix Perps V2. Nền tảng đã trải qua sự tăng trưởng đáng kể về khối lượng giao dịch trong tháng qua sau khi giới thiệu các ưu đãi Synthetix OP. Mỗi tuần, Synthetix phân phối 300K $OP cho các nhà giao dịch perp, điều này trị giá $500k ở giá hiện tại, và chương trình ưu đãi sẽ chạy đến tháng Chín. Nói cách khác, các nhà giao dịch có thể được trả tiền để giao dịch. Hiện tại, với mỗi $1 phí giao dịch mà bạn trả, bạn nhận lại ít nhất $1.48.

Hơn nữa, staker $KWENTA cũng nhận được phần thưởng dựa trên hoạt động giao dịch của họ. Điều này làm cho nó trở thành nền tảng có phí thấp nhất, thanh khoản sâu nhất, và phần thưởng bền vững (không được trợ cấp bởi token gốc của chính họ).

Nhưng khi nói đến các ưu đãi, những thuận lợi cho Synthetix không dừng lại ở đây. Ngoài ra, các ưu đãi SNX được khóa SNX incentives sẽ được thêm vào cùng với việc phát hành V3 để tạo ra một vòng phản hồi có tác động mạnh mẽ hơn. Lý tưởng nhất, 5-10m SNX nên được phân bổ cho chương trình ưu đãi này theo thời gian. Lý do chính để giữ lạm phát trong V3 là đảm bảo có một cơ chế để khởi động thanh khoản cho các pool không cần phép. Dựa trên lợi suất gần đây, Hội đồng Kho bạc đang kiếm được ~$5M mỗi năm, và nếu 100% số này được phân bổ cho mua lại, sẽ mất khoảng mười năm để hoàn thành. Tuy nhiên, nếu khối lượng giao dịch tăng lên trong vài năm tới, thời gian này sẽ được rút ngắn đáng kể. Đến nay, thay vì đốt các token này, DAO đang xem xét phân phối SNX còn lại cho các stakers theo tỷ lệ pro rata. Bằng cách này, SNX này có thể được sử dụng cho các ưu đãi và có thể tương đương với tỷ lệ lạm phát 3% trong ba năm nếu phân phối hoàn toàn.
Không chỉ vậy, Synthetix còn giảm đáng kể phí giao dịch. Phí cho $ETH, $BTC và nhiều cặp khác giờ chỉ thấp tới 0.02%. Kết hợp với mô hình tỷ lệ tài trợ dựa trên thời gian, điều này mang lại trải nghiệm người dùng khá gần với CEX. Kết quả là, Synthetix perps là một trong những sản phẩm có giá cạnh tranh nhất trong không gian DeFi. Thay vì tính 30-40 điểm cơ bản cho một giao dịch, phí cho các cặp chính (ETH và BTC) giờ chỉ thấp tới 0.02% cho makers và 0.06% cho takers – tương đương với hầu hết các sàn giao dịch tập trung.

Synthetix nổi bật nhờ debt pool delta-neutral của nó, cho phép tự động hóa các chiến lược delta-neutral và cho phép trao đổi funding giữa longs và shorts. Cuối cùng, mục đích của funding trên Synthetix perps là đạt được skew 50/50 (longs vs shorts), dẫn đến việc giữ debt pool delta-neutral. Điều này không áp dụng trong phiên bản hiện tại của GMX, nơi holders của GLP được khuyến khích hedge vị thế của họ.
Ngoài việc tài trợ, Synthetix còn có chức năng tác động giá khuyến khích mở các vị thế ngược chiều với skew và ngăn chặn thao túng oracle mà nếu không sẽ làm cho các tài sản thanh khoản thấp không thể niêm yết.
Những đặc điểm này đã góp phần vào thành công gần đây của Kwenta. Kwenta đã phát triển liên tục kể từ khi ra mắt, đạt 28.6% thị phần thống trị vào ngày 17 tháng 3. Tháng trước, khối lượng giao dịch bắt đầu tăng vọt và vượt qua GMX vào một số ngày nhất định.

Điều này đã dẫn đến một sự thay đổi đáng kể khi Kwenta cuối cùng vượt qua khối lượng giao dịch và doanh thu phí của GMX.


GMX v2
Hiện tại, GMX có giới hạn vị thế mở cao nhất và hỗ trợ khối lượng lớn nhất. Đó là vì giới hạn cao thu hút cá voi và các vị thế lớn, mặc dù điều này có thể gây rủi ro cao hơn cho LPs nếu không có đủ thanh khoản để thanh toán cho PnL của các nhà giao dịch.
Cấu trúc mới với short, long và index tokens rất có lợi cho các nhà giao dịch. Các nhà giao dịch sẽ được chọn tài sản mà họ muốn giữ làm tài sản thế chấp khi giao dịch synths. Ví dụ, trong thị trường SOL, các nhà giao dịch sẽ có thể vào vị thế long và giữ tài sản thế chấp ở ETH hoặc USDC. Trong trường hợp ETH được sử dụng làm tài sản thế chấp, các nhà giao dịch sẽ có thể tiếp cận với giá cả của cả ETH và SOL. Ngoài ra, các nhà giao dịch cũng có thể mở vị thế USDC để đầu cơ vào sự di chuyển tăng giá của SOL.
Để hiểu rõ hơn về những hàm ý của cách tiếp cận mới mẻ này, chúng ta có thể lấy ví dụ về một nhà giao dịch mở vị thế bán khống trên ETH/USD với ETH làm tài sản thế chấp, điều này thực chất cho phép nhà giao dịch kiếm được phí tài trợ trên một vị thế delta-neutral.
Với tính composability của GLP và số lượng các giao thức đã xây dựng chiến lược trên nền tảng của nó trong quá khứ, dự kiến sẽ có sự tăng trưởng thêm nữa trong hệ sinh thái GMX nói chung. Cụ thể hơn, mô hình mới này cung cấp một phương pháp khá đơn giản để xây dựng các chiến lược delta-neutral trên mọi thị trường LP, dù điều này được thực hiện một cách tùy ý hay thông qua các kho bạc delta-neutral do bên thứ ba cung cấp.
Cung Cấp Thanh Khoản Và Quản Lý Rủi Ro
Các nền tảng giao dịch vĩnh cửu là một trong những nền tảng đầu tiên thúc đẩy câu chuyện “real yield”. Chúng cũng cho thấy rằng giao thức có thể tạo ra lợi nhuận thực tế lớn hơn số lượng giá trị được phát hành dưới dạng ưu đãi token. Tuy nhiên, không có bữa trưa miễn phí và lợi suất đi kèm với một cái giá. Là bên giao dịch đối ứng với các nhà giao dịch của nền tảng, bạn về cơ bản là “ngôi nhà” của các giao dịch, nhưng bạn vẫn có khả năng mất tiền.
Cả Synthetix và GMX đều dự định kích hoạt việc tạo ra các thị trường permissionless trong các bản nâng cấp tương ứng của họ. Đây là một cải tiến lớn cho decentralized derivatives nói chung, giúp các giao thức có thể thậm chí front-run các listing tài sản trên các sàn giao dịch tập trung.
Một trong những cải tiến chính, cũng được cả hai giao thức triển khai, là việc cách ly rủi ro cho liquidity providers. Tiến về phía trước, liquidity providers sẽ có thể chọn các pools/markets mà họ muốn tiếp xúc. Điều này cho phép người dùng cách ly rủi ro của họ dựa trên profile rủi ro cá nhân, cấu trúc phí thị trường, hoặc volume dự kiến và doanh thu phí.
Synthetix v3
Để gửi tài sản thế chấp vào giao thức, người dùng phải tạo tài khoản trước, tài khoản này sẽ được biểu diễn dưới dạng NFT ERC-721. Điều này cho phép người dùng chuyển tài khoản giữa các ví. Ngoài ra, tài khoản cũng có thể ủy quyền cho các địa chỉ khác ngoài chủ sở hữu. Điều này cũng có lợi về mặt bảo mật, vì người dùng có thể sở hữu tài khoản bằng ví phần cứng và tương tác với giao thức bằng ví nóng với quyền hạn giảm bớt cho các hoạt động như nhận thưởng, hoặc quản lý vị thế thanh khoản.
Tính năng quan trọng nhất cần ghi nhớ đối với liquidity providers là việc cung cấp thanh khoản cho các pool là một quy trình hai bước. Đầu tiên, người dùng phải deposit collateral, và thứ hai, người dùng sẽ delegate collateral cho một pool. Điều này tạo ra (deposit và delegate) hoặc cập nhật (delegate) một liquidity position.
Bằng cách delegate liquidity cho một pool, khoản deposit sẽ chỉ back thị trường cụ thể đó, nghĩa là LP sẽ không bị exposed với các thị trường khác. Điều này cũng sẽ quan trọng cho các LPs sau này, vì không khuyến khích họ delegate cho các thị trường chưa được approved bởi governance, do rủi ro tăng cao.
Khi một ủy quyền đang cung cấp thanh khoản cho các thị trường, hiệu suất của các thị trường này có thể ảnh hưởng tích cực hoặc tiêu cực đến khoản nợ liên quan đến vị thế đó nữa. Các thị trường hoạt động tốt sẽ giảm khoản nợ của các nhà cung cấp thanh khoản theo thời gian.

Khi tài sản thế chấp đã được ủy quyền, một vị trí thanh khoản được tạo hoặc cập nhật. Điều này cho phép LP đúc snxUSD và liên kết một lượng nợ nhất định với vị trí thanh khoản của họ. Tiếp theo, giao thức sẽ theo dõi lượng tài sản thế chấp và nợ của vị trí. Bằng cách này, giao thức có thể gán tỷ lệ thế chấp cho các vị trí hiện có. Tỷ lệ thế chấp sau đó sẽ đại diện cho mối quan hệ giữa giá trị của tài sản thế chấp liên kết với vị trí thanh khoản và lượng nợ mà nó chịu trách nhiệm (được biểu thị dưới dạng phần trăm). Ví dụ, tỷ lệ thế chấp 200% có nghĩa là giá trị của tài sản thế chấp gấp đôi lượng nợ mà nó đang hỗ trợ.
Giá trị của tài sản thế chấp được đo lường và tính toán dựa trên giá do các hệ thống oracle báo cáo, sử dụng cả Chainlink và Pyth Network, và giá trị nợ được biểu diễn bởi số lượng snxUSD. Người dùng có thể mint snxUSD bằng cách gửi thêm tài sản thế chấp, hoặc burn nó bằng cách rút tài sản thế chấp. Đáng chú ý là snxUSD cũng có thể được sử dụng để trả nợ bằng cách “burning” nó. Điều này làm giảm nợ của một vị thế $1 cho mỗi đơn vị snxUSD bị burn, bất kể nợ này được tích lũy từ việc mint snxUSD hay từ nợ được phân phối cho nó bởi một thị trường.
Nếu tỷ lệ collateralization của một liquidity position rơi xuống dưới minimum ratio, vị thế đó có thể bị liquidated. Khi điều này xảy ra, collateral và debt liên quan đến vị thế sẽ được phân phối pro-rata giữa tất cả các liquidity position khác tham gia vào pool đó. Một lượng collateral cố định cũng được cung cấp cho liquidators (thường là bots) như một incentive cho dịch vụ của họ.
GMX v2
GMX v2 sẽ ngừng hỗ trợ mô hình GLP đã làm cho nó trở nên phổ biến ban đầu. Tương tự như Synthetix, các nhà cung cấp thanh khoản sẽ có thể chọn các thị trường mà họ muốn đóng góp thanh khoản. Đổi lại, họ sẽ kiếm được phí giao dịch từ những thị trường đó. Kết quả là, mỗi thị trường sẽ có cấu trúc phí riêng của mình và các nhà cung cấp thanh khoản sẽ có lựa chọn chọn bất kỳ thị trường nào phù hợp nhất với hồ sơ rủi ro của họ. Đây là một cải tiến so với mô hình GLP của V1, vốn phơi bày các nhà cung cấp thanh khoản với tất cả các tài sản trong pool (stablecoins, BTC, ETH, UNI, và LINK).
Với cấu trúc giao dịch mới, đáng chú ý là có thể có các tình huống mà giá chỉ số có thể tăng vọt trong khi tài sản thế chấp hỗ trợ thị trường vẫn ổn định. Trong những tình huống này, giao thức đảm bảo khả năng thanh toán thông qua auto-deleveraging. Cơ chế này đảm bảo rằng các vị thế có lợi nhuận sẽ được điều chỉnh để đảm bảo rằng lợi nhuận và lỗ của thị trường cụ thể đó không vượt quá tổng giá trị hỗ trợ cho pool.
Auto-deleveraging là một cơ chế quản lý rủi ro sao cho nếu một vị thế không khả dụng không thể bị liquidated ở mức giá tốt hơn bankruptcy price, hệ thống sẽ tự động deleverage vị thế đối lập từ nhà giao dịch có thứ hạng cao nhất tại bankruptcy price của lệnh liquidated.
Khi nói đến định giá, mỗi thị trường sẽ có phí tài trợ, phí vay và các hàm tác động giá riêng của mình. Điều này cung cấp mức độ linh hoạt cao để hỗ trợ việc thêm các tài sản mới như cổ phiếu, ngoại hối hoặc hàng hóa.
Giống như cách các thị trường được xây dựng trên Synthetix, như Kwenta, hoạt động, GMX v2 giờ đây giới thiệu funding fees như một cách để hỗ trợ giảm các mất cân bằng đáng kể trong pools. Khi có quá nhiều vị thế long mở, funding fees sẽ đi đến phía short và ngược lại. Mặc dù có sự bổ sung funding fees, borrowing fees vẫn sẽ tồn tại để đảm bảo rằng các bên tham gia tránh mở các vị thế không cần thiết. Borrowing fees được trả cho liquidity providers và giúp ngăn chặn người dùng mở cả vị thế long và short để chiếm dụng dung lượng pool mà không phải trả bất kỳ phí nào. Như đã đề cập ở trên, chi phí này tích lũy theo thời gian và có thể dẫn đến thanh lý vị thế ngay cả trong thị trường phẳng.

Việc GMX phụ thuộc vào các oracle bên ngoài để định giá các swap là một trong những lo ngại lớn trong v1. Điều này tạo ra một bề mặt tấn công có thể nơi mà các trader có thể thao túng giá của một asset trên các sàn giao dịch tập trung cung cấp giá cho oracle, và sau đó mở một position trên GMX để kiếm lợi từ giá mà họ vừa thao túng. Vấn đề này được giải quyết bằng cách giới thiệu giới hạn trên open interest. Trong GMX v2, các thay đổi trong open interest có thể ảnh hưởng đến giá cho các trader. Khi mở các position làm mất cân bằng open interest một cách không cân xứng, các trader có thể gặp phải tác động giá tiêu cực. Tương tự, nếu mở một position khôi phục sự cân bằng open interest, các trader trải nghiệm tác động giá tích cực. Điều này tạo ra một động lực để giữ open interest ở trạng thái cân bằng.
GMX v2 cũng sẽ thay thế các oracle nội bộ của mình, vốn tính toán giá trung vị từ 3 sàn giao dịch hàng đầu cho giao dịch đòn bẩy. GMX sẽ trở thành đối tác độc quyền của Chainlink và sẽ được truy cập vào các oracle low-latency của họ để đổi lấy 1.2% tổng phí. Điều này cũng sẽ làm cho việc hỗ trợ stop losses, take-profit và limit orders trở nên khả thi, vốn không được đảm bảo trong v1 do tắc nghẽn chain, khiến keepers bỏ qua các lệnh và không thực thi chúng kịp thời.
Tất cả mọi thứ được xem xét, phí funding hai chiều và mô hình open interest được định nghĩa lại chắc chắn sẽ giúp giải quyết các thách thức liên quan đến GLP trong V1, nơi mà sự tiếp xúc với PnL của các trader thường dẫn đến sự mất cân bằng open interest rất lệch lạc.

Tài chính
Synthetix
Khối lượng giao dịch trong năm 2023 sắp vượt qua năm 2022. Mặc dù Synthetix bản thân vẫn chưa có lợi nhuận, nhưng xu hướng đang cải thiện.
Hiện tại, Kwenta tạo ra doanh thu thông qua chương trình khuyến khích do Synthetix vận hành. Mặc dù Chương trình Phí Nguồn Khối lượng chỉ mới hoạt động được 2 tháng, Kwenta đã nhận được khoản hoàn tiền 5% bằng SNX từ phí được tạo ra bởi Perps V2 trong thời gian này, điều này đã mang lại cho Kwenta DAO 144.000 SNX cho đến nay; khoản này hiện đang được giữ trong kho bạc chờ đợi một đề xuất cho việc sử dụng của DAO.

GMX
GMX đã hưởng lợi từ những thuận lợi cấu trúc trong thị trường gấu, đặc biệt là sau sự sụp đổ của các ông lớn tập trung như BlockFi, Celsius hoặc FTX. Giao thức đã quản lý để sống sót qua sự sụt giảm 70% của thị trường vào năm 2022 theo sau là sự tăng 60% vào năm 2023.

Chuỗi
Synthetix đã tuyên bố ý định mở rộng đa chuỗi và bắt đầu quá trình mở rộng bằng cách triển khai trên các layer 2 của Ethereum. Ví dụ, snxUSD được tích hợp với Chainlink’s CCIP để cho phép các chuyển giao đa chuỗi an toàn và phi tập trung giữa các mạng có triển khai Synthetix. I
Một khi vị thế thanh khoản đã được tạo trên Synthetix bằng cách cung cấp tài sản thế chấp, các nhà cung cấp thanh khoản có thể tiếp tục vay khoản vay không lãi của snxUSD bằng cách đúc nó trên bất kỳ chuỗi hỗ trợ nào (miễn là tỷ lệ tài sản thế chấp của họ không giảm xuống dưới tỷ lệ tài sản thế chấp phát hành).
Trong tương lai gần, Kwenta sẽ được triển khai trên Arbitrum cũng vậy, nơi nó sẽ cạnh tranh trực tiếp với GMX.

Khi nói đến GMX, nó sẽ tiếp tục hoạt động trên Avalanche và Arbitrum, trong khi các chuỗi khác được khám phá trong tương lai có thể thấy trước.
Kết luận
Một mặt, không giống như các giao thức blue chip khác như Yearn hoặc Compound, vốn tiếp tục nỗ lực làm cho sản phẩm của họ hiệu quả hơn, Synthetix đã tiến thêm một bước và chuyển hướng để tìm kiếm sự phù hợp thực sự giữa sản phẩm và thị trường. Điều này được đạt được nhờ chiến lược cross-chain và mức độ composability chưa từng thấy, cho phép options, perpetual futures, prediction markets…
Mặt khác, GMX v2 nhằm giải quyết 3 vấn đề: việc tạo ra các thị trường mới, quản lý rủi ro cho LPs để tránh tiếp xúc quá mức với tổng PnL của các trader, và giảm thiểu độ lệch trong open interest. Đây chủ yếu là những cải tiến về mặt quản lý rủi ro. Liệu GMX có duy trì được vị thế thống trị hay không vẫn còn phải chờ xem. Trong khi các trader giờ đây sẽ có quyền truy cập vào các thị trường mới, trọng tâm của v2 là cải thiện trải nghiệm LP, làm cho nó an toàn hơn và hiệu quả vốn hơn. Vẫn còn chỗ để cải thiện UX cho các trader. Điều này có thể đạt được với margin cross-chain, margin trên PnL chưa thực hiện, hoặc margin đa tài sản thế chấp, mặc dù có thể những tính năng này sẽ được triển khai sau này thông qua một hợp tác với Rage Trade.
Thông tin tiết lộ
Revelo Intel chưa từng có mối quan hệ thương mại với Synthetix hoặc GMX và báo cáo này không được trả tiền hoặc ủy quyền theo bất kỳ cách nào.
Các thành viên của đội ngũ Revelo Intel, bao gồm những người trực tiếp tham gia vào phân tích trên, có thể có vị thế trong các token được thảo luận.
Nội dung này được cung cấp chỉ cho mục đích giáo dục và không cấu thành lời khuyên tài chính hoặc đầu tư. Bạn nên tự nghiên cứu và chỉ đầu tư những gì bạn có thể chấp nhận mất. Revelo Intel là một nền tảng nghiên cứu và không phải là cố vấn đầu tư hoặc tài chính.


