Pontos Principais
- Atualmente, os DEXs de derivativos detêm apenas 1.7% do volume de negociação de derivativos em CEXs. Agora, compare isso com os DEXs spot, que representam 10.6% do volume de negociação spot em CEXs. Isso indica um potencial de crescimento significativo no espaço de DEXs de derivativos.
- Synthetix v3 fornecerá um motor de liquidez que permite a criação de todos os tipos de instrumentos financeiros on-chain. Isso inclui options, perpetuals, prediction markets e mais.
- Kwenta, alimentado pelo Synthetix, experimentou um crescimento significativo no volume de negociações. Isso pode ser creditado aos seus incentivos, como a distribuição de tokens $OP para perp traders e a redução das taxas de negociação. Incentivos escrowed $SNX serão adicionados no Synthetix V3, e o DAO está considerando distribuir o $SNX restante para stakers.
- GMX v2 foca em recursos de gerenciamento de risco para provedores de liquidez. Ele permitirá a criação de mercados sintéticos respaldados por ativos outros que não o token específico sendo negociado.
- A nova estrutura no GMX v2 permite que os traders escolham seu ativo de colateral ao negociar synths. Isso permite exposição a múltiplos ativos. O v2 também fornece flexibilidade e abre a porta para ganhos potenciais de taxas de financiamento ao facilitar posições delta-neutral.
Derivativos on-chain são um dos poucos verticais que encontraram product-market-fit no DeFi. Independentemente das condições de mercado, os derivativos permitem que os traders especulem ou protejam suas posições. 2022 viu o fracasso de gigantes CeFi como BlockFi ou Celsius, e exchanges centralizadas como FTX. Em 2023, há muitos que agora recomendam ficar longe da Binance após as alegações da SEC contra a empresa. Agora mais do que nunca, a adoção de exchanges de derivativos descentralizados parece inevitável.

2/ Em uma mudança significativa, @Kwenta_io, o perps DEX alimentado por @synthetix_io, superou @GMX_IO em volume de negociação, consolidando sua posição como um jogador dominante no DeFi.O desempenho excepcional da Kwenta e sua participação de mercado demonstram sua crescente popularidade. pic.twitter.com/bZYgoF95oB— Messari (@MessariCrypto) May 26, 2023
2/ Em uma mudança significativa, @Kwenta_io, o DEX de perps impulsionado por @synthetix_io, superou @GMX_IO em volume de negociação, consolidando sua posição como um player dominante no DeFi.
O desempenho excepcional da Kwenta e sua participação no mercado demonstram sua crescente popularidade. pic.twitter.com/bZYgoF95oB
— Messari (@MessariCrypto) May 26, 2023
Embora o DyDx ainda domine o volume de negociações e não mostre sinais de fraqueza, especialmente após a migração para sua própria app-chain no Cosmos ser concluída nos próximos meses, o GMX ainda lidera em termos de geração de taxas, mas novas plataformas construídas sobre o Synthetix, como o Kwenta, estão mostrando sinais de força.
CEX vs. DEX
Ambos GMX e Synthetix fornecem suporte para mercados spot e de futuros perpétuos. Até agora, CEXs dominaram o volume de negociação spot e de derivativos por causa das seguintes razões:
- UX Superior: É mais fácil incorporar usuários permitindo que eles convertam fiat em crypto, negociem em seus telefones e não tenham que pagar por taxas de gas, etc.
- Lindy Effect: Ativos cripto têm sido negociados em CEXs há mais de uma década, enquanto DEXs cripto só chegaram ao mercado em 2018.
- Demanda Institucional: CEXs podem oferecer execução mais rápida e barata para negociações grandes.
Mas desde 2020, as DEXs já começaram a ganhar participação de mercado das CEXs à medida que se tornam mais competitivas em preços com taxas mais baixas.

Além disso, as DEXs de derivativos estão posicionadas para experimentar um crescimento significativo devido ao fato de que os volumes de negociação de derivativos são 355% do tamanho do mercado spot. As DEXs de derivativos ainda estão em sua infância. Com um mercado geral maior para capturar, isso dá aos desenvolvedores de DEXs de derivativos mais oportunidades de desviar volume das CEXs.
As DEXs de derivativos combinadas têm 1.7% do volume de derivativos das CEXs, enquanto as DEXs spot têm 10.6% combinadas dos volumes spot das CEXs.

Os DEXs de derivativos combinados representam 1.7% do volume de derivativos dos CEXs, enquanto os DEXs spot representam 10.6% combinados dos volumes spot dos CEXs.
Modelo de Negócios & Casos de Uso
Tanto o Synthetix quanto o GMX são exemplos de quão poderosa é a composabilidade no cripto. A liquidez do Synthetix impulsiona múltiplos derivativos sobre ele, como opções, perps e mercados de previsão. O $GLP do GMX tem sido fundamental para o crescimento geral do ecossistema Arbitrum por meio de integrações com protocolos como Rage Trade, Jones DAO, e Dopex entre outros.
Synthetix v3
Synthetix V3 é um motor de liquidez que fornece os blocos de construção para alimentar qualquer instrumento financeiro on-chain. Essa abordagem é semelhante a um modelo B2B onde protocolos externos podem acessar a liquidez existente nas pools de liquidez do Synthetix. Isso não se limita ao trading de futuros perpétuos. Em vez disso, qualquer tipo de derivativos pode ser construído sobre o v3: opções (Lyra), perpétuos (Kwenta), mercados de previsão (Thales), apostas esportivas (Overtime), vaults dinâmicos (Polynomial), fundos de hedge (dHedge)…

Quando se trata de lançar novos mercados de derivativos, os protocolos enfrentam um problema de cold-start para o bootstrapping de liquidez inicial. Frequentemente, os protocolos fornecem incentivos para atrair novos usuários. No entanto, não é incomum que esses usuários acabem abandonando o ecossistema assim que as recompensas começam a secar. Isso se aplica em toda a linha no crypto, não apenas no espaço de derivativos. Grande parte do capital no crypto é mercenário e fluirá para onde puder ganhar a maior recompensa.
O Synthetix v3 visa resolver isso sendo composable. Novos protocols não precisam inicializar liquidez do zero. Em vez disso, eles podem acessar a liquidez do Synthetix e construir instrumentos financeiros sobre ela. Por sua vez, toda a atividade gerada nesses mercados acumulará receita para os provedores de liquidez subjacentes no Synthetix. Isso é uma proposta de valor muito convincente para os stakers do Synthetix, pois será uma nova e potencialmente grande fonte de receita que pode se acumular de volta para o token. Também é uma oferta atraente para protocols parceiros. Eles agora podem reduzir suas despesas operacionais com incentivos menores, que vêm na forma de emissões inflacionárias do token de governança do projeto. Esses projetos também podem cobrar taxas menores e serem mais competitivos no mercado.
GMX v2
O GMX v2 está expandindo suas operações para permitir a negociação de ativos sintéticos. Até agora, os traders no GMX só puderam negociar tokens de índice GLP. Estes incluem coisas como $ETH, $BTC, stablecoins ($FRAX, $DAI, $USDC e $USDT), e alguns ativos blue-chip como $UNI ou $LINK. Isso não é realmente competitivo quando comparado às dezenas ou potencialmente centenas de ativos que podem ser negociados em CEXs. Mas não são apenas provedores centralizados que o GMX está competindo. O projeto também tem competido contra projetos emergentes como Gains Network, que oferece níveis maiores de alavancagem até 150x, em comparação com o máximo de 50x do GMX. Além de exposição a ativos tokenizados como ações, commodities ou mercados forex. Não só isso, mas com o passar do tempo, novos protocolos (como Level Finance, ou El Dorado Exchange) começaram a surgir com forks ou modelos muito semelhantes ao GLP, o que acabou tirando participação de mercado do GMX (e até gerando mais taxas e volume de negociação).

Ao contrário do Synthetix V3, o desenvolvimento do GMX v2 é mais uma necessidade do que uma melhoria geral e um novo primitivo DeFi. As principais melhorias estão relacionadas a recursos de gerenciamento de risco para provedores de liquidez.
GMX v2 facilitará o onboarding de novos ativos, e a velocidade de listagem de ativos pode fazer ou quebrar um protocolo de derivativos, pense no impacto de ativos sendo listados na Binance, por exemplo. Como exemplo, se o GMX conseguisse listar perpétuos $PEPE antes de se tornar mainstream, capturaria muito volume e receita de taxas durante esse tempo.
A nova versão suportará tanto trading spot quanto trading de futuros perpétuos, onde cada mercado é criado especificando um token de colateral long, um token de colateral short e um token de índice. Por exemplo, o mercado ETH/USD usaria:
- ETH como o ativo de colateral de longo
- USD como o ativo de colateral curto
- ETH como o token de índice.
O token de colateral long é usado para respaldar posições long, enquanto o token de colateral short é usado para respaldar posições short.
Isso permite a criação de mercados sintéticos que são respaldados por um ativo diferente do subjacente. Por exemplo, o mercado SOL/USD poderia ser habilitado usando $SOL como o token de índice, $ETH como o colateral que respalda as posições longas, e uma stablecoin como $USDC como o token short.
Para Traders
Quando se trata de negociações, uma das críticas mais prevalentes é o fato de que pools de liquidez AMM como GLP fornecem uma execução de trade inferior em comparação com orderbooks. Na verdade, CEXs não são uma condição necessária para a existência de DEXs. No entanto, protocolos como GMX ainda dependem de oráculos para precificação baseada na taxa de câmbio em grandes CEXs. Nesse cenário, o fato de que as trades não têm impacto no preço é prejudicial para market makers. Isso os impede de executar suas estratégias de market-making como fariam normalmente em uma CEX.
Tanto Synthetix quanto GMX poderão acessar oráculos de baixa latência em suas respectivas novas versões. Isso significa que, se o preço mudar no provedor CEX, os market makers terão menos tempo para capturar a ordem no DEX e lucrar com a diferença de preço. Isso deve reduzir as taxas ao longo do tempo. No entanto, o fato de que os traders precisam pagar uma taxa de empréstimo no GMX leva a uma experiência de usuário geral ruim. Além disso, os traders também competem contra um pool de liquidez. É por isso que o GMX é análogo à casa em um cassino, onde a vantagem competitiva para os LPs vem das taxas que eles cobram. Apesar do domínio do GMX no mercado, a falta de uma taxa de funding é uma preocupação. Como as discrepâncias entre posições long e short são forçadas a se tornarem o contraparte para os provedores de liquidez GLP, o pool acaba sofrendo uma perda quando os traders são lucrativos.
A imagem acima mostra que o $GLP perdeu $30M para os traders em um período de 3 meses. Diferentemente dos market makers em um Central Limit Order Book, pools de contraparte como o GLP não são delta neutral. A qualquer momento, os pools estão assumindo risco de mercado com base no skew atual de open interest (razão long:short).
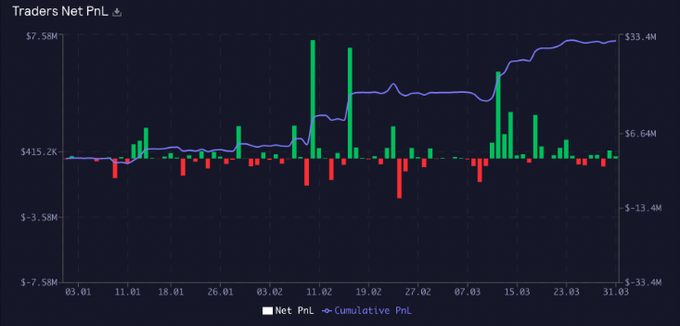
A imagem acima mostra que $GLP perdeu $30M para traders em um período de 3 meses. Diferentemente dos market makers em um Central Limit Order Book, pools de contraparte como GLP não são delta neutral. A qualquer momento, os pools estão assumindo risco de mercado baseado no skew atual de open interest (razão long:short).
Por outro lado, protocolos que implementam uma taxa de financiamento não sofrem desse problema. Isso ocorre porque a taxa de financiamento determinará se os longs pagam os shorts ou vice-versa. Até o momento, o modelo de financiamento baseado no tempo do Synthetix tem se mostrado muito eficaz para manter o interesse aberto em níveis saudáveis e equilibrados ao longo do tempo, enquanto os stakers de $SNX podem continuar ganhando com as taxas de trading. Esse modelo fornece aos LPs um payoff de risco-recompensa geral melhor. No entanto, também vale notar que um modelo de taxa de financiamento baseado no tempo é mais favorável para LPs do que para traders. Isso pode acabar desincentivando o volume de trading quando o interesse aberto permanece enviesado por um período de tempo relativamente longo.
Synthetix v3
A principal interface frontal para negociação de perpétuos usando Synthetix é Kwenta. Kwenta é atualmente responsável por ~99% do volume total gerado no motor Synthetix Perps V2. A plataforma tem experimentado um crescimento significativo no volume de negociação no último mês após a introdução de incentivos Synthetix OP. Toda semana, Synthetix distribui 300K $OP para traders de perp, isso vale $500k aos preços atuais, e o programa de incentivos vai rodar até setembro. Em outras palavras, é possível para traders serem pagos para negociar. Agora, para cada $1 de taxas de negociação que você paga, você recebe pelo menos $1.48 de volta.

Além disso, os stakers do $KWENTA também recebem recompensas baseadas em sua atividade de trading. Isso faz dela a plataforma com as taxas mais baixas, a liquidez mais profunda e recompensas sustentáveis (não subsidiadas pelo próprio token nativo).

Mas quando se trata de incentivos, os ventos a favor para o Synthetix não terminam por aqui. Além disso, incentivos de SNX em escrow serão adicionados com o lançamento do V3 para gerar um loop de feedback mais impactante. Idealmente, 5-10m SNX devem ser alocados para este programa de incentivos ao longo do tempo. A principal razão para manter a inflação no V3 é garantir que haja um mecanismo para inicializar a liquidez para pools sem permissão. Com base nos rendimentos recentes, o Conselho do Tesouro está ganhando ~$5M por ano, e se 100% disso fosse alocado para recompras, levaria cerca de dez anos para completar. No entanto, se o volume de negociação aumentar nos próximos anos, esse cronograma seria reduzido significativamente. Até agora, em vez de queimar esses tokens, o DAO está considerando distribuir o SNX restante para stakers pro rata. Dessa forma, esse SNX pode ser usado para incentivos e pode equivaler a uma taxa de inflação de 3% por três anos se distribuído completamente.
Não só isso, mas a Synthetix também reduziu significativamente as taxas de negociação. As taxas para $ETH, $BTC e muitos outros pares agora são tão baixas quanto 0.02%. Combinado com um modelo de taxa de financiamento baseado em tempo, isso proporciona uma experiência de usuário bastante próxima a uma CEX. Como resultado, os perps da Synthetix estão entre os mais competitivamente precificados no espaço DeFi. Em vez de cobrar 30-40 pontos base por uma negociação, as taxas para pares principais (ETH e BTC) agora são tão baixas quanto 0.02% para makers e 0.06% para takers – comparáveis à maioria das exchanges centralizadas.

Synthetix se destaca por seu pool de dívida delta-neutral, que permite a automação de estratégias delta-neutral e possibilita a troca de funding entre longs e shorts. No final, o propósito do funding nos perps do Synthetix é alcançar um skew de 50/50 (longs vs shorts), o que resulta em manter o pool de dívida delta-neutral. Isso não é o caso na versão atual do GMX, onde os holders de GLP são incentivados a hedgear suas posições.
Além do funding, o Synthetix também possui uma função de impacto no preço que incentiva a abertura de posições opostas ao skew e previne a manipulação de oracle que, de outra forma, tornaria impossível listar ativos de baixa liquidez.
Essas características contribuíram para o recente sucesso do Kwenta. O Kwenta tem crescido continuamente desde seu lançamento, alcançando 28.6% de domínio de mercado em 17 de março. No último mês, o volume começou a disparar e superou o GMX em certos dias.

Isso culminou em uma mudança significativa onde a Kwenta acabou superando o volume de negociação e a receita de taxas do GMX.


GMX v2
Atualmente, o GMX possui o limite de open interest mais alto e suporta o maior volume. Isso ocorre porque um limite alto atrai whales e posições grandes, embora isso possa impor um risco maior para os LPs se não houver liquidez suficiente para pagar o PnL dos traders.
A nova estrutura com tokens short, long e index é altamente benéfica para os traders. Os traders poderão escolher qual ativo desejam manter como colateral ao negociar synths. Por exemplo, no mercado SOL, os traders poderão entrar long e manter seu colateral em ETH ou USDC. No caso de ETH ser usado como colateral, os traders poderão obter exposição ao preço tanto de ETH quanto de SOL. Além disso, os traders também poderão abrir uma posição USDC para especular sobre os movimentos ascendentes de SOL.
Para entender as implicações dessa abordagem inovadora, podemos tomar o exemplo em que um trader entra em uma posição curta no ETH/USD com ETH como colateral, tornando possível para o trader ganhar taxas de financiamento em uma posição delta-neutra.
Dada a composabilidade do GLP e o número de protocolos que construíram estratégias sobre ele no passado, espera-se ver um crescimento adicional no ecossistema GMX como um todo. Mais especificamente, esse novo modelo oferece um método bastante simples para construir estratégias delta-neutras sobre cada mercado LP, seja isso feito de forma discricionária ou através de vaults delta-neutros oferecidos por terceiros.
Provisão de Liquidez e Gerenciamento de Riscos
Plataformas de negociação perpétua estavam entre as primeiras a promover a narrativa de “rendimento real”. Elas também mostraram que é possível para o protocolo gerar lucros reais que são maiores do que a quantidade de valor emitida como incentivos de tokens. No entanto, não há almoço grátis e o rendimento tem um preço. Como contraparte dos traders de uma plataforma, você é essencialmente a casa das negociações, mas ainda corre o risco de perder dinheiro.
Ambos Synthetix e GMX planejam habilitar a criação de mercados permissionless em suas respectivas atualizações. Isso é uma grande melhoria para os derivativos descentralizados como um todo, tornando possível para protocolos até mesmo front-run as listagens de ativos em exchanges centralizadas.
Uma das principais melhorias, também implementada por ambos os protocolos, é o isolamento de risco para provedores de liquidez. Adiante, provedores de liquidez poderão escolher os pools/markets aos quais desejam ser expostos. Isso permite que os usuários isolem seu risco com base em seu próprio perfil de risco, estrutura de taxas de mercado, ou volume esperado e receita de taxas.
Synthetix v3
Para depositar colateral no protocolo, os usuários devem primeiro criar uma conta, que será representada como um NFT ERC-721. Isso torna possível para os usuários transferirem a conta entre carteiras. Além disso, as contas também podem delegar permissões para endereços outros que o do proprietário. Isso é benéfico em termos de segurança também, pois um usuário poderia possuir a conta com uma carteira de hardware e interagir com o protocolo com uma carteira quente com permissões reduzidas para atividades como reivindicar recompensas, ou gerenciar posições de liquidez.
A característica mais importante a ser considerada pelos provedores de liquidez é que fornecer liquidez para pools é um processo de duas etapas. Primeiro, o usuário deve depositar colateral, e segundo, o usuário delegará o colateral para um pool. Isso cria (depósito e delegação) ou atualiza (delegação) uma posição de liquidez.
Ao delegar liquidez para um pool, o depósito respaldará apenas aquele mercado específico, significando que o LP não estará exposto a outros mercados. Isso também será importante para LPs no futuro, pois não é recomendado que eles deleguem para mercados que não foram aprovados pela governança, devido ao risco aumentado.
Quando uma delegação está fornecendo liquidez para mercados, o desempenho desses mercados pode impactar positiva ou negativamente a dívida associada à posição também. Mercados performantes reduzirão a dívida dos provedores de liquidez ao longo do tempo.

Uma vez que o colateral tenha sido delegado, uma posição de liquidez é criada ou atualizada. Isso permite que o LP cunhe snxUSD e associe uma certa quantidade de dívida à sua posição de liquidez. Em seguida, o protocolo rastreará a quantidade de colateral e dívida da posição. Dessa forma, o protocolo pode atribuir uma razão de colateralização às posições existentes. A razão de colateralização representará então a relação entre o valor do colateral associado à posição de liquidez e a quantidade de dívida pela qual ela é responsável (expressa como uma porcentagem). Por exemplo, uma razão de colateralização de 200% significa que o valor do colateral é duas vezes a quantidade de dívida que ele está respaldando.
O valor do colateral é medido e calculado com base no preço relatado pelos sistemas de oráculos, que utilizam tanto Chainlink quanto Pyth Network, e o valor da dívida é representado pela quantidade de snxUSD. Os usuários podem cunhar snxUSD depositando mais colateral, ou queimá-lo removendo colateral. Vale notar que o snxUSD também pode ser usado para quitar empréstimos por meio de “queimá-lo”. Isso diminui a dívida de uma posição em $1 por cada unidade de snxUSD que é queimada, independentemente de se essa dívida foi acumulada a partir da cunhagem de snxUSD ou de dívida distribuída para ela por um mercado.
Se a razão de colateralização de uma posição de liquidez cair abaixo da razão mínima, a posição pode ser liquidada. Quando isso acontece, o colateral e a dívida associados à posição são distribuídos pro-rata entre todas as outras posições de liquidez participando daquele pool. Uma quantia fixa do colateral também é fornecida aos liquidadores (tipicamente bots) como um incentivo pelo seu serviço.
GMX v2
GMX v2 irá depreciar o modelo GLP que originalmente o tornou tão popular. Similar ao Synthetix, provedores de liquidez poderão escolher os mercados aos quais desejam contribuir com liquidez. Em troca, eles ganharão taxas de negociação desses mercados. Como resultado, cada mercado terá sua própria estrutura de taxas e provedores de liquidez terão a opção de escolher qualquer mercado que melhor se adapte ao seu perfil de risco. Isso é uma melhoria em relação ao modelo GLP do V1, que expõe os provedores de liquidez a todos os ativos dentro do pool (stablecoins, BTC, ETH, UNI e LINK).
Com a nova estrutura de negociação, vale notar que pode haver cenários em que o preço do índice possa disparar enquanto o ativo de colateral que respalda o mercado permanece estável. Nesses cenários, o protocolo garante a solvência por meio de auto-deleveraging. Esse mecanismo garante que as posições lucrativas sejam ajustadas para assegurar que os lucros e perdas daquele mercado específico não ultrapassem o valor total que suporta o pool.
O auto-deleveraging é um mecanismo de gerenciamento de risco de modo que, se uma posição insolvente não puder ser liquidada a um preço melhor que o preço de falência, o sistema deleverá automaticamente a posição oposta do trader com o ranking mais alto no preço de falência da ordem liquidada.
Quando se trata de precificação, cada mercado terá suas próprias taxas de financiamento, taxas de empréstimo e funções de impacto de preço. Isso fornece um alto grau de flexibilidade para suportar a adição de novos ativos como ações, forex ou commodities.
Semelhante ao funcionamento de mercados construídos sobre Synthetix, como Kwenta, o GMX v2 agora introduz funding fees como uma forma de ajudar a reduzir desequilíbrios substanciais dentro dos pools. Quando há muitas posições long abertas, as funding fees vão para o short side e vice-versa. Apesar da adição de funding fees, as borrowing fees ainda estarão presentes para garantir que os participantes evitem assumir posições desnecessárias. As borrowing fees são pagas aos liquidity providers e ajudam a impedir que os usuários abram tanto posições long quanto short para ocupar a capacidade do pool sem pagar taxas. Como mencionado acima, esse custo se acumula ao longo do tempo e pode liquidar posições mesmo em um mercado flat.

O fato de que o GMX dependia de oráculos externos para precificar swaps era uma das principais preocupações na v1. Isso introduziu uma possível superfície de ataque onde traders poderiam manipular o preço de um ativo nas exchanges centralizadas que alimentam o preço para o oráculo, e então abrir uma posição no GMX para lucrar com o preço que acabaram de manipular. Esse problema foi resolvido introduzindo limites no open interest. No GMX v2, mudanças no open interest podem afetar os preços para os traders. Ao abrir posições que desequilibrem desproporcionalmente o open interest, os traders podem experimentar um impacto negativo no preço. Da mesma forma, se abrir uma posição restaurar o equilíbrio do open interest, os traders experimentam um impacto positivo no preço. Isso cria um incentivo para manter o open interest em um estado equilibrado.
O GMX v2 também substituirá seus oráculos internos, que calculam o preço mediano a partir dos 3 principais exchanges para negociação com alavancagem. O GMX se tornará um parceiro exclusivo da Chainlink e terá acesso aos seus oráculos de baixa latência em troca de 1,2% das taxas totais. Isso também tornará possível suportar stop losses, take-profit e limit orders, que não eram garantidas na v1 devido à congestão da chain, fazendo com que os keepers ignorassem ordens e não as executassem a tempo.
Considerando tudo, as taxas de funding bidirecionais e o modelo de open interest redefinido definitivamente ajudarão a resolver os desafios associados ao GLP na V1, onde a exposição ao PnL dos traders frequentemente resultava em um desequilíbrio muito enviesado no open interest.

Finanças
Synthetix
O volume de negociação em 2023 vai superar o de 2022 em breve. Embora o Synthetix em si ainda seja não lucrativo, a tendência está melhorando.
Atualmente, a Kwenta gera receita por meio de um programa de incentivos gerenciado pela Synthetix. Embora o Volume Source Fee Program esteja ativo há apenas 2 meses, a Kwenta tem recebido um reembolso de 5% em SNX das taxas geradas pelo Perps V2 durante esse período, o que rendeu ao Kwenta DAO 144,000 SNX até o momento; isso está atualmente sendo mantido no tesouro aguardando uma proposta para o uso do DAO.

GMX
O GMX se beneficiou de ventos favoráveis estruturais durante o mercado de urso, especialmente após o colapso de gigantes centralizados como BlockFi, Celsius ou FTX. O protocolo conseguiu sobreviver a uma queda de 70% no mercado em 2022, seguida por uma alta de 60% em 2023.

Cadeias
A Synthetix já declarou suas intenções de se tornar cross-chain e iniciar o processo de expansão por meio de implantação em Ethereum layer 2s. Por exemplo, o snxUSD está integrado com Chainlink’s CCIP a fim de permitir transferências cross-chain seguras e descentralizadas entre redes com uma implantação da Synthetix. Eu
Uma vez que uma posição de liquidez tenha sido criada na Synthetix fornecendo colateral, os provedores de liquidez podem prosseguir para obter um empréstimo sem juros de snxUSD mintando-o em qualquer uma das chains suportadas (contanto que sua collateral ratio não caia abaixo da issuance collateral ratio).
No futuro próximo, Kwenta será implantado no Arbitrum também, onde competirá diretamente contra o GMX.

Quando se trata de GMX, ele continuará suas operações em Avalanche e Arbitrum, enquanto outras chains são exploradas no futuro previsível.
Conclusão
Por um lado, ao contrário de outros protocolos blue chip como Yearn ou Compound, que continuaram trabalhando para tornar seus produtos mais eficientes, Synthetix deu um passo à frente e pivotou para encontrar um verdadeiro product market fit. Isso é alcançado com uma estratégia cross-chain e através de um nível sem precedentes de composabilidade que permite opções, futuros perpétuos, mercados de previsão…
Por outro lado, o GMX v2 busca resolver 3 problemas: a criação de novos mercados, gerenciamento de risco para LPs para evitar exposição excessiva ao PnL geral dos traders, e minimizar o skew no interesse aberto. Essas são principalmente melhorias em termos de gerenciamento de risco. Se o GMX manterá sua dominância ainda está para ser visto. Enquanto os traders agora terão acesso a novos mercados, o foco da v2 tem sido melhorar a experiência do LP, tornando-a mais segura e eficiente em capital. Ainda há espaço para melhorias na UX para traders. Isso poderia ser alcançado com margem cross-chain, margem em PnL não realizado, ou margem multi-colateral, embora seja possível que esses recursos sejam implementados mais adiante através de uma colaboração com Rage Trade.
Divulgações
A Revelo Intel nunca teve uma relação comercial com Synthetix ou GMX e este relatório não foi pago ou encomendado de nenhuma forma.
Membros da equipe Revelo Intel, incluindo aqueles diretamente envolvidos na análise acima, podem ter posições nos tokens discutidos.
Este conteúdo é fornecido apenas para fins educacionais e não constitui aconselhamento financeiro ou de investimento. Você deve realizar sua própria pesquisa e investir apenas o que pode se dar ao luxo de perder. Revelo Intel é uma plataforma de pesquisa e não um consultor de investimentos ou financeiro.


