주요 포인트
- 현재, 파생상품 DEX는 CEX에서의 파생상품 거래량의 1.7%만을 차지하고 있습니다. 이제 이를 스팟 DEX와 비교해 보세요. 스팟 DEX는 CEX에서의 스팟 거래량의 10.6%를 차지합니다. 이는 파생상품 DEX 분야에서 상당한 성장 잠재력을 나타냅니다.
- Synthetix v3는 모든 종류의 온체인(on-chain) 금융 상품 생성을 가능하게 하는 유동성 엔진을 제공할 것입니다. 여기에는 options, perpetuals, prediction markets 등이 포함됩니다.
- Kwenta, Synthetix에 의해 구동되며, 거래량에서 상당한 성장을 경험했습니다. 이는 perp 트레이더에게 $OP 토큰을 배포하고 거래 수수료를 낮추는 등의 인센티브로 인한 것입니다. Escrowed $SNX 인센티브는 Synthetix V3에 추가될 것이며, DAO는 남은 $SNX를 stakers에게 배포하는 것을 고려하고 있습니다.
- GMX v2는 유동성 제공자를 위한 리스크 관리 기능에 중점을 둡니다. 거래되는 특정 토큰 이외의 자산으로 뒷받침되는 합성 시장의 생성을 허용할 것입니다.
- GMX v2의 새로운 구조는 트레이더가 synths를 거래할 때 담보 자산을 선택할 수 있게 합니다. 이는 여러 자산에 대한 노출을 가능하게 합니다. v2는 또한 유연성을 제공하며, delta-neutral 포지션을 촉진할 때 잠재적인 펀딩 수수료 수익을 위한 문을 열어줍니다.
온체인 파생상품은 DeFi에서 제품-시장 적합성을 찾은 몇 안 되는 수직 분야 중 하나입니다. 시장 조건에 관계없이, 파생상품은 트레이더들이 포지션을 추측하거나 헤지할 수 있게 합니다. 2022년에는 BlockFi나 Celsius 같은 CeFi 거대 기업의 실패와 FTX 같은 중앙화 거래소의 붕괴가 있었습니다. 2023년에는 SEC의 회사에 대한 혐의에 따라 Binance를 멀리하라는 권고를 하는 사람들이 많아졌습니다. 이제 그 어느 때보다 분산형 파생상품 거래소의 채택이 불가피해 보입니다.

2/ 중요한 변화로, @Kwenta_io, @synthetix_io에 의해 구동되는 perps DEX, @synthetix_io 거래량에서 @GMX_IO를 넘어섰으며, DeFi에서 지배적인 플레이어로서의 위치를 공고히 했습니다.@GMX_IOKwenta의 뛰어난 성과와 시장 점유율은 그 인기의 증가를 보여줍니다. pic.twitter.com/bZYgoF95oB— Messari (@MessariCrypto) 2023년 5월 26일May 26, 2023
2/ 중요한 변화로, @Kwenta_io, 에 의해 구동되는 perps DEX @synthetix_io, 추월하여 @GMX_IO의 거래량 기준으로, DeFi에서 지배적인 플레이어로서의 위치를 공고히 했습니다.
Kwenta의 뛰어난 성과와 시장 점유율은 그 인기의 증가를 보여줍니다. pic.twitter.com/bZYgoF95oB
— Messari (@MessariCrypto) May 26, 2023
비록 DyDx가 여전히 거래량을 지배하고 있으며 약세의 징후를 전혀 보이지 않지만, 특히 앞으로 몇 달 안에 Cosmos의 자체 앱체인으로의 마이그레이션이 완료된 후에도, GMX는 수수료 생성 측면에서 여전히 선두를 달리고 있지만 Synthetix 위에 구축된 Kwenta와 같은 새로운 플랫폼들은 강세의 징후를 보이고 있습니다.
CEX 대 DEX
GMX와 Synthetix 모두 스팟 및 영구 선물 시장을 지원합니다. 지금까지 CEXs가 다음 이유로 인해 스팟 및 파생 상품 거래량을 지배해 왔습니다:
- 우수한 UX: 사용자가 법정화폐를 암호화폐로 변환하고, 휴대폰에서 거래하며, 가스 수수료 등을 지불하지 않아도 되도록 함으로써 사용자를 온보딩하기가 더 쉽습니다.
- Lindy Effect: CEX에서 10년 이상 거래되어 온 암호화 자산, 반면 crypto DEX는 2018년에야 시장에 등장했습니다.
- Institutional Demand: CEX는 대규모 거래에 대해 더 빠르고 저렴한 실행을 제공할 수 있습니다.
하지만 2020년 이후 DEXs는 이미 CEXs로부터 시장 점유율을 빼앗기 시작했으며, 더 낮은 수수료로 가격 경쟁력이 강화되었습니다.

게다가, 파생상품 DEX들은 파생상품 거래량이 현물 시장 규모의 355%에 달한다는 사실로 인해 상당한 성장을 앞두고 있습니다. 파생상품 DEX들은 아직 초기 단계에 있습니다. 포착할 전체 시장이 더 크기 때문에, 이는 파생상품 DEX 개발자들에게 CEX로부터 거래량을 유인할 더 많은 기회를 제공합니다.
파생상품 DEX들은 합쳐서 CEX 파생상품 거래량의 1.7%를 차지하며, 현물 DEX들은 CEX 현물 거래량의 합쳐서 10.6%를 차지합니다.

파생 DEXs는 CEX 파생 거래량의 1.7%를 합쳐서 차지하며, 스팟 DEXs는 CEX 스팟 거래량의 10.6%를 합쳐서 차지합니다.
비즈니스 모델 및 사용 사례
Synthetix와 GMX는 크립토에서 composability의 강력함을 보여주는 예입니다. Synthetix의 유동성은 옵션, perps, 예측 시장 등의 여러 파생상품을 그 위에 구동합니다. GMX의 $GLP는 Rage TradeRage Trade, Jones DAO, 그리고 Dopex 등을 포함한 프로토콜과의 통합을 통해 Arbitrum 생태계의 전체 성장에 핵심적이었던 역할을 했습니다.
Synthetix v3
Synthetix V3는 모든 온체인 금융 상품을 구동하기 위한 빌딩 블록을 제공하는 유동성 엔진입니다. 이 접근 방식은 B2B 모델과 유사하며, 외부 프로토콜이 Synthetix의 유동성 풀에 있는 기존 유동성을 활용할 수 있습니다. 이는 영구 선물 거래에 국한되지 않습니다. 오히려 v3 위에 옵션(Lyra), 영구 계약(Kwenta), 예측 시장(Thales), 스포츠 베팅(Overtime), 동적 볼트(Polynomial), 헤지 펀드(dHedge)…

새로운 파생상품 시장을 출시할 때, 프로토콜들은 초기 유동성을 부트스트래핑하기 위한 콜드 스타트 문제에 직면합니다. 종종 프로토콜들은 새로운 사용자를 유치하기 위해 인센티브를 제공합니다. 그러나 이러한 사용자들이 보상이 줄어들기 시작하자마자 에코시스템을 포기하는 것은 드문 일이 아닙니다. 이는 파생상품 분야에 국한되지 않고 크립토 전반에 걸쳐 해당됩니다. 크립토의 많은 자본은 용병적이며 가장 많은 보상을 얻을 수 있는 곳으로 흘러갑니다.
Synthetix v3는 조합 가능(composable)함으로써 이를 해결하려고 합니다. 새로운 프로토콜들은 유동성을 제로부터 부트스트랩할 필요가 없습니다. 대신, Synthetix의 유동성에 접근하여 그 위에 금융 상품을 구축할 수 있습니다. 반대로, 그 시장들에서 생성된 모든 활동은 Synthetix의 기본 유동성 제공자들에게 수익을 축적할 것입니다. 이는 Synthetix의 스테이커들에게 매우 매력적인 가치 제안입니다. 왜냐하면 이는 토큰으로 다시 축적될 수 있는 새로운 그리고 잠재적으로 큰 수익 원천이 될 것이기 때문입니다. 이는 파트너 프로토콜들에게도 매력적인 제안입니다. 이제 그들은 프로젝트의 거버넌스 토큰의 인플레이션 배출 형태로 오는 낮은 인센티브로 운영 비용을 줄일 수 있습니다. 이 프로젝트들은 또한 더 적은 수수료를 부과하고 시장에서 더 경쟁력이 있을 수 있습니다.
GMX v2
GMX v2는 합성 자산 거래를 허용하기 위해 운영을 확장하고 있습니다. 지금까지 GMX에서 트레이더들은 GLP 인덱스 토큰만 거래할 수 있었습니다. 여기에는 $ETH, $BTC와 같은 것들, 스테이블코인($FRAX, $DAI, $USDC, $USDT), 그리고 $UNI나 $LINK와 같은 일부 블루칩 자산이 포함됩니다. 이는 CEX에서 거래할 수 있는 수십 또는 잠재적으로 수백 개의 자산과 비교할 때 정말 경쟁력이 없습니다. 하지만 GMX가 경쟁하는 것은 중앙화된 제공자만이 아닙니다. 이 프로젝트는 또한 떠오르는 프로젝트들과 경쟁해 왔습니다. 예를 들어 Gains Network, 이는 GMX의 최대 50x에 비해 최대 150x까지의 더 높은 레버리지 수준을 제공합니다. 또한 주식, 상품, 또는 외환 시장과 같은 토큰화된 자산에 대한 노출도 제공합니다. 게다가 시간이 지나면서 새로운 프로토콜(예: Level Finance, 또는 El Dorado Exchange)이 GLP의 포크나 매우 유사한 모델로 등장하기 시작했으며, 이는 결국 GMX로부터 시장 점유율을 빼앗아 갔고(심지어 더 많은 수수료와 거래량을 생성하기도 했습니다).

Synthetix V3와 달리, GMX v2의 개발은 전체적인 개선과 새로운 DeFi primitive라기보다는 더 큰 필요성에서 비롯된 것이다. 주요 개선 사항은 유동성 제공자를 위한 위험 관리 기능과 관련이 있다.
GMX v2는 새로운 자산의 온보딩을 촉진할 것이며, 자산 상장의 속도는 파생상품 프로토콜의 성공과 실패를 좌우할 수 있습니다. 예를 들어, 자산이 Binance에 상장되는 영향력을 생각해 보세요. 예를 들어, GMX가 $PEPE 영구 선물이 주류가 되기 전에 상장할 수 있었다면, 그 기간 동안 많은 거래량과 수수료 수익을 포착했을 것입니다.
새 버전은 스팟 및 영구 선물 거래를 모두 지원하며, 각 마켓은 롱 콜래터럴 토큰, 숏 콜래터럴 토큰, 그리고 인덱스 토큰을 지정하여 생성됩니다. 예를 들어, ETH/USD 마켓은 다음과 같이 사용될 것입니다:
- ETH를 롱 담보 자산으로
- USD를 숏 담보 자산으로
- ETH를 인덱스 토큰으로.
롱 콜래터럴 토큰은 롱 포지션을 뒷받침하는 데 사용되며, 숏 콜래터럴 토큰은 숏 포지션을 뒷받침하는 데 사용됩니다.
이것은 기본 자산 이외의 자산으로 뒷받침되는 합성 시장의 생성을 허용합니다. 예를 들어, SOL/USD 시장은 $SOL을 인덱스 토큰으로 사용하고, $ETH를 롱 포지션을 뒷받침하는 담보로 사용하며, $USDC와 같은 스테이블코인을 숏 토큰으로 사용하여 활성화될 수 있습니다.
트레이더를 위한
거래에 관해서 말하자면, 가장 흔한 비판 중 하나는 GLP와 같은 AMM 유동성 풀들이 주문장보다 열등한 거래 실행을 제공한다는 사실입니다. 사실, CEX는 DEX가 존재하기 위한 필수 조건이 아닙니다. 그러나 GMX와 같은 프로토콜은 여전히 주요 CEX의 환율에 기반한 가격 책정을 위해 오라클에 의존합니다. 이 시나리오에서 거래가 가격 영향을 미치지 않는다는 사실은 마켓 메이커에게 해롭습니다. 이는 그들이 CEX에서 정상적으로 수행할 마켓 메이킹 전략을 실행하는 것을 방해합니다.
Synthetix와 GMX 모두 각각의 새로운 버전에서 저지연 오라클에 액세스할 수 있게 될 것입니다. 이는 CEX 제공자에서 가격이 변경되면, 마켓 메이커들이 DEX에서 주문을 수령하고 가격 차이로 이익을 얻는 데 시간이 덜 걸린다는 의미입니다. 이는 시간이 지나면서 수수료를 낮추는 데 도움이 될 것입니다. 하지만 여전히 GMX에서 트레이더들이 차입 수수료를 지불해야 한다는 사실은 전체적으로 나쁜 사용자 경험을 초래합니다. 게다가 트레이더들은 유동성 풀과도 경쟁해야 합니다. 이것이 바로 GMX가 카지노의 하우스와 유사한 이유로, LP들의 경쟁 우위는 그들이 부과하는 수수료에서 나옵니다. GMX의 시장 지배력에도 불구하고, 펀딩 레이트의 부재는 우려되는 점입니다. 롱 포지션과 숏 포지션 간의 불균형이 GLP 유동성 제공자에 대한 상대방이 되도록 강제되면서, 트레이더들이 수익을 낼 때 풀은 손실을 입게 됩니다.
위 이미지에서 $GLP가 3개월 기간 동안 트레이더들에게 $30M를 잃은 것을 보여줍니다. Central Limit Order Book의 마켓 메이커와 달리, GLP와 같은 카운터파티 풀은 델타 중립이 아닙니다. 주어진 시점에서 풀은 현재 오픈 인터레스트 스큐(long:short ratio)에 기반한 시장 리스크를 부담하고 있습니다.
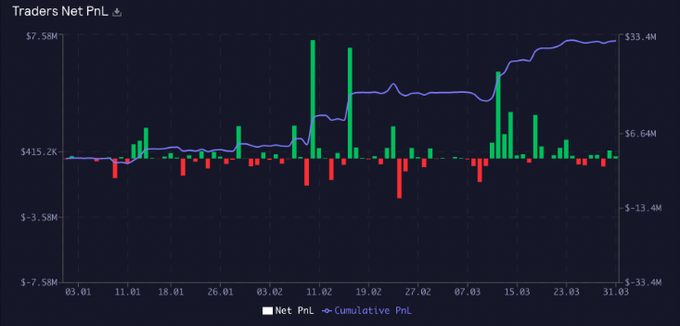
위 이미지에서 $GLP가 3개월 기간 동안 트레이더들에게 $30M을 잃은 것을 보여줍니다. 중앙 한계 주문장(Central Limit Order Book)의 마켓 메이커와 달리, GLP와 같은 상대방 풀은 델타 중립이 아닙니다. 주어진 시점에서 풀들은 현재 오픈 인터레스트 왜곡(long:short ratio)에 기반한 시장 리스크를 부담하고 있습니다.
반대편에서, 펀딩 레이트를 구현하는 프로토콜들은 그 문제로부터 고통받지 않습니다. 이는 펀딩 레이트가 롱 포지션이 숏 포지션에 지불할지 또는 그 반대인지 결정하기 때문입니다. 지금까지 Synthetix의 시간 기반 펀딩 모델은 오픈 인터레스트를 시간 경과에 따라 건강하고 균형 잡힌 수준으로 유지하는 데 매우 효과적임이 입증되었으며, 동시에 $SNX 스테이커들은 거래 수수료로부터 계속 수익을 얻을 수 있습니다. 이 모델은 LPs에게 전체적으로 더 나은 리스크-리워드 보상을 제공합니다. 그러나 시간 기반 펀딩 레이트 모델이 트레이더보다 LPs에게 더 유리하다는 점도 주목할 만합니다. 이는 오픈 인터레스트가 상대적으로 긴 기간 동안 왜곡된 상태로 유지될 때 거래량을 저해할 수 있습니다.
Synthetix v3
Synthetix를 사용한 영구 거래(perpetuals trading)의 주요 프론트엔드는 Kwenta입니다. Kwenta는 현재 Synthetix Perps V2 엔진에서 생성된 총 거래량의 ~99%를 담당하고 있습니다. 이 플랫폼은 Synthetix OP 인센티브 도입 후 지난 한 달 동안 거래량에서 상당한 성장을 경험하고 있습니다. 매주 Synthetix는 영구 거래자들에게 300K $OP를 배포하며, 이는 현재 가격으로 $500k 상당이며, 인센티브 프로그램은 9월까지 진행될 예정입니다. 즉, 거래자들이 거래를 하면서 보상을 받을 수 있습니다. 현재 거래 수수료 $1당 최소 $1.48를 돌려받을 수 있습니다.

또한, $KWENTA 스테이커들은 또한 그들의 거래 활동에 기반한 보상을 받습니다. 이것은 가장 낮은 수수료, 가장 깊은 유동성, 그리고 지속 가능한 보상(자체 네이티브 토큰으로 보조되지 않음)을 가진 플랫폼으로 만듭니다.

그러나 인센티브에 관해서라면, Synthetix의 순풍은 여기서 끝나지 않습니다. 추가로, escrowed SNX 인센티브가 추가될 것입니다 V3 출시와 함께 더 영향력 있는 피드백 루프를 제공하기 위해. 이상적으로는, 시간이 지나면서 이 인센티브 프로그램에 5-10m SNX가 할당되어야 합니다. V3에서 인플레이션을 유지하는 주요 이유는 허가 없는 풀에 대한 유동성을 부트스트랩할 메커니즘이 있음을 보장하기 위함입니다. 최근 수익률에 기반하면, Treasury Council은 연간 ~$5M을 벌고 있으며, 이 중 100%가 buybacks에 할당된다면 완료하는 데 약 10년이 걸릴 것입니다. 그럼에도 불구하고, 향후 몇 년 동안 거래량이 증가한다면 이 타임라인은 상당히 단축될 것입니다. 지금까지, 이러한 토큰을 소각하는 대신, DAO는 남은 SNX를 stakers들에게 pro rata로 분배하는 것을 고려하고 있습니다. 이 방법으로, 이 SNX는 인센티브에 사용될 수 있으며, 완전히 분배된다면 3년 동안 3% 인플레이션율에 해당할 수 있습니다.
그뿐만 아니라 Synthetix는 거래 수수료를 크게 낮췄습니다. $ETH, $BTC 및 기타 많은 페어의 수수료는 이제 0.02%까지 낮아졌습니다. 시간 기반 펀딩 레이트 모델과 결합하여, 이는 CEX에 상당히 가까운 사용자 경험을 제공합니다. 결과적으로 Synthetix perps는 DeFi 공간에서 가장 경쟁력 있는 가격 중 하나입니다. 거래당 30-40 베이시스 포인트를 청구하는 대신, 주요 페어(ETH 및 BTC)의 수수료는 이제 메이커의 경우 0.02%, 테이커의 경우 0.06%까지 낮아졌습니다 – 대부분의 중앙화 거래소와 비슷합니다.

Synthetix는 delta-neutral debt pool로 두드러지며, 이는 delta-neutral 전략의 자동화를 가능하게 하고 longs와 shorts 간의 funding 교환을 허용합니다. 결국 Synthetix perps의 funding 목적은 50/50 skew(longs vs shorts)에 도달하는 것으로, 이는 debt pool을 delta-neutral로 유지하는 결과를 가져옵니다. 이는 현재 버전의 GMX에서 GLP 보유자들이 포지션을 hedge하도록 장려되는 경우와 다릅니다.
펀딩 외에도, Synthetix는 스큐의 반대 방향으로 포지션을 개설하도록 유도하는 가격 영향 함수를 가지고 있으며, 이는 그렇지 않으면 저유동성 자산을 상장할 수 없게 만드는 오라클 조작을 방지합니다.
이러한 특성들은 Kwenta의 최근 성공에 기여했습니다. Kwenta는 출시 이후 지속적으로 성장하여 3월 17일에 28.6%의 시장 지배력을 달성했습니다. 지난 달, 거래량이 급증하기 시작하여 특정 날짜에 GMX를 넘어섰습니다.

이는 Kwenta가 GMX의 거래량과 수수료 수익을 초과하게 된 중대한 변화로 절정에 달했습니다.


GMX v2
현재 GMX는 가장 높은 오픈 인터레스트 한도를 가지고 있으며 가장 많은 거래량을 지원합니다. 이는 높은 한도가 고래와 대형 포지션을 유치하기 때문입니다. 그러나 트레이더의 PnL을 지불할 충분한 유동성이 없을 경우 LP에게 더 높은 위험을 초래할 수 있습니다.
숏, 롱, 인덱스 토큰을 포함한 새로운 구조는 트레이더들에게 매우 유익합니다. 트레이더들은 신스 거래 시 콜래터럴을 어떤 자산으로 유지할지 선택할 수 있습니다. 예를 들어, SOL 시장에서 트레이더들은 롱 포지션을 진입하면서 콜래터럴을 ETH 또는 USDC로 유지할 수 있습니다. ETH가 콜래터럴로 사용되는 경우, 트레이더들은 ETH와 SOL의 가격 모두에 노출될 수 있습니다. 또한, 트레이더들은 SOL의 상승 움직임을 추측하기 위해 USDC 포지션을 열 수도 있습니다.
이 새로운 접근 방식의 함의를 이해하기 위해, 트레이더가 ETH를 담보로 ETH/USD에서 숏 포지션을 진입하는 예를 들 수 있습니다. 이는 효과적으로 트레이더가 델타-중립 포지션에서 펀딩 수수료를 벌 수 있게 만듭니다.
GLP의 조합 가능성과 과거에 그 위에 전략을 구축한 프로토콜의 수를 고려할 때, GMX 생태계 전체에서 추가 성장이 예상됩니다. 더 구체적으로, 이 새로운 모델은 모든 LP 시장 위에 델타-중립 전략을 구성하는 상당히 간단한 방법을 제공하며, 이는 재량에 따라 이루어지든 제3자에 의해 제공되는 델타-중립 볼트를 통하든 상관없습니다.
유동성 제공 및 리스크 관리
영구 거래 플랫폼은 “실제 수익률” 내러티브를 홍보한 최초의 플랫폼 중 하나였습니다. 이들은 또한 프로토콜이 토큰 인센티브로 발행된 가치의 양보다 더 큰 실제 이익을 생성할 수 있음을 보여주었습니다. 그러나 공짜 점심은 없으며 수익률에는 대가가 따릅니다. 플랫폼의 거래자들의 상대방으로서, 당신은 본질적으로 거래의 하우스 역할을 하지만, 여전히 돈을 잃을 가능성이 있습니다.
Synthetix와 GMX 모두 각각의 업그레이드에서 permissionless 시장 생성을 가능하게 할 계획입니다. 이는 전체 decentralized derivatives에 대한 큰 개선으로, 프로토콜들이 중앙화된 거래소의 자산 상장조차 선점할 수 있게 만듭니다.
두 프로토콜 모두 구현한 주요 개선 사항 중 하나는 liquidity providers에 대한 위험 격리입니다. 앞으로 liquidity providers는 노출되기를 원하는 pools/markets를 선택할 수 있게 됩니다. 이는 사용자들이 자신의 위험 프로필, 시장 수수료 구조, 또는 예상 거래량 및 수수료 수익에 기반하여 위험을 격리할 수 있게 합니다.
Synthetix v3
프로토콜에 담보를 예치하기 위해 사용자는 먼저 계정을 생성해야 하며, 이는 ERC-721 NFT로 표현됩니다. 이를 통해 사용자는 지갑 간에 계정을 이전할 수 있습니다. 또한, 계정은 소유자가 아닌 다른 주소에 권한을 위임할 수도 있습니다. 이는 보안 측면에서도 유익하며, 사용자가 하드웨어 지갑으로 계정을 소유하고 핫 지갑으로 보상 청구나 유동성 포지션 관리와 같은 활동에 대한 제한된 권한으로 프로토콜과 상호작용할 수 있기 때문입니다.
유동성 제공자가 유의해야 할 가장 중요한 기능은 풀에 유동성을 제공하는 것이 두 단계 과정이라는 점입니다. 먼저, 사용자는 담보를 예치해야 하며, 둘째, 사용자는 해당 담보를 풀에 위임합니다. 이는 (예치 및 위임) 생성하거나 (위임) 업데이트된 유동성 포지션을 만듭니다.
풀에 유동성을 위임함으로써, 예치는 해당 특정 마켓만 뒷받침하게 되며, 이는 LP가 다른 마켓에 노출되지 않는다는 의미입니다. 이는 또한 LPs에게 앞으로 중요할 것이며, 거버넌스에 의해 승인되지 않은 마켓에 위임하는 것은 증가된 위험으로 인해 권장되지 않기 때문입니다.
위임이 시장에 유동성을 제공할 때, 이러한 시장의 성과는 포지션과 관련된 부채에 긍정적이거나 부정적인 영향을 미칠 수 있습니다. 성과가 좋은 시장은 시간이 지남에 따라 유동성 제공자의 부채를 줄일 것입니다.

담보가 위임된 후, 유동성 포지션이 생성되거나 업데이트됩니다. 이는 LP가 snxUSD를 민팅하고 유동성 포지션에 일정 금액의 부채를 연결할 수 있게 합니다. 다음으로, 프로토콜은 포지션의 담보와 부채 금액을 추적합니다. 이 방식으로 프로토콜은 기존 포지션에 담보화 비율을 할당할 수 있습니다. 담보화 비율은 유동성 포지션과 연결된 담보의 가치와 그것이 책임지는 부채 금액 간의 관계를 나타내며 (백분율로 표현됩니다). 예를 들어, 200%의 담보화 비율은 담보의 가치가 그것이 뒷받침하는 부채 금액의 두 배임을 의미합니다.
담보의 가치는 오라클 시스템이 보고하는 가격을 기반으로 측정되고 계산되며, 이 시스템은 둘 다 사용합니다 Chainlink과 Pyth Network을 사용하며, 부채의 가치는 snxUSD의 양으로 표현됩니다. 사용자는 더 많은 담보를 예치하여 snxUSD를 민팅할 수 있으며, 담보를 제거하여 이를 소각할 수 있습니다. snxUSD는 “소각”함으로써 대출을 상환하는 데에도 사용될 수 있다는 점에 유의할 필요가 있습니다. 이는 snxUSD의 각 단위당 포지션의 부채를 $1만큼 감소시키며, 이 부채가 snxUSD 민팅으로 발생했는지 아니면 시장에 의해 배포된 부채인지와 관계없이 적용됩니다.
유동성 포지션의 담보 비율이 최소 비율 아래로 떨어지면 해당 포지션은 청산될 수 있습니다. 이 경우 포지션과 관련된 담보와 부채는 해당 풀에 참여하는 다른 모든 유동성 포지션에 pro-rata로 분배됩니다. 또한 청산자(일반적으로 봇)에게 서비스에 대한 인센티브로 담보의 고정 금액이 제공됩니다.
GMX v2
GMX v2는 원래 GMX를 매우 인기 있게 만든 GLP 모델을 폐기할 것입니다. Synthetix와 유사하게, 유동성 제공자들은 유동성을 제공하고 싶은 시장을 선택할 수 있게 됩니다. 그 대가로, 그들은 해당 시장의 거래 수수료를 벌 수 있습니다. 결과적으로, 각 시장은 고유의 수수료 구조를 가지며 유동성 제공자들은 자신의 위험 프로필에 가장 적합한 시장을 선택할 수 있는 옵션을 가집니다. 이는 V1의 GLP 모델에 비해 개선된 점으로, V1의 GLP 모델은 유동성 제공자들을 풀 내 모든 자산(스테이블코인, BTC, ETH, UNI, LINK)에 노출시킵니다).
새로운 거래 구조에서, 지수 가격이 급등하는 반면 시장을 뒷받침하는 담보 자산이 안정적으로 유지되는 시나리오가 발생할 수 있다는 점을 유의해야 합니다. 이러한 시나리오에서 프로토콜은 auto-deleveraging을 통해 solvency를 보장합니다. 이 메커니즘은 수익성 있는 포지션이 조정되어 해당 특정 시장의 이익과 손실이 풀을 지원하는 총 가치 금액을 초과하지 않도록 보장합니다.
Auto-deleveraging은 위험 관리 메커니즘으로, 파산 가격보다 더 나은 가격으로 청산할 수 없는 불량 포지션이 있을 경우, 시스템이 청산된 주문의 파산 가격에서 최고 순위의 거래 상대 포지션을 자동으로 deleverage합니다.
가격 책정에 관해서, 각 시장은 자체 펀딩 수수료, 차입 수수료, 그리고 가격 영향 함수를 가질 것입니다. 이는 주식, 외환, 또는 상품과 같은 새로운 자산의 추가를 지원하기 위해 높은 수준의 유연성을 제공합니다.
Synthetix 위에 구축된 시장, 예를 들어 Kwenta가 작동하는 방식과 유사하게, GMX v2는 이제 풀 내의 상당한 불균형을 줄이는 데 도움을 주기 위해 funding fees를 도입합니다. 개방된 롱 포지션이 너무 많을 때, funding fees는 숏 쪽으로 가며, 그 반대도 마찬가지입니다. funding fees의 추가에도 불구하고, 참여자들이 불필요한 포지션을 취하지 않도록 하기 위해 borrowing fees는 여전히 존재합니다. Borrowing fees는 유동성 제공자에게 지불되며, 사용자가 수수료 없이 풀 용량을 차지하기 위해 롱과 숏 포지션을 모두 개설하는 것을 방지하는 데 도움이 됩니다. 위에서 언급한 바와 같이, 이 비용은 시간이 지남에 따라 누적되어 평평한 시장에서도 포지션을 청산할 수 있습니다.

GMX가 스왑 가격 책정을 위해 외부 오라클에 의존했다는 사실은 v1에서 주요 우려 사항 중 하나였다. 이는 트레이더들이 오라클에 가격을 제공하는 중앙화 거래소에서 자산의 가격을 조작한 후, GMX에서 포지션을 열어 방금 조작한 가격으로부터 이익을 얻을 수 있는 가능한 공격 표면을 도입했다. 이 문제는 open interest에 대한 상한을 도입함으로써 해결되었다. GMX v2에서 open interest의 변화는 트레이더들의 가격에 영향을 미칠 수 있다. open interest를 과도하게 불균형하게 만드는 포지션을 열 때, 트레이더들은 부정적인 가격 영향을 경험할 수 있다. 마찬가지로, 포지션을 열어 open interest 균형을 회복하면, 트레이더들은 가격에 긍정적인 영향을 경험한다. 이는 open interest를 균형 상태로 유지하려는 인센티브를 만든다.
GMX v2는 또한 레버리지 거래를 위해 상위 3개 거래소에서 중간 가격을 계산하는 자체 오라클을 대체할 것입니다. GMX는 Chainlink의 독점 파트너가 될 것입니다 그리고 총 수수료의 1.2%를 대가로 저지연 오라클에 액세스할 수 있게 됩니다. 이는 또한 체인 혼잡으로 인해 v1에서 보장되지 않았던 스탑 로스, 테이크 프로핏, 리미트 주문을 지원할 수 있게 하며, 이는 키퍼가 주문을 간과하여 제때 실행되지 않게 하는 원인이 되었습니다.
모든 것을 고려할 때, 양방향 펀딩 수수료와 재정의된 오픈 인터레스트 모델은 V1에서 GLP와 관련된 도전 과제를 해결하는 데 확실히 도움이 될 것입니다. 여기서 트레이더의 PnL에 대한 노출이 종종 매우 왜곡된 오픈 인터레스트 불균형을 초래했습니다.

재무
Synthetix
2023년 거래량은 곧 2022년을 넘어설 것입니다. Synthetix 자체는 여전히 수익이 나지 않지만, 추세는 개선되고 있습니다.
현재 Kwenta는 Synthetix가 운영하는 인센티브 프로그램을 통해 수익을 창출하고 있습니다. Volume Source Fee Program이 2개월밖에 운영되지 않았지만, 이 기간 동안 Kwenta는 Perps V2에서 생성된 수수료로부터 SNX로 5% 리베이트를 받고 있으며, 이로 인해 Kwenta DAO는 현재까지 144,000 SNX를 획득했습니다; 이는 현재 DAO의 사용을 위한 제안을 기다리며 treasury에 보유되고 있습니다.

GMX
GMX는 베어마켓 기간 동안 구조적인 순풍의 혜택을 받았으며, 특히 BlockFi, Celsius 또는 FTX와 같은 중앙화된 거대 기업들의 붕괴 이후에 더욱 그렇습니다. 이 프로토콜은 2022년 70% 시장 하락을 견디고 2023년 60% 상승을 이루었습니다.

체인
Synthetix는 이미 크로스체인으로 전환하고 Ethereum 레이어 2에 배포함으로써 확장 프로세스를 시작할 의도를 선언했습니다. 예를 들어, snxUSD는 Synthetix 배포가 있는 네트워크 간의 안전하고 탈중앙화된 크로스체인 전송을 허용하기 위해 Chainlink’s CCIP와 통합되어 있습니다. I
Synthetix에서 담보를 제공하여 유동성 포지션이 생성되면, 유동성 제공자는 발행 담보 비율 아래로 떨어지지 않는 한 지원되는 체인 중 하나에서 snxUSD를 민팅함으로써 무이자 대출을 받을 수 있습니다.
가까운 미래에, Kwenta 가 Arbitrum에 배포될 것입니다 또한, 그곳에서 GMX와 직접 경쟁할 것입니다.

GMX의 경우, Avalanche와 Arbitrum에서 운영을 지속할 것이며, 다른 체인들은 가까운 미래 동안 탐색될 예정입니다.
결론
한편으로, Yearn이나 Compound 같은 다른 블루칩 프로토콜과 달리, 이들은 제품을 더 효율적으로 만드는 데 계속해서 노력해 왔지만, Synthetix는 한 걸음 더 나아가 실제 제품 시장 적합성을 찾기 위해 방향을 전환했습니다. 이는 크로스체인 전략과 옵션, 영구 선물, 예측 시장 등을 가능하게 하는 전례 없는 수준의 조합성을 통해 달성됩니다…
반면에, GMX v2는 3가지 문제를 해결하기 위해 나섰습니다: 새로운 시장의 생성, LP를 위한 리스크 관리를 통해 트레이더들의 전체 PnL에 대한 과도한 노출을 피하기 위해, 그리고 편향 최소화를 공개 이자에서. 이는 대부분 리스크 관리 측면에서의 개선입니다. GMX가 지배력을 유지할지 여부는 아직 지켜봐야 합니다. 트레이더들은 이제 새로운 시장에 접근할 수 있게 되지만, v2의 초점은 LP 경험을 개선하여 더 안전하고 자본 효율적으로 만드는 데 있었습니다. 트레이더를 위한 UX에는 여전히 개선의 여지가 있습니다. 이는 크로스-체인 마진, 미실현 PnL에 대한 마진, 또는 멀티-콜래터럴 마진으로 달성될 수 있으며, 이러한 기능들이 나중에 Rage Trade와의 협력을 통해 구현될 가능성이 있습니다.
공개사항
Revelo Intel은 Synthetix 또는 GMX와 상업적 관계를 맺은 적이 없으며, 이 보고서는 어떤 방식으로도 지불되거나 의뢰되지 않았습니다.
Revelo Intel 팀의 멤버들, 위 분석에 직접 참여한 사람들을 포함하여, 논의된 토큰에 포지션을 보유하고 있을 수 있습니다.
이 콘텐츠는 교육 목적으로만 제공되며, 재정적 또는 투자 조언을 구성하지 않습니다. 자신의 연구를 수행하고 잃을 수 있는 금액만 투자해야 합니다. Revelo Intel은 연구 플랫폼이며 투자 또는 재정 고문이 아닙니다.


