Puntos Clave
- Actualmente, los DEX de derivados representan solo el 1.7% del volumen de trading de derivados en los CEX. Ahora compara esto con los DEX spot, que representan el 10.6% del volumen de trading spot en los CEX. Esto indica un significativo potencial de crecimiento en el espacio de los DEX de derivados.
- Synthetix v3 proporcionará un motor de liquidez que permite la creación de todo tipo de instrumentos financieros on-chain. Esto incluye options, perpetuals, prediction markets y más.
- Kwenta, impulsado por Synthetix, ha experimentado un crecimiento significativo en el volumen de trading. Esto se puede atribuir a sus incentivos como la distribución de tokens $OP a traders de perp y la reducción de las tarifas de trading. Los incentivos escrowed de $SNX se añadirán en Synthetix V3, y el DAO está considerando distribuir el $SNX restante a los stakers.
- GMX v2 se centra en funciones de gestión de riesgos para los proveedores de liquidez. Permitirá la creación de mercados sintéticos respaldados por activos distintos al token específico que se está negociando.
- La nueva estructura en GMX v2 permite a los traders elegir su activo de colateral al negociar synths. Esto permite exposición a múltiples activos. v2 también proporciona flexibilidad y abre la puerta a posibles ganancias por tarifas de financiamiento cuando se facilitan posiciones delta-neutrales.
Los derivados on-chain son uno de los pocos verticales que han encontrado product-market-fit en DeFi. Independientemente de las condiciones del mercado, los derivados permiten a los traders especular o cubrir sus posiciones. 2022 vio el fracaso de gigantes CeFi como BlockFi o Celsius, y exchanges centralizados como FTX. En 2023, hay muchos que ahora recomiendan mantenerse alejados de Binance después de las alegaciones de la SEC contra la compañía. Ahora más que nunca, la adopción de exchanges de derivados descentralizados parece inevitable.

2/ En un cambio significativo, @Kwenta_io, el DEX de perps impulsado por @synthetix_io, superó @GMX_IO en volumen de trading, consolidando su posición como un jugador dominante en DeFi.El rendimiento excepcional de Kwenta y su cuota de mercado demuestran su creciente popularidad. pic.twitter.com/bZYgoF95oB— Messari (@MessariCrypto) May 26, 2023
2/ En un cambio significativo, @Kwenta_io, el perps DEX impulsado por @synthetix_io, superó a @GMX_IO en volumen de trading, consolidando su posición como un jugador dominante en DeFi.
El rendimiento excepcional de Kwenta y su cuota de mercado demuestran su creciente popularidad. pic.twitter.com/bZYgoF95oB
— Messari (@MessariCrypto) May 26, 2023
Aunque DyDx aún domina el volumen de trading y no muestra signos de debilidad, especialmente después de que la migración a su propia app-chain en Cosmos se complete en los próximos meses, GMX aún lidera en cuanto a la generación de fees, pero nuevas plataformas construidas sobre Synthetix como Kwenta están mostrando signos de fortaleza.
CEX vs. DEX
Tanto GMX como Synthetix proporcionan soporte para mercados spot y de futuros perpetuos. Hasta ahora, los CEX han dominado el volumen de trading spot y de derivados por las siguientes razones:
- UX superior: Es más fácil incorporar usuarios permitiéndoles convertir fiat en crypto, operar en sus teléfonos y no tener que pagar tarifas de gas, etc.
- Lindy Effect: Los activos cripto han sido negociados en CEXs durante más de una década, mientras que los DEXs cripto solo llegaron al mercado en 2018.
- Demanda Institucional: Los CEXs pueden ofrecer una ejecución más rápida y barata para operaciones grandes.
Pero desde 2020, los DEX ya han comenzado a capturar cuota de mercado de los CEX a medida que se vuelven más competitivos en precios con tarifas más bajas.

Además, los DEX de derivados están posicionados para experimentar un crecimiento significativo debido al hecho de que los volúmenes de trading de derivados son 355% del tamaño del mercado spot. Los DEX de derivados aún están en su infancia. Con un mercado general más grande para capturar, esto da a los desarrolladores de DEX de derivados más oportunidades para sifonar volumen de los CEX.
Los DEX de derivados combinados tienen el 1.7% del volumen de derivados de CEX, mientras que los DEX spot tienen el 10.6% combinado de los volúmenes spot de CEX.

Los DEX de derivados combinados representan el 1.7% del volumen de derivados de CEX, mientras que los DEX spot combinados representan el 10.6% de los volúmenes spot de CEX.
Modelo de Negocio y Casos de Uso
Tanto Synthetix como GMX son ejemplos de lo poderosa que es la composabilidad en crypto. La liquidez de Synthetix impulsa múltiples derivados sobre ella, como opciones, perps y mercados de predicción. El $GLP de GMX ha sido clave para el crecimiento general del ecosistema Arbitrum a través de integraciones con protocolos como Rage Trade, Jones DAO, y Dopex entre otros.
Synthetix v3
Synthetix V3 es un motor de liquidez que proporciona los bloques de construcción para potenciar cualquier instrumento financiero on-chain. Este enfoque es similar a un modelo B2B donde protocolos externos pueden acceder a la liquidez existente en los pools de liquidez de Synthetix. Esto no se limita al trading de futuros perpetuos. Más bien, cualquier tipo de derivados puede construirse sobre v3: opciones (Lyra), perpetuos (Kwenta), mercados de predicción (Thales), apuestas deportivas (Overtime), bóvedas dinámicas (Polynomial), fondos de cobertura (dHedge)…

Cuando se trata de lanzar nuevos mercados de derivados, los protocolos se enfrentan a un problema de arranque en frío para el arranque de liquidez inicial. A menudo, los protocolos proporcionan incentivos para atraer nuevos usuarios. Sin embargo, no es raro que esos usuarios terminen abandonando el ecosistema tan pronto como las recompensas comienzan a escasear. Esto es cierto en todo el espectro de crypto, no solo en el espacio de derivados. Gran parte del capital en crypto es mercenario y fluirá hacia donde pueda ganar la mayor recompensa.
Synthetix v3 busca resolver esto siendo componible. Los nuevos protocolos no tienen que bootstrappear liquidez desde cero. En su lugar, pueden acceder a la liquidez de Synthetix y construir instrumentos financieros encima. A su vez, toda la actividad generada en esos mercados acumulará ingresos para los proveedores de liquidez subyacentes en Synthetix. Esta es una propuesta de valor muy convincente para los stakers de Synthetix, ya que será una nueva y potencialmente grande fuente de ingresos que puede acumularse de nuevo en el token. También es una oferta atractiva para los protocolos socios. Ahora pueden reducir sus gastos operativos con incentivos más bajos, que vienen en forma de emisiones inflacionarias del token de gobernanza del proyecto. Estos proyectos también pueden cobrar menos tarifas y ser más competitivos en el mercado.
GMX v2
GMX v2 está expandiendo sus operaciones para permitir el trading de activos sintéticos. Hasta ahora, los traders en GMX solo han podido operar tokens de índice GLP. Estos incluyen cosas como $ETH, $BTC, stablecoins ($FRAX, $DAI, $USDC y $USDT), y algunos activos blue-chip como $UNI o $LINK. Esto no es realmente competitivo en comparación con las docenas o potencialmente cientos de activos que se pueden operar en CEXs. Pero no solo son proveedores centralizados con los que GMX está compitiendo. El proyecto también ha estado compitiendo contra proyectos emergentes como Gains Network, que ofrece mayores niveles de apalancamiento hasta 150x, versus el máximo de GMX de 50x. Así como exposición a activos tokenizados como acciones, commodities o mercados forex. No solo eso, pero con el tiempo, nuevos protocolos (como Level Finance, o El Dorado Exchange) comenzaron a emerger con forks o modelos muy similares a GLP, lo que terminó quitando cuota de mercado a GMX (e incluso generando más fees y volumen de trading).

A diferencia de Synthetix V3, el desarrollo de GMX v2 es más una necesidad que una mejora general y un primitivo DeFi novedoso. Las mejoras clave están relacionadas con las características de gestión de riesgos para los proveedores de liquidez.
GMX v2 facilitará la incorporación de nuevos activos, y la velocidad en el listado de activos puede hacer o romper un protocolo de derivados; piense en el impacto de los activos siendo listados en Binance, por ejemplo. Como ejemplo, si GMX lograra listar perpetuos de $PEPE antes de que se volviera mainstream, capturaría mucho volumen e ingresos por comisiones durante ese tiempo.
La nueva versión soportará tanto el trading spot como de futuros perpetuos, donde cada mercado se crea especificando un token de colateral largo, un token de colateral corto y un token de índice. Por instancia, el mercado ETH/USD usaría:
- ETH como el activo de colateral largo
- USD como el activo de colateral corto
- ETH como el token de índice.
El token de colateral largo se utiliza para respaldar posiciones largas, mientras que el token de colateral corto se utiliza para respaldar posiciones cortas.
Esto permite la creación de mercados sintéticos respaldados por un activo diferente al subyacente. Por ejemplo, el mercado SOL/USD podría habilitarse utilizando $SOL como el token de índice, $ETH como el colateral que respalda las posiciones largas, y una stablecoin como $USDC como el token corto.
Para Traders
Cuando se trata de trading, una de las críticas más prevalentes es el hecho de que los pools de liquidez AMM como GLP proporcionan una ejecución de trades inferior a los orderbooks. De hecho, los CEX no son una condición necesaria para que existan los DEX. Sin embargo, protocolos como GMX aún dependen de oráculos para la fijación de precios basada en la tasa de cambio en los principales CEX. En este escenario, el hecho de que los trades no tengan impacto en el precio es perjudicial para los market makers. Les impide ejecutar sus estrategias de market-making como lo harían normalmente en un CEX.
Ambos Synthetix y GMX podrán acceder a oráculos de baja latencia en sus respectivas nuevas versiones. Esto significa que si el precio cambia en el proveedor CEX, los market makers tendrán menos tiempo para captar la orden en el DEX y beneficiarse de la diferencia de precio. Esto debería reducir las tarifas con el tiempo. Pero aún así, el hecho de que los traders necesiten pagar una tarifa de préstamo en GMX lleva a una experiencia de usuario general mala. Además de eso, los traders también compiten contra un pool de liquidez. Por eso GMX es análogo a la casa en un casino, donde la ventaja competitiva para los LPs proviene de las tarifas que cobran. A pesar del dominio de GMX en el mercado, la falta de una funding rate es una preocupación. Como las discrepancias entre posiciones long y short se ven obligadas a convertirse en el contraparte para los proveedores de liquidez GLP, el pool termina sufriendo una pérdida cuando los traders son rentables.
La imagen anterior muestra que $GLP perdió $30M ante los traders en un período de 3 meses. A diferencia de los market makers en un Central Limit Order Book, los pools de contrapartida como GLP no son delta neutral. En cualquier momento dado, los pools están asumiendo riesgo de mercado basado en el sesgo actual de interés abierto (relación long:short).
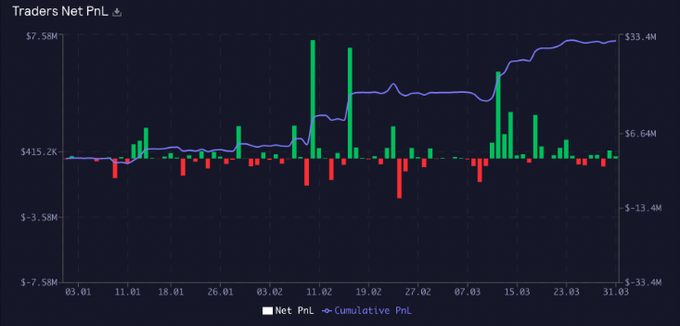
La imagen de arriba muestra que $GLP perdió $30M ante los traders en un período de 3 meses. A diferencia de los market makers en un Central Limit Order Book, los pools de contraparte como GLP no son delta neutral. En cualquier momento dado, los pools están asumiendo riesgo de mercado basado en el skew actual de interés abierto (relación long:short).
Por el lado opuesto, los protocolos que implementan una tasa de financiamiento no sufren ese problema. Esto se debe a que la tasa de financiamiento determinará si los longs pagan a los shorts o viceversa. Hasta ahora, el modelo de financiamiento basado en tiempo de Synthetix ha demostrado ser muy efectivo para mantener el interés abierto en niveles saludables y equilibrados a lo largo del tiempo, mientras que los stakers de $SNX pueden continuar ganando de las tarifas de trading. Este modelo proporciona a los LPs un mejor pago de riesgo-recompensa en general. Sin embargo, también vale la pena notar que un modelo de tasa de financiamiento basado en tiempo es más favorable para los LPs que para los traders. Esto podría terminar desincentivando el volumen de trading cuando el interés abierto se mantiene sesgado durante un período de tiempo relativamente largo.
Synthetix v3
El frontend principal para el trading de perpetuos utilizando Synthetix es Kwenta. Kwenta es actualmente responsable de ~99% del volumen total generado en el motor Synthetix Perps V2. La plataforma ha experimentado un crecimiento significativo en el volumen de trading durante el último mes después de la introducción de incentivos Synthetix OP. Cada semana, Synthetix distribuye 300K $OP a traders de perp, esto vale $500k a precios actuales, y el programa de incentivos se ejecutará hasta septiembre. En otras palabras, es posible que los traders cobren por operar. Ahora mismo, por cada $1 de tarifas de trading que pagas, recibes al menos $1.48 de vuelta.

Además, los stakers de $KWENTA también reciben recompensas basadas en su actividad de trading. Esto la convierte en la plataforma con las tarifas más bajas, la liquidez más profunda y recompensas sostenibles (no subsidiadas por su propio token nativo).

Pero cuando se trata de incentivos, los vientos a favor para Synthetix no terminan aquí. Adicionalmente, escrowed se agregarán incentivos de SNX con el lanzamiento de V3 para generar un ciclo de retroalimentación más impactante. Idealmente, se deberían asignar 5-10m SNX a este programa de incentivos con el tiempo. La razón principal para mantener la inflación en V3 es asegurar que exista un mecanismo para impulsar la liquidez en pools sin permisos. Basado en rendimientos recientes, el Consejo del Tesoro está ganando ~$5M por año, y si el 100% de esto se asignara a recompras, tomaría aproximadamente diez años completarlo. No obstante, si el volumen de trading aumenta en los próximos años, este plazo se reduciría significativamente. Hasta ahora, en lugar de quemar estos tokens, el DAO está considerando distribuir el SNX restante a los stakers pro rata. De esta manera, este SNX puede usarse para incentivos y equivaldría a una tasa de inflación del 3% durante tres años si se distribuye completamente.
No solo eso, sino que Synthetix también redujo significativamente las tarifas de trading. Las tarifas para $ETH, $BTC y muchos otros pares ahora son tan bajas como 0.02%. Combinado con un modelo de tasa de financiamiento basado en el tiempo, esto proporciona una experiencia de usuario bastante cercana a un CEX. Como resultado, los perps de Synthetix están entre los de precios más competitivos en el espacio DeFi. En lugar de cobrar 30-40 puntos básicos por un trade, las tarifas para pares principales (ETH y BTC) ahora son tan bajas como 0.02% para makers y 0.06% para takers – comparable a la mayoría de los exchanges centralizados.

Synthetix destaca por su pool de deuda delta-neutral, que permite la automatización de estrategias delta-neutral y facilita el intercambio de fondos entre longs y shorts. En última instancia, el propósito del funding en los perps de Synthetix es alcanzar un skew 50/50 (longs vs shorts), lo que resulta en mantener el pool de deuda delta-neutral. Esto no es el caso en la versión actual de GMX, donde se incentiva a los holders de GLP a cubrir sus posiciones.
Además de la financiación, Synthetix también tiene una función de impacto en el precio que incentiva la apertura de posiciones opuestas al sesgo y previene la manipulación de oráculos que de otro modo haría imposible listar activos de baja liquidez.
Estas características han contribuido al reciente éxito de Kwenta. Kwenta ha crecido continuamente desde su lanzamiento, alcanzando el 28.6% de dominio de mercado el 17 de marzo. El mes pasado, el volumen comenzó a aumentar y superó a GMX en ciertos días.

Esto culminó en un cambio significativo donde Kwenta terminó superando el volumen de trading y los ingresos por comisiones de GMX.


GMX v2
Actualmente, GMX tiene el límite de interés abierto más alto y soporta el mayor volumen. Eso se debe a que un límite alto atrae a ballenas y posiciones grandes, aunque esto podría imponer un mayor riesgo para los LPs si no hay suficiente liquidez para pagar el PnL de los traders.
La nueva estructura con tokens short, long e index es altamente beneficiosa para los traders. Los traders podrán elegir qué activo desean mantener como colateral al operar synths. Por ejemplo, en el mercado SOL, los traders podrán entrar en long y mantener su colateral en ETH o USDC. En el supuesto de que ETH se use como colateral, los traders podrían obtener exposición al precio tanto de ETH como de SOL. Además, los traders también podrían abrir una posición en USDC para especular sobre los movimientos alcistas de SOL.
Para entender las implicaciones de este enfoque novedoso, podemos tomar el ejemplo en el que un trader entra en una posición corta en el ETH/USD con ETH como colateral, lo que efectivamente hace posible que el trader gane tarifas de financiamiento en una posición delta-neutral.
Dada la composabilidad de GLP y el número de protocolos que han construido estrategias sobre él en el pasado, se espera ver un mayor crecimiento en el ecosistema GMX en general. Más específicamente, este nuevo modelo ofrece un método bastante simple para construir estrategias delta-neutrales sobre cada mercado LP, ya sea que esto se haga de manera discrecional o a través de vaults delta-neutrales ofrecidos por terceros.
Provisión de Liquidez y Gestión de Riesgos
Las plataformas de trading perpetuo fueron de las primeras en promover la narrativa de “rendimiento real”. También demostraron que es posible que el protocolo genere ganancias reales que superen la cantidad de valor emitido como incentivos de tokens. Sin embargo, no hay almuerzo gratis y el rendimiento tiene un precio. Como contraparte de los traders de la plataforma, esencialmente eres la casa de las apuestas, pero aún tienes la posibilidad de perder dinero.
Tanto Synthetix como GMX planean habilitar la creación de mercados sin permisos en sus respectivas actualizaciones. Esta es una gran mejora para los derivados descentralizados en general, lo que hace posible que los protocolos incluso adelanten las listados de activos en exchanges centralizadas.
Una de las mejoras clave, también implementada por ambos protocolos, es el aislamiento de riesgos para los proveedores de liquidez. De ahora en adelante, los proveedores de liquidez podrán elegir los pools/mercados a los que desean estar expuestos. Esto permite a los usuarios aislar su riesgo basado en su propio perfil de riesgo, estructura de tarifas de mercado, o volumen esperado e ingresos por tarifas.
Synthetix v3
Para depositar colateral en el protocolo, los usuarios deben primero crear una cuenta, que se representará como un ERC-721 NFT. Esto permite a los usuarios transferir la cuenta entre billeteras. Además, las cuentas también pueden delegar permisos a direcciones distintas al propietario. Esto es beneficioso en términos de seguridad también, ya que un usuario podría poseer la cuenta con una billetera de hardware e interactuar con el protocolo con una billetera caliente con permisos reducidos para actividades como reclamar recompensas, o gestionar posiciones de liquidez.
La característica más importante a tener en cuenta para los proveedores de liquidez es que proporcionar liquidez a los pools es un proceso de dos pasos. Primero, el usuario debe depositar colateral, y segundo, el usuario delegará el colateral a un pool. Esto crea (depósito y delegación) o actualiza (delegación) una posición de liquidez.
Al delegar liquidez a un pool, el depósito solo respaldará ese mercado específico, lo que significa que el LP no estará expuesto a otros mercados. Esto también será importante para los LPs más adelante, ya que no se recomienda que deleguen a mercados que no hayan sido aprobados por la gobernanza, debido al riesgo aumentado.
Cuando una delegación está proporcionando liquidez a los mercados, el rendimiento de estos mercados puede impactar positiva o negativamente en la deuda asociada con la posición también. Los mercados con buen rendimiento reducirán la deuda de los proveedores de liquidez con el tiempo.

Una vez que el colateral ha sido delegado, se crea o actualiza una posición de liquidez. Esto permite al LP acuñar snxUSD y asociar una cierta cantidad de deuda a su posición de liquidez. A continuación, el protocolo rastreará la cantidad de colateral y deuda de la posición. De esta manera, el protocolo puede asignar una ratio de colateralización a las posiciones existentes. La ratio de colateralización representará entonces la relación entre el valor del colateral asociado a la posición de liquidez y la cantidad de deuda por la que es responsable (expresada como un porcentaje). Por ejemplo, una ratio de colateralización del 200% significa que el valor del colateral es dos veces la cantidad de deuda que respalda.
El valor del colateral se mide y calcula en base al precio reportado por los sistemas de oráculos, que utilizan tanto Chainlink y Pyth Network, y el valor de la deuda está representado por la cantidad de snxUSD. Los usuarios pueden acuñar snxUSD depositando más colateral, o quemarlo retirando colateral. Cabe destacar que snxUSD también se puede usar para repagar préstamos 'quemándolo'. Esto disminuye la deuda de una posición en $1 por cada unidad de snxUSD que se quema, independientemente de si esta deuda se acumuló por acuñar snxUSD o por deuda distribuida a ella por un mercado.
Si la ratio de colateralización de una posición de liquidez cae por debajo de la ratio mínima, la posición puede ser liquidada. Cuando esto sucede, el colateral y la deuda asociados con la posición se distribuyen pro-rata entre todas las otras posiciones de liquidez que participan en ese pool. Una cantidad fija del colateral también se proporciona a los liquidadores (típicamente bots) como incentivo por su servicio.
GMX v2
GMX v2 depreciará el modelo GLP que originalmente lo hizo tan popular. Similar a Synthetix, los proveedores de liquidez podrán elegir los mercados a los que deseen contribuir liquidez. A cambio, ganarán tarifas de trading de esos mercados. Como resultado, cada mercado tendrá su propia estructura de tarifas y los proveedores de liquidez tendrán la opción de elegir el mercado que mejor se adapte a su perfil de riesgo. Esto es una mejora con respecto al modelo GLP de V1, que expone a los proveedores de liquidez a todos los activos dentro del pool (stablecoins, BTC, ETH, UNI, y LINK).
Con la nueva estructura de trading, vale la pena notar que podría haber escenarios donde el precio del índice podría dispararse mientras el activo de colateral que respalda el mercado permanece estable. En estos escenarios, el protocolo asegura la solvencia a través de auto-deleveraging. Este mecanismo asegura que las posiciones rentables serán ajustadas para garantizar que las ganancias y pérdidas de ese mercado específico no superen la cantidad total de valor que soporta el pool.
Auto-deleveraging es un mecanismo de gestión de riesgos de modo que si una posición insolvente no puede ser liquidada a un precio mejor que el precio de quiebra, el sistema deleveragará automáticamente la posición opuesta del trader con el ranking más alto al precio de quiebra de la orden liquidada.
Cuando se trata de la fijación de precios, cada mercado tendrá sus propias tarifas de financiamiento, tarifas de préstamo y funciones de impacto en el precio. Esto proporciona un alto grado de flexibilidad para respaldar la adición de nuevos activos como acciones, forex o commodities.
Similar a cómo funcionan los mercados construidos sobre Synthetix, como Kwenta, GMX v2 ahora introduce tasas de funding como una forma de ayudar a reducir desequilibrios sustanciales dentro de los pools. Cuando hay demasiadas posiciones largas abiertas, las tasas de funding irán al lado corto y viceversa. A pesar de la adición de tasas de funding, las tasas de préstamo seguirán presentes para asegurar que los participantes eviten tomar posiciones innecesarias. Las tasas de préstamo se pagan a los proveedores de liquidez y ayudan a prevenir que los usuarios abran tanto posiciones largas como cortas para ocupar la capacidad del pool sin pagar tarifas. Como se mencionó anteriormente, este costo se acumula con el tiempo y puede liquidar posiciones incluso durante un mercado plano.

El hecho de que GMX dependiera de oráculos externos para el pricing de swaps fue una de las principales preocupaciones en v1. Esto introdujo una posible attack surface donde los traders podrían manipular el precio de un asset en los centralized exchanges que alimentan el precio al oracle, y luego abrir una position en GMX para beneficiarse del precio que acababan de manipular. Este problema se resolvió introduciendo caps en el open interest. En GMX v2, los cambios en el open interest pueden afectar los precios para los traders. Al abrir positions que desequilibran desproporcionadamente el open interest, los traders pueden experimentar un negative price impact. De manera similar, si abrir una position restaura el balance del open interest, los traders experimentan un positive impact en el precio. Esto crea un incentivo para mantener el open interest en un estado balanced.
GMX v2 también reemplazará sus oráculos internos, que calculan el precio mediano de los 3 principales exchanges para el trading con apalancamiento. GMX convertirse en un socio exclusivo de Chainlink y obtendrá acceso a sus oráculos de baja latencia a cambio del 1.2% de las tarifas totales. Esto también hará posible soportar stop losses, take-profit y órdenes límite, que no estaban garantizadas en v1 debido a la congestión de la cadena, lo que causaba que los keepers pasaran por alto las órdenes y no las ejecutaran a tiempo.
Considerando todo, las tarifas de financiamiento de dos lados y el modelo de interés abierto redefinido definitivamente ayudarán a resolver los desafíos asociados con GLP en V1, donde la exposición al PnL de los traders a menudo resultaba en un desequilibrio muy sesgado en el interés abierto.

Finanzas
Synthetix
El volumen de negociación en 2023 superará pronto el de 2022. Aunque Synthetix en sí sigue siendo no rentable, la tendencia está mejorando.
Actualmente, Kwenta genera ingresos a través de un programa de incentivos gestionado por Synthetix. Aunque el Volume Source Fee Program solo ha estado activo durante 2 meses, Kwenta ha estado recibiendo un reembolso del 5% en SNX de las tarifas generadas por Perps V2 durante este tiempo, lo que ha generado para el Kwenta DAO 144,000 SNX hasta la fecha; esto actualmente se mantiene en la tesorería esperando una propuesta para su uso por parte del DAO.

GMX
GMX se benefició de vientos estructurales favorables durante el mercado bajista, especialmente después del colapso de gigantes centralizados como BlockFi, Celsius o FTX. El protocolo logró sobrevivir a una caída del 70% en el mercado en 2022 seguida de un repunte del 60% en 2023.

Cadenas
Synthetix ha declarado ya sus intenciones de ir cross-chain y comenzar el proceso de expansión desplegándose en Ethereum layer 2s. Por ejemplo, snxUSD está integrado con Chainlink’s CCIP para permitir transferencias cross-chain seguras y descentralizadas entre redes con un despliegue de Synthetix. I
Una vez que se ha creado una posición de liquidez en Synthetix proporcionando colateral, los proveedores de liquidez pueden proceder a obtener un préstamo sin intereses de snxUSD acuñándolo en cualquiera de las cadenas compatibles (siempre y cuando su collateral ratio no caiga por debajo del issuance collateral ratio).
En el futuro cercano, Kwenta se desplegará en Arbitrum también, donde competirá directamente contra GMX.

Cuando se trata de GMX, continuará sus operaciones en Avalanche y Arbitrum, mientras que otras cadenas se exploran para el futuro previsible.
Conclusión
Por un lado, a diferencia de otros protocolos blue chip como Yearn o Compound, que han seguido trabajando en hacer sus productos más eficientes, Synthetix ha dado un paso adelante y ha pivotado para encontrar un verdadero product market fit. Esto se logra con una estrategia cross-chain y a través de un nivel sin precedentes de composabilidad que permite opciones, futuros perpetuos, mercados de predicción…
Por otro lado, GMX v2 se propone resolver 3 problemas: la creación de nuevos mercados, gestión de riesgos para LPs para evitar una exposición excesiva al PnL general de los traders, y minimizar el sesgo en el interés abierto. Estas son principalmente mejoras en términos de gestión de riesgos. Si GMX mantendrá su dominio aún está por verse. Mientras que los traders ahora tendrán acceso a nuevos mercados, el enfoque de v2 ha sido mejorar la experiencia de LP, haciéndola más segura y eficiente en capital. Todavía hay espacio para mejoras en la UX para traders. Esto podría lograrse con margen cross-chain, margen sobre PnL no realizado, o margen multi-colateral, aunque es posible que estas características se implementen más adelante a través de una colaboración con Rage Trade.
Divulgaciones
Revelo Intel nunca ha tenido una relación comercial con Synthetix o GMX y este informe no fue pagado ni comisionado de ninguna manera.
Los miembros del equipo de Revelo Intel, incluidos aquellos directamente involucrados en el análisis anterior, pueden tener posiciones en los tokens discutidos.
Este contenido se proporciona únicamente con fines educativos y no constituye asesoramiento financiero o de inversión. Debe realizar su propia investigación y solo invertir lo que pueda permitirse perder. Revelo Intel es una plataforma de investigación y no un asesor de inversiones o financiero.


