概述
Curve 是一个非托管的去中心化交易所,由 Michael Egorov 于 2020 年部署在 Ethereum 主网上。流动性提供者将资金存入 Curve 池中,并接收交易者对流动性池执行交换时支付的交易费用。该协议由 CRV 持有者拥有和治理,他们还从交易者支付的总交易费用(收入)中抽取一部分。
Curve 是 按 TVL 计算的最大 DEX,并且也是 交易量中的主导者,与 Uniswap 和 Sushiswap 一起。其最具开创性和受欢迎的功能是 。Stableswap AMM,它由一系列池子组成,这些池子为价格相似且相关的资产(一种稳定币到另一种稳定币,原生 ETH 与 ETH 流动性质押衍生品)提供更好的交易执行。该协议的 V2 版本也针对所有资产之间的交易执行进行了优化。
Curve 的 3pool 通常被视为 DeFi 的“支柱”,因为这是主要稳定币 USDT、USDC 和 DAI 深度流动性最深的地方。3pool 还作为基础池,这意味着其 LP 代币(3CRV)用于与其他稳定币配对。
Curve 池
Curve 池是智能合约,用户将资金存入其中,以促进针对该资本的低滑点和低费用交易。流动性池的最终目标是吸引更高的交易量,从而最大化从费用中累积的协议收入。此外,向流动性池添加流动性为存款人提供了从交易费用和代币发行中开始赚取收入的机会。
Curve 池也是不可升级的,这意味着用户可以放心,底层代码是不可变的。
Curve 池指的是 stableswap invariant,其中包含交换资产的逻辑。然而,虽然所有 Curve 池都实现了 stableswap invariant,但它们可能有不同的变体。在其最简单形式中,Curve 池是 stableswap invariant 的实现,包含 2 个或更多代币,可以称为 plain pool。 也可以构建替代的和更复杂的池,例如借贷池或 metapools。
- 普通池是两个或更多 stablecoins 相互配对的池子
- 借贷池是两个或更多 wrapped tokens(例如 cDAI)相互配对的池子,同时 underlying 在其他 protocol 上被借出
- Metapools 是允许一个或多个代币与一个或多个底层基础池的代币进行交换的池子。

在此上下文中,稳定币指的是代表另一种资产的代币。这包括像 DAI 和 USDC 这样的与美元挂钩的稳定币,但也包括像 ETH 和 stETH 这样的相关资产,或者 BTC 的不同版本,如 wBTC 和 renBTC。
- The vAPY refers to the annualized rate of return earned by liquidity providers of a given pool from trading feesAny activity on every Curve pool generates fees, a portion of which accrues to everybody who has a stake in the pool
- 每个 Curve 池上的任何活动都会产生费用,其中一部分会归属于池中持股的所有人
- 奖励计量器 代表特定池的流动性提供者有权获得的代币排放。这些奖励来自 CRV 排放
- 每个 Curve 池上的任何活动都会产生费用,其中一部分费用会累积给池中持股的所有人
所有 Curve 流动性仪表板都会根据 DAO 分配给它们的排放量比例接收 CRV.
Curve 池在代币交换上收取交易费用,不同池之间的费用可能不同。此外,在池费用上收取管理费用。
所有新的 Curve 池都是通过 Curve 工厂无许可部署的,这意味着任何人可以在任何时间部署一个池。
作为用户,每次您向池中提供流动性时,无论您存入什么代币,您都会获得池中所有代币的敞口,这意味着您可能想要找到一个包含您感到舒适的代币的池。
LP Tokens
作为提供流动性(在 Curve 池中存入代币)的交换,流动性提供者会收到池 LP 代币,其中 Curve LP 代币是一个 ERC20 合约,特定于该 Curve 池。
- LP 代币是可转让的,LP 代币持有者可以将它们质押到池的流动性仪表中,以接收 CRV 代币奖励。
- LP 代币也可以存入相应的 metapool,以换取 metapool 的 LP 代币。
为什么创建该项目
当 Curve 推出时,该协议由于占据了未开发的稳定币交换市场而实现了 TVL 的巨大增长。随着时间的推移,稳定币的采用率呈指数级增长,并且有许多不同的变体:DAI、sUSD、TUSD、USDC、USDT……这意味着用户需要从一种稳定币转换到另一种稳定币,同时尽量减少价格影响和滑点。当时,Curve 由于其 stableswap AMM 而成为交换稳定币的标准 DEX。
在稳定币市场获得市场份额后,Curve v2 作为一种优化集中流动性的 AMM 推出,便于波动性交易对之间的兑换(即 BTC、ETH 等)。V2 的推出发生在 Uniswap 通过其 x*y=k 获得牵引力之后。从 Curve v1 引入的先前 stableswap 版本的迭代帮助解决了 Uniswap 的许多不足。Uniswap V2 模型不对底层资产的定价做出任何假设,并在所有价格中均匀分布流动性。通过转换先前的 stableswap 不变式,Curve V2 设法以更有效的方式集中流动性,创造了比 Uniswap 不变式多 5-10 倍的流动性,同时为流动性提供者带来更高的利润。
该协议被 由匿名用户部署,而非 Curve 的核心团队,该团队决定在 2020 年 8 月推出托管在 Github 上的协议代码。
哟,@CurveFinance!看到你的 DAO 已经准备好大展拳脚了,我得 MAXIMIZE MY ALPHA!所以我已经为你部署好了。DM 我验证一下,咱们开始这场派对吧!!pic.twitter.com/D0KqEg4Ldr— 0xc4ad (@0xc4ad) August 13, 2020
嘿,@CurveFinance!我看到你们的DAO已经准备好大展拳脚了,我得MAXIMIZE MY ALPHA!所以我已经帮你们部署好了。私信我验证一下,咱们开始派对吧!!pic.twitter.com/D0KqEg4Ldr
— 0xc4ad (@0xc4ad) August 13, 2020
有人部署了 $CRV 基于我们在 github 上发布的智能合约,front-running 我们的努力。虽然我们最初持怀疑态度,但它似乎是一个可接受的部署,代码、数据和管理密钥都是正确的。由于 token/DAO 获得关注,我们不得不采用它。— Curve Finance (@CurveFinance) 2020 年 8 月 14 日
有人部署了 $CRV 基于我们在 github 上发布的智能合约,front-running 我们的努力。虽然我们最初持怀疑态度,但它似乎是一个可接受的部署,代码、数据和管理密钥都是正确的。由于 token/DAO 获得关注,我们不得不采用它。
— Curve Finance (@CurveFinance) August 14, 2020
路线图
团队提到没有公开的路线图,但计划和更新通常在他们的社交媒体渠道上宣布,特别是通过 Twitter 和 Discord 公告。已知路线图上最大的即将到来的里程碑之一将是 crvUSD 的实施和推出。(请参阅 crvUSD 部分以获取详细信息)。Curve 也在致力于:
DeFi 子行业
作为一家 DEX,Curve 最有力的论点之一是,与其他需要第三方集成来管理集中流动性头寸的竞争对手不同(例如 Arrakis,或 xTokenTerminal),Curve 可以设计上直接管理流动性。这种 LP 的一站式服务意味着,与中心化交易所相反,Curve 可以完全避免中间人的干预,并将其 TVL 引导至最有价值的用户。这种设计还修复了 Uniswap V3 中存在的一些问题。
路由器流量创建了一个与专业交易者不同的散户交易者细分市场。这对流动性提供者非常有吸引力,因为如果他们知道自己是在与散户流量交易,他们就有更大的机会捕获价差。
UniswapV3 激励了做市商的专业化,并且不是被动流动性提供者的良好替代方案。其原因是专业人士和知情参与者将通过自动化策略利用订单流来重新平衡狭窄范围内的 LP 头寸,从而获利。这也证实了 Uniswap 在长尾资产上失去定价权的说法,因为长尾资产中非知情订单流的百分比高于高流动性代币。可以争辩说 Uniswap v3 是为专业做市商量身定制的,而 Uniswap v2 更适合推出新代币。然而,Uniswap V3 被创建的原因是因为 Uniswap V2 的资本低效。
类似于 Uniswap V3,Curve V2 也允许集中 LPs。然而,其 AMM 设计会动态调整范围,而无需强制 LPs 采取任何额外行动。同时,交易会导致更高的交易费用,这些费用在价格偏离均衡时分配给补偿 LPs。正因如此,Curve V2 可以在不增加管理流动性头寸难度的前提下提升资本效率(通过持续重新平衡提供流动性的范围)。
尽管 Uniswap v3 比 Uniswap V2 更高效地利用资本,但它要求 LPs 主动管理他们的仓位,因为交易对的价格范围会不时变化(除了挂钩资产)。这阻碍了新项目为他们的原生代币设置新的流动性池。由于新代币的价格由于初始流动性浅而大幅波动,在 v3 上有池的新项目需要非常频繁地调整价格范围。这种主动管理流动性的成本对一些协议来说可能是负担不起的。
此外,Curve的设计在MEV相关问题上较少。例如,其v2池使用价格变化的时间延迟,防止MEV机器人轻易在单个区块内操纵价格。这并不一定是Uniswap v3的情况,在那里JIT (Just-In Time) 流动性可能导致LPs损失。
在Uniswap V3中,LPs赚取的费用与他们针对交易者的订单流提供的流动性量成比例。
MEV
由于 Curve 的交易功能具有较低的价格影响,并且交易稳定币使 AMM 较少暴露于外部价格波动,其来自 MEV 的交易量显著低于 Uniswap 的。

MEV 是矿工或质押验证者从生态系统中提取的价值,他们可以通过更改包含在区块中的交易序列来最大化他们的利润。这是一个交易不公平排序的例子。
虽然 Curve 的 AMM 缓解了 MEV 的负面价格影响,但它仍然可能发生。一个 Eigenphi report 指出,在 222 年 6 月 1 日至 10 月 31 日的时间段内,MEV 的最主导形式是:
- 套利:$10M 的价值
- Sandwich: $1M 的价值

在此期间,Curve 的交易费用收入约为 $15M。
事实上,Curve 池依赖于套利交易者。当价格突然变动时,Curve v2 池会处于失衡状态,提供明显的套利机会,Curve 将从中赚取交易费用,同时仍允许套利者获利。
稳定币格局
由于稳定币在 DeFi 中的重要性,在该领域获得主导地位可能会显著增加协议的收入。
目前,法币抵押的稳定币在 DeFi 中使用最广泛,其次是像 DAI 这样的超额抵押稳定币。然而,在 UST 崩盘后,它们的增长停滞了,并且从未跟上像 USDT 或 USDC 这样的中心化竞争对手的采用。
Curve 的 crvUSD 与 Aave 的 GHO
目前,Maker’s DAO DAI 是最广泛采用的去中心化稳定币。尽管如此,它依赖于法币支持的抵押品 USDC。截至 2023 年,超过 50% 的 DAI 抵押品由 USDC、GUSD 和 USDP 支持。像 Aave 和 Curve 这样的协议最近推出了自己的稳定币模型。两者都旨在提供可持续且可扩展的稳定币,其特别之处在于它们由加密资产支持,而不是依赖法币支持的抵押品。

GHO 和 crvUSD 都旨在利用各自协议中现有的庞大流动性和分发网络。然而,它们在治理和管理方式上存在显著差异——最显著的是在抵押品管理和头寸清算方面。

与 LLAMA 的设计相反,GHO 的货币政策包括一些酌情决定,例如利率由 Aave DAO 设置,并将铸币/销毁过程委托给促进者。

通过 GHO,促成者是能够引入不同形式的抵押品来支撑稳定币价值并发行赎回的实体。这种高度的自主权有其权衡,例如更高的中心化风险,但它在满足不断增长的需求方面也非常灵活和可扩展。
在 GHO 系统中,Aave 治理将负责引入、监控和管理促成者——这除了设定利率政策、为 stkAAVE 持有者提供折扣以及众多其他参数之外。

一方面,GHO 可以将其范围扩展到现实世界资产,以及信贷和机构用户。另一方面,crvUSD 的货币政策可能会吸引更多资金进入 Curve,改善流动性条件,从交易费用中产生更多收入,并总体上吸引更多资金进入该协议。
链
虽然该协议最初在 Ethereum 上推出,但它继续扩展到其他链。截至2023年2月,Curve 部署在 Ethereum 主网、Optimism、Arbitrum、Polygon、Fantom、Celo、Avalanche、Moonbeam、Gnosis、Kava、Aurora 和 Harmony 上。
CRV 代币可以跨链桥接,但它并不总是具有完整功能。
CRV 的质押必须在 Ethereum 主网上进行。针对跨链量表的奖励投票必须在 Ethereum 主网上进行。
Curve 如何运作
Stableswap 不变式
Curve的stableswap AMM(Automated Market Maker)允许用户在行为相似的资产之间交换,例如stablecoins,具有低滑点和费用。这与Uniswap不同,后者更注重最大化流动性,同时滑点风险更高。同时,通过将池子限制在相似资产(DAI和USDC、ETH和stETH),池子设法将无常损失的负面影响最小化。
stableswap AMM是Uniswap constant product AMM模型和linear invariant curves的结合。
不变量是一个数学对象的属性,在执行操作或某些变换后保持不变。
例如,一个线性不变量模型可以是 x + y = C,其中 x 和 y 指的是池代币,C 是总和不变量。
线性不变模型
给定一个求和不变量 C = x + y,如果有 90 个 X 代币和 90 个 Y 代币,则 C 将为 180。
如果用户想要出售 23 个 X 代币,这将导致池中 Y 代币增加,使得:
(x + 23) + y = C;
(90 + 23)+ y = C;
113 + y = 180;
y = 67;
交易后 Y tokens 的数量将是 67,这意味着用户在交换 X tokens 后将收到 y tokens
receive y = before y – after y;
receive y = 90 – 67;
receive y = 23;
在这个例子中,用户将通过出售 23 个 X 代币获得 23 个 Y 代币。池子现在将有 113 个 X 代币和 67 个 Y 代币。
价格将由 Y 的 delta(差值)除以 X 的 delta 给出:
P = y / x =dy / dx = 收到的 Y / 存入的 X = 23 / 23 =1;
- 如果图中的切线很陡峭,我们可以说用更少的 X 获得更多的 Y 代币(即 Y 更便宜)
- 如果图中的切线很平缓,我们可以说用更多的 X 获得更少的 Y 代币(即 Y 更昂贵)
因此,对图形的切线求导,我们看到:
y = C – x;
y’ = (-1)x0;
y’ = -1;
|y’| = 1;
因此,当池子平衡时,价格等于1。
使用线性不变量常量求和公式,我们很可能不会有滑点,这也被称为无限杠杆。
注意,线性不变量模型有助于保持价格恒定,但它也可能耗尽池子
恒定乘积 AMM (Uniswap x * y = k)
Uniswap 的 V2 AMM 基于恒定乘积公式工作,x * y = k
如果有 95 个 X 代币和 95 个 Y 代币,那么
x *y = k;
95 * 95 = k;
k = 9,025
如果用户想要购买 19 个 Y 代币,那么他们将从池中移除 19 个 Y 代币,并且 k 常数必须保持不变
x * (y – 19) = 9025;
x * (95 – 19) = 9025;
x * 76 = 9025;
x = 9025 / 76;
x = 119;
这意味着,为了保持常量 k 不变,X 代币的数量需要从 95 增加到 119。
receive x = after x – before x;
receive x = 119 – 95;
receive x = 24;
因此,用户需要存入 24 个 X 代币才能接收 19 个 Y 代币。
然后价格计算如下:

因此,1 个 Y tokens 价格为 0.79 个 X tokens。
如果用户随后执行另一笔交易,用24个X代币交换1个Y代币,那么:
x *y = k;
(x + 24) * y = k;
(119 + 24) * y = 9025;
y = 63.1118881119
如果用户继续购买 Y 代币,这将意味着池中会有更多的 X 代币,从而进一步减少 Y 的供应。

Uniswap V2 AMM 模型始终确保池中有流动性
Stableswap AMM
Stableswap AMM 结合了线性不变量和常量乘积公式:
- 线性变体没有滑点,但不是理想的,因为池子可能随时耗尽代币
- 恒定乘积不变量具有自我调节性,但使恢复池子平衡变得昂贵。
Stableswap AMM 结合了两种模型,以找到一个理想点,在这个点上,资金池不会耗尽任何资产,并且交易者不会面临昂贵的交易条件。
- 当资金池平衡时,资金池可以沿着常数和不变式 (x + y = C) 上下滑动,以保持价格恒定
- 当池子不平衡时,池子会调整以强制执行 constant product invariant
因此,AMM 是线性不变量和乘积不变量的总和。
一个 DAI/USDC 池可以表示为:
- USDC + DAI = 100M;
- USDC * DAI = (100 / 2)2;
总而言之,这就变成了:
USDC + DAI + (USDC * DAI) = 100 + (100 / 2) ^2;
泛化地说,这意味着:
x + y + (x * y) = D + (D / 2)^2 ;
n 是代币的数量。
这种表示类似于 constant product invariant,因为 linear variant 尚未被放大。
放大 linear variant 有助于降低 slippage
随着放大器的增加,bonding curve 将更类似于 linear invariant。
放大系数 – A
该 放大系数(“A”) 决定了池中资产之间不平衡的容忍度。
A 系数的更高值意味着,随着池中资产变得不平衡,交易将更快地产生滑点。
当 =0.53 时,我们得到下面的图:

- 如果池子变得不平衡,那么放大因子将减少,bonding curve 将类似于 product invariant(就像上面的图表一样)
- 如果池子处于平衡状态,那么放大因子将增加,bonding curve 将更类似于具有零滑点的 linear invariant curve(就像下面的图表一样)


在池中,A 系数反映为 1 / A,这意味着更大的 A 值使池在不平衡时对滑点更宽容。
A 的适当值取决于池中使用的代币类型。在部署池后,可以更改池的放大系数,但这需要在 Curve DAO 治理中进行投票,并且必须超过最低 15% 的法定人数。
Curve V1
Curve 的 V1 白皮书引入了一种新的去中心化交易所,针对像稳定币这样的相关资产进行了优化,以实现高效交易。它使用 stableswap invariant,它提供了比其他 AMM 设计(例如 constant product)更低的滑点。
纯池
可以构建的最简单的 Curve 池是一个 纯池,它是 Stableswap 不变式对两个或更多代币的实现。
普通池的关键特征是,池合约始终持有所有存入的资产。
普通池的一个例子是 3pool, 它包含 DAI、USDC 和 USDT。

借贷池
借贷池 包含借贷功能,其中底层代币在其他协议上借出(例如 Compound 或 Yearn)。
与普通池的主要区别在于,借贷池不持有底层代币本身,而是持有其包装表示
Curve 支持诸如以下的借贷池:
- Aave 池,支持在 Aave
- BUSD 池,通过在 Yearn
- PAX 池,通过在 Yearn
- Y 池,通过在 Yearn
- Compound 池,通过在 Compound
- USDT 池,并通过 Compound
- Iron Bank 池,并通过 Cream
例如,Compound pool 包含了诸如 cDAI 和 cUSDC 等包装代币,而底层 DAI 和 USDC 代币则在 Compound 上被借出。因此,Compound pool 的流动性提供者除了从池中代币交换中获得的费用外,还能获得 Compound 上产生的利息。
借贷池的实现方式可能在包装代币如何累积利息方面有所不同:
- cToken 风格代币(例如 cDAI)与底层代币具有汇率,以表示累积的利息(例如,利息随着代币汇率的增加而累积)。
- aToken 风格代币(例如 aDAI)遵循重基模型,其中代币数量增加(例如,利息随着代币余额的增加而累积)。
Metapools
Metapools 是池子,其中一种稳定币与另一个池子(所谓的 base pool)的 LP 代币配对。
Metapools 为基础池流动性提供者提供了通过将他们的 LP 代币存入 metapool 来赚取额外交易费用的机会。
请注意,将 LP 代币质押到池的 liquidity gauge 中获得的 CRV 奖励,在基础池的 liquidity gauge 和 metapool 的 liquidity gauge 之间可能有所不同。
例如,流动性提供者可以将 DAI 存入 3Pool ,并作为交换获得该池的 3CRV LP 代币。然后可以将此 3CRV LP 代币存入 GUSD 元池,该元池包含 GUSD 和 3CRV。作为回报,该用户将获得 gusd3CRV 元池的 LP 代币。然后可以将此元池 LP 代币质押在元池的流动性量表中以获得 CRV 奖励。
虽然 Curve 元池支持基础池代币、基础池 LP 代币和元池代币之间的兑换,但它们不允许流动性提供者存入和/或提取基础池代币。
例如,由 GUSD 和 3CRV(3Pool 的 LP 代币)组成的 GUSD 元池允许在 GUSD、DAI、USDT、USDC 和 3CRV 之间进行兑换,但流动性提供者无法直接将 DAI、USDC 或 USDT 存入该池。
工厂池
与 Yearn 合作,Curve 已开发了一个 pool factory,允许任何人部署 curve metapool。在创建池时,需要设置一些参数:
- 费用 (最低 0.04% 最高 1%)
- 一个系数(建议与 Curve 团队讨论以设置合适的值)。

一旦池子创建完成,部署者需要将其提交给 DAO 进行投票。账户必须拥有超过 2,500 veCRV 才能创建投票。

还有一些不可配置的参数和考虑因素,例如:
- 无论选择的费用金额如何,50%的费用将分配给 Curve DAO
- 一旦部署,就无法销毁 Curve 池
- Curve 不对池中使用的资产负责,每位用户必须意识到自己资金的存款。
- 唯一由 Curve DAO 的管理员 控制的变更就是调整 A 系数(放大参数)
- 不支持超过 18 个小数位的代币
- 新工厂池的部署者必须提供初始流动性
历史上,池只有在满足以下要求时才会在 Curve 的 UI 上列出:
- 至少一次审计
- 市值至少 $3M
- 双周交易量超过 $3M
- 池子的流动性超过 $500,000 的 3CRV
Curve V2
Curve v2 池旨在为具有不同波动程度的广泛资产提供深度流动性。这样,由于不同的交易对可能表现出不同的价格动态,Curve v2 为每种类型的资产对提供了一系列可调参数。
创建 Curve v2 pool 时,有 3 种参数类型:
- Bonding curve 参数:A 系数: 控制 bonding curve 中心处的流动性集中度Gamma: 控制曲线的整体宽度;可以微调极端值
- 一个系数: 控制结合曲线中心处的流动性集中度
- Gamma:控制曲线的整体宽度;可以微调极端值
- 价格缩放参数:MA half time: 控制 EMA (指数移动平均) 内部价格预言机的持续时间Allowed extra profit: 允许价格重新挂钩所需的超额利润(超过 50% 基线)Adjustment step: 价格缩放调整的最小大小
- MA half time: 控制 EMA (指数移动平均) 内部价格预言机的持续时间
- 允许的额外利润:允许价格重新挂钩所需的超额利润(超过50%的基准)
- 调整步长:价格规模调整的最小大小
- 费用参数:Fee mid:最小费用,当池子完全平衡时收取Fee out:最大费用,当池子完全失衡时收取Fee gamma:控制费用增加的速度(从 fee mid 到 fee out),随着失衡程度的增加
- Fee mid:最小费用,当池子完全平衡时收取
- Fee out: 池完全失衡时收取的最大费用
- Fee gamma: 控制费用随失衡程度增加而快速上升的速度(从 fee mid 到 fee out)
- A 系数: 控制绑定曲线中心处的流动性集中度
- Gamma: 控制曲线的整体宽度;可以微调极端值
- MA half time: 控制 EMA (指数移动平均) 内部价格预言机的持续时间
- Allowed extra profit: 允许价格重新挂钩所需的超额利润(超过 50% 基线)
- 调整步长:价格尺度调整的最小大小
- 费用中位:最小费用,当池子完全平衡时收取
- 费用上限: 池子完全失衡时收取的最大费用
- 费用 gamma: 控制费用如何随着失衡程度的增加而快速上升(从中间费用到上限费用)
绑定曲线
Curve v2 绑定曲线根据池内资产的供应量定价,并试图将价格集中在曲线的中心. 与其他 AMM 相比,曲线的中心(即 均衡点)会根据价格变化动态调整。

上面的图像以橙色展示了 Curve V2 bonding curve,以蓝色展示了 stableswap invariant,以及两条 constant product invariants(虚线)。
在 Curve v2 中,结合曲线的形状由两个参数控制:
- A(放大系数) 决定了结合曲线中心部分有多平坦(即它控制了流动性在预期汇率或价格刻度附近的集中度)
- Gamma 调整曲线的整体宽度,随着它进一步向极端方向移动。这在池子变得更加不平衡时(即朝着曲线的尾部)为定价提供了更多控制

A 系数调整曲线的中心,而 gamma 参数有助于塑造和微调整体曲线。
这两个参数,A 和 gamma,可能会有重叠的影响,作为经验法则,gamma 应该保持非常接近 0。
这被称为 transformed peg invariant,其目标是允许不同价格资产之间的高流动性(比大多数 AMM 使用的其他产品不变量高 5-10 倍)。
池内部计算一个内部 oracle 价格,当损失变得小于系统的利润时,这个价格会调整。如图表下方橙色线所示,其目标是获得两全其美:最小化小价格变动时的 slippage,但允许渐近行为来应对不同价格资产的大幅波动。
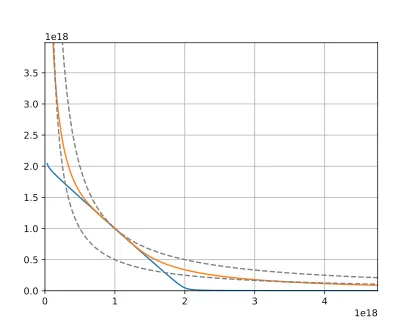
蓝色是用于稳定资产的 stableswap invariant,虚线表示其他 AMM 中使用的 constant product invariants。橙色线是 transformed peg invariant 用于交换波动性资产。
转换后的挂钩不变量或 CurveCrypto invariant 是 stableswap invariant 的修改版本,它近似地作为 constant-product 和 stableswap invariant 的叠加来工作。它是通过以某种方式转换价格空间而衍生的,即所有价格都从某个目标价格转换为接近 1 的区域,通过遵循 mathematical transformation。这种转换创建了一个不变量,它可以表示为相对于池中资产存款的超曲面(如果维度数为 2,则为曲线)。


价格缩放
Curve v2 pools 动态地将流动性转移到靠近当前市场价格的位置,以最大化深度(即最小化 slippage)。这是通过取池子最近汇率的运行 EMA(Exponential Moving Average)(内部 oracle),并仅在对 LPs 财务合理时重新将流动性居中到 EMA 来实现的。
这个过程可以被视为“re-pegging” bonding curve,以便最大流动性集中点与 EMA 匹配
流动性最大集中的价格被称为 价格尺度,而当前的 EMA 被称为 内部价格预言机

- 该 MA half-time 参数调整 EMA 价格预言机的半衰期,该预言机控制价格预言机的临时平滑程度(更大的值导致更大的平滑)
- 该 allowed extra profit 和 adjustment step 参数决定了何时应该发生“re-pegging” 在此上下文中,re-pegging 意味着价格刻度等于价格预言机
- 在此上下文中,重新挂钩意味着价格刻度等于价格预言机
- 特别是,重新挂钩仅在以下情况下发生:当前利润大于可行利润的一半(即忽略由于重新挂钩造成的损失的利润)加上允许的额外利润参数。价格刻度调整大于调整步长参数。更改价格刻度将保留池中至少一半的利润。
- 当前利润大于可行利润的一半(即忽略由于 re-pegging 造成的损失的利润)加上允许的额外利润参数。
- 价格规模调整大于调整步长参数。
- 更改价格刻度将保留池子至少一半的利润。
- 在此上下文中,重新挂钩意味着价格刻度等于价格预言机
- 当前利润大于可行利润的一半(即忽略由于重新挂钩造成的损失的利润)加上允许的额外利润参数。
- 价格尺度调整大于调整步长参数。
- 改变价格范围将保留池中至少一半的利润。
流动性池费用
动态费用从最低费用到最高费用不等,并使用 3 个参数定义:
- Fee mid 是当池资产完全平衡时收取的最低费用。
- Fee out 是当池子完全失衡时收取的最大费用。
- Fee gamma 调整费用随着失衡程度增加而增加的速度。较低的值 会导致随着失衡增加而产生急剧的费用增加较高值 会产生更渐进的费用增加随着失衡增加
- 较低的值 会导致不平衡增加时费用急剧上升
- 较高的值 会导致不平衡增加时费用更渐进地上升
- 较低的值 会随着不平衡程度的增加产生急剧的费用增加
- 较高的值 会随着不平衡程度的增加产生更渐进的费用增加

这些动态费用范围从 0.04% 到 0.4%
流动性 Gauges
CRV 通胀被导向在协议内提供流动性的用户。这种使用通过 流动性 gauge 合约 来衡量,每个池子维护一个独立的流动性 gauge。Gauge 列表由 Gauge Controller控制,该控制器跟踪每个 gauge 的类型和权重。
每个用户根据锁定的 LP 代币数量,按比例获得新铸造的 CRV 份额。此外,如果用户将代币投票锁定为 veCRV,这些奖励可以提升高达 2.5 倍。
为了衡量流动性随时间的变化,用户将 LP 代币存入流动性 gauge。分配给每个 gauge 的通胀代币速率取决于当前的 CRV 通胀率、gauge 权重和 gauge 类型权重。
例如,假设通货膨胀率 r 随着每个 epoch(1 年)变化,gauge 权重 wg和 gauge 类型 wt 则 gauge 处理通货膨胀流的速度为 r’ = wgwtr, 它可以在每次 wg wt 或挖矿 epoch 变化时更新。
要计算用户对 r’ 的份额,我们使用以下方程:

This way, the value of Iis is recorded at any point the user withdraws or deposits, as well as every time the rate of inflation r’ changes (either due to gauge weight changes, or mining epoch changes)
权重系统允许 DAO 决定 Curve DAO 的通胀应该流向哪里。用户可以使用他们的投票权参与这些决策,并将奖励分配给他们认为应该获得最多 CRV 的池子。

提升
为了激励用户参与治理并为其流动性存款创造粘性,该协议实施了一个 投票托管机制 ,其中用户的余额(在流动性量表中计算)如果用户选择锁定 CRV 代币以换取 veCRV(投票托管 CRV),则可以获得提升。
- 如果没有用户对任何 CRV 进行投票锁定,通胀将简单地按 LP tokens 余额的比例分配给他们 bu.
- 如果用户将 CRV 质押到 vote escrow 合约中,用户将能够将他们的 CRV 流增加高达 2.5 倍。

Curve 的实现方式是这样的,用户会在最后一次操作或检查点时获得 boost。你的投票权重会随着时间减少,但你的 boost 会在某些检查点注意到你减少的投票权,例如提款、存入 gauge 或铸造 CRV。
例如,如果你从 1,000 veCRV 开始,你的投票权力减少到 800 veCRV,你的 boost 仍然会使用你原来的 1,000 veCRV 投票权力,直到用户 checkpoint。
一旦 vote-lock 到期,任何人可以通过为该用户创建 checkpoint 来“kick”用户的投票权力,本质上将用户的投票权力重置到不应用 boost 到其 position 的状态。
由于投票权随时间减少,用户申请提升并在投票锁定更多代币之前不采取进一步行动是有利的。
- 您的投票权应用于所有仪表,但根据您提供的流动性多少以及池子的总流动性多少,可能产生不同的提升
- 如果其他流动性提供者投票锁定更多 CRV,你的加成将保持与你申请时相同的水平。如果您滥用此功能,其他用户可以踢出并强制加成更新,将您的仓位降低以反映您的真实加成。
- 如果您滥用此功能,其他用户可以踢出并强制加成更新,将您的仓位降低以反映您的真实加成。
- 如果你滥用此功能,其他用户可以踢出你并强制提升更新,从而将你的位置降至反映你真实提升的水平。
Gauge 权重投票
用户可以将他们的 veCRV 余额分配到 一个或多个流动性 gauge。
- Gauges 会收到与分配给该 gauge 的 veCRV 数量成比例的新铸造 CRV 代币的一部分。
- 每个持有 veCRV 余额的用户都可以随时更改他们的偏好设置
当用户应用新的 weight vote 时,它将在下一个 epoch week 的开始应用。此外,任何 gauge 的 weighted vote 不能在 10 天内更改超过一次。
Gauge Controller Gauge Controller 维护一个 gauges 及其类型的列表,以及每个 gauge 和类型的权重。为了实现 weight voting,该 Gauge Controller 必须包含处理每个用户投票权力的参数。当用户更改他们的 gauge weight 时,该更改将在下一个 epoch week 安排,而不是立即生效。
这减少了每个用户必须从存储中执行的读取次数:它与自上次更改以来的周数成比例,而不是来自其他用户的交互次数。
该 Gauge Controller 记录每个 gauge 中的 points (bias + slope),vote points,以及 scheduled changes 在那些 points 的 biases 和 slopes 中。每个 gauge 的 vote weight 的 slopes 和 biases 的总计,以及每类型那些的总和,被安排/记录到下一周,以及一些用户 voting power 到 0 时的 points (lock expiration)。
每个流动性量表都被分配了一个类型(Ethereum 稳定币交换池、Fantom 池、Polygon 池、Ethereum 加密池……)。这允许 DAO 调整其排放。此外,每个池都有一个独特的流动性量表。
由于 Curve DAO 的复杂性,其部分功能无法轻易桥接到 Ethereum 之外。然而,底层机制的某些方面,如 CRV 排放,可以在 Curve 池活跃的链上执行。
- 在 Ethereum 上,一个 RootChainGauge 合约每周铸造分配的 CRV 并通过桥转移它 调用 checkpoint function 在每个 epoch 开始时)合约调用后,该函数会铸造前一周所有分配的 CRV,并通过桥转移到相关侧链上同一地址部署的另一个合约排放延迟一周,以避免超过 CRV 的最大允许供应量
- 调用 checkpoint function 在每个 epoch 开始时)
- 在合约调用之后,该函数会铸造上周分配的所有 CRV,并通过桥将它们转移到相关侧链上部署在同一地址的另一个合约
- 排放延迟一周是为了避免超过 CRV 的最大允许供应量
- 在另一条链上,CRV 被接收到 ChildChainStreamer 合约中,然后流式传输到 RewardsOnlyGauge桥自动将 CRV 转移到目标链上与 Ethereum 上相同地址部署的流式传输合约中。一旦 CRV 代币到达,调用 notify_reward_amount 以更新智能合约的本地记账,并在接下来的 7 天内线性流式传输余额。
- 桥自动将 CRV 转移到目标链上与 Ethereum 上相同地址部署的流式传输合约中。一旦 CRV 代币到达,调用 notify_reward_amount 以更新智能合约的本地记账,并在接下来的 7 天内线性流式传输余额。
- 那些在 RewardsOnlyGauge 中质押了 LP 代币的流动性提供者可以领取他们的 CRV
- 在每个 epoch 开始时调用 checkpoint function )
- 在合约调用之后,该函数会铸造前一周分配的所有 CRV,并通过桥将它们转移到相关侧链上同一地址部署的另一个合约
- 排放被延迟一周,以避免超过 CRV 的最大允许供应量
- 桥自动将 CRV 转移到一个流媒体合约中,该合约部署在目标链上与 Ethereum 相同的地址。一旦 CRV 代币到达,就会调用 notify_reward_amount 以更新智能合约的本地记账,并在接下来的 7 天内线性流出余额。
除了 Ethereum 之外的链上的 Gauges 具有简化的逻辑,将 CRV 处理为另一个奖励代币,并在接收代币时根据存入的余额在质押者之间均匀分配。
crvUSD
crvUSD 稳定币的设计包括 3 个主要概念:借贷-清算 AMM 算法 (LLAMMA)、PegKeeper、和 货币政策。

- 用户使用 ETH 创建 CDP用户存入 ETH 抵押品,并针对其抵押品铸造(“借出”)crvUSD在 crvUSD 被铸造时,该头寸被加载到 LLAMMA 做市算法中,并为其分配特定的价格区间,在这些区间内 ETH 将被兑换成 USD
- 用户存入 ETH 作为抵押品,并铸造(“借入”)crvUSD 以对抗其抵押品
- 在 crvUSD 被铸造时,该头寸被加载到 LLAMMA 做市算法中,并为其分配特定的价格区间,在这些区间内 ETH 将被兑换成 USD
- 当 ETH 的价格下跌时,该仓位将 ETH 兑换成 USD,从而降低仓位的 LTV 比率。如果 ETH 的价格随后通过价格带上涨,则 LLAMMA 逐渐通过 Curve 将仓位的 USD 兑换回 ETH(在此过程中为 Curve 生成费用)
- 用户为借入 crvUSD 支付利息如果 crvUSD 交易价格高于 1,则利率将降低以激励借款人如果 crvUSD 交易价格低于 1,则利率将提高以抑制借款人
- 如果 crvUSD 交易价格高于 1,利率将降低以激励借款人
- 如果 crvUSD 交易价格低于 1,利率将提高以抑制借款人
- 用户存入 ETH 抵押品并铸造(“借入”)crvUSD 以对抗其抵押品
- 在 crvUSD 被铸造时,该仓位被加载到 LLAMMA 做市算法中,并为其分配特定的价格区间,在这些区间内 ETH 将被交换成 USD
- 如果 crvUSD 交易价格高于 1,则利率将降低以激励借款人
- 如果 crvUSD 交易价格低于 1,则利率将提高以抑制借款人

这项设计的其中一个关键创新是,如果有人以抵押品借贷,即使达到清算阈值,如果抵押品价格下跌然后反弹,则不会发生清算,借款人也不会遭受任何重大损失。
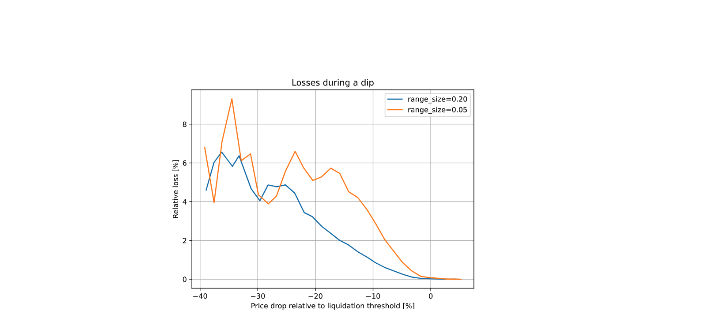
根据使用自2017年9月以来ETH/USD历史数据的模拟,如果用户将CDP(Collateralized Debt Position)无人看管3天,并且在此期间价格下跌10%,则只会损失1%的抵押品。
储蓄 crvUSD ($scrvUSD)
Savings crvUSD ($scrvUSD) 是一种提供 $crvUSD 持有被动收益的生息稳定币。用户可以通过简单地将 $crvUSD 存入 Savings Vault 来获得 scrvUSD。作为交换,他们会收到 $scrvUSD 代币。要赚取利息,用户无需做其他任何事——利息会在后台累积。因此,用户的 $scrvUSD 余额不会增加,因为它将通过汇率反映。当赎回 $scrvUSD 时,用户会收到初始存款加上累积利息。虽然将 $crvUSD 存入 Savings Vault 是获得 $scrvUSD 的最直接方式,但该代币技术上也可以在二级市场购买,例如 Curve 上的流动性池。

要使用 $scrvUSD 赚取利息,用户只需在钱包中持有 $scrvUSD 即可。没有必要质押或锁定 $scrvUSD 才能有资格赚取奖励。支付给 $scrvUSD 持有者的收益直接来自借款人提取 crvUSD 贷款时支付的 $crvUSD 利率费用。
持有 $scrvUSD 赚取的利息不是固定的,因为它取决于几个动态因素:
- $scrvUSD 与总流通 $crvUSD 供应量的比率
- 生成的 $crvUSD 费用金额
- 分配给 $scrvUSD 的 $crvUSD 费用份额的最小值和最大值,由 DAO 设置

$crvUSD 费用分配给 $scrvUSD 的实际百分比是动态的,并基于在 $scrvUSD 中质押的 $crvUSD 与 $crvUSD 总流通供应量的比率。DAO 同时设置了分配给 $scrvUSD 的 $crvUSD 费用的最低和最高百分比,这些百分比作为上限和下限。
$scrvUSD 解决了 $crvUSD 供应停滞和需求下降的问题。没有 $scrvUSD,$crvUSD 借款人经常出售他们的持仓,推动 $crvUSD 的价格下跌,提高借款利率,并减少需求。

$scrxUSD 通过在借贷利率上升时增加收益 (APR),来抵消这一点,这使得将 $crvUSD 持有为 $scrvUSD 变得更有吸引力。这会推动 $crvUSD 的需求上升,稳定挂钩,并降低借贷利率,促进 $crvUSD 供应的可持续增长,同时也提升 $veCRV 持有者的收入。
LLAMMA
LLAMMA 是 crvUSD 稳定币设计背后的核心理念。它是一种 AMM,允许进行 连续清算和去清算 过程。这个理念是 AMM 在抵押品(即 ETH)和稳定币(即 crvUSD)之间进行转换,这样如果抵押品价格高,用户存款将全部为 ETH,但随着抵押品价格降低,AMM 将用户的 ETH 抵押品转换为 crvUSD。
这与传统 AMM 不同,在传统 AMM 中,用户的位置在顶部全部为 USD,在底部全部为 ETH。

外部价格来源确定了一个价格,流动性围绕该价格形成,Pcenter。然后 AMM 将支持流动性集中,使得,pcd
当当前价格 p 超出 Pcd 和 Pcu 之间的范围时,AMM 要么完全处于稳定币(当在 Pcu 时),要么完全处于抵押资产(当在 Pcd 时)。这样,当 PcdPcenterPcu 时,AMM 价格等于当前价格 p。

这样,就可以构建一个 AMM,其中 Pcd 和 pcu 是 p0 的函数,使得当 p0 增长时,Pcd 和 pcu 增长得更快。在这种情况下,当 ETH 价格高时,AMM 将全部持有 ETH,当 ETH 价格低时,将全部持有 USD。
流动性集中的范围称为 band。例如,在恒定的 p0 下,该 band 的流动性从 Pcd 到 Pcu。AMM 的目标是提出 Pcd(p0) 和 pcu(p0) 的函数,使得它们的增长比线性更陡峭,并且它们可以比 p0 增长得更快。
LLAMMA 和 crvUSD 稳定币
crvUSD 稳定币是一种 CDP(Collateralized Debt Position),用户可以借入稳定币单位,以波动性抵押资产(如 ETH)作为抵押。
抵押资产被加载到 LLAMMA 中,在一个价格范围内,这样如果抵押品价格相对缓慢地下跌,ETH 就会被转换为足够的稳定币单位来覆盖 CDP 的债务。这可以通过自我清算或外部清算来发生(如果覆盖率太接近危险的债务阈值,或者在等待抵押品价格反弹时根本不接近)。
当用户存入抵押品并借入稳定币时,LLAMMA 智能合约会计算抵押品的区间。此后,随着抵押品价格的变化,它开始被转换为稳定币。通过这种方式,当用户“资不抵债”时,系统已经拥有足够的 USD 价值来覆盖贷款。此时,如果价值接近清算阈值,外部清算者可能会介入。然而,这通常不会在几天甚至几周内发生,如果抵押品价格没有相对快速回升,甚至可能永远不会发生。
该 AMM 还会反映稳定币向用户收取利息的情况。这通过调整价格网格来实现。当稳定币收取利率 r 时,AMM 中的所有价格网格都会以相同的比率向上移动。因此,只要收取的利率为正,价格乘数就会随着时间推移而上升。
这是通过寻找稳定币和抵押品的数量来实现的,这样,如果当前价格变动,它们也必须移动到下限的最低价格或上限的最高价格。这允许系统衡量需要多少稳定币,这并不依赖于当前瞬时价格,这对于防范 MEV 和夹击攻击很重要。
PegKeeper
- 当稳定币的价格 > 1 时(例如由于需求增加),通过向稳定币与可赎回 LP token 之间的 stableswap Curve pool 进行非对称存款,形成一个保持挂钩的储备。
一旦价格 > 1,PegKeeper合约被允许铸造无抵押稳定币,并单边存入到stableswap池中,以使该操作后的最终价格不低于1。
- 当稳定币价格 < 1 时,Pegkeeper合约被允许(不对称地)提取并销毁稳定币。
这些行动会导致稳定币的价格在高于1时贬值,在低于1时升值。
尽管铸币是非抵押的,但稳定币似乎通过稳定币池中的流动性隐式抵押。总体而言,整个铸币/销毁周期在提供稳定性的同时似乎是有利可图的。
货币政策
系统中的债务量将通过根据债务/供应比率降低/增加借贷利率来平衡价格。
然后通过以下方式达到稳定和平衡点:
- 通过激励借款人借入并出售稳定币来降低价格并销毁债务。
- 通过激励借款人偿还贷款并稳定其存款,来提高价格并增加债务。
货币政策合约的第一个输入是附属 Peg Keeper Pools 的余额,例如 Curve v1 中像 USDC、USDT、USDP 和 TUSD 这样的稳定币的流动性。这为系统提供了关于 crvUSD 隐含价格的信息。
每个 Peg Keeper 都与一个附属的 vanilla v1 Curve Pool 连接。这些池提供流动性以及一个 AMM 来进行交易,从而为套利者提供所需的所有工具。这些余额直接影响 crvUSD 中的借款利率。更具体地说,除了提取贷款之外,将新 crvUSD 引入流通的唯一方式是通过 Peg Keepers,因为它们被授权直接向其池中发行或提取有限数量的 crvUSD,以稳定供应。因此,Peg Keepers 直接在其附属池中买入/卖出,试图通过交易不平衡来获利。

另一个主要输入是 Peg Keepers 持有的债务金额。Peg Keepers 被唯一允许铸造 crvUSD,用于交易这些池子以实现盈利目标。
此外,货币政策合约还依赖于一组在启动时设置的变量,这些变量随后可以由 DAO 修改:
- sigma: 一个影响利率对价格偏离挂钩敏感度的参数(即,如果价格高于挂钩,借贷利率减少多少)。
- target_debt_fraction: peg keepers 应持有的总债务的目标债务比例。


Curve 的稳定币代码库几乎完全由 Curve 的创始人 Michael Egorov
工厂
crvUSD Factory 使创建新市场和调整成为可能,包括设置新的费用接收者、修改现有市场的债务上限,或更新蓝图实现。
除了池工厂之外,这个工厂不允许无许可部署新市场。只有其管理员 CurveOwnershipAgent 可以调用添加市场。因此,添加新市场需要成功通过的 DAO 投票。
控制器
Controller 是用户与之交互的合约,用于创建贷款并进一步管理头寸。它持有所有用户债务信息。外部清算也通过它进行。
每个市场都有自己的 Controller,它是从蓝图合约创建的,当通过 Factory 成功添加新市场时。
价格聚合器
AggregatorStablePrice 合约旨在基于多个 Curve Stableswap 池聚合 $crvUSD 的价格。此价格主要用作计算利率的预言机,但也用于 PegKeepers 确定是否铸造并存入或提取并销毁。
Curve 借贷
Curve 池
Curve pools 是智能合约,用户将资金存入其中,以促进针对该资本的低滑点和低费用交易。流动性池的最终目标是吸引更高的交易量,从而最大化从费用中累积的协议收入。此外,向流动性池添加流动性可以让存款者有机会开始从交易费用和 token emissions 中赚取收入。
Curve pools 也是非升级的,这意味着用户可以放心,底层代码是不可变的。
Curve 池指的是 stableswap invariant 的一个智能合约实现,其中包含交换资产的逻辑。然而,虽然所有 Curve 池都补充了 stableswap invariant,但它们可能有不同的变体。在其最简单形式中,Curve 池是 stableswap invariant 的一个实现,带有 2 个或更多代币,这可以称为一个 普通池。 也可以构建替代的和更复杂的池,例如借贷池或元池。
- 普通池是将两种或更多稳定币配对的池
- 借贷池是池子,其中两个或更多包装代币(例如 cDAI)相互配对,而底层资产在其他协议上被借出
- 元池是允许一个或多个代币与一个或多个底层基础池的代币交换的池子。

在此上下文中,稳定币指的是另一种资产的代表代币。这包括像 DAI 和 USDC 这样的与美元挂钩的稳定币,但也包括像 ETH 和 stETH 这样的相关资产,或 BTC 的不同版本,例如 wBTC 和 renBTC。
- vAPY vAPY 指的是给定池的流动性提供者从交易费用中获得的年化收益率。 Curve 池上的任何活动都会产生费用,其中一部分费用会累积给池中所有提供流动性的参与者。
- Curve 池上的任何活动都会产生费用,其中一部分费用会累积给池中所有提供流动性的参与者。
- 奖励计量器 代表特定池的流动性提供者有权获得的代币排放。这些奖励来自 CRV 排放。
- 每个 Curve 池上的任何活动都会产生费用,其中一部分会归属于池中持股的每个人。
所有 Curve 流动性 gauges 根据 DAO 分配给它们的排放量来接收 CRV。
Curve 池在代币交换上收取交易费用,不同池的费用可能不同。此外,池费用收取管理费用。
所有新的 Curve 池都是通过 Curve 工厂无许可部署的,这意味着任何人随时都可以部署一个池。
作为用户,每次您向池中提供流动性时,无论您存入什么代币,您都会获得池中所有代币的敞口,这意味着您可能想要找到一个包含您熟悉的代币的池。
LP 代币
作为提供流动性的交换(将代币存入 Curve 池中),流动性提供者会收到池 LP 代币,其中 Curve LP 代币是一个 ERC20 合约,专属于该 Curve 池。
- LP tokens 是可转让的,LP tokens 的持有者可以将它们质押到池的 liquidity gauge 中,以获得 CRV token 奖励。
- LP tokens 也可以存入相应的 metapool,以换取 metapool 的 LP token。
用户
目标用户
Curve 的用户留存率是根据与流动性池合约互动的用户数量来衡量的。这是通过将用户分组为队列,并在 8 周内每周评估他们的活动来完成的:
- 队列是通过将所有在每个星期一开始的滚动 1 周期间与 Curve 池合约通信的钱包分组来组装的。
- 每个队列的留存率每周重新评估一次,持续8周。
- 留存率衡量的是队列中多少用户在每个周期内与Curve池进行了互动(即给定周内队列中重复用户的百分比)。
- 在传统金融中,8周留存率超过25%被认为是优秀的
对于投资者
与传统金融不同,在传统金融中,投资者有多种途径可以立即获得流动性,而 DeFi 流动性则以去中心化协议之间的互动为特征。这是一个双重挑战,任何 DeFi 协议都必须捕获流动性以实现其自身正常运作,同时还要想出机制或激励措施,使该流动性保持粘性,而不流向其他协议。
流动性挖矿、租赁流动性以及协议拥有的流动性是协议用来激励流动性提供者将其流动性保留在协议内以提升其效用的不同机制。
Curve 战争
Curve 战争起源于多个协议争夺流动性的竞争。这仍是 DeFi 中持续进行的战斗。Curve 是这一时期的基础,由于其激励系统允许将代币发行引导到特定池中。由于这一机制,其他协议的目标是控制这些激励,以增加其流动性和促进其代币对的交易。
第一个先行者是 Convex,这是一个旨在控制 veCRV 的协议,因此能够在 CRV 排放分配上拥有发言权。通过在他们的池中创建比 Curve 提供的更大的激励,Convex 设法持有超过 51% 的流通 veCRV,并在 CRV 通胀仪表上具有很大影响力,因为它会锁定所有 CRV 四年以获得最大奖励提升。这是最终成为 的第一步贿赂。

贿赂是协议向 veCRV 持有者提供激励,以投票支持其自身原生代币池的做法。由于大部分投票权(即 veCRV)当时(并且现在仍然)由 Convex 持有,这些额外激励在 Convex 上提供,Convex 充当了权衡投票决策的主要来源。这通过 CVX 和 vlCVX 的类似双代币机制实现。
协议开始购买 CVX 来影响 Convex 在 Curve 上的行为,而不是购买 CRV 来影响排放,因为 Convex 允许其持有者(仅那些将 CVX 锁定为 vlCVX 的人)投票决定如何使用协议拥有的总 veCRV。

CVX 是 Convex 的治理代币。锁定 CVX 可获得 vlCVX,这赋予了在涉及 Convex 对 veCRV 所有权的决策上的投票权。
许多 DAO 开始积累 CRV 和 CVX,以便能够租用越来越多的流动性,例如 Abracadabra, Alchemix, Olympus, StakeDao, Frax… 对于这些协议,在 Curve 中拥有足够的流动性至关重要,而控制 CRV 排放是它们为自己的代币池吸引更多流动性的方式。
因此,veCRV 的持有者(无论是直接在 Curve 上还是使用 Convex 作为代理),都能够从其他协议那里获得“贿赂”,作为对投票支持该协议池子的回报。这使得用户能够从那些追求 veCRV 以获得更多选票的协议中赚取额外的激励。
Curve 垄断了流动性,而 Convex 提供了访问该流动性的替代方式。除了交易费用和收益排放带来的收入之外,用户现在还可以获得以 CVX 代币形式提供的额外激励。
通过锁定 CVX 代币以获得 vlCVX,Convex 用户可以通过直接投票决定 Convex 应该在哪里投票,从而影响关于 CRV 排放的投票。这种方式下,像 Abracadabra 这样的协议可以向那些投票支持将 CRV 排放引导至 MIM 池(Abracadabra 的稳定币)的 Convex 用户提供 SPELL(Abracadabra 的治理代币)激励。
这对于发行自身稳定币的协议尤为相关。除了 stableswap AMM 之外,CRV 排放是一种足够强大的 yield-farming 激励,可以允许外部协议改善其在 Curve 上池子的流动性深度。这将进一步加强其稳定币的挂钩。
Curve 上池子的更多流动性意味着需要更多的买卖量来触发价格波动。这意味着稳定币有一个稳固的挂钩,小幅偏差会很快被套利(例如在 $0.99 和 $1.01 之间)。这很重要,因为交易稳定币的滑点是用户的一个重大机会成本。
投资策略
用户和协议可用的收益来源主要有 3 个:
- vAPY:50% 来自交易费用
- tAPR: 来自 CRV 排放(在质押 LP 代币到 gauges 后)
- veCRV APY: 来自他们自己的流动性挖矿程序的贿赂的额外激励
假设流动性提供者不持有任何 CRV,他们的收入将来自交易量和 CRV 奖励。随着时间推移,如果 CRV 排放量的减少伴随着交易量的增加,LPs 可以从协议的现金流中获得持续性收入。
除了交易量之外,还有其他因素会激励或抑制 Curve 上的 LPs,例如 gauge weights、2.5x boost 和 CRV 的价格。
对于 LP,如果他们将 LP 代币质押在 Curve 的流动性仪表中,他们将获得与所提供的流动性成比例的 CRV 排放。同时,定向到这些仪表中的排放基于仪表投票。因此,管理仪表可以带来更高的奖励。然而,要控制定向到每个仪表中的投票并不简单。
LPs 获得更好奖励的另一种方式是拥有 veCRV 并提升他们的 CRV 收益。这一过程通过 Convex 简化,Convex 拥有 Curve 超过 51% 的投票权,并持续提升其 CRV 奖励。

- 用户将资产存入 Curve 的流动性池(如果您存入一种资产,协议会自动按照其持有的所有资产的比例分割流动性)
- 用户收到一个生息的 LP 代币
- 用户可以将他们的 LP 代币进一步质押在 gauges 中以获得额外收益
- 对于质押 LP tokens,用户可以在交易费的基础上额外赚取 CRV 奖励
- 然后,用户可以将 CRV tokens 锁定特定时期,从 1 周到 4 年,以获得 veCRV
- veCRV 根据锁定期限比例授予用户投票权(锁定时间越长,获得的 veCRV 越多)
- 通过持有 veCRV,用户现在可以获得所有交易费用的 50%(管理费)以 3CRV 代币形式。此外,用户可以将 CRV 奖励提升高达 2.5 倍(如果锁定 4 年),并在 Curve DAO 中拥有投票权,以投票决定 CRV 奖励在协议池中的未来分配
商业模式
飞轮效应依赖于这样一个假设:对 LPs 有利的市场条件将吸引更多流动性,这将降低滑点并吸引更多交易量,从而为 veCRV 持有者产生更多收入。理想情况下,积累 veCRV 的行为将导致 CRV 价格上涨,并带来更高的总 APR。

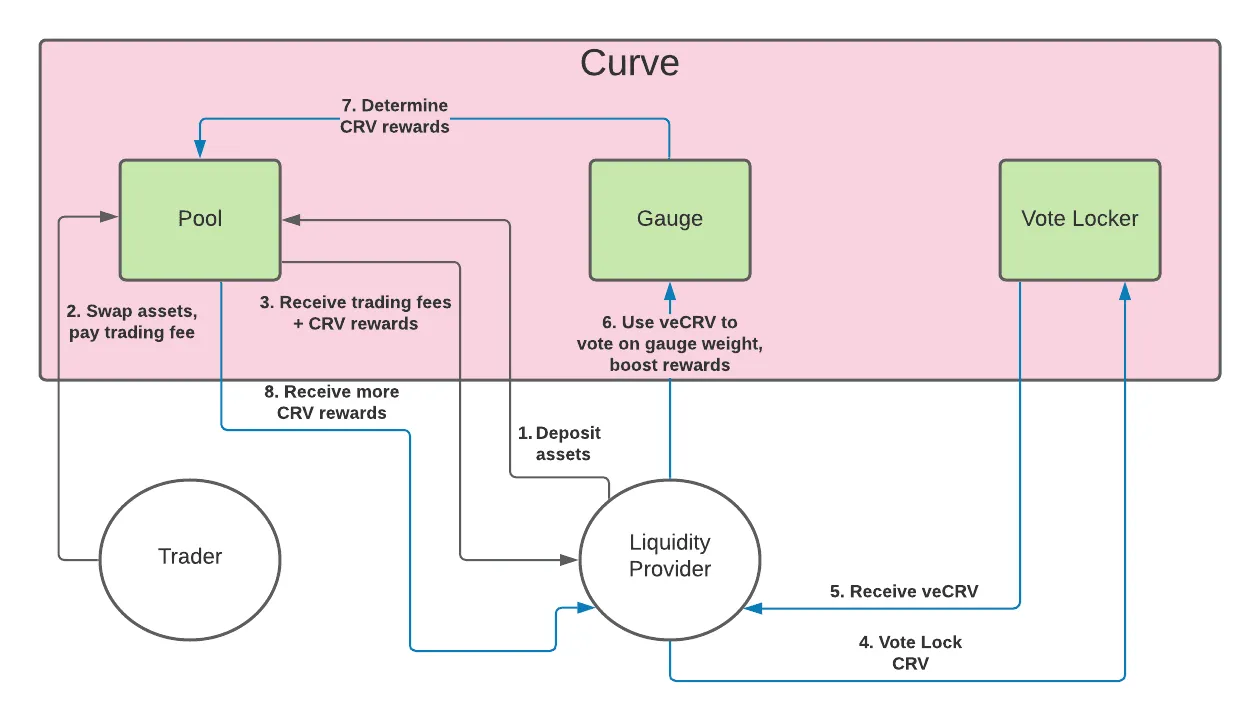
Curve 生态系统中价值转移的流程图。
滑点取决于交易量,但它并不是影响池中交易数量的唯一因素。
CRV 的价格取决于公众认知,而交易量除了将费用收入分配给锁定 CRV 的用户之外,没有主要影响。
更高的流动性会导致更小的滑点,从而吸引更多交易者和交易所聚合器,反过来生成更多费用。
收入来源

奖励分解
锁定 CRV 是获得 veCRV 的唯一方式,因此用户将倾向于锁定越来越多的 CRV,这将导致对 CRV 的需求增加以及来自 CRV 锁定的抛售压力减少。

Admin fees 是 Curve 上生成的交换费用的 50% 部分,这些费用分配给 veCRV 持有者。当 admin fees 增加时,由于感知到的额外收入,veCRV 的需求也会在一定程度上增加。
Base vAPY
vAPY 是流动性池中交换费用的 50% 部分。交换费用的增加将增加 vAPY。
Curve 通过交易费用为流动性提供者赚钱。每次用户在 Curve 上进行交易时,都会向他们收取一小笔费用,并分发给流动性提供者。这就是为什么 base vAPY 会随着 Curve 上的交易量而增加。
由于费用取决于交易量,每日 vAPY 往往会相当低,正如在高波动期它们可能非常高一样。
Curve 上的借贷池也从借贷协议中赚取利息。这些池使用像 Compound 或 Aave 这样的借贷协议为 LP 生成更多利息。
虽然借贷池在利率高时可以赚取更多利息,但它们也增添了一层额外的风险。
一些池子还会根据投票轮次获得 CRV 流动性激励,其中 DAO 分配 CRV 排放。每个流动性 gauge 根据 DAO 分配给它的数量接收不同数量的 CRV。
Curve 中的一些池子是受到激励的。这意味着在交易费用和借贷费用的基础上,其他协议会添加额外的激励措施,以奖励用户向其池子提供流动性。

Tokenomics
3.03B CRV 的最大供应量将随着时间逐渐释放。
Curve 遵循分段线性通胀计划,其中通胀率减少 21/4 每年。每次通胀减少时,都会启动一个新的挖矿纪元

CRV 的初始供应量为 1.273B 个代币,这占最终供应量 3.03B 个代币的 42%。所有这些初始代币将随着每个区块逐渐归属,并以 22% 的通胀时间表(每年 279.6M 个代币) 开始。这种通胀将根据仪表盘的测量结果分配给 Curve 的流动性提供者。
在第一年,流通供应量的 approximate 流入量约为 每天 2M 个 CRV,初始流通供应量为 0。

- 62% 分配给社区流动性提供者(排放),并以递减速率排放直至耗尽
- 30% 分配给股东(核心团队和投资者),从推出起分 1 至 4 年归属 26% 给核心团队4% 给投资者
- 26% 给核心团队
- 4% 分配给投资者
- 3% 分配给未来的员工,归属期从推出后1至4年
- 5% 分配给社区储备(早期用户)
- 26% 分配给核心团队
- 4% 给投资者

2024 年,当核心团队归属期结束且仅发放流动性激励时,CRV 的通胀率将降至 6%,并在 2040 年进一步降至 0.3%。
CRV
Curve 通过 CRV 代币激励流动性提供者,这是该协议的治理代币。
CRV 代币的分配、分发和铸造通过几个与 DAO 相关的合约进行管理:
- LiquidityGauge: 衡量用户随时间提供的流动性,以分配 CRV 和其他奖励。
- GaugeController: 维护一个 gauges 列表、权重和类型权重,并协调每个 gauge 的 CRV 生产率。
- 铸造者: 根据流动性量表铸造 CRV。
CRV 代币的主要目的是让尽可能多的用户参与协议的治理。因此,Curve 代币有 3 种主要用途:投票、质押和提升,所有这些都需要用户投票锁定他们的 CRV 代币以换取 veCRV。

CRV 代币的质押(锁定)
质押(锁定)CRV 代币 允许用户从协议中赚取交易费用。自 2020 年 9 月 19 日起,所有交易费用的 50% 将分配给 veCRV 持有者。此机制背后的目标是将流动性提供者和治理参与者(veCRV 持有者)之间的激励对齐
质押 CRV 的 APY 可以计算为:
Daily Trading Volume * 0.0002 * 365Total veCRV * CRV price* 100;
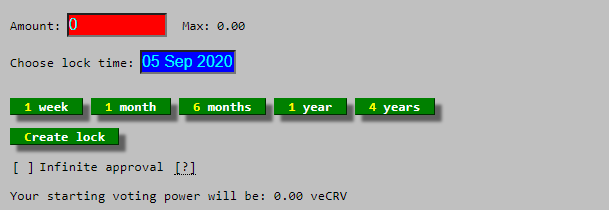
协议收集的费用用于购买 3CRV(由 USDC、USDT 和 DAI 组成的 3pool 的 LP 代币),并将其分发给 veCRV 持有者。
质押 CRV 的用户可以随时领取交易费用,但费用仅每周转换为 3CRV 一次。
锁定后,用户首次领取 3CRV 之前有一个延迟。从用户锁定的星期四后的星期四起,需要 8 天才能领取。

一个合约 收集所有交换池合约的所有交易费用。这些费用以不同的稳定币、Bitcoin、Ethereum…的形式出现。
接下来,使用 Curve 和 Synthetix 将费用代币交易成 USDC,然后将此 USDC 存入 3pool。最后,触发一个检查点来更新每个 veCRV 持有者的所有可领取余额。
此过程被称为 销毁。 这是一个消耗大量 gas 的过程,但任何人都可以调用它,前提是他们愿意支付费用。
此脚本 可以被任何人使用来启动销毁过程
费用只能针对已经过去的周进行领取,因为燃烧器在该时期结束前无法知道每个人有权获得多少。
提升
提升是激励用户更积极参与治理的主要激励之一。这根据已提供的流动性给予更高的奖励曝光。投票锁定 CRV 允许用户获得投票权参与 DAO,并在他们在 Curve 上已提供的流动性上获得高达 2.5 倍的提升。
投票
投票 只能在对 CRV 代币进行投票锁定以获得 veCRV 后进行。这包括对 DAO 提案以及池参数进行投票。

veCRV
用户可以将 CRV 进行“vote-escrow”或锁定长达 4 年,以换取 veCRV,这是一种不可转让的资产,赋予协议治理权和 50% 的交易费用。
veCRV 是一种非标准的 ERC20 代币,无法转让,获取它的唯一方式是通过锁定 CRV
veCRV 代表 Voting Escrow CRV,表示用于投票的锁定 CRV 代币。您锁定的 CRV 时间越长,您拥有的投票权就越多(并且您可以达到的提升越大)。您将收到的 veCRV 数量取决于您锁定 CRV 的时间。最小锁定时间为 1 周,最大锁定期为 4 年。
用户的 veCRV 余额会随着 CRV 解锁剩余时间减少而线性衰减。例如,4,000 CRV 锁定一年提供的 veCRV 数量与 2,000 CRV 锁定 2 年相同,或者 1,000 CRV 锁定 4 年相同。当锁定时间结束时,用户将有 0 veCRV,他们锁定的 CRV 将被返回。每锁定 4 年的一个 CRV 代表 1 veCRV。
当正确实施和采用时,ve tokenomics 具有反身性上行益处,同时下行压力有限。如果 CRV 的需求增加,veCRV 锁定率增加(以提升 gauge 权重)并且 CRV 供应减少,投票托管锁定模型可以从流通供应中移除 CRV,而协议不会经历突然的供应稀释(因为 veCRV 保持时间锁定,通常为数年)。
流动 veCRV 包装器
流动锁仓解决了用户需要将治理代币锁定很长时间的问题,这迫使他们保持非流动性状态——因为它们不能轻易移动和出售。
流动锁仓是智能合约,用户可以将锁定的治理代币(如 veCRV)存入其中,作为回报获得衍生流动性表示以及其他激励。这允许他们保持流动性,同时仍维持投票权。这样,用户不必在收益和治理之间做出选择,因为他们仍可以出售投票权以换取以贿赂形式增加的收益,但前提是他们明确选择这样做。
流动锁定器在保持锁定治理代币的资本效率的同时,从中获取尽可能多的收益。
由于 veCRV 的重要性,Convex (cvxCRV),StakeDao (sdCRV),或 Yearn (yveCRV) 提出了“流动性锁仓”机制,这些机制允许 veCRV 持有者保留他们的投票权,同时最大化他们的流动性。

cvxCRV – Convex
cvxCRV 是由 Convex 实现的 veCRV 的代币化版本,用户可以将 CRV 存入 Convex,该 CRV 将作为 veCRV 在平台上永久锁定。接下来,veCRV 的代币化版本 cvxCRV 以 1:1 的比率返回给用户。
cvxCRV 的转换是单向的,尽管可能存在流动性池允许用户将 cvxCRV 兑换为 CRV,但由于市场力量,这个汇率不一定需要保持在 1:1。
cvxCRV 可以在 Convex 中质押,以便用户接收正常的 Curve 管理费用,就像他们持有 veCRV 一样。此外,质押 cvxCRV 的用户将从 Convex 的绩效费用中获得 CRV,以及 CVX 代币。
自 2023 年初以来,cvxCRV 的低 APR 开始相对于其竞争对手急剧下降。因此,Convex 宣布了对 cvxCRV v2 的一系列变更,例如:
- 平台费用的 2% 用于每周购买并锁定 cvxCRV,估计每年 3M cvxCRV
- 锁定的 cvxCRV 赚取的奖励分配给质押者
- 用户可以使用 cvxCRV 作为抵押品
- 来自 CVX 排放的奖励增加

过去,cvxCRV 质押者可以选择以 100% 3CRV、100% CRV/CVX 或两者之间的任何比例接收奖励。2023 年 cvxCRV v2 发布后,该协议允许用户从 CRV、CVX 和 3CRV 中赚取的奖励中提取资产组合
yCRV – Yearn
yCRV 是 Yearn 的 veCRV 流动包装器。Yearn 的模型将 yCRV 用作 基础代币 以及 3 种称为 激活代币。
作为 基础代币,yCRV 不提供原生奖励,但允许用户轻松访问 已激活的代币。 新的 yCRV 可以通过将 CRV 锁定到 Yearn 的 veCRV 位置(永久单向锁定)来铸造。
用户也可以通过迁移他们的 yveCRV 和 yvBOOST 遗留代币。
Yearn 将其 veCRV 仓位的所有收益传递给持有以下之一的 yCRV 用户 激活代币:
- st-yCRV(质押奖励): 奖励来自 yVault,该 yVault 从锁定的 CRV 中收取管理费用和贿赂
- lp-yCRV (流动性池奖励): 奖励来自 yVault 用于 CRV/yCRV LP 代币,这些代币会自动复利排放和费用
- vl-yCRV(Curve gauges 投票权): 授予 Curve gauge 权重的投票权
st-yCRV
Staked yCRV 是 yCRV 用户的收益优化仓位,允许他们通过两个来源赚取被动收入:
- 管理费用s 管理费用由 veCRV 持有者赚取,并且 Yearn 的 veCRV 头寸赚取的 100% 管理费用将被发送到 st-yCRV 并自动复利成更多 yCRV。
- 管理费用由 veCRV 持有者赚取,并且 Yearn 的 veCRV 头寸赚取的 100% 管理费用将被发送到 st-yCRV 并自动复利成更多 yCRV。
- 贿赂. 这些贿赂是通过使用 1 veCRV 的投票权投票支持为 st-yCRV 用户优化贿赂收入的 Curve gauge 来收集的。从这些投票中收集的收入被分配为 st-yCRV 用户的补充收益。
- 这些贿赂是通过使用 1 veCRV 的投票权投票支持为 st-yCRV 用户优化贿赂收入的 Curve gauge 来收集的。从这些投票中收集的收入被分配为 st-yCRV 用户的补充收益。
- 管理费用由 veCRV 持有者赚取,并且 Yearn 的 veCRV 头寸赚取的 100% 管理费用将被发送到 st-yCRV 并自动复利成更多 yCRV。
- 贿赂是通过使用 1 veCRV 的投票权来投票支持为 st-yCRV 用户优化贿赂收入的 Curve gauge 来收集的。从这些投票中收集的收入被分配为 st-yCRV 用户的补充收益。
St-yCRV 是 Yearn v2 的一个金库,它通过将 3CRV 和一些已领取的贿赂出售为 yCRV 来自动复利 yCRV,允许用户通过“设置并忘记”的策略赚取收益。
lp-yCRV
流动性池化的 yCRV 为 Curve 上的新 CRV/yCRV 池提供流动性,lp-yCRV 持有者将获得 LP 费用和排放。通过 zapping 到此代币,用户进入 yCRV/CRV 池的 LP 头寸,并将 LP 代币存入 lp-yCRV yVault。
lp-yCRV yVault 是一个 Yearn v2 金库,采用一种策略,将所有生成的 CRV 排放重新存入池中以增长头寸,它被设计为一种即设即忘的代币,可自动收获并自动复合奖励。
对于该仓位中的每一个 1 yCRV,Yearn 将标记相当于 1 veCRV 的投票权来投票支持 yCRV Curve gauge,从而增加对用户的 CRV 排放。
vl-yCRV
(vl-yCRV 目前处于开发后期阶段,尚未准备好投入生产使用。)
vl-yCRV 是用户可以进入的位置,允许他们为 Curve gauge 权重投投票。该位置预计将特别有助于那些希望增加其池子 Curve gauge 排放量而无需承诺 4 年 veCRV 锁定或反复提交大额贿赂的协议。
持有此职位的用户需遵守以下规定:
- 他们可以对 gauge weights 进行投票,但不能参与 DAO 投票。
- 他们将不会收到每周的管理费或贿赂,并且需要锁定他们的代币至少14天,最大锁定期为28天。
- 一旦锁定期结束,用户可以提取到 yCRV 或在 yCRV 生态系统内或外部自由移动。
投票详情如下:
- 投票期持续14天。
- 用户可以对单个 gauge 投票,或者将他们的投票分散到多个 gauge。
- 用户必须每期投票。投票无法从一期自动延续到下一期。
- 投票全部在链上进行,因此并非免费。建议在网络不太拥堵时进行投票。
- 投票可以在整个星期内添加,只要用户的余额允许。
- 一旦在某个时期对一个 gauge 进行投票,这些投票在下一个时期之前无法移除或替换。
投票委托:
- 每个 vl-yCRV 用户可以指定最多一名代表,该代表有资格代表用户投票。
- 委托的目的是允许 multi-sigs 自动化每个周期的投票活动,减少因签名者缓慢或遗忘而错过的投票。
锁定:
- 投票锁定至少持续一个投票期(14 天),最多持续 28 天,具体取决于投票投出的时间。
- 每次投票都会将用户的锁定时间延长至当前周期的剩余时间加上下一个周期的完整持续时间。
- 解锁时间到期后,用户可以从 vl-yCRV 中提取并在 yCRV 系统内自由移动。

贿赂与激励
- 在 vl-yCRV 中,用户将放弃 yCRV 系统其他部分产生的收益。
- vl-yCRV 用户将无法从他们投票的 gauges 中收取 bribes。
用户可以随时根据他们想要的权益,在已激活的代币之间进行切换,但vl-yCRV除外,它有从14到28天不等的时锁限制

sdCRV – Stake DAO
Stake DAO 用户有机会将资金存入 Curve 策略以获得增强奖励。Stake DAO 使用通过锁定 veCRV 获得的提升来增强奖励,并允许用户根据 策略 的分配获得 SDT 代币奖励,具体取决于权衡权重。
治理
Curve 使用 Aragon 来进行治理和协议管理员功能的控制。与 Aragon 的所有互动都通过修改后的 Aragon 投票应用。
Curve DAO 总共有 3 个 Aragon Agent 所有权地址,这些地址由两个独立的 DAO 治理:
- 社区 DAO 管理协议的日常运营,并拥有两个管理员账户:该 所有权管理员 控制协议内的大多数功能。通过所有权管理员执行操作需要 30% 的法定人数,至少 51% 的支持该 参数管理员 有权修改池参数,例如 A 系数。通过参数管理员执行操作需要 15% 的法定人数,至少 51% 的支持
- 该 所有权管理员 控制协议内的大多数功能。通过所有权管理员执行操作需要 30% 的法定人数,至少 51% 的支持
- 该 参数管理员 拥有修改池参数的权限,例如 A 系数。通过参数管理员执行操作需要 15% 的法定人数和至少 51% 的支持
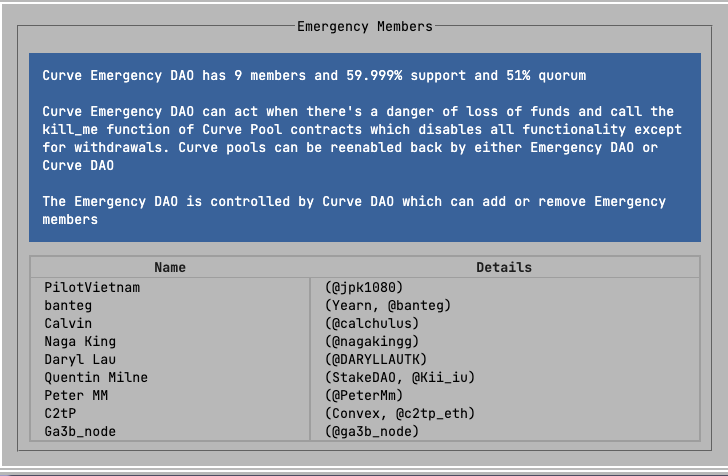
- 紧急 DAO 在特殊情况下拥有有限的权限来终止池和仪表:紧急 DAO 由 9 名成员组成,这些成员是 Curve 团队和 DeFi 社区中知名人物的混合。每个成员有一票,任何成员都可以提出投票。投票持续 24 小时,在获得超过 66% 支持后可以立即执行。
- 紧急 DAO 由 9 名成员 组成,包括 Curve 团队和 DeFi 社区中的知名人物。
- 每个成员有一票投票权,任何成员都可以提出投票。
- 投票持续 24 小时,并在获得超过 66% 支持后立即执行。
- 该 ownership admin 控制协议内的大多数功能。通过 ownership admin 执行操作需要 30% 的法定人数和至少 51% 的支持
- 该 参数管理员 有权修改池参数,例如 A 系数。通过参数管理员执行操作需要 15% 的法定人数,至少 51% 的支持
- 紧急 DAO 由 9 名成员 组成,包括 Curve 团队和 DeFi 社区中知名人物的混合。
- 每个成员有一票投票权,任何成员都可以提出投票。
- 投票持续24小时,并在获得超过66%的支持后立即执行。
参与 Curve DAO 治理需要拥有 veCRV,这是 DAO 内用于确定每个账户投票权力的非标准 ERC-20 实现。自 CRV 代币锁定为 veCRV 的那一刻起,用户投票权力已呈线性递减。
您只能在提案创建的区块中使用您的投票权重进行投票

veCRV 通过锁定 CRV 代币长达 4 年获得,其中 1 veCRV 等于锁定 4 年的 1 CRV。
随着锁定时间的减少,账户的 veCRV 余额也会线性减少。veCRV 不可转让。

官方 DAO 提案是创建 Curve 协议可强制执行更改的唯一方式。有两种类型的更改:参数更改和文本更改。
- 参数投票 在投票结束时生效后,3 天后自动提交到 DAO。
- 文本提案 则不同,因为它们需要开发时间,并且可能需要时间来讨论。

想要创建提案的用户必须在 治理论坛
Curve 异常高的治理参与度
- 所有 gauge 投票都需要 30% 的法定人数。
- Curve 上的平均投票周期没有争议,97% 的投票赞成,55% 的参与率,以及 33 个独特投票。几乎每个提案都满足这些条件。
- 几乎每个提案都满足这些条件。
- 在投票权方面最重要的投票来自 Convex,它拥有的投票权比所有其他地址的总和还要多。 Convex 的投票是基于其内部投票比率在 Curve 上按比例分配的赞成/反对投票这些投票只有在达到约 700 万 CVX 的法定人数时才会通过
- Convex 的投票是基于其内部投票比率,在 Curve 上按比例分配的 yes/no 投票
- 这些投票只有在达到约 700 万 CVX 的法定人数时才会通过
- 几乎每个提案都满足这些条件。
- Convex 投票是基于其内部投票比例在 Curve 上按比例分配的 yes/no 投票
- 这些投票只有达到约 700 万 CVX 的法定人数才会通过

- 如果 Convex 单一投票,所有 Curve 决策都可能被仅 3 个 Convex 巨鲸可预测地操纵。Convex 通常以 240-280M veCR 的块投票(总共有 563M veCRV,这赋予 Convex 超过 50% 的总投票权)。
- Convex 通常以 240-280M veCR 的块投票(总共有 563M veCRV,这赋予 Convex 超过 50% 的总投票权)。
- Convex 通常以 240-280M veCR 的批次进行投票(总 veCRV 为 563M,这赋予 Convex 超过 50% 的总投票权).


风险
除了 Curve 智能合约本身之外,每当您加入一个池子时,您也会接受池子中代币的系统性风险。例如,如果您是一个不想持有任何 USDT 敞口的的用户,那么您就不应该在任何包含 USDT 的池子中存入任何资产。
Curve 还使用了借贷协议的智能合约,这意味着信任这些外部协议也存在外部风险。
由于池内代币流动性的管理方式,如果其中一种币相对于另一种资产失去挂钩,流动性提供者将几乎将其全部流动性持有在那一种货币中。
风险分解

注意:veCRV 是非流动性的,并且是 CRV 的衍生品。Impermanent Loss (IL) 在 stableswap 的情况下是最小的,除非某种币脱锚。有不同类型的池,提供不同的风险和回报特征。
安全性
除了其审计之外,Curve 智能合约自 2020 年以来经过了实战测试。智能合约的管理密钥仅允许 Curve 团队在最初两个月内暂停合约以应对紧急情况。
Curve 的智能合约是不可变的,无法使用管理密钥进行升级。这限制了紧急情况下可以采取的行动,但也让用户完全控制他们的资金。
审计
尽管审计无法完全消除风险,但 Curve 合约已由 Trail of Bits,Quantstamp,MixBytes,和 ChainSecurity。
- Trail of Bits Curve 智能合约审计 – January 31, 20207 个问题和一个代码质量建议。未发现关键问题。
- 发现了 7 个问题和一个代码质量建议。
- 未发现关键问题。
- Trail of Bits Swiss Stake 安全评估 – 2020 年 3 月 6 日审查了从提交哈希 65365742 开始对报告的漏洞所做的修复。重点关注允许攻击者:的缺陷
- 抽干合约的资金。
- 防止流动性提供者访问其资金。
- 破坏池的不变式。
- 报告称 Swiss Stake 正确修复了报告的问题,并提出了 7 项额外建议。
- MixBytes Curve Voting 智能合约审计报告 – 2020年7月22日严重问题: 0主要问题: 1 (1 已解决)警告问题: 4 (4 已解决)备注: 4 (4 已解决)
- 严重问题:0
- 主要问题:1 (1 已解决)
- 警告问题:4(4已解决)
- 评论:4(4已解决)
- Quantstamp 安全评估 – 2020年10月15日高风险问题:0中风险问题:1 (1 已解决)低风险问题:2 (0 已解决)信息性风险问题:1 (0 已解决)未确定风险问题:0
- 高风险问题:0
- 中风险问题:1 (1 已解决)
- 低风险问题:2 个(0 个已解决)
- 信息风险问题:1 个(0 个已解决)
- 未确定风险问题:0
- ChainSecurity 对 Tricrypto 智能合约的代码评估 – 2021 年 9 月 29 日高风险问题:0中风险问题:1 (1 已解决)低风险问题:9 (6 已解决,3 已确认)
- 高风险问题:0
- 中风险问题:1(1 已解决)
- 低风险问题:9 (6 已解决, 3 已确认)
- Curve Stablecoin 安全审计报告 – 2023 年 6 月 5 日 – MixBytes严重 – 2 (2 已修复)高 – 2 (2 已修复)中 – 4 (2 已修复, 2 已确认)低 – 6 ( 6 已确认)
- 严重 – 2 (2 已修复)
- 高 – 2 (2 已修复)
- 中等 – 4 (2 已修复, 2 已确认)
- 低 – 6 (6 已确认)
- Tricrypto-NG 智能合约 – 2023 年 6 月 23 日 – ChainSecurity高 – 1 (1 已修复)中 – 1 (1 已修复)低 – 13 (9 已修复, 1 规范变更, 1 部分修复, 1 已接受, 1 已确认)
- 高 – 1 (1 已修复)
- 中 – 1 (1 已修复)
- 低 – 13 (9 已修复, 1 规范变更, 1 部分修复, 1 已接受, 1 已确认)
- 严重问题: 0
- 主要问题: 1 (1 已解决)
- 警告问题:4 (4 已解决)
- 评论:4 (4 已解决)
- 高风险问题:0
- 中风险问题:1 (1 已解决)
- 低风险问题:2 (0 已解决)
- 信息性风险问题:1 (0 已解决)
- 未确定风险问题:0
- 高风险问题:0
- 中等风险问题:1(1 已解决)
- 低风险问题:9(6 已解决,3 已确认)
- 严重 – 2 (2 已修复)
- 高 – 2 (2 已修复)
- 中等 – 4 (2 已修复, 2 已确认)
- 低 – 6 ( 6 已确认)
- 高 – 1 (1 固定)
- 中 – 1 (1 固定)
- 低 – 13 (9 已修复, 1 规范变更, 1 部分修复, 1 已接受, 1 已确认)
Curve 还拥有一个 漏洞赏金程序 与 HackerOne。
crvUSD 风险监控和警报平台
$crvUSD 平台于 推出于 2023 年 9 月 13 日,由 Chaos Labs 推出,这是一个为 DeFi 协议提供经济安全、机制设计和风险管理的平台。
它允许用户监控 $crvUSD 的风险以及各种其他指标,例如跨 $crvUSD 市场的汇总高级指标,包括总供应量、总借款量、TVL、面临清算风险的抵押品总和等。

附加信息
团队
Curve 没有官方的团队成员列表,从社交媒体可以识别出的成员是:
- Michwill,Michael Egorov – 创始人兼首席执行官前莫斯科俄罗斯联邦软件工程师,WorkLifeGroup,以及LinkedIn等其他持有物理学博士后学位,毕业于Monash University – 澳大利亚顶尖大学之一创始人兼首席技术官NuCypher,一家由 Y Combinator 支持的初创公司,致力于为大数据操作构建加密层。
- 曾在俄罗斯联邦莫斯科担任软件工程师,WorkLifeGroup,以及LinkedIn 等其他
- 持有物理学博士后学位,毕业于Monash University – 澳大利亚顶尖大学之一
- 创始人兼首席技术官NuCypher,一家由 Y Combinator 支持的初创公司,致力于为 Big Data 操作构建加密层。
- Julien Bouteloup – 区块链开发者兼创始人Rekt News,BlackpoolHQ,Stake Capital,以及Stake DAO
- MrBlockTW
- Gerrit
- Mimaklas
- PilotVietnam
- Kendrick Llama
- Philippe
- 前莫斯科俄罗斯联邦软件工程师,WorkLifeGroup,以及LinkedIn 等其他
- 拥有物理学博士后学位,来自Monash University – 澳大利亚顶尖大学之一
- 创始人兼首席技术官NuCypher,一家 Y-combinator-backed 初创公司,构建用于 Big Data 操作的加密层。
项目投资者
初始供应量分配给了 社区流动性提供者,股东(团队和投资者),员工,以及 社区储备。
社区基金
CRV 的初始分配允许社区基金使用总 CRV 供应的 5%,用于紧急情况,或奖励社区主导的倡议或资助。
FAQ
什么是投票锁定提升?
- 在投票锁定 CRV 时,您还可以获得高达 2.5 倍的提供的流动性提升。此机制的目标是通过奖励用户更大的 CRV 通胀份额来激励他们参与治理。
当我提供流动性时,存入什么币种重要吗?
- 无关紧要。您的代币将被拆分到池中,这不会影响您的收益。
- 当您提取时,同样的原则适用(但方向相反)。您可以选择从池中提取哪种币。
我的提升记录投票权多久变化一次?
- 为了避免定期检查并必须迭代每个用户的账户,这会消耗大量 gas,该协议在每次发生存款、取款或用户 timelock 变更时,记录用户代表投票权(voting power)的线性函数的斜率(slope)和偏置(bias)。
CRV 的目的是什么?
- CRV 的主要目的是激励平台上的流动性提供者,并让他们积极参与治理决策。
如何计算质押 CRV 的 APY
- Daily Trading Volume * 0.0002 * 365Total veCRV * CRV price* 100;
如果更多人投票锁定,会发生什么?
- 如果其他流动性提供者投票锁定更多 CRV,你的 boost 将保持你在申请时的那种水平。如果你滥用此功能,另一个用户可以 kick 并强制 boost 更新,将你降到真实的 boost。
如果我在多个池中提供流动性,我的投票权会发生什么?
- 您的投票权适用于所有 gauges,但根据您提供的流动性多少以及该 pool 的总流动性多少,可能产生不同的 boosts。
为什么 gauge weights 如此重要?
- 因为这些权重决定了 CRV 通胀的去向。这允许 DAO 控制大部分流动性应该流向哪里,并平衡流动性。
- gauge 权重每周四更新一次。
什么是激励池?
- 流动性池(特别是那些没有机会成本的)是帮助稳定币维持其锚定的绝佳方式。它让交易者在价格偏离锚定时容易进行套利,这对所有开发稳定币的公司和基金会来说非常重要,因为拥有一个$0.98稳定币从来都不是好看的事。
- 因此,Curve 上的某些池子是“有激励的”。这意味着除了交易费用和借贷费用之外,公司(目前是 Synthetix 和 Ren)将用它们的代币奖励向这些池子提供流动性的用户。
What is $crvUSD and how does it work?$crvUSD refers to a dollar-pegged stablecoin, which may be minted by a decentralized protocol developed by Curve Finance. Users can mint $crvUSD by posting collateral and opening a loan within this protocol.How does the $crvUSD liquidation process differ from other debt-based stablecoins?$crvUSD uses an innovative mechanism to reduce the risk of liquidations. Instead of instantly triggering a hard liquidation at a specific price, a user’s collateral is converted into stablecoins across a smooth range of prices.The benefit of this mechanism is that most cases will result in a loss of just a few percentage points worth of value, instead of the total and instant loss suffered by the hard liquidation process common to most debt-based stablecoins.What is the mechanism behind $crvUSD’s pegging to a dollar value?$crvUSD maintains price stability through a combination of an on-chain variable Borrow Rate and a series of Peg Keepers, which maintain the peg by minting or burning $crvUSD based on market demand.Can other types of collateral be proposed or added for $crvUSD? How does that process work?Yes, other collateral markets can be proposed for $crvUSD through governance. Contact the community support channels for additional information on the current process to recommend new collateral types.What is my liquidation price?When you take out a loan of $crvUSD, instead of a single liquidation price, you deposit your collateral over a range of prices. When the price falls within this range, your collateral begins being converted into $crvUSD, a process that helps maintain the health of your loan and can prevent a hard liquidation in most circumstances. Thus, you do not have one specific liquidation price.How do I understand or adjust the range of prices at which my collateral is deposited?This price range can be adjusted when initially creating a loan. In the UI, look for the “advanced mode” toggle which, will provide more information on this range as well as an “Adjust” button that allows you to fine-tune this range.What happens when the collateral price falls into my range?Each $crvUSD market is attached to an AMM. When the price falls into your range, this collateral can be traded in the AMM. In most cases, arb traders will purchase the collateral for $crvUSD. This has the effect of leaving your loan collateralized by stablecoins, which tend to hold value better and maintain your loan health.NOTE: This process was originally referred to as “soft liquidation,” but this term is being phased out to avoid confusion with the harder liquidation process in which a loan is closed and collateral is sold off.What happens if the collateral price recovers?The entire process happens in reverse, and your position is traded from stablecoins back into your original collateral. Due to AMM trading fees, you may find you have lost a few percentage points worth of your original collateral value on the round trip.Under what circumstances can I be liquidated?When your loan health drops below 0% you may be subject to hard liquidation, in which your collateral can be sold off and your position is sold. Although $crvUSD’s collateral conversion mechanism can protect against hard liquidations in most cases, it may be unable to keep pace with severe price swings. Borrowers are recommended to maintain their loan health, particularly when prices fall within their range.How can I maintain my loan health if the price drops into my range?When the collateral price falls into your range, you can no longer add new collateral to protect your loan health. If you want to maintain a healthy loan you should repay $crvUSD. Even small repayments of $crvUSD at this level can be helpful at preventing hard liquidations.What is the difference between self-liquidation and repaying a loan? When is each option more beneficial?Self-liquidation is a process by which the user closes out their loan while repaying a loan involves the borrower paying $crvUSD to maintain their loan and improve their health. In the event the collateral’s price drops significantly, the loan may be collateralized by $crvUSD sold off at a higher collateral price, and in some cases, self-liquidation may actually be done at a profit.What happens to the collateral in the event of hard liquidation?In the event of a hard liquidation, all available collateral is sold off by the system to cover the debt.How is the ‘liquidation discount’ calculated during hard liquidation?The ‘liquidation discount’ is calculated based on the collateral’s market value and is designed to incentivize liquidators to participate in the liquidation process.Is $crvUSD always pegged to a price of $1? If so, how is this achieved?Yes, $crvUSD is designed to be pegged to $1. This is achieved by automatically adjusting borrow rates based on supply and demand, and by the Peg Keepers, which are authorized to burn or mint $crvUSD based on market conditions.Under what circumstances can the Peg Keepers mint or burn $crvUSD?Each Peg Keeper targets a specific Peg Keeper pool, which is a Curve v1 pool allowing trading between $crvUSD and a blue chip stablecoin. The Peg Keepers are responsible for trying to balance these pools by trading at a profit. The Peg Keepers can mint $crvUSD to trade into their associated pools when the balance of $crvUSD is too low, or it can repurchase and burn the $crvUSD if the balance is too high.What is the relationship between Peg Keeper’s debt and the total debt in crvUSD?The Peg Keeper’s debt is the amount of $crvUSD they have deposited into a specific pool. Total debt in $crvUSD includes all outstanding $crvUSD that has been borrowed across the system.What does it mean if the Peg Keeper’s debt is zero?If a Peg Keeper’s debt is zero, it means that the Peg Keeper has no outstanding debt in the $crvUSD system.How does Peg Keeper trade and distribute profits?The Peg Keepers have a public `update` function. If the Peg Keeper has accumulated profits, then a portion of these profits are distributed at the behest of the user who calls the `update` function, in order to incentivize distributed trading in the pools.What is the ‘Borrow Rate’?The ‘Borrow Rate’ is the variable interest charged on active loans within each collateral market.How is the Borrow Rate calculated in $crvUSD?The Borrow Rate for each collateral market in $crvUSD is calculated based on a series of parameters, including the Peg Keeper’s debt and the market demand for borrowing.How does the Peg Keeper’s debt affect the borrowing rate?An increase in the Peg Keeper’s debt may lead to a higher Borrow Rate, in order to incentivize repayment and restore stability to the system.Why is the Borrow Rate high even though the price of $crvUSD is close to the peg?The high interest rate could be due to high demand for borrowing or an increase in the Peg Keeper’s debt, even if the price of $crvUSD is close to the peg. For example, if Peg Keepers are emptied as collateral prices rise, then increasing the Borrow Rate is the only way the system can provide stability.What are the risks of using $crvUSDAs with all cryptocurrencies, $crvUSD carries several risks, including depeg risks and the risk of liquidation of your collateral. Make sure to read the disclaimer and exercise caution when interacting with smart contracts.How can I best manage my risks when providing liquidity or borrowing in crvUSD?Best risk management practices include maintaining a safe collateralization ratio, understanding the potential for liquidation, and keeping an eye on market conditions.Has $crvUSD been audited?Yes, you may read the full $crvUSD MixByte audit, and other audits for Curve may be published to Github.Can I see the code?The code is publicly available on the Curve Github.

什么是 $crvUSD 以及它是如何工作的?
- $crvUSD 是一种与美元挂钩的稳定币,可能由 Curve Finance 开发的去中心化协议铸造。用户可以通过在该协议中抵押抵押品并开立贷款来铸造 $crvUSD。
$crvUSD 的清算过程与其他基于债务的稳定币有何不同?
- $crvUSD 使用一种创新机制来降低清算风险。与其在特定价格瞬间触发硬清算,不如将用户的抵押品在平滑的价格范围内转换为稳定币。
- 这种机制的好处是,大多数情况下只会导致价值损失几个百分点,而不是大多数基于债务的稳定币常见的硬清算过程所造成的全部和即时损失。
$crvUSD 挂钩美元价值的机制是什么?
- $crvUSD 通过链上可变 Borrow Rate 和一系列 Peg Keepers 的组合来维持价格稳定性,这些 Peg Keepers 通过根据市场需求铸造或销毁 $crvUSD 来维持挂钩。
是否可以为 $crvUSD 提出或添加其他类型的抵押品?该过程如何运作?
- 是的,可以通过治理为 $crvUSD 提出其他抵押品市场。要了解推荐新抵押品类型的当前过程的更多信息,请联系社区支持渠道。
我的清算价格是什么?
- 当您借出 $crvUSD 贷款时,与单一清算价格不同,您会在一系列价格范围内存入抵押品。当价格落入此范围内时,您的抵押品开始转换为 $crvUSD,这一过程有助于维持贷款的健康状况,并在大多数情况下防止硬清算。因此,您没有一个特定的清算价格。
我如何理解或调整我的抵押品存款的价格范围?
- 这个价格范围可以在最初创建贷款时进行调整。在 UI 中,查找“advanced mode”开关,它将提供有关此范围的更多信息,以及一个“Adjust”按钮,允许您微调此范围。
当抵押品价格跌入我的范围时会发生什么?
- 每个 $crvUSD 市场都附加到一个 AMM。当价格跌入你的范围时,这种抵押品可以在 AMM 中交易。在大多数情况下,arb 交易者会用 $crvUSD 购买抵押品。这会使你的贷款由 stablecoins 抵押,这些 stablecoins 往往更好地保持价值并维持你的贷款健康。
- 注意:此过程最初被称为“软清算”,但该术语正在逐步淘汰,以避免与更严格的清算过程混淆,后者涉及关闭贷款并出售抵押品。
如果抵押品价格回升会发生什么?
- 整个过程会逆向进行,你的头寸将从稳定币交易回你的原始抵押品。由于 AMM 交易费用,你可能会发现,在整个往返过程中,你损失了原抵押品价值价值的几个百分点。
在什么情况下我会被清算?
- 当您的贷款健康度降至 0% 以下时,您可能会面临硬性清算,此时您的抵押品可能会被出售,您的头寸也会被出售。尽管 $crvUSD 的抵押品转换机制在大多数情况下可以防止硬性清算,但它可能无法跟上剧烈的价格波动。建议借款人维持其贷款健康度,特别是当价格进入其范围时。
如果价格进入我的范围,我如何维持贷款健康度?
- 当抵押品价格跌入您的范围内时,您将无法再添加新的抵押品来保护您的贷款健康。如果您想维持健康的贷款,您应该偿还 $crvUSD。即使在这一水平进行少量的 $crvUSD 偿还,也有助于防止强制清算。
自清算和偿还贷款有什么区别?何时每个选项更有利?
- 自清算是用户关闭其贷款的过程,而偿还贷款涉及借款人支付 $crvUSD 以维持其贷款并改善其健康度。如果抵押品价格大幅下跌,贷款可能由以较高抵押品价格售出的 $crvUSD 作为抵押,在某些情况下,自清算实际上可能获利。
硬清算事件中,抵押品会发生什么?
- 在硬性清算事件中,系统会出售所有可用抵押品以覆盖债务。
硬清算期间的‘清算折扣’是如何计算的?
- ‘liquidation discount’ 是根据抵押品的市值计算的,并旨在激励清算者参与清算过程。
$crvUSD 是否总是与 $1 的价格挂钩?如果是,如何实现这一点?
- 是的,$crvUSD 被设计为与 1 美元挂钩。这是通过根据供需自动调整借贷利率,以及 Peg Keepers 来实现的,Peg Keepers 有权根据市场条件销毁或铸造 $crvUSD。
在什么情况下 Peg Keepers 可以铸造或销毁 $crvUSD?
- 每个 Peg Keeper 针对一个特定的 Peg Keeper 池,该池是一个 Curve v1 池,允许在 $crvUSD 和蓝筹稳定币之间进行交易。Peg Keepers 负责通过盈利交易来平衡这些池。当 $crvUSD 的余额过低时,Peg Keepers 可以铸造 $crvUSD 并交易到其关联池中;当余额过高时,它可以回购并销毁 $crvUSD。
Peg Keeper 的债务与 crvUSD 中的总债务之间是什么关系?
- Peg Keeper 的债务是他们存入特定池中的 $crvUSD 数量。$crvUSD 中的总债务包括系统内所有已借出的未偿还 $crvUSD。
如果 Peg Keeper 的债务为零,这意味着什么?
- 如果 Peg Keeper 的债务为零,这意味着该 Peg Keeper 在 $crvUSD 系统中没有未偿还的债务。
Peg Keeper 如何交易并分配利润?
- Peg Keepers 拥有一个公共的 `update` 函数。如果 Peg Keeper 积累了利润,那么这些利润的一部分将根据调用 `update` 函数的用户的指示进行分配,以激励池中的分布式交易。
什么是‘借贷利率’?
- ‘Borrow Rate’ 是每个抵押市场中活跃贷款所收取的可变利息。
在 $crvUSD 中,Borrow Rate 是如何计算的?
- $crvUSD 中每个抵押品市场的借贷利率是根据一系列参数计算的,包括 Peg Keeper 的债务和市场借贷需求。
Peg Keeper 的债务如何影响借贷利率?
- Peg Keeper 的债务增加可能会导致更高的 Borrow Rate,以激励还款并恢复系统的稳定性。
为什么即使 $crvUSD 的价格接近挂钩,Borrow Rate 仍然很高?
- 高利率可能是由于借贷需求高或 Peg Keeper 的债务增加,即使 $crvUSD 的价格接近挂钩。例如,如果 Peg Keeper 在抵押品价格上涨时被清空,那么提高 Borrow Rate 是系统提供稳定性的唯一方式。
使用 $crvUSD 的风险是什么
- 如同所有加密货币一样,$crvUSD 带有多种风险,包括脱锚风险和您的抵押品清算风险。请务必阅读免责声明,并在与智能合约互动时保持谨慎。
我在 crvUSD 中提供流动性或借贷时,如何最好地管理我的风险?
- 最佳风险管理实践包括维持安全的抵押比率、了解清算的可能性,并密切关注市场状况。
Has $crvUSD been audited?
- 是的,您可以阅读完整的 $crvUSD MixByte 审计报告,其他 Curve 的审计报告可能会发布到 Github。
我能看到代码吗?
- 代码已在 Curve Github 上公开可用。