Tổng quan
Curve là một sàn giao dịch phi tập trung không lưu ký được thành lập bởi Michael Egorov và được triển khai trên mạng chính Ethereum vào năm 2020. Các nhà cung cấp thanh khoản gửi tiền vào các pool Curve và nhận phí giao dịch do các nhà giao dịch thực hiện hoán đổi chống lại pool thanh khoản trả. Giao thức được sở hữu và quản lý bởi các holder CRV, những người cũng lấy một phần của tổng phí giao dịch do các nhà giao dịch trả (doanh thu).
Curve là sàn DEX lớn nhất theo TVL và cũng chiếm ưu thế về khối lượng giao dịch cùng với Uniswap và Sushiswap. Tính năng tiên phong và phổ biến nhất của nó là Stableswap AMM, gồm một loạt các pool cung cấp thực thi giao dịch tốt hơn cho các tài sản có giá tương đương và tương quan (một stablecoin sang stablecoin khác, ETH gốc cho một dẫn xuất staking lỏng ETH). Phiên bản V2 của giao thức cũng được tối ưu hóa cho thực thi giao dịch giữa tất cả các tài sản.
3pool của Curve thường được coi là “xương sống” của DeFi vì đó là nơi có tính thanh khoản sâu nhất cho các stablecoin chính: USDT, USDC và DAI. 3pool cũng hoạt động như một base pool, nghĩa là token LP của nó (3CRV) được sử dụng để ghép đôi với các stablecoin khác.
Các Pool Curve
Các pool Curve là các hợp đồng thông minh nơi mà các quỹ được gửi vào để hỗ trợ các giao dịch có slippage thấp và phí thấp chống lại số vốn đó. Mục tiêu cuối cùng của các liquidity pools là thu hút khối lượng giao dịch cao hơn để tối đa hóa doanh thu giao thức được tích lũy từ phí. Ngoài ra, việc thêm thanh khoản vào một liquidity pool mang lại cho người gửi cơ hội bắt đầu kiếm doanh thu từ phí giao dịch và token emissions.
Curve pools cũng không thể nâng cấp, nghĩa là người dùng có thể yên tâm rằng mã code cơ bản là bất biến.
Một Curve pool đề cập đến một triển khai smart contract của stableswap invariant chứa logic để trao đổi tài sản. Tuy nhiên, trong khi tất cả Curve pools đều triển khai stableswap invariant, chúng có thể có các biến thể khác nhau. Ở dạng đơn giản nhất, một Curve pool là một triển khai của stableswap invariant với 2 hoặc nhiều token hơn, có thể được gọi là một plain pool. Các pool thay thế và phức tạp hơn cũng có thể được xây dựng, chẳng hạn như lending pools hoặc metapools.
- Plain pools là các pools nơi hai hoặc nhiều stablecoins được ghép đôi với nhau
- Lending pools là các pools nơi hai hoặc nhiều wrapped tokens (ví dụ: cDAI) được ghép đôi với nhau, trong khi underlying được cho vay trên một protocol khác
- Metapools là các pool cho phép trao đổi một hoặc nhiều token với các token của một hoặc nhiều base pool cơ bản.

Stablecoins trong ngữ cảnh này đề cập đến các token là đại diện của một tài sản khác. Điều này bao gồm các stablecoin pegged với USD như DAI và USDC, nhưng cũng bao gồm các tài sản tương quan như ETH và stETH hoặc các phiên bản khác nhau của BTC, chẳng hạn như wBTC và renBTC.
- The vAPY refers to the annualized rate of return earned by liquidity providers of a given pool from trading feesAny activity on every Curve pool generates fees, a portion of which accrues to everybody who has a stake in the pool
- Bất kỳ hoạt động nào trên mọi pool Curve đều tạo ra phí, một phần trong số đó được tích lũy cho mọi người có cổ phần trong pool
- Các reward gauges đại diện cho các token emissions mà các nhà cung cấp thanh khoản của một pool cụ thể có quyền nhận. Những phần thưởng này đến từ CRV emissions
- Bất kỳ hoạt động nào trên mọi Curve pool đều tạo ra phí, một phần trong số đó được tích lũy cho mọi người có cổ phần trong pool
Tất cả Curve liquidity gauges nhận CRV dựa trên lượng phát hành mà DAO phân bổ cho chúng.
Các pool Curve tính phí giao dịch trên các swap token, trong đó phí có thể khác nhau giữa các pool. Ngoài ra, một phí admin được tính trên phí pool.
Tất cả các pool Curve mới được triển khai không cần phép qua Curve factory, nghĩa là bất kỳ ai cũng có thể triển khai một pool bất cứ lúc nào.
Là một người dùng, mỗi khi bạn cung cấp thanh khoản cho một pool, bất kể token nào bạn gửi, bạn sẽ tiếp xúc với tất cả các token trong pool, điều này có nghĩa là bạn có thể muốn tìm một pool với các token mà bạn cảm thấy thoải mái.
Token LP
Đổi lại cho việc cung cấp thanh khoản (gửi token vào một pool Curve), các nhà cung cấp thanh khoản nhận được token LP của pool, trong đó token LP của Curve là một ERC20 contract dành riêng cho pool Curve đó.
- Token LP có thể chuyển nhượng và người nắm giữ token LP có thể stake chúng vào liquidity gauge của pool để nhận phần thưởng token CRV.
- LP tokens cũng có thể được gửi vào metapool tương ứng để đổi lấy token LP của metapool đó.
Tại sao Dự án được Tạo ra
Khi Curve ra mắt, giao thức đã trải qua sự tăng trưởng mạnh mẽ về TVL nhờ việc chiếm lĩnh thị trường hoán đổi stablecoin chưa được phát triển. Theo thời gian, việc áp dụng stablecoin đã tăng theo cấp số nhân và có nhiều loại khác nhau: DAI, sUSD, TUSD, USDC, USDT… Điều này có nghĩa là có nhu cầu cho người dùng chuyển từ một stablecoin sang stablecoin khác trong khi chịu tác động giá và slippage ít nhất có thể. Vào thời điểm đó, Curve trở thành DEX tiêu chuẩn cho việc hoán đổi stablecoin nhờ vào stableswap AMM của nó.
Sau khi giành được thị phần trên thị trường stablecoin, Curve v2 được ra mắt như một AMM tối ưu hóa cho thanh khoản tập trung và hỗ trợ các giao dịch hoán đổi giữa các cặp biến động (ví dụ: BTC, ETH…). Việc ra mắt V2 diễn ra sau khi Uniswap thu hút sự chú ý với công thức x*y=k. Sự lặp lại từ phiên bản stableswap trước đó được giới thiệu với Curve v1 đã giúp giải quyết nhiều hạn chế của Uniswap. Mô hình Uniswap V2 không đưa ra bất kỳ giả định nào về giá của các tài sản cơ bản và phân bổ đều thanh khoản trên tất cả các mức giá. Bằng cách biến đổi bất biến stableswap trước đó, Curve V2 đã quản lý để tập trung thanh khoản một cách hiệu quả hơn, tạo ra lượng thanh khoản gấp 5-10 lần so với bất biến Uniswap, đồng thời mang lại lợi nhuận cao hơn cho các nhà cung cấp thanh khoản.
Giao thức đã được triển khai bởi một người dùng ẩn danh, không phải bởi đội ngũ cốt lõi của Curve đã quyết định ra mắt mã nguồn của giao thức được lưu trữ trên GitHub vào tháng 8 năm 2020.
Này, @CurveFinance ! Thấy DAO của bạn đã sẵn sàng để bùng nổ và tôi phải TỐI ĐA HÓA ALPHA CỦA TÔI ! Vậy tôi đã triển khai nó cho bạn. Liên hệ tôi qua DM để xác minh và chúng ta bắt đầu bữa tiệc này nào!! pic.twitter.com/D0KqEg4Ldr— 0xc4ad (@0xc4ad) August 13, 2020
Này, @CurveFinance ! Thấy DAO của bạn đã sẵn sàng để rock và tôi phải MAXIMIZE MY ALPHA ! Vậy nên tôi đã triển khai nó cho bạn. Liên hệ tôi qua DM để xác minh và chúng ta bắt đầu party này nào!! pic.twitter.com/D0KqEg4Ldr
— 0xc4ad (@0xc4ad) August 13, 2020
Ai đó đã triển khai $CRV dựa trên smart contracts chúng tôi đã công bố trên github, front-running nỗ lực của chúng tôi.Mặc dù ban đầu chúng tôi hoài nghi, nhưng nó dường như là một triển khai chấp nhận được với mã đúng, dữ liệu và khóa admin.Do token/DAO đang thu hút sự chú ý, chúng tôi phải chấp nhận nó.— Curve Finance (@CurveFinance) August 14, 2020
Ai đó đã triển khai $CRV dựa trên smart contracts chúng tôi đã công bố trên github, front-running nỗ lực của chúng tôi.Mặc dù ban đầu chúng tôi hoài nghi, nhưng nó dường như là một triển khai chấp nhận được với mã đúng, dữ liệu và khóa admin.Do token/DAO đang thu hút sự chú ý, chúng tôi phải chấp nhận nó.
— Curve Finance (@CurveFinance) August 14, 2020
Lộ trình
Nhóm phát triển đã đề cập rằng không có lộ trình công khai, nhưng các kế hoạch và cập nhật thường được công bố trên các kênh mạng xã hội của họ, đặc biệt qua các thông báo trên Twitter và Discord. Một trong những cột mốc lớn sắp tới trên lộ trình đã biết sẽ là việc triển khai và ra mắt crvUSD. (Vui lòng tham khảo phần crvUSD để biết thông tin chi tiết).Curve cũng đang làm việc trên:
- Mở rộng các pool hiện tại, đặc biệt với các dẫn xuất được stake lỏng của ETH.
- Mở rộng sang các chuỗi khác.
- Cải thiện UI.
Phân ngành DeFi
Là một DEX, một trong những lập luận mạnh mẽ nhất của Curve là, không giống như các đối thủ khác yêu cầu tích hợp bên thứ ba để quản lý các vị thế thanh khoản tập trung (như Arrakis, hoặc xTokenTerminal, có thể quản lý thanh khoản theo thiết kế. Dịch vụ tất cả trong một này dành cho LPs có nghĩa là trái ngược với các sàn giao dịch tập trung, Curve có thể hoàn toàn tránh sự can thiệp của các trung gian và thúc đẩy TVL của mình đến những người dùng có giá trị nhất. Thiết kế này cũng khắc phục một số vấn đề tồn tại trong Uniswap V3.
Router flow tạo ra một phân khúc các nhà giao dịch lẻ khác biệt so với các nhà giao dịch tinh vi. Điều này khá hấp dẫn đối với các nhà cung cấp thanh khoản vì họ có cơ hội tốt hơn nhiều để thu được chênh lệch nếu họ biết mình đang giao dịch chống lại dòng chảy lẻ.
UniswapV3 khuyến khích chuyên nghiệp hóa các nhà tạo lập thị trường và không phải là lựa chọn thay thế tốt cho các nhà cung cấp thanh khoản thụ động. Lý do là vì các chuyên gia và những người tham gia có thông tin sẽ sử dụng luồng lệnh để lợi thế của họ thông qua các chiến lược tự động sẽ tái cân bằng vị thế LP trên các khoảng hẹp. Điều này cũng củng cố tuyên bố rằng Uniswap mất quyền lực định giá đối với các tài sản đuôi dài vì phần trăm luồng lệnh không có thông tin lớn hơn trong các tài sản đuôi dài so với các token có tính thanh khoản cao. Có thể lập luận rằng Uniswap v3 được thiết kế dành cho các nhà tạo lập thị trường chuyên nghiệp trong khi Uniswap v2 tốt hơn cho việc ra mắt các token mới. Tuy nhiên, lý do Uniswap V3 được tạo ra là vì sự kém hiệu quả vốn của Uniswap V2.
Tương tự như Uniswap V3, Curve V2 cũng cho phép concentrated LPs. Tuy nhiên, thiết kế AMM của nó điều chỉnh phạm vi một cách động mà không buộc LPs phải thực hiện bất kỳ hành động bổ sung nào. Đồng thời, các giao dịch dẫn đến phí giao dịch cao hơn được phân bổ để bù đắp cho LPs khi giá di chuyển khỏi trạng thái cân bằng. Vì lý do này, Curve V2 có thể cải thiện hiệu quả vốn mà không làm cho việc quản lý vị thế thanh khoản trở nên khó khăn hơn (bằng cách liên tục tái cân bằng các phạm vi mà thanh khoản được cung cấp).
Mặc dù Uniswap v3 hiệu quả về vốn hơn Uniswap V2, nó buộc LPs phải quản lý vị thế của họ một cách chủ động, vì phạm vi giá của các cặp giao dịch thay đổi theo thời gian (ngoại trừ các tài sản được neo giá). Điều này ngăn cản các dự án mới thiết lập các pool thanh khoản mới cho token gốc của họ. Vì giá của các token mới biến động mạnh do thanh khoản ban đầu nông, các dự án mới với pool trên v3 cần điều chỉnh phạm vi giá rất thường xuyên. Chi phí quản lý thanh khoản chủ động này có thể không thể chi trả được đối với một số giao thức.
Ngoài ra, thiết kế của Curve có ít vấn đề liên quan đến MEV hơn. Ví dụ, các pool v2 của nó sử dụng độ trễ thời gian đối với thay đổi giá để ngăn chặn các bot MEV dễ dàng thao túng giá trong một block duy nhất. Điều này không nhất thiết là trường hợp trong Uniswap v3, nơi thanh khoản JIT (Just-In Time) có thể dẫn đến tổn thất cho LPs.
Trong Uniswap V3, phí kiếm được bởi LPs tỷ lệ thuận với lượng thanh khoản mà họ cung cấp chống lại luồng lệnh của các trader.
MEV
Vì chức năng giao dịch của Curve có tác động giá thấp hơn và giao dịch stablecoins làm cho AMM ít bị ảnh hưởng bởi biến động giá bên ngoài hơn, volume từ MEV của nó thấp hơn đáng kể so với Uniswap.

MEV là giá trị được trích xuất từ một hệ sinh thái bởi các thợ đào hoặc người xác thực staking, những người có thể thay đổi thứ tự của các giao dịch được bao gồm trong một khối để tối đa hóa lợi nhuận của họ. Đây là một ví dụ về việc sắp xếp thứ tự giao dịch không công bằng.
Mặc dù AMM của Curve giảm thiểu tác động giá tiêu cực của MEV, nó vẫn có thể xảy ra. Một báo cáo Eigenphi đã ghi nhận rằng trong khoảng thời gian từ ngày 1 tháng 6 đến ngày 31 tháng 10 năm 222, các hình thức MEV thống trị nhất là:
- Arbitrage: giá trị $10M
- Sandwich: $1M giá trị

Trong khoảng thời gian này, Curve đã kiếm được khoảng $15M từ phí giao dịch.
Trên thực tế, các pool Curve phụ thuộc vào các nhà giao dịch arbitrage. Khi giá biến động đột ngột, các pool Curve v2 bị mất cân bằng, tạo ra cơ hội arbitrage rõ ràng mà từ đó Curve sẽ kiếm được phí giao dịch trong khi vẫn cho phép các arbitrageur kiếm lời.
Bối cảnh Stablecoins
Do tầm quan trọng của stablecoins trong DeFi, việc chiếm lĩnh vị thế thống trị trong lĩnh vực đó có thể tăng đáng kể doanh thu của một giao thức.
Hiện tại, các stablecoin được tài trợ bằng tiền pháp định là những loại được sử dụng nhiều nhất trong DeFi, theo sau là các stablecoin được tài trợ quá mức như DAI. Tuy nhiên, sự tăng trưởng của chúng đã bị đình trệ sau sự sụp đổ của UST và chưa bao giờ theo kịp sự áp dụng của các đối thủ tập trung như USDT, hoặc USDC.
crvUSD của Curve so với GHO của Aave
Hiện tại, DAI của MakerDAO là stablecoin phi tập trung được áp dụng rộng rãi nhất. Dù vậy, nó phụ thuộc vào tài sản thế chấp được hỗ trợ bởi tiền pháp định, USDC. Tính đến năm 2023, hơn 50% tài sản thế chấp của DAI được hỗ trợ bởi USDC, GUSD và USDP. Các giao thức như Aave và Curve gần đây đã phát triển các mô hình stablecoin của riêng mình. Cả hai đều nhằm mục đích cung cấp các stablecoin bền vững và có khả năng mở rộng, đặc biệt ở chỗ chúng được hỗ trợ bởi tài sản crypto thay vì phụ thuộc vào tài sản thế chấp được hỗ trợ bởi tiền pháp định.

Cả GHO và crvUSD đều nhằm khai thác vào tính thanh khoản lớn hiện có và mạng lưới phân phối của các giao thức tương ứng. Tuy nhiên, chúng có những khác biệt đáng kể về cách thức được quản trị và quản lý – nổi bật nhất là cách quản lý tài sản thế chấp và thanh lý các vị thế.

Ngược lại với thiết kế của LLAMA, chính sách tiền tệ của GHO bao gồm một số quyết định tùy ý, chẳng hạn như lãi suất được đặt bởi Aave DAO và ủy quyền các quy trình đúc/phá hủy cho các facilitator.

Với GHO, các facilitator là các thực thể có thể onboard các hình thức collateral khác nhau để hỗ trợ giá trị của stablecoin và phát hành redemptions. Mức độ tự chủ cao này có những tradeoffs, chẳng hạn như rủi ro centralization cao hơn, nhưng nó cũng rất linh hoạt và có khả năng mở rộng khi đáp ứng nhu cầu ngày càng tăng.
Trong hệ thống GHO, Aave Governance sẽ được giao nhiệm vụ onboard, giám sát và quản lý các facilitator – tất cả điều này ngoài việc thiết lập các chính sách lãi suất, giảm giá cho holders stkAAVE, và nhiều tham số khác.

Một mặt, GHO có thể mở rộng phạm vi của mình đến các tài sản thế giới thực, cũng như người dùng tín dụng và tổ chức. Mặt khác, chính sách tiền tệ của crvUSD có thể thu hút thêm vốn vào Curve, cải thiện điều kiện thanh khoản, tạo ra nhiều doanh thu hơn từ phí giao dịch, và tổng thể thu hút thêm vốn vào giao thức.
Chuỗi
Mặc dù giao thức ban đầu được ra mắt trên Ethereum, nó tiếp tục mở rộng sang các chuỗi khác. Tính đến tháng 2 năm 2023, Curve được triển khai trên Ethereum mainnet, Optimism, Arbitrum, Polygon, Fantom, Celo, Avalanche, Moonbeam, Gnosis, Kava, Aurora, và Harmony.
Token CRV có thể được bridge qua các chuỗi, nhưng nó sẽ không luôn có đầy đủ chức năng.
Việc stake CRV phải được thực hiện trên Ethereum mainnet. Việc bỏ phiếu phần thưởng cho các gauge cross-chain phải diễn ra trên Ethereum mainnet.
Curve Hoạt Động Như Thế Nào
Invariant Stableswap
Curve’s stableswap AMM (Automated Market Maker) cho phép người dùng hoán đổi giữa các tài sản có hành vi tương tự, chẳng hạn như stablecoins, với độ trượt giá thấp và phí thấp. Điều này khác với Uniswap, vốn tập trung nhiều hơn vào việc tối đa hóa thanh khoản với rủi ro trượt giá cao hơn. Đồng thời, bằng cách giữ các pool bị hạn chế ở các tài sản tương tự (DAI và USDC, ETH, và stETH), các pool đã quản lý để giảm thiểu tác động tiêu cực của impermanent loss.
Stableswap AMM là sự kết hợp của cả mô hình Uniswap constant product AMM và các đường cong bất biến tuyến tính.
Một bất biến là một tính chất của một đối tượng toán học không thay đổi sau khi thực hiện các phép toán hoặc các biến đổi nhất định.
Ví dụ, một mô hình bất biến tuyến tính có thể là x + y = C, trong đó x và y đề cập đến các token của pool và C là bất biến tổng.
Mô hình Bất biến Tuyến tính
Giả sử một bất biến tổng C = x + y, nếu có 90 token X và 90 token Y, thì C sẽ là 180.
Nếu một người dùng muốn bán 23 token X, điều này sẽ dẫn đến sự gia tăng token Y trong pool, sao cho:
(x + 23) + y = C;
(90 + 23)+ y = C;
113 + y = 180;
y = 67;
Số lượng Y tokens sau giao dịch sẽ là 67, có nghĩa là người dùng sẽ nhận được y tokens sau khi hoán đổi X tokens
receive y = before y – after y;
receive y = 90 – 67;
receive y = 23;
Trong ví dụ này, người dùng sẽ nhận được 23 token Y khi bán 23 token X. Các pool bây giờ sẽ có 113 token X và 67 token Y.
Giá sẽ được xác định bởi delta (sự khác biệt) của Y chia cho delta của X:
P = y / x =dy / dx = Y nhận được / X đã gửi = 23 / 23 =1;
- Nếu đường tiếp tuyến trong đồ thị dốc thì chúng ta có thể nói rằng chúng ta nhận được nhiều token Y hơn với ít X hơn (tức là Y rẻ hơn)
- Nếu đường tiếp tuyến trong đồ thị nông thì chúng ta có thể nói rằng chúng ta nhận được ít token Y hơn với nhiều X hơn (tức là Y đắt hơn)
Do đó, khi lấy đạo hàm của tiếp tuyến đồ thị, chúng ta thấy rằng:
y = C – x;
y’ = (-1)x0;
y’ = -1;
|y’| = 1;
Do đó, khi pool được cân bằng, giá bằng 1.
Với công thức tổng hằng bất biến tuyến tính, chúng ta có khả năng có zero slippage, còn được gọi là infinite leverage.
Lưu ý rằng mô hình linear invariant giúp giữ giá không đổi nhưng nó cũng có thể drain the pool
Công thức AMM Sản phẩm Không đổi (Uniswap x * y = k)
AMM V2 của Uniswap hoạt động dựa trên công thức sản phẩm không đổi, x * y = k
Nếu có 95 token X và 95 token Y, thì
x *y = k;
95 * 95 = k;
k = 9,025
Nếu một người dùng muốn mua 19 token Y, thì họ sẽ loại bỏ 19 token Y khỏi pool và hằng số k phải giữ nguyên
x * (y – 19) = 9025;
x * (95 – 19) = 9025;
x * 76 = 9025;
x = 9025 / 76;
x = 119;
Điều này có nghĩa là số lượng token X cần được tăng từ 95 lên 119 để bảo toàn hằng số k.
receive x = after x – before x;
receive x = 119 – 95;
receive x = 24;
Do đó, người dùng sẽ cần gửi 24 X tokens để nhận được 19 Y tokens.
Giá sau đó được tính như sau:

Do đó, 1 token Y có giá 0.79 token X.
Nếu người dùng sau đó thực hiện một giao dịch khác của 24 token X cho 1 token Y, thì:
x *y = k;
(x + 24) * y = k;
(119 + 24) * y = 9025;
y = 63.1118881119
Nếu người dùng tiếp tục mua token Y, điều này sẽ có nghĩa là sẽ có nhiều token X hơn trong pool, điều này càng làm giảm nguồn cung của Y.

Mô hình AMM Uniswap V2 luôn đảm bảo rằng có thanh khoản trong pool
AMM Stableswap
AMM stableswap kết hợp bất biến tuyến tính và công thức sản phẩm hằng số:
- Biến thể tuyến tính không có slippage nhưng không lý tưởng vì các pool có thể hết token bất cứ lúc nào
- Bất biến sản phẩm hằng số tự điều chỉnh nhưng làm cho việc đưa pool trở lại cân bằng trở nên đắt đỏ.
Stableswap AMM kết hợp cả hai mô hình để tìm ra điểm ngọt nơi các pool không bị cạn kiệt bất kỳ tài sản nào, và các trader không phải đối mặt với điều kiện giao dịch đắt đỏ.
- Khi pool cân bằng, pool có thể trượt lên và xuống dọc theo constant sum invariant (x + y = C) để giữ giá cố định
- Khi pool không cân bằng, pool sẽ điều chỉnh để thực thi bất biến sản phẩm hằng số
Do đó, AMM là tổng của cả bất biến tuyến tính và bất biến sản phẩm.
Một pool DAI/USDC có thể được biểu diễn như sau:
- USDC + DAI = 100M;
- USDC * DAI = (100 / 2)2;
Tổng cộng, điều này trở thành:
USDC + DAI + (USDC * DAI) = 100 + (100 / 2) ^2;
Nói một cách tổng quát, điều này có nghĩa là:
x + y + (x * y) = D + (D / 2)^2 ;
n là số lượng token.
Biểu diễn này giống với bất biến sản phẩm hằng số vì biến thể tuyến tính chưa được khuếch đại.
Việc khuếch đại biến thể tuyến tính giúp giảm độ trượt giá
Khi hệ số khuếch đại tăng lên, đường cong liên kết sẽ giống với bất biến tuyến tính hơn.
Hệ số Khuếch đại – A
Hệ số khuếch đại (“A”) xác định mức độ chịu đựng của một pool đối với sự mất cân bằng giữa các tài sản trong đó.
Giá trị cao hơn của hệ số A có nghĩa là các giao dịch sẽ gặp slippage sớm hơn khi các tài sản trong pool trở nên mất cân bằng.
Khi =0.53, chúng ta thu được đồ thị bên dưới:

- Nếu pool trở nên mất cân bằng, thì amplification factor sẽ giảm và bonding curve sẽ giống với product invariant (như trong biểu đồ trên)
- Nếu pool cân bằng, thì amplification factor sẽ tăng và bonding curve sẽ giống hơn với linear invariant curve có slippage bằng không (như trong biểu đồ dưới đây)


Trong các pool, hệ số A được phản ánh dưới dạng 1 / A, điều này ngụ ý rằng các giá trị A lớn hơn làm cho pool chịu đựng tốt hơn với slippage khi mất cân bằng.
Giá trị phù hợp cho A phụ thuộc vào loại token được sử dụng trong pool. Có thể thay đổi hệ số khuếch đại cho một pool sau khi nó đã được triển khai, nhưng điều này yêu cầu một cuộc bỏ phiếu trong quản trị Curve DAO, phải vượt qua mức quorum tối thiểu 15%.
Curve V1
Whitepaper V1 của Curve đã giới thiệu một sàn giao dịch phi tập trung mới được tối ưu hóa cho các giao dịch hiệu quả của các tài sản có tương quan như stablecoins. Nó được triển khai sử dụng stableswap invariant, mang lại mức slippage thấp hơn so với các thiết kế AMM khác (ví dụ: constant product).
Plain Pools
Pool Curve đơn giản nhất có thể được xây dựng là một plain pool, là một triển khai của bất biến Stableswap cho hai hoặc nhiều token.
Đặc điểm chính của một plain pool là hợp đồng pool luôn giữ tất cả các tài sản đã gửi.
Một ví dụ về plain pool là 3pool, chứa DAI, USDC và USDT.

Hồ Bơi Cho Vay
Pool cho vay chứa chức năng cho vay theo đó các token cơ bản được cho vay trên các giao thức khác (ví dụ như Compound hoặc Yearn).
Sự khác biệt chính so với một pool thông thường là các pool cho vay không giữ token cơ bản chính nó, mà là một biểu diễn wrapped của nó
Curve hỗ trợ các pool cho vay như sau:
- Pool Aave, với cho vay trên Aave
- Hồ BUSD, với cho vay trên Yearn
- PAX pool, với cho vay trên Yearn
- Y pool, với cho vay trên Yearn
- Compound pool, với cho vay trên Compound
- pool USDT, với cho vay trên Compound
- Hồ bơi Iron Bank, với cho vay trên Cream
Ví dụ, Compound pool chứa các token được bọc như cDAI và cUSDC, trong khi các token DAI và USDC cơ bản được cho vay trên Compound. Do đó, các nhà cung cấp thanh khoản của Compound pool nhận được lãi suất được tạo ra trên Compound ngoài phí họ kiếm được từ các giao dịch hoán đổi token trong pool.
Sự triển khai của các lending pools có thể khác nhau tùy thuộc vào cách các wrapped tokens tích lũy lãi suất:
- token kiểu cToken (ví dụ: cDAI) có tỷ giá trao đổi với token cơ sở để đại diện cho lãi suất tích lũy (ví dụ: lãi suất tích lũy khi tỷ giá của token tăng lên).
- token kiểu aToken (ví dụ: aDAI) theo mô hình rebasing nơi số lượng token tăng lên (ví dụ: lãi suất tích lũy khi số dư của token tăng lên).
Metapools
Metapools là các pool nơi một stablecoin được ghép đôi với LP token từ một pool khác (một base pool được gọi như vậy).
Metapools cung cấp cơ hội cho các nhà cung cấp thanh khoản của base pool để kiếm thêm phí giao dịch bằng cách gửi LP tokens của họ vào metapool.
Lưu ý rằng phần thưởng CRV nhận được khi stake LP tokens vào liquidity gauge của pool có thể khác nhau giữa liquidity gauge của base pool và liquidity gauge của metapool.
Ví dụ, một nhà cung cấp thanh khoản có thể gửi DAI vào 3Pool và đổi lại nhận được token LP 3CRV của pool đó. Token LP 3CRV này sau đó có thể được gửi vào metapool GUSD, vốn chứa GUSD và 3CRV. Đổi lại, người dùng đó sẽ nhận được token LP của metapool gusd3CRV. Token LP metapool này sau đó có thể được stake vào liquidity gauge của metapool để nhận phần thưởng CRV.
Trong khi các metapool của Curve hỗ trợ hoán đổi giữa các token pool cơ sở, token LP pool cơ sở và các token metapool, chúng không cho phép nhà cung cấp thanh khoản gửi và/hoặc rút token pool cơ sở.
Ví dụ, metapool GUSD bao gồm GUSD và 3CRV (token LP của 3Pool) cho phép hoán đổi giữa GUSD, DAI, USDT, USDC và 3CRV, nhưng các nhà cung cấp thanh khoản không thể gửi DAI, USDC hoặc USDT trực tiếp vào pool.
Factory Pools
Hợp tác với Yearn, Curve đã phát triển một pool factory để cho phép bất kỳ ai triển khai một curve metapool. Một số tham số sẽ cần được thiết lập khi tạo pool:
- Phí (tối thiểu 0.04% và tối đa 1%)
- Một hệ số (khuyến nghị thảo luận với đội ngũ Curve để đặt giá trị phù hợp).

Một khi một pool đã được tạo, người triển khai cần gửi nó đến DAO để bỏ phiếu. Tài khoản phải có hơn 2.500 veCRV để tạo một cuộc bỏ phiếu.

Cũng có các tham số không thể cấu hình và các yếu tố cần xem xét như:
- 50% phí, bất kể số lượng phí được chọn, sẽ được chuyển đến Curve DAO
- Một khi được triển khai, không thể hủy bỏ một pool Curve
- Curve không chịu trách nhiệm đối với các tài sản được sử dụng trong các pool và mọi người dùng phải nhận thức về các khoản tiền gửi của chính mình.
- Thay đổi duy nhất mà quản trị viên của Curve DAO có quyền kiểm soát là khả năng tăng dần hệ số A (tham số khuếch đại)
- Các token có hơn 18 chữ số thập phân không được hỗ trợ
- Người triển khai một pool factory mới phải cung cấp thanh khoản ban đầu
Theo lịch sử, các pool chỉ được liệt kê trên giao diện người dùng của Curve nếu chúng đáp ứng các yêu cầu sau:
- Ít nhất một cuộc kiểm toán
- Vốn hóa thị trường ít nhất $3M
- Khối lượng hai tuần vượt quá $3M
- Thanh khoản của pool vượt quá $500,000 trong 3CRV
Curve V2
Các pool Curve v2 được thiết kế để cung cấp thanh khoản sâu cho một loạt tài sản rộng lớn với các mức độ biến động khác nhau. Bằng cách này, vì các cặp giao dịch khác nhau có thể thể hiện các động lực giá khác nhau, Curve v2 cung cấp một loạt các tham số có thể điều chỉnh cho từng loại cặp tài sản.
Khi tạo một pool Curve v2, có 3 loại tham số:
- Tham số đường cong liên kết:Hệ số A: điều khiển nồng độ thanh khoản ở trung tâm của đường cong liên kếtGamma: điều khiển độ rộng tổng thể của đường cong; có thể tinh chỉnh các cực
- Hệ số A: kiểm soát nồng độ thanh khoản ở trung tâm của bonding curve
- Gamma: kiểm soát độ rộng tổng thể của đường cong; có thể tinh chỉnh các cực trị
- Các tham số mở rộng giá:Thời gian nửa MA: kiểm soát thời lượng của oracle giá nội bộ EMA (Exponential Moving Average)Lợi nhuận thừa được phép: lợi nhuận thừa (vượt quá mức cơ bản 50%) cần thiết để cho phép tái neo giáBước điều chỉnh: kích thước tối thiểu của các điều chỉnh thang giá
- Thời gian nửa MA: kiểm soát thời lượng của oracle giá nội bộ EMA (Exponential Moving Average)
- Lợi nhuận thừa được phép: lợi nhuận thừa (vượt quá mức cơ bản 50%) cần thiết để cho phép tái neo giá
- Bước điều chỉnh: kích thước tối thiểu của các điều chỉnh thang giá
- Fee parameters:Fee mid: phí tối thiểu, được tính khi pool hoàn toàn cân bằngFee out: phí tối đa, được tính khi pool hoàn toàn mất cân bằngFee gamma: kiểm soát tốc độ tăng phí nhanh như thế nào (từ fee mid đến fee out) khi mức độ mất cân bằng tăng lên
- Fee mid: phí tối thiểu, được tính khi pool hoàn toàn cân bằng
- Fee out: phí tối đa, được tính khi pool hoàn toàn mất cân bằng
- Fee gamma: kiểm soát tốc độ tăng phí (từ fee mid đến fee out) nhanh như thế nào khi mức độ mất cân bằng tăng lên
- Hệ số A: kiểm soát sự tập trung thanh khoản ở trung tâm của đường cong bonding
- Gamma: kiểm soát độ rộng tổng thể của đường cong; có thể tinh chỉnh các cực đoan
- Thời gian bán kỳ MA: kiểm soát thời lượng của oracle giá nội bộ EMA (Exponential Moving Average)
- Lợi nhuận dư thừa được phép: lợi nhuận dư thừa (vượt quá mức cơ bản 50%) cần thiết để cho phép tái neo giá
- Bước điều chỉnh: kích thước tối thiểu của các điều chỉnh thang giá
- Phí mid: phí tối thiểu, được tính khi pool hoàn toàn cân bằng
- Fee out: phí tối đa, được tính khi pool hoàn toàn mất cân bằng
- Fee gamma: kiểm soát tốc độ tăng phí (từ fee mid đến fee out) khi mức độ mất cân bằng tăng lên
Đường Cong Bonding
Curve v2 bonding curve định giá tài sản dựa trên nguồn cung của chúng trong pool và cố gắng tập trung giá trong trung tâm của đường cong. Ngược lại với các AMM khác, trung tâm của đường cong (điểm cân bằng) được dịch chuyển động một cách động tương đối so với các thay đổi giá.

Hình ảnh trên minh họa đường cong liên kết Curve V2 bằng màu cam, bất biến stableswap bằng màu xanh dương, và hai bất biến sản phẩm hằng số (đường đứt nét).
Trong Curve v2, hình dạng của bonding curve được điều chỉnh bởi hai tham số:
- A (hệ số khuếch đại) quyết định mức độ phẳng của phần trung tâm của bonding curve (tức là nó kiểm soát sự tập trung của thanh khoản gần tỷ giá trao đổi dự kiến hoặc thang giá)
- Gamma điều chỉnh độ rộng tổng thể của đường cong khi nó di chuyển xa hơn dọc theo các cực điểm. Điều này mang lại sự kiểm soát tốt hơn đối với giá cả khi pool trở nên mất cân bằng hơn (tức là hướng về các đuôi của đường cong)

Hệ số A điều chỉnh trung tâm của đường cong, trong khi các tham số gamma giúp định hình và tinh chỉnh đường cong tổng thể.
Cả hai tham số A và gamma có thể có tác động chồng chéo và, như một quy tắc chung, gamma nên được giữ rất gần 0.
Điều này được biết đến như là transformed peg invariant, mục tiêu của nó là cho phép tính thanh khoản cao giữa các tài sản có giá khác nhau (5-10x lớn hơn so với các bất biến sản phẩm khác được sử dụng bởi hầu hết các AMM).
Pool nội bộ tính toán một oracle price nội bộ điều chỉnh khi mất mát trở nên nhỏ hơn lợi nhuận của hệ thống. Được biểu diễn bởi đường màu cam trong biểu đồ bên dưới, mục tiêu là đạt được điều tốt nhất từ cả hai thế giới: giảm thiểu slippage ở các biến động giá nhỏ, nhưng cho phép hành vi asymptotic để tính đến các biến động lớn của các tài sản có giá khác nhau.
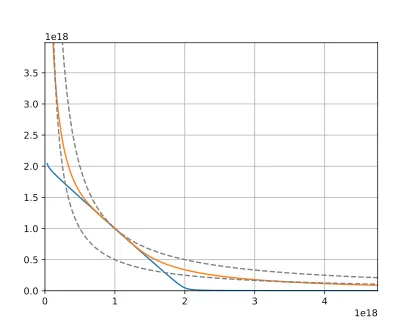
Màu xanh là stableswap invariant được sử dụng cho stable assets, và các đường nét đứt đại diện cho constant product invariants được sử dụng trong các AMM khác. Đường màu cam là transformed peg invariant để hoán đổi volatile assets.
Bất biến peg đã biến đổi hoặc CurveCrypto invariant là một phiên bản sửa đổi của stableswap invariant hoạt động xấp xỉ như một sự chồng chập của constant-product và stableswap invariants. Nó được suy ra bằng cách biến đổi không gian giá theo cách mà tất cả các giá được chuyển đổi từ một số giá mục tiêu đến một khu vực gần 1 bằng cách tuân theo một biến đổi toán học. Sự biến đổi này tạo ra một bất biến có thể được biểu diễn như một siêu bề mặt (một đường cong nếu số chiều là 2) tương đối với các khoản tiền gửi tài sản trong pool.


Giải thích toán học chi tiết trong whitepaper Curve V2
Tỷ lệ giá
Các pool Curve v2 động lực điều chỉnh thanh khoản để tối đa hóa độ sâu gần với giá thị trường hiện tại (tức là giảm thiểu slippage). Điều này được thực hiện bằng cách lấy EMA chạy (Trung bình Di động Theo Mũ) của các tỷ giá trao đổi gần đây của pool (một oracle nội bộ), và tái tập trung thanh khoản tại EMA chỉ khi nó hợp lý về mặt tài chính cho LPs.
Quá trình này có thể được nghĩ đến như là “re-pegging” đường cong bonding để điểm tập trung thanh khoản tối đa khớp với EMA
Giá nơi thanh khoản được tập trung tối đa được gọi là thang giá, và EMA hiện tại được gọi là oracle giá nội bộ

- Tham số MA half-time điều chỉnh half-time của EMA price oracle, kiểm soát mức độ làm mịn tạm thời của price oracle (giá trị lớn hơn dẫn đến làm mịn lớn hơn)
- Tham số allowed extra profit và adjustment step quy định khi nào nên xảy ra “re-pegging” Re-pegging trong ngữ cảnh này có nghĩa là price scale bằng price oracle
- Re-pegging trong ngữ cảnh này có nghĩa là price scale bằng với price oracle
- Đặc biệt, re-pegging chỉ xảy ra nếu: Lợi nhuận hiện tại lớn hơn một nửa lợi nhuận khả thi (tức là lợi nhuận bỏ qua tổn thất do re-pegging) cộng với tham số lợi nhuận thừa cho phép.Việc điều chỉnh price scale lớn hơn tham số bước điều chỉnh.Việc thay đổi price scale sẽ giữ lại ít nhất một nửa lợi nhuận của pool.
- Lợi nhuận hiện tại lớn hơn một nửa lợi nhuận khả thi (tức là lợi nhuận bỏ qua tổn thất do tái neo giá) cộng với tham số lợi nhuận bổ sung được phép.
- Điều chỉnh tỷ lệ giá lớn hơn tham số bước điều chỉnh.
- Việc thay đổi thang giá sẽ giữ lại ít nhất một nửa lợi nhuận của pool.
- Re-pegging trong ngữ cảnh này có nghĩa là thang giá bằng với oracle giá
- Lợi nhuận hiện tại lớn hơn một nửa lợi nhuận khả thi (tức là lợi nhuận bỏ qua tổn thất do re-pegging) cộng với tham số lợi nhuận bổ sung được phép.
- Điều chỉnh thang giá lớn hơn tham số bước điều chỉnh.
- Việc thay đổi thang giá sẽ giữ lại ít nhất một nửa lợi nhuận của pool.
Phí Liquidity Pool
Phí động dao động từ phí tối thiểu đến phí tối đa và được định nghĩa bằng 3 tham số:
- Fee mid là phí tối thiểu được tính khi tài sản trong pool hoàn toàn cân bằng.
- Fee out là mức phí tối đa được tính khi pool hoàn toàn mất cân bằng.
- Fee gamma điều chỉnh tốc độ tăng phí nhanh như thế nào với sự mất cân bằng lớn hơn. Giá trị thấp hơn tạo ra sự tăng phí đột ngột với sự mất cân bằng tăng lênGiá trị cao hơn tạo ra sự tăng phí dần dần hơn với sự mất cân bằng tăng lên
- Giá trị thấp hơn tạo ra sự tăng phí đột ngột với sự mất cân bằng tăng lên
- Giá trị cao hơn tạo ra sự tăng phí dần dần hơn với sự mất cân bằng tăng lên
- Giá trị thấp hơn tạo ra sự tăng phí đột ngột khi mất cân bằng tăng lên
- Giá trị cao hơn tạo ra sự tăng phí dần dần hơn khi mất cân bằng tăng lên

Những phí động này dao động từ 0.04% đến 0.4%
Các Gauge Thanh Khoản
Lạm phát CRV được hướng đến người dùng cung cấp thanh khoản trong giao thức. Việc sử dụng này được đo lường qua các hợp đồng gauge thanh khoản và mỗi pool duy trì một gauge thanh khoản riêng. Danh sách các gauge được kiểm soát bởi Gauge Controller, nơi theo dõi loại và trọng số của mỗi gauge.
Mỗi người dùng nhận được một phần thưởng CRV mới được đúc tỷ lệ thuận với số lượng token LP bị khóa. Ngoài ra, những phần thưởng này có thể được tăng cường lên đến hệ số 2.5 nếu người dùng khóa vote token để nhận veCRV.
Để đo lường tính thanh khoản theo thời gian, người dùng gửi token LP của họ vào liquidity gauge. Tỷ lệ token từ lạm phát được phân bổ cho mỗi gauge phụ thuộc vào tỷ lệ lạm phát CRV hiện tại, trọng số gauge, và trọng số loại gauge.
Ví dụ, giả sử tỷ lệ lạm phát r thay đổi với mỗi epoch (1 năm), trọng số gauge wgvà loại gauge wt thì các gauge xử lý dòng lạm phát với tỷ lệ r’ = wgwtr, mà nó có thể cập nhật mỗi khi một trong số wg wt hoặc epoch khai thác thay đổi.
Để tính phần của người dùng trong r’, chúng ta sử dụng phương trình:

Bằng cách này, giá trị của Iis được ghi nhận tại bất kỳ thời điểm nào người dùng rút hoặc gửi, cũng như mỗi khi tỷ lệ lạm phát r’ thay đổi (do thay đổi trọng số gauge, hoặc thay đổi mining epoch)
Hệ thống trọng số cho phép DAO quyết định hướng lạm phát trong Curve DAO. Người dùng có thể sử dụng quyền biểu quyết của họ để tham gia vào các quyết định đó và phân bổ phần thưởng cho các pool mà họ nghĩ nên nhận được nhiều CRV nhất.

Tăng cường
Để khuyến khích người dùng tham gia hành động trong quản trị và tạo sự gắn kết cho các khoản tiền gửi thanh khoản của họ, giao thức triển khai một cơ chế vote-escrow nơi số dư của người dùng (được tính trong liquidity gauge) có thể được tăng cường nếu người dùng chọn khóa token CRV để đổi lấy veCRV (vote-escrow CRV).
- Nếu không có người dùng nào vote-lock bất kỳ CRV nào, lạm phát sẽ đơn giản được phân phối cho họ theo tỷ lệ với số dư token LP bu.
- Nếu người dùng stake CRV vào vote escrow contract, người dùng sẽ có thể boost dòng CRV của họ lên đến hệ số 2.5.

Việc triển khai của Curve được thực hiện theo cách mà người dùng nhận được boost tại thời điểm hành động cuối cùng hoặc checkpoint. Trọng số bỏ phiếu của bạn giảm dần theo thời gian nhưng boost của bạn sẽ ghi nhận sức mạnh bỏ phiếu giảm dần của bạn tại các checkpoint nhất định như rút tiền, gửi vào một gauge, hoặc minting CRV.
Ví dụ, nếu bạn bắt đầu với 1.000 veCRV và quyền biểu quyết của bạn giảm xuống còn 800 veCRV, boost của bạn vẫn sẽ sử dụng quyền biểu quyết gốc ban đầu là 1.000 veCRV cho đến khi có một checkpoint người dùng.
Khi thời hạn khóa biểu quyết hết hạn, bất kỳ ai cũng có thể “kick” quyền biểu quyết của người dùng bằng cách tạo một checkpoint cho người dùng đó và, về cơ bản, đặt lại quyền biểu quyết của người dùng về trạng thái mà không có boost nào được áp dụng cho vị trí của họ.
Vì quyền biểu quyết giảm dần theo thời gian, người dùng nên áp dụng boost và không thực hiện thêm hành động nào nữa cho đến khi họ vote-lock thêm tokens.
- Quyền biểu quyết của bạn được áp dụng cho tất cả gauges nhưng có thể tạo ra các boost khác nhau dựa trên lượng liquidity bạn đang cung cấp và lượng liquidity tổng của pool
- Nếu các nhà cung cấp thanh khoản khác bỏ phiếu để khóa thêm CRV, mức boost của bạn sẽ giữ nguyên như khi bạn áp dụng nó. Nếu bạn lạm dụng điều này, các người dùng khác có thể kick và buộc cập nhật boost để đưa vị trí của bạn xuống phản ánh boost thực tế của bạn.
- Nếu bạn lạm dụng điều này, các người dùng khác có thể kick và buộc cập nhật boost để đưa vị trí của bạn xuống phản ánh boost thực tế của bạn.
- Nếu bạn lạm dụng điều này, người dùng khác có thể kick và buộc cập nhật boost để hạ vị trí của bạn xuống phản ánh boost thực sự của bạn.
Bầu chọn Trọng số Gauge
Người dùng có thể phân bổ số dư veCRV của họ cho một hoặc nhiều gauge thanh khoản.
- Gauges nhận một phần của các token CRV mới được đúc tỷ lệ thuận với lượng veCRV mà gauge được phân bổ.
- Mỗi người dùng có số dư veCRV có thể thay đổi sở thích của họ bất kỳ lúc nào
Khi một người dùng áp dụng phiếu bầu trọng số mới, nó sẽ được áp dụng vào đầu tuần epoch tiếp theo. Ngoài ra, phiếu bầu có trọng số cho bất kỳ gauge nào không thể được thay đổi thường xuyên hơn một lần trong 10 ngày.
Bộ Gauge Controller duy trì một danh sách các gauge và loại của chúng, với trọng số của từng gauge và loại. Để triển khai việc bỏ phiếu trọng số, Gauge Controller phải bao gồm các tham số xử lý quyền lực bỏ phiếu của từng người dùng. Khi một người dùng thay đổi trọng số gauge của họ, thay đổi đó sẽ được lên lịch cho tuần epoch tiếp theo, không phải ngay lập tức.
Điều này làm giảm số lượng lần đọc từ storage mà mỗi người dùng phải thực hiện: nó tỷ lệ thuận với số tuần kể từ lần thay đổi cuối cùng hơn là số lượng tương tác từ các người dùng khác.
Gauge Controller ghi nhận điểm (bias + slope) cho mỗi gauge trong vote points, và scheduled changes trong biases và slopes cho những điểm đó. Các tổng cho slopes và biases cho vote weight mỗi gauge, và tổng của những cái đó theo loại, được lập lịch/ghi nhận cho tuần tiếp theo, cũng như các điểm khi voting power đạt đến 0 (lock expiration) cho một số người dùng.
Mỗi liquidity gauge được gán một loại (Ethereum stableswap pools, Fantom pools, Polygon pools, Ethereum crypto pools…). Điều này cho phép DAO điều chỉnh emissions của mình. Ngoài ra, mỗi pool có một liquidity gauge duy nhất.
Do độ phức tạp của Curve DAO, một số phần chức năng của nó không thể dễ dàng được bridge ra ngoài Ethereum. Tuy nhiên, một số khía cạnh của cơ chế cơ bản, chẳng hạn như CRV emissions, có thể được thực thi trên các chain nơi Curve pools đang hoạt động.
- Trên Ethereum, một RootChainGauge hợp đồng đúc CRV được phân bổ mỗi tuần và chuyển nó qua một cầu nối Một cuộc gọi được thực hiện đến checkpoint function vào đầu mỗi epoch)Sau cuộc gọi hợp đồng, hàm đúc tất cả CRV được phân bổ cho tuần trước, và chuyển chúng qua cầu nối đến một hợp đồng khác được triển khai tại cùng địa chỉ trên sidechain liên quanPhát hành bị trì hoãn một tuần để tránh vượt quá nguồn cung tối đa cho phép của CRV
- Một cuộc gọi được thực hiện đến checkpoint function vào đầu mỗi epoch)
- Sau khi gọi hợp đồng, hàm sẽ mint toàn bộ CRV được phân bổ cho tuần trước, và chuyển chúng qua cầu nối đến một hợp đồng khác được triển khai tại cùng địa chỉ trên sidechain liên quan
- Phát hành bị trì hoãn một tuần để tránh vượt quá nguồn cung CRV cho phép tối đa
- Trên chuỗi khác, CRV được nhận vào ChildChainStreamer hợp đồng và sau đó được phân phối ra một RewardsOnlyGaugeCầu nối tự động chuyển CRV vào một hợp đồng streamer được triển khai tại cùng địa chỉ trên chuỗi đích như trên Ethereum. Khi các token CRV đã đến nơi, một cuộc gọi đến notify_reward_amount được thực hiện để cập nhật sổ kế toán cục bộ của hợp đồng thông minh và phân phối số dư ra một cách tuyến tính trong 7 ngày tiếp theo.
- Cầu nối tự động chuyển CRV vào một hợp đồng streamer được triển khai tại cùng địa chỉ trên chuỗi đích như trên Ethereum. Khi các token CRV đã đến nơi, một cuộc gọi đến notify_reward_amount được thực hiện để cập nhật sổ kế toán cục bộ của hợp đồng thông minh và phân phối số dư ra một cách tuyến tính trong 7 ngày tiếp theo.
- Những nhà cung cấp thanh khoản đã stake token LP của họ vào RewardsOnlyGauge có thể claim CRV của họ
- Một cuộc gọi được thực hiện đến checkpoint function vào đầu mỗi epoch)
- Sau khi gọi hợp đồng, hàm sẽ mint toàn bộ CRV được phân bổ cho tuần trước, và chuyển chúng qua cầu nối đến một hợp đồng khác được triển khai tại cùng địa chỉ trên sidechain liên quan
- Việc phát hành bị trì hoãn một tuần để tránh vượt quá nguồn cung tối đa cho phép của CRV
- Cầu nối tự động chuyển CRV vào một hợp đồng streamer được triển khai tại cùng địa chỉ trên chuỗi đích như trên Ethereum. Khi các token CRV đã đến, một cuộc gọi đến notify_reward_amount được thực hiện để cập nhật sổ sách địa phương của hợp đồng thông minh và phát trực tuyến số dư một cách tuyến tính trong 7 ngày tiếp theo.
Gauges trên các chuỗi khác ngoài Ethereum có logic đơn giản hóa xử lý CRV như thể nó là một token phần thưởng khác và phân phối nó đều giữa các stakers dựa trên số dư đã gửi tại thời điểm token được nhận.
crvUSD
Thiết kế của stablecoin crvUSD bao gồm 3 khái niệm chính: thuật toán AMM cho vay-thanh lý (LLAMMA), PegKeeper, và Chính sách Tiền tệ.

- Người dùng tạo một CDP với ETHNgười dùng gửi ETH làm tài sản thế chấp và mint (“vay”) crvUSD dựa trên tài sản thế chấp của mìnhTại thời điểm crvUSD được mint, vị trí được tải vào thuật toán LLAMMA market maker với các dải giá cụ thể được gán cho nó, tại đó ETH sẽ được hoán đổi thành USD
- Người dùng gửi ETH làm tài sản thế chấp và đúc (“vay”) crvUSD dựa trên tài sản thế chấp của mình
- Vào thời điểm crvUSD được đúc, vị thế được tải vào thuật toán LLAMMA market maker với các dải giá cụ thể được gán cho nó, tại đó ETH sẽ được hoán đổi thành USD
- Khi giá ETH giảm xuống, vị thế sẽ hoán đổi ETH thành USD, do đó làm giảm tỷ lệ LTV của vị thế. Nếu giá ETH sau đó tăng lên qua các dải giá, thì LLAMMA sẽ dần dần hoán đổi USD của vị thế trở lại thành ETH qua Curve (tạo ra phí cho Curve trong quá trình này)
- Người dùng trả lãi cho việc vay crvUSDNếu crvUSD đang giao dịch trên 1, lãi suất sẽ giảm để khuyến khích người vayNếu crvUSD đang giao dịch dưới 1, lãi suất sẽ tăng để không khuyến khích người vay
- Nếu crvUSD đang giao dịch trên 1, tỷ lệ sẽ giảm để khuyến khích người vay
- Nếu crvUSD đang giao dịch dưới 1, tỷ lệ sẽ tăng để không khuyến khích người vay
- Người dùng gửi ETH làm tài sản thế chấp và đúc (“vay”) crvUSD dựa trên tài sản thế chấp của mình
- Tại thời điểm crvUSD được đúc, vị trí được tải vào thuật toán LLAMMA market maker với các dải giá cụ thể được gán cho nó, tại đó ETH sẽ được hoán đổi thành USD
- Nếu crvUSD đang giao dịch trên 1, các tỷ lệ sẽ giảm để khuyến khích người vay
- Nếu crvUSD đang giao dịch dưới 1, các tỷ lệ sẽ tăng để không khuyến khích người vay

Một trong những đổi mới chính của thiết kế này là nếu ai đó vay dựa trên tài sản thế chấp, ngay cả ở ngưỡng thanh lý, nếu giá của tài sản thế chấp giảm và phục hồi, thì sẽ không có thanh lý và người vay sẽ không phải chịu bất kỳ tổn thất đáng kể nào.
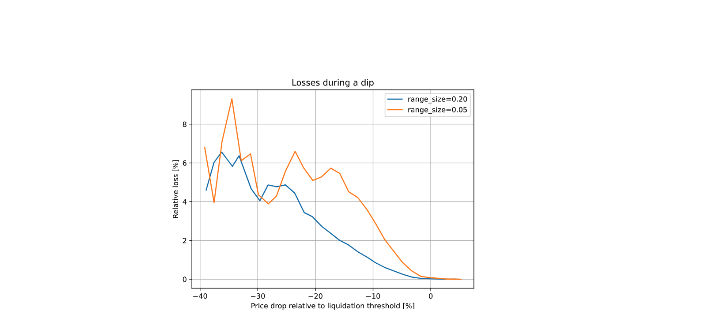
Theo các mô phỏng sử dụng dữ liệu lịch sử cho ETH/USD kể từ tháng 9 năm 2017, nếu một người dùng để CDP (Collateralized Debt Position) không được giám sát trong 3 ngày và trong thời gian này giá giảm 10% xảy ra, chỉ 1% tài sản thế chấp sẽ bị mất.
Tiết kiệm crvUSD ($scrvUSD)
Savings crvUSD ($scrvUSD) là một stablecoin sinh lãi cung cấp lợi suất thụ động trên các khoản nắm giữ $crvUSD. Người dùng có thể nhận được scrvUSD bằng cách đơn giản gửi $crvUSD vào Savings Vault. Đổi lại, họ nhận được các token $scrvUSD. Để kiếm lãi, người dùng không cần làm gì khác—lãi suất tích lũy ngầm. Do đó, số dư $scrvUSD của người dùng không tăng, vì nó sẽ được phản ánh bởi tỷ giá hối đoái. Khi rút $scrvUSD, người dùng nhận lại khoản gửi ban đầu cộng với lãi đã tích lũy. Mặc dù gửi $crvUSD vào Savings Vault là cách đơn giản nhất để nhận $scrvUSD, nhưng token này về mặt kỹ thuật cũng có thể mua trên thị trường thứ cấp như các liquidity pool trên Curve.

Để kiếm lãi với $scrvUSD, người dùng chỉ cần giữ $scrvUSD trong ví. Không cần stake hoặc khóa $scrvUSD để đủ điều kiện nhận phần thưởng.Lợi suất trả cho người giữ $scrvUSD đến trực tiếp từ phí lãi suất $crvUSD mà người vay trả khi vay crvUSD.
Lãi suất kiếm được từ việc nắm giữ $scrvUSD không cố định vì nó phụ thuộc vào một số yếu tố động:
- Tỷ lệ của $scrvUSD so với tổng nguồn cung $crvUSD đang lưu hành
- Số lượng phí $crvUSD được tạo ra
- Phần phí $crvUSD tối thiểu và tối đa được phân bổ cho $scrvUSD, như được thiết lập bởi DAO

Phần trăm thực tế của phí $crvUSD được phân bổ cho $scrvUSD là động và dựa trên tỷ lệ $crvUSD được stake trong $scrvUSD so với tổng cung lưu hành của $crvUSD. DAO thiết lập cả phần trăm tối thiểu và tối đa của phí $crvUSD được phân bổ cho $scrvUSD, chúng đóng vai trò là giới hạn trên và dưới.
$scrvUSD giải quyết tình trạng cung $crvUSD đình trệ và nhu cầu giảm sút. Không có $scrvUSD, những người vay $crvUSD thường bán tài sản nắm giữ của họ, đẩy giá $crvUSD xuống, làm tăng lãi suất vay và giảm nhu cầu.

$scrxUSD chống lại điều này bằng cách tăng lợi suất (APR) khi lãi suất vay tăng, làm cho việc nắm giữ $crvUSD dưới dạng $scrvUSD trở nên hấp dẫn hơn. Điều này thúc đẩy nhu cầu $crvUSD, ổn định peg, và giảm lãi suất vay, thúc đẩy sự tăng trưởng cung $crvUSD bền vững và cũng nâng cao doanh thu cho các chủ sở hữu $veCRV.
LLAMMA
LLAMMA là ý tưởng cốt lõi đằng sau thiết kế của stablecoin crvUSD. Nó là một AMM cho phép thanh lý và giải thanh lý liên tục quá trình. Ý tưởng là AMM chuyển đổi giữa tài sản thế chấp (tức là ETH) và stablecoin (tức là crvUSD) sao cho nếu giá tài sản thế chấp cao, các khoản tiền gửi của người dùng sẽ toàn bộ ở ETH, nhưng khi giá tài sản thế chấp giảm xuống, AMM sẽ chuyển đổi tài sản thế chấp ETH của người dùng thành crvUSD.
Điều này khác với các AMM truyền thống nơi vị thế của người dùng toàn bộ ở USD ở trên cùng và toàn bộ ở ETH ở dưới cùng.

Một nguồn giá bên ngoài xác định một giá mà xung quanh đó tính thanh khoản được hình thành, Pcenter. Sau đó, AMM sẽ hỗ trợ tính thanh khoản được tập trung theo cách mà, pcd
Khi giá hiện tại p nằm ngoài khoảng giữa Pcd và Pcu, thì AMM hoặc hoàn toàn ở stablecoin (khi tại Pcu) hoặc hoàn toàn ở tài sản thế chấp (khi tại Pcd). Bằng cách này, khi PcdPcenterPcu, giá AMM bằng với giá hiện tại p.

Theo cách này, có thể xây dựng một AMM nơi Pcd và pcu là các hàm của p0 sao cho khi p0 tăng, Pcd và pcu tăng nhanh hơn nữa. Trong trường hợp này, AMM sẽ toàn bộ ở ETH khi ETH đắt đỏ, và toàn bộ ở USD khi ETH rẻ.
Khoảng mà thanh khoản được tập trung được gọi là một band. Ví dụ, tại p0 không đổi, band có thanh khoản từ Pcd đến Pcu. Mục tiêu của AMM là đưa ra các hàm Pcd(p0) và pcu(p0) sao cho sự tăng của chúng dốc hơn tuyến tính và chúng có thể tăng nhanh hơn p0.
Whitepaper stablecoin của Curve
LLAMMA và Stablecoin crvUSD
Stablecoin crvUSD là một CDP (Collateralized Debt Position) nơi người dùng có thể vay các đơn vị stablecoin chống lại một tài sản thế chấp biến động (như ETH).
Các tài sản thế chấp được nạp vào LLAMMA trong một phạm vi giá sao cho nếu giá của tài sản thế chấp giảm tương đối chậm, ETH sẽ được chuyển đổi thành đủ đơn vị stablecoin để bù đắp nợ của CDP. Điều này có thể xảy ra qua self-liquidation hoặc qua external liquidation (nếu độ bao phủ quá gần với ngưỡng nợ nguy hiểm, hoặc không gần chút nào trong khi chờ giá tài sản thế chấp phục hồi).
Khi người dùng gửi thế chấp và vay stablecoin, hợp đồng thông minh LLAMMA tính toán các bands cho tài sản thế chấp. Sau đó, khi giá của tài sản thế chấp thay đổi, nó bắt đầu được chuyển đổi thành stablecoin. Bằng cách này, khi người dùng “underwater”, hệ thống đã có đủ giá trị USD để bù đắp khoản vay. Tại thời điểm này, nếu nó đưa ra các giá trị quá gần với ngưỡng thanh lý, một liquidator bên ngoài có thể tham gia. Tuy nhiên, điều này thường không xảy ra trong vài ngày hoặc thậm chí vài tuần, hoặc thậm chí sẽ không bao giờ xảy ra nếu giá tài sản thế chấp không tăng trở lại tương đối nhanh chóng.
AMM cũng phản ánh khi stablecoin tính lãi cho người dùng. Điều này được thực hiện bằng cách điều chỉnh lưới giá. Khi stablecoin tính lãi suất r, toàn bộ lưới giá trong AMM sẽ dịch chuyển lên trên với cùng tỷ lệ. Do đó, hệ số giá sẽ tăng theo thời gian miễn là tỷ lệ tính phí là dương.
Điều này được thực hiện bằng cách tìm kiếm số lượng stablecoin và tài sản thế chấp sao cho, nếu giá hiện tại di chuyển, chúng cũng phải di chuyển đến giá thấp nhất của dải dưới hoặc giá cao nhất của dải trên. Điều này cho phép hệ thống đo lường số lượng stablecoin cần thiết và không phụ thuộc vào giá tức thời hiện tại, điều này quan trọng để bảo vệ chống lại MEV và các cuộc tấn công sandwich.
PegKeeper
- Khi giá của stablecoin > 1 (ví dụ do nhu cầu tăng), một quỹ dự trữ giữ peg được hình thành bằng cách sử dụng khoản gửi bất đối xứng vào pool stableswap Curve giữa stablecoin và một LP token có thể redeem.
Khi giá > 1, PegKeeper contract được phép mint stablecoin không có collateral và deposit nó một bên vào stableswap pool theo cách mà giá cuối cùng sau hành động này không nhỏ hơn 1.
- Khi giá của stablecoin < 1, Pegkeeper contract được phép withdraw (không đối xứng) và burn stablecoin.
Những hành động này khiến giá của stablecoin giảm giá khi nó cao hơn 1 và tăng giá khi nó thấp hơn 1.
Mặc dù việc mint là không có tài sản thế chấp, stablecoin dường như được tài sản thế chấp ngầm bởi tính thanh khoản trong stablecoin pool. Tổng thể, toàn bộ chu kỳ mint/burn này dường như có lợi nhuận trong khi cung cấp sự ổn định.
Chính sách Tiền tệ
Số lượng nợ trong hệ thống sẽ cân bằng giá bằng cách giảm/tăng lãi suất vay dựa trên tỷ lệ nợ/cung.
Sự ổn định và điểm cân bằng sau đó được đạt được bởi:
- Giảm giá và đốt nợ bằng cách khuyến khích người vay vay và bán stablecoin.
- Tăng giá và tăng nợ bằng cách khuyến khích người vay trả nợ và ổn định tiền gửi của họ.
Đầu vào đầu tiên vào hợp đồng Chính sách Tiền tệ là số dư của các Peg Keeper Pools liên kết, chẳng hạn như thanh khoản của các stablecoin như USDC, USDT, USDP và TUSD trong Curve v1. Điều này cung cấp cho hệ thống thông tin về giá ngụ ý của crvUSD.
Mỗi Peg Keeper kết nối với một vanilla v1 Curve Pool liên kết. Những pool này cung cấp thanh khoản và một AMM để giao dịch chống lại, mang đến cho các arbitrageurs tất cả các công cụ họ cần. Những số dư này trực tiếp ảnh hưởng đến tỷ lệ vay trong crvUSD. Cụ thể hơn, ngoài việc vay một khoản vay, cách duy nhất để đưa crvUSD mới vào lưu thông là thông qua Peg Keepers, vì chúng được ủy quyền để phát hành hoặc rút một lượng crvUSD hạn chế trực tiếp vào các pool của mình nhằm ổn định nguồn cung. Kết quả là, Peg Keepers trực tiếp mua/bán vào các pool liên kết của mình trong nỗ lực giao dịch các mất cân bằng hướng tới lợi nhuận.

Yếu tố đầu vào chính khác là số lượng nợ được nắm giữ bởi Peg Keepers. Peg Keepers được phép duy nhất để mint crvUSD nhằm mục đích giao dịch các pool này với mục tiêu kiếm lợi nhuận.
Ngoài ra, hợp đồng Monetary Policy contract cũng dựa trên một loạt các biến được thiết lập tại thời điểm ra mắt và có thể được sửa đổi sau đó bởi DAO:
- sigma: Một tham số ảnh hưởng đến độ nhạy của tỷ lệ với các sai lệch giá so với peg (tức là nếu giá trên peg, tỷ lệ vay giảm bao nhiêu).
- target_debt_fraction: Tỷ lệ nợ mục tiêu của tổng nợ mà peg keepers nên nắm giữ.


Mã nguồn của stablecoin Curve đã được viết gần như toàn bộ bởi nhà sáng lập Curve Michael Egorov
Factory
crvUSD Factory cho phép tạo ra các thị trường mới và các điều chỉnh, bao gồm việc thiết lập người nhận phí mới, sửa đổi trần nợ của một thị trường hiện có, hoặc cập nhật các triển khai blueprint.
Ngoài pool factory, factory này không cho phép triển khai không cần phép các market mới. Chỉ admin của nó, CurveOwnershipAgent, có thể gọi để thêm một market. Do đó, việc thêm market mới yêu cầu một cuộc bỏ phiếu DAO thành công.
Bộ điều khiển
Controller là hợp đồng mà người dùng tương tác để tạo khoản vay và quản lý vị thế tiếp theo. Nó chứa tất cả thông tin nợ của người dùng. Các thanh lý bên ngoài cũng được thực hiện qua nó.
Mỗi thị trường có Controller riêng của mình, được tạo từ một hợp đồng blueprint, khi một thị trường mới được thêm thành công qua Factory.
Bộ Tổng Hợp Giá
Hợp đồng AggregatorStablePrice được thiết kế để tổng hợp giá của $crvUSD dựa trên nhiều pool Stableswap của Curve. Giá này chủ yếu được sử dụng như một oracle để tính toán lãi suất, nhưng cũng cho PegKeepers để xác định xem có nên mint và deposit hay rút và burn.
Cho vay Curve
Curve Pools
Curve pools là các smart contracts nơi mà các quỹ được gửi vào nhằm hỗ trợ các giao dịch có slippage thấp và phí thấp so với vốn đó. Mục tiêu cuối cùng của các liquidity pools là thu hút khối lượng giao dịch cao hơn để tối đa hóa doanh thu giao thức được tích lũy từ phí. Ngoài ra, việc thêm liquidity vào một liquidity pool mang lại cho người gửi cơ hội bắt đầu kiếm doanh thu từ phí giao dịch và token emissions.
Curve pools cũng là non-upgradeable, nghĩa là người dùng có thể yên tâm rằng mã underlying là immutable.
Một Curve pool đề cập đến một triển khai smart contract của stableswap invariant chứa logic để trao đổi tài sản. Tuy nhiên, trong khi tất cả các Curve pool đều bổ sung cho stableswap invariant, chúng có thể có các biến thể khác nhau. Ở dạng đơn giản nhất, một Curve pool là triển khai của stableswap invariant với 2 hoặc nhiều token hơn, có thể được gọi là plain pool. Các pool thay thế và phức tạp hơn cũng có thể được xây dựng, chẳng hạn như lending pools hoặc metapools.
- Plain pools là các pool nơi hai hoặc nhiều stablecoins được ghép cặp với nhau
- Lending pools là các pool nơi hai hoặc nhiều token được bọc (ví dụ: cDAI) được ghép cặp với nhau, trong khi tài sản cơ bản được cho vay trên một giao thức khác
- Metapools là các pool cho phép trao đổi một hoặc nhiều token với các token của một hoặc nhiều base pool cơ bản.

Stablecoins trong ngữ cảnh này đề cập đến các token là đại diện cho một tài sản khác. Điều này bao gồm các stablecoin được neo với USD như DAI và USDC, nhưng cũng bao gồm các tài sản tương quan như ETH và stETH hoặc các phiên bản khác nhau của BTC, chẳng hạn như wBTC và renBTC.
- vAPY vAPY đề cập đến tỷ lệ lợi nhuận hàng năm mà các nhà cung cấp thanh khoản của một pool nhất định kiếm được từ phí giao dịch. Bất kỳ hoạt động nào trên mọi pool Curve cũng tạo ra phí, một phần trong số đó được tích lũy cho mọi người có cổ phần trong pool.
- Bất kỳ hoạt động nào trên mọi pool Curve cũng tạo ra phí, một phần trong số đó được tích lũy cho mọi người có cổ phần trong pool.
- Các reward gauges đại diện cho các phát hành token mà nhà cung cấp thanh khoản của một pool cụ thể được hưởng. Những phần thưởng này đến từ các phát hành CRV.
- Bất kỳ hoạt động nào trên mọi Curve pool đều tạo ra phí, một phần trong số đó được tích lũy cho mọi người có cổ phần trong pool.
Tất cả các liquidity gauges của Curve nhận CRV dựa trên lượng emissions mà DAO phân bổ cho chúng.
Các Curve pools tính phí giao dịch trên các token swaps, nơi phí có thể khác nhau giữa các pools. Ngoài ra, một admin fee được tính trên pool fee.
Tất cả các pool Curve mới đều được triển khai không cần phép thông qua Curve factory, có nghĩa là bất kỳ ai cũng có thể triển khai một pool bất cứ lúc nào.
Là một người dùng, mỗi khi bạn cung cấp thanh khoản cho một pool, bất kể token nào bạn gửi, bạn sẽ có tiếp xúc với tất cả các token trong pool, có nghĩa là bạn có thể muốn tìm một pool với các token mà bạn cảm thấy thoải mái.
Mã Thông Báo LP
Để đổi lấy việc cung cấp thanh khoản (gửi token vào một pool Curve), các nhà cung cấp thanh khoản nhận được mã thông báo LP của pool, trong đó mã thông báo LP của Curve là một ERC20 hợp đồng dành riêng cho pool Curve đó.
- LP tokens có thể chuyển nhượng và người sở hữu LP tokens có thể stake chúng vào liquidity gauge của pool để nhận phần thưởng token CRV.
- LP tokens cũng có thể được gửi vào metapool tương ứng để đổi lấy LP token của metapool đó.
Dành cho Người dùng
Người dùng Mục tiêu
Tỷ lệ giữ chân người dùng của Curve được đo lường dựa trên số lượng người dùng đã tương tác với hợp đồng liquidity pool. Điều này được thực hiện bằng cách nhóm người dùng thành các cohorts và đánh giá hoạt động của họ trên cơ sở hàng tuần trong 8 tuần:
- Các cohorts được tập hợp bằng cách nhóm tất cả các wallets đã giao tiếp với hợp đồng Curve pool trong khoảng thời gian 1 tuần liên tục bắt đầu từ mỗi thứ Hai.
- Tỷ lệ giữ chân của mỗi nhóm được đánh giá lại hàng tuần trong 8 tuần.
- Tỷ lệ giữ chân đo lường số lượng người dùng trong một nhóm đã tương tác với một pool Curve trong mỗi kỳ (tức là phần trăm người dùng lặp lại trong một nhóm cho một tuần nhất định).
- Trong tài chính truyền thống, tỷ lệ giữ chân 8 tuần trên 25% được coi là xuất sắc
Dành cho Nhà đầu tư
Không giống như trong tài chính truyền thống, nơi có nhiều con đường để các nhà đầu tư tiếp cận ngay lập tức với thanh khoản, thanh khoản DeFi được đặc trưng bởi các tương tác giữa các giao thức phi tập trung với nhau. Đây là một thách thức hai mặt, nơi bất kỳ giao thức DeFi nào cũng phải thu hút thanh khoản cho hoạt động đúng đắn của chính nó, đồng thời đưa ra các cơ chế hoặc ưu đãi để làm cho thanh khoản đó dính chặt và không chảy sang giao thức khác.
Khai thác thanh khoản, cho thuê thanh khoản và thanh khoản do giao thức sở hữu là các cơ chế khác nhau được các giao thức sử dụng để khuyến khích các nhà cung cấp thanh khoản giữ thanh khoản của họ trong giao thức nhằm nâng cao tiện ích của nó.
Cuộc Chiến Curve
Cuộc Chiến Curve bắt nguồn từ một cuộc đấu tranh nơi nhiều giao thức cạnh tranh để có thanh khoản. Đây vẫn là một cuộc chiến đang diễn ra trên toàn bộ DeFi. Curve là nền tảng của giai đoạn này nhờ hệ thống khuyến khích của nó, cho phép phát hành token được hướng đến các pool nhất định. Nhờ cơ chế này, mục tiêu của các giao thức khác là kiểm soát những khuyến khích này để tăng thanh khoản của họ và hỗ trợ giao dịch cho các cặp token của họ.
Người tiên phong đầu tiên là Convex, một giao thức được xây dựng với mục tiêu kiểm soát veCRV và, do đó, có tiếng nói về nơi phân bổ các phát hành CRV. Bằng cách tạo ra các ưu đãi trên pool của họ lớn hơn những ưu đãi do Curve cung cấp, Convex đã quản lý để nắm giữ hơn 51% veCRV đang lưu hành và có ảnh hưởng lớn đến gauge lạm phát CRV, vì nó sẽ khóa toàn bộ CRV của mình trong 4 năm để nhận được sự tăng cường phần thưởng tối đa. Đây là bước đầu tiên trong những gì cuối cùng trở thành các khoản hối lộ.

Bribes là thực tiễn mà qua đó các giao thức cung cấp các ưu đãi cho những người nắm giữ veCRV để bỏ phiếu cho các pool của token gốc của họ. Vì phần lớn quyền biểu quyết (tức là veCRV) được (và vẫn được) nắm giữ bởi Convex, các ưu đãi bổ sung này được cung cấp trên Convex, nơi đóng vai trò là nguồn chính cho các quyết định biểu quyết trọng số gauge. Điều này được thực hiện với cơ chế token kép tương tự thông qua CVX và vlCVX.
Thay vì sử dụng CRV để ảnh hưởng đến emissions, các giao thức bắt đầu mua CVX để ảnh hưởng đến những gì Convex làm trên Curve vì Convex cho phép các holder của nó (chỉ những người khóa CVX để nhận vlCVX) bỏ phiếu về cách họ nên sử dụng tổng veCRV mà giao thức sở hữu.

CVX là token quản trị của Convex. Việc khóa CVX sẽ trả về vlCVX, điều này cấp quyền biểu quyết cho các quyết định liên quan đến quyền sở hữu veCRV của Convex.
Nhiều DAO đã bắt đầu tích lũy CRV và CVX để có thể thuê lượng thanh khoản ngày càng tăng, như Abracadabra, Alchemix, Olympus, StakeDao, Frax… Đối với các giao thức này, việc có đủ thanh khoản trong Curve là rất quan trọng, và kiểm soát lượng phát hành CRV là một cách để họ thu hút thêm thanh khoản cho các pool của token của họ.
Kết quả là, những người nắm giữ veCRV (dù trực tiếp trên Curve hoặc sử dụng Convex như một proxy), có thể nhận được “bribes” từ các giao thức khác để đổi lấy việc bỏ phiếu cho các pool của giao thức đó. Điều này cho phép người dùng kiếm thêm các ưu đãi từ những giao thức đang theo đuổi veCRV để có được nhiều phiếu bầu hơn.
Curve độc quyền hóa thanh khoản, và Convex cung cấp một cách thay thế để tiếp cận thanh khoản đó. Ngoài doanh thu từ phí giao dịch và phát hành lợi suất, người dùng giờ đây có thể tiếp cận các ưu đãi bổ sung dưới dạng token CVX.
Bằng cách khóa token CVX để nhận vlCVX, người dùng Convex có thể ảnh hưởng đến các phiếu bầu về emissions CRV bằng cách trực tiếp bỏ phiếu về nơi mà Convex nên bỏ phiếu. Theo cách này, các giao thức như Abracadabra có thể cung cấp các ưu đãi SPELL (token quản trị của Abracadabra) cho người dùng Convex đã bỏ phiếu ủng hộ việc hướng emissions CRV đến pool MIM (stablecoin của Abracadabra).
Điều này đặc biệt liên quan đến các giao thức phát hành stablecoin của riêng họ. Ngoài stableswap AMM, emissions CRV là một incentive yield-farming đủ mạnh mẽ để cho phép các giao thức bên ngoài cải thiện độ sâu liquidity cho các pool của họ trên Curve. Điều này sẽ càng củng cố peg của stablecoin của họ.
Thanh khoản cao hơn cho một pool trên Curve có nghĩa là cần nhiều khối lượng mua/bán hơn để kích hoạt biến động giá. Điều này có nghĩa là stablecoins có peg vững chắc nơi các sai lệch nhẹ sẽ được arbitrage nhanh chóng (ví dụ giữa $0.99 và $1.01). Điều này quan trọng vì slippage khi giao dịch stablecoins là một chi phí cơ hội lớn cho người dùng.
Chiến Lược Đầu Tư
Có 3 nguồn lợi suất chính có sẵn cho người dùng và các giao thức:
- vAPY: 50% từ phí giao dịch
- tAPR: từ CRV emissions (sau khi staking LP tokens trong gauges)
- veCRV APY: các ưu đãi thưởng từ bribes từ các chương trình liquidity mining của chính họ
Giả sử rằng các nhà cung cấp thanh khoản không sở hữu bất kỳ CRV nào, doanh thu của họ sẽ đến từ khối lượng giao dịch và phần thưởng CRV. Theo thời gian, nếu lượng phát hành CRV giảm dần được theo sau bởi sự gia tăng khối lượng, LPs có thể kiếm được doanh thu định kỳ từ dòng tiền của giao thức.
Bên cạnh khối lượng giao dịch, còn có các yếu tố khác khuyến khích/phản khuyến khích LPs trên Curve, chẳng hạn như trọng số gauge, tăng cường 2.5x, và giá của CRV.
Đối với một LP, nếu họ stake token LP của mình vào các liquidity gauges của Curve, họ sẽ được cung cấp các emissions CRV tỷ lệ thuận với lượng thanh khoản mà họ đã cung cấp. Đồng thời, các emissions hướng đến các gauges này dựa trên các gauge votes. Vì lý do này, việc quản lý các gauges có thể dẫn đến phần thưởng tăng cao hơn. Tuy nhiên, việc kiểm soát các votes hướng đến từng gauge không hề đơn giản.
Một cách khác để các LPs nhận được phần thưởng tốt hơn là sở hữu veCRV và boost thu nhập CRV của họ. Bước này được đơn giản hóa với Convex, nơi có hơn 51% quyền biểu quyết của Curve và boost phần thưởng CRV của mình một cách liên tục.

- Người dùng gửi tài sản vào các liquidity pools của Curve (nếu bạn gửi một tài sản, giao thức sẽ tự động chia thanh khoản theo tỷ lệ với tất cả các tài sản mà nó nắm giữ)
- Người dùng nhận được một token LP sinh lời
- Người dùng có thể tiếp tục stake các token LP của họ vào gauges để nhận thêm thu nhập
- Để stake LP tokens, người dùng có thể kiếm thêm phần thưởng CRV ngoài phí giao dịch
- Người dùng sau đó có thể khóa CRV tokens trong một khoảng thời gian cụ thể từ 1 tuần đến 4 năm để nhận veCRV
- veCRV cấp quyền biểu quyết cho người dùng tỷ lệ thuận với thời gian khóa (càng khóa lâu, bạn càng nhận được nhiều veCRV hơn)
- Bằng cách nắm giữ veCRV, người dùng giờ đây có thể tiếp cận 50% tất cả phí giao dịch (phí quản trị) dưới dạng token 3CRV. Ngoài ra, người dùng cũng có thể tăng cường phần thưởng CRV của mình lên đến 2.5x (nếu khóa trong 4 năm) cũng như có quyền biểu quyết trong Curve DAO để bỏ phiếu về phân phối tương lai của phần thưởng CRV trên các pool giao thức
Mô hình Kinh doanh
Bánh đà phụ thuộc vào giả định rằng các điều kiện thị trường thuận lợi cho LPs sẽ thu hút thêm thanh khoản, điều này sẽ làm giảm độ trượt giá và thu hút thêm khối lượng, từ đó tạo ra nhiều doanh thu hơn cho những người nắm giữ veCRV. Lý tưởng nhất, hành động tích lũy veCRV sẽ khiến giá CRV tăng và dẫn đến APR tổng thể cao hơn.

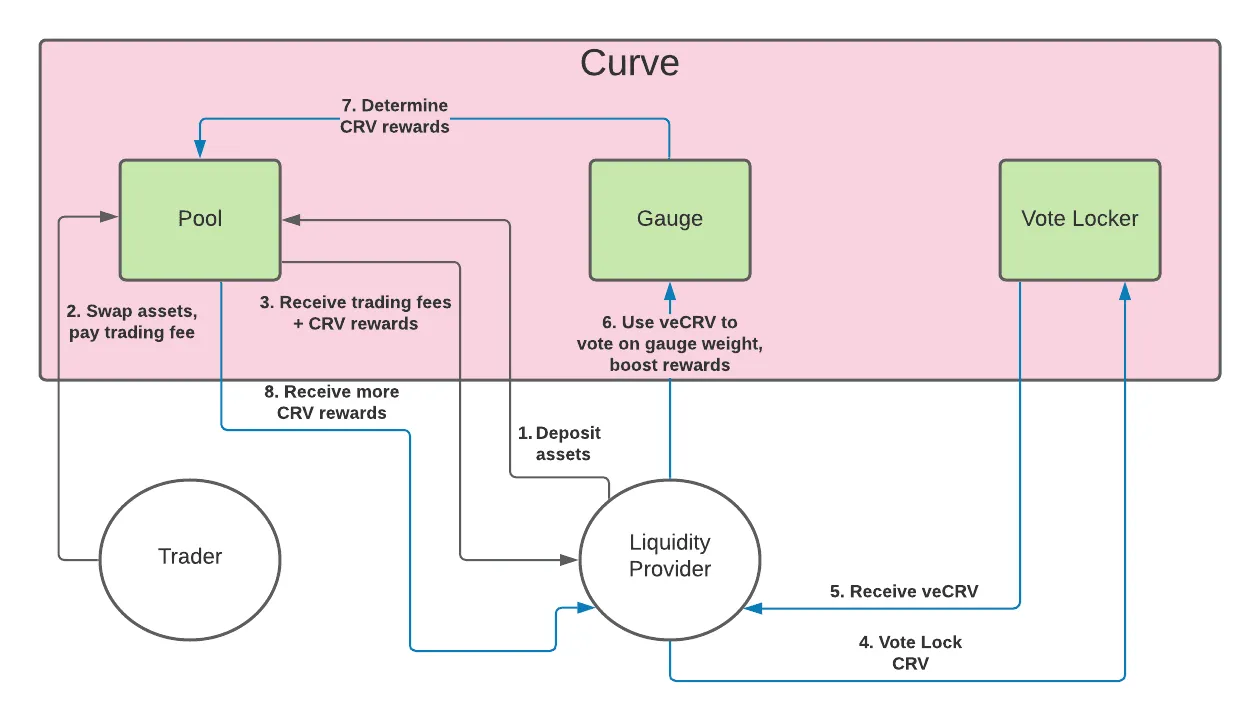
Sơ đồ luồng cho việc chuyển giao giá trị qua hệ sinh thái Curve.
Slippage phụ thuộc vào khối lượng giao dịch nhưng không phải là yếu tố duy nhất ảnh hưởng đến số lượng giao dịch diễn ra trong một pool.
Giá của CRV phụ thuộc vào nhận thức công chúng và khối lượng giao dịch không có tác động chính nào ngoài việc phân phối doanh thu từ phí cho người dùng khóa CRV.
Thanh khoản cao hơn dẫn đến trượt giá thấp hơn, điều này thu hút nhiều nhà giao dịch và các trình tổng hợp trao đổi hơn, đến lượt nó tạo ra nhiều phí hơn.
Nguồn Thu Nhập

Phân Tích Phần Thưởng
Khóa CRV là cách duy nhất để nhận veCRV, vì vậy người dùng sẽ có xu hướng khóa ngày càng nhiều CRV hơn, điều này sẽ dẫn đến nhu cầu tăng đối với CRV và áp lực bán giảm từ việc khóa CRV.

Phí quản trị là phần 50% của phí hoán đổi được tạo ra trên Curve và được phân phối cho các chủ sở hữu veCRV. Khi phí quản trị tăng, nhu cầu đối với veCRV cũng tăng theo một mức độ nào đó do doanh thu bổ sung được nhận thức.
Base vAPY
vAPY là phần 50% của phí hoán đổi từ các pool thanh khoản. Việc tăng phí hoán đổi sẽ tăng vAPY.
Curve kiếm tiền cho các nhà cung cấp thanh khoản từ phí giao dịch. Mỗi khi một người dùng thực hiện giao dịch trên Curve, một khoản phí nhỏ được tính cho họ và phân phối cho các nhà cung cấp thanh khoản. Đây là lý do tại sao base vAPY tăng theo khối lượng trên Curve.
Vì phí phụ thuộc vào khối lượng, vAPY hàng ngày thường có thể khá thấp giống như chúng có thể rất cao trong các giai đoạn biến động cao.
Các lending pools trên Curve cũng kiếm lãi từ các giao thức cho vay. Những pool đó sử dụng các giao thức cho vay như Compound hoặc Aave để tạo ra nhiều lãi hơn cho LPs.
Trong khi các pool cho vay có thể kiếm được nhiều lãi hơn khi lãi suất cao, chúng cũng thêm một lớp rủi ro bổ sung.
Một số pool cũng nhận được các ưu đãi thanh khoản CRV theo các vòng bỏ phiếu nơi DAO phân bổ phát hành CRV. Mỗi gauge thanh khoản nhận được lượng CRV khác nhau dựa trên số lượng mà DAO phân bổ cho nó.
Một số pool trong Curve được incentivized. Điều đó có nghĩa là ngoài phí giao dịch và phí cho vay, các giao thức khác thêm các ưu đãi bổ sung để thưởng cho người dùng khi cung cấp thanh khoản cho pool của họ.

Tokenomics
Tổng cung tối đa 3.03B CRV được phát hành dần dần theo thời gian.
Curve tuân theo lịch trình lạm phát tuyến tính từng phần, nơi tỷ lệ lạm phát được giảm 21/4 mỗi năm. Mỗi khi lạm phát giảm, một epoch khai thác mới bắt đầu

Nguồn cung ban đầu của CRV là 1.273B token, chiếm 42% tổng nguồn cung cuối cùng là 3.03B token. Tất cả các token ban đầu này được vesting dần dần với mỗi block và bắt đầu với một lịch trình lạm phát 22% (279.6M token mỗi năm). Lạm phát này được phân phối cho các nhà cung cấp thanh khoản Curve theo các đo lường được thực hiện bởi các gauge.
Trong năm đầu tiên, dòng流入 xấp xỉ vào nguồn cung lưu hành là 2M CRV mỗi ngày, trong khi nguồn cung lưu hành ban đầu là 0.

- 62% được phân bổ cho các nhà cung cấp thanh khoản cộng đồng (emissions) và được phát hành với tốc độ giảm dần cho đến khi cạn kiệt
- 30% phân bổ cho cổ đông (đội ngũ cốt lõi và nhà đầu tư) với lịch vesting từ 1 đến 4 năm kể từ khi ra mắt 26% cho đội ngũ cốt lõi4% cho nhà đầu tư
- 26% cho đội ngũ cốt lõi
- 4% cho nhà đầu tư
- 3% phân bổ cho nhân viên tương lai với thời gian vesting từ 1 đến 4 năm kể từ khi ra mắt
- 5% được phân bổ cho quỹ dự trữ cộng đồng (người dùng sớm)
- 26% cho đội ngũ cốt lõi
- 4% cho các nhà đầu tư

Vào năm 2024, khi việc vesting của đội ngũ cốt lõi kết thúc và chỉ còn các ưu đãi liquidity được phát hành, tỷ lệ lạm phát của CRV giảm xuống 6% và tiếp tục giảm xuống 0.3% vào năm 2040.
CRV
Curve khuyến khích các nhà cung cấp thanh khoản bằng các token CRV, token quản trị của giao thức.
Sự phân bổ, phân phối và minting của các token CRV được quản lý qua một số hợp đồng liên quan đến DAO:
- LiquidityGauge: đo lường tính thanh khoản do người dùng cung cấp theo thời gian để phân phối CRV và các phần thưởng khác.
- GaugeController: duy trì một danh sách các gauges, weights, và type weights, và điều phối tỷ lệ sản xuất CRV cho mỗi gauge.
- Minter: tạo CRV theo liquidity gauges.
Mục đích chính của token CRV là thu hút càng nhiều người dùng tham gia vào quản trị của giao thức càng tốt. Vì lý do đó, token Curve có 3 người dùng chính: voting, staking và boosting, tất cả đều yêu cầu người dùng vote để khóa token CRV của họ để đổi lấy veCRV.

Staking (Khóa) Token CRV
Staking (khóa) token CRV cho phép người dùng kiếm phí giao dịch từ giao thức. Kể từ ngày 19 tháng 9 năm 2020, 50% tất cả phí giao dịch được phân phối cho các chủ sở hữu veCRV. Mục tiêu đằng sau cơ chế này là phù hợp hóa các khuyến khích giữa nhà cung cấp thanh khoản và những người tham gia quản trị (chủ sở hữu veCRV)
APY cho staking CRV có thể được tính toán như sau:
Daily Trading Volume * 0.0002 * 365Total veCRV * CRV price* 100;
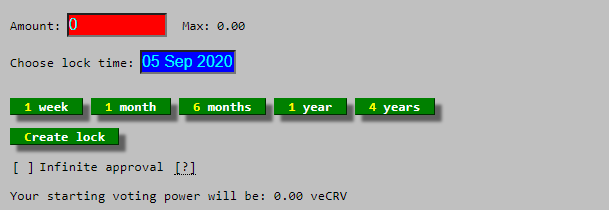
Các phí được thu thập bởi giao thức được sử dụng để mua 3CRV (token LP cho 3pool được tạo từ USDC, USDT, và DAI) và phân phối chúng cho các chủ sở hữu veCRV.
Người dùng stake CRV có thể yêu cầu phí giao dịch thường xuyên như họ muốn, nhưng phí chỉ được chuyển đổi thành 3CRV một lần mỗi tuần.
Có một khoảng thời gian chờ trước khi người dùng có thể thực hiện lần claim đầu tiên cho 3CRV sau khi khóa. Nó mất 8 ngày kể từ thứ Năm sau khi người dùng đã khóa trước khi họ có thể claim.
- Người dùng có thể swap 3CRV trở lại thành một stablecoin tại 3pool bằng cách chọn stablecoin mà họ muốn nhận.
- Người dùng cũng có thể stake 3CRV của họ và kiếm thêm CRV bằng cách đến Minter và gửi vào một gauge

Một hợp đồng thu thập tất cả các phí giao dịch từ tất cả các hợp đồng pool swap. Những phí này đến từ các stablecoin khác nhau, Bitcoin, Ethereum…
Tiếp theo, các token phí được giao dịch thành USDC sử dụng Curve và Synthetix, và USDC này sau đó được gửi vào 3pool. Cuối cùng, một checkpoint được kích hoạt để cập nhật tất cả các số dư có thể nhận của mỗi holder veCRV.
Quá trình này được gọi là đốt. Đây là một quá trình tốn kém gas nhưng bất kỳ ai cũng có thể gọi nó nếu họ sẵn sàng trả phí cho nó.
Script này có thể được sử dụng bởi bất kỳ ai để khởi tạo quá trình đốt
Phí chỉ có thể được yêu cầu cho tuần đã qua vì burner không biết mọi người được hưởng bao nhiêu trước khi kết thúc giai đoạn này.
Tăng cường
Tăng cường là một trong những ưu đãi chính để khuyến khích người dùng tham gia tích cực hơn vào quản trị. Điều này mang lại sự tiếp cận tăng cường đến các phần thưởng dựa trên thanh khoản đã được cung cấp. Khóa phiếu bầu CRV cho phép người dùng thu được quyền biểu quyết để tham gia vào DAO và kiếm được mức tăng lên đến 2.5x trên thanh khoản mà họ đã cung cấp trên Curve.
Bỏ phiếu
Bỏ phiếu chỉ có thể được thực hiện sau khi khóa phiếu bầu các token CRV để nhận veCRV. Điều này bao gồm việc bỏ phiếu cho các đề xuất DAO cũng như các tham số pool.

veCRV
Người dùng có thể “vote-escrow” hoặc khóa thời gian CRV lên đến 4 năm để đổi lấy veCRV, một tài sản không thể chuyển nhượng cấp quyền quản trị giao thức và 50% phí giao dịch.
veCRV là một token ERC20 không chuẩn không thể chuyển nhượng và cách duy nhất để có được nó là bằng cách khóa CRV
veCRV stands for Voting Escrow CRV and represents locked CRV tokens for voting. The longer you lock CRV, the more voting power you have (and the bigger the boost you can reach). The number of veCRV you will receive depends on how long you lock your CRV. The minimum lock time is 1 week and the maximum locking period is 4 years.
Số dư veCRV của người dùng giảm dần tuyến tính khi thời gian còn lại đến khi mở khóa CRV giảm. Ví dụ, số dư 4.000 CRV bị khóa trong một năm cung cấp lượng veCRV tương đương với 2.000 CRV bị khóa trong 2 năm, hoặc 1.000 CRV bị khóa trong 4 năm. Khi thời gian khóa kết thúc, người dùng sẽ có 0 veCRV và CRV bị khóa của họ sẽ được trả lại. Mỗi CRV bị khóa trong 4 năm đại diện cho 1 veCRV.
Khi được triển khai và áp dụng đúng cách, ve tokenomics mang lại lợi ích tăng trưởng phản xạ trong khi hạn chế rủi ro giảm giá. Nếu nhu cầu đối với CRV tăng lên, tỷ lệ khóa veCRV tăng (để tăng trọng số gauge) và nguồn cung CRV giảm, mô hình khóa vote escrow có thể loại bỏ CRV khỏi nguồn cung lưu hành mà không khiến giao thức gặp phải sự pha loãng nguồn cung đột ngột (vì veCRV vẫn bị khóa theo thời gian, thường trong nhiều năm).
Các Wrapper veCRV Lỏng
Liquid lockers giải quyết vấn đề mà người dùng phải khóa các token quản trị của họ trong thời gian dài, điều này buộc họ phải giữ ở trạng thái không thanh khoản – vì chúng không thể được di chuyển và bán dễ dàng.
Liquid lockers là các hợp đồng thông minh nơi người dùng có thể gửi các token quản trị bị khóa như veCRV và, đổi lại, nhận được một biểu diễn thanh khoản phái sinh cùng với các ưu đãi khác. Điều này cho phép họ duy trì tính thanh khoản trong khi vẫn giữ quyền biểu quyết. Bằng cách này, người dùng không bị buộc phải chọn giữa thu nhập và quản trị, vì họ vẫn có thể bán phiếu bầu của mình để tăng thu nhập dưới dạng bribes, nhưng chỉ khi họ rõ ràng chọn làm như vậy.
Liquid lockers bảo tồn hiệu quả vốn của các governance tokens bị khóa trong khi tạo ra lợi suất tối đa có thể từ chúng.
Do tầm quan trọng của veCRV, Convex (cvxCRV), StakeDao (sdCRV), hoặc Yearn (yveCRV) đã phát triển các “liquid lockers” cho phép người nắm giữ veCRV giữ nguyên quyền biểu quyết của họ đồng thời tối đa hóa tính thanh khoản.

cvxCRV – Convex
cvxCRV là phiên bản được mã hóa của veCRV được triển khai bởi Convex để người dùng có thể gửi CRV vào Convex và CRV đó sẽ bị khóa vĩnh viễn trên nền tảng dưới dạng veCRV. Tiếp theo, phiên bản mã hóa của veCRV, cvxCRV, được trả lại cho người dùng với tỷ lệ 1:1.
Quá trình chuyển đổi cvxCRV là một chiều, mặc dù liquidity pools có thể tồn tại để cho phép người dùng hoán đổi cvxCRV lấy CRV, mặc dù tỷ giá trao đổi này không nhất thiết phải giữ ở mức 1:1 do các lực lượng thị trường.
cvxCRV có thể được stake trong Convex để người dùng nhận được phí quản trị Curve thông thường như khi họ nắm giữ veCRV. Ngoài ra, người dùng stake cvxCRV sẽ nhận được CRV từ phí hiệu suất của Convex, cũng như token CVX.
Kể từ đầu năm 2023, APR thấp của cvxCRV bắt đầu sụt giảm mạnh so với các đối thủ cạnh tranh. Vì lý do đó, Convex đã công bố một loạt thay đổi với cvxCRV v2 chẳng hạn như:
- 2% phí nền tảng được sử dụng để mua và khóa cvxCRV hàng tuần, ước tính 3M cvxCRV/năm
- Phần thưởng kiếm được từ cvxCRV đã khóa sẽ được phân bổ cho stakers
- Người dùng có thể sử dụng cvxCRV làm tài sản thế chấp
- Tăng phần thưởng từ các phát hành CVX

Trong quá khứ, những người stake cvxCRV có thể chọn nhận phần thưởng dưới dạng 100% 3CRV, 100% CRV/CVX, hoặc bất kỳ tỷ lệ nào ở giữa. Sau khi phát hành cvxCRV v2 vào năm 2023, giao thức cho phép người dùng rút một hỗn hợp các tài sản từ phần thưởng kiếm được dưới dạng CRV, CVX và 3CRV
yCRV – Yearn
yCRV là wrapper thanh khoản của Yearn cho veCRV. Mô hình của Yearn sử dụng yCRV như một token cơ sở cũng như 3 token phái sinh được gọi là token đã kích hoạt.
Là token cơ sở, yCRV không mang phần thưởng gốc nhưng cho phép người dùng dễ dàng truy cập các token đã kích hoạt. yCRV mới có thể được đúc bằng cách khóa CRV vào vị trí veCRV của Yearn (khóa một chiều vĩnh viễn).
Người dùng cũng có thể đúc yCRV bằng cách di chuyển các token legacy yveCRV và yvBOOST.
Yearn truyền tất cả lợi ích từ vị trí veCRV của mình đến người dùng yCRV sở hữu một trong số các token đã kích hoạt:
- st-yCRV (phần thưởng staking): phần thưởng đến từ yVault, nhận phí quản trị và hối lộ từ CRV bị khóa
- lp-yCRV (phần thưởng liquidity pool): phần thưởng đến từ yVault dành cho CRV/yCRV LP tokens, chúng tự động compound emissions và fees
- vl-yCRV(quyền biểu quyết Curve gauges): cấp quyền biểu quyết về trọng số Curve gauge
st-yCRV
Staked yCRV là một vị trí được tối ưu hóa lợi nhuận dành cho người dùng yCRV, cho phép họ kiếm thu nhập thụ động thông qua hai nguồn:
- Phí Quản Trịs Các Phí Quản Trị được kiếm bởi những người nắm giữ veCRV, và 100% Phí Quản Trị kiếm được từ vị thế veCRV của Yearn được gửi đến st-yCRV và tự động được ghép thành nhiều yCRV hơn.
- Các Phí Quản Trị được kiếm bởi những người nắm giữ veCRV, và 100% Phí Quản Trị kiếm được từ vị thế veCRV của Yearn được gửi đến st-yCRV và tự động được ghép thành nhiều yCRV hơn.
- Phần thưởng. Phần thưởng được thu thập bằng cách sử dụng quyền biểu quyết của 1 veCRV để bỏ phiếu ủng hộ gauge Curve tối ưu hóa doanh thu phần thưởng cho người dùng st-yCRV. Doanh thu thu được từ các phiếu bầu này được phân bổ như lợi suất bổ sung cho người dùng st-yCRV.
- Phần thưởng được thu thập bằng cách sử dụng quyền biểu quyết của 1 veCRV để bỏ phiếu ủng hộ gauge Curve tối ưu hóa doanh thu phần thưởng cho người dùng st-yCRV. Doanh thu thu được từ các phiếu bầu này được phân bổ như lợi suất bổ sung cho người dùng st-yCRV.
- Phí Quản trị được kiếm bởi những người nắm giữ veCRV, và 100% Phí Quản trị kiếm được từ vị thế veCRV của Yearn được gửi đến st-yCRV và tự động được ghép thành nhiều yCRV hơn.
- Các khoản Hối lộ được thu thập bằng cách sử dụng quyền biểu quyết của 1 veCRV để bỏ phiếu ủng hộ gauge của Curve tối ưu hóa doanh thu hối lộ cho người dùng st-yCRV. Doanh thu thu được từ các phiếu bầu này được phân bổ như lợi suất bổ sung cho người dùng st-yCRV.
St-yCRV là một kho Yearn v2 tự động compound yCRV bằng cách bán 3CRV và một số khoản bribe đã nhận vào yCRV, cho phép người dùng kiếm lợi nhuận với chiến lược “set and forget”.
lp-yCRV
yCRV Liquidity Pool’d cung cấp thanh khoản cho pool CRV/yCRV mới trên Curve, và các holder lp-yCRV nhận được phí LP và emissions. Bằng cách zapping vào token này, người dùng tham gia vị thế LP trong pool yCRV/CRV và deposit các LP tokens vào yVault lp-yCRV.
yVault lp-yCRV là một vault Yearn v2 với strategy deposit tất cả emissions CRV được tạo ra trở lại vào pool để phát triển vị thế, và nó được thiết kế để là một token set-and-forget tự động harvest và auto-compound rewards.
Đối với mỗi 1 yCRV trong vị trí này, Yearn sẽ đánh dấu quyền biểu quyết tương đương 1 veCRV để bỏ phiếu ủng hộ yCRV Curve gauge, điều này làm tăng lượng phát hành CRV cho người dùng.
vl-yCRV
(vl-yCRV hiện đang ở giai đoạn cuối cùng của quá trình phát triển và chưa sẵn sàng cho sản xuất.)
vl-yCRV là vị trí mà người dùng có thể tham gia, cho phép họ bỏ phiếu cho trọng số gauge của Curve. Vị trí này được kỳ vọng sẽ đặc biệt hữu ích cho các giao thức muốn tăng phát hành cho gauge Curve của pool của họ mà không cần cam kết khóa veCRV trong 4 năm hoặc liên tục nộp các khoản hối lộ lớn.
Người dùng giữ vị trí này sẽ phải chịu các điều sau:
- Họ có thể bỏ phiếu về gauge weights nhưng không thể bỏ phiếu về DAO votes.
- Họ sẽ không nhận được phí quản trị hàng tuần hoặc tiền hối lộ và sẽ cần khóa token của mình ít nhất 14 ngày, với thời gian khóa tối đa là 28 ngày.
- Khi thời gian khóa kết thúc, người dùng có thể rút về yCRV hoặc di chuyển tự do trong hoặc ngoài hệ sinh thái yCRV.
Chi tiết bỏ phiếu như sau:
- Thời gian bỏ phiếu kéo dài 14 ngày.
- Người dùng có thể bỏ phiếu cho một gauge duy nhất hoặc chia phiếu của họ cho nhiều gauge.
- Người dùng phải bỏ phiếu mỗi kỳ. Phiếu không thể tự động chuyển sang kỳ tiếp theo.
- Việc bỏ phiếu diễn ra hoàn toàn on-chain và do đó không miễn phí. Hãy cân nhắc bỏ phiếu khi mạng không quá tắc nghẽn.
- Các phiếu bầu có thể được thêm vào suốt tuần miễn là số dư của người dùng cho phép.
- Một khi đã bỏ phiếu cho một gauge trong một kỳ, những phiếu bầu đó không thể bị xóa hoặc thay thế cho đến kỳ tiếp theo.
Ủy quyền bỏ phiếu:
- Mỗi người dùng vl-yCRV có thể chỉ định tối đa một đại biểu, người này sẽ đủ điều kiện để bỏ phiếu thay mặt người dùng.
- Mục đích của việc ủy quyền là cho phép các multi-sig tự động hóa hoạt động bỏ phiếu của họ mỗi kỳ, giảm thiểu các phiếu bị bỏ lỡ do người ký chậm hoặc quên lãng.
Khóa:
- Một khóa bỏ phiếu kéo dài tối thiểu 1 kỳ bỏ phiếu (14 ngày) và không quá 28 ngày tùy thuộc vào thời điểm bỏ phiếu.
- Mỗi phiếu bầu sẽ gia hạn khóa của người dùng cho phần còn lại của kỳ hiện tại cộng với toàn bộ thời gian của kỳ tiếp theo.
- Sau khi thời gian mở khóa đã hết hạn, người dùng có thể rút khỏi vl-yCRV và di chuyển tự do trong hệ thống yCRV.

Phần thưởng và Khuyến khích
- Trong khi ở vl-yCRV, người dùng sẽ từ bỏ lợi nhuận từ các phần khác của hệ thống yCRV.
- Người dùng vl-yCRV sẽ không thu thập bribes trên các gauges mà họ bỏ phiếu.
Người dùng có thể chọn chuyển đổi giữa các token đã kích hoạt bất kỳ lúc nào tùy thuộc vào lợi ích mà họ muốn, ngoại trừ vl-yCRV, có các hạn chế khóa thời gian khác nhau từ 14 đến 28 ngày

sdCRV – Stake DAO
Người dùng Stake DAO có khả năng gửi tiền vào Curve strategies để nhận phần thưởng được tăng cường. Stake DAO sử dụng phần tăng cường mà nó nhận được từ việc khóa veCRV để tăng phần thưởng và cho phép người dùng cũng nhận được phần thưởng bằng token SDT tùy thuộc vào phân bổ của strategies tùy thuộc vào trọng số gauges.
Quản trị
Curve sử dụng Aragon cho việc quản trị và kiểm soát chức năng quản trị giao thức. Tất cả các tương tác với Aragon diễn ra thông qua một triển khai đã sửa đổi của Aragon voting app.
Curve DAO có tổng cộng 3 địa chỉ sở hữu Aragon Agent, được quản lý bởi hai DAO độc lập:
- DAO Cộng đồng quản lý các hoạt động hàng ngày của giao thức và sở hữu hai tài khoản admin: The ownership admin kiểm soát hầu hết chức năng trong giao thức. Thực hiện hành động qua ownership admin yêu cầu quorum 30% với ít nhất 51% ủng hộThe parameter admin có quyền sửa đổi các tham số pool, chẳng hạn như hệ số A. Thực hiện hành động qua parameter admin yêu cầu quorum 15% với ít nhất 51% ủng hộ
- The ownership admin kiểm soát hầu hết chức năng trong giao thức. Thực hiện hành động qua ownership admin yêu cầu quorum 30% với ít nhất 51% ủng hộ
- Quản trị viên tham số có quyền sửa đổi các tham số pool, chẳng hạn như hệ số A. Thực hiện một hành động qua quản trị viên tham số yêu cầu quorum 15% với ít nhất 51% ủng hộ
- DAO khẩn cấp có quyền hạn hạn chế để hủy pools và gauges trong các tình huống phi thường: DAO khẩn cấp bao gồm 9 thành viên gồm sự kết hợp giữa đội ngũ Curve và các nhân vật nổi bật trong cộng đồng DeFi.Mỗi thành viên có một phiếu bầu và bất kỳ thành viên nào cũng có thể đề xuất một cuộc bỏ phiếu.Các cuộc bỏ phiếu kéo dài 24 giờ và có thể được thực thi ngay lập tức sau khi nhận được hơn 66% ủng hộ.
- DAO khẩn cấp bao gồm 9 thành viên được tạo thành từ sự kết hợp giữa đội ngũ Curve và các nhân vật nổi bật trong cộng đồng DeFi.
- Mỗi thành viên có một phiếu bầu và bất kỳ thành viên nào cũng có thể đề xuất một cuộc bỏ phiếu.
- Các phiếu bầu kéo dài 24 giờ và có thể được thực thi ngay lập tức sau khi nhận được hơn 66% sự ủng hộ.
- ownership admin kiểm soát hầu hết chức năng trong giao thức. Việc thực hiện một hành động qua ownership admin yêu cầu quorum 30% với ít nhất 51% sự ủng hộ
- Người quản lý parameter admin có quyền sửa đổi các tham số của pool, chẳng hạn như hệ số A. Việc thực hiện một hành động qua parameter admin yêu cầu quorum 15% với ít nhất 51% sự ủng hộ
- DAO khẩn cấp bao gồm 9 thành viên gồm sự kết hợp giữa đội ngũ Curve và các nhân vật nổi bật trong cộng đồng DeFi.
- Mỗi thành viên có một phiếu bầu và bất kỳ thành viên nào cũng có thể đề xuất một cuộc bỏ phiếu.
- Các cuộc bỏ phiếu kéo dài 24 giờ và có thể được thực thi ngay lập tức sau khi nhận được hơn 66% sự ủng hộ.
Tham gia vào quản trị Curve DAO yêu cầu sở hữu veCRV, là triển khai ERC-20 không chuẩn được sử dụng trong DAO để xác định sức mạnh bỏ phiếu của từng tài khoản. Sức mạnh bỏ phiếu của người dùng đã giảm tuyến tính kể từ thời điểm các token CRV được khóa để đổi lấy veCRV.
Bạn chỉ có thể bỏ phiếu bằng trọng số bỏ phiếu của mình tại khối nơi đề xuất được tạo ra

veCRV được thu được bằng cách khóa các token CRV trong tối đa 4 năm, với 1 veCRV tương đương với 1 CRV được khóa trong 4 năm.
Khi thời gian khóa giảm, số dư veCRV của tài khoản cũng giảm tuyến tính. veCRV không thể chuyển nhượng.
- Người dùng đạt được quyền biểu quyết 2.500 veCRV có thể tạo đề xuất mới như một cuộc bỏ phiếu DAO chính thức miễn là họ có thể chỉ ra một chủ đề đã được thảo luận trên diễn đàn quản trị.
- Bất kỳ ai cũng có thể tạo đề xuất trên diễn đàn quản trị.
- Không có yêu cầu quyền biểu quyết tối thiểu để bỏ phiếu.

Các đề xuất DAO chính thức là cách duy nhất để tạo ra các thay đổi có thể thực thi đối với giao thức Curve. Có hai loại thay đổi: thay đổi tham số, và thay đổi văn bản.
- Phiếu bầu tham số được tự động cam kết với DAO 3 ngày sau khi chúng được thực thi vào cuối cuộc bỏ phiếu.
- Các đề xuất văn bản là khác biệt, vì chúng sẽ đòi hỏi thời gian phát triển và có thể cần thời gian để thảo luận.

Người dùng muốn tạo một đề xuất phải đăng bản nháp đề xuất trên diễn đàn quản trị
Sự Tham Gia Quản Trị Cao Bất Thường Của Curve
- Tất cả các phiếu bầu gauge đều yêu cầu quorum 30%.
- Kỳ bỏ phiếu trung bình trên Curve không gây tranh cãi, với 97% phiếu thuận, tỷ lệ tham gia 55%, và 33 phiếu bầu độc đáo. Gần như mọi đề xuất đều đáp ứng các điều kiện này.
- Gần như mọi đề xuất đều đáp ứng các điều kiện này.
- Phiếu bầu quan trọng nhất về mặt quyền biểu quyết là phiếu từ Convex, vốn có quyền biểu quyết nhiều hơn tất cả các địa chỉ khác cộng lại. Convex votes are prorated yes/no votes on Curve based on their internal voting ratioThese votes only go through if they hit the quorum of about 7M CVX
- Các phiếu bầu Convex là các phiếu bầu có/không được phân bổ tỷ lệ trên Curve dựa trên tỷ lệ bỏ phiếu nội bộ của họ
- Các phiếu bầu này chỉ được thông qua nếu đạt được quorum khoảng 7M CVX
- Hầu hết mọi đề xuất đều đáp ứng các điều kiện này.
- Convex votes are prorated yes/no votes on Curve based on their internal voting ratio
- Những phiếu bầu này chỉ được thông qua nếu chúng đạt được quorum khoảng 7M CVX

- Nếu Convex bỏ phiếu một cách monolithic, tất cả các quyết định của Curve có thể được thao túng một cách có thể dự đoán bởi chỉ 3 cá voi Convex. Convex thường bỏ phiếu theo các khối 240-280M veCR (và có tổng cộng 563M veCRV, cho Convex hơn 50% tổng quyền biểu quyết).
- Convex thường bỏ phiếu theo các khối 240-280M veCR (và có tổng cộng 563M veCRV, cho Convex hơn 50% tổng quyền biểu quyết).
- Convex thường bỏ phiếu theo các lô 240-280M veCR (và có tổng cộng 563M veCRV, mang lại cho Convex hơn 50% tổng quyền lực biểu quyết).


Rủi ro
Trên hết là các hợp đồng thông minh Curve chính nó, bất cứ khi nào bạn tham gia một pool, bạn cũng đang chấp nhận các rủi ro hệ thống từ các đồng coin trong pool. Ví dụ, nếu bạn là một người dùng không muốn có bất kỳ sự tiếp xúc nào với USDT, thì bạn không nên gửi bất kỳ tài sản nào vào bất kỳ pool nào chứa USDT.
Curve cũng sử dụng hợp đồng thông minh từ các giao thức cho vay, điều này có nghĩa là có rủi ro bên ngoài từ việc tin tưởng vào những giao thức bên ngoài đó.
Do cách quản lý thanh khoản cho các token bên trong các pool, nếu một trong các đồng coin mất peg so với một tài sản khác, các nhà cung cấp thanh khoản sẽ nắm giữ gần như toàn bộ thanh khoản của họ bằng đồng tiền đó.
Phân tích Rủi ro

Lưu ý: veCRV không thanh khoản và là một dẫn xuất CRV. Impermanent Loss (IL) là tối thiểu trong trường hợp stableswap trừ khi một đồng tiền mất peg. Có các loại pool khác nhau cung cấp các hồ sơ rủi ro và phần thưởng khác nhau.
Bảo mật
Trên nền tảng các cuộc kiểm toán của mình, Curve smart contracts đã được thử nghiệm thực chiến kể từ năm 2020. Các khóa quản trị của smart contracts chỉ cho phép đội ngũ Curve tạm dừng hợp đồng trong các tình huống khẩn cấp trong hai tháng đầu tiên.
Curve smart contracts là bất biến và không thể nâng cấp bằng khóa quản trị. Điều này hạn chế các hành động có thể thực hiện trong trường hợp khẩn cấp nhưng cũng để người dùng hoàn toàn kiểm soát quỹ của họ.
Kiểm toán
Mặc dù các cuộc kiểm toán không bao giờ loại bỏ hoàn toàn rủi ro, các hợp đồng Curve đã được kiểm toán bởi Trail of Bits, Quantstamp, MixBytes, và ChainSecurity.
- Kiểm toán Hợp đồng Thông minh Curve bởi Trail of Bits – January 31, 20207 vấn đề và một khuyến nghị về chất lượng mã.Không có vấn đề nghiêm trọng nào được tìm thấy.
- 7 vấn đề và một khuyến nghị về chất lượng mã.
- Không có vấn đề nghiêm trọng nào được tìm thấy.
- Trail of Bits Swiss Stake Security Assessment – March 6, 2020Đã xem xét các sửa chữa được thực hiện đối với các lỗ hổng được báo cáo từ commit hash 65365742.Tập trung vào các lỗ hổng có thể cho phép kẻ tấn công:
- Đã xem xét các sửa chữa được thực hiện cho các lỗ hổng được báo cáo từ commit hash 65365742.
- Tập trung vào các lỗ hổng có thể cho phép kẻ tấn công:
- 7 vấn đề và một khuyến nghị về chất lượng mã.
- Không có vấn đề nghiêm trọng nào được tìm thấy.
- Đã xem xét các sửa chữa cho các lỗ hổng được báo cáo từ commit hash 65365742.
- Tập trung vào các lỗi có thể cho phép kẻ tấn công:
- Rút sạch quỹ của hợp đồng.
- Ngăn chặn các nhà cung cấp thanh khoản truy cập vào quỹ của họ.
- Phá vỡ bất biến của pool.
- Báo cáo rằng Swiss Stake đã sửa chữa đúng cách các vấn đề được báo cáo và đưa ra 7 khuyến nghị bổ sung.
- Báo cáo Kiểm toán Hợp đồng Thông minh Curve Voting của MixBytes – July 22, 2020Vấn đề Nghiêm trọng: 0Vấn đề Chính: 1 (1 Đã Giải quyết)Vấn đề Cảnh báo: 4 (4 Đã Giải quyết)Nhận xét: 4 (4 Đã Giải quyết)
- Các Vấn Đề Nghiêm Trọng: 0
- Các Vấn Đề Chính: 1 (1 Đã Giải Quyết)
- Vấn đề Cảnh báo: 4 (4 Đã Giải quyết)
- Bình luận: 4 (4 Đã Giải quyết)
- Đánh giá Bảo mật Quantstamp – 15 tháng 10, 2020Các Vấn đề Rủi ro Cao: 0Các Vấn đề Rủi ro Trung bình: 1 (1 Đã Giải quyết)Các Vấn đề Rủi ro Thấp: 2 (0 Đã Giải quyết)Các Vấn đề Rủi ro Thông tin: 1 (0 Đã Giải quyết)Các Vấn đề Rủi ro Chưa Xác định: 0
- Vấn đề Rủi ro Cao: 0
- Vấn đề Rủi ro Trung bình: 1 (1 Đã Giải quyết)
- Vấn đề Rủi ro Thấp: 2 (0 Đã Giải quyết)
- Vấn đề Rủi ro Thông tin: 1 (0 Đã Giải Quyết)
- Các vấn đề rủi ro không xác định: 0
- Đánh giá Mã ChainSecurity của Hợp đồng Thông minh Tricrypto – September 29, 2021Vấn đề Rủi ro Cao: 0Vấn đề Rủi ro Trung bình: 1 (1 Đã Giải quyết)Vấn đề Rủi ro Thấp: 9 (6 Đã Giải quyết, 3 Đã Xác nhận)
- Vấn đề Rủi ro Cao: 0
- Vấn đề Rủi ro Trung bình: 1 (1 Đã Giải quyết)
- Các Vấn đề Rủi ro Thấp: 9 (6 Đã Khắc phục, 3 Đã Thừa nhận)
- Báo cáo Kiểm toán An ninh Curve Stablecoin – June 5, 2023 – MixBytesCritical – 2 (2 Đã Sửa)High – 2 (2 Đã Sửa)Medium – 4 (2 Đã Sửa, 2 Đã Thừa nhận)Low – 6 ( 6 Đã Thừa nhận)
- Nghiêm trọng – 2 (2 Đã sửa)
- Cao – 2 (2 Đã sửa)
- Trung bình – 4 (2 Đã sửa, 2 Đã ghi nhận)
- Thấp – 6 (6 Đã ghi nhận)
- Hợp đồng thông minh Tricrypto-NG – 23 tháng 6, 2023 – ChainSecurityCao – 1 (1 Đã sửa)Trung bình – 1 (1 Đã sửa)Thấp – 13 (9 Đã sửa, 1 Thay đổi thông số kỹ thuật, 1 Sửa một phần, 1 Đã chấp nhận, 1 Đã thừa nhận)
- Cao – 1 (1 Đã sửa)
- Trung bình – 1 (1 Đã sửa)
- Thấp – 13 (9 Đã sửa, 1 Thay đổi đặc tả, 1 Đã sửa một phần, 1 Đã chấp nhận, 1 Đã thừa nhận)
- Vấn đề nghiêm trọng: 0
- Vấn đề lớn: 1 (1 Đã giải quyết)
- Vấn đề Cảnh báo: 4 (4 Đã Giải Quyết)
- Bình luận: 4 (4 Đã Giải Quyết)
- Vấn đề Rủi ro Cao: 0
- Vấn đề Rủi ro Trung bình: 1 (1 Đã Giải quyết)
- Các Vấn Đề Rủi Ro Thấp: 2 (0 Đã Giải Quyết)
- Các Vấn Đề Rủi Ro Thông Tin: 1 (0 Đã Giải Quyết)
- Các Vấn Đề Rủi Ro Chưa Xác Định: 0
- Các Vấn Đề Rủi Ro Cao: 0
- Các Vấn Đề Rủi Ro Trung Bình: 1 (1 Đã Giải Quyết)
- Các Vấn Đề Rủi Ro Thấp: 9 (6 Đã Giải Quyết, 3 Đã Xác Nhận)
- Nghiêm trọng – 2 (2 Đã sửa)
- Cao – 2 (2 Đã sửa)
- Trung bình – 4 (2 Đã sửa, 2 Đã ghi nhận)
- Thấp – 6 (6 Đã ghi nhận)
- Cao – 1 (1 Fixed)
- Trung bình – 1 (1 Cố định)
- Thấp – 13 (9 Đã sửa, 1 Thay đổi thông số kỹ thuật, 1 Đã sửa một phần, 1 Đã chấp nhận, 1 Đã thừa nhận)
Curve cũng có một chương trình bug bounty với HackerOne.
Nền tảng Giám sát và Cảnh báo Rủi ro crvUSD
Nền tảng $crvUSD đã được ra mắt vào ngày 13 tháng 9 năm 2023, bởi Chaos Labs, một nền tảng bảo mật kinh tế, thiết kế cơ chế và quản lý rủi ro cho các giao thức DeFi.
Nó cho phép người dùng theo dõi các rủi ro và các chỉ số khác của $crvUSD, chẳng hạn như các chỉ số cấp cao được tổng hợp trên các thị trường $crvUSD, bao gồm tổng cung, tổng vay, TVL, tổng số tài sản thế chấp có nguy cơ bị thanh lý, và hơn thế nữa.

Thông tin Bổ sung
Đội ngũ
Không có danh sách chính thức về các thành viên đội ngũ của Curve, các thành viên có thể được xác định từ mạng xã hội là:
- Michwill, Michael Egorov – Nhà sáng lập và CEOCựu kỹ sư phần mềm tại Moscow, Liên bang Nga, WorkLifeGroup, và LinkedIn cùng những nơi khácCó bằng hậu tiến sĩ về Vật lý từ Monash University – một trong những trường đại học hàng đầu tại ÚcNhà sáng lập và CTO của NuCypher, một startup được Y-combinator hỗ trợ xây dựng lớp mã hóa cho các hoạt động Big Data.
- Cựu kỹ sư phần mềm tại Moscow, Liên bang Nga, WorkLifeGroup, và LinkedIn trong số các nơi khác
- Có bằng sau tiến sĩ về Vật lý từ Monash University – một trong những trường Đại học hàng đầu tại Úc
- Người sáng lập và CTO của NuCypher, một được Y Combinator hỗ trợ startup xây dựng một lớp mã hóa cho các hoạt động Big Data.
- Julien Bouteloup – Nhà phát triển blockchain và người sáng lập Rekt News, BlackpoolHQ, Stake Capital, và Stake DAO
- MrBlockTW
- Gerrit
- Mimaklas
- PilotVietnam
- Kendrick Llama
- Philippe
- Cựu kỹ sư phần mềm tại Moscow, Liên bang Nga, WorkLifeGroup, và LinkedIn trong số các nơi khác
- Có bằng hậu tiến sĩ về Vật lý từ Monash University – một trong những trường đại học hàng đầu tại Úc
- Người sáng lập và CTO của NuCypher, một startup được hỗ trợ bởi Y Combinator startup xây dựng lớp mã hóa cho các hoạt động Big Data.
Nhà đầu tư dự án
Nguồn cung ban đầu được phân phối cho các nhà cung cấp thanh khoản cộng đồng, cổ đông (đội ngũ và nhà đầu tư), nhân viên, và quỹ dự trữ cộng đồng.
Quỹ Cộng Đồng
Phân phối ban đầu của CRV cho phép một quỹ cộng đồng chiếm 5% tổng cung CRV được sử dụng trong các trường hợp khẩn cấp hoặc trao cho các sáng kiến hoặc trợ cấp do cộng đồng dẫn dắt.
Câu hỏi thường gặp
Boost khóa phiếu bầu là gì?
- Khi khóa phiếu bầu CRV, bạn cũng có thể nhận được boost trên thanh khoản bạn cung cấp lên đến 2.5x. Mục tiêu của cơ chế này là khuyến khích người dùng tham gia vào quản trị bằng cách thưởng cho họ một phần lớn hơn của lạm phát CRV.
Khi tôi cung cấp thanh khoản, việc tôi gửi đồng coin nào có quan trọng không?
- Không quan trọng. Các token của bạn sẽ được chia vào pool và điều này sẽ không ảnh hưởng đến lợi nhuận của bạn.
- Khi bạn rút, nguyên tắc tương tự được áp dụng (nhưng theo chiều ngược lại). Bạn có thể chọn coin nào để rút từ pool.
Quyền biểu quyết của bản ghi boost của tôi thay đổi thường xuyên như thế nào?
- Để tránh các lần kiểm tra định kỳ và phải lặp qua từng tài khoản của người dùng, vốn tốn kém gas, giao thức ghi nhận slope và bias của người dùng cho hàm tuyến tính đại diện cho voting power mỗi khi có deposit, withdrawal, hoặc thay đổi trong timelock của người dùng.
Mục đích của CRV là gì?
- Mục đích chính của CRV là khuyến khích các nhà cung cấp thanh khoản trên nền tảng và khuyến khích họ tham gia tích cực vào các quyết định quản trị.
Cách tính APY cho việc staking CRV
- Daily Trading Volume * 0.0002 * 365Total veCRV * CRV price* 100;
Điều gì xảy ra nếu nhiều người hơn vote lock?
- Nếu các nhà cung cấp thanh khoản khác bỏ phiếu để khóa thêm CRV, mức boost của bạn sẽ giữ nguyên như khi bạn áp dụng nó. Nếu bạn lạm dụng điều này, một người dùng khác có thể kick và buộc cập nhật boost để đưa bạn xuống mức boost thực tế của bạn.
Điều gì xảy ra với quyền biểu quyết của tôi nếu tôi cung cấp thanh khoản cho nhiều pool?
- Quyền biểu quyết của bạn áp dụng cho tất cả các gauges nhưng có thể tạo ra các mức boosts khác nhau dựa trên lượng liquidity bạn đang cung cấp và tổng lượng liquidity mà pool có.
Tại sao gauge weights lại quan trọng đến vậy?
- Vì những trọng số đó quyết định nơi mà lạm phát CRV được phân bổ. Điều này cho phép DAO kiểm soát nơi mà hầu hết thanh khoản nên được hướng tới và cân bằng thanh khoản.
- Trọng số gauge được cập nhật một lần mỗi tuần vào thứ Năm.
Các pool được khuyến khích là gì?
- Liquidity pools (đặc biệt là những pool không có chi phí cơ hội) là một cách tuyệt vời để giúp stablecoin duy trì peg của chúng. Nó làm cho việc arb trở nên dễ dàng đối với các trader khi giá lệch khỏi peg, điều này rất quan trọng đối với tất cả các công ty và quỹ phát triển stablecoin vì việc có một stablecoin ở mức $0.98 không bao giờ là một hình ảnh tốt.
- Kết quả là, một số pool trên Curve được “khuyến khích”. Điều đó có nghĩa là ngoài phí giao dịch và phí cho vay, các công ty (hiện tại là Synthetix và Ren) sẽ thưởng cho những người cung cấp thanh khoản vào các pool bằng đồng coin của họ.
What is $crvUSD and how does it work?$crvUSD refers to a dollar-pegged stablecoin, which may be minted by a decentralized protocol developed by Curve Finance. Users can mint $crvUSD by posting collateral and opening a loan within this protocol.How does the $crvUSD liquidation process differ from other debt-based stablecoins?$crvUSD uses an innovative mechanism to reduce the risk of liquidations. Instead of instantly triggering a hard liquidation at a specific price, a user’s collateral is converted into stablecoins across a smooth range of prices.The benefit of this mechanism is that most cases will result in a loss of just a few percentage points worth of value, instead of the total and instant loss suffered by the hard liquidation process common to most debt-based stablecoins.What is the mechanism behind $crvUSD’s pegging to a dollar value?$crvUSD maintains price stability through a combination of an on-chain variable Borrow Rate and a series of Peg Keepers, which maintain the peg by minting or burning $crvUSD based on market demand.Can other types of collateral be proposed or added for $crvUSD? How does that process work?Yes, other collateral markets can be proposed for $crvUSD through governance. Contact the community support channels for additional information on the current process to recommend new collateral types.What is my liquidation price?When you take out a loan of $crvUSD, instead of a single liquidation price, you deposit your collateral over a range of prices. When the price falls within this range, your collateral begins being converted into $crvUSD, a process that helps maintain the health of your loan and can prevent a hard liquidation in most circumstances. Thus, you do not have one specific liquidation price.How do I understand or adjust the range of prices at which my collateral is deposited?This price range can be adjusted when initially creating a loan. In the UI, look for the “advanced mode” toggle which, will provide more information on this range as well as an “Adjust” button that allows you to fine-tune this range.What happens when the collateral price falls into my range?Each $crvUSD market is attached to an AMM. When the price falls into your range, this collateral can be traded in the AMM. In most cases, arb traders will purchase the collateral for $crvUSD. This has the effect of leaving your loan collateralized by stablecoins, which tend to hold value better and maintain your loan health.NOTE: This process was originally referred to as “soft liquidation,” but this term is being phased out to avoid confusion with the harder liquidation process in which a loan is closed and collateral is sold off.What happens if the collateral price recovers?The entire process happens in reverse, and your position is traded from stablecoins back into your original collateral. Due to AMM trading fees, you may find you have lost a few percentage points worth of your original collateral value on the round trip.Under what circumstances can I be liquidated?When your loan health drops below 0% you may be subject to hard liquidation, in which your collateral can be sold off and your position is sold. Although $crvUSD’s collateral conversion mechanism can protect against hard liquidations in most cases, it may be unable to keep pace with severe price swings. Borrowers are recommended to maintain their loan health, particularly when prices fall within their range.How can I maintain my loan health if the price drops into my range?When the collateral price falls into your range, you can no longer add new collateral to protect your loan health. If you want to maintain a healthy loan you should repay $crvUSD. Even small repayments of $crvUSD at this level can be helpful at preventing hard liquidations.What is the difference between self-liquidation and repaying a loan? When is each option more beneficial?Self-liquidation is a process by which the user closes out their loan while repaying a loan involves the borrower paying $crvUSD to maintain their loan and improve their health. In the event the collateral’s price drops significantly, the loan may be collateralized by $crvUSD sold off at a higher collateral price, and in some cases, self-liquidation may actually be done at a profit.What happens to the collateral in the event of hard liquidation?In the event of a hard liquidation, all available collateral is sold off by the system to cover the debt.How is the ‘liquidation discount’ calculated during hard liquidation?The ‘liquidation discount’ is calculated based on the collateral’s market value and is designed to incentivize liquidators to participate in the liquidation process.Is $crvUSD always pegged to a price of $1? If so, how is this achieved?Yes, $crvUSD is designed to be pegged to $1. This is achieved by automatically adjusting borrow rates based on supply and demand, and by the Peg Keepers, which are authorized to burn or mint $crvUSD based on market conditions.Under what circumstances can the Peg Keepers mint or burn $crvUSD?Each Peg Keeper targets a specific Peg Keeper pool, which is a Curve v1 pool allowing trading between $crvUSD and a blue chip stablecoin. The Peg Keepers are responsible for trying to balance these pools by trading at a profit. The Peg Keepers can mint $crvUSD to trade into their associated pools when the balance of $crvUSD is too low, or it can repurchase and burn the $crvUSD if the balance is too high.What is the relationship between Peg Keeper’s debt and the total debt in crvUSD?The Peg Keeper’s debt is the amount of $crvUSD they have deposited into a specific pool. Total debt in $crvUSD includes all outstanding $crvUSD that has been borrowed across the system.What does it mean if the Peg Keeper’s debt is zero?If a Peg Keeper’s debt is zero, it means that the Peg Keeper has no outstanding debt in the $crvUSD system.How does Peg Keeper trade and distribute profits?The Peg Keepers have a public `update` function. If the Peg Keeper has accumulated profits, then a portion of these profits are distributed at the behest of the user who calls the `update` function, in order to incentivize distributed trading in the pools.What is the ‘Borrow Rate’?The ‘Borrow Rate’ is the variable interest charged on active loans within each collateral market.How is the Borrow Rate calculated in $crvUSD?The Borrow Rate for each collateral market in $crvUSD is calculated based on a series of parameters, including the Peg Keeper’s debt and the market demand for borrowing.How does the Peg Keeper’s debt affect the borrowing rate?An increase in the Peg Keeper’s debt may lead to a higher Borrow Rate, in order to incentivize repayment and restore stability to the system.Why is the Borrow Rate high even though the price of $crvUSD is close to the peg?The high interest rate could be due to high demand for borrowing or an increase in the Peg Keeper’s debt, even if the price of $crvUSD is close to the peg. For example, if Peg Keepers are emptied as collateral prices rise, then increasing the Borrow Rate is the only way the system can provide stability.What are the risks of using $crvUSDAs with all cryptocurrencies, $crvUSD carries several risks, including depeg risks and the risk of liquidation of your collateral. Make sure to read the disclaimer and exercise caution when interacting with smart contracts.How can I best manage my risks when providing liquidity or borrowing in crvUSD?Best risk management practices include maintaining a safe collateralization ratio, understanding the potential for liquidation, and keeping an eye on market conditions.Has $crvUSD been audited?Yes, you may read the full $crvUSD MixByte audit, and other audits for Curve may be published to Github.Can I see the code?The code is publicly available on the Curve Github.

$crvUSD là gì và nó hoạt động như thế nào?
- $crvUSD đề cập đến một stablecoin neo giá với đô la, có thể được mint bởi một giao thức phi tập trung được phát triển bởi Curve Finance. Người dùng có thể mint $crvUSD bằng cách cung cấp tài sản thế chấp và mở một khoản vay trong giao thức này.
Quy trình thanh lý $crvUSD khác biệt như thế nào so với các stablecoin dựa trên nợ khác?
- $crvUSD sử dụng một cơ chế sáng tạo để giảm rủi ro của liquidations. Thay vì kích hoạt ngay lập tức một hard liquidation tại một mức giá cụ thể, collateral của user được chuyển đổi thành stablecoins qua một dải giá mượt mà.
- Lợi ích của cơ chế này là trong hầu hết các trường hợp sẽ dẫn đến mất mát chỉ vài điểm phần trăm giá trị, thay vì mất mát toàn bộ và tức thì mà quy trình hard liquidation phổ biến ở hầu hết các debt-based stablecoins gây ra.
Cơ chế đằng sau việc $crvUSD neo giá vào giá trị một đô la là gì?
- $crvUSD duy trì sự ổn định giá thông qua sự kết hợp của một on-chain variable Borrow Rate và một loạt Peg Keepers, những thứ duy trì peg bằng cách minting hoặc burning $crvUSD dựa trên nhu cầu thị trường.
Các loại tài sản thế chấp khác có thể được đề xuất hoặc thêm vào cho $crvUSD không? Quy trình đó hoạt động như thế nào?
- Có, các thị trường tài sản thế chấp khác có thể được đề xuất cho $crvUSD thông qua quản trị. Liên hệ với các kênh hỗ trợ cộng đồng để biết thêm thông tin về quy trình hiện tại để khuyến nghị các loại tài sản thế chấp mới.
Giá thanh lý của tôi là bao nhiêu?
- Khi bạn vay một khoản $crvUSD, thay vì một giá thanh lý duy nhất, bạn gửi tài sản thế chấp qua một dải giá. Khi giá rơi vào trong dải này, tài sản thế chấp của bạn bắt đầu được chuyển đổi thành $crvUSD, một quá trình giúp duy trì sức khỏe của khoản vay của bạn và có thể ngăn chặn thanh lý cứng trong hầu hết các trường hợp. Do đó, bạn không có một giá thanh lý cụ thể.
Làm thế nào để tôi hiểu hoặc điều chỉnh khoảng giá mà tài sản thế chấp của tôi được gửi vào?
- Khoảng giá này có thể được điều chỉnh khi tạo khoản vay ban đầu. Trong UI, hãy tìm công tắc “advanced mode” , sẽ cung cấp thêm thông tin về khoảng giá này cũng như nút “Adjust” cho phép bạn tinh chỉnh khoảng giá này.
Điều gì xảy ra khi giá tài sản thế chấp rơi vào phạm vi của tôi?
- Mỗi thị trường $crvUSD được gắn với một AMM. Khi giá rơi vào phạm vi của bạn, tài sản thế chấp này có thể được giao dịch trong AMM. Trong hầu hết các trường hợp, các nhà giao dịch arb sẽ mua tài sản thế chấp bằng $crvUSD. Điều này có tác dụng để lại khoản vay của bạn được thế chấp bằng stablecoins, vốn có xu hướng giữ giá trị tốt hơn và duy trì sức khỏe khoản vay của bạn.
- LƯU Ý: Quy trình này ban đầu được gọi là “soft liquidation,” nhưng thuật ngữ này đang được loại bỏ dần để tránh nhầm lẫn với quy trình thanh lý cứng hơn, trong đó khoản vay bị đóng và tài sản thế chấp bị bán đi.
Điều gì xảy ra nếu giá tài sản thế chấp phục hồi?
- Toàn bộ quá trình diễn ra theo chiều ngược lại, và vị thế của bạn được giao dịch từ stablecoins trở lại tài sản thế chấp ban đầu của bạn. Do phí giao dịch AMM, bạn có thể thấy rằng bạn đã mất vài điểm phần trăm giá trị tài sản thế chấp ban đầu của mình trong chuyến đi khứ hồi.
Trong những trường hợp nào tôi có thể bị thanh lý?
- Khi sức khỏe khoản vay của bạn giảm xuống dưới 0%, bạn có thể bị thanh lý cứng, trong đó tài sản thế chấp của bạn có thể bị bán và vị thế của bạn bị bán. Mặc dù cơ chế chuyển đổi tài sản thế chấp của $crvUSD có thể bảo vệ chống lại thanh lý cứng trong hầu hết các trường hợp, nó có thể không theo kịp các biến động giá nghiêm trọng. Người vay được khuyến nghị duy trì sức khỏe khoản vay của họ, đặc biệt khi giá giảm vào trong phạm vi của họ.
Làm thế nào tôi có thể duy trì sức khỏe khoản vay của mình nếu giá giảm vào trong phạm vi của tôi?
- Khi giá tài sản thế chấp rơi vào khoảng của bạn, bạn không thể thêm tài sản thế chấp mới để bảo vệ sức khỏe khoản vay của mình. Nếu bạn muốn duy trì một khoản vay lành mạnh, bạn nên trả nợ $crvUSD. Ngay cả những khoản trả nợ nhỏ của $crvUSD ở mức này cũng có thể giúp ngăn chặn thanh lý cứng.
Sự khác biệt giữa tự thanh lý và trả nợ khoản vay là gì? Khi nào mỗi lựa chọn có lợi hơn?
- Tự thanh lý là một quá trình mà người dùng đóng vị thế khoản vay của họ trong khi việc trả nợ khoản vay liên quan đến việc người vay trả $crvUSD để duy trì khoản vay và cải thiện sức khỏe của họ. Trong trường hợp giá tài sản thế chấp giảm đáng kể, khoản vay có thể được thế chấp bằng $crvUSD được bán ra ở giá tài sản thế chấp cao hơn, và trong một số trường hợp, tự thanh lý thực sự có thể được thực hiện với lợi nhuận.
Điều gì xảy ra với tài sản thế chấp trong trường hợp thanh lý cứng?
- Trong trường hợp hard liquidation, tất cả available collateral sẽ được hệ thống bán ra để cover the debt.
‘Liquidation discount’ được tính toán như thế nào trong quá trình hard liquidation?
- Giảm giá ‘liquidation discount’ được tính dựa trên giá trị thị trường của tài sản thế chấp và được thiết kế để khuyến khích các liquidator tham gia vào quá trình thanh lý.
$crvUSD có luôn được neo giá ở mức $1 không? Nếu có, điều này được thực hiện như thế nào?
- Vâng, $crvUSD được thiết kế để neo giá vào $1. Điều này được thực hiện bằng cách tự động điều chỉnh lãi suất vay dựa trên cung và cầu, và bởi Peg Keepers, những người được ủy quyền đốt hoặc đúc $crvUSD dựa trên điều kiện thị trường.
Dưới những hoàn cảnh nào Peg Keepers có thể đúc hoặc đốt $crvUSD?
- Mỗi Peg Keeper nhắm đến một pool Peg Keeper cụ thể, đây là một pool Curve v1 cho phép giao dịch giữa $crvUSD và một stablecoin blue chip. Các Peg Keepers chịu trách nhiệm cố gắng cân bằng các pool này bằng cách giao dịch với lợi nhuận. Các Peg Keepers có thể mint $crvUSD để giao dịch vào các pool liên kết của họ khi số dư $crvUSD quá thấp, hoặc nó có thể mua lại và burn $crvUSD nếu số dư quá cao.
Mối quan hệ giữa nợ của Peg Keeper và tổng nợ trong crvUSD là gì?
- Nợ của Peg Keeper là số lượng $crvUSD mà họ đã gửi vào một pool cụ thể. Tổng nợ bằng $crvUSD bao gồm tất cả $crvUSD chưa thanh toán đã được vay trên toàn hệ thống.
Nếu nợ của Peg Keeper bằng không thì có nghĩa là gì?
- Nếu nợ của Peg Keeper bằng không, điều đó có nghĩa là Peg Keeper không có nợ chưa thanh toán trong hệ thống $crvUSD.
Peg Keeper giao dịch và phân phối lợi nhuận như thế nào?
- Peg Keepers có một hàm `update` công khai. Nếu Peg Keeper đã tích lũy lợi nhuận, thì một phần của những lợi nhuận này sẽ được phân phối theo yêu cầu của người dùng gọi hàm `update`, nhằm khuyến khích giao dịch phân tán trong các pool.
‘Borrow Rate’ là gì?
- ‘Borrow Rate’ là lãi suất biến đổi được tính trên các khoản vay đang hoạt động trong mỗi thị trường tài sản thế chấp.
Borrow Rate được tính toán như thế nào trong $crvUSD?
- Lãi suất Vay cho mỗi thị trường tài sản thế chấp trong $crvUSD được tính toán dựa trên một loạt các tham số, bao gồm nợ của Peg Keeper và nhu cầu thị trường đối với việc vay.
Nợ của Peg Keeper ảnh hưởng như thế nào đến lãi suất vay?
- Việc tăng nợ của Peg Keeper có thể dẫn đến Borrow Rate cao hơn, nhằm khuyến khích việc trả nợ và khôi phục sự ổn định cho hệ thống.
Tại sao Borrow Rate lại cao mặc dù giá của $crvUSD gần với peg?
- Lãi suất cao có thể do nhu cầu vay cao hoặc sự gia tăng nợ của Peg Keeper, ngay cả khi giá của $crvUSD gần với peg. Ví dụ, nếu Peg Keepers bị cạn kiệt khi giá tài sản thế chấp tăng, thì việc tăng Borrow Rate là cách duy nhất mà hệ thống có thể cung cấp sự ổn định.
Các rủi ro khi sử dụng $crvUSD là gì
- Giống như tất cả các loại tiền điện tử khác, $crvUSD mang theo một số rủi ro, bao gồm rủi ro depeg và rủi ro thanh lý tài sản thế chấp của bạn. Hãy chắc chắn đọc tuyên bố từ chối trách nhiệm và thực hiện thận trọng khi tương tác với smart contracts.
Làm thế nào để tôi quản lý rủi ro tốt nhất khi cung cấp thanh khoản hoặc vay trong crvUSD?
- Các thực hành quản lý rủi ro tốt nhất bao gồm duy trì tỷ lệ thế chấp an toàn, hiểu tiềm năng thanh lý, và theo dõi tình hình thị trường.
Has $crvUSD been audited?
- Có, bạn có thể đọc toàn bộ bản kiểm toán MixByte cho $crvUSD, và các bản kiểm toán khác cho Curve có thể được công bố trên Github.
Tôi có thể xem mã nguồn không?
- Mã nguồn được công khai trên Curve Github.