Visão Geral
Curve é uma exchange descentralizada não custodial fundada por Michael Egorov e implantada na mainnet do Ethereum em 2020. Provedores de liquidez depositam fundos em pools do Curve e recebem taxas de negociação pagas por traders que executam swaps contra o pool de liquidez. O protocolo é possuído e governado por holders de CRV, que também recebem uma parte das taxas totais de negociação pagas por traders (receita).
Curve é o maior DEX por TVL e também é predominante em volume de negociação ao lado de Uniswap e Sushiswap. Sua funcionalidade mais pioneira e popular é a Stableswap AMM, que consiste em uma série de pools que fornecem melhor execução de negociação para ativos com preços semelhantes e correlacionados (uma stablecoin para outra, ETH nativo para um derivado de staking líquido de ETH). A V2 do protocolo também é otimizada para execução de negociações entre todos os ativos.
3pool do Curve é frequentemente considerada a “espinha dorsal” do DeFi, já que é onde a liquidez mais profunda pode ser encontrada para as principais stablecoins: USDT, USDC e DAI. O 3pool também atua como um pool base, o que significa que seu token LP (3CRV) é usado para parear contra outras stablecoins.
Piscinas da Curve
As pools da Curve são contratos inteligentes onde fundos são depositados para facilitar negociações com baixo slippage e baixas taxas contra esse capital. O objetivo final das piscinas de liquidez é atrair volumes de negociação mais altos para maximizar a receita do protocolo acumulada a partir das taxas. Além disso, adicionar liquidez a uma piscina de liquidez dá ao depositante a oportunidade de começar a ganhar receita de taxas de negociação e emissões de tokens.
Curve pools também são não atualizáveis, o que significa que os usuários podem permanecer tranquilos de que o código subjacente é imutável.
Um Curve pool refere-se a uma implementação de contrato inteligente do stableswap invariant que contém a lógica para trocar ativos. No entanto, embora todos os Curve pools implementem o stableswap invariant, eles podem vir em diferentes sabores. Em sua forma mais simples, um Curve pool é uma implementação do stableswap invariant com 2 ou mais tokens, que pode ser referido como um plain pool. Pools alternativos e mais complexos também podem ser construídos, como lending pools ou metapools.
- Pools simples são pools onde duas ou mais stablecoins são pareadas uma contra a outra
- Pools de empréstimo são pools onde dois ou mais tokens wrapped (ex.: cDAI) são pareados um contra o outro, enquanto o subjacente é emprestado em algum outro protocolo
- Metapools são pools que permitem a troca de um ou mais tokens com os tokens de um ou mais pools base subjacentes.

Stablecoins neste contexto referem-se a tokens que são representações de outro. Isso inclui stablecoins atreladas ao USD como DAI e USDC, mas também ativos correlacionados como ETH e stETH ou diferentes versões de BTC, como wBTC e renBTC.
- O vAPY refere-se à taxa anualizada de retorno ganha pelos provedores de liquidez de um pool dado a partir de taxas de negociaçãoQualquer atividade em cada pool do Curve gera taxas, uma porção das quais acumula para todos que têm uma participação no pool
- Qualquer atividade em cada pool do Curve gera taxas, uma porção das quais se acumula para todos que têm uma participação no pool
- Os gauges de recompensa representam as emissões de tokens às quais os provedores de liquidez de um pool específico têm direito. Essas recompensas vêm das emissões de CRV
- Qualquer atividade em cada pool do Curve gera taxas, uma porção das quais se acumula para todos que têm uma participação no pool
Todos os gauges de liquidez do Curve recebem CRV com base na quantidade de emissões que o DAO aloca para eles.
Os pools do Curve cobram taxas de negociação em trocas de tokens, onde a taxa pode diferir entre os pools. Além disso, uma taxa de administrador é cobrada sobre a taxa do pool.
Todos os novos pools do Curve são implantados de forma permissionless através da fábrica do Curve, o que significa que qualquer pessoa pode implantar um pool a qualquer momento.
Como usuário, toda vez que você fornece liquidez a um pool, independentemente de qual token você deposite, você ganha exposição a todos os tokens no pool, o que significa que você pode querer encontrar um pool com tokens com os quais você se sinta confortável.
Tokens LP
Em troca de fornecer liquidez (depositando tokens em um pool do Curve), os provedores de liquidez recebem tokens LP do pool, onde o token LP do Curve é um ERC20 contrato específico para aquele pool do Curve.
- Os tokens LP são transferíveis e os detentores de tokens LP podem estacá-los no gauge de liquidez do pool para receber recompensas em tokens CRV.
- Os tokens LP também podem ser depositados no metapool respectivo em troca do token LP do metapool.
Por que o Projeto foi Criado
Quando o Curve foi lançado, o protocolo experimentou um crescimento massivo no TVL como resultado de capturar o mercado inexplorado de swaps de stablecoins. Com o tempo, a adoção de stablecoins aumentou exponencialmente e há muitos tipos diferentes: DAI, sUSD, TUSD, USDC, USDT… Isso significa que havia uma necessidade para os usuários converterem de uma stablecoin para outra sofrendo o menor impacto de preço e slippage possível. Na época, o Curve se tornou o DEX padrão para trocar stablecoins devido ao seu stableswap AMM.
Após ganhar participação de mercado no mercado de stablecoins, o Curve v2 foi lançado como um AMM que otimiza para liquidez concentrada e facilita trocas entre pares voláteis (ou seja, BTC, ETH…). O lançamento do V2 ocorreu após o Uniswap ganhar tração com sua x*y=k. A iteração da versão anterior stableswap introduzida com o Curve v1 ajudou a resolver muitas das deficiências do Uniswap. O modelo Uniswap V2 não faz nenhuma suposição sobre o preço dos ativos subjacentes e distribui uniformemente a liquidez em todos os preços. Ao transformar o invariante stableswap anterior, o Curve V2 conseguiu concentrar a liquidez de uma maneira mais eficiente que cria 5-10 vezes mais liquidez do que o invariante Uniswap, o que ao mesmo tempo traz lucros mais altos para os provedores de liquidez.
O protocolo foi implantado por um usuário anônimo, não pela equipe principal da Curve que decidiu lançar o código do protocolo hospedado no GitHub em agosto de 2020.
E aí, @CurveFinance ! Vi que sua DAO está pronta para arrasar e eu preciso MAXIMIZAR MEU ALPHA ! Então eu fui em frente e implantei para você. Me mande DM para verificar e vamos começar essa festa!! pic.twitter.com/D0KqEg4Ldr— 0xc4ad (@0xc4ad) August 13, 2020
E aí, @CurveFinance ! Vi que sua DAO está pronta para arrasar e eu preciso MAXIMIZAR MEU ALPHA ! Então eu fui em frente e implantei para você. Me mande DM para verificar e vamos começar essa festa!! pic.twitter.com/D0KqEg4Ldr
— 0xc4ad (@0xc4ad) 13 de agosto de 2020
Alguém implantou $CRV baseado em smart contracts que havíamos publicado no github, front-running nossos esforços.Embora inicialmente fôssemos céticos, parecia ser um deployment aceitável com código correto, dados e admin keys.Devido ao token/DAO ganhar tração, tivemos que adotá-lo.— Curve Finance (@CurveFinance) August 14, 2020
Alguém implantou $CRV baseado em smart contracts que havíamos publicado no github, front-running nossos esforços.Embora inicialmente fôssemos céticos, parecia ser um deployment aceitável com código correto, dados e admin keys.Devido ao token/DAO ganhar tração, tivemos que adotá-lo.
— Curve Finance (@CurveFinance) August 14, 2020
Roteiro
A equipe mencionou que não há roadmaps públicos, mas planos e atualizações são geralmente anunciados em seus canais de mídia social, especialmente via anúncios no Twitter e Discord. Um dos maiores marcos futuros na roadmap conhecida seria a implementação e lançamento do crvUSD. (Por favor, consulte a seção crvUSD para informações detalhadas).Curve também está trabalhando em:
- Expandindo os pools atuais, especialmente com os derivados de stake líquido de ETH.
- Expansões para outras chains.
- Melhorias na UI.
Subsetor DeFi
Como um DEX, um dos argumentos mais fortes do Curve é que, ao contrário de outros concorrentes que exigem integrações de terceiros para gerenciar posições de liquidez concentrada (como Arrakis, ou xTokenTerminal, pode gerenciar liquidez por design. Esse serviço tudo-em-um para LPs significa que, ao contrário das exchanges centralizadas, o Curve pode evitar completamente a intervenção de intermediários e direcionar seu TVL para seus usuários mais valiosos. O design também corrige alguns problemas presentes no Uniswap V3.
O fluxo de roteador cria um segmento de traders de varejo que é distinto dos traders sofisticados. Isso é bastante atraente para os provedores de liquidez porque eles podem ter uma chance muito melhor de capturar o spread se souberem que estão negociando contra o fluxo de varejo.
O UniswapV3 incentiva a profissionalização dos market makers e não é uma boa alternativa para provedores de liquidez passivos. O motivo para isso é que profissionais e participantes informados usarão o order flow a seu favor por meio de estratégias automatizadas que rebalancearão posições de LP em faixas estreitas. Isso também consolida a afirmação de que o Uniswap perde poder de precificação sobre ativos de long-tail, uma vez que a porcentagem de order flow não informado é maior em ativos de long-tail do que em tokens altamente líquidos. Pode-se argumentar que o Uniswap v3 é adaptado para market makers profissionais, enquanto o Uniswap v2 é melhor para lançar novos tokens. No entanto, o motivo pelo qual o Uniswap V3 foi criado é a ineficiência de capital do Uniswap V2.
Semelhante ao Uniswap V3, o Curve V2 também permite LPs concentrados. No entanto, seu design AMM ajusta o intervalo dinamicamente sem forçar os LPs a tomarem qualquer ação extra. Ao mesmo tempo, as transações levam a taxas de transação mais altas que são alocadas para compensar LPs à medida que os preços se afastam do equilíbrio. Por causa disso, o Curve V2 pode melhorar a eficiência de capital sem tornar mais difícil gerenciar posições de liquidez (rebalanceando constantemente os intervalos nos quais a liquidez é fornecida).
Embora o Uniswap v3 seja mais eficiente em capital do que o Uniswap V2, ele força os LPs a gerenciarem ativamente suas posições, pois a faixa de preço dos pares de negociação varia de tempos em tempos (exceto para ativos atrelados). Isso desencoraja novos projetos de configurarem novos pools de liquidez para seus tokens nativos. Como o preço de novos tokens flutua muito devido à liquidez inicial rasa, novos projetos com pools no v3 precisam ajustar a faixa de preço com muita frequência. Esse custo de gerenciar ativamente a liquidez pode ser inacessível para alguns protocolos.
Além disso, o design do Curve tem menos problemas relacionados ao MEV. Por exemplo, seus pools v2 usam um atraso temporal nas mudanças de preço que impedem bots MEV de manipularem facilmente os preços dentro de um único bloco. Isso não é necessariamente o caso no Uniswap v3, onde a liquidez JIT (Just-In Time) pode levar a perdas para LPs.
No Uniswap V3, a taxa ganha pelos LPs é proporcional à quantidade de liquidez que eles forneceram contra o fluxo de ordens dos traders.
MEV
Como a função de negociação do Curve tem um impacto de preço menor e a negociação de stablecoins expõe o AMM menos a flutuações de preço externas, seu volume proveniente de MEV é significativamente menor que o do Uniswap.

MEV é o valor extraído de um ecossistema por mineradores ou validadores de staking que podem alterar a sequência de transações incluídas em um bloco para maximizar seus lucros. Isso é um exemplo de ordenação injusta de transações.
Embora o AMM do Curve mitigue os impactos negativos de preço do MEV, ele ainda pode ocorrer. Um relatório da Eigenphi observou que, em um período de tempo de 1º de junho a 31 de outubro de 222, as formas mais dominantes de MEV foram:
- Arbitragem: $10M em valor
- Sandwich: $1M em valor

Durante esse período, a Curve gerou cerca de $15M em taxas de negociação.
Na verdade, os pools da Curve dependem de traders de arbitragem. Quando os preços se movem repentinamente, os pools v2 da Curve ficam desequilibrados, oferecendo uma clara oportunidade de arbitragem da qual a Curve ganhará taxas de negociação enquanto ainda permite que os arbitradores obtenham lucro.
Panorama de Stablecoins
Devido à importância das stablecoins no DeFi, adquirir dominância nesse vertical poderia aumentar significativamente a receita de um protocolo.
Atualmente, stablecoins colateralizadas por fiat são as mais usadas em todo o DeFi, seguidas por stablecoins supercolateralizadas como DAI. No entanto, seu crescimento estagnou após o colapso do UST e nunca acompanhou a adoção de concorrentes centralizados como USDT ou USDC.
crvUSD da Curve vs. GHO da Aave
Atualmente, o DAI do MakerDAO é a stablecoin descentralizada mais adotada. No entanto, ele depende de colateral lastreado em fiat, USDC. Em 2023, mais de 50% do colateral do DAI é lastreado por USDC, GUSD e USDP. Protocolos como Aave e Curve recentemente desenvolveram seus próprios modelos de stablecoins. Ambos visam entregar stablecoins sustentáveis e escaláveis que são particulares no sentido de que são lastreados por ativos cripto em vez de depender de colateral lastreado em fiat.

Tanto o GHO quanto o crvUSD visam aproveitar as grandes redes de liquidez e distribuição existentes em seus respectivos protocolos. No entanto, eles apresentam diferenças significativas em como são governados e gerenciados – mais notáveis na forma como o colateral é gerenciado e as posições são liquidadas.

Em contraste com o design do LLAMA, a política monetária do GHO inclui algumas decisões discricionárias, como as taxas de juros sendo definidas pelo Aave DAO e a delegação dos processos de minting/burning para facilitadores.

Com o GHO, facilitadores são entidades que podem onboardar diferentes formas de colateral para respaldar o valor da stablecoin e emitir resgates. Esse alto nível de discrição tem tradeoffs, como maiores riscos de centralização, mas também é muito flexível e escalável quando se trata de atender à demanda crescente.
No sistema GHO, a Governança Aave será responsável por onboardar, monitorar e gerenciar facilitadores – tudo isso além de definir políticas de taxa de juros, um desconto para detentores de stkAAVE e numerosos outros parâmetros.

Por um lado, o GHO pode expandir seu escopo para ativos do mundo real, bem como usuários de crédito e institucionais. Por outro lado, a política monetária do crvUSD poderia atrair mais capital para o Curve, melhorar as condições de liquidez, gerar mais receita de taxas de negociação e, no geral, atrair mais capital para o protocolo.
Cadeias
Embora o protocolo tenha sido originalmente lançado no Ethereum, ele continua a se expandir por outras cadeias. Em fevereiro de 2023, o Curve está implantado na mainnet do Ethereum, Optimism, Arbitrum, Polygon, Fantom, Celo, Avalanche, Moonbeam, Gnosis, Kava, Aurora e Harmony.
O token CRV pode ser ponteado entre chains, mas nem sempre terá funcionalidade completa.
O staking de CRV deve ser feito na Ethereum mainnet. A votação de recompensas para gauges cross-chain deve ocorrer na Ethereum mainnet.
Como o Curve Funciona
O Invariante Stableswap
O AMM stableswap da Curve (Automated Market Maker) permite que os usuários troquem entre ativos com comportamento semelhante, como stablecoins, com baixa slippage e taxas. Isso é diferente do Uniswap, que foca mais em maximizar a liquidez com um risco maior de slippage. Ao mesmo tempo, ao manter pools restritos a ativos semelhantes (DAI e USDC, ETH e stETH), os pools conseguiram minimizar o efeito negativo da impermanent loss.
O AMM stableswap é a combinação tanto do modelo AMM de produto constante do Uniswap quanto de curvas invariantes lineares.
Um invariante é uma propriedade de um objeto matemático que permanece inalterada após a realização de operações ou certas transformações.
Por exemplo, um modelo de invariante linear pode ser x + y = C, onde x e y se referem aos tokens do pool e C é o invariante da soma.
O Modelo de Invariante Linear
Dado um invariante de soma C = x + y, se houver 90 tokens X e 90 tokens Y, o C será 180.
Se um usuário quiser vender 23 tokens X, isso resultará em um aumento de tokens Y no pool, de modo que:
(x + 23) + y = C;
(90 + 23)+ y = C;
113 + y = 180;
y = 67;
O número de tokens Y após a troca será 67, o que significa que o usuário receberá tokens y após trocar tokens X
receive y = before y – after y;
receive y = 90 – 67;
receive y = 23;
Neste exemplo, o usuário receberá 23 tokens Y pela venda de 23 tokens X. As pools agora terão 113 tokens X e 67 tokens Y.
O preço será dado pela delta (diferença) de Y dividida pela delta de X:
P = y / x =dy / dx = Y recebido / X depositado = 23 / 23 =1;
- Se a tangente no gráfico for íngreme, podemos dizer que obtemos mais tokens Y por menos X (ou seja, Y é mais barato)
- Se a tangente no gráfico for rasa, podemos dizer que obtemos menos tokens Y por mais X (ou seja, Y é caro)
Portanto, ao tomarmos a derivada da tangente ao gráfico, vemos que:
y = C – x;
y’ = (-1)x0;
y’ = -1;
|y’| = 1;
Portanto, quando o pool está equilibrado, o preço é igual a 1.
Com a fórmula de soma constante do invariante linear, é provável que tenhamos zero chances de slippage, que também é conhecido como alavancagem infinita.
Observe que o modelo de invariante linear ajuda a manter o preço constante, mas também pode drenar o pool
O AMM de Produto Constante (Uniswap x * y = k)
O AMM V2 do Uniswap funciona com uma fórmula de produto constante, x * y = k
Se houver 95 tokens X e 95 tokens Y, então
x *y = k;
95 * 95 = k;
k = 9,025
Se um usuário quiser comprar 19 tokens Y, então eles estarão removendo 19 tokens Y do pool e a constante k deve permanecer
x * (y – 19) = 9025;
x * (95 – 19) = 9025;
x * 76 = 9025;
x = 9025 / 76;
x = 119;
Isso significa que a quantidade de tokens X precisará ser aumentada de 95 para 119 para preservar a constante k.
receive x = after x – before x;
receive x = 119 – 95;
receive x = 24;
Portanto, o usuário precisará depositar 24 tokens X para receber 19 tokens Y.
Então, o preço é calculado como:

Portanto, 1 Y tokens custa 0.79 X tokens.
Se o usuário então executar outra transação de 24 tokens X por 1 token Y, então:
x *y = k;
(x + 24) * y = k;
(119 + 24) * y = 9025;
y = 63.1118881119
Se os usuários continuarem comprando tokens Y, isso significaria que haverá mais tokens X na pool, o que reduz ainda mais a oferta de Y.

O modelo AMM do Uniswap V2 sempre garante que haja liquidez no pool
O Stableswap AMM
O stableswap AMM combina o invariante linear e a fórmula de produto constante:
- A variante linear não tem slippage, mas não é ideal porque os pools podem ficar sem tokens a qualquer momento
- O invariante de produto constante é autorregulador, mas torna caro trazer o pool de volta ao equilíbrio.
O stableswap AMM combina ambos os modelos para encontrar um ponto ideal onde os pools não ficariam sem nenhum dos ativos, e os traders não enfrentariam condições de trading caras.
- Quando o pool está equilibrado, o pool pode deslizar para cima e para baixo ao longo do invariante de soma constante (x + y = C) para manter o preço constante
- Quando o pool está desequilibrado, o pool se ajusta para impor o invariante de produto constante
Portanto, o AMM é a soma de ambos os invariantes linear e de produto.
Um pool DAI/USDC poderia ser expresso como:
- USDC + DAI = 100M;
- USDC * DAI = (100 / 2)2;
No total, isso se torna:
USDC + DAI + (USDC * DAI) = 100 + (100 / 2) ^2;
Generalizado, isso significa:
x + y + (x * y) = D + (D / 2)^2 ;
n é o número de tokens.
Esta representação se assemelha ao constant product invariant porque a linear variant não foi amplificada.
Amplificar a linear variant ajuda a reduzir o slippage
À medida que o amplificador é aumentado, a bonding curve se assemelhará mais ao linear invariant.
O Coeficiente de Amplificação – A
O coeficiente de amplificação (“A”) determina a tolerância de um pool ao desequilíbrio entre os ativos dentro dele.
Um valor mais alto do coeficiente A significa que as negociações incorrerão em slippage mais cedo à medida que os ativos dentro do pool se tornarem desequilibrados.
Quando =0.53, obtemos o gráfico abaixo:

- Se o pool ficar desequilibrado, então o amplification factor diminuirá e a bonding curve se assemelhará ao product invariant (como no gráfico acima)
- Se o pool estiver equilibrado, então o amplification factor aumentará e a bonding curve se assemelhará mais à linear invariant curve com zero slippage (como no gráfico abaixo)


Dentro das pools, o coeficiente A é refletido como 1 / A, o que implica que valores maiores de A tornam a pool mais tolerante ao slippage quando desequilibrada.
O valor apropriado para A depende do tipo de tokens usados na pool. É possível alterar o coeficiente de amplificação para uma pool após ela ter sido implantada, mas isso requer um voto na governança do Curve DAO que deve superar um quórum mínimo de 15%.
Curve V1
O whitepaper V1 da Curve introduziu uma nova exchange descentralizada otimizada para trades eficientes de ativos correlacionados como stablecoins. Foi implementado usando o stableswap invariant, que ofereceu menor slippage em comparação a outros designs de AMM (ex. constant product).
Pools Simples
A pool Curve mais simples que pode ser construída é uma pool simples, que é uma implementação do invariante Stableswap para dois ou mais tokens.
A característica principal de um pool simples é que o contrato do pool mantém todos os ativos depositados o tempo todo.
Um exemplo de um pool simples é o 3pool, que contém DAI, USDC e USDT.

Pools de Empréstimo
Pools de empréstimo contêm funcionalidade de empréstimo pela qual os tokens subjacentes são emprestados em outros protocolos (por exemplo, Compound ou Yearn).
A principal diferença para um pool simples é que os pools de empréstimo não mantêm o token subjacente em si, mas uma representação embrulhada dele
Curve suporta pools de empréstimo como:
- Pool Aave, com empréstimo em Aave
- Piscina BUSD, com empréstimos em Yearn
- Piscina PAX, com empréstimos em Yearn
- pool Y, com empréstimo em Yearn
- pool Compound, com empréstimo em Compound
- pool USDT, com empréstimo em Compound
- pool Iron Bank, com empréstimo em Cream
Por exemplo, o Compound pool contém tokens wrapped como cDAI e cUSDC, enquanto os tokens subjacentes DAI e USDC são emprestados no Compound. Portanto, os provedores de liquidez do Compound pool recebem juros gerados no Compound além das taxas que ganham com as trocas de tokens no pool.
A implementação de pools de empréstimo pode diferir em relação a como os tokens wrapped acumulam juros:
- tokens no estilo cToken (p. ex. cDAI) possuem uma taxa de câmbio com o token subjacente para representar o juro acumulado (p. ex. o juro acumula à medida que a taxa do token aumenta).
- tokens no estilo aToken (p. ex. aDAI) seguem um modelo de rebasing onde há um aumento na quantidade de tokens (p. ex. o juro acumula à medida que o saldo do token aumenta).
Metapools
Metapools são pools onde uma stablecoin é emparelhada com o token LP de outra pool (uma pool base, por assim dizer).
Metapools fornecem uma oportunidade para os provedores de liquidez do pool base ganharem taxas de negociação adicionais ao depositar seus tokens LP no metapool.
Observe que as recompensas CRV recebidas por staking de tokens LP no gauge de liquidez do pool podem diferir para o gauge de liquidez do pool base e o gauge de liquidez do metapool.
Por exemplo, um provedor de liquidez pode depositar DAI no 3Pool e, em troca, receber o token LP 3CRV do pool. Esse token LP 3CRV pode então ser depositado no metapool GUSD, que contém GUSD e 3CRV. Em retorno, esse usuário receberia os tokens LP do metapool gusd3CRV. Esse token LP do metapool pode então ser stakeado no gauge de liquidez do metapool para recompensas CRV.
Embora os metapools do Curve suportem trocas entre tokens do base pool, o token LP do base pool e os tokens do metapool, eles não permitem que provedores de liquidez depositem e/ou retirem tokens do base pool.
Por exemplo, o metapool GUSD composto por GUSD e 3CRV (o token LP do 3Pool) permite trocas entre GUSD, DAI, USDT, USDC e 3CRV, mas os provedores de liquidez não conseguem depositar DAI, USDC ou USDT diretamente na pool.
Pools de Fábrica
Em colaboração com Yearn, a Curve desenvolveu uma pool factory para permitir que qualquer pessoa implante um curve metapool. Alguns parâmetros precisarão ser definidos ao criar o pool:
- Taxa (mínimo 0.04% e máximo 1%)
- Um coeficiente (recomendado discutir com a equipe do Curve para definir um valor apropriado).

Uma vez que um pool tenha sido criado, o deployer precisa submetê-lo à DAO para a votação. A conta deve ter mais de 2,500 veCRV para criar uma votação.

Também existem parâmetros não configuráveis e considerações como:
- 50% das taxas, independentemente do valor da taxa escolhido, irão para o Curve DAO
- Uma vez implantado, não é possível destruir um pool da Curve
- A Curve não é responsável pelos ativos utilizados nos pools e cada usuário deve estar ciente dos depósitos de seus próprios fundos.
- A única mudança sobre a qual o admin do Curve DAO tem controle é a capacidade de ramp o coeficiente A (parâmetro de amplificação)
- Tokens com mais de 18 casas decimais não são suportados
- O deployer de um novo factory pool deve fornecer a liquidez inicial
Historicamente, os pools só foram listados na UI do Curve se atendessem aos seguintes requisitos:
- Pelo menos uma auditoria
- Capitalização de mercado de pelo menos $3M
- Volume quinzenal superior a $3M
- Liquidez da pool superior a $500.000 em 3CRV
Curve V2
Os pools do Curve v2 são projetados para fornecer liquidez profunda para uma ampla gama de ativos com diferentes graus de volatilidade. Dessa forma, como diferentes pares de negociação podem exibir dinâmicas de preço diferentes, o Curve v2 oferece uma série de parâmetros ajustáveis para cada tipo de par de ativos.
Ao criar um pool Curve v2, existem 3 tipos de parâmetros:
- Parâmetros de bonding curve:Coeficiente A: controla a concentração de liquidez no centro da bonding curveGamma: controla a largura geral da curva; pode ajustar finamente os extremos
- Um coeficiente: controla a concentração de liquidez no centro da bonding curve
- Gama: controla a largura geral da curva; pode ajustar finamente os extremos
- Parâmetros de escalonamento de preço:Tempo de meia-vida MA: controla a duração do oráculo de preço interno EMA (Exponential Moving Average)Lucro extra permitido: lucro excessivo (acima da base de 50%) necessário para permitir o re-pegging de preçoPasso de ajuste: tamanho mínimo dos ajustes de escala de preço
- Tempo de meia-vida MA: controla a duração do oráculo de preço interno EMA (Exponential Moving Average)
- Lucro extra permitido: lucro excedente (acima da base de 50%) necessário para permitir o re-pegging de preço
- Passo de ajuste: tamanho mínimo dos ajustes da escala de preço
- Parâmetros de taxa:Fee mid: a taxa mínima, cobrada quando o pool está totalmente em equilíbrioFee out: a taxa máxima, cobrada quando o pool está totalmente desequilibradoFee gamma: controla quão rapidamente as taxas aumentam (de fee mid para fee out) à medida que o grau de desequilíbrio aumenta
- Fee mid: a taxa mínima, cobrada quando o pool está totalmente em equilíbrio
- Taxa de saída: a taxa máxima, cobrada quando o pool está totalmente desequilibrado
- Taxa gama: controla quão rapidamente as taxas aumentam (de taxa média para taxa de saída) à medida que o grau de desequilíbrio aumenta
- Coeficiente A: controla a concentração de liquidez no centro da bonding curve
- Gamma: controla a amplitude geral da curva; pode ajustar finamente os extremos
- Tempo de meia-vida da MA: controla a duração do oráculo de preço interno da EMA (Exponential Moving Average)
- Lucro extra permitido: lucro excessivo (acima da base de 50%) necessário para permitir o re-pegging de preço
- Passo de ajuste: tamanho mínimo dos ajustes da escala de preços
- Taxa mid: a taxa mínima, cobrada quando o pool está totalmente equilibrado
- Fee out: a taxa máxima, cobrada quando o pool está totalmente desequilibrado
- Fee gamma: controla quão rapidamente as taxas aumentam (de fee mid para fee out) à medida que o grau de desequilíbrio aumenta
A Bonding Curve
A bonding curve do Curve v2 precifica ativos com base no suprimento deles dentro do pool e tenta concentrar o preço no centro da curva. Em contraste com outros AMMs, o centro da curva (o ponto de equilíbrio) é deslocado dinamicamente em relação às mudanças de preço.

A imagem acima ilustra a bonding curve do Curve V2 em laranja, o invariante stableswap em azul e dois invariantes de constant product (tracejados).
No Curve v2, a forma da bonding curve é governada por dois parâmetros:
- A (coeficiente de amplificação) determina quão plana é a porção central da bonding curve (ou seja, controla a concentração de liquidez perto da taxa de câmbio esperada ou escala de preço)
- Gamma ajusta a largura geral da curva à medida que ela se move mais para os extremos. Isso dá mais controle sobre o preço à medida que o pool se torna mais desequilibrado (ou seja, em direção às caudas da curva)

O coeficiente A ajusta o centro da curva, enquanto os parâmetros gamma ajudam a moldar e ajustar finamente a curva geral.
Ambos os parâmetros, A e gamma, podem ter efeitos sobrepostos e, como regra geral, gamma deve ser mantido muito próximo de 0.
Isso é conhecido como o transformed peg invariant, cujo objetivo é permitir alta liquidez entre ativos com preços diferentes (5-10x maior que outros product invariants usados pela maioria dos AMMs).
O pool computa internamente um internal oracle price que se ajusta quando a perda se torna menor que o profit do sistema. Representado pela orange line no chart abaixo, o objetivo é obter o melhor dos dois mundos: minimizar slippage em small price movements, mas permitir asymptotic behavior para contabilizar large fluctuations de differently priced assets.
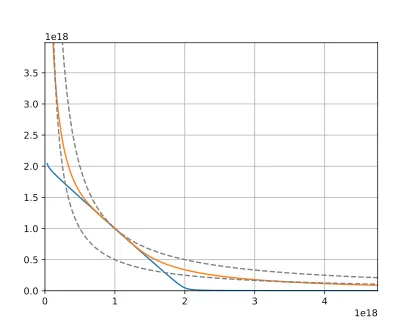
Azul é o stableswap invariant usado para stable assets, e as linhas tracejadas representam constant product invariants usados em outros AMMs. A linha laranja é o transformed peg invariant para trocar volatile assets.
O invariante de peg transformado ou CurveCrypto invariant é uma versão modificada do stableswap invariant que funciona aproximadamente como uma superposição de constant-product e stableswap invariants. Ele é derivado transformando o espaço de preços de tal forma que todos os preços são convertidos de algum preço alvo para uma área próxima a 1 seguindo uma transformação matemática. Essa transformação cria um invariant que pode ser representado como uma hipersuperfície (uma curva se o número de dimensões for 2) em relação aos depósitos de ativos no pool.


Explicação matemática detalhada no whitepaper do Curve V2
Escalonamento de Preços
Os pools Curve v2 mudam dinamicamente a liquidez para maximizar a profundidade próxima ao preço de mercado atual (ou seja, minimizar o slippage). Isso é alcançado ao calcular uma EMA (Média Móvel Exponencial) em execução das taxas de câmbio recentes do pool (um oráculo interno) e recentralizando a liquidez na EMA apenas quando é financeiramente razoável para os LPs fazerem isso.
Esse processo pode ser pensado como “re-pegging” da curva de vinculação, de modo que o ponto de máxima concentração de liquidez seja correspondido à EMA
O preço onde a liquidez está maximamente concentrada é conhecido como o escala de preço, e o EMA atual é conhecido como o oráculo de preço interno

- O MA half-time ajusta o half-time do oracle de preço EMA, que controla o quão temporariamente suavizado o oracle de preço está (valores maiores levam a uma maior suavização)
- Os allowed extra profit e adjustment step parâmetros ditam quando um “re-pegging” deve ocorrer Re-pegging neste contexto significa que a escala de preço é igual ao oracle de preço
- Re-pegging neste contexto significa que a escala de preço é igual ao price oracle
- Em particular, re-pegging ocorre apenas se: Os lucros atuais são maiores que metade dos lucros viáveis (ou seja, lucros ignorando perdas devido a re-pegging) mais o parâmetro de lucro extra permitido.O ajuste da escala de preço é maior que o parâmetro de passo de ajuste.Alterar a escala de preço manteria pelo menos metade dos lucros da pool.
- Os lucros atuais são maiores que metade dos lucros viáveis (i.e. lucros ignorando perdas devido ao re-pegging) mais o parâmetro de lucro extra permitido.
- O ajuste da escala de preço é maior que o parâmetro de passo de ajuste.
- Alterar a escala de preços reteria pelo menos metade dos lucros da pool.
- Re-pegging neste contexto significa que a escala de preços é igual ao oráculo de preços
- Os lucros atuais são maiores que metade dos lucros viáveis (ou seja, lucros ignorando perdas devido ao re-pegging) mais o parâmetro de lucro extra permitido.
- O ajuste da escala de preço é maior que o parâmetro de passo de ajuste.
- Alterar a escala de preços reteria pelo menos metade dos lucros da piscina.
Taxas de Piscina de Liquidez
As taxas dinâmicas variam de uma taxa mínima a uma taxa máxima e são definidas usando 3 parâmetros:
- Fee mid é a taxa mínima que é cobrada quando os ativos do pool estão completamente equilibrados.
- Fee out é a taxa máxima cobrada quando o pool está completamente desequilibrado.
- Fee gamma ajusta quão rapidamente as taxas aumentam com maior desequilíbrio. Valores mais baixos produzem aumentos acentuados nas taxas com maior desequilíbrioValores mais altos produzem aumentos mais graduais nas taxas com maior desequilíbrio
- Valores mais baixos produzem aumentos acentuados nas taxas com desequilíbrios aumentados
- Valores mais altos produzem aumentos mais graduais nas taxas com desequilíbrios aumentados
- Valores mais baixos produzem aumentos acentuados nas taxas com desequilíbrio aumentado
- Valores mais altos produzem aumentos mais graduais nas taxas com desequilíbrio aumentado

Essas taxas dinâmicas variam de 0.04% a 0.4%
Gauges de Liquidez
A inflação do CRV é direcionada a usuários que fornecem liquidez no protocolo. Essa utilização é medida via contratos de gauge de liquidez e cada pool mantém um gauge de liquidez individual. A lista de gauges é controlada pelo Gauge Controller, que acompanha o tipo e o peso de cada gauge.
Cada usuário recebe uma parte do CRV recém-cunhado proporcional à quantidade de tokens LP bloqueados. Além disso, essas recompensas podem ser aumentadas em até um fator de 2.5 se o usuário bloquear tokens por voto para veCRV.
Para medir a liquidez ao longo do tempo, os usuários depositam seus tokens LP no medidor de liquidez. A taxa de tokens da inflação que são alocados para cada medidor depende da taxa atual de inflação do CRV, pesos dos medidores e pesos dos tipos de medidores.
Por exemplo, assumindo uma taxa de inflação r mudando com cada época (1 ano), peso do gauge wge tipo de gauge wt então os gauges lidam com o fluxo de inflação com a taxa r’ = wgwtr, que pode ser atualizada toda vez que um dos wg wt ou épocas de mineração mudarem.
Para calcular a participação de um usuário em r’, usamos a equação:

Dessa forma, o valor de Ié registrado em qualquer momento em que o usuário retire ou deposite, bem como toda vez que a taxa de inflação r’ muda (seja devido a mudanças no peso do gauge, ou mudanças na época de mineração)
O sistema de pesos permite que a DAO determine no Curve DAO para onde a inflação deve ir. Os usuários podem usar seu poder de voto para participar nessas decisões e alocar recompensas para as pools que eles acham que devem receber o maior CRV.

Impulsionamento
Para incentivar os usuários a tomarem ações na governança e criar aderência para seus depósitos de liquidez, o protocolo implementa um voting escrow mechanism onde o saldo de um usuário (contado no liquidity gauge) pode ser impulsionado se o usuário escolher bloquear tokens CRV em troca de veCRV (vote-escrow CRV).
- Se nenhum usuário fizer vote-lock de qualquer CRV, a inflação será simplesmente distribuída a eles proporcionalmente ao saldo de tokens LP bu.
- Se os usuários fizerem stake de CRV no vote escrow contract, o usuário poderá impulsionar seu fluxo de CRV em até um fator de 2.5.

A implementação do Curve é feita de tal forma que os usuários recebem o boost no momento da última ação ou checkpoint. Seu peso de voto diminui ao longo do tempo, mas seu boost levará em consideração seu poder de voto decrescente em certos checkpoints, como saques, depósitos em um gauge ou minting CRV.
Por exemplo, se você começar com 1.000 veCRV e seu poder de voto diminuir para 800 veCRV, seu boost ainda usará seu poder de voto original de 1.000 veCRV até um checkpoint do usuário.
Uma vez que o vote-lock expire, qualquer pessoa pode “kick” o poder de voto do usuário criando um checkpoint para esse usuário e, essencialmente, redefinindo o poder de voto do usuário para um estado onde nenhum boost é aplicado à sua posição.
Como o poder de voto diminui com o tempo, é favorável para os usuários aplicarem um boost e não tomarem mais ações até que eles vote-lock mais tokens.
- Seu poder de voto aplicado a todos os gauges, mas pode produzir boosts diferentes com base na quantidade de liquidez que você está fornecendo e na quantidade total de liquidez que o pool possui
- Se outros provedores de liquidez votarem para bloquear mais CRV, seu boost permanecerá o mesmo que era quando você o aplicou. Se você abusar disso, outros usuários podem kickar e forçar uma atualização de boost para reduzir sua posição e refletir seu boost real.
- Se você abusar disso, outros usuários podem kickar e forçar uma atualização de boost para reduzir sua posição e refletir seu boost real.
- Se você abusar disso, outros usuários podem expulsar e forçar uma atualização de boost para derrubar sua posição e refletir seu boost real.
Votação de Peso de Gauge
Os usuários podem alocar seu saldo de veCRV para um ou mais gauges de liquidez.
- Gauges recebem uma fração de tokens CRV recém-cunhados proporcional à quantidade de veCRV alocada ao gauge.
- Todo usuário com um saldo de veCRV pode alterar sua preferência a qualquer momento
Quando um usuário aplica um novo voto de peso, ele é aplicado no início da próxima semana de época. Além disso, o voto ponderado para qualquer gauge não pode ser alterado com mais frequência do que uma vez a cada 10 dias.
O Gauge Controller mantém uma lista de gauges e seus tipos, com os pesos de cada gauge e tipo. Para implementar a votação de peso, o Gauge Controller tem que incluir parâmetros que lidam com o poder de voto de cada usuário. Quando um usuário altera o peso do seu gauge, a mudança é agendada para a próxima semana de época, não imediatamente.
Isso reduz o número de leituras do armazenamento que devem ser realizadas por cada usuário: é proporcional ao número de semanas desde a última alteração, em vez do número de interações de outros usuários.
O Gauge Controller registra pontos (bias + slope) por gauge em vote points, e scheduled changes em biases e slopes para esses pontos. Os totais para slopes e biases para vote weight por gauge, e somas desses por tipo, são agendados/registrados para a próxima semana, bem como os pontos quando o voting power chega a 0 (lock expiration) para alguns usuários.
Cada gauge de liquidez é atribuído a um tipo (Ethereum stableswap pools, Fantom pools, Polygon pools, Ethereum crypto pools…). Isso permite que a DAO ajuste suas emissões. Além disso, cada pool possui um gauge de liquidez único.
Devido à complexidade do Curve DAO, partes de sua funcionalidade não podem ser facilmente bridgeadas fora do Ethereum. No entanto, alguns aspectos do mecanismo subjacente, como emissões de CRV, podem ser executados em chains onde pools do Curve estão ativos.
- No Ethereum, um RootChainGauge contrato cunha CRV alocados a cada semana e os transfere sobre uma ponte Uma chamada é feita para o checkpoint function no início de cada época)Após a chamada do contrato, a função cunha todo o CRV alocado para a semana anterior, e os transfere sobre a ponte para outro contrato implantado no mesmo endereço na sidechain relacionadaAs emissões são atrasadas em uma semana para evitar exceder o suprimento máximo permitido de CRV
- Uma chamada é feita para o checkpoint function no início de cada época)
- Após a chamada do contrato, a função cunha todo o CRV alocado para a semana anterior e os transfere pela ponte para outro contrato implantado no mesmo endereço na sidechain relacionada
- As emissões são atrasadas em uma semana para evitar exceder o suprimento máximo permitido de CRV
- Na outra cadeia, CRV é recebido em ChildChainStreamer contrato e então transmitido para um RewardsOnlyGaugeA ponte transfere automaticamente CRV para um contrato de streamer implantado no mesmo endereço na cadeia de destino como no Ethereum. Uma vez que os tokens CRV tenham chegado, uma chamada para o notify_reward_amount é feita para atualizar a contabilidade local do contrato inteligente e transmitir o saldo linearmente ao longo dos próximos 7 dias.
- A ponte transfere automaticamente CRV para um contrato de streamer implantado no mesmo endereço na cadeia de destino como no Ethereum. Uma vez que os tokens CRV tenham chegado, uma chamada para o notify_reward_amount é feita para atualizar a contabilidade local do contrato inteligente e transmitir o saldo linearmente ao longo dos próximos 7 dias.
- Os provedores de liquidez que estacaram seus tokens LP na RewardsOnlyGauge podem reivindicar seu CRV
- Uma chamada é feita para a função checkpoint no início de cada época)
- Após a chamada do contrato, a função emite todo o CRV alocado para a semana anterior e os transfere pela ponte para outro contrato implantado no mesmo endereço na sidechain relacionada
- As emissões são adiadas por uma semana para evitar exceder o suprimento máximo permitido de CRV
- A ponte transfere automaticamente CRV para um contrato streamer implantado no mesmo endereço na cadeia de destino como no Ethereum. Uma vez que os tokens CRV tenham chegado, uma chamada para o notify_reward_amount é feita para atualizar a contabilidade local do contrato inteligente e transmitir o saldo de forma linear ao longo dos próximos 7 dias.
Gauges em chains diferentes do Ethereum têm uma lógica simplificada que lida com CRV como se fosse outro token de recompensas e o distribui igualmente entre stakers com base nos saldos depositados no momento em que o token é recebido.
crvUSD
O design da stablecoin crvUSD consiste em 3 conceitos principais: algoritmo AMM de empréstimo e liquidação (LLAMMA), PegKeeper, e Política Monetária.

- Um usuário cria um CDP com ETHO usuário deposita colateral ETH e emite (“empresta”) crvUSD contra seu colateralNo momento em que o crvUSD é emitido, a posição é carregada no algoritmo de market maker LLAMMA com bandas de preço específicas atribuídas a ela, nas quais o ETH será trocado por USD
- O usuário deposita ETH como colateral e emite (“empresta”) crvUSD contra seu colateral
- No momento em que o crvUSD é emitido, a posição é carregada no algoritmo de market maker LLAMMA com bandas de preço específicas atribuídas a ela, nas quais o ETH será trocado por USD
- À medida que o preço do ETH diminui, a posição troca ETH por USD, reduzindo assim a razão LTV da posição. Se o preço do ETH posteriormente subir através das bandas de preço, então o LLAMMA gradualmente troca o USD da posição de volta para ETH através do Curve (gerando taxas para o Curve no processo)
- O usuário paga juros pelo empréstimo de crvUSDSe o crvUSD estiver sendo negociado acima de 1, as taxas diminuirão para incentivar os mutuáriosSe o crvUSD estiver sendo negociado abaixo de 1, as taxas aumentarão para desincentivar os mutuários
- Se o crvUSD estiver sendo negociado acima de 1, as taxas diminuirão para incentivar os tomadores de empréstimo
- Se o crvUSD estiver sendo negociado abaixo de 1, as taxas aumentarão para desincentivar os tomadores de empréstimo
- O usuário deposita ETH como colateral e cunha (“empresta”) crvUSD contra seu colateral
- No momento em que o crvUSD é cunhado, a posição é carregada no algoritmo de market maker LLAMMA com bandas de preço específicas atribuídas a ela, nas quais o ETH será trocado por USD
- Se o crvUSD estiver sendo negociado acima de 1, as taxas diminuirão para incentivar os tomadores de empréstimo
- Se o crvUSD estiver sendo negociado abaixo de 1, as taxas aumentarão para desincentivar os tomadores de empréstimo

Uma das principais inovações deste design é que, se alguém toma empréstimo contra um colateral, mesmo no limiar de liquidação, se o preço do colateral cair e se recuperar, então não haverá liquidação e o tomador de empréstimo não sofrerá perdas significativas.
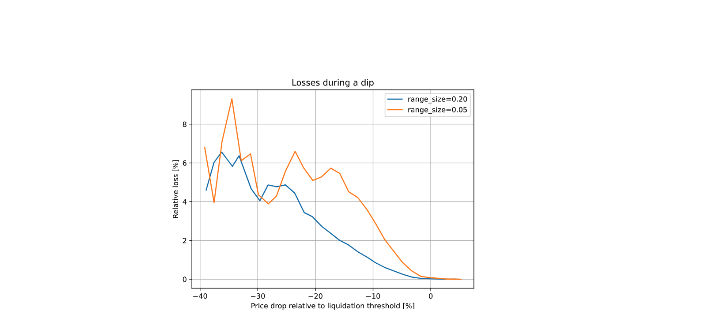
De acordo com simulações usando dados históricos para ETH/USD desde setembro de 2017, se um usuário deixasse o CDP (Collateralized Debt Position) sem atenção por 3 dias e durante esse tempo uma queda de preço de 10% ocorresse, apenas 1% do colateral seria perdido.
Poupança crvUSD ($scrvUSD)
Savings crvUSD ($scrvUSD) é uma stablecoin com rendimento de juros que oferece rendimento passivo sobre as holdings de $crvUSD. Os usuários podem obter scrvUSD simplesmente depositando $crvUSD no Savings Vault. Em troca, eles recebem tokens $scrvUSD. Para ganhar juros, os usuários não precisam fazer mais nada — os juros acumulam em segundo plano. Portanto, o saldo do usuário em $scrvUSD não aumenta, pois será refletido por uma taxa de câmbio. Ao resgatar $scrvUSD, os usuários recebem seu depósito inicial mais os juros acumulados. Embora depositar $crvUSD no Savings Vault seja a maneira mais direta de obter $scrvUSD, o token pode tecnicamente ser comprado também em mercados secundários, como pools de liquidez no Curve.

Para ganhar juros com $scrvUSD, os usuários simplesmente precisam manter $scrvUSD em uma carteira. Não há necessidade de estacar ou bloquear $scrvUSD para ser elegível a ganhar recompensas. O rendimento pago aos detentores de $scrvUSD vem diretamente das taxas de juros do $crvUSD pagas pelos tomadores de empréstimo por contrair empréstimos de crvUSD.
O juro auferido pela detenção de $scrvUSD não é fixo porque depende de vários fatores dinâmicos:
- A proporção de $scrvUSD em relação ao suprimento total circulante de $crvUSD
- O montante de taxas $crvUSD geradas
- A participação mínima e máxima nas taxas $crvUSD alocada para $scrvUSD, conforme definida pela DAO

A porcentagem real das taxas de $crvUSD destinadas a $scrvUSD é dinâmica e baseada na proporção de $crvUSD em stake no $scrvUSD em comparação com o suprimento circulante total de $crvUSD. A DAO define tanto uma porcentagem mínima quanto máxima das taxas de $crvUSD alocadas a $scrvUSD, que servem como limites superior e inferior.
$scrvUSD aborda a estagnação do suprimento de $crvUSD e a demanda em declínio. Sem $scrvUSD, os mutuários de $crvUSD frequentemente vendem suas posições, pressionando para baixo o preço de $crvUSD, elevando as taxas de empréstimo e reduzindo a demanda.

$scrxUSD contrabalança isso aumentando o rendimento (APR) quando as taxas de empréstimo sobem, tornando mais atraente manter $crvUSD como $scrvUSD. Isso aumenta a demanda por $crvUSD, estabiliza o peg e reduz as taxas de empréstimo, fomentando um crescimento sustentável do suprimento de $crvUSD e também melhora a receita para os detentores de $veCRV.
LLAMMA
LLAMMA é a ideia central por trás do design da stablecoin crvUSD. É um AMM que permite uma liquidação e desliquidação contínuas processo. A ideia é que o AMM converte entre o colateral (ou seja, ETH) e a stablecoin (ou seja, crvUSD) de modo que, se o preço do colateral estiver alto, os depósitos do usuário serão totalmente em ETH, mas à medida que o preço do colateral diminui, o AMM converterá o colateral ETH do usuário para crvUSD.
Isso é diferente dos AMMs tradicionais, onde a posição do usuário é totalmente em USD no topo e totalmente em ETH na base.

Uma fonte de preço externa determina um preço ao redor do qual a liquidez é formada, Pcenter. O AMM então suportará que a liquidez seja concentrada de tal forma que, pcd
Quando o preço atual p estiver fora do intervalo entre Pcd e Pcu, então o AMM estará completamente na stablecoin (quando em Pcu) ou completamente no ativo colateral (quando em Pcd). Dessa forma, quando PcdPcenterPcu, o preço do AMM é igual ao preço atual p.

Dessa forma, é possível construir um AMM onde Pcd e pcu são funções de p0 de tal forma que, quando p0 cresce, Pcd e pcu crescem ainda mais rápido. Nesse caso, o AMM estará todo em ETH quando o ETH estiver caro, e todo em USD quando o ETH estiver barato.
A faixa onde a liquidez está concentrada é chamada de banda. Por exemplo, com p0 constante, a banda tem liquidez de Pcd a Pcu. O objetivo do AMM é criar funções de Pcd(p0) e pcu(p0) de tal forma que seu aumento seja mais íngreme que linear e elas possam crescer mais rápido que p0.
Whitepaper do stablecoin Curve
LLAMMA e Stablecoin crvUSD
A stablecoin crvUSD é um CDP (Collateralized Debt Position) onde os usuários podem emprestar unidades de uma stablecoin contra um ativo colateral volátil (como ETH).
Os ativos colaterais são carregados no LLAMMA em uma faixa de preço de tal forma que, se o preço do colateral cair de forma relativamente lenta, o ETH é convertido em unidades suficientes da stablecoin para cobrir a dívida do CDP. Isso pode acontecer via auto-liquidation ou via liquidação externa (se a cobertura estiver muito próxima de um limiar de dívida perigoso, ou não próxima de todo enquanto espera o preço do colateral se recuperar).
Quando um usuário deposita colateral e toma emprestado o stablecoin, o contrato inteligente LLAMMA calcula as bandas para o colateral. Depois disso, à medida que o preço do colateral muda, ele começa a ser convertido em stablecoin. Dessa forma, quando o usuário está “submerso”, o sistema já tem valor suficiente em USD para cobrir o empréstimo. Nesse ponto, se ele der valores muito próximos aos limiares de liquidação, um liquidator externo pode se envolver. No entanto, isso não deve acontecer tipicamente em poucos dias ou até semanas, ou mesmo nunca acontecerá se o preço do colateral não voltar a subir relativamente rápido.
O AMM também reflete quando o stablecoin cobra juros dos usuários. Isso é feito ajustando a grade de preços. Quando o stablecoin cobra uma taxa de juros r, toda a grade de preços no AMM se desloca para cima na mesma taxa. Portanto, o multiplicador de preço aumenta ao longo do tempo enquanto a taxa cobrada for positiva.
Isso é feito procurando as quantidades de stablecoin e colateral de modo que, se o preço atual se mover, elas também teriam que se mover para o preço mais baixo da banda inferior ou para o preço mais alto da banda superior. Isso permite que o sistema meça quantos stablecoins ele precisará e que não depende do preço instantâneo atual, o que é importante para proteção contra MEV e ataques sandwich.
PegKeeper
- Quando o preço da stablecoin é > 1 (por exemplo, devido ao aumento da demanda), uma reserva de manutenção de peg é formada usando um depósito assimétrico em um pool de stableswap Curve entre a stablecoin e um token LP resgatável.
Uma vez que o preço for > 1, o PegKeeper contract is allowed to mint uncollateralized stablecoin and deposit it single-sided to the stableswap pool in such a way that the final price after this action is no less than 1.
- Quando o preço da stablecoin for < 1, o Pegkeeper contract is allowed to withdraw (asymmetrically) and burn the stablecoin.
Essas ações causam a depreciação do preço da stablecoin quando ele está maior que 1 e a apreciação quando está menor que 1.
Embora o mint seja não colateralizado, a stablecoin parece ser implicitamente colateralizada pela liquidez no pool de stablecoin. No geral, todo esse ciclo de mint/burn parece ser lucrativo enquanto fornece estabilidade.
Política Monetária
A quantidade de dívida no sistema equilibrará o preço reduzindo/aumentando a taxa de empréstimo com base na relação dívida/suprimento.
A estabilização e o ponto de equilíbrio são então alcançados por:
- Reduzindo o preço e queimando dívida ao incentivar os mutuários a emprestar e vender a stablecoin.
- Elevando o preço e aumentando a dívida ao incentivar os mutuários a devolverem seus empréstimos e estabilizarem seus depósitos.
A primeira entrada no contrato de Política Monetária são os saldos dos Pools Peg Keeper afiliados, como a liquidez de stablecoins como USDC, USDT, USDP e TUSD no Curve v1. Isso fornece ao sistema informações sobre o preço implícito do crvUSD.
Cada Peg Keeper se conecta a um Pool Curve v1 vanilla afiliado. Esses pools fornecem liquidez e um AMM para negociar contra, dando aos arbitragistas todas as ferramentas de que precisam. Esses saldos informam diretamente a taxa de empréstimo dentro do crvUSD. Mais especificamente, além de contrair um empréstimo, a única maneira de trazer novo crvUSD para a circulação é através dos Peg Keepers, pois eles estão autorizados a emitir ou retirar uma quantidade limitada de crvUSD diretamente em seus pools para estabilizar o suprimento. Como resultado, os Peg Keepers compram/vendem diretamente em seus pools afiliados na tentativa de negociar os desequilíbrios em direção a um lucro.

A outra entrada principal é a quantidade de dívida detida pelos Peg Keepers. Os Peg Keepers são unicamente autorizados a cunhar crvUSD com o propósito de negociar esses pools com o objetivo de obter lucro.
Além disso, o contrato de Política Monetária também depende de uma série de variáveis que foram definidas no lançamento e podem ser modificadas posteriormente pela DAO:
- sigma: Um parâmetro que influencia o quão sensível a taxa é aos desvios de preço do peg (ou seja, se o preço estiver acima do peg, quanto a taxa de empréstimo diminui).
- target_debt_fraction: A fração de dívida alvo da dívida total que deve ser detida pelos peg keepers.


O codebase do stablecoin do Curve foi quase inteiramente codificado por o fundador do Curve, Michael Egorov
Fábrica
A Fábrica crvUSD permite a criação de novos mercados e ajustes, incluindo a configuração de um novo receptor de taxas, a modificação do teto de dívida de um mercado existente ou a atualização de implementações de blueprint.
Exceto pela fábrica de pools, esta fábrica não permite a implantação permissionless de novos mercados. Apenas seu admin, o CurveOwnershipAgent, pode chamar para adicionar um mercado. Portanto, adicionar um novo mercado requer uma votação DAO aprovada com sucesso.
Controlador
O Controller é o contrato com o qual o usuário interage para criar um empréstimo e gerenciar ainda mais a posição. Ele mantém todas as informações de dívida do usuário. Liquidações externas também são realizadas por meio dele.
Cada mercado tem seu próprio Controller, criado a partir de um contrato blueprint, quando um novo mercado é adicionado com sucesso via Factory.
Agregador de Preços
O contrato AggregatorStablePrice é projetado para agregar os preços de $crvUSD com base em múltiplos pools Curve Stableswap. Este preço é usado principalmente como um oráculo para calcular a taxa de juros, mas também para os PegKeepers determinarem se devem mintar e depositar ou retirar e queimar.
Empréstimos Curve
Pools Curve
Curve pools são contratos inteligentes onde fundos são depositados para facilitar trocas com baixo slippage e baixas taxas contra esse capital. O objetivo final das pools de liquidez é atrair volumes de negociação mais altos para maximizar a receita do protocolo acumulada a partir de taxas. Além disso, adicionar liquidez a uma pool de liquidez dá ao depositante a oportunidade de começar a ganhar receita de taxas de negociação e emissões de tokens.
Curve pools também são não atualizáveis, o que significa que os usuários podem permanecer tranquilos de que o código subjacente é imutável.
Um pool Curve refere-se a uma implementação de contrato inteligente do stableswap invariant que contém a lógica para trocar ativos. No entanto, embora todos os pools Curve complementem o stableswap invariant, eles podem vir em diferentes sabores. Em sua forma mais simples, um pool Curve é uma implementação do stableswap invariant com 2 ou mais tokens, que pode ser referido como um plain pool. Pools alternativos e mais complexos também podem ser construídos, como lending pools ou metapools.
- Plain pools são pools onde duas ou mais stablecoins são pareadas uma contra a outra
- Pools de empréstimo são pools onde dois ou mais tokens wrapped (ex. cDAI) são pareados uns contra os outros, enquanto o subjacente é emprestado em algum outro protocolo
- Metapools são pools que permitem a troca de um ou mais tokens com os tokens de um ou mais pools base subjacentes.

Stablecoins neste contexto se refere a tokens que são representações de outro. Isso inclui stablecoins atreladas ao USD como DAI e USDC, mas também ativos correlacionados como ETH e stETH ou diferentes versões de BTC, como wBTC e renBTC.
- O vAPY refere-se à taxa de retorno anualizada obtida pelos provedores de liquidez de um determinado pool a partir de taxas de negociação. Qualquer atividade em cada pool do Curve gera taxas, uma porção das quais se acumula para todos que têm uma participação no pool.
- Qualquer atividade em cada pool do Curve gera taxas, uma porção das quais se acumula para todos que têm uma participação no pool.
- Os gauges de recompensa representam as emissões de tokens às quais os provedores de liquidez de um pool específico têm direito. Essas recompensas vêm das emissões de CRV.
- Qualquer atividade em cada pool do Curve gera taxas, uma porção das quais se acumula para todos que têm uma participação no pool.
Todos os gauges de liquidez do Curve recebem CRV com base na quantidade de emissões que o DAO aloca para eles.
Os pools do Curve cobram taxas de negociação em trocas de tokens, onde a taxa pode diferir entre os pools. Além disso, uma taxa de admin é cobrada sobre a taxa do pool.
Todos os novos pools do Curve são implantados de forma permissionless através da factory do Curve, o que significa que qualquer pessoa pode implantar um pool a qualquer momento.
Como usuário, toda vez que você fornece liquidez para um pool, independentemente do token que você deposita, você ganha exposição a todos os tokens no pool, o que significa que você pode querer encontrar um pool com tokens com os quais você se sinta confortável.
Tokens LP
Em troca de fornecer liquidez (depositando tokens em um pool do Curve), os provedores de liquidez recebem tokens LP do pool, onde o token LP do Curve é um ERC20 contrato específico para aquele pool do Curve.
- LP tokens são transferíveis e os detentores de LP tokens podem stakeá-los no gauge de liquidez de um pool para receber recompensas em tokens CRV.
- LP tokens também podem ser depositados no metapool respectivo em troca do token LP do metapool.
Para Usuários
Usuários Alvo
A taxa de retenção de usuários do Curve é medida com base no número de usuários que interagiraram com um contrato de pool de liquidez. Isso é feito agrupando usuários em coortes e avaliando sua atividade em base semanal ao longo de 8 semanas:
- As coortes são montadas agrupando todas as carteiras que se comunicaram com um contrato de pool do Curve ao longo de um período rolante de 1 semana, começando toda segunda-feira.
- A taxa de retenção de cada coorte é reavaliada semanalmente por 8 semanas.
- A taxa de retenção mede quantos usuários dentro de uma coorte se comunicaram com um pool do Curve em cada período (ou seja, a porcentagem de usuários repetidos dentro de uma coorte para uma semana dada).
- Na finança tradicional, uma taxa de retenção de 8 semanas superior a 25% é considerada excelente
Para Investidores
Diferentemente das finanças tradicionais, onde há múltiplas avenidas para que os investidores tenham acesso imediato à liquidez, a liquidez em DeFi é caracterizada pelas interações entre protocolos descentralizados uns com os outros. Isso representa um desafio de dois lados, onde qualquer protocolo DeFi deve capturar liquidez para seu próprio funcionamento adequado, enquanto ainda desenvolve mecanismos ou incentivos para tornar essa liquidez 'pegajosa' e não migrar para outro protocolo.
Mineração de liquidez, aluguel de liquidez e liquidez própria do protocolo são mecanismos diferentes usados por protocolos para incentivar provedores de liquidez a manterem sua liquidez dentro de um protocolo a fim de aprimorar sua utilidade.
As Guerras do Curve
As Guerras do Curve tiveram origem em uma disputa em que múltiplos protocolos competiam por liquidez. Essa ainda é uma batalha em andamento no DeFi. O Curve é a pedra angular desse período devido ao seu sistema de incentivos, que permite que emissões de tokens sejam direcionadas para certos pools. Por causa desse mecanismo, o objetivo de outros protocolos é controlar esses incentivos para aumentar sua liquidez e facilitar o trading para os pares de seus tokens.
O pioneiro foi o Convex, um protocolo construído com o objetivo de controlar o veCRV e, portanto, ter voz sobre onde as emissões de CRV deveriam ser alocadas. Ao criar incentivos em seu pool que eram maiores do que os oferecidos pelo Curve, o Convex conseguiu deter mais de 51% do veCRV em circulação e ter uma grande influência no gauge de inflação do CRV, já que trancaria todo o seu CRV por 4 anos para obter o máximo de boost de recompensas. Este foi o primeiro passo no que eventualmente se tornou os subornos.

Os subornos são a prática pela qual protocolos oferecem incentivos para que detentores de veCRV votem nos pools de seus próprios tokens nativos. Como a maioria do poder de voto (ou seja, veCRV) era (e ainda é) detida pela Convex, esses incentivos extras foram oferecidos na Convex, que atuava como a fonte principal para decisões de votação de peso de gauge. Isso foi alcançado com um mecanismo de token duplo similar através de CVX e vlCVX.
Em vez de usar CRV para influenciar as emissões, os protocolos começaram a comprar CVX para influenciar o que a Convex fazia no Curve, já que a Convex permitia que seus detentores (apenas aqueles que bloquearam CVX para vlCVX) votassem sobre como eles deveriam utilizar o veCRV agregado possuído pelo protocolo.

CVX é o token de governança da Convex. Bloquear CVX retorna vlCVX, que concede poder de voto nas decisões referentes à propriedade da Convex sobre veCRV.
Muitos DAOs começaram a acumular CRV e CVX para poderem alugar quantidades crescentes de liquidez, como Abracadabra, Alchemix, Olympus, StakeDao, Frax… Para esses protocolos, é crítico ter liquidez suficiente no Curve, e controlar as emissões de CRV é uma forma de atrair mais liquidez para os pools de seus tokens.
Como resultado, os detentores de veCRV (seja diretamente no Curve ou usando Convex como proxy) foram capazes de receber “bribes” de outros protocolos em troca de votar pelos pools daquele protocolo. Isso permitiu que os usuários ganhassem incentivos extras daqueles protocolos que estavam em busca de veCRV para obter mais votos.
Curve monopolizou a liquidez, e Convex forneceu uma maneira alternativa de acessar essa liquidez. Além da receita de taxas de negociação e emissões de rendimento, os usuários agora podiam ter acesso a incentivos extras na forma de tokens CVX.
Ao bloquear tokens CVX para vlCVX, os usuários do Convex podiam influenciar as votações sobre as emissões de CRV votando diretamente sobre onde o Convex deveria votar. Dessa forma, protocolos como Abracadabra podiam oferecer incentivos em SPELL (o token de governança do Abracadabra) a usuários do Convex que votassem a favor de direcionar as emissões de CRV para o pool MIM (a stablecoin do Abracadabra).
Isso era especialmente relevante para protocolos que emitem suas próprias stablecoins. Além do AMM stableswap, as emissões de CRV eram um incentivo de yield-farming poderoso o suficiente para permitir que protocolos externos melhorassem a profundidade de liquidez de seus pools no Curve. Isso fortaleceria ainda mais o peg de sua stablecoin.
Mais liquidez para um pool no Curve significa que mais volume de compra/venda é necessário para acionar flutuações de preço. Isso se traduz em stablecoins tendo um peg robusto onde pequenas desvios seriam rapidamente arbitrados (ex. entre $0.99 e $1.01). Isso é importante porque o slippage para negociar stablecoins é um grande custo de oportunidade para os usuários.
Estratégias de Investimento
Existem 3 principais fontes de rendimento disponíveis para usuários e protocolos:
- vAPY: 50% das taxas de negociação
- tAPR: de emissões CRV (após staking de tokens LP em gauges)
- veCRV APY: incentivos bônus de subornos de seus próprios programas de mineração de liquidez
Assumindo que os provedores de liquidez não possuam nenhum CRV, sua receita viria do volume de negociações e recompensas de CRV. Com o tempo, se as emissões decrescentes de CRV forem seguidas por um aumento no volume, os LPs poderiam ganhar receita recorrente do fluxo de caixa do protocolo.
Além do volume de negociações, há outros fatores que incentivam/desincentivam os LPs no Curve, como pesos de gauge, o boost de 2.5x e o preço do CRV.
Para um LP, se eles stakearem seu token LP nos gauges de liquidez do Curve, eles recebem emissões de CRV proporcionais à liquidez que forneceram. Ao mesmo tempo, as emissões direcionadas a esses gauges são baseadas nos votos dos gauges. Por causa disso, gerenciar os gauges pode resultar em recompensas aumentadas. No entanto, não é direto ter controle sobre os votos direcionados a cada gauge.
Outra forma para LPs obterem melhores recompensas é possuir veCRV e boostar seus ganhos de CRV. Este passo é simplificado com o Convex, que possui mais de 51% do poder de voto do Curve e boost suas recompensas de CRV de forma contínua.

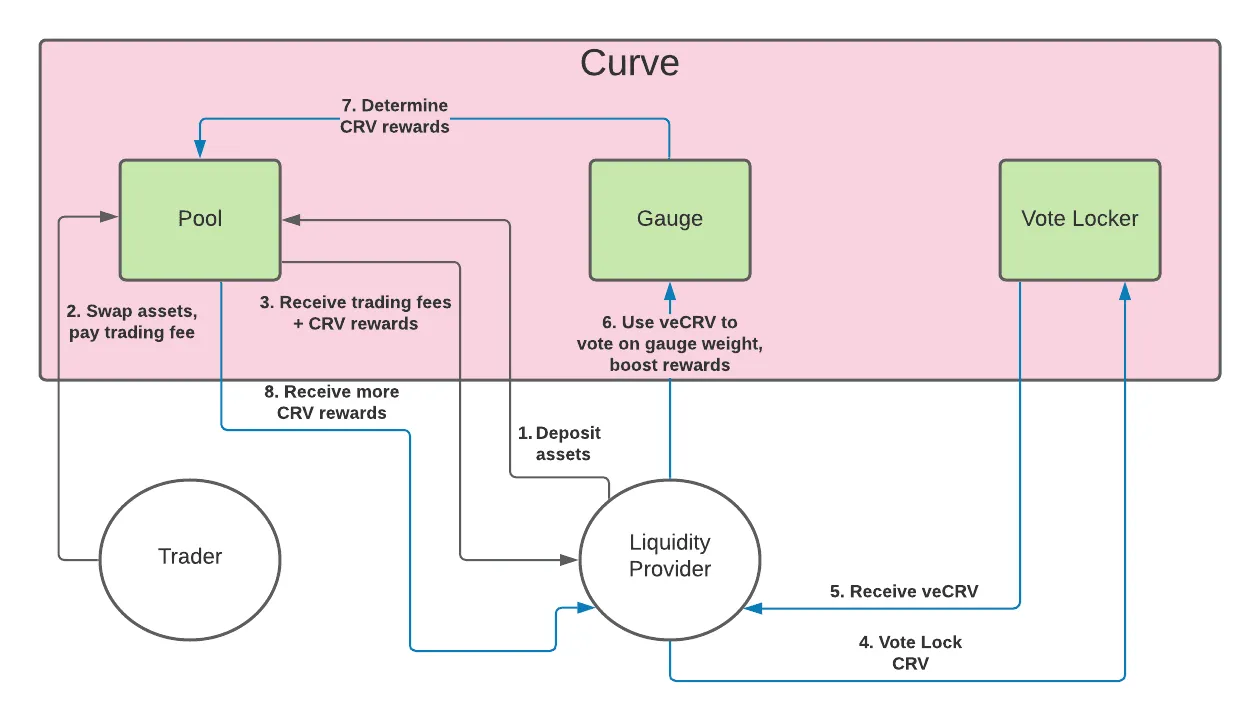
- O usuário deposita ativos nos pools de liquidez do Curve (se você depositar um ativo, o protocolo divide automaticamente a liquidez em proporção a todos os ativos que ele detém)
- O usuário recebe um token LP que gera juros
- O usuário pode estacar ainda mais seus tokens LP em gauges para receber rendimentos adicionais
- Para staking de tokens LP, o usuário pode ganhar recompensas adicionais de CRV além das taxas de trading
- O usuário poderia então bloquear tokens CRV por um período específico de 1 semana a 4 anos para obter veCRV
- veCRV concede direitos de voto ao usuário proporcionais ao período de bloqueio (quanto mais tempo você bloquear, mais veCRV você obtém)
- Ao manter veCRV, o usuário agora pode acessar 50% de todas as taxas de negociação (taxa de administrador) como tokens 3CRV. Além disso, o usuário também pode aumentar suas recompensas CRV em até 2.5x (se bloquear por 4 anos), bem como ter poder de voto no Curve DAO para votar na distribuição futura das recompensas CRV em todos os pools do protocolo
Modelo de Negócios
O flywheel baseia-se na suposição de que condições de mercado favoráveis para LPs atrairão mais liquidez, o que reduzirá o slippage e atrairá mais volume, gerando assim mais receita para os detentores de veCRV. Idealmente, a ação de acumular veCRV faria o preço do CRV aumentar e levar a um APR total mais alto.

Diagrama de fluxo para a transferência de valor através do ecossistema Curve.
O slippage depende do volume de negociação, mas não é o único fator que afeta o número de trades que ocorrem em um pool.
O preço do CRV depende da percepção pública e o volume de negociação não tem efeito primário além de distribuir receita de taxas para usuários que bloqueiam CRV.
Mais liquidez leva a um slippage menor, o que atrai mais traders e agregadores de exchanges, por sua vez gerando mais taxas.
Fluxos de Receita

Detalhamento de Recompensas
Bloquear CRV é a única maneira de obter veCRV, então os usuários tenderão a bloquear cada vez mais CRV, o que levaria a um aumento na demanda por CRV e diminuição da pressão de venda proveniente do bloqueio de CRV.

Admin fees são a porção de 50% das taxas de swap geradas no Curve e que são distribuídas aos detentores de veCRV. Quando as admin fees aumentam, a demanda por veCRV também aumenta em certa medida devido à receita extra percebida.
Base vAPY
O vAPY é a porção de 50% das taxas de swap dos pools de liquidez. Um aumento nas taxas de swap aumentará o vAPY.
Curve gera dinheiro para os provedores de liquidez a partir das taxas de negociação. Toda vez que um usuário faz uma negociação no Curve, uma pequena taxa é cobrada dele e distribuída aos provedores de liquidez. É por isso que o base vAPY aumenta com o volume no Curve.
Como as taxas dependem do volume, os vAPYs diários podem ser frequentemente bastante baixos, assim como podem ser muito altos durante períodos de alta volatilidade.
Pools de empréstimo no Curve também ganham juros de protocolos de empréstimo. Essas pools usam protocolos de empréstimo como Compound ou Aave para gerar mais juros para os LPs.
Embora os pools de empréstimo possam ganhar mais juros quando as taxas estão altas, eles também adicionam uma camada extra de risco.
Alguns dos pools também recebem incentivos de liquidez CRV de acordo com as rodadas de votação onde o DAO aloca emissões de CRV. Cada gauge de liquidez recebe uma quantidade diferente de CRV com base em quanto o DAO aloca para ele.
Algumas das pools no Curve são incentivadas. Isso significa que, além das taxas de trading e taxas de lending, outros protocolos adicionam incentivos extras para recompensar os usuários por fornecerem liquidez às suas pools.

Tokenomics
O suprimento máximo de 3.03B CRV é liberado gradualmente ao longo do tempo.
Curve segue um cronograma de inflação linear por partes onde a taxa de inflação é reduzida por 21/4 a cada ano. Cada vez que a inflação reduz, uma nova época de mineração começa

O suprimento inicial de CRV é de 1.273B tokens, o que representa 42% do suprimento eventual de 3.03B tokens. Todos esses tokens iniciais são gradualmente liberados com vesting a cada bloco e começaram com um cronograma de inflação de 22% (279.6M tokens por ano). Essa inflação é distribuída aos provedores de liquidez do Curve de acordo com as medições tomadas pelas gauges.
Durante o primeiro ano, o influxo aproximado no suprimento circulante é 2M CRV por dia, onde o suprimento circulante inicial é 0.

- 62% alocados para provedores de liquidez da comunidade (emissões) e são emitidos em uma taxa decrescente até o esgotamento
- 30% alocados aos acionistas (equipe principal e investidores) com vesting ao longo de 1 a 4 anos a partir do lançamento 26% para a equipe principal4% para investidores
- 26% para a equipe principal
- 4% para investidores
- 3% alocados para futuros funcionários com vesting ao longo de 1 a 4 anos a partir do lançamento
- 5% alocados para a reserva da comunidade (usuários iniciais)
- 26% para a equipe principal
- 4% para investidores

Em 2024, quando o vesting da equipe principal termina e apenas incentivos de liquidez são emitidos, a taxa de inflação do CRV diminui para 6% e ainda mais para 0,3% em 2040.
CRV
Curve incentiva os provedores de liquidez com tokens CRV, o token de governança do protocolo.
A alocação, distribuição e criação de tokens CRV são gerenciadas por meio de vários contratos relacionados a DAO:
- LiquidityGauge: mede a liquidez fornecida pelos usuários ao longo do tempo para distribuir CRV e outras recompensas.
- GaugeController: mantém uma lista de gauges, pesos e pesos de tipo, e coordena a taxa de produção de CRV para cada gauge.
- Minter: minha CRV de acordo com os gauges de liquidez.
O principal propósito do token CRV é envolver o maior número possível de usuários na governança do protocolo. Por causa disso, o token Curve tem 3 principais usos: voting, staking e boosting, todos os quais exigem que os usuários votem para bloquear seus tokens CRV em troca de veCRV.

Staking (Bloqueio) do Token CRV
Staking (bloqueio) do token CRV permite que os usuários ganhem taxas de negociação do protocolo. Desde 19 de setembro de 2020, 50% de todas as taxas de negociação são distribuídas aos detentores de veCRV. O objetivo por trás desse mecanismo é alinhar os incentivos entre provedores de liquidez e participantes de governança (detentores de veCRV)
O APY para staking de CRV pode ser calculado como:
Daily Trading Volume * 0.0002 * 365Total veCRV * CRV price* 100;
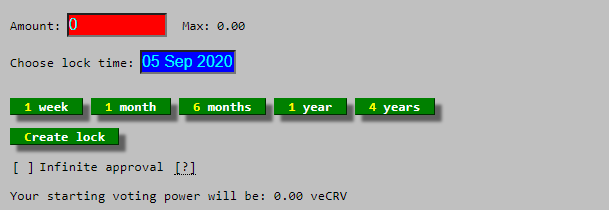
As taxas coletadas pelo protocolo são usadas para comprar 3CRV (token LP para o 3pool composto por USDC, USDT e DAI) e distribuí-las aos detentores de veCRV.
Usuários que fazem stake de CRV podem reivindicar as taxas de negociação com tanta frequência quanto desejarem, mas as taxas só serão convertidas em 3CRV uma vez por semana.
Há um atraso antes que um usuário possa fazer sua primeira reivindicação de 3CRV após o travamento. Leva 8 dias a partir da quinta-feira após o travamento do usuário antes que eles possam reivindicar.
- Os usuários podem trocar 3CRV de volta por uma stablecoin no 3pool escolhendo a stablecoin que desejam receber.
- Os usuários também podem estacar seus 3CRV e ganhar mais CRV indo para o Minter e depositando em um gauge

Um contrato coleta todas as taxas de negociação de todos os contratos de pool de swap. Essas taxas vêm em diferentes stablecoins, Bitcoin, Ethereum…
Em seguida, os tokens de taxa são negociados para USDC usando Curve e Synthetix, e este USDC é então depositado no 3pool. Finalmente, um checkpoint é acionado para atualizar todos os saldos reivindicáveis de cada titular de veCRV.
Este processo é conhecido como queima. Este é um processo que consome muito gás, mas qualquer um pode chamá-lo se estiver disposto a pagar por isso.
Este script pode ser usado por qualquer um para iniciar o processo de queima
As taxas só podem ser reivindicadas para a semana que já passou porque o burner não sabe quanto cada um tem direito antes do final desse período.
Impulsionamento
Impulsionamento é um dos principais incentivos para incentivar os usuários a serem mais ativos na governança. Isso dá maior exposição a recompensas com base na liquidez que foi fornecida. O bloqueio de votos em CRV permite que os usuários adquiram poder de voto para participar da DAO e ganhem um impulsionamento de até 2.5x na liquidez que já estão fornecendo no Curve.
Votação
Votação só pode ser realizada após o bloqueio de votos de tokens CRV para veCRV. Isso envolve votar em propostas de DAO, bem como em parâmetros de pool.

veCRV
Os usuários podem “vote-escrow” ou bloquear no tempo CRV por até 4 anos em troca de veCRV, um ativo não transferível que concede direitos de governança do protocolo e 50% das taxas de negociação.
veCRV é um token ERC20 não padrão que não pode ser transferido e a única maneira de obtê-lo é bloqueando CRV
veCRV significa Voting Escrow CRV e representa tokens CRV bloqueados para votação. Quanto mais tempo você bloquear CRV, mais poder de voto você terá (e maior o boost que você pode alcançar). O número de veCRV que você receberá depende de quanto tempo você bloquear seu CRV. O tempo mínimo de bloqueio é 1 semana e o período máximo de bloqueio é 4 anos.
O saldo de veCRV de um usuário decai linearmente à medida que o tempo restante até o desbloqueio do CRV diminui. Por exemplo, um saldo de 4.000 CRV bloqueado por um ano fornece a mesma quantidade de veCRV que 2.000 CRV bloqueado por 2 anos, ou 1.000 CRV bloqueado por 4 anos. Quando o tempo de bloqueio termina, o usuário terá 0 veCRV e seu CRV bloqueado será devolvido. Cada CRV bloqueado por 4 anos representa 1 veCRV.
Quando implementados e adotados adequadamente, os ve tokenomics oferecem benefícios de upside reflexivos com uma limitação no downside. Se a demanda por CRV aumentar, a taxa de lock de veCRV aumenta (para impulsionar os gauge weights) e o suprimento de CRV diminui, o modelo de vote escrow lock pode remover CRV do suprimento circulante sem que o protocolo experimente uma diluição súbita de suprimento (pois veCRV permanece bloqueado por tempo, frequentemente por anos).
Wrappers Líquidos de veCRV
Liquid lockers resolvem o problema em que os usuários são obrigados a bloquear seus tokens de governança por longos períodos de tempo, o que os força a permanecerem ilíquidos – pois não podem ser movidos e vendidos facilmente.
Liquid lockers são contratos inteligentes onde os usuários podem depositar tokens de governança bloqueados, como veCRV, e, em troca, receber uma representação líquida derivada junto com outros incentivos. Isso permite que eles permaneçam líquidos enquanto ainda mantêm seu poder de voto. Dessa forma, os usuários não são forçados a escolher entre ganhos e governança, pois ainda podem vender seus votos por ganhos aumentados na forma de subornos, mas apenas se escolherem explicitamente fazê-lo.
Liquid lockers preservam a eficiência de capital dos tokens de governança bloqueados enquanto derivam o maior rendimento possível sobre eles.
Devido à importância do veCRV, Convex (cvxCRV), StakeDao (sdCRV), ou Yearn (yveCRV) criaram “liquid lockers” que permitem que os detentores de veCRV mantenham seu poder de voto enquanto maximizam sua liquidez.

cvxCRV – Convex
O cvxCRV é uma versão tokenizada do veCRV implementada pela Convex, de modo que os usuários possam depositar CRV na Convex e esse CRV será bloqueado para sempre na plataforma como veCRV. Em seguida, uma versão tokenizada do veCRV, cvxCRV, é retornada ao usuário na taxa de 1:1.
A conversão de cvxCRV é unidirecional, embora pools de liquidez possam existir para permitir que os usuários troquem cvxCRV por CRV, embora essa taxa de câmbio não precise necessariamente permanecer em 1:1 devido às forças de mercado.
cvxCRV pode ser stakeado no Convex para que os usuários recebam as taxas administrativas normais do Curve, como se estivessem segurando veCRV. Além disso, os usuários que fazem stake de cvxCRV receberão CRV da taxa de desempenho do Convex, bem como tokens CVX.
Desde o início de 2023, o baixo APR do cvxCRV estava começando a cair drasticamente em comparação com seus concorrentes. Por causa disso, o Convex anunciou uma série de mudanças com o cvxCRV v2, como:
- 2% das taxas da plataforma são usadas para comprar e bloquear cvxCRV toda semana, com uma estimativa de 3M cvxCRV/ano
- As recompensas ganhas pelo cvxCRV bloqueado vão para os stakers
- Os usuários podem usar cvxCRV como colateral
- Aumento nas recompensas das emissões de CVX

No passado, os stakers de cvxCRV podiam escolher receber recompensas como 100% 3CRV, 100% CRV/CVX ou qualquer proporção entre eles. Após o lançamento do cvxCRV v2 em 2023, o protocolo permite que os usuários retirem uma combinação de ativos das recompensas obtidas em CRV, CVX e 3CRV
yCRV – Yearn
yCRV é o liquid wrapper da Yearn para veCRV. O modelo da Yearn usa yCRV como um base token, bem como 3 derivative tokens chamados activated tokens.
Como o token base, o yCRV não possui recompensas nativas, mas permite que os usuários acessem facilmente os tokens ativados. Novo yCRV pode ser mintado bloqueando CRV na posição veCRV do Yearn (bloqueio permanente unidirecional).
Os usuários também podem mintar yCRV migrando seus tokens legados yveCRV e yvBOOST.
Yearn repassa todos os benefícios de sua posição veCRV para os usuários yCRV que detêm um dos tokens ativados:
- st-yCRV (recompensas de staking): recompensas vêm do yVault, que recebe taxas administrativas e subornos de CRV bloqueado
- lp-yCRV (recompensas de pool de liquidez): as recompensas vêm do yVault para tokens LP CRV/yCRV, que recompõem automaticamente emissões e taxas
- vl-yCRV(poder de voto em gauges do Curve): concede poder de voto nos pesos dos gauges do Curve
st-yCRV
Staked yCRV é uma posição otimizada para rendimento para usuários de yCRV que permite que eles ganhem renda passiva por meio de duas fontes:
- Taxa Administrativas As Taxas Administrativas são obtidas pelos detentores de veCRV, e 100% das Taxas Administrativas obtidas pela posição veCRV da Yearn são enviadas para st-yCRV e automaticamente compostas em mais yCRV.
- As Taxas Administrativas são obtidas pelos detentores de veCRV, e 100% das Taxas Administrativas obtidas pela posição veCRV da Yearn são enviadas para st-yCRV e automaticamente compostas em mais yCRV.
- Subornos. Os Subornos são coletados utilizando o poder de voto de 1 veCRV para votar a favor do gauge do Curve que otimiza a receita de subornos para usuários de st-yCRV. A receita coletada desses votos é alocada como rendimento suplementar aos usuários de st-yCRV.
- Os Subornos são coletados utilizando o poder de voto de 1 veCRV para votar a favor do gauge do Curve que otimiza a receita de subornos para usuários de st-yCRV. A receita coletada desses votos é alocada como rendimento suplementar aos usuários de st-yCRV.
- As Taxas de Administração são ganhas pelos detentores de veCRV, e 100% das Taxas de Administração ganhas pela posição veCRV da Yearn são enviadas para st-yCRV e automaticamente compostas em mais yCRV.
- Os Subornos são coletados usando o poder de voto de 1 veCRV para votar a favor do gauge do Curve que otimiza a receita de suborno para os usuários de st-yCRV. A receita coletada desses votos é alocada como rendimento suplementar para os usuários de st-yCRV.
St-yCRV é um vault do Yearn v2 que compõe automaticamente yCRV vendendo 3CRV e alguns bribes reivindicados em yCRV, permitindo que os usuários ganhem yields com uma estratégia de “set and forget”.
lp-yCRV
O Liquidity Pool’d yCRV fornece liquidez para o novo pool CRV/yCRV no Curve, e os detentores de lp-yCRV recebem taxas de LP e emissões. Ao zapear para este token, os usuários entram em uma posição LP no pool yCRV/CRV e depositam os tokens LP no yVault lp-yCRV.
O yVault lp-yCRV é um vault do Yearn v2 com uma estratégia que deposita todas as emissões de CRV geradas de volta no pool para crescer a posição, e é projetado para ser um token set-and-forget que auto-colheita e auto-compõe recompensas.
Para cada 1 yCRV nesta posição, o Yearn marcará 1 veCRV de poder de voto para votar a favor do gauge yCRV do Curve, o que aumenta as emissões de CRV para os usuários.
vl-yCRV
(vl-yCRV está atualmente nas etapas finais de desenvolvimento e ainda não está pronto para produção.)
vl-yCRV é a posição que os usuários podem entrar, o que lhes permite votar nos pesos dos gauges do Curve. Essa posição deve ser particularmente útil para protocolos que desejam aumentar as emissões para os gauges do Curve de seus pools sem precisar se comprometer com um bloqueio de veCRV de 4 anos ou submeter grandes bribes repetidamente.
Usuários que ocupam esta posição estão sujeitos ao seguinte:
- Eles podem votar nos gauge weights, mas não nos votos da DAO.
- Eles não receberão taxas administrativas semanais ou subornos e precisarão bloquear seus tokens por pelo menos 14 dias, com um período máximo de bloqueio de 28 dias.
- Uma vez que o período de bloqueio termine, os usuários podem resgatar para yCRV ou se mover livremente dentro ou fora do ecossistema yCRV.
Os detalhes da votação são os seguintes:
- Os períodos de votação duram 14 dias.
- Os usuários podem votar em um único gauge ou dividir seus votos entre vários gauges.
- Os usuários devem votar a cada período. Os votos não são transferidos automaticamente de um período para o próximo.
- A votação é totalmente on-chain e, portanto, não é gratuita. Considere votar quando a rede não estiver particularmente congestionada.
- Votos podem ser adicionados ao longo da semana, desde que o saldo do usuário permita.
- Uma vez votado em um gauge em um período, esses votos não podem ser removidos ou substituídos até o próximo período.
Delegação de voto:
- Cada usuário vl-yCRV pode designar até um delegado que se torna elegível para lançar votos em nome do usuário.
- O propósito da delegação é permitir que multi-sigs automatizem suas atividades de votação a cada período, reduzindo votos perdidos devido a signatários lentos ou esquecimento.
Travas:
- Uma trava de voto dura no mínimo 1 período de votação (14 dias) e no máximo 28 dias, dependendo de quando o voto foi emitido.
- Cada voto renova o bloqueio de um usuário pelo restante do período atual mais a duração total do próximo período.
- Após o tempo de desbloqueio ter expirado, os usuários podem retirar de vl-yCRV e se mover livremente dentro do sistema yCRV.

Subornos e Incentivos
- Enquanto estiverem em vl-yCRV, os usuários abrem mão do yield de outras partes do sistema yCRV.
- Usuários de vl-yCRV não coletarão subornos nos gauges para os quais votarem.
Os usuários podem escolher mover entre tokens ativados a qualquer momento dependendo dos benefícios que desejam, exceto por vl-yCRV, que possui restrições de bloqueio de tempo variando de 14 a 28 dias

sdCRV – Stake DAO
Usuários do Stake DAO têm a possibilidade de depositar em estratégias do Curve para obter recompensas impulsionadas. Usuários do Stake DAO o boost que obtém ao bloquear veCRV para impulsionar recompensas e permitir que os usuários também recebam recompensas em tokens SDT dependendo da alocação de estratégias dependendo dos pesos das gauges.
Governança
Curve usa Aragon para governança e controle da funcionalidade de administração do protocolo. Todas as interações com Aragon ocorrem através de uma implementação modificada do aplicativo de votação do Aragon.
O Curve DAO possui um total de 3 endereços de propriedade do Aragon Agent, que são governados por duas DAOs independentes:
- O DAO da Comunidade governa as operações do dia a dia do protocolo e possui a propriedade de duas contas de administrador: O administrador de propriedade controla a maior parte da funcionalidade dentro do protocolo. Realizar uma ação via o administrador de propriedade requer um quórum de 30% com pelo menos 51% de apoioO administrador de parâmetros tem a autoridade para modificar parâmetros de pool, como o coeficiente A. Realizar uma ação via o administrador de parâmetros requer um quórum de 15% com pelo menos 51% de apoio
- O administrador de propriedade controla a maior parte da funcionalidade dentro do protocolo. Realizar uma ação via o administrador de propriedade requer um quórum de 30% com pelo menos 51% de apoio
- O administrador de parâmetros tem autoridade para modificar parâmetros do pool, como o coeficiente A. Realizar uma ação via o administrador de parâmetros requer um quórum de 15% com pelo menos 51% de apoio
- O DAO de emergência tem autoridade limitada para encerrar pools e gauges durante circunstâncias extraordinárias: O DAO de emergência consiste em 9 membros composto por uma mistura da equipe do Curve e figuras proeminentes dentro da comunidade DeFi.Cada membro tem um voto e qualquer membro pode propor um voto.Votos duram 24 horas e podem ser executados imediatamente após receber mais de 66% de apoio.
- O DAO de emergência consiste em 9 membros composto por uma mistura da equipe do Curve e figuras proeminentes dentro da comunidade DeFi.
- Cada membro tem um voto e qualquer membro pode propor um voto.
- Votações duram 24 horas e podem ser executadas imediatamente após receberem mais de 66% de apoio.
- O ownership admin controla a maior parte da funcionalidade dentro do protocolo. Realizar uma ação via o ownership admin requer um quórum de 30% com pelo menos 51% de apoio
- O parameter admin tem a autoridade para modificar parâmetros do pool, como o coeficiente A. Realizar uma ação via parameter admin requer um quórum de 15% com pelo menos 51% de apoio
- O emergency DAO consiste em 9 membros compostos por uma mistura da equipe do Curve e figuras proeminentes dentro da comunidade DeFi.
- Cada membro tem um voto e qualquer membro pode propor um voto.
- As votações duram 24 horas e podem ser executadas imediatamente após receberem mais de 66% de apoio.
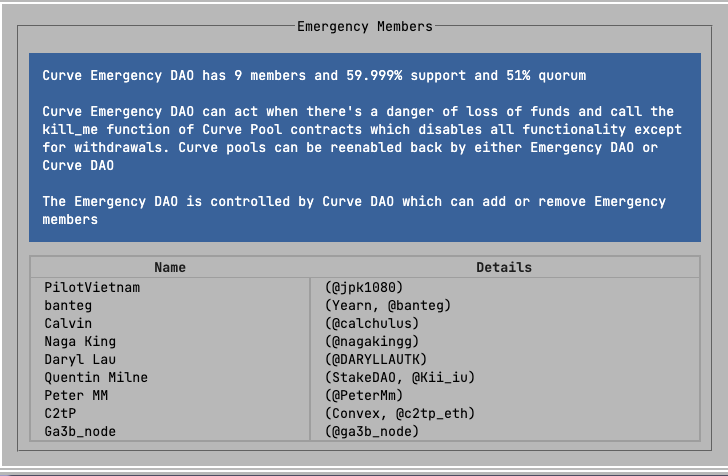
A participação na governança do Curve DAO requer a posse de veCRV, que é a implementação ERC-20 não padrão usada dentro do DAO para determinar o poder de voto de cada conta. O poder de voto do usuário tem diminuído linearmente desde o momento em que os tokens CRV são bloqueados para veCRV.
Você só pode votar usando seu peso de voto no bloco onde uma proposta foi criada

veCRV é obtido bloqueando tokens CRV por até 4 anos, com 1 veCRV sendo igual a 1 CRV bloqueado por 4 anos.
À medida que o tempo de bloqueio diminui, o saldo de veCRV da conta também diminui linearmente. veCRV é não transferível.
- Usuários que atingem um poder de voto de 2.500 veCRV podem criar novas propostas como uma votação oficial da DAO, desde que possam apontar para um tópico que tenha sido discutido no fórum de governança.
- Qualquer um pode criar propostas no fórum de governança.
- Não há poder de voto mínimo exigido para votar.

Propostas oficiais de DAO são a única maneira de criar mudanças executáveis no protocolo Curve. Existem dois tipos de mudanças: mudanças de parâmetros e mudanças de texto.
- Votações de parâmetros são automaticamente confirmadas no DAO 3 dias após serem promulgadas no final da votação.
- Propostas de texto são diferentes, pois exigirão tempo de desenvolvimento e podem exigir tempo para discussão.

Usuários que desejam criar uma proposta devem postar um rascunho da proposta no fórum de governança
Curve’s Participação Incomumente Alta na Governança
- Todos os votos de gauge exigem um quórum de 30%.
- A época de votação média no Curve é incontroversa, com 97% dos votos a favor, uma taxa de participação de 55% e 33 votos únicos. Quase toda proposta atende a essas condições.
- Quase toda proposta atende a essas condições.
- O voto mais significativo em termos de poder de voto é o da Convex, que tem mais poder de voto do que todos os outros endereços combinados. Os votos da Convex são votos sim/não prorrateados no Curve com base na proporção de votação interna delesEsses votos só passam se atingirem o quórum de cerca de 7M CVX
- Os votos do Convex são votos sim/não proratados no Curve com base em sua taxa de votação interna
- Esses votos só passam se atingirem o quórum de cerca de 7M CVX
- Quase toda proposta atende a essas condições.
- Os votos da Convex são votos sim/não proratados na Curve com base em sua proporção interna de votação
- Esses votos só passam se atingirem o quórum de cerca de 7M CVX

- Se o Convex votasse de forma monolítica, todas as decisões do Curve poderiam ser manipuladas de forma previsível por apenas 3 baleias do Convex. O Convex geralmente vota em lotes de 240-280M veCR (e há 563M veCRV no total, dando ao Convex mais de 50% do poder de voto total).
- O Convex geralmente vota em lotes de 240-280M veCR (e há 563M veCRV no total, dando ao Convex mais de 50% do poder de voto total).
- O Convex geralmente vota em blocos de 240-280M veCR (e há 563M veCRV no total, dando ao Convex mais de 50% do poder de voto total).


Riscos
Além dos próprios contratos inteligentes do Curve, sempre que você se junta a um pool, você também está aceitando riscos sistêmicos das moedas no pool. Por exemplo, se você é um usuário que não quer ter qualquer exposição ao USDT, então você não deve depositar qualquer ativo em qualquer pool que contenha USDT.
A Curve também usa contratos inteligentes de protocolos de empréstimo, o que significa que há um risco externo ao confiar nesses protocolos externos também.
Devido à forma como a liquidez é gerenciada para os tokens dentro das pools, se uma das moedas perdesse sua paridade em relação a outro ativo, os provedores de liquidez manteriam quase toda a sua liquidez nessa moeda.
Análise de Riscos

Nota: veCRV é ilíquido e um derivado de CRV. Perda Impermanente (IL) é mínima no caso de stableswap, a menos que uma moeda despegue. Existem diferentes tipos de pools que oferecem diferentes perfis de risco e recompensa.
Segurança
Além de suas auditorias, os contratos inteligentes da Curve foram testados em batalha desde 2020. As chaves de administrador dos contratos inteligentes permitiam apenas que a equipe da Curve pausasse contratos em situações de emergência durante os primeiros dois meses.
Os contratos inteligentes da Curve são imutáveis e não podem ser atualizados com a chave de administrador. Isso limita as ações que podem ser tomadas durante uma emergência, mas também deixa os usuários totalmente no controle de seus fundos.
Auditorias
Embora as auditorias nunca eliminem os riscos completamente, os contratos do Curve foram auditados por Trail of Bits, Quantstamp, MixBytes, e ChainSecurity.
- Auditoria de Contrato Inteligente Curve pela Trail of Bits – January 31, 20207 problemas e uma recomendação de qualidade de código.Nenhum problema crítico foi encontrado.
- 7 problemas e uma recomendação de qualidade de código.
- Nenhum problema crítico foi encontrado.
- Trail of Bits Swiss Stake Security Assessment – March 6, 2020Revisou as correções feitas nas vulnerabilidades reportadas a partir do hash de commit 65365742.Focou em falhas que permitiriam aos atacantes:
- Revisou as correções feitas para as vulnerabilidades reportadas a partir do hash de commit 65365742.
- Focou em falhas que permitiriam que atacantes:
- 7 problemas e uma recomendação de qualidade de código.
- Nenhum problema crítico foi encontrado.
- Revisou as correções feitas nas vulnerabilidades reportadas a partir do hash de commit 65365742.
- Focou em falhas que permitiriam que atacantes:
- Drenar os fundos do contrato.
- Impedir que provedores de liquidez acessem seus fundos.
- Quebrar o invariante da pool.
- Relatou que a Swiss Stake corrigiu corretamente os problemas reportados e fez 7 recomendações adicionais.
- Relatório de Auditoria do Contrato Inteligente de Votação Curve MixBytes – 22 de julho de 2020Problemas Críticos: 0Problemas Maiores: 1 (1 Resolvido)Problemas de Aviso: 4 (4 Resolvidos)Comentários: 4 (4 Resolvidos)
- Problemas Críticos: 0
- Problemas Maiores: 1 (1 Resolvido)
- Questões de Aviso: 4 (4 Resolvidas)
- Comentários: 4 (4 Resolvidos)
- Avaliação de Segurança Quantstamp – 15 de outubro de 2020Problemas de Alto Risco: 0Problemas de Risco Médio: 1 (1 Resolvido)Problemas de Baixo Risco: 2 (0 Resolvido)Problemas de Risco Informativo: 1 (0 Resolvido)Problemas de Risco Indeterminado: 0
- Problemas de Alto Risco: 0
- Problemas de Risco Médio: 1 (1 Resolvido)
- Problemas de Baixo Risco: 2 (0 Resolvidos)
- Problemas de Risco Informativo: 1 (0 Resolvidos)
- Questões de Risco Indeterminado: 0
- Avaliação de Código ChainSecurity dos Contratos Inteligentes Tricrypto – 29 de setembro de 2021Questões de Alto Risco: 0Questões de Risco Médio: 1 (1 Resolvida)Questões de Baixo Risco: 9 (6 Resolvidas, 3 Reconhecidas)
- Problemas de Alto Risco: 0
- Problemas de Risco Médio: 1 (1 Resolvido)
- Questões de Baixo Risco: 9 (6 Resolvidas, 3 Reconhecidas)
- Curve Stablecoin Security Audit Report – 5 de junho de 2023 – MixBytesCrítico – 2 (2 Corrigidos)Alto – 2 (2 Corrigidos)Médio – 4 (2 Corrigidos, 2 Reconhecidos)Baixo – 6 ( 6 Reconhecidos)
- Crítico – 2 (2 Corrigidos)
- Alta – 2 (2 Corrigidos)
- Médio – 4 (2 Corrigidos, 2 Reconhecidos)
- Baixo – 6 (6 Reconhecidos)
- Contrato Inteligente Tricrypto-NG – 23 de junho de 2023 – ChainSecurityAlta – 1 (1 Corrigido)Média – 1 (1 Corrigido)Baixa – 13 (9 Corrigidos, 1 Alterações de especificação, 1 Parcialmente corrigido, 1 Aceito, 1 Reconhecido)
- Alta – 1 (1 Corrigido)
- Médio – 1 (1 Corrigido)
- Baixo – 13 (9 Corrigidos, 1 Alterações de Especificação, 1 Parcialmente corrigido, 1 Aceito, 1 Reconhecido)
- Problemas Críticos: 0
- Problemas Maiores: 1 (1 Resolvido)
- Questões de Aviso: 4 (4 Resolvidas)
- Comentários: 4 (4 Resolvidos)
- Questões de Alto Risco: 0
- Questões de Risco Médio: 1 (1 Resolvido)
- Problemas de Baixo Risco: 2 (0 Resolvidos)
- Problemas de Risco Informativo: 1 (0 Resolvidos)
- Questões de Risco Indeterminado: 0
- Questões de Alto Risco: 0
- Problemas de Risco Médio: 1 (1 Resolvido)
- Problemas de Baixo Risco: 9 (6 Resolvidos, 3 Reconhecidos)
- Crítico – 2 (2 Corrigidos)
- Alto – 2 (2 Corrigidos)
- Média – 4 (2 Corrigidos, 2 Reconhecidos)
- Baixa – 6 ( 6 Reconhecidos)
- Alta – 1 (1 Corrigido)
- Média – 1 (1 Corrigido)
- Baixo – 13 (9 Corrigidos, 1 Alterações de especificação, 1 Parcialmente corrigido, 1 Aceito, 1 Reconhecido)
Curve também possui um programa de bug bounty com HackerOne.
Plataforma de Monitoramento e Alertas de Risco do crvUSD
A plataforma $crvUSD foi lançada em 13 de setembro de 2023, pela Chaos Labs, uma plataforma de segurança econômica, design de mecanismos e gerenciamento de riscos para protocolos DeFi.
Ele permite que os usuários monitorem os riscos e várias outras métricas do $crvUSD, como métricas de alto nível agregadas nos mercados $crvUSD, incluindo suprimento total, empréstimo total, TVL, a soma do colateral em risco de liquidação, e mais.

Informações Adicionais
Equipe
Não há uma lista oficial dos membros da equipe do Curve, membros que podem ser identificados pelas redes sociais são:
- Michwill, Michael Egorov – Fundador e CEOEx-engenheiro de software em Moscou, Federação Russa, WorkLifeGroup, e LinkedIn entre outrosPossui um pós-doutorado em Física da Monash University – uma das principais universidades da AustráliaFundador e CTO de NuCypher, uma startup apoiada pelo Y Combinator que constrói uma camada de criptografia para operações de Big Data.
- Ex-engenheiro de software em Moscou, Federação Russa, WorkLifeGroup, e LinkedIn entre outros
- Possui um pós-doutorado em Física da Monash University – uma das principais universidades da Austrália
- Fundador e CTO de NuCypher, uma startup apoiada pelo Y-combinator que constrói uma camada de criptografia para operações de Big Data.
- Julien Bouteloup – Desenvolvedor de blockchain e fundador de Rekt News, BlackpoolHQ, Stake Capital, e Stake DAO
- MrBlockTW
- Gerrit
- Mimaklas
- PilotVietnam
- Kendrick Llama
- Philippe
- Ex-engenheiro de software em Moscou, Federação Russa, WorkLifeGroup, e LinkedIn entre outros
- Possui um pós-doutorado em Física pela Monash University – uma das principais universidades da Austrália
- Fundador e CTO de NuCypher, uma startup apoiada pelo Y Combinator que constrói uma camada de criptografia para operações de Big Data.
Investidores do Projeto
O suprimento inicial foi distribuído para provedores de liquidez da comunidade, acionistas (equipe e investidores), funcionários, e o reserva da comunidade.
Fundo da Comunidade
A distribuição inicial do CRV permitiu um fundo comunitário de 5% do suprimento total de CRV para ser usado em casos de emergências ou concedido a iniciativas ou subsídios liderados pela comunidade.
FAQ
O que é o boost de vote-locking?
- Ao fazer vote-locking com CRV, você também pode ganhar um boost em sua liquidez fornecida de até 2.5x. O objetivo deste mecanismo é incentivar os usuários a participarem da governança recompensando-os com uma maior participação na inflação do CRV.
Quando forneço liquidez, importa qual moeda eu deposito?
- Não importa. Seus tokens serão divididos na pool e isso não afetará seus retornos.
- Quando você retira, o mesmo princípio se aplica (mas ao contrário). Você pode escolher qual moeda retirar do pool.
Com que frequência o poder de voto dos meus registros de boost muda?
- Para evitar verificações periódicas e ter que iterar sobre a conta de cada usuário, o que é caro em gas, o protocolo registra a slope e o bias do usuário para a função linear que representa o voting power toda vez que há um deposit, withdrawal ou mudança no timelock do usuário.
Qual é o propósito do CRV?
- O principal propósito do CRV é incentivar os provedores de liquidez na plataforma e incentivá-los a serem ativos nas decisões de governança.
Como calcular o APY para staking de CRV
- Daily Trading Volume * 0.0002 * 365Total veCRV * CRV price* 100;
O que acontece se mais pessoas fizerem vote lock?
- Se outros provedores de liquidez votarem para bloquear mais CRV, seu boost permanecerá o que era quando você o aplicou. Se você abusar disso, outro usuário pode expulsar e forçar uma atualização de boost para levá-lo ao seu boost real.
O que acontece com meu poder de voto se eu fornecer liquidez em múltiplos pools?
- Seu poder de voto se aplica a todos os gauges, mas pode produzir boosts diferentes com base na quantidade de liquidez que você está fornecendo e na quantidade total de liquidez que o pool possui.
Por que os pesos dos gauges são tão importantes?
- Porque esses pesos decidem para onde vai a inflação do CRV. Isso permite que a DAO controle para onde deve ir a maior parte da liquidez e equilibre a liquidez.
- O peso do gauge é atualizado uma vez por semana às quintas-feiras.
O que são pools incentivadas?
- Liquidity pools (particularmente aqueles sem um custo de oportunidade) são uma ótima maneira de ajudar stable coins a manterem seus pegs. Isso facilita para os traders fazerem arb quando o preço sai do peg, o que é muito importante para todas as empresas e fundações que desenvolvem stable coins, pois ter uma stable coin de $0.98 nunca é uma boa aparência.
- Como resultado, alguns pools no Curve são “incentivados”. Isso significa que, além das taxas de trading e taxas de lending, as empresas (atualmente Synthetix e Ren) darão recompensas às pessoas que fornecerem liquidez aos pools com suas moedas.
What is $crvUSD and how does it work?$crvUSD refers to a dollar-pegged stablecoin, which may be minted by a decentralized protocol developed by Curve Finance. Users can mint $crvUSD by posting collateral and opening a loan within this protocol.How does the $crvUSD liquidation process differ from other debt-based stablecoins?$crvUSD uses an innovative mechanism to reduce the risk of liquidations. Instead of instantly triggering a hard liquidation at a specific price, a user’s collateral is converted into stablecoins across a smooth range of prices.The benefit of this mechanism is that most cases will result in a loss of just a few percentage points worth of value, instead of the total and instant loss suffered by the hard liquidation process common to most debt-based stablecoins.What is the mechanism behind $crvUSD’s pegging to a dollar value?$crvUSD maintains price stability through a combination of an on-chain variable Borrow Rate and a series of Peg Keepers, which maintain the peg by minting or burning $crvUSD based on market demand.Can other types of collateral be proposed or added for $crvUSD? How does that process work?Yes, other collateral markets can be proposed for $crvUSD through governance. Contact the community support channels for additional information on the current process to recommend new collateral types.What is my liquidation price?When you take out a loan of $crvUSD, instead of a single liquidation price, you deposit your collateral over a range of prices. When the price falls within this range, your collateral begins being converted into $crvUSD, a process that helps maintain the health of your loan and can prevent a hard liquidation in most circumstances. Thus, you do not have one specific liquidation price.How do I understand or adjust the range of prices at which my collateral is deposited?This price range can be adjusted when initially creating a loan. In the UI, look for the “advanced mode” toggle which, will provide more information on this range as well as an “Adjust” button that allows you to fine-tune this range.What happens when the collateral price falls into my range?Each $crvUSD market is attached to an AMM. When the price falls into your range, this collateral can be traded in the AMM. In most cases, arb traders will purchase the collateral for $crvUSD. This has the effect of leaving your loan collateralized by stablecoins, which tend to hold value better and maintain your loan health.NOTE: This process was originally referred to as “soft liquidation,” but this term is being phased out to avoid confusion with the harder liquidation process in which a loan is closed and collateral is sold off.What happens if the collateral price recovers?The entire process happens in reverse, and your position is traded from stablecoins back into your original collateral. Due to AMM trading fees, you may find you have lost a few percentage points worth of your original collateral value on the round trip.Under what circumstances can I be liquidated?When your loan health drops below 0% you may be subject to hard liquidation, in which your collateral can be sold off and your position is sold. Although $crvUSD’s collateral conversion mechanism can protect against hard liquidations in most cases, it may be unable to keep pace with severe price swings. Borrowers are recommended to maintain their loan health, particularly when prices fall within their range.How can I maintain my loan health if the price drops into my range?When the collateral price falls into your range, you can no longer add new collateral to protect your loan health. If you want to maintain a healthy loan you should repay $crvUSD. Even small repayments of $crvUSD at this level can be helpful at preventing hard liquidations.What is the difference between self-liquidation and repaying a loan? When is each option more beneficial?Self-liquidation is a process by which the user closes out their loan while repaying a loan involves the borrower paying $crvUSD to maintain their loan and improve their health. In the event the collateral’s price drops significantly, the loan may be collateralized by $crvUSD sold off at a higher collateral price, and in some cases, self-liquidation may actually be done at a profit.What happens to the collateral in the event of hard liquidation?In the event of a hard liquidation, all available collateral is sold off by the system to cover the debt.How is the ‘liquidation discount’ calculated during hard liquidation?The ‘liquidation discount’ is calculated based on the collateral’s market value and is designed to incentivize liquidators to participate in the liquidation process.Is $crvUSD always pegged to a price of $1? If so, how is this achieved?Yes, $crvUSD is designed to be pegged to $1. This is achieved by automatically adjusting borrow rates based on supply and demand, and by the Peg Keepers, which are authorized to burn or mint $crvUSD based on market conditions.Under what circumstances can the Peg Keepers mint or burn $crvUSD?Each Peg Keeper targets a specific Peg Keeper pool, which is a Curve v1 pool allowing trading between $crvUSD and a blue chip stablecoin. The Peg Keepers are responsible for trying to balance these pools by trading at a profit. The Peg Keepers can mint $crvUSD to trade into their associated pools when the balance of $crvUSD is too low, or it can repurchase and burn the $crvUSD if the balance is too high.What is the relationship between Peg Keeper’s debt and the total debt in crvUSD?The Peg Keeper’s debt is the amount of $crvUSD they have deposited into a specific pool. Total debt in $crvUSD includes all outstanding $crvUSD that has been borrowed across the system.What does it mean if the Peg Keeper’s debt is zero?If a Peg Keeper’s debt is zero, it means that the Peg Keeper has no outstanding debt in the $crvUSD system.How does Peg Keeper trade and distribute profits?The Peg Keepers have a public `update` function. If the Peg Keeper has accumulated profits, then a portion of these profits are distributed at the behest of the user who calls the `update` function, in order to incentivize distributed trading in the pools.What is the ‘Borrow Rate’?The ‘Borrow Rate’ is the variable interest charged on active loans within each collateral market.How is the Borrow Rate calculated in $crvUSD?The Borrow Rate for each collateral market in $crvUSD is calculated based on a series of parameters, including the Peg Keeper’s debt and the market demand for borrowing.How does the Peg Keeper’s debt affect the borrowing rate?An increase in the Peg Keeper’s debt may lead to a higher Borrow Rate, in order to incentivize repayment and restore stability to the system.Why is the Borrow Rate high even though the price of $crvUSD is close to the peg?The high interest rate could be due to high demand for borrowing or an increase in the Peg Keeper’s debt, even if the price of $crvUSD is close to the peg. For example, if Peg Keepers are emptied as collateral prices rise, then increasing the Borrow Rate is the only way the system can provide stability.What are the risks of using $crvUSDAs with all cryptocurrencies, $crvUSD carries several risks, including depeg risks and the risk of liquidation of your collateral. Make sure to read the disclaimer and exercise caution when interacting with smart contracts.How can I best manage my risks when providing liquidity or borrowing in crvUSD?Best risk management practices include maintaining a safe collateralization ratio, understanding the potential for liquidation, and keeping an eye on market conditions.Has $crvUSD been audited?Yes, you may read the full $crvUSD MixByte audit, and other audits for Curve may be published to Github.Can I see the code?The code is publicly available on the Curve Github.

O que é $crvUSD e como ele funciona?
- $crvUSD refere-se a uma stablecoin atrelada ao dólar, que pode ser mintada por um protocolo descentralizado desenvolvido pela Curve Finance. Os usuários podem mintar $crvUSD postando colateral e abrindo um empréstimo dentro deste protocolo.
Como o processo de liquidação do $crvUSD difere de outras stablecoins baseadas em dívida?
- $crvUSD utiliza um mecanismo inovador para reduzir o risco de liquidações. Em vez de acionar instantaneamente uma liquidação dura em um preço específico, o colateral de um usuário é convertido em stablecoins em uma faixa suave de preços.
- O benefício desse mecanismo é que na maioria dos casos resultará em uma perda de apenas alguns pontos percentuais de valor, em vez da perda total e instantânea sofrida pelo processo de liquidação dura comum à maioria das stablecoins baseadas em dívida.
Qual é o mecanismo por trás da peg do $crvUSD a um valor em dólar?
- $crvUSD mantém a estabilidade de preço por meio de uma combinação de uma Borrow Rate variável on-chain e uma série de Peg Keepers, que mantêm a peg mintando ou queimando $crvUSD com base na demanda do mercado.
Outros tipos de colateral podem ser propostos ou adicionados para $crvUSD? Como funciona esse processo?
- Sim, outros mercados de colateral podem ser propostos para $crvUSD por meio de governança. Entre em contato com os canais de suporte da comunidade para obter informações adicionais sobre o processo atual para recomendar novos tipos de colateral.
Qual é o meu preço de liquidação?
- Quando você contrai um empréstimo de $crvUSD, em vez de um único preço de liquidação, você deposita seu colateral em uma faixa de preços. Quando o preço cai dentro dessa faixa, seu colateral começa a ser convertido em $crvUSD, um processo que ajuda a manter a saúde do seu empréstimo e pode prevenir uma liquidação dura na maioria das circunstâncias. Assim, você não tem um preço de liquidação específico.
Como posso entender ou ajustar a faixa de preços na qual meu colateral é depositado?
- Essa faixa de preços pode ser ajustada ao criar inicialmente um empréstimo. Na UI, procure pelo alternador de “modo avançado” que fornecerá mais informações sobre essa faixa, bem como um botão “Ajustar” que permite ajustar finamente essa faixa.
O que acontece quando o preço do colateral cai na minha faixa?
- Cada mercado $crvUSD está anexado a um AMM. Quando o preço cai na sua faixa, esse colateral pode ser negociado no AMM. Na maioria dos casos, traders de arbitragem comprarão o colateral por $crvUSD. Isso tem o efeito de deixar seu empréstimo colateralizado por stablecoins, que tendem a manter o valor melhor e preservar a saúde do seu empréstimo.
- NOTA: Este processo foi originalmente referido como “soft liquidation”, mas este termo está sendo eliminado para evitar confusão com o processo de liquidação mais rigoroso no qual um empréstimo é fechado e o colateral é vendido.
O que acontece se o preço do colateral se recuperar?
- Todo o processo acontece ao contrário, e sua posição é negociada de stablecoins de volta para seu colateral original. Devido às taxas de negociação do AMM, você pode descobrir que perdeu alguns pontos percentuais do valor do seu colateral original na ida e volta.
Sob quais circunstâncias posso ser liquidado?
- Quando a saúde do seu empréstimo cair abaixo de 0%, você pode estar sujeito a liquidação forçada, na qual seu colateral pode ser vendido e sua posição é vendida. Embora o mecanismo de conversão de colateral do $crvUSD possa proteger contra liquidações forçadas na maioria dos casos, ele pode não conseguir acompanhar oscilações severas de preço. Recomenda-se que os mutuários mantenham a saúde de seu empréstimo, particularmente quando os preços caírem dentro de sua faixa.
Como posso manter a saúde do meu empréstimo se o preço cair na minha faixa?
- Quando o preço do colateral cair para a sua faixa, você não poderá mais adicionar novo colateral para proteger a saúde do seu empréstimo. Se você quiser manter um empréstimo saudável, deve reembolsar $crvUSD. Mesmo pequenos reembolsos de $crvUSD neste nível podem ajudar a prevenir liquidações forçadas.
Qual é a diferença entre liquidação própria e reembolsar um empréstimo? Quando cada opção é mais benéfica?
- A auto-liquidção é um processo pelo qual o usuário fecha seu empréstimo, enquanto o reembolso de um empréstimo envolve o mutuário pagando $crvUSD para manter seu empréstimo e melhorar sua saúde. No caso de o preço do colateral cair significativamente, o empréstimo pode ser colateralizado por $crvUSD vendido a um preço de colateral mais alto, e em alguns casos, a auto-liquidção pode ser realizada com lucro.
O que acontece com o colateral no evento de liquidação forçada?
- No caso de uma liquidação forçada, todo o colateral disponível é vendido pelo sistema para cobrir a dívida.
Como o ‘desconto de liquidação’ é calculado durante uma liquidação forçada?
- O ‘desconto de liquidação’ é calculado com base no valor de mercado do colateral e é projetado para incentivar os liquidadores a participarem do processo de liquidação.
O $crvUSD está sempre atrelado a um preço de $1? Se sim, como isso é alcançado?
- Sim, o $crvUSD é projetado para ser atrelado a $1. Isso é alcançado ajustando automaticamente as taxas de empréstimo com base na oferta e demanda, e pelos Peg Keepers, que são autorizados a queimar ou cunhar $crvUSD com base nas condições de mercado.
Em que circunstâncias os Peg Keepers podem cunhar ou queimar $crvUSD?
- Cada Peg Keeper visa um pool específico de Peg Keeper, que é um pool Curve v1 permitindo negociações entre $crvUSD e uma stablecoin blue chip. Os Peg Keepers são responsáveis por tentar equilibrar esses pools negociando com lucro. Os Peg Keepers podem mintar $crvUSD para negociar em seus pools associados quando o saldo de $crvUSD está muito baixo, ou podem recomprar e queimar o $crvUSD se o saldo estiver muito alto.
Qual é a relação entre a dívida do Peg Keeper e o total de dívida em crvUSD?
- A dívida do Peg Keeper é o valor de $crvUSD que eles depositaram em um pool específico. A dívida total em $crvUSD inclui todo o $crvUSD pendente que foi emprestado em todo o sistema.
O que significa se a dívida do Peg Keeper for zero?
- Se a dívida de um Peg Keeper for zero, isso significa que o Peg Keeper não tem dívida pendente no sistema $crvUSD.
Como o Peg Keeper negocia e distribui lucros?
- Os Peg Keepers possuem uma função pública `update`. Se o Peg Keeper acumulou lucros, então uma porção desses lucros é distribuída a mando do usuário que chama a função `update`, a fim de incentivar o trading distribuído nas pools.
O que é a ‘Borrow Rate’?
- A ‘Borrow Rate’ é a taxa de juros variável cobrada sobre empréstimos ativos em cada mercado de colateral.
Como a Borrow Rate é calculada no $crvUSD?
- A Taxa de Empréstimo para cada mercado de colateral em $crvUSD é calculada com base em uma série de parâmetros, incluindo a dívida do Peg Keeper e a demanda do mercado por empréstimos.
Como a dívida do Peg Keeper afeta a taxa de empréstimo?
- Um aumento na dívida do Peg Keeper pode levar a uma Borrow Rate mais alta, a fim de incentivar o reembolso e restaurar a estabilidade ao sistema.
Por que a Borrow Rate está alta mesmo que o preço do $crvUSD esteja próximo do peg?
- A alta taxa de juros pode ser devida a uma alta demanda por empréstimos ou a um aumento na dívida do Peg Keeper, mesmo se o preço de $crvUSD estiver próximo do peg. Por exemplo, se os Peg Keepers forem esvaziados à medida que os preços do colateral sobem, então aumentar a Borrow Rate é a única maneira pela qual o sistema pode fornecer estabilidade.
Quais são os riscos de usar $crvUSD
- Como em todas as criptomoedas, o $crvUSD apresenta vários riscos, incluindo riscos de descolamento e o risco de liquidação do seu colateral. Certifique-se de ler o aviso legal e exercite cautela ao interagir com contratos inteligentes.
Como posso gerenciar melhor meus riscos ao fornecer liquidez ou tomar empréstimos em crvUSD?
- Melhores práticas de gerenciamento de risco incluem manter uma razão de colateralização segura, entender o potencial de liquidação e ficar de olho nas condições de mercado.
O $crvUSD foi auditado?
- Sim, você pode ler a auditoria completa do $crvUSD MixByte, e outras auditorias para Curve podem ser publicadas no Github.
Posso ver o código?
- O código está publicamente disponível no Curve Github.