개요
Curve는 비수탁 탈중앙화 거래소로 Michael Egorov에 의해 설립되었으며 2020년에 Ethereum 메인넷에 배포되었습니다. 유동성 제공자들은 Curve 풀에 자금을 예치하고 유동성 풀에 대한 스왑을 실행하는 트레이더들이 지불한 거래 수수료를 받습니다. 이 프로토콜은 CRV 홀더들에 의해 소유되고 거버넌스되며, 트레이더들이 지불한 총 거래 수수료(수익)의 일부를 가져갑니다.
Curve는 TVL 기준 최대 DEX이며 또한 거래량에서 지배적이며 Uniswap과 Sushiswap과 함께. 가장 혁신적이고 인기 있는 기능은 Stableswap AMM, 같은 가격대의 상관관계가 있는 자산(한 stablecoin에서 다른 stablecoin으로, 네이티브 ETH와 ETH liquid staking derivative)에 대한 더 나은 거래 실행을 제공하는 일련의 풀들로 구성되어 있습니다. 프로토콜의 V2 버전도 모든 자산 간 거래 실행에 최적화되어 있습니다.
Curve의 3pool은 DeFi의 '척추'로 자주 여겨지는데, 이는 주요 stablecoin인 USDT, USDC, DAI에 대한 가장 깊은 유동성을 찾을 수 있는 곳이기 때문입니다. 3pool은 또한 베이스 풀 역할을 하며, 이는 LP 토큰(3CRV)이 다른 stablecoin과 페어링하는 데 사용된다는 의미입니다.
Curve 풀
Curve 풀은 자금이 예치되어 해당 자본에 대한 저슬리피지 및 저수수료 거래를 촉진하기 위한 스마트 컨트랙트입니다. 유동성 풀의 궁극적인 목표는 수수료에서 발생하는 프로토콜 수익을 최대화하기 위해 더 높은 거래량을 유치하는 것입니다. 게다가, 유동성 풀에 유동성을 추가하면 예치자가 거래 수수료와 토큰 에미션으로부터 수익을 얻기 시작할 수 있는 기회를 제공합니다.
Curve 풀은 또한 업그레이드 불가능하며, 이는 사용자들이 기본 코드가 불변임을 확신할 수 있음을 의미합니다.
Curve 풀은 stableswap invariant의 스마트 컨트랙트 구현을 가리키며, 이는 자산 교환 로직을 포함합니다. 그러나 모든 Curve 풀이 stableswap invariant를 구현하지만, 다양한 형태로 제공될 수 있습니다. 가장 간단한 형태에서 Curve 풀은 2개 이상의 토큰을 가진 stableswap invariant의 구현으로, 이를 plain pool이라고 부를 수 있습니다. 대안적이고 더 복잡한 풀도 구성될 수 있으며, 예를 들어 lending pools나 metapools 같은 것입니다.
- Plain pools는 두 개 이상의 스테이블코인이 서로 페어링된 풀입니다
- Lending pools는 두 개 이상의 랩드 토큰(예: cDAI)이 서로 페어링된 풀이며, 기초 자산은 다른 프로토콜에서 대출됩니다
- Metapools는 하나 이상의 토큰을 하나 이상의 기본 베이스 풀의 토큰과 교환할 수 있게 하는 풀입니다.

이 맥락에서 스테이블코인은 다른 것을 대표하는 토큰을 의미합니다. 이는 DAI와 USDC와 같은 USD-pegged 스테이블코인을 포함하지만, ETH와 stETH와 같은 상관 자산이나 wBTC와 renBTC와 같은 BTC의 다른 버전도 포함합니다.
- The vAPY는 주어진 풀의 유동성 제공자가 거래 수수료로부터 얻는 연환산 수익률을 의미합니다모든 Curve 풀에서의 모든 활동은 수수료를 생성하며, 그 중 일부는 풀에 지분을 가진 모든 사람에게 누적됩니다
- 모든 Curve 풀에서의 모든 활동은 수수료를 생성하며, 그 중 일부는 풀에 지분을 가진 모든 사람에게 귀속됩니다
- reward gauges 는 특정 풀의 유동성 제공자들이 자격이 있는 토큰 emissions을 나타냅니다. 이러한 보상은 CRV emissions에서 나옵니다
- 모든 Curve 풀에서의 모든 활동은 수수료를 생성하며, 그 중 일부는 풀에 지분을 가진 모든 사람에게 누적됩니다.
모든 Curve 유동성 게이지는 DAO가 할당한 배출량의 양에 따라 CRV를 받습니다..
Curve 풀은 토큰 스왑에 대해 거래 수수료를 부과하며, 풀 간 수수료가 다를 수 있습니다. 게다가, 풀 수수료에 대해 관리자 수수료가 부과됩니다.
모든 새로운 Curve 풀은 Curve 팩토리를 통해 허가 없이 배포되며, 이는 누구나 언제든지 풀을 배포할 수 있음을 의미합니다.
사용자로서 풀에 유동성을 제공할 때마다, 예치하는 토큰이 무엇이든 상관없이 풀 내 모든 토큰에 노출됩니다. 이는 편안하게 느낄 수 있는 토큰들로 이루어진 풀을 찾고 싶을 수 있음을 의미합니다.
LP Tokens
유동성을 제공하는 대가로 (Curve 풀에 토큰을 예치함), 유동성 제공자는 풀 LP 토큰을 받으며, 여기서 Curve LP 토큰은 ERC20 계약으로, 해당 Curve 풀에 특화되어 있습니다.
- LP 토큰은 양도 가능하며, LP 토큰 보유자는 풀의 유동성 게이지를 통해 이를 스테이킹하여 CRV 토큰 보상을 받을 수 있습니다.
- LP 토큰은 또한 해당 metapool에 예치되어 metapool의 LP 토큰과 교환될 수 있습니다.
프로젝트가 만들어진 이유
Curve가 출시되었을 때, 이 프로토콜은 미개발된 스테이블코인 스왑 시장을 장악함으로써 TVL에서 대규모 성장을 경험했습니다. 시간이 지나면서 스테이블코인 채택이 기하급수적으로 증가했으며, 다양한 종류가 있습니다: DAI, sUSD, TUSD, USDC, USDT… 이는 사용자들이 가능한 한 적은 가격 영향과 슬리피지를 겪으면서 한 스테이블코인에서 다른 스테이블코인으로 이동할 필요가 있음을 의미합니다. 당시 Curve는 stableswap AMM 덕분에 스테이블코인을 스왑하는 표준 DEX가 되었습니다.
스테이블코인 시장에서 시장 점유율을 확보한 후, Curve v2는 집중 유동성을 최적화하고 변동성 있는 페어 간 스왑을 용이하게 하는 AMM으로 출시되었습니다 (예: BTC, ETH…). V2의 출시는 Uniswap이 x*y=k로 인기를 얻은 후에 이루어졌습니다. Curve v1에서 도입된 이전 stableswap 버전의 반복은 Uniswap의 많은 단점을 해결하는 데 도움이 되었습니다. Uniswap V2 모델은 기본 자산의 가격에 대한 어떠한 가정도 하지 않으며 모든 가격에 걸쳐 유동성을 고르게 분배합니다. 이전 stableswap 불변량을 변환함으로써 Curve V2는 Uniswap 불변량보다 5-10배 더 많은 유동성을 생성하는 더 효율적인 방식으로 유동성을 집중시켰으며, 이는 동시에 유동성 제공자에게 더 높은 수익을 가져다줍니다.
프로토콜은 익명의 사용자에 의해 배포되었습니다, Curve의 핵심 팀이 아닌, 2020년 8월 GitHub에 호스팅된 프로토콜의 코드를 출시하기로 결정한.
야, @CurveFinance ! 네 DAO가 록을 준비했음을 봤고, 내 ALPHA를 MAXIMIZE 해야 해! 그래서 내가 먼저 배포해줬어. 확인하려면 DM으로 연락해, 이 파티를 시작하자!! pic.twitter.com/D0KqEg4Ldr— 0xc4ad (@0xc4ad) August 13, 2020
야, @CurveFinance ! 네 DAO가 록을 할 준비가 됐다는 걸 봤어. 나는 내 ALPHA를 최대화해야 해 ! 그래서 너 대신 배포해놨어. 확인하려면 DM으로 연락해. 이 파티를 시작하자!! pic.twitter.com/D0KqEg4Ldr
— 0xc4ad (@0xc4ad) August 13, 2020
누군가 $CRV를 우리가 github에 게시한 스마트 컨트랙트를 기반으로 배포했으며, 우리의 노력을 프론트러닝했습니다.처음에는 회의적이었지만, 올바른 코드, 데이터 및 관리자 키를 가진 수용 가능한 배포로 보였습니다.토큰/DAO가 인기를 끌면서 우리는 그것을 채택해야 했습니다.— Curve Finance (@CurveFinance) August 14, 2020
누군가 $CRV를 우리가 github에 게시한 스마트 컨트랙트를 기반으로 배포했으며, 우리의 노력을 프론트러닝했습니다.처음에는 회의적이었지만, 올바른 코드, 데이터 및 관리자 키를 가진 수용 가능한 배포로 보였습니다.토큰/DAO가 인기를 끌면서 우리는 그것을 채택해야 했습니다.
— Curve Finance (@CurveFinance) August 14, 2020
로드맵
팀은 공개 로드맵이 없다고 언급했지만, 계획과 업데이트는 보통 소셜 미디어 채널에서 발표되며, 특히 Twitter와 Discord 발표를 통해 알립니다. 알려진 로드맵에서 가장 큰 다가오는 이정표 중 하나는 crvUSD 구현과 출시일 것입니다. (자세한 정보는 crvUSD 섹션을 참조하세요).Curve는 또한 다음을 개발 중입니다:
DeFi 하위 부문
DEX로서, Curve의 가장 강력한 주장 중 하나는, 집중 유동성 포지션을 관리하기 위해 타사 통합이 필요한 다른 경쟁자들과 달리 (예를 들어 Arrakis, 또는 xTokenTerminal, 설계상 유동성을 관리할 수 있다는 점이다. LP의 올인원 서비스는 중앙화 거래소와 달리, Curve가 중개인의 개입을 완전히 피하고 TVL을 가장 가치 있는 사용자에게 유도할 수 있음을 의미한다. 이 설계는 Uniswap V3에 존재하는 일부 문제를 해결하기도 한다.
Router flow는 세련된 트레이더와 구별되는 소매 트레이더의 세그먼트를 생성합니다. 이것은 유동성 제공자에게 매우 매력적입니다. 왜냐하면 그들이 소매 플로우와 거래하고 있다는 것을 알면 스프레드를 포착할 기회가 훨씬 더 좋아지기 때문입니다.
UniswapV3는 마켓 메이커의 전문화를 장려하며, 수동 유동성 제공자들에게 좋은 대안이 아닙니다. 그 이유는 전문가와 정보에 입각한 참여자들이 자동화된 전략을 통해 주문 흐름을 이용하여 좁은 범위에서 LP 포지션을 재조정함으로써 이점을 취할 것이기 때문입니다. 이는 또한 Uniswap이 롱테일 자산에 대한 가격 결정력을 잃는다는 진술을 공고히 하는데, 롱테일 자산에서 비정보 주문 흐름의 비율이 고유동성 토큰보다 더 크기 때문입니다. Uniswap v3는 전문 마켓 메이커를 위해 맞춤형으로 설계되었고 Uniswap v2는 새로운 토큰 출시에 더 적합하다는 주장이 제기될 수 있습니다. 그러나 Uniswap V3가 만들어진 이유는 Uniswap V2의 자본 비효율성 때문입니다.
Uniswap V3와 유사하게, Curve V2도 집중된 LPs를 허용합니다. 그러나 그 AMM 설계는 LPs가 추가 조치를 취하도록 강제하지 않고 범위를 동적으로 조정합니다. 동시에, 거래는 가격이 균형에서 멀어질 때 LPs를 보상하기 위해 할당되는 더 높은 거래 수수료로 이어집니다. 이 때문에 Curve V2는 유동성 위치를 관리하는 것을 더 어렵게 만들지 않으면서 자본 효율성을 향상시킬 수 있습니다 (유동성이 제공되는 범위를 지속적으로 재조정함으로써).
Uniswap v3가 Uniswap V2보다 자본 효율성이 높음에도 불구하고, 거래 쌍의 가격 범위가 시간에 따라 변동되기 때문에 (페그된 자산을 제외하고) LPs가 자신의 포지션을 적극적으로 관리해야 합니다. 이는 새로운 프로젝트가 네이티브 토큰을 위한 새로운 유동성 풀을 설정하는 것을 저지합니다. 초기 유동성이 얕아서 새로운 토큰의 가격이 크게 변동되기 때문에, v3 풀을 가진 새로운 프로젝트는 가격 범위를 매우 자주 조정해야 합니다. 유동성을 적극적으로 관리하는 이 비용은 일부 프로토콜에게 부담이 될 수 있습니다.
게다가 Curve의 설계는 MEV와 관련된 문제가 적습니다. 예를 들어, v2 풀은 가격 변화에 시간 지연을 사용하여 MEV 봇이 단일 블록 내에서 가격을 쉽게 조작하는 것을 방지합니다. 이는 반드시 그런 경우가 아닙니다 Uniswap v3에서, JIT (Just-In Time) 유동성은 LP에게 손실을 초래할 수 있습니다.
Uniswap V3에서 LP가 얻는 수수료는 트레이더의 주문 흐름에 대해 제공한 유동성의 양에 비례합니다.
MEV
Curve의 거래 기능은 가격 영향이 더 낮고, 스테이블코인을 거래함으로써 AMM이 외부 가격 변동에 덜 노출되기 때문에, MEV로부터의 거래량이 Uniswap의 것보다 훨씬 낮습니다.

MEV는 채굴자나 스테이킹 검증자들이 블록에 포함되는 거래의 순서를 변경하여 이익을 최대화함으로써 생태계에서 추출되는 가치입니다. 이는 거래의 불공정한 순서화의 예입니다.
Curve의 AMM은 MEV의 부정적인 가격 영향을 완화하지만, 여전히 발생할 수 있습니다. An Eigenphi report 은 222년 6월 1일부터 10월 31일까지의 기간 동안 MEV의 가장 지배적인 형태가 다음과 같았다고 지적했습니다:
- Arbitrage: $10M in value
- Sandwich: $1M 가치

이 기간 동안 Curve는 약 $15M의 거래 수수료를 벌었습니다.
사실, Curve 풀은 차익 거래 트레이더에 의존합니다. 가격이 갑자기 움직일 때, Curve v2 풀은 불균형 상태에 있으며, Curve가 거래 수수료를 벌면서도 차익 거래자들이 이익을 얻을 수 있는 명확한 차익 거래 기회를 제공합니다.
Stablecoins Landscape
DeFi에서 stablecoins가 얼마나 중요한지에 비추어 볼 때, 해당 분야에서 지배력을 확보하는 것은 프로토콜의 수익을 상당히 증가시킬 수 있습니다.
현재, DeFi 전반에서 가장 많이 사용되는 스테이블코인은 법정화폐 담보 스테이블코인이며, DAI와 같은 과다 담보 스테이블코인이 그 뒤를 잇습니다. 그러나 UST 붕괴 이후 그들의 성장은 정체되었으며, USDT나 USDC와 같은 중앙화된 경쟁자들의 채택 속도를 따라잡지 못했습니다.
Curve의 crvUSD 대 Aave의 GHO
현재 Maker’s DAO DAI는 가장 널리 채택된 분산형 스테이블코인입니다. 그럼에도 불구하고, 이는 법정화폐 담보인 USDC에 의존합니다. 2023년 기준으로 DAI의 담보 중 50% 이상이 USDC, GUSD, USDP에 의해 뒷받침되고 있습니다. Aave와 Curve 같은 프로토콜들이 최근 자체 스테이블코인 모델을 개발했습니다. 이들은 모두 지속 가능하고 확장 가능한 스테이블코인을 제공하는 것을 목표로 하며, 법정화폐 담보에 의존하지 않고 암호화 자산으로 뒷받침된다는 점에서 특별합니다.

GHO와 crvUSD 모두 각 프로토콜의 기존 대규모 유동성과 배포 네트워크를 활용하는 것을 목표로 합니다. 그러나 거버넌스와 관리 방식에서 상당한 차이가 있으며 – 특히 담보 관리와 포지션 청산 방식에서 가장 두드러집니다.

LLAMA의 설계와 대조적으로, GHO의 통화 정책에는 Aave DAO가 이자율을 설정하고 민팅/버닝 프로세스를 facilitator들에게 위임하는 등의 재량적 결정이 포함되어 있습니다.

GHO와 함께, facilitators는 stablecoin의 가치를 뒷받침하기 위해 다양한 형태의 collateral을 온보딩할 수 있는 엔티티이며, redemptions를 발행할 수 있습니다. 이 높은 수준의 재량권은 centralization의 더 높은 위험과 같은 tradeoffs를 수반하지만, 증가하는 수요를 충족하는 데 있어 매우 유연하고 확장 가능합니다.
GHO 시스템에서, Aave Governance는 facilitators의 온보딩, 모니터링, 관리를 담당하게 될 것입니다 – 이는 interest rate policies 설정, stkAAVE holders를 위한 discount, 그리고 수많은 다른 parameters를 설정하는 것에 추가로요.

한편, GHO는 실물 자산뿐만 아니라 신용 및 기관 사용자에게 범위를 확대할 수 있습니다. 다른 한편, crvUSD의 통화 정책은 Curve에 더 많은 자본을 유치하고, 유동성 조건을 개선하며, 거래 수수료에서 더 많은 수익을 창출하고, 전반적으로 프로토콜에 더 많은 자본을 유치할 수 있습니다.
체인
프로토콜은 원래 Ethereum에서 출시되었지만, 다른 체인으로 확장되고 있습니다. 2023년 2월 기준으로 Curve는 Ethereum mainnet, Optimism, Arbitrum, Polygon, Fantom, Celo, Avalanche, Moonbeam, Gnosis, Kava, Aurora, 및 Harmony에 배포되어 있습니다.
CRV 토큰은 체인 간에 브리지될 수 있지만, 항상 완전한 기능을 가질 수는 없습니다.
CRV의 스테이킹은 Ethereum 메인넷에서 이루어져야 합니다. 크로스-체인 게이지에 대한 보상 투표는 Ethereum 메인넷에서 발생해야 합니다.
Curve의 작동 원리
Stableswap 불변량
Curve의 stableswap AMM(Automated Market Maker)은 stablecoin과 같은 유사하게 행동하는 자산 간에 낮은 슬리피지와 수수료로 스왑할 수 있게 합니다. 이는 Uniswap과 달리, Uniswap은 슬리피지 위험을 더 높이면서 유동성을 최대화하는 데 중점을 둡니다. 동시에, 풀을 DAI와 USDC, ETH, stETH와 같은 유사 자산으로 제한함으로써 impermanent loss의 부정적인 영향을 최소화할 수 있었습니다.
stableswap AMM은 Uniswap constant product AMM 모델과 linear invariant curves의 조합입니다.
불변량은 수학적 객체의 속성으로, 연산을 수행하거나 특정 변환 후에도 변하지 않는 것입니다.
예를 들어, 선형 불변량 모델은 x + y = C일 수 있으며, 여기서 x와 y는 풀 토큰을 가리키고 C는 합 불변량입니다.
선형 불변 모델
합 불변량 C = x + y가 주어졌을 때, X 토큰 90개와 Y 토큰 90개가 있으면 C는 180이 됩니다.
사용자가 23개의 X 토큰을 판매하려고 하면, 풀에 있는 Y 토큰이 증가하게 되어 다음과 같습니다:
(x + 23) + y = C;
(90 + 23)+ y = C;
113 + y = 180;
y = 67;
거래 후 Y 토큰의 수는 67이 될 것입니다. 이는 사용자가 X 토큰을 스왑한 후 y 토큰을 받게 된다는 의미입니다.
receive y = before y – after y;
receive y = 90 – 67;
receive y = 23;
이 예에서 사용자는 23 X 토큰을 판매하여 23 Y 토큰을 받을 것입니다. 이제 풀에는 113 X 토큰과 67 Y 토큰이 있을 것입니다.
가격은 Y의 델타(차이)를 X의 델타로 나눈 값으로 주어집니다:
P = y / x =dy / dx = 받은 Y / 예치한 X = 23 / 23 =1;
- 그래프에서 접선이 가파르면 적은 X로 더 많은 Y 토큰을 얻을 수 있다고 말할 수 있습니다 (즉 Y가 더 저렴합니다)
- 그래프에서 접선이 완만하면 더 많은 X로 적은 Y 토큰을 얻을 수 있다고 말할 수 있습니다 (즉 Y가 비쌉니다)
따라서, 그래프의 접선에 대한 도함수를 취하면 다음과 같이 보입니다:
y = C – x;
y’ = (-1)x0;
y’ = -1;
|y’| = 1;
따라서, 풀이 균형을 이루었을 때 가격은 1과 같습니다.
linear invariant constant sum formula를 사용하면 slippage 발생 가능성이 거의 0이 되어, 이는 infinite leverage로도 알려져 있습니다.
linear invariant 모델은 가격을 일정하게 유지하는 데 도움이 되지만, 풀을 고갈시킬 수도 있습니다
상수 곱 AMM (Uniswap x * y = k)
Uniswap의 V2 AMM은 상수 곱 공식 x * y = k에 기반하여 작동합니다
95개의 X 토큰과 95개의 Y 토큰이 있다면, 그러면
x *y = k;
95 * 95 = k;
k = 9,025
사용자가 19 Y 토큰을 구매하려면 풀에서 19 Y 토큰을 제거하게 되고 k 상수는 유지되어야 합니다
x * (y – 19) = 9025;
x * (95 – 19) = 9025;
x * 76 = 9025;
x = 9025 / 76;
x = 119;
이는 상수 k를 보존하기 위해 X 토큰의 양을 95에서 119로 증가시켜야 한다는 의미입니다.
receive x = after x – before x;
receive x = 119 – 95;
receive x = 24;
따라서 사용자는 19 Y 토큰을 받기 위해 24 X 토큰을 예치해야 합니다.
그 후 가격은 다음과 같이 계산됩니다:

따라서, 1 Y 토큰의 비용은 0.79 X 토큰입니다.
사용자가 그 후 24 X 토큰을 1 Y 토큰으로 교환하는 또 다른 거래를 실행하면, 다음이 됩니다:
x *y = k;
(x + 24) * y = k;
(119 + 24) * y = 9025;
y = 63.1118881119
사용자들이 Y 토큰을 계속 구매하면, 이는 풀에 X 토큰이 더 많아진다는 의미로, Y의 공급량을 더욱 줄이게 됩니다.

Uniswap V2 AMM 모델은 항상 풀에 유동성이 있음을 보장합니다
Stableswap AMM
stableswap AMM은 선형 불변량과 상수 곱 공식을 결합합니다:
- linear variant는 slippage가 없지만 이상적이지 않습니다. 왜냐하면 pools의 tokens가 언제든지 소진될 수 있기 때문입니다
- constant product invariant는 self-regulating이지만 pool을 balance로 되돌리는 데 비용이 많이 듭니다.
stableswap AMM은 두 모델을 결합하여 풀에서 자산이 고갈되지 않고, 트레이더들이 비싼 거래 조건에 직면하지 않는 최적의 지점을 찾습니다.
- 풀이 균형을 이루면, 풀은 가격을 일정하게 유지하기 위해 상수 합 불변량(x + y = C)을 따라 위아래로 이동할 수 있습니다.
- 풀이 불균형일 때, 풀은 상수 곱 불변량을 강제하기 위해 조정됩니다
따라서 AMM은 선형 불변량과 곱 불변량의 합입니다.
DAI/USDC 풀은 다음과 같이 표현될 수 있습니다:
- USDC + DAI = 100M;
- USDC * DAI = (100 / 2)2;
전체적으로, 이는 다음과 같이 됩니다:
USDC + DAI + (USDC * DAI) = 100 + (100 / 2) ^2;
일반화하면, 이는 다음과 같습니다:
x + y + (x * y) = D + (D / 2)^2 ;
n은 토큰의 수입니다.
이 표현은 linear variant가 증폭되지 않았기 때문에 constant product invariant와 유사합니다.
linear variant를 증폭시키면 slippage를 낮추는 데 도움이 됩니다.
증폭기가 증가함에 따라, 본딩 커브는 선형 불변량에 더 가까워질 것입니다.
증폭 계수 – A
증폭 계수 (“A”)는 풀 내 자산 간 불균형에 대한 풀의 내성을 결정합니다.
A 계수의 더 높은 값은 풀 내 자산이 불균형해짐에 따라 거래가 더 빨리 슬리피지를 발생시킨다는 의미입니다.
=0.53일 때, 아래 그래프를 얻습니다:

- 풀이 불균형 상태가 되면, amplification factor가 감소하고 bonding curve가 product invariant와 유사해질 것입니다 (위 그래프와 같이)
- 풀이 균형 상태가 되면, amplification factor가 증가하고 bonding curve가 zero slippage를 가진 linear invariant curve와 더 유사해질 것입니다 (아래 그래프와 같이)


풀 내에서 A 계수는 1 / A로 반영되며, 이는 A의 값이 클수록 풀의 불균형 상태에서 슬리피지에 더 관대해진다는 것을 의미합니다.
A의 적절한 값은 풀에서 사용되는 토큰의 유형에 따라 다릅니다. 풀 배포 후 증폭 계수를 변경할 수 있지만, Curve DAO 거버넌스 내에서 투표가 필요하며 최소 15% 쿼럼을 초과해야 합니다.
Curve V1
Curve의 V1 백서에서 stablecoin과 같은 상관된 자산의 효율적인 거래를 최적화한 새로운 탈중앙화 거래소를 소개했습니다. 이는 stableswap invariant을 사용하여 구현되었으며, 이는 다른 AMM 설계(예: constant product)에 비해 낮은 슬리피지를 제공했습니다.
기본 풀
구성할 수 있는 가장 간단한 Curve 풀은 기본 풀, 이는 두 개 이상의 토큰에 대한 Stableswap invariant의 구현입니다.
평범한 풀의 주요 특징은 풀 계약이 모든 예치된 자산을 항상 보유한다는 것입니다.
평범한 풀의 예는 3pool, 이는 DAI, USDC, USDT를 포함합니다.

대출 풀
대출 풀은 대출 기능을 포함하며, 기본 토큰이 다른 프로토콜(예: Compound 또는 Yearn).
일반 풀과의 주요 차이점은 대출 풀이 기본 토큰 자체를 보유하지 않고, 그에 대한 래핑된 표현을 보유한다는 것입니다
Curve는 다음과 같은 대출 풀을 지원합니다:
- Aave 풀, Aave에서의 대출과 함께 Aave
- BUSD 풀, 에서 대출과 함께 Yearn
- PAX 풀, 에서 대출과 함께 Yearn
- Y 풀, 대출 가능 Yearn
- Compound 풀, 대출 가능 Compound
- USDT 풀, 에서 대출을 Compound
- Iron Bank 풀, 에서 대출을 Cream
예를 들어, Compound pool에는 cDAI 및 cUSDC와 같은 wrapped token이 포함되어 있으며, 기본 DAI 및 USDC 토큰은 Compound에서 대출됩니다. 따라서 Compound pool의 liquidity provider는 pool 내 토큰 스왑에서 얻는 수수료 외에 Compound에서 생성된 이자를 받습니다.
lending pool의 구현은 wrapped token이 이자를 어떻게 축적하는지에 따라 다를 수 있습니다:
- cToken 스타일 토큰 (예: cDAI)는 누적 이자를 나타내기 위해 기본 토큰과 환율을 가지며 (예: 이자는 토큰의 비율이 증가함에 따라 누적됩니다).
- aToken 스타일 토큰 (예: aDAI)는 재베이싱 모델을 따르며 토큰의 양이 증가합니다 (예: 이자는 토큰의 잔액이 증가함에 따라 누적됩니다).
Metapools
Metapools는 다른 풀(소위 base pool)의 LP 토큰과 stablecoin이 페어링된 풀입니다.
Metapools는 베이스 풀 유동성 제공자들이 자신의 LP 토큰을 메타풀에 예치함으로써 추가 거래 수수료를 벌 수 있는 기회를 제공합니다.
풀의 유동성 게이지에 LP 토큰을 스테이킹하여 받는 CRV 보상이 베이스 풀의 유동성 게이지와 메타풀의 유동성 게이지에서 다를 수 있다는 점을 유의하세요.
예를 들어, 유동성 제공자는 DAI를 3Pool 에 예치할 수 있으며, 그 대가로 풀의 3CRV LP 토큰을 받습니다. 이 3CRV LP 토큰은 GUSD metapool에 예치될 수 있으며, 이 metapool에는 GUSD와 3CRV가 포함되어 있습니다. 그 대가로 사용자는 gusd3CRV metapool의 LP 토큰을 받게 됩니다. 이 metapool LP 토큰은 metapool의 liquidity gauge에 스테이킹되어 CRV 보상을 받을 수 있습니다.
Curve metapool은 base pool 토큰, base pool LP 토큰, metapool 토큰 간의 swaps를 지원하지만, 유동성 제공자가 base pool 토큰을 예치하거나/철회하는 것을 허용하지 않습니다.
예를 들어, GUSD와 3CRV(3Pool의 LP 토큰)으로 구성된 GUSD 메타풀은 GUSD, DAI, USDT, USDC 및 3CRV 간의 스왑을 허용하지만, 유동성 제공자는 DAI, USDC 또는 USDT를 풀에 직접 예치할 수 없습니다.
Factory Pools
와 협력하여 Yearn, Curve는 누구나 curve metapool을 배포할 수 있도록 pool factory를 개발했습니다. 풀을 생성할 때 일부 매개변수를 설정해야 합니다:
- 수수료 (최소 0.04% 및 최대 1%)
- 계수 (Curve 팀과 논의하여 적절한 값을 설정하는 것이 권장됩니다).

풀이 생성되면, 배포자는 이를 DAO에 제출하여 투표를 진행해야 합니다. 투표를 생성하려면 계정에 2,500 veCRV 이상이 있어야 합니다.

또한 다음과 같은 비구성 가능한 매개변수와 고려사항이 있습니다:
- 선택된 수수료 금액에 관계없이 수수료의 50%는 Curve DAO로 지급됩니다
- 배포된 후에는 Curve 풀을 파괴할 수 없습니다
- Curve는 풀에서 사용되는 자산에 대해 책임을 지지 않으며, 모든 사용자는 자신의 자금 예치에 대해 인지해야 합니다.
- 유일한 변경 사항은 Curve DAO의 admin이 제어할 수 있는 것은 A 계수 (증폭 매개변수)를 점진적으로 조정하는 능력입니다
- 18자리 이상의 소수점 토큰은 지원되지 않습니다
- 새로운 factory pool의 배포자는 초기 liquidity를 제공해야 합니다
역사적으로, pools는 다음 요구사항을 충족할 경우에만 Curve의 UI에 나열되었습니다:
- 적어도 하나의 감사
- 최소 $3M의 시가총액
- 격주 거래량 $3M 초과
- 3CRV 풀의 유동성 $500,000 초과
Curve V2
Curve v2 풀은 다양한 변동성 정도를 가진 광범위한 자산에 대한 깊은 유동성을 제공하도록 설계되었습니다. 이 방식으로, 서로 다른 거래 쌍이 다양한 가격 역학을 보일 수 있기 때문에, Curve v2는 각 유형의 자산 쌍에 대해 조정 가능한 매개변수 시리즈를 제공합니다.
Curve v2 풀을 생성할 때, 3가지 유형의 매개변수가 있습니다:
- Bonding curve parameters:A coefficient: 본딩 커브의 중심에서 liquidity 농도를 제어합니다Gamma: 커브의 전체 너비를 제어합니다; 극단을 세밀하게 조정할 수 있습니다
- A 계수:는 bonding curve의 중심에서 liquidity 농도를 제어합니다
- Gamma: 는 curve의 전체 너비를 제어합니다; 극단을 미세 조정할 수 있습니다
- 가격 스케일링 매개변수:MA 반감 시간: EMA (Exponential Moving Average) 내부 가격 오라클의 지속 시간을 제어합니다허용된 추가 이익: 가격 재페깅을 허용하기 위해 필요한 초과 이익 (50% 기준 이상)조정 단계: 가격 스케일 조정의 최소 크기
- MA 반감 시간: EMA (Exponential Moving Average) 내부 가격 오라클의 지속 시간을 제어합니다
- 허용된 추가 이익: 가격 재페깅을 허용하기 위해 필요한 초과 이익 (50% 기준 초과)
- 조정 단계: 가격 스케일 조정의 최소 크기
- Fee parameters:Fee mid: 풀이 완전히 균형 상태일 때 부과되는 최소 수수료Fee out: 풀이 완전히 불균형 상태일 때 부과되는 최대 수수료Fee gamma: 불균형 정도가 증가함에 따라 수수료가 (fee mid에서 fee out로) 얼마나 빠르게 증가하는지를 제어합니다
- Fee mid: 풀이 완전히 균형 상태일 때 부과되는 최소 수수료
- Fee out: 풀의 불균형이 완전할 때 부과되는 최대 수수료
- Fee gamma: 불균형 정도가 증가함에 따라 수수료가 증가하는 속도를 제어합니다 (fee mid에서 fee out까지)
- A 계수:는 본딩 커브의 중심에서 유동성 농도를 제어합니다
- Gamma: 는 커브의 전체 폭을 제어합니다; 극단을 세밀하게 조정할 수 있습니다
- MA half time: EMA (Exponential Moving Average) 내부 가격 오라클의 지속 시간을 제어합니다
- Allowed extra profit: 가격 재페깅을 허용하기 위해 필요한 초과 이익 (50% 기준 초과)
- 조정 단계: 가격 스케일 조정의 최소 크기
- 수수료 중간: 풀이 완전히 균형을 이루었을 때 부과되는 최소 수수료
- Fee out: 풀이 완전히 불균형일 때 부과되는 최대 수수료
- Fee gamma: 불균형 정도가 증가함에 따라 수수료가 얼마나 빠르게 증가하는지( fee mid에서 fee out까지)를 제어합니다
본딩 커브
Curve v2 본딩 커브는 풀 내부의 자산 공급량에 기반하여 자산 가격을 책정하며, 커브의 중심부에 가격을 집중하려고 시도합니다. 다른 AMM과 대조적으로, 커브의 중심(즉 평형점)은 가격 변화에 따라 동적으로 이동합니다.

위의 이미지는 Curve V2 bonding curve를 주황색으로, stableswap invariant를 청색으로, 그리고 두 개의 constant product invariants (점선)를 나타냅니다.
Curve v2에서 bonding curve의 모양은 두 개의 매개변수에 의해 결정됩니다:
- A (amplification coefficient)는 bonding curve의 중앙 부분이 얼마나 평평한지를 결정합니다 (즉, 예상 환율 또는 가격 스케일 근처의 유동성 농도를 제어합니다)
- Gamma는 곡선이 극단으로 더 멀어질수록 곡선의 전체 너비를 조정합니다. 이는 풀(풀)이 더 불균형해질수록 (즉, 곡선의 꼬리 쪽으로) 가격 설정에 대한 더 많은 제어를 제공합니다.

A 계수는 곡선의 중심을 조정하며, gamma 매개변수는 전체 곡선을 형성하고 세밀하게 조정하는 데 도움을 줍니다.
A와 gamma 두 매개변수는 중복되는 효과를 가질 수 있으며, 일반적으로 gamma는 0에 매우 가깝게 유지해야 합니다.
이는 변환된 페그 불변량으로 알려져 있으며, 이는 가격이 다른 자산들 사이에서 높은 유동성을 허용하는 것을 목표로 하며 (대부분의 AMM에서 사용되는 다른 제품 불변량보다 5-10배 더 큼).
풀은 내부적으로 손실이 시스템의 이익보다 작아질 때 조정되는 내부 oracle 가격을 계산합니다. 아래 차트의 주황색 선으로 표시된 바와 같이, 목표는 두 세계의 장점을 모두 얻는 것입니다: 작은 가격 변동 시 slippage를 최소화하지만, 가격이 다른 자산의 큰 변동을 고려하기 위해 asymptotic behavior를 허용합니다.
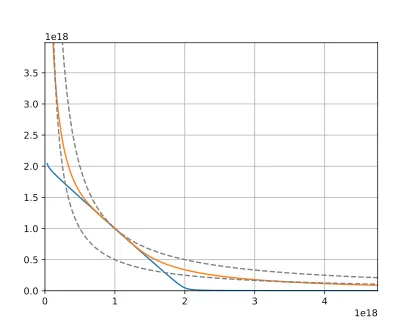
Blue는 stable assets에 사용되는 stableswap invariant이며, 점선은 다른 AMMs에서 사용되는 constant product invariants를 나타냅니다. 주황색 선은 transformed peg invariant 변동 자산을 교환하기 위한.
변환된 peg invariant 또는 CurveCrypto invariant는 stableswap invariant의 수정된 버전으로, constant-product와 stableswap invariant의 중첩으로 대략 작동합니다. 가격 공간을 변환하여 모든 가격이 어떤 목표 가격에서 1에 가까운 영역으로 변환되도록 하는 방식으로 유도되며, 이를 따르는 수학적 변환을 따릅니다. 이 변환은 풀의 자산 예치물에 상대적인 초표면(차원의 수가 2인 경우 곡선)으로 표현될 수 있는 불변량을 생성합니다.


가격 스케일링
Curve v2 풀은 현재 시장 가격 근처에서 깊이를 최대화하기 위해 유동성을 동적으로 이동시킵니다 (즉, slippage를 최소화). 이는 풀의 최근 환율(내부 oracle)에 대한 EMA(Exponential Moving Average)의 이동 평균을 계산하고, LP에게 재정적으로 합리적일 때만 EMA에서 유동성을 재중심화함으로써 달성됩니다.
이 과정은 bonding curve를 “re-pegging”하는 것으로 생각할 수 있으며, 최대 유동성 집중 지점이 EMA와 일치하도록 합니다.
유동성이 최대한 집중된 가격은 price scale, 알려져 있으며, 현재 EMA는 internal price oracle

- 이 MA 반감기 매개변수는 EMA 가격 오라클의 반감기를 조정하며, 이는 가격 오라클이 일시적으로 얼마나 평활화되는지를 제어합니다 (더 큰 값은 더 큰 평활화를 초래합니다)
- 이 허용된 추가 이익 과 조정 단계 매개변수는 “재페깅”이 발생해야 할 시점을 결정합니다 이 맥락에서 재페깅은 가격 척도가 가격 오라클과 같아지는 것을 의미합니다
- 이 맥락에서 re-pegging은 price scale이 price oracle과 같아지는 것을 의미합니다
- 특히, re-pegging은 다음 경우에만 발생합니다: 현재 수익이 실현 가능한 수익의 절반(즉, re-pegging으로 인한 손실을 무시한 수익)보다 크고 allows extra profit parameter를 더한 값보다 큽니다.price scale 조정이 adjustment step parameter보다 큽니다.price scale을 변경하더라도 풀의 수익 중 최소 절반을 유지할 수 있습니다.
- 현재 이익이 실현 가능한 이익의 절반(즉, 재페깅으로 인한 손실을 무시한 이익)과 허용되는 추가 이익 매개변수를 더한 것보다 큽니다.
- 가격 스케일 조정이 조정 단계 매개변수보다 큽니다.
- 가격 스케일을 변경하면 풀의 수익 중 최소 절반을 유지할 수 있습니다.
- 이 맥락에서 재페깅은 가격 스케일이 가격 오라클과 같다는 것을 의미합니다.
- 현재 수익이 재페깅으로 인한 손실을 무시한 실현 가능한 수익의 절반에 허용된 추가 수익 매개변수를 더한 값보다 큽니다.
- 가격 스케일 조정이 조정 단계 매개변수보다 큽니다.
- 가격 스케일을 변경하면 풀의 이익 중 최소 절반을 유지할 수 있습니다.
유동성 풀 수수료
동적 수수료는 최소 수수료에서 최대 수수료까지 범위를 가지며, 3개의 매개변수를 사용하여 정의됩니다:
- Fee mid는 풀 자산이 완전히 균형을 이루었을 때 부과되는 최소 수수료입니다.
- Fee out은 풀이 완전히 불균형 상태일 때 부과되는 최대 수수료입니다.
- Fee gamma은 더 큰 불균형에 따라 수수료가 증가하는 속도를 조정합니다. 낮은 값은 증가된 불균형에 따라 수수료가 급격히 증가합니다높은 값 은 증가된 불균형에 따라 수수료가 더 점진적으로 증가합니다
- 낮은 값은 불균형 증가 시 급격한 수수료 증가를 초래합니다
- 높은 값 은 불균형 증가 시 더 점진적인 수수료 증가를 초래합니다
- 낮은 값은 불균형 증가에 따라 급격한 수수료 증가를 초래합니다
- 높은 값 은 불균형 증가에 따라 더 점진적인 수수료 증가를 초래합니다

이 동적 수수료는 0.04%에서 0.4%까지 범위입니다
Liquidity Gauges
CRV 인플레이션은 프로토콜 내에서 유동성을 제공하는 사용자들에게 지향됩니다. 이 사용은 liquidity gauge contracts 를 통해 측정되며 각 풀은 개별 liquidity gauge를 유지합니다. 게이지 목록은 Gauge Controller에 의해 제어되며, 각 게이지의 유형과 가중치를 추적합니다.
각 사용자는 잠긴 LP 토큰의 양에 비례하여 새로 발행된 CRV의 몫을 받습니다. 추가로, 사용자가 토큰을 veCRV로 투표 잠그면 이러한 보상이 최대 2.5배까지 증폭될 수 있습니다.
시간에 따른 유동성을 측정하기 위해, 사용자는 LP 토큰을 유동성 게이지에 예치합니다. 각 게이지에 할당되는 인플레이션으로부터의 토큰 비율은 현재 CRV 인플레이션율, 게이지 가중치, 그리고 게이지 유형 가중치에 따라 달라집니다.
예를 들어, 인플레이션율 r이 매 에포크(1년)마다 변경된다고 가정하면, 게이지 무게 wg와 게이지 유형 wt 이라면 게이지는 인플레이션 스트림을 속도 r’ = wgwtr, 로 처리하며, 이는 wg wt 또는 마이닝 에포크가 변경될 때마다 업데이트할 수 있습니다.
사용자의 r’ 점유 비율을 계산하기 위해 다음 방정식을 사용합니다:

이 방법으로, Iis 값이 사용자가 출금하거나 입금하는 모든 시점에서 기록되며, 인플레이션 비율이 r’ 이 변경될 때마다 (게이지 가중치 변경 때문이거나 마이닝 에포크 변경 때문) 기록됩니다
가중치 시스템은 DAO가 인플레이션이 어디로 가야 하는지를 Curve DAO에 지시할 수 있게 합니다. 사용자들은 투표 권한을 사용하여 이러한 결정에 참여하고, 가장 많은 CRV를 받을 자격이 있다고 생각하는 풀에 보상을 할당할 수 있습니다.

부스팅
거버넌스에서 사용자들이 행동을 취하도록 유인하고 유동성 예치에 대한 끈적임을 만들기 위해, 프로토콜은 투표 에스크로 메커니즘을 구현합니다. 여기서 사용자의 밸런스(유동성 게이지에서 계산됨)는 사용자가 CRV 토큰을 잠그고 veCRV(vote-escrow CRV)을 받는 것을 선택하면 부스트될 수 있습니다.
- 사용자가 CRV를 vote-lock하지 않으면, 인플레이션은 LP 토큰 잔고에 비례하여 그들에게 단순히 분배될 것입니다 bu.
- 사용자가 CRV를 vote escrow contract에 스테이킹하면, 사용자는 CRV 스트림을 최대 2.5배까지 부스트할 수 있습니다.

Curve의 구현은 사용자가 마지막 행동이나 체크포인트 시점에 boost를 받도록 설계되어 있습니다. 투표 가중치는 시간이 지나면서 감소하지만, boost는 withdrawing, gauge로의 depositions, 또는 CRV minting과 같은 특정 체크포인트에서 감소하는 투표 권한을 인지합니다.
예를 들어, 1,000 veCRV에서 시작하고 투표력이 800 veCRV로 감소하면, 부스트는 사용자 체크포인트가 발생할 때까지 원래 투표력인 1,000 veCRV를 계속 사용합니다.
투표 잠금이 만료되면, 누구나 해당 사용자에 대한 체크포인트를 생성하여 사용자의 투표력을 “kick”할 수 있으며, 본질적으로 사용자의 포지션에 부스트가 적용되지 않는 상태로 투표력을 재설정합니다.
투표 권한이 시간이 지남에 따라 감소하기 때문에, 사용자가 부스트를 적용하고 더 많은 토큰을 투표 잠금할 때까지 추가 조치를 취하지 않는 것이 유리합니다.
- 귀하의 투표 권한은 모든 게이지에 적용되지만, 제공하는 유동성의 양과 풀의 총 유동성에 따라 다른 부스트를 생성할 수 있습니다.
- 다른 유동성 제공자들이 더 많은 CRV를 잠그기 위해 투표하면, 적용 시점의 부스트가 그대로 유지됩니다. 이 기능을 남용하면, 다른 사용자들이 킥하여 부스트 업데이트를 강제할 수 있으며, 이를 통해 귀하의 포지션이 실제 부스트를 반영하도록 낮아집니다.
- 이 기능을 남용하면, 다른 사용자들이 킥하여 부스트 업데이트를 강제할 수 있으며, 이를 통해 귀하의 포지션이 실제 부스트를 반영하도록 낮아집니다.
- 이 기능을 남용하면 다른 사용자들이 킥(kick)하여 부스트 업데이트를 강제할 수 있으며, 이를 통해 귀하의 실제 부스트를 반영하도록 위치를 낮출 수 있습니다.
게이지 가중치 투표
사용자들은 veCRV 잔액을 하나 이상의 유동성 게이지로 할당할 수 있습니다.
- 게이지는 할당된 veCRV의 양에 비례하여 새로 발행된 CRV 토큰의 일부를 받습니다.
- veCRV 잔액을 가진 각 사용자는 언제든지 선호도를 변경할 수 있습니다.
사용자가 새로운 가중 투표를 적용할 때, 이는 다음 epoch 주의 시작에 적용됩니다. 또한, 어떤 gauge의 가중 투표도 10일에 한 번 이상 변경할 수 없습니다.
Gauge Controller는 Gauge Controller 가 유지하며, 각 gauge와 유형의 가중치를 포함한 gauge와 그 유형의 목록을 유지합니다. 가중 투표를 구현하기 위해, Gauge Controller는 각 사용자의 투표 권한을 처리하는 매개변수를 포함해야 합니다. 사용자가 gauge 가중치를 변경할 때, 변경은 즉시가 아니라 다음 epoch 주에 예약됩니다.
이것은 각 사용자가 수행해야 하는 스토리지 읽기 횟수를 줄입니다: 마지막 변경 이후 경과한 주 수에 비례하는 것이 아니라 다른 사용자의 상호작용 수에 비례합니다.
The Gauge Controller records points (bias + slope) per gauge in vote points, and scheduled changes in biases and slopes for those points. The totals for slopes and biases for vote weight per gauge, and sums of those per type, are scheduled/recorded for the next week, as well as the points when the voting power gets to 0 (lock expiration) for some users.
각 liquidity gauge는 유형이 할당됩니다 (Ethereum stableswap pools, Fantom pools, Polygon pools, Ethereum crypto pools…). 이는 DAO가 emissions를 조정할 수 있게 합니다. 게다가, 각 pool은 고유한 liquidity gauge를 가지고 있습니다.
Curve DAO의 복잡성으로 인해, 그 기능의 일부는 Ethereum 외부로 쉽게 bridged할 수 없습니다. 그러나, CRV emissions와 같은 기본 메커니즘의 일부 측면은 Curve pools가 활성인 chains에서 실행될 수 있습니다.
- 이더리움에서, 하나의 RootChainGauge 계약이 매주 할당된 CRV를 민팅하고 브리지 너머로 전송합니다 호출이 이루어집니다 checkpoint function 각 에포크의 시작에서)계약 호출 후, 해당 함수는 이전 주에 할당된 모든 CRV를 민팅하고, 관련 사이드체인에서 동일한 주소에 배포된 다른 계약으로 브리지를 통해 전송합니다배출은 CRV의 최대 허용 공급량을 초과하지 않도록 하기 위해 일주일 지연됩니다
- 호출이 이루어집니다 checkpoint function 각 에포크의 시작에서)
- 계약 호출 후, 함수는 이전 주에 할당된 모든 CRV를 민팅하고, 관련 사이드체인에서 동일한 주소에 배포된 다른 계약으로 브리지를 통해 전송합니다
- 배출은 CRV의 최대 허용 공급량을 초과하지 않도록 하기 위해 일주일 지연됩니다
- 다른 체인에서 CRV가 ChildChainStreamer 계약으로 수신된 후 RewardsOnlyGauge로 스트리밍됩니다.브리지는 CRV를 목적지 체인에서 Ethereum과 동일한 주소에 배포된 스트리머 계약으로 자동 전송합니다. CRV 토큰이 도착하면, notify_reward_amount 에 대한 호출이 수행되어 스마트 계약의 로컬 회계를 업데이트하고 잔액을 다음 7일 동안 선형적으로 스트리밍합니다.
- 브리지는 CRV를 목적지 체인에서 Ethereum과 동일한 주소에 배포된 스트리머 계약으로 자동 전송합니다. CRV 토큰이 도착하면, notify_reward_amount 에 대한 호출이 수행되어 스마트 계약의 로컬 회계를 업데이트하고 잔액을 다음 7일 동안 선형적으로 스트리밍합니다.
- LP 토큰을 RewardsOnlyGauge 에 스테이킹한 유동성 제공자는 CRV를 청구할 수 있습니다
- 각 에포크 초기에 checkpoint function 에 대한 호출이 이루어집니다)
- 계약 호출 후, 해당 함수는 이전 주에 할당된 모든 CRV를 민팅하고, 관련 사이드체인에서 동일한 주소에 배포된 다른 계약으로 브리지를 통해 이를 전송합니다
- 에미션은 CRV의 최대 허용 공급량을 초과하지 않도록 일주일 지연됩니다
- 브리지는 CRV를 자동으로 Ethereum과 동일한 주소에 배포된 목적지 체인의 스트리머 컨트랙트로 전송합니다. CRV 토큰이 도착하면 notify_reward_amount에 대한 호출이 수행되어 스마트 컨트랙트의 로컬 회계를 업데이트하고 잔액을 다음 7일 동안 선형적으로 스트리밍합니다.
Ethereum 이외의 체인에서 Gauges는 CRV를 다른 rewards token인 것처럼 처리하는 간소화된 로직을 가지고 있으며, 토큰이 수령될 때의 예치된 잔액에 기반하여 stakers들 사이에 균등하게 분배합니다.
crvUSD
crvUSD 스테이블코인의 설계는 3개의 주요 개념으로 구성됩니다: lending-liquidating AMM algorithm (LLAMMA), PegKeeper, 그리고 통화 정책.

- 사용자가 ETH로 CDP를 생성합니다사용자가 ETH 담보를 예치하고 자신의 담보에 대해 crvUSD를 민트(‘대출’)합니다crvUSD가 민트되는 시점에, 해당 포지션이 LLAMMA 마켓 메이커 알고리즘에 로드되며, ETH가 USD로 스왑될 특정 가격 밴드가 할당됩니다
- 사용자가 ETH 담보를 예치하고, 자신의 담보에 대해 crvUSD를 민팅(“차입”)합니다
- crvUSD가 민팅되는 시점에, 포지션은 LLAMMA 마켓 메이커 알고리즘에 로드되며, ETH가 USD로 스왑될 특정 가격 밴드가 지정됩니다
- ETH의 가격이 하락함에 따라, 포지션은 ETH를 USD로 스왑하여 포지션의 LTV 비율을 낮춥니다. ETH의 가격이 이후 가격 밴드를 통해 상승하면, LLAMMA는 Curve를 통해 포지션의 USD를 점진적으로 ETH로 다시 스왑합니다 (이 과정에서 Curve에 수수료를 생성합니다)
- 사용자는 crvUSD를 빌리는 데 대한 이자를 지불합니다crvUSD가 1 이상으로 거래되면, 차입자를 유인하기 위해 금리가 감소합니다crvUSD가 1 미만으로 거래되면, 차입자를 억제하기 위해 금리가 증가합니다
- crvUSD가 1을 초과하여 거래되는 경우, 대출자를 유인하기 위해 금리가 감소합니다
- crvUSD가 1 미만으로 거래되는 경우, 대출자를 억제하기 위해 금리가 증가합니다
- 사용자는 ETH 담보를 예치하고 자신의 담보에 대해 crvUSD를 민팅(“borrows”)합니다
- crvUSD가 민팅되는 시점에, 해당 포지션은 LLAMMA 마켓 메이커 알고리즘에 로드되며, ETH가 USD로 스왑될 특정 가격 밴드가 할당됩니다
- crvUSD가 1 이상으로 거래될 경우, 차입자를 장려하기 위해 금리가 감소합니다
- crvUSD가 1 미만으로 거래될 경우, 차입자를 억제하기 위해 금리가 증가합니다

이 디자인의 주요 혁신 중 하나는 누군가가 담보에 대해 대출을 받을 때, 청산 임계값에 도달하더라도, 담보의 가격이 하락했다가 반등하면 청산이 발생하지 않고 대출자가 중대한 손실을 입지 않는다는 점입니다.
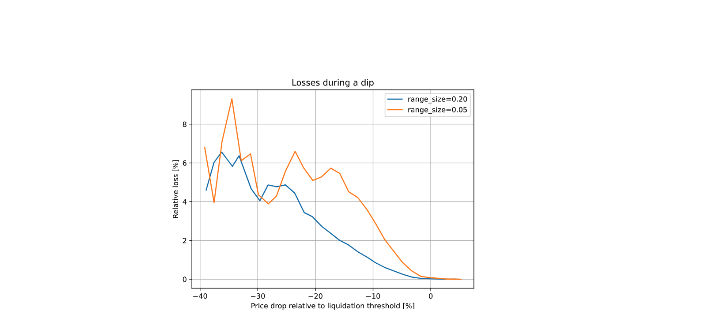
2017년 9월 이후 ETH/USD에 대한 역사적 데이터를 사용한 시뮬레이션에 따르면, 사용자가 CDP (Collateralized Debt Position)를 3일 동안 방치하고 이 기간 동안 10% 가격 하락이 발생할 경우, 담보의 1%만 손실될 것입니다.
저축 crvUSD ($scrvUSD)
Savings crvUSD ($scrvUSD)는 $crvUSD 보유에 대한 수동 수익을 제공하는 이자 발생 스테이블코인입니다. 사용자는 Savings Vault에 $crvUSD를 단순히 예치함으로써 scrvUSD를 얻을 수 있습니다. 대가로 $scrvUSD 토큰을 받습니다. 이자를 얻기 위해 사용자는 다른 작업을 할 필요가 없습니다—이자 배경에서 발생합니다. 따라서 사용자의 $scrvUSD 잔액은 증가하지 않으며, 이는 환율로 반영됩니다. $scrvUSD를 상환할 때 사용자는 초기 예치금에 발생한 이자를 더한 금액을 받습니다. $scrvUSD를 얻는 가장 간단한 방법은 $crvUSD를 Savings Vault에 예치하는 것이지만, 이 토큰은 기술적으로 Curve의 유동성 풀과 같은 2차 시장에서 구매할 수도 있습니다.

$scrvUSD로 이자를 벌기 위해 사용자는 지갑에 $scrvUSD를 단순히 보유하기만 하면 됩니다. 보상을 받을 자격이 되기 위해 $scrvUSD를 스테이킹하거나 잠그는 것은 필요 없습니다. $scrvUSD 보유자에게 지급되는 수익은 차용자들이 crvUSD 대출을 받기 위해 지불한 $crvUSD 이자율 수수료에서 직접 나옵니다.
$scrvUSD를 보유함으로써 얻는 이자는 여러 동적 요인에 따라 달라지기 때문에 고정되지 않습니다:
- 총 유통 $crvUSD 공급량 대비 $scrvUSD의 비율
- 생성된 $crvUSD 수수료의 양
- DAO가 설정한 $scrvUSD에 할당된 최소 및 최대 $crvUSD 수수료 점유율

$crvUSD 수수료 중 $scrvUSD로 가는 실제 비율은 동적이며, $scrvUSD에 스테이킹된 $crvUSD의 비율에 기반하고, 이는 $crvUSD의 총 순환 공급량과 비교됩니다. DAO는 $scrvUSD에 할당되는 $crvUSD 수수료의 최소 및 최대 비율을 설정하며, 이는 상한과 하한으로 기능합니다.
$scrvUSD는 $crvUSD 공급 정체와 수요 감소를 해결합니다. $scrvUSD가 없으면 $crvUSD 차입자들은 종종 보유 자산을 매도하여 $crvUSD의 가격을 하락시키고, 차입 금리를 상승시키며, 수요를 줄입니다.

$scrxUSD는 차입 금리가 상승할 때 수익률(APR)을 증가시켜 이를 상쇄하며, $crvUSD를 $scrvUSD로 보유하는 것을 더 매력적으로 만듭니다. 이는 $crvUSD 수요를 증가시키고, 페그를 안정화하며, 차입 금리를 낮추어 지속 가능한 $crvUSD 공급 성장을 촉진하고, 또한 $veCRV 보유자들의 수익을 향상시킵니다.
LLAMMA
LLAMMA는 crvUSD 스테이블코인의 설계 뒤에 있는 핵심 아이디어입니다. 이는 continuous liquidation and deliquidation 프로세스를 허용하는 AMM입니다. 아이디어는 AMM이 담보(예: ETH)와 스테이블코인(예: crvUSD) 사이를 변환하여, 담보의 가격이 높을 때 사용자 예치금이 모두 ETH로 유지되지만, 담보의 가격이 낮아지면 AMM이 사용자의 ETH 담보를 crvUSD로 변환한다는 것입니다.
이는 사용자의 포지션이 상단에서 모두 USD로, 하단에서 모두 ETH로 구성되는 전통적인 AMM과 다릅니다.

외부 가격 소스가 유동성이 형성되는 가격을 결정하며, Pcenter. 그 후 AMM은 유동성이 집중되도록 지원하며, pcd
현재 가격 p이 Pcd와 Pcu 사이의 범위를 벗어나면, AMM은 Pcu일 때 완전히 스테이블코인에 있거나 Pcd일 때 완전히 담보 자산에 있습니다. 이 방식으로, PcdPcenterPcu일 때, AMM 가격은 현재 가격 p.

이렇게 하면 Pcd와 pcu가 p0의 함수인 AMM을 구성할 수 있으며, p0가 증가할 때 Pcd와 pcu가 더 빠르게 증가하도록 할 수 있습니다. 이 경우, ETH가 비쌀 때 AMM은 모두 ETH로, ETH가 쌀 때 모두 USD로 구성됩니다.
유동성이 집중된 범위를 band라고 합니다. 예를 들어, 일정한 p0에서 band는 Pcd에서 Pcu까지 유동성을 가집니다. AMM의 목표는 Pcd(p0)와 pcu(p0)의 함수를 만들어 그 증가가 선형보다 더 가파르게 하고 p0보다 더 빠르게 증가할 수 있도록 하는 것입니다.
LLAMMA와 crvUSD Stablecoin
crvUSD 스테이블코인은 CDP (Collateralized Debt Position)로, 사용자가 변동성 있는 담보 자산(예: ETH)에 대해 스테이블코인 단위를 빌릴 수 있습니다.
담보 자산은 가격 범위 내에서 LLAMMA로 로드되며, 담보 가격이 상대적으로 천천히 하락할 경우 ETH가 CDP의 부채를 커버하기에 충분한 스테이블코인 단위로 변환됩니다. 이는 자가 청산 또는 외부 청산을 통해 발생할 수 있습니다 (커버리지가 위험한 부채 임계값에 너무 가까운 경우, 또는 담보 가격이 반등하기를 기다리는 동안 전혀 가까워지지 않는 경우).
사용자가 담보를 예치하고 스테이블코인을 빌릴 때, LLAMMA 스마트 컨트랙트는 담보에 대한 밴드를 계산합니다. 그 후, 담보의 가격이 변동함에 따라 스테이블코인으로 변환되기 시작합니다. 이 방식으로, 사용자가 “underwater” 상태일 때, 시스템은 이미 대출을 커버할 수 있는 충분한 USD 가치를 가지고 있습니다. 이 시점에서, 청산 임계값에 너무 가까운 값을 제공하면 외부 청산자가 개입할 수 있습니다. 그러나, 이는 일반적으로 며칠 또는 몇 주 이내에 발생하지 않아야 하며, 담보 가격이 상대적으로 빠르게 회복되지 않으면 절대 발생하지 않을 것입니다.
AMM은 또한 stablecoin이 사용자에게 이자를 부과할 때 이를 반영합니다. 이는 가격 그리드를 조정하여 이루어집니다. stablecoin이 이자율을 부과할 때 r, AMM의 모든 가격 그리드가 동일한 비율로 위로 이동합니다. 따라서 부과된 비율이 양수인 한 가격 배율은 시간이 지남에 따라 상승합니다.
이는 현재 가격이 움직이면 하단 밴드의 최저 가격 또는 상단 밴드의 최고 가격으로 이동해야 하는 stablecoin과 collateral의 양을 찾음으로써 이루어집니다. 이는 시스템이 필요한 stablecoin의 양을 측정할 수 있게 하며, 이는 현재 순간 가격에 의존하지 않기 때문에 MEV 및 sandwich attacks로부터의 보호에 중요합니다.
PegKeeper
- 스테이블코인의 가격이 1보다 클 때(예를 들어 수요 증가로 인해), 스테이블코인과 상환 가능한 LP 토큰 간의 stableswap Curve 풀에 비대칭 예치금을 사용하여 peg-keeping reserve가 형성됩니다.
가격이 > 1이면, PegKeeper 컨트랙트는 uncollateralized stablecoin을 mint하고 이를 stableswap pool에 single-sided로 deposit하여 이 작업 후 최종 가격이 1보다 작지 않도록 할 수 있습니다.
- stablecoin의 가격이 < 1일 때, Pegkeeper 컨트랙트는 (asymmetrically) withdraw하고 stablecoin을 burn할 수 있습니다.
이러한 조치들은 스테이블코인의 가격이 1보다 높을 때 평가절하되고, 1보다 낮을 때 평가상승되도록 합니다.
민팅이 무담보임에도 불구하고, 스테이블코인은 스테이블코인 풀의 유동성에 의해 암묵적으로 담보된 것처럼 보입니다. 전체적으로 이 전체 민팅/번 사이클은 안정성을 제공하면서 수익성이 있는 것으로 보입니다.
통화 정책
시스템 내 부채 금액은 부채/공급 비율에 따라 차입 금리를 낮추거나 높임으로써 가격을 균형화할 것입니다.
안정화와 평형점은 다음에 의해 도달됩니다:
- 차입자들이 스테이블코인을 차입하고 판매하도록 유도하여 가격을 낮추고 부채를 소각함으로써.
- 대출자를 유인하여 대출을 상환하고 예금을 안정화함으로써 가격을 올리고 부채를 증가시킵니다.
Monetary Policy 계약에 대한 첫 번째 입력은 Peg Keeper Pools와 관련된 잔액으로, Curve v1에서 USDC, USDT, USDP, TUSD와 같은 스테이블코인의 유동성입니다. 이는 시스템에 crvUSD의 암시적 가격에 대한 정보를 제공합니다.
각 Peg Keeper는 관련된 vanilla v1 Curve Pool과 연결됩니다. 이 풀들은 거래 상대방으로 사용할 유동성과 AMM을 제공하여, 차익거래자들에게 필요한 모든 도구를 제공합니다. 이 잔액들은 crvUSD 내의 차입 금리를 직접적으로 반영합니다. 더 구체적으로, 대출을 받는 것 외에, 새로운 crvUSD를 유통으로 도입하는 유일한 방법은 Peg Keepers를 통하는 것입니다. 왜냐하면 그들은 공급을 안정화하기 위해 풀에 직접 제한된 양의 crvUSD를 발행하거나 인출할 권한이 있기 때문입니다. 결과적으로, Peg Keepers는 불균형을 이익으로 거래하려는 시도로 관련 풀에 직접 매수/매도합니다.

다른 주요 입력 요소는 Peg Keepers가 보유한 부채의 양입니다. Peg Keepers는 이러한 풀을 거래하여 이익을 얻는 것을 목표로 crvUSD를 민팅할 수 있는 유일한 권한을 가지고 있습니다.
그 외에도, Monetary Policy 계약은 출시 시 설정된 일련의 변수에 의존하며, 나중에 DAO에 의해 수정될 수 있습니다:
- sigma: 가격이 peg에서 벗어나는 정도에 대한 금리의 민감도를 영향을 미치는 매개변수 (즉, 가격이 peg를 초과할 때 차입 금리가 얼마나 감소하는지).
- target_debt_fraction: peg keepers가 보유해야 하는 전체 부채의 목표 부채 비율.


Curve의 스테이블코인 코드베이스는 거의 전부 Curve의 창립자 Michael Egorov
팩토리
crvUSD Factory는 새로운 시장 생성과 조정을 가능하게 하며, 새로운 fee receiver 설정, 기존 시장의 debt ceiling 수정, 또는 blueprint 구현 업데이트를 포함합니다.
풀 팩토리 외에, 이 팩토리는 새로운 마켓의 permissionless 배포를 허용하지 않습니다. 오직 그 관리자인 CurveOwnershipAgent만이 마켓을 추가하기 위해 호출할 수 있습니다. 따라서 새로운 마켓을 추가하려면 성공적으로 통과된 DAO 투표가 필요합니다.
컨트롤러
Controller는 사용자가 대출을 생성하고 포지션을 추가로 관리하기 위해 상호작용하는 contract입니다. 모든 사용자 부채 정보를 보유합니다. External liquidations도 이를 통해 수행됩니다.
각 market은 Factory를 통해 새로운 market이 성공적으로 추가될 때, blueprint contract로부터 생성된 자체 Controller를 가집니다.
가격 집계기
AggregatorStablePrice 컨트랙트는 여러 Curve Stableswap 풀을 기반으로 $crvUSD의 가격을 집계하도록 설계되었습니다. 이 가격은 주로 이자율 계산을 위한 오라클로 사용되지만, PegKeepers가 민트하고 예치할지 또는 인출하고 소각할지를 결정하는 데도 사용됩니다.
Curve 대출
Curve 풀
Curve pools는 자금이 예치되어 해당 자본에 대한 저슬리피지 및 저수수료 거래를 촉진하기 위한 스마트 컨트랙트입니다. liquidity pools의 궁극적인 목표는 수수료에서 발생하는 프로토콜 수익을 최대화하기 위해 더 높은 거래량을 유치하는 것입니다. 게다가 liquidity pool에 유동성을 추가하면 예치자에게 거래 수수료와 token emissions로부터 수익을 얻기 시작할 기회를 제공합니다.
Curve pools는 또한 non-upgradeable하여, 사용자들은 underlying code가 immutable하다는 점을 안심할 수 있습니다.
Curve 풀은 stableswap invariant의 스마트 컨트랙트 구현을 가리킵니다. 그러나 모든 Curve 풀은 stableswap invariant를 보완하지만, 다양한 형태로 제공될 수 있습니다. 가장 간단한 형태에서 Curve 풀은 2개 이상의 토큰을 가진 stableswap invariant의 구현으로, 이를 plain pool이라고 부를 수 있습니다. 대안적이고 더 복잡한 풀도 구성될 수 있으며, 예를 들어 대출 풀 또는 metapool입니다.
- Plain pools는 두 개 이상의 stablecoin이 서로 페어링된 풀입니다
- 대출 풀(Lending pools)은 두 개 이상의 랩된 토큰(예: cDAI)이 서로 페어링되는 풀인데, 기본 자산은 다른 프로토콜에서 대출됩니다.
- 메타풀(Metapools)은 하나 이상의 기본 베이스 풀의 토큰과 하나 이상의 토큰을 교환할 수 있게 하는 풀입니다.

이 맥락에서 Stablecoins는 다른 자산의 표현을 나타내는 토큰을 의미합니다. 여기에는 DAI와 USDC와 같은 USD에 고정된 stablecoins가 포함되지만, ETH와 stETH와 같은 상관 자산이나 wBTC와 renBTC와 같은 BTC의 다른 버전도 포함됩니다.
- 이 vAPY는 주어진 풀의 유동성 제공자가 거래 수수료로부터 얻는 연간 수익률을 나타냅니다. 모든 Curve 풀에서의 모든 활동은 수수료를 생성하며, 그 중 일부는 풀에 지분을 가진 모든 사람에게 귀속됩니다.
- 모든 Curve 풀에서의 모든 활동은 수수료를 생성하며, 그 중 일부는 풀에 지분을 가진 모든 사람에게 귀속됩니다.
- 보상 게이지 는 특정 풀의 유동성 제공자들이 받을 권리가 있는 토큰 배출을 나타냅니다. 이러한 보상은 CRV 배출에서 나옵니다.
- 모든 Curve 풀에서의 모든 활동은 수수료를 생성하며, 그 중 일부는 풀에 지분을 가진 모든 사람에게 누적됩니다.
모든 Curve 유동성 게이지는 DAO가 그들에게 할당하는 배출량의 양에 따라 CRV를 받습니다.
Curve 풀은 토큰 스왑에 대해 거래 수수료를 부과하며, 수수료는 풀 간에 다를 수 있습니다. 게다가, 풀 수수료에 대해 관리자 수수료가 부과됩니다.
모든 새로운 Curve 풀은 Curve 팩토리를 통해 허가 없이 배포되며, 이는 누구나 언제든지 풀을 배포할 수 있음을 의미합니다.
사용자로서 풀에 유동성을 제공할 때마다, 어떤 토큰을 예치하든 관계없이 풀의 모든 토큰에 노출되게 되며, 이는 편안한 토큰으로 구성된 풀을 찾고 싶을 수 있음을 의미합니다.
LP Tokens
유동성을 제공하는 대가로 (Curve 풀에 토큰을 예치함), 유동성 제공자는 풀 LP 토큰을 받으며, 여기서 Curve LP 토큰은 ERC20 계약으로, 해당 Curve 풀에 특화되어 있습니다.
- LP 토큰은 양도 가능하며, LP 토큰 보유자는 풀의 liquidity gauge에 이를 스테이킹하여 CRV 토큰 보상을 받을 수 있습니다.
- LP 토큰은 또한 해당 metapool에 예치되어 metapool의 LP 토큰으로 교환될 수 있습니다.
사용자를 위한
대상 사용자
Curve의 사용자 유지율은 유동성 풀 계약과 상호작용한 사용자 수를 기반으로 측정됩니다. 이는 사용자를 코호트로 그룹화하고 8주 동안 주간 단위로 그들의 활동을 평가함으로써 이루어집니다:
- 코호트는 매주 월요일부터 시작되는 롤링 1주 기간 동안 Curve 풀 계약과 통신한 모든 지갑을 그룹화하여 구성됩니다.
- 각 코호트의 유지율은 8주 동안 매주 재평가됩니다.
- 유지율은 각 기간 동안 코호트 내에서 Curve 풀과 상호작용한 사용자 수를 측정합니다 (즉, 주어진 주에 대한 코호트 내 반복 사용자의 비율).
- 전통 금융에서 8주 유지율이 25% 이상이면 우수한 것으로 간주됩니다
투자자
전통 금융과 달리, 투자자들이 유동성에 즉시 접근할 수 있는 여러 경로가 있는 곳에서, DeFi 유동성은 분산된 프로토콜들 간의 상호작용으로 특징지어집니다. 이는 DeFi 프로토콜이 자체의 적절한 기능 위해 유동성을 포착해야 하면서도, 그 유동성을 sticky하게 만들고 다른 프로토콜로 도망가지 않도록 하는 메커니즘이나 인센티브를 마련해야 하는 양면적인 도전입니다.
Liquidity mining, renting liquidity, 그리고 protocol-owned liquidity는 프로토콜들이 유동성 제공자들이 프로토콜 내에 유동성을 유지하도록 유인하기 위해 사용하는 다른 메커니즘들입니다. 이는 그 유용성을 향상시키기 위함입니다.
커브 전쟁
커브 전쟁은 여러 프로토콜이 유동성을 놓고 경쟁하는 싸움에서 기원을 찾았습니다. 이는 DeFi 전반에 걸쳐 여전히 진행 중인 전쟁입니다. Curve는 특정 풀에 토큰 배출을 지시할 수 있는 인센티브 시스템으로 인해 이 기간의 초석입니다. 이러한 메커니즘 때문에 다른 프로토콜의 목표는 이러한 인센티브를 통제하여 자신의 토큰 쌍의 거래를 촉진하고 유동성을 증가시키는 것입니다.
선두 주자는 Convex였습니다, veCRV를 통제하고 따라서 CRV 배출이 어디에 할당되어야 할지에 대한 발언권을 가지기 위해 구축된 프로토콜입니다. Curve가 제공하는 것보다 더 큰 풀에 대한 인센티브를 만들어, Convex는 유통 중인 veCRV의 51% 이상을 보유하고 CRV 인플레이션 게이지에 큰 영향을 미쳤습니다. 왜냐하면 모든 CRV를 4년 동안 잠그고 최대 보상 부스트를 받았기 때문입니다. 이는 결국 브라이브가 된 첫 번째 단계였습니다.

Bribes는 프로토콜들이 veCRV 보유자들에게 자신의 네이티브 토큰 풀에 투표하도록 유인을 제공하는 관행입니다. 투표 권력의 대부분(즉, veCRV)이 Convex에 의해 보유되고 있었고(그리고 여전히 그렇습니다), 이러한 추가 유인책은 Convex에서 제공되었으며, 이는 게이지-웨이트 투표 결정의 주요 출처로 작용했습니다. 이는 CVX와 vlCVX를 통한 유사한 듀얼 토큰 메커니즘으로 달성되었습니다.
CRV를 통해 배출에 영향을 미치는 대신, 프로토콜들은 Convex가 Curve에서 하는 일에 영향을 주기 위해 CVX를 구매하기 시작했습니다. 왜냐하면 Convex는 홀더들( vlCVX를 위해 CVX를 잠근 사람들만)이 프로토콜이 소유한 집계된 veCRV를 어떻게 활용할지 투표할 수 있게 했기 때문입니다.

CVX는 Convex의 거버넌스 토큰입니다. CVX를 락업하면 vlCVX가 반환되며, 이는 Convex의 veCRV 소유권과 관련된 결정에 대한 투표권을 부여합니다.
많은 DAO들이 유동성을 증가시키기 위해 CRV와 CVX를 축적하기 시작했으며, 예를 들어 Abracadabra, Alchemix, Olympus, StakeDao, Frax… 이러한 프로토콜들에게 Curve에 충분한 유동성을 확보하는 것이 중요하며, CRV 배출을 제어하는 것은 그들의 토큰 풀에 더 많은 유동성을 유치하는 방법입니다.
결과적으로, veCRV 보유자들(직접 Curve에서 또는 Convex를 프록시로 사용하는 경우 모두)은 해당 프로토콜의 풀에 투표하는 대가로 다른 프로토콜로부터 “bribes”를 받을 수 있게 되었습니다. 이는 veCRV를 추구하여 더 많은 투표를 얻으려는 프로토콜들로부터 사용자들이 추가 인센티브를 얻을 수 있게 했습니다.
Curve는 유동성을 독점했으며, Convex는 해당 유동성에 접근할 수 있는 대안적인 방법을 제공했습니다. 거래 수수료와 수익 배출로부터의 수익 외에도, 사용자들은 이제 CVX 토큰 형태의 추가 인센티브에 접근할 수 있게 되었습니다.
vlCVX로 CVX 토큰을 잠그면, Convex 사용자들은 Convex가 어디에 투표할지 직접 투표함으로써 CRV 배출에 대한 투표에 영향을 미칠 수 있었습니다. 이 방식으로 Abracadabra와 같은 프로토콜은 MIM 풀(Abracadabra의 스테이블코인)에 CRV 배출을 유도하는 데 찬성 투표를 한 Convex 사용자들에게 SPELL(Abracadabra의 거버넌스 토큰) 인센티브를 제공할 수 있었습니다.
이는 특히 자체 스테이블코인을 발행하는 프로토콜들에게 특히 중요했습니다. 스테이블스왑 AMM 외에도 CRV 배출은 Curve에서 풀의 유동성 깊이를 개선할 수 있도록 외부 프로토콜들이 활용할 수 있을 만큼 강력한 수익 농사 인센티브였습니다. 이는 그들의 스테이블코인의 페그를 더욱 강화할 것입니다.
Curve의 풀에 대한 더 많은 유동성은 가격 변동을 유발하기 위해 더 많은 매수/매도 거래량이 필요하다는 것을 의미합니다. 이는 스테이블코인이 견고한 페그를 유지하며 약간의 편차가 빠르게 차익거래(arbitraged)되는(예: $0.99와 $1.01 사이) 것을 의미합니다. 이는 스테이블코인 거래의 슬리피지가 사용자에게 큰 기회 비용이기 때문에 중요합니다.
투자 전략
사용자와 프로토콜이 이용할 수 있는 3가지 주요 수익 원천이 있습니다:
- vAPY: 거래 수수료에서 50%
- tAPR: CRV 배출로부터 (게이지에 LP 토큰 스테이킹 후)
- veCRV APY: 자체 유동성 마이닝 프로그램으로부터의 뇌물로부터의 보너스 인센티브
유동성 공급자들이 CRV를 소유하지 않는다고 가정하면, 그들의 수익은 거래량과 CRV 보상에서 발생할 것입니다. 시간이 지나면서 CRV 배출량이 감소한 후 거래량이 증가한다면, LP들은 프로토콜의 현금 흐름에서 반복적인 수익을 얻을 수 있습니다.
거래량 외에도 Curve에서 LP들을 장려하거나 억제하는 다른 요인들이 있습니다. 예를 들어 게이지 가중치, 2.5x 부스트, 그리고 CRV 가격 등이 있습니다.
LP의 경우, Curve의 liquidity gauges에 LP 토큰을 스테이킹하면 제공한 liquidity에 비례한 CRV emissions가 제공됩니다. 동시에 이러한 gauges로 향하는 emissions는 gauge votes에 기반합니다. 이 때문에 gauges를 관리하면 보상이 증가할 수 있습니다. 그러나 각 gauge로 향하는 votes를 제어하는 것은 간단하지 않습니다.
LP가 더 나은 보상을 받는 또 다른 방법은 veCRV를 소유하고 CRV 수익을 부스트하는 것입니다. 이 단계는 Curve의 투표권의 51% 이상을 보유하고 있으며 CRV 보상을 지속적으로 부스트하는 Convex로 단순화됩니다.

- 사용자가 Curve의 유동성 풀에 자산을 예치합니다 (하나의 자산을 예치하면, 프로토콜이 보유한 모든 자산에 비례하여 유동성을 자동으로 분할합니다)
- 사용자는 이자 발생 LP 토큰을 받습니다
- 사용자는 LP 토큰을 게이지에 추가로 스테이킹하여 추가 수익을 받을 수 있습니다
- LP 토큰을 스테이킹하면, 사용자는 거래 수수료 외에 추가 CRV 보상을 받을 수 있습니다
- 그 후 사용자는 1주부터 4년까지의 특정 기간 동안 CRV 토큰을 잠그면 veCRV를 얻을 수 있습니다
- veCRV는 잠금 기간에 비례하여 사용자에게 투표권을 부여합니다 (잠금 기간이 길수록 더 많은 veCRV를 받을 수 있습니다)
- veCRV를 보유함으로써 사용자는 이제 모든 거래 수수료의 50% (관리 수수료)를 3CRV 토큰으로 접근할 수 있습니다. 게다가 사용자는 CRV 보상을 최대 2.5배까지 증폭시킬 수 있습니다 (4년 동안 잠금 시) 그리고 Curve DAO에서 투표권을 행사하여 프로토콜 풀 전반에 걸친 CRV 보상의 미래 분배에 투표할 수 있습니다
사업 모델
플라이휠은 LP에 유리한 시장 조건이 더 많은 유동성을 끌어들일 것이라는 가정에 의존하며, 이는 슬리피지를 낮추고 더 많은 거래량을 유치하여 veCRV 보유자에게 더 많은 수익을 생성합니다. 이상적으로 veCRV를 축적하는 행위는 CRV 가격을 상승시키고 더 높은 총 APR로 이어질 것입니다.

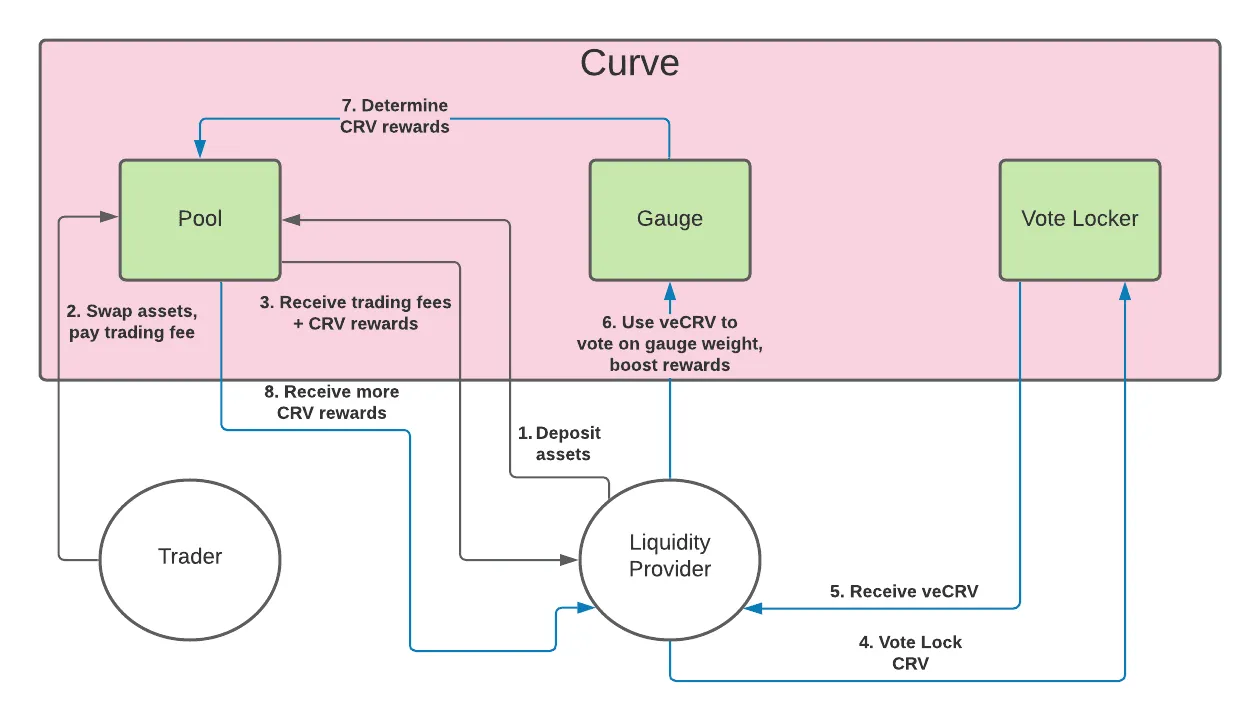
Curve 생태계를 통한 가치 전송의 흐름 다이어그램.
슬리피지는 거래량에 따라 달라지지만, 풀에서 발생하는 거래 수에 영향을 미치는 유일한 요인이 아닙니다.
CRV의 가격은 대중의 인식에 따라 달라지며, 거래량은 CRV를 잠그는 사용자들에게 수수료로부터 발생한 수익을 분배하는 것 외에는 주요한 영향을 미치지 않습니다.
더 많은 유동성은 더 적은 슬리피지를 초래하며, 이는 더 많은 트레이더와 거래소 어그리게이터를 끌어들이고, 그 결과 더 많은 수수료를 생성합니다.
수익원

보상 내역
CRV를 잠그는 것이 veCRV를 얻는 유일한 방법이므로, 사용자들은 점점 더 많은 CRV를 잠그는 경향이 있을 것이며, 이는 CRV에 대한 수요 증가와 CRV 잠금으로 인한 매도 압력 감소를 초래할 것입니다.

Admin fees는 Curve에서 생성된 스왑 수수료의 50% 부분으로, veCRV 보유자에게 배포됩니다. Admin fees가 증가하면, 인식된 추가 수익으로 인해 veCRV에 대한 수요도 어느 정도 증가합니다.
Base vAPY
vAPY는 유동성 풀에서 발생하는 스왑 수수료의 50% 부분입니다. 스왑 수수료가 증가하면 vAPY도 증가합니다.
Curve는 거래 수수료로부터 유동성 제공자에게 수익을 창출합니다. 사용자가 Curve에서 거래를 할 때마다 작은 수수료가 부과되어 유동성 제공자에게 분배됩니다. 이것이 바로 base vAPY가 Curve에서의 거래량에 따라 증가하는 이유입니다.
수수료가 거래량에 의존하기 때문에, 일일 vAPY는 종종 상당히 낮을 수 있으며, 고변동성 기간 동안에는 매우 높을 수도 있습니다.
Curve의 대출 풀도 대출 프로토콜로부터 이자를 벌어들입니다. 이러한 풀은 Compound나 Aave와 같은 대출 프로토콜을 사용하여 LP를 위해 더 많은 이자를 생성합니다.
대출 풀은 금리가 높을 때 더 많은 이자를 벌 수 있지만, 추가적인 위험 층을 더합니다.
일부 풀은 DAO가 CRV 배출을 할당하는 투표 라운드에 따라 CRV 유동성 인센티브를 받기도 합니다. 각 유동성 게이지는 DAO가 할당하는 양에 따라 서로 다른 양의 CRV를 받습니다.
Curve의 일부 풀은 인센티브가 부여됩니다. 이는 거래 수수료와 대출 수수료 위에, 다른 프로토콜들이 사용자들이 그들의 풀에 유동성을 제공하도록 보상하기 위해 추가 인센티브를 더한다는 의미입니다.

Tokenomics
3.03B CRV의 최대 공급량은 시간이 지남에 따라 점진적으로 방출됩니다.
Curve는 조각별 선형 인플레이션 스케줄을 따르며, 인플레이션 비율이 2만큼 줄어듭니다1/4만큼 매년 감소합니다. 인플레이션이 감소할 때마다 새로운 마이닝 에포크가 시작됩니다

CRV의 초기 공급량은 1.273B 토큰입니다, 이는 최종 공급량 3.03B 토큰의 42%입니다. 이 초기 토큰들은 모든 블록과 함께 점진적으로 베스팅되며 인플레이션 일정 22% (연간 279.6M 토큰)부터 시작했습니다. 이 인플레이션은 게이지에 의해 측정된 대로 Curve 유동성 제공자에게 배포됩니다.
첫 해 동안, 유통 공급량으로의 대략적인 유입은 일일 2M CRV이며, 초기 유통 공급량은 0입니다.

- 커뮤니티 유동성 제공자(emissions)에게 62% 할당되며, 소진될 때까지 감소하는 속도로 배출됩니다
- 출시 후 1~4년 동안 vesting되는 주주(핵심 팀 및 투자자)에게 30% 할당 핵심 팀에게 26%투자자에게 4%
- 핵심 팀에게 26%
- 투자자들에게 4%
- 런칭 후 1~4년 동안 vesting으로 미래 직원들에게 배정된 3%
- 커뮤니티 준비금(초기 사용자)에 5% 할당
- 코어 팀에 26%
- 투자자들에게 4%

2024년에 코어 팀 베스팅이 종료되고 유동성 인센티브만 배포될 때, CRV의 인플레이션 비율은 6%로 감소하고 2040년에는 0.3%로 더 줄어듭니다.
CRV
Curve는 CRV 토큰으로 유동성 제공자를 장려하며, 이는 프로토콜의 거버넌스 토큰입니다.
CRV 토큰의 할당, 분배 및 민팅은 여러 DAO 관련 계약을 통해 관리됩니다:
- LiquidityGauge: 사용자들이 시간에 걸쳐 제공한 유동성을 측정하여 CRV 및 기타 보상을 분배합니다.
- GaugeController: 게이지 목록, 가중치, 유형 가중치를 유지하며, 각 게이지에 대한 CRV 생산 속도를 조정합니다.
- Minter: 유동성 게이지에 따라 CRV를 민팅합니다.
CRV 토큰의 주요 목적은 가능한 한 많은 사용자가 프로토콜의 거버넌스에 참여하도록 하는 것입니다. 그 때문에 Curve 토큰에는 투표, 스테이킹, 부스팅의 3가지 주요 사용자가 있으며, 이 모든 것은 사용자들이 veCRV를 받는 대가로 CRV 토큰을 잠그기 위해 투표해야 합니다.

CRV 토큰 스테이킹 (락킹)
CRV 토큰 스테이킹(잠금) 사용자들이 프로토콜로부터 거래 수수료를 벌 수 있게 합니다. 2020년 9월 19일 이후, 모든 거래 수수료의 50%가 veCRV 보유자에게 분배됩니다. 이 메커니즘의 목표는 유동성 제공자와 거버넌스 참여자(veCRV 보유자) 간의 인센티브를 일치시키는 것입니다
CRV 스테이킹의 APY는 다음과 같이 계산할 수 있습니다:
Daily Trading Volume * 0.0002 * 365Total veCRV * CRV price* 100;
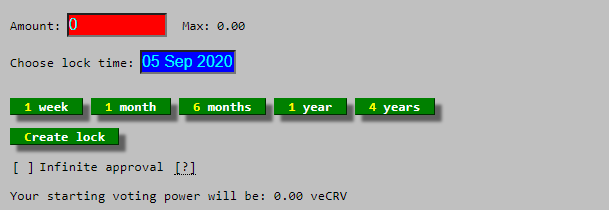
프로토콜에서 수집된 수수료는 3CRV (USDC, USDT, DAI로 구성된 3pool의 LP 토큰)을 구매하는 데 사용되며, 이를 veCRV 보유자에게 배포합니다.
CRV를 스테이킹한 사용자는 원하는 만큼 자주 거래 수수료를 청구할 수 있지만, 수수료는 매주 한 번 3CRV로 변환됩니다.
잠금 후 3CRV에 대한 첫 번째 청구를 할 수 있기까지 지연이 있습니다. 사용자가 잠금을 한 후의 목요일로부터 8일이 지나야 청구할 수 있습니다.
- 사용자들은 3CRV를 스테이블코인으로 다시 교환할 수 있으며, 3pool에서 원하는 스테이블코인을 선택하여 받을 수 있습니다.
- 사용자들은 또한 3CRV를 스테이킹하여 더 많은 CRV를 벌 수 있으며, Minter로 이동하여 게이지에 예치함으로써

하나의 컨트랙트은 모든 스왑 풀 컨트랙트로부터 모든 거래 수수료를 수집합니다. 이 수수료들은 다양한 스테이블코인, Bitcoin, Ethereum… 형태로 들어옵니다.
다음으로, 수수료 토큰들은 Curve와 Synthetix를 사용하여 USDC로 거래되며, 이 USDC는 그 후 3pool에 예치됩니다. 마지막으로, 각 veCRV 보유자의 청구 가능한 잔액을 모두 업데이트하기 위해 체크포인트가 트리거됩니다.
이 프로세스는 burning. 이것은 gas 비용이 많이 드는 프로세스이지만, 비용을 지불할 의향이 있으면 누구나 호출할 수 있습니다.
이 스크립트 는 누구나 burn 프로세스를 시작하기 위해 사용할 수 있습니다
수수료는 이미 지난 주에 대해서만 청구할 수 있습니다. 왜냐하면 버너는 이 기간이 종료되기 전에 모든 사람이 받을 자격이 있는 금액을 알지 못하기 때문입니다.
부스팅
부스팅은 사용자들이 거버넌스에서 더 적극적으로 참여하도록 유도하는 주요 인센티브 중 하나입니다. 이는 제공된 유동성에 기반한 보상 노출을 증가시킵니다. CRV 투표 잠금은 사용자들이 DAO에 참여하기 위한 투표 권한을 획득하고, Curve에서 이미 제공하고 있는 유동성에 대해 최대 2.5배의 부스트를 얻을 수 있게 합니다.
투표
투표는 veCRV를 위해 CRV 토큰을 투표 잠금한 후에만 수행할 수 있습니다. 이는 DAO 제안 및 풀 매개변수에 대한 투표를 포함합니다.

veCRV
사용자들은 “vote-escrow” 또는 CRV를 최대 4년 동안 시간 잠금을 통해 veCRV로 교환할 수 있으며, 이는 프로토콜 거버넌스 권한과 거래 수수료의 50%를 부여하는 비전송 가능 자산입니다.
veCRV는 전송할 수 없는 비표준 ERC20 토큰으로, 이를 얻는 유일한 방법은 CRV를 잠그는 것입니다
veCRV는 Voting Escrow CRV를 의미하며, 투표를 위한 잠긴 CRV 토큰을 나타냅니다. CRV를 더 오래 잠그면 투표 권한이 더 많아집니다(그리고 도달할 수 있는 부스트가 더 커집니다). 받을 veCRV의 수는 CRV를 얼마나 오래 잠그는지에 따라 달라집니다. 최소 잠금 시간은 1주이며 최대 잠금 기간은 4년입니다.
사용자의 veCRV 잔액은 CRV 잠금 해제까지 남은 시간이 줄어들면서 선형적으로 감소합니다. 예를 들어, 1년 동안 잠긴 4,000 CRV 잔액은 2년 동안 잠긴 2,000 CRV 또는 4년 동안 잠긴 1,000 CRV와 동일한 양의 veCRV를 제공합니다. 잠금 시간이 끝나면 사용자는 0 veCRV를 가지게 되고 잠긴 CRV가 반환됩니다. 4년 동안 잠긴 각 CRV는 1 veCRV를 나타냅니다.
제대로 구현되고 채택될 때, ve 토큰노믹스는 반사적 상승 이익을 가지면서 제한된 하방 압력을 초래합니다. CRV에 대한 수요가 증가하면 veCRV 잠금 비율이 증가합니다 (게이지 가중치를 높이기 위해) 그리고 CRV 공급이 감소하면, 투표 에스크로 잠금 모델은 CRV를 유통 공급에서 제거할 수 있으며 프로토콜은 갑작스러운 공급 희석을 경험하지 않습니다 (veCRV가 종종 수년 동안 시간 잠금 상태로 유지되기 때문입니다).
Liquid veCRV Wrappers
Liquid lockers는 사용자가 거버넌스 토큰을 장기간 잠그도록 요구받는 문제를 해결합니다. 이는 토큰을 쉽게 이동하거나 판매할 수 없어 유동성을 잃게 만들기 때문입니다.
Liquid lockers는 사용자가 veCRV와 같은 잠긴 거버넌스 토큰을 예치할 수 있는 스마트 컨트랙트입니다. 그 대가로, 사용자는 다른 인센티브와 함께 파생된 유동적 표현을 받습니다. 이는 사용자가 투표권을 유지하면서도 유동성을 유지할 수 있게 합니다. 이 방식으로, 사용자는 수익과 거버넌스 사이에서 선택을 강요받지 않습니다. 왜냐하면 그들은 명시적으로 선택할 경우에만 브라이브 형태로 투표를 판매하여 수익을 증가시킬 수 있기 때문입니다.
Liquid lockers는 잠긴 governance tokens의 자본 효율성을 유지하면서 가능한 한 최대의 yield를 도출합니다.
veCRV의 중요성 때문에, Convex (cvxCRV), StakeDao (sdCRV), 또는 Yearn (yveCRV)은 veCRV 보유자들이 투표 권력을 유지하면서 유동성을 최대화할 수 있도록 하는 “liquid lockers”를 개발했습니다.

cvxCRV – Convex
cvxCRV는 Convex에서 구현된 veCRV의 토큰화된 버전으로, 사용자가 CRV를 Convex에 예치하면 해당 CRV가 플랫폼에서 veCRV로 영구적으로 잠기게 됩니다. 그 다음, veCRV의 토큰화된 버전인 cvxCRV가 사용자에게 1:1 비율로 반환됩니다.
cvxCRV 변환은 일방향이지만, 유동성 풀이 존재할 수 있어 사용자가 cvxCRV를 CRV로 스왑할 수 있도록 하며, 이 거래 비율은 시장 요인으로 인해 반드시 1:1을 유지할 필요는 없습니다.
cvxCRV는 Convex에서 스테이킹될 수 있으며, 이를 통해 사용자들은 veCRV를 보유하고 있는 경우와 동일하게 일반 Curve 관리 수수료를 받을 수 있습니다. 추가로, cvxCRV를 스테이킹하는 사용자들은 Convex의 성과 수수료로부터 CRV를 받을 뿐만 아니라 CVX 토큰도 받게 됩니다.
2023년 초부터 cvxCRV의 낮은 APR이 경쟁자들에 비해 급격히 하락하기 시작했습니다. 그 때문에 Convex는 cvxCRV v2와 함께 일련의 변경 사항을 발표했습니다. 예를 들어:
- 플랫폼 수수료의 2%가 매주 cvxCRV를 구매하고 잠그는 데 사용되며, 연간 약 3M cvxCRV 추정
- 잠긴 cvxCRV가 얻은 보상은 스테이커들에게 지급됩니다
- 사용자는 cvxCRV를 담보로 사용할 수 있습니다
- CVX 배출로부터의 보상 증가

과거에, cvxCRV 스테이커들은 100% 3CRV, 100% CRV/CVX, 또는 그 사이의 임의의 비율로 보상을 받도록 선택할 수 있었습니다. 2023년 cvxCRV v2가 출시된 후, 프로토콜은 사용자들이 CRV, CVX, 3CRV로 얻은 보상에서 자산의 혼합을 인출할 수 있도록 합니다
yCRV – Yearn
yCRV는 veCRV를 위한 Yearn의 유동성 래퍼입니다. Yearn의 모델은 yCRV를 기본 토큰으로 사용하며 활성화된 토큰이라고 불리는 3개의 파생 토큰을 사용합니다.
기본 토큰으로서 기본 토큰으로, yCRV는 기본 보상을 제공하지 않지만 사용자들이 쉽게 접근할 수 있게 하는 활성화된 토큰. 새로운 yCRV는 CRV를 Yearn의 veCRV 포지션에 영구적으로 잠그는(1-way lock) 방식으로 민팅할 수 있습니다.
사용자들은 또한 자신의 yveCRV와 yvBOOST 레거시 토큰을 마이그레이션하여 yCRV를 민팅할 수 있습니다.
Yearn은 veCRV 포지션의 모든 혜택을 다음 중 하나를 보유한 yCRV 사용자에게 전달합니다 활성화된 토큰:
- st-yCRV (스테이킹 보상): 보상은 yVault에서 나오며, 이는 locked CRV로부터 admin fees와 bribes를 받습니다
- lp-yCRV (유동성 풀 보상): 보상은 yVault에서 CRV/yCRV LP 토큰에 대한 보상을 제공하며, 이는 배출량과 수수료를 자동으로 복리합니다
- vl-yCRV(Curve gauges 투표 권한): Curve gauge 가중치에 대한 투표 권한을 부여합니다
st-yCRV
Staked yCRV는 yCRV 사용자들을 위한 수익 최적화 포지션으로, 두 가지 소스를 통해 수동 소득을 얻을 수 있게 합니다:
- 관리 수수료s 관리 수수료는 veCRV 보유자에 의해 획득되며, Yearn의 veCRV 포지션에서 획득된 관리 수수료의 100%는 st-yCRV로 보내지고 자동으로 더 많은 yCRV로 복리 증가됩니다.
- 관리 수수료는 veCRV 보유자에 의해 획득되며, Yearn의 veCRV 포지션에서 획득된 관리 수수료의 100%는 st-yCRV로 보내지고 자동으로 더 많은 yCRV로 복리 증가됩니다.
- 브라이브. 브라이브는 1 veCRV의 투표력을 사용하여 st-yCRV 사용자에게 브라이브 수익을 최적화하는 Curve 게이지에 찬성 투표함으로써 수집됩니다. 이러한 투표로부터 수집된 수익은 st-yCRV 사용자에게 보충 수익으로 할당됩니다.
- 브라이브는 1 veCRV의 투표력을 사용하여 st-yCRV 사용자에게 브라이브 수익을 최적화하는 Curve 게이지에 찬성 투표함으로써 수집됩니다. 이러한 투표로부터 수집된 수익은 st-yCRV 사용자에게 보충 수익으로 할당됩니다.
- Admin Fees는 veCRV 홀더들에 의해 수익이 발생하며, Yearn의 veCRV 포지션에서 발생한 Admin Fees의 100%는 st-yCRV로 전송되어 자동으로 더 많은 yCRV로 복합됩니다.
- Bribes는 st-yCRV 사용자들을 위한 뇌물 수익을 최적화하는 Curve 게이지에 찬성 투표를 하기 위해 1 veCRV의 투표력을 사용하여 수집됩니다. 이 투표들로부터 수집된 수익은 st-yCRV 사용자들에게 보조 수익으로 할당됩니다.
St-yCRV는 Yearn v2 볼트로, 3CRV와 일부 청구된 뇌물을 yCRV로 판매하여 yCRV를 자동으로 복리화하며, 사용자가 “set and forget” 전략으로 수익을 얻을 수 있게 합니다.
lp-yCRV
Liquidity Pool’d yCRV는 Curve의 새로운 CRV/yCRV 풀에 유동성을 제공하며, lp-yCRV 보유자는 LP 수수료와 배출물을 받습니다. 이 토큰으로 zapping하면 사용자는 yCRV/CRV 풀의 LP 포지션에 진입하고 LP 토큰을 lp-yCRV yVault에 예치합니다.
lp-yCRV yVault는 Yearn v2 볼트로, 생성된 모든 CRV 배출물을 풀에 다시 예치하여 포지션을 성장시키는 전략을 가지고 있으며, 자동 수확 및 자동 복리화 보상을 제공하는 set-and-forget 토큰으로 설계되었습니다.
이 포지션의 1 yCRV마다, Yearn은 yCRV Curve 게이지에 찬성 투표하기 위해 1 veCRV 상당의 투표력을 표시합니다. 이는 사용자들에게 CRV 배출을 증가시킵니다.
vl-yCRV
(vl-yCRV는 현재 개발의 최종 단계에 있으며, 아직 프로덕션에 준비되지 않았습니다.)
vl-yCRV는 사용자가 참여할 수 있는 포지션으로, Curve 게이지 가중치에 투표할 수 있게 합니다. 이 포지션은 4년 veCRV 락을 커밋하거나 대규모 뇌물을 반복적으로 제출하지 않고도 풀의 Curve 게이지에 배출량을 증가시키고자 하는 프로토콜에 특히 도움이 될 것으로 예상됩니다.
이 포지션을 보유한 사용자들은 다음 사항에 적용됩니다:
- 그들은 게이지 가중치에 투표할 수 있지만 DAO 투표에는 투표할 수 없습니다.
- 그들은 주간 관리 수수료나 뇌물을 받지 못하며, 토큰을 최소 14일 동안 잠그야 하며, 최대 잠금 기간은 28일입니다.
- 잠금 기간이 끝나면, 사용자는 yCRV로 인출하거나 yCRV 생태계 내외에서 자유롭게 이동할 수 있습니다.
투표 세부 사항은 다음과 같습니다:
- 투표 기간은 14일입니다.
- 사용자들은 단일 게이지에 투표하거나 투표를 여러 게이지에 분할할 수 있습니다.
- 사용자들은 매 기간 투표해야 합니다. 투표는 한 기간에서 다음 기간으로 자동으로 이월되지 않습니다.
- 투표는 모두 온체인(on-chain)으로 이루어지며, 따라서 비용이 무료가 아닙니다. 네트워크가 특별히 혼잡하지 않을 때 투표를 고려하세요.
- 사용자의 잔액이 허용하는 한 주 내내 투표를 추가할 수 있습니다.
- 한 기간 내에서 게이지에 투표한 후, 해당 투표는 다음 기간까지 제거되거나 대체될 수 없습니다.
투표 위임:
- 각 vl-yCRV 사용자는 최대 한 명의 대리인을 지정할 수 있으며, 이 대리인은 사용자를 대신하여 투표를 할 자격이 부여됩니다.
- 대리 위임의 목적은 multi-sigs가 각 기간 동안 투표 활동을 자동화할 수 있도록 하여, 느린 서명자나 잊어버림으로 인한 투표 누락을 줄이는 것입니다.
락:
- 투표 잠금은 최소 1 투표 기간(14일) 동안 지속되며, 투표가 언제 캐스팅되었는지에 따라 최대 28일까지입니다.
- 각 투표는 현재 기간의 나머지 기간과 다음 기간의 전체 기간 동안 사용자의 잠금을 연장합니다.
- 잠금 해제 시간이 만료된 후, 사용자는 vl-yCRV에서 인출하고 yCRV 시스템 내에서 자유롭게 이동할 수 있습니다.

브라이브 및 인센티브
- vl-yCRV에 있는 동안, 사용자는 yCRV 시스템의 다른 부분에서 발생하는 수익을 포기합니다.
- vl-yCRV 사용자들은 그들이 투표한 gauges에서 bribes를 수집할 수 없습니다.
사용자는 원하는 혜택에 따라 언제든지 활성화된 토큰 간에 이동할 수 있지만, vl-yCRV의 경우 14일에서 28일까지의 타임락 제한이 있습니다

sdCRV – Stake DAO
Stake DAO 사용자들은 Curve strategies에 예치하여 부스트된 보상을 받을 수 있는 가능성을 가지고 있습니다. Stake DAO는 veCRV를 잠그는 데서 얻은 부스트를 사용하여 보상을 부스트하고 사용자들이 strategies 할당에 따라 SDT 토큰으로도 보상을 받을 수 있도록 합니다 strategies gauges weights에 따라.
거버넌스
Curve는 Aragon을 거버넌스와 프로토콜 관리 기능 제어를 위해 사용합니다. Aragon과의 모든 상호작용은 수정된 구현을 통해 발생합니다. Aragon voting app.
Curve DAO는 총 3개의 Aragon Agent 소유 주소가 있으며, 이는 두 개의 독립적인 DAO에 의해 거버넌스됩니다:
- 커뮤니티 DAO는 프로토콜의 일상적인 운영을 관리하며, 두 개의 관리자 계정에 대한 소유권을 가집니다: The ownership admin은 프로토콜 내 대부분의 기능을 제어합니다. ownership admin을 통해 작업을 수행하려면 최소 51% 지지로 30% 쿼럼이 필요합니다The parameter admin 은 풀 매개변수, 예를 들어 A 계수를 수정할 권한을 가집니다. parameter admin을 통해 작업을 수행하려면 최소 51% 지지로 15% 쿼럼이 필요합니다
- The ownership admin은 프로토콜 내 대부분의 기능을 제어합니다. ownership admin을 통해 작업을 수행하려면 최소 51% 지지로 30% 쿼럼이 필요합니다
- The parameter admin 는 풀 매개변수를 수정할 권한을 가지며, A 계수와 같은 것을 포함합니다. parameter admin을 통해 작업을 수행하려면 최소 51% 지지와 함께 15% 쿼럼이 필요합니다
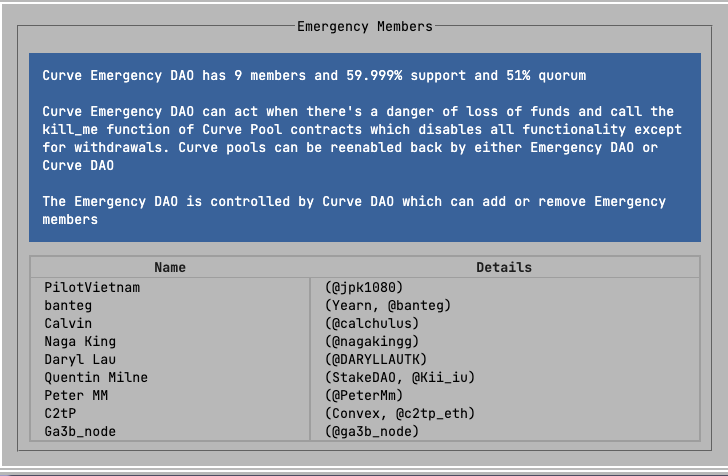
- The emergency DAO 는 특별한 상황에서 풀과 게이지를 종료할 제한된 권한을 가집니다: The emergency DAO consists of 9 members로 구성되며, Curve 팀과 DeFi 커뮤니티 내 저명한 인물들의 혼합입니다.각 멤버는 한 표를 가지며, 어떤 멤버든 투표를 제안할 수 있습니다.투표는 24시간 지속되며, 66% 이상의 지지를 받은 후 즉시 실행될 수 있습니다.
- 긴급 DAO는 9명으로 구성되며, Curve 팀과 DeFi 커뮤니티 내 저명한 인물들의 혼합입니다.
- 각 멤버는 한 표를 가지며, 어떤 멤버든 투표를 제안할 수 있습니다.
- 투표는 24시간 지속되며, 66% 이상의 지지를 받은 후 즉시 실행될 수 있습니다.
- ownership admin은 프로토콜 내 대부분의 기능을 제어합니다. ownership admin을 통한 작업 수행에는 30% quorum과 최소 51% 지지가 필요합니다.
- 이 매개변수 관리자 는 A 계수와 같은 풀 매개변수를 수정할 권한을 가지고 있습니다. 매개변수 관리자를 통해 작업을 수행하려면 최소 51% 지지와 함께 15% 쿼럼이 필요합니다
- 긴급 DAO는 9명 멤버로 구성되며, Curve 팀과 DeFi 커뮤니티 내 저명한 인물들의 혼합입니다.
- 각 멤버는 한 표를 가지며, 모든 멤버가 투표를 제안할 수 있습니다.
- 투표는 24시간 지속되며, 66% 이상의 지지를 받은 후 즉시 실행될 수 있습니다.
Curve DAO 거버넌스 참여에는 veCRV 소유가 필요하며, 이는 DAO 내에서 각 계정의 투표력을 결정하는 데 사용되는 비표준 ERC-20 구현입니다. CRV 토큰이 veCRV로 잠긴 순간부터 사용자의 투표력은 선형적으로 감소하고 있습니다.
제안이 생성된 블록에서만 투표 가중치를 사용하여 투표할 수 있습니다

veCRV는 CRV 토큰을 최대 4년 동안 잠그는 방식으로 얻을 수 있으며, 1 veCRV는 4년 동안 잠긴 1 CRV와 동일합니다.
잠금 시간이 줄어들수록 계정의 veCRV 잔액도 선형적으로 감소합니다. veCRV는 양도할 수 없습니다.
- 2,500 veCRV의 투표력을 달성한 사용자는 거버넌스 포럼에서 논의된 주제를 지적할 수 있는 한, 새로운 제안을 공식 DAO 투표로 생성할 수 있습니다. 거버넌스 포럼.
- 누구나 거버넌스 포럼
- 투표하려면 최소한의 투표력이 요구되지 않습니다.

공식 DAO 제안은 Curve 프로토콜에 강제력을 가진 변경을 생성하는 유일한 방법입니다. 변경의 두 가지 유형이 있습니다: 매개변수 변경, 그리고 텍스트 변경.
- 매개변수 투표는 투표가 종료될 때 제정된 후 3일 후에 DAO에 자동으로 커밋됩니다.
- 텍스트 제안 은 다르며, 개발 시간이 필요하며 논의할 시간이 요구될 수 있습니다.

제안을 생성하려는 사용자는 거버넌스 포럼
Curve의 비정상적으로 높은 거버넌스 참여도
- 모든 게이지 투표는 30%의 정족수를 필요로 합니다.
- Curve에서의 평균 투표 에포크는 논란이 없으며, 97%의 찬성, 55%의 참여율, 그리고 33개의 고유 투표가 있습니다. 거의 모든 제안이 이러한 조건을 충족합니다.
- 거의 모든 제안이 이러한 조건을 충족합니다.
- 투표력 측면에서 가장 중요한 투표는 Convex에서 나온 것으로, 다른 모든 주소의 투표력을 합친 것보다 더 많은 투표력을 가지고 있습니다. Convex 투표는 내부 투표 비율에 기반한 Curve에서의 비례 yes/no 투표입니다이 투표들은 약 7M CVX의 쿼럼에 도달해야만 통과됩니다
- Convex 투표는 내부 투표 비율에 기반한 Curve에서의 비례 yes/no 투표입니다
- 이 투표들은 약 7M CVX의 쿼럼에 도달해야만 통과됩니다
- 거의 모든 제안이 이러한 조건을 충족합니다.
- Convex 투표는 Curve에서 내부 투표 비율에 기반한 비례 yes/no 투표입니다
- 이 투표들은 약 7M CVX의 쿼럼에 도달해야만 통과됩니다

- 만약 Convex가 일괄적으로 투표한다면, 단 3명의 Convex 고래들만으로 Curve의 모든 결정이 예측 가능하게 조작될 수 있습니다. Convex는 보통 240-280M veCR 덩어리로 투표하며 (총 563M veCRV가 있으며, 이는 Convex에게 총 투표권의 50% 이상을 부여합니다).
- Convex는 보통 240-280M veCR 덩어리로 투표하며 (총 563M veCRV가 있으며, 이는 Convex에게 총 투표권의 50% 이상을 부여합니다).
- Convex는 보통 240-280M veCR 청크로 투표합니다 (총 563M veCRV가 있으며, 이는 Convex에게 전체 투표 권력의 50% 이상을 부여합니다).


위험
Curve 스마트 컨트랙트 자체 외에도, 풀에 참여할 때마다 풀에 있는 코인으로부터의 시스템적 위험을 수용하게 됩니다. 예를 들어, USDT에 노출되고 싶지 않은 사용자라면 USDT가 포함된 어떤 풀에도 자산을 예치하지 말아야 합니다.
Curve는 또한 대출 프로토콜의 스마트 컨트랙트를 사용하므로, 해당 외부 프로토콜을 신뢰함으로써 발생하는 외부 리스크도 존재합니다.
풀 내부 토큰의 유동성이 관리되는 방식으로 인해, 한 코인이 다른 자산에 대해 페그를 잃는다면 유동성 제공자들은 거의 모든 유동성을 해당 통화에 보유하게 됩니다.
위험 분석

참고: veCRV는 유동성이 낮고 CRV 파생상품입니다. Impermanent Loss (IL)는 stableswap의 경우 코인이 de-pegs되지 않는 한 최소입니다. 다양한 유형의 pools가 서로 다른 위험과 보상 프로필을 제공합니다.
보안
감사 외에도, Curve 스마트 컨트랙트는 2020년부터 실전 테스트를 거쳤습니다. 스마트 컨트랙트의 관리 키는 처음 두 달 동안 Curve 팀이 긴급 상황에서 컨트랙트를 일시 중지할 수 있도록만 허용했습니다.
Curve의 스마트 컨트랙트는 불변(immutable)하며 관리 키로 업그레이드할 수 없습니다. 이는 긴급 상황에서 취할 수 있는 조치를 제한하지만, 사용자들이 자금을 완전히 통제할 수 있게 합니다.
감사
감사 작업이 위험을 완전히 제거하지는 않지만, Curve 컨트랙트들은 Trail of Bits, Quantstamp, MixBytes, 그리고 ChainSecurity에 의해 감사되었습니다.
- Trail of Bits Curve 스마트 컨트랙트 감사 – 2020년 1월 31일7개의 문제와 하나의 코드 품질 권장 사항.중대한 문제는 발견되지 않았습니다.
- 7개의 문제와 하나의 코드 품질 권장 사항.
- 중요한 문제는 발견되지 않았습니다.
- Trail of Bits Swiss Stake 보안 평가 – 2020년 3월 6일커밋 해시로부터 보고된 취약점에 대한 수정 사항을 검토했습니다 65365742.공격자들이 다음을 할 수 있게 하는 결함에 중점을 두었습니다:
- 컨트랙트의 자금을 빼내기.
- 유동성 제공자들이 자금에 접근하지 못하게 하기.
- 풀의 invariant를 깨뜨린다.
- Swiss Stake가 보고된 문제를 올바르게 수정했으며 7개의 추가 권고를 제시했다고 보고했습니다.
- MixBytes Curve Voting Smart Contract Audit Report – July 22, 2020치명적 문제: 0주요 문제: 1 (1 해결됨)경고 문제: 4 (4 해결됨)코멘트: 4 (4 해결됨)
- 중요 이슈: 0
- 주요 이슈: 1 (1 해결됨)
- 경고 항목: 4 (4 해결됨)
- 댓글: 4 (4 해결됨)
- Quantstamp 보안 평가 – October 15, 2020고위험 문제: 0중간 위험 문제: 1 (1 해결됨)저위험 문제: 2 (0 해결됨)정보 제공 문제: 1 (0 해결됨)미결정 위험 문제: 0
- 고위험 문제: 0
- 중간 위험 문제: 1 (1 해결됨)
- 저위험 문제: 2 (0 해결됨)
- 정보성 위험 문제: 1 (0 해결됨)
- 결정되지 않은 위험 문제: 0
- ChainSecurity의 Tricrypto 스마트 컨트랙트 코드 평가 – 2021년 9월 29일고위험 문제: 0중간 위험 문제: 1 (1 해결됨)저위험 문제: 9 (6 해결됨, 3 인정됨)
- 고위험 문제: 0
- 중간 위험 문제: 1 (1 해결됨)
- 낮은 위험 문제: 9 (6 해결됨, 3 인정됨)
- Curve Stablecoin Security Audit Report – June 5, 2023 – MixBytes치명적 – 2 (2 수정됨)높음 – 2 (2 수정됨)중간 – 4 (2 수정됨, 2 인정됨)낮음 – 6 (6 인정됨)
- 치명적 – 2 (2 수정됨)
- 높음 – 2 (2 수정됨)
- 중간 – 4 (2 수정됨, 2 인정됨)
- 낮음 – 6 ( 6 인정됨)
- Tricrypto-NG 스마트 계약 – 2023년 6월 23일 – ChainSecurity높음 – 1 (1 수정됨)중간 – 1 (1 수정됨)낮음 – 13 (9 수정됨, 1 명세 변경, 1 부분 수정됨, 1 수락됨, 1 인정됨)
- 높음 – 1 (1 고정)
- 중간 – 1 (1 수정됨)
- 저 – 13 (9 수정됨, 1 명세 변경, 1 부분적으로 수정됨, 1 수락됨, 1 인정됨)
- 치명적 문제: 0
- 주요 문제: 1 (1 해결됨)
- 경고 문제: 4 (4 해결됨)
- 댓글: 4 (4 해결됨)
- 고위험 문제: 0
- 중간 위험 문제: 1 (1 해결됨)
- 저위험 문제: 2 (0 해결됨)
- 정보 위험 문제: 1 (0 해결됨)
- 미확정 위험 항목: 0
- 고위험 항목: 0
- 중간 위험 문제: 1 (1 해결됨)
- 저위험 문제: 9 (6 해결됨, 3 인정됨)
- 치명적 – 2 (2 수정됨)
- 높음 – 2 (2 수정됨)
- 중간 – 4 (2 수정됨, 2 인정됨)
- 낮음 – 6 ( 6 인정됨)
- 높음 – 1 (1 Fixed)
- 중간 – 1 (1 Fixed)
- 낮음 – 13 (9 Fixed, 1 Specification changes, 1 Partially fixed, 1 Accepted, 1 Acknowledged)
Curve도 bug bounty program 과 함께 HackerOne.
crvUSD 위험 모니터링 및 알림 플랫폼
The $crvUSD platform was launched on September 13, 2023, by Chaos Labs, an economic security, mechanism design, and risk management platform for DeFi protocols.
사용자들이 $crvUSD의 위험과 다양한 기타 지표를 모니터링할 수 있게 합니다. 예를 들어, $crvUSD 시장 전반에 집계된 고급 지표로, 총 공급량, 총 차입량, TVL, 청산 위험에 처한 담보의 합계 등을 포함합니다.

추가 정보
팀
Curve의 팀 멤버에 대한 공식 목록은 없으며, 소셜 미디어에서 식별할 수 있는 멤버들은 다음과 같습니다:
- Michwill, Michael Egorov – 창립자 겸 CEO모스크바 러시아 연방의 전 소프트웨어 엔지니어, WorkLifeGroup, 그리고 LinkedIn 등호주 최고의 명문 대학 중 하나인 Monash University에서 물리학 박사후 과정을 수료함의 창립자 겸 CTONuCypher, Y Combinator 지원 스타트업으로, 빅 데이터 작업을 위한 암호화 레이어를 구축함.
- 모스크바 러시아 연방의 전 소프트웨어 엔지니어, WorkLifeGroup, 그리고 LinkedIn 등을 포함한
- 호주 최고의 대학 중 하나인 Monash University에서 물리학 박사후 과정을 이수함
- 의 창립자이자 CTONuCypher, Y Combinator 지원 스타트업으로, Big Data 작업을 위한 암호화 레이어를 구축하고 있습니다.
- Julien Bouteloup – 블록체인 개발자이자 Rekt News, BlackpoolHQ, Stake Capital, 그리고 Stake DAO
- MrBlockTW
- Gerrit
- Mimaklas
- PilotVietnam
- 켄드릭 라마
- 필립
- 모스크바 러시아 연방의 전 소프트웨어 엔지니어, WorkLifeGroup, 그리고 LinkedIn 등 다른 곳에서
- 물리학에서 박사후 학위를 보유하고 있으며 Monash University – 호주 최고의 선도적인 대학 중 하나
- 의 창립자이자 CTO인 NuCypher, Y Combinator 지원을 받은 빅데이터 작업을 위한 암호화 레이어를 구축하는 스타트업.
프로젝트 투자자
초기 공급량은 커뮤니티 유동성 제공자, 주주 (팀 및 투자자), 직원, 그리고 커뮤니티 준비금에 분배되었습니다.
커뮤니티 펀드
CRV의 초기 분배는 전체 CRV 공급량의 5%에 해당하는 커뮤니티 펀드를 긴급 상황에 사용되거나 커뮤니티 주도 이니셔티브나 그랜트에 수여될 수 있도록 허용했습니다.
FAQ
투표 잠금 부스트란 무엇인가요?
- CRV를 투표 잠금할 때, 제공한 유동성에 대해 최대 2.5배의 부스트를 얻을 수도 있습니다. 이 메커니즘의 목표는 CRV 인플레이션의 더 큰 몫을 보상함으로써 사용자들이 거버넌스에 참여하도록 유도하는 것입니다.
유동성을 제공할 때, 어떤 코인을 예치하는지가 중요합니까?
- 중요하지 않습니다. 귀하의 토큰은 풀에 분할되어 배치되며, 이는 귀하의 수익에 영향을 미치지 않습니다.
- 인출할 때 동일한 원칙이 적용됩니다(하지만 반대로). 풀에서 인출할 코인을 선택할 수 있습니다.
내 부스트 기록 투표력이 얼마나 자주 변경되나요?
- 주기적인 check-in을 피하고 각 사용자 계정을 반복적으로 확인해야 하는 것을 피하기 위해, 이는 gas-expensive하므로, 프로토콜은 deposit, withdrawal 또는 사용자의 timelock 변경이 있을 때마다 voting power를 나타내는 선형 함수에 대한 사용자의 slope와 bias를 기록합니다.
CRV의 목적은 무엇인가요?
- CRV의 주요 목적은 플랫폼의 유동성 제공자를 장려하고 거버넌스 결정에 적극적으로 참여하도록 하는 것입니다.
CRV 스테이킹을 위한 APY 계산 방법
- Daily Trading Volume * 0.0002 * 365Total veCRV * CRV price* 100;
더 많은 사람들이 투표 잠금을 하면 어떻게 되나요?
- 다른 유동성 제공자들이 더 많은 CRV를 lock하기 위해 투표하면, 적용한 시점의 boost가 유지됩니다. 이를 악용하면 다른 사용자가 kick하여 boost 업데이트를 강제하고 실제 boost 수준으로 낮출 수 있습니다.
여러 풀에 liquidity를 제공하면 내 voting power에 어떤 일이 발생하나요?
- 투표 파워는 모든 gauges에 적용되지만, 제공하는 liquidity의 양과 pool의 총 liquidity에 따라 다른 boosts를 생성할 수 있습니다.
gauge weights가 왜 그렇게 중요한가?
- 그 가중치들은 CRV 인플레이션이 어디로 가는지를 결정하기 때문입니다. 이는 DAO가 대부분의 유동성이 어디로 가야 하는지 통제하고 유동성을 균형 있게 유지할 수 있게 합니다.
- 게이지 가중치는 매주 목요일에 한 번 업데이트됩니다.
인센티브 풀이란 무엇인가요?
- 유동성 풀(특히 기회 비용이 없는 풀)은 스테이블 코인이 페그를 유지하는 데 큰 도움이 됩니다. 가격이 페그에서 벗어나면 트레이더가 차익 거래를 쉽게 할 수 있게 하며, 이는 스테이블 코인을 개발하는 모든 회사와 재단에게 매우 중요합니다. 왜냐하면 $0.98 가치의 스테이블 코인은 결코 좋은 모습이 아니기 때문입니다.
- 결과적으로, Curve의 일부 풀은 “incentivized”되어 있습니다. 이는 거래 수수료와 대출 수수료 외에, 회사들(현재 Synthetix와 Ren)이 풀에 유동성을 제공하는 사람들에게 그들의 코인으로 보상을 제공한다는 의미입니다.
What is $crvUSD and how does it work?$crvUSD refers to a dollar-pegged stablecoin, which may be minted by a decentralized protocol developed by Curve Finance. Users can mint $crvUSD by posting collateral and opening a loan within this protocol.How does the $crvUSD liquidation process differ from other debt-based stablecoins?$crvUSD uses an innovative mechanism to reduce the risk of liquidations. Instead of instantly triggering a hard liquidation at a specific price, a user’s collateral is converted into stablecoins across a smooth range of prices.The benefit of this mechanism is that most cases will result in a loss of just a few percentage points worth of value, instead of the total and instant loss suffered by the hard liquidation process common to most debt-based stablecoins.What is the mechanism behind $crvUSD’s pegging to a dollar value?$crvUSD maintains price stability through a combination of an on-chain variable Borrow Rate and a series of Peg Keepers, which maintain the peg by minting or burning $crvUSD based on market demand.Can other types of collateral be proposed or added for $crvUSD? How does that process work?Yes, other collateral markets can be proposed for $crvUSD through governance. Contact the community support channels for additional information on the current process to recommend new collateral types.What is my liquidation price?When you take out a loan of $crvUSD, instead of a single liquidation price, you deposit your collateral over a range of prices. When the price falls within this range, your collateral begins being converted into $crvUSD, a process that helps maintain the health of your loan and can prevent a hard liquidation in most circumstances. Thus, you do not have one specific liquidation price.How do I understand or adjust the range of prices at which my collateral is deposited?This price range can be adjusted when initially creating a loan. In the UI, look for the “advanced mode” toggle which, will provide more information on this range as well as an “Adjust” button that allows you to fine-tune this range.What happens when the collateral price falls into my range?Each $crvUSD market is attached to an AMM. When the price falls into your range, this collateral can be traded in the AMM. In most cases, arb traders will purchase the collateral for $crvUSD. This has the effect of leaving your loan collateralized by stablecoins, which tend to hold value better and maintain your loan health.NOTE: This process was originally referred to as “soft liquidation,” but this term is being phased out to avoid confusion with the harder liquidation process in which a loan is closed and collateral is sold off.What happens if the collateral price recovers?The entire process happens in reverse, and your position is traded from stablecoins back into your original collateral. Due to AMM trading fees, you may find you have lost a few percentage points worth of your original collateral value on the round trip.Under what circumstances can I be liquidated?When your loan health drops below 0% you may be subject to hard liquidation, in which your collateral can be sold off and your position is sold. Although $crvUSD’s collateral conversion mechanism can protect against hard liquidations in most cases, it may be unable to keep pace with severe price swings. Borrowers are recommended to maintain their loan health, particularly when prices fall within their range.How can I maintain my loan health if the price drops into my range?When the collateral price falls into your range, you can no longer add new collateral to protect your loan health. If you want to maintain a healthy loan you should repay $crvUSD. Even small repayments of $crvUSD at this level can be helpful at preventing hard liquidations.What is the difference between self-liquidation and repaying a loan? When is each option more beneficial?Self-liquidation is a process by which the user closes out their loan while repaying a loan involves the borrower paying $crvUSD to maintain their loan and improve their health. In the event the collateral’s price drops significantly, the loan may be collateralized by $crvUSD sold off at a higher collateral price, and in some cases, self-liquidation may actually be done at a profit.What happens to the collateral in the event of hard liquidation?In the event of a hard liquidation, all available collateral is sold off by the system to cover the debt.How is the ‘liquidation discount’ calculated during hard liquidation?The ‘liquidation discount’ is calculated based on the collateral’s market value and is designed to incentivize liquidators to participate in the liquidation process.Is $crvUSD always pegged to a price of $1? If so, how is this achieved?Yes, $crvUSD is designed to be pegged to $1. This is achieved by automatically adjusting borrow rates based on supply and demand, and by the Peg Keepers, which are authorized to burn or mint $crvUSD based on market conditions.Under what circumstances can the Peg Keepers mint or burn $crvUSD?Each Peg Keeper targets a specific Peg Keeper pool, which is a Curve v1 pool allowing trading between $crvUSD and a blue chip stablecoin. The Peg Keepers are responsible for trying to balance these pools by trading at a profit. The Peg Keepers can mint $crvUSD to trade into their associated pools when the balance of $crvUSD is too low, or it can repurchase and burn the $crvUSD if the balance is too high.What is the relationship between Peg Keeper’s debt and the total debt in crvUSD?The Peg Keeper’s debt is the amount of $crvUSD they have deposited into a specific pool. Total debt in $crvUSD includes all outstanding $crvUSD that has been borrowed across the system.What does it mean if the Peg Keeper’s debt is zero?If a Peg Keeper’s debt is zero, it means that the Peg Keeper has no outstanding debt in the $crvUSD system.How does Peg Keeper trade and distribute profits?The Peg Keepers have a public `update` function. If the Peg Keeper has accumulated profits, then a portion of these profits are distributed at the behest of the user who calls the `update` function, in order to incentivize distributed trading in the pools.What is the ‘Borrow Rate’?The ‘Borrow Rate’ is the variable interest charged on active loans within each collateral market.How is the Borrow Rate calculated in $crvUSD?The Borrow Rate for each collateral market in $crvUSD is calculated based on a series of parameters, including the Peg Keeper’s debt and the market demand for borrowing.How does the Peg Keeper’s debt affect the borrowing rate?An increase in the Peg Keeper’s debt may lead to a higher Borrow Rate, in order to incentivize repayment and restore stability to the system.Why is the Borrow Rate high even though the price of $crvUSD is close to the peg?The high interest rate could be due to high demand for borrowing or an increase in the Peg Keeper’s debt, even if the price of $crvUSD is close to the peg. For example, if Peg Keepers are emptied as collateral prices rise, then increasing the Borrow Rate is the only way the system can provide stability.What are the risks of using $crvUSDAs with all cryptocurrencies, $crvUSD carries several risks, including depeg risks and the risk of liquidation of your collateral. Make sure to read the disclaimer and exercise caution when interacting with smart contracts.How can I best manage my risks when providing liquidity or borrowing in crvUSD?Best risk management practices include maintaining a safe collateralization ratio, understanding the potential for liquidation, and keeping an eye on market conditions.Has $crvUSD been audited?Yes, you may read the full $crvUSD MixByte audit, and other audits for Curve may be published to Github.Can I see the code?The code is publicly available on the Curve Github.

$crvUSD는 무엇이며 어떻게 작동하나요?
- $crvUSD는 Curve Finance에서 개발된 탈중앙화 프로토콜에 의해 발행될 수 있는 달러 페그 스테이블코인을 가리킵니다. 사용자는 이 프로토콜 내에서 담보를 제공하고 대출을 개설하여 $crvUSD를 발행할 수 있습니다.
$crvUSD 청산 프로세스는 다른 부채 기반 스테이블코인과 어떻게 다릅니까?
- $crvUSD는 청산 위험을 줄이기 위한 혁신적인 메커니즘을 사용합니다. 특정 가격에서 즉시 하드 청산을 트리거하는 대신, 사용자의 담보는 부드러운 가격 범위에 걸쳐 스테이블코인으로 변환됩니다.
- 이 메커니즘의 이점은 대부분의 경우 가치의 몇 퍼센트 포인트만큼의 손실만 발생하게 되며, 대부분의 부채 기반 스테이블코인에서 흔한 하드 청산 프로세스에서 겪는 전체적이고 즉각적인 손실 대신입니다.
$crvUSD의 달러 가치 고정 메커니즘은 무엇인가요?
- $crvUSD는 온체인 가변 Borrow Rate와 일련의 Peg Keepers의 조합을 통해 가격 안정성을 유지하며, Peg Keepers는 시장 수요에 따라 $crvUSD를 민팅하거나 소각함으로써 페그를 유지합니다.
$crvUSD에 대한 다른 유형의 담보를 제안하거나 추가할 수 있나요? 그 프로세스는 어떻게 작동하나요?
- 네, 거버넌스를 통해 $crvUSD에 대한 다른 담보 시장을 제안할 수 있습니다. 새로운 담보 유형을 추천하는 현재 프로세스에 대한 추가 정보를 위해 커뮤니티 지원 채널에 문의하세요.
내 청산 가격은 얼마인가요?
- $crvUSD 대출을 받을 때, 단일 청산 가격 대신 가격 범위에 걸쳐 담보를 예치합니다. 가격이 이 범위 내로 떨어지면, 담보가 $crvUSD로 변환되기 시작하며, 이는 대출의 건전성을 유지하는 데 도움이 되고 대부분의 상황에서 하드 청산을 방지할 수 있습니다. 따라서 하나의 특정 청산 가격이 없습니다.
내 담보가 예치되는 가격 범위를 어떻게 이해하거나 조정하나요?
- 이 가격 범위는 대출을 처음 생성할 때 조정할 수 있습니다. UI에서 “advanced mode” 토글을 찾아보세요. 이는 이 범위에 대한 더 많은 정보를 제공하며, 범위를 세밀하게 조정할 수 있는 “Adjust” 버튼도 있습니다.
담보 가격이 내 범위로 떨어지면 어떻게 되나요?
- 각 $crvUSD 시장은 AMM에 연결되어 있습니다. 가격이 당신의 범위로 떨어지면, 이 담보는 AMM에서 거래될 수 있습니다. 대부분의 경우, arb 트레이더들은 $crvUSD로 담보를 구매할 것입니다. 이는 당신의 대출이 stablecoins로 담보화되어 남게 하는 효과가 있으며, stablecoins는 가치를 더 잘 유지하고 대출의 건전성을 유지하는 경향이 있습니다.
- 참고: 이 프로세스는 원래 “soft liquidation”이라고 불렸지만, 이 용어는 대출이 종료되고 담보가 매각되는 더 강한 청산 프로세스와의 혼란을 피하기 위해 단계적으로 폐지되고 있습니다.
담보 가격이 회복되면 어떻게 되나요?
- 전체 과정이 역으로 진행되며, 포지션이 스테이블코인에서 원래 담보로 다시 거래됩니다. AMM 거래 수수료로 인해 왕복 과정에서 원래 담보 가치의 몇 퍼센트 포인트를 잃은 것을 발견할 수 있습니다.
어떤 상황에서 청산될 수 있나요?
- 대출 건강 지수가 0% 이하로 떨어지면 강제 청산에 처할 수 있으며, 이 경우 담보가 매각되고 포지션이 매도됩니다. $crvUSD의 담보 변환 메커니즘은 대부분의 경우 강제 청산을 방지할 수 있지만, 심한 가격 변동에는 대응하지 못할 수 있습니다. 차입자는 특히 가격이 범위 내로 떨어질 때 대출 건강 지수를 유지하는 것이 권장됩니다.
가격이 내 범위로 떨어지면 대출 건강 지수를 어떻게 유지할 수 있나요?
- 담보 가격이 귀하의 범위로 떨어지면, 대출 건강을 보호하기 위해 새로운 담보를 더 이상 추가할 수 없습니다. 건강한 대출을 유지하려면 $crvUSD를 상환해야 합니다. 이 수준에서 $crvUSD의 작은 상환조차도 강제 청산을 방지하는 데 도움이 될 수 있습니다.
자체 청산과 대출 상환의 차이점은 무엇인가요? 각 옵션이 언제 더 유리한가요?
- Self-liquidation은 사용자가 대출을 청산하는 과정이며, 대출 상환은 차입자가 $crvUSD를 지불하여 대출을 유지하고 건강 상태를 개선하는 것을 포함합니다. 담보의 가격이 크게 하락하는 경우, 대출은 더 높은 담보 가격으로 매각된 $crvUSD로 담보화될 수 있으며, 일부 경우 self-liquidation은 실제로 이익으로 이루어질 수 있습니다.
hard liquidation 발생 시 담보에 어떤 일이 일어나나요?
- 하드 청산의 경우, 시스템은 부채를 상환하기 위해 모든 사용 가능한 담보를 매각합니다.
하드 청산 중에 ‘liquidation discount’는 어떻게 계산되나요?
- ‘청산 할인’은 담보의 시장 가치에 기반하여 계산되며, 청산자들이 청산 과정에 참여하도록 유도하기 위해 설계되었습니다.
$crvUSD는 항상 $1 가격에 페그되어 있나요? 그렇다면, 이는 어떻게 달성되나요?
- 네, $crvUSD는 $1에 고정되도록 설계되었습니다. 이는 공급과 수요에 따라 대출 금리를 자동으로 조정하고, 시장 상황에 따라 $crvUSD를 소각하거나 발행할 수 있는 권한을 가진 Peg Keepers에 의해 달성됩니다.
Peg Keepers가 $crvUSD를 발행하거나 소각할 수 있는 상황은 무엇인가요?
- 각 Peg Keeper는 특정 Peg Keeper 풀을 대상으로 하며, 이는 $crvUSD와 블루칩 스테이블코인 간의 거래를 허용하는 Curve v1 풀입니다. Peg Keeper들은 수익을 내는 거래를 통해 이러한 풀의 균형을 맞추려고 노력하는 책임을 집니다. Peg Keeper들은 $crvUSD의 잔액이 너무 낮을 때 관련 풀에 거래하기 위해 $crvUSD를 민팅할 수 있으며, 잔액이 너무 높을 때는 $crvUSD를 재매입하여 소각할 수 있습니다.
Peg Keeper의 부채와 crvUSD의 총 부채 간의 관계는 무엇인가요?
- Peg Keeper의 부채는 특정 풀에 예치된 $crvUSD의 양입니다. $crvUSD의 총 부채는 시스템 전반에서 차입된 모든 미상환 $crvUSD를 포함합니다.
Peg Keeper의 부채가 0인 경우 이는 무엇을 의미하나요?
- Peg Keeper의 부채가 0이면, 이는 Peg Keeper가 $crvUSD 시스템에서 미결제 부채가 없음을 의미합니다.
Peg Keeper는 어떻게 거래하고 이익을 분배하나요?
- Peg Keepers는 공개된 `update` 함수를 가지고 있습니다. Peg Keeper가 이익을 축적한 경우, `update` 함수를 호출하는 사용자의 지시에 따라 이 이익의 일부가 분배되며, 이는 풀에서의 분산 거래를 장려하기 위함입니다.
‘Borrow Rate’란 무엇인가요?
- ‘Borrow Rate’는 각 담보 시장 내 활성 대출에 부과되는 변동 이자율입니다.
$crvUSD에서 Borrow Rate는 어떻게 계산되나요?
- $crvUSD의 각 collateral market에 대한 Borrow Rate는 Peg Keeper의 debt와 borrowing에 대한 market demand를 포함한 일련의 parameters에 기반하여 계산됩니다.
Peg Keeper의 debt가 borrowing rate에 어떤 영향을 미칩니까?
- Peg Keeper의 부채 증가가 Borrow Rate를 높이는 데 이어, 상환을 장려하고 시스템의 안정성을 회복하기 위함입니다.
$crvUSD의 가격이 페그에 가까운 데도 Borrow Rate가 높은 이유는 무엇인가요?
- 높은 이자율은 $crvUSD의 가격이 페그에 가까운 경우에도 차입 수요가 높거나 Peg Keeper의 부채가 증가하기 때문일 수 있습니다. 예를 들어, 담보 가격이 상승함에 따라 Peg Keeper가 비워지면 Borrow Rate를 증가시키는 것이 시스템이 안정성을 제공할 수 있는 유일한 방법입니다.
$crvUSD를 사용하는 위험은 무엇인가요
- 모든 암호화폐와 마찬가지로, $crvUSD는 디페그 위험과 담보 청산 위험을 포함한 여러 위험을 수반합니다. 면책 조항을 읽고 스마트 컨트랙트와 상호작용할 때 주의를 기울이십시오.
crvUSD에서 유동성을 제공하거나 차입할 때 위험을 가장 잘 관리하는 방법은 무엇인가요?
- 최선의 위험 관리 관행에는 안전한 collateralization ratio 유지, 청산 가능성 이해, 그리고 시장 상황 주시가 포함됩니다.
$crvUSD가 감사받았나요?
- 네, 전체 $crvUSD MixByte 감사를 읽을 수 있으며, Curve에 대한 다른 감사들은 Github에 게시될 수 있습니다.
코드를 볼 수 있나요?
- 코드는 공개적으로 이용 가능하며 Curve Github.