Resumen
Curve es un exchange descentralizado no custodial fundado por Michael Egorov y desplegado en la mainnet de Ethereum en 2020. Los proveedores de liquidez depositan fondos en los pools de Curve y reciben tarifas de trading pagadas por los traders que ejecutan swaps contra el pool de liquidez. El protocolo es propiedad y gobernado por los holders de CRV, quienes también toman una parte de las tarifas totales de trading pagadas por los traders (ingresos).
Curve es el mayor DEX por TVL y también es predominante en volumen de trading junto con Uniswap y Sushiswap. Su característica más pionera y popular es la Stableswap AMM, que consiste en una serie de pools que proporcionan una mejor ejecución de trading para activos de precio similar y correlacionados (una stablecoin a otra, ETH nativo por un derivado de staking líquido de ETH). La V2 del protocolo también está optimizada para la ejecución de trades entre todos los activos.
El 3pool de Curve se considera a menudo el “backbone” de DeFi ya que es donde se encuentra la liquidez más profunda para las principales stablecoins: USDT, USDC y DAI. El 3pool también actúa como un pool base, lo que significa que su token LP (3CRV) se usa para emparejarse contra otras stablecoins.
Pools de Curve
Los pools de Curve son contratos inteligentes donde se depositan fondos para facilitar intercambios con bajo slippage y bajas comisiones contra ese capital. El objetivo final de los pools de liquidez es atraer mayores volúmenes de trading para maximizar los ingresos del protocolo que se acumulan de las comisiones. Además, agregar liquidez a un pool de liquidez da al depositante la oportunidad de comenzar a ganar ingresos de las comisiones de trading y emisiones de tokens.
Los pools de Curve también son no actualizables, lo que significa que los usuarios pueden estar seguros de que el código subyacente es inmutable.
Un pool de Curve se refiere a una implementación de contrato inteligente del stableswap invariant que contiene la lógica para intercambiar activos. Sin embargo, aunque todos los pools de Curve implementan el stableswap invariant, pueden venir en diferentes variantes. En su forma más simple, un pool de Curve es una implementación del stableswap invariant con 2 o más tokens, que se puede denominar un plain pool. También se pueden construir pools alternativos y más complejos, como pools de préstamo o metapools.
- Los plain pools son pools donde dos o más stablecoins se emparejan entre sí
- Los lending pools son pools donde dos o más wrapped tokens (e.g. cDAI) se emparejan entre sí, mientras que el underlying se presta en algún otro protocol
- Las Metapools son pools que permiten el intercambio de uno o más tokens con los tokens de uno o más pools base subyacentes.

Las stablecoins en este contexto se refieren a tokens que son representaciones de otro. Esto incluye stablecoins vinculadas al USD como DAI y USDC, pero también activos correlacionados como ETH y stETH o diferentes versiones de BTC, como wBTC y renBTC.
- El vAPY se refiere a la tasa de rendimiento anualizada obtenida por los proveedores de liquidez de un pool dado a partir de las tarifas de tradingToda actividad en cada pool de Curve genera tarifas, una porción de las cuales se acumula para todos los que tienen una participación en el pool
- Cualquier actividad en cada pool de Curve genera comisiones, una porción de las cuales se acumula para todos los que tienen una participación en el pool
- Los gauges de recompensas representan las emisiones de tokens a las que los proveedores de liquidez de un pool específico tienen derecho. Estas recompensas provienen de las emisiones de CRV
- Cualquier actividad en cada Curve pool genera fees, una porción de las cuales se acumula para todos aquellos que tienen una stake en el pool
Todas las Curve liquidity gauges reciben CRV basado en cuánto de las emissions asigna el DAO a ellas.
Los pools de Curve cobran tarifas de trading en los intercambios de tokens, donde la tarifa puede diferir entre pools. Además, se cobra una tarifa de administrador sobre la tarifa del pool.
Todos los nuevos pools de Curve se despliegan sin permisos a través de la fábrica de Curve, lo que significa que cualquiera puede desplegar un pool en cualquier momento.
Como usuario, cada vez que proporcionas liquidez a un pool, sin importar qué token deposites, obtienes exposición a todos los tokens en el pool, lo que significa que podrías querer encontrar un pool con tokens con los que te sientas cómodo.
LP Tokens
A cambio de proporcionar liquidez (depositando tokens en un pool de Curve), los proveedores de liquidez reciben tokens LP del pool, donde el token LP de Curve es un ERC20 contrato específico para ese pool de Curve.
- Los tokens LP son transferibles y los titulares de tokens LP pueden hacer stake de ellos en el gauge de liquidez de un pool para recibir recompensas en tokens CRV.
- Los tokens LP también pueden depositarse en el metapool respectivo a cambio del token LP del metapool.
Por qué se creó el Proyecto
Cuando Curve se lanzó, el protocolo experimentó un crecimiento masivo en TVL como resultado de asegurar el mercado de swaps de stablecoins no desarrollado. Con el tiempo, la adopción de stablecoins ha aumentado exponencialmente y hay muchos sabores diferentes: DAI, sUSD, TUSD, USDC, USDT… Esto significa que había una necesidad para que los usuarios pasaran de una stablecoin a otra sufriendo el menor impacto de precio y slippage posible. En ese momento, Curve se convirtió en el DEX estándar para intercambiar stablecoins debido a su stableswap AMM.
Después de ganar cuota de mercado en el mercado de stablecoins, Curve v2 se lanzó como un AMM que optimiza la liquidez concentrada y facilita los swaps entre pares volátiles (es decir, BTC, ETH…). El lanzamiento de V2 tuvo lugar después de que Uniswap ganara tracción con su x*y=k. La iteración desde la versión anterior de stableswap introducida con Curve v1 ayudó a resolver muchas de las deficiencias de Uniswap. El modelo Uniswap V2 no hace ninguna suposición sobre el precio de los activos subyacentes y distribuye uniformemente la liquidez en todos los precios. Al transformar el invariante stableswap anterior, Curve V2 logró concentrar la liquidez de una manera más eficiente que crea 5-10 veces más liquidez que el invariante de Uniswap, lo que al mismo tiempo genera mayores ganancias para los proveedores de liquidez.
El protocolo fue desplegado por un usuario anónimo, no por el equipo principal de Curve que decidió lanzar el código del protocolo alojado en Github en agosto de 2020.
¡Ey, @CurveFinance ! Vi que tu DAO está listo para rockear y tengo que MAXIMIZAR MI ALPHA ! Así que procedí y lo desplegué por ti. Contáctame en DM para verificar y ¡empecemos esta fiesta!! pic.twitter.com/D0KqEg4Ldr— 0xc4ad (@0xc4ad) August 13, 2020
¡Ey, @CurveFinance ! Vi que tu DAO está listo para arrasar y tengo que MAXIMIZAR MI ALFA ! Así que procedí a desplegarlo por ti. Contáctame por DM para verificar y ¡empecemos esta fiesta!! pic.twitter.com/D0KqEg4Ldr
— 0xc4ad (@0xc4ad) August 13, 2020
Alguien desplegó $CRV basado en contratos inteligentes que habíamos publicado en github, adelantándose a nuestros esfuerzos.Aunque inicialmente éramos escépticos, parecía ser un despliegue aceptable con código, datos y claves de administrador correctos.Debido a que el token/DAO estaba ganando tracción, tuvimos que adoptarlo.— Curve Finance (@CurveFinance) August 14, 2020
Alguien desplegó $CRV basado en contratos inteligentes que habíamos publicado en github, adelantándose a nuestros esfuerzos.Aunque inicialmente éramos escépticos, parecía ser un despliegue aceptable con código, datos y claves de administrador correctos.Debido a que el token/DAO estaba ganando tracción, tuvimos que adoptarlo.
— Curve Finance (@CurveFinance) August 14, 2020
Hoja de ruta
El equipo ha mencionado que no hay roadmaps públicos, pero los planes y actualizaciones suelen anunciarse en sus canales de redes sociales, especialmente a través de anuncios en Twitter y Discord. Uno de los hitos más grandes próximos en el roadmap conocido sería la implementación y lanzamiento de crvUSD. (Por favor, consulte la sección de crvUSD para información detallada).Curve también está trabajando en:
- Expandiendo los pools actuales, especialmente con los derivados de liquid-staked de ETH.
- Expansiones a otras cadenas.
- Mejoras en la UI.
Subsector DeFi
Como un DEX, uno de los argumentos más fuertes de Curve es que, a diferencia de otros competidores que requieren integraciones de terceros para gestionar posiciones de liquidez concentrada (como Arrakis, o xTokenTerminal, puede gestionar la liquidez por diseño. Este servicio todo-en-uno de LPs significa que contrario a los exchanges centralizados, Curve puede evitar completamente la intervención de intermediarios y dirigir su TVL a sus usuarios más valiosos. El diseño también corrige algunos problemas presentes en Uniswap V3.
El flujo del router crea un segmento de traders minoristas que es distinto de los traders sofisticados. Esto es bastante atractivo para los proveedores de liquidez porque pueden tener una oportunidad mucho mejor de capturar el spread si saben que están operando contra el flujo minorista.
UniswapV3 incentiva la profesionalización de los market makers y no es una buena alternativa para proveedores de liquidez pasivos. La razón es que los profesionales y participantes informados usarán el order flow a su ventaja a través de estrategias automatizadas que rebalancearán las posiciones LP en rangos estrechos. Esto también consolida la afirmación de que Uniswap pierde poder de precios sobre activos de long-tail, ya que el porcentaje de order flow no informado es mayor en activos de long-tail que en tokens altamente líquidos. Se puede argumentar que Uniswap v3 está diseñado para market makers profesionales mientras que Uniswap v2 es mejor para lanzar nuevos tokens. Sin embargo, la razón por la que se creó Uniswap V3 es por la ineficiencia de capital de Uniswap V2.
Similar a Uniswap V3, Curve V2 también permite LPs concentrados. Sin embargo, su diseño AMM ajusta el rango dinámicamente sin obligar a los LPs a tomar ninguna acción adicional. Al mismo tiempo, las transacciones conducen a tarifas de transacción más altas que se asignan para compensar a los LPs a medida que los precios se alejan del equilibrio. Debido a esto, Curve V2 puede mejorar la eficiencia del capital sin hacer más difícil la gestión de las posiciones de liquidez (mediante el reequilibrio constante de los rangos en los que se proporciona la liquidez).
Aunque Uniswap v3 es más eficiente en capital que Uniswap V2, obliga a los LPs a gestionar activamente sus posiciones, ya que el rango de precios de los pares de trading varía de vez en cuando (excepto para activos pegados). Esto disuade a los nuevos proyectos de configurar nuevos pools de liquidez para sus tokens nativos. Dado que el precio de los nuevos tokens fluctúa mucho debido a la liquidez inicial superficial, los nuevos proyectos con pools en v3 necesitan ajustar el rango de precios muy a menudo. Este costo de gestionar activamente la liquidez puede ser inasequible para algunos protocolos.
Además, el diseño de Curve tiene menos problemas relacionados con MEV. Por ejemplo, sus pools v2 utilizan un retraso temporal en los cambios de precio que impide que los bots de MEV manipulen fácilmente los precios dentro de un solo bloque. Esto no es necesariamente el caso en Uniswap v3, donde la liquidez JIT (Just-In-Time) puede llevar a pérdidas para los LPs.
En Uniswap V3, la tarifa ganada por los LPs es proporcional a la cantidad de liquidez que han suministrado contra el flujo de órdenes de los traders.
MEV
Dado que la función de trading de Curve tiene un menor impacto en el precio y el trading de stablecoins expone menos al AMM a fluctuaciones de precios externas, su volumen proveniente de MEV es significativamente menor que el de Uniswap.

MEV es el valor extraído de un ecosistema por mineros o validadores de staking que pueden cambiar la secuencia de transacciones que se incluyen en un bloque para maximizar sus ganancias. Esto es un ejemplo de un ordenamiento injusto de transacciones.
Aunque el AMM de Curve mitiga los impactos negativos en los precios de MEV, aún puede ocurrir. Un informe de Eigenphi notó que durante un período de tiempo desde el 1 de junio hasta el 31 de octubre en 222, las formas más dominantes de MEV fueron:
- Arbitraje: $10M en valor
- Sandwich: $1M en valor

Durante este período, Curve generó aproximadamente $15M en trading fees.
De hecho, los Curve pools dependen de los arbitrage traders. Cuando los precios se mueven repentinamente, los Curve v2 pools están en desequilibrio, ofreciendo una clara oportunidad de arbitrage de la cual Curve ganará trading fees mientras aún permite que los arbitrageurs obtengan una ganancia.
Paisaje de Stablecoins
Debido a lo importantes que son las stablecoins en DeFi, adquirir dominio en ese vertical podría aumentar significativamente los ingresos de un protocolo.
Actualmente, las stablecoins respaldadas por fiat son las más utilizadas en DeFi, seguidas por stablecoins sobrecolateralizadas como DAI. Sin embargo, su crecimiento se ha estancado después del colapso de UST y nunca ha seguido el ritmo de adopción de competidores centralizados como USDT o USDC.
crvUSD de Curve vs. GHO de Aave
Actualmente, el DAI de Maker DAO es la stablecoin descentralizada más adoptada. Sin embargo, depende de colateral respaldado por fiat, USDC. A partir de 2023, más del 50% del colateral de DAI está respaldado por USDC, GUSD y USDP. Protocolos como Aave y Curve han desarrollado recientemente sus propios modelos de stablecoins. Ambos buscan ofrecer stablecoins sostenibles y escalables que son particulares en el sentido de que están respaldados por activos cripto en lugar de depender de colateral respaldado por fiat.

Ambos GHO y crvUSD buscan aprovechar las grandes redes de liquidez y distribución existentes de sus respectivos protocolos. Sin embargo, presentan diferencias significativas en cómo se gobiernan y gestionan – lo más notable en cómo se gestiona el colateral y se liquidan las posiciones.

En contraste con el diseño de LLAMA, la política monetaria de GHO incluye algunas decisiones discrecionales, como las tasas de interés establecidas por el Aave DAO y la delegación de los procesos de acuñación/quema a facilitadores.

Con GHO, los facilitadores son entidades que pueden incorporar diferentes formas de colateral para respaldar el valor de la stablecoin e emitir redenciones. Este alto nivel de discreción tiene compensaciones, como mayores riesgos de centralización, pero también es muy flexible y escalable en lo que respecta a satisfacer la demanda creciente.
En el sistema GHO, Aave Governance se encargará de incorporar, monitorear y gestionar facilitadores – todo además de establecer políticas de tasas de interés, un descuento para los titulares de stkAAVE, y numerosos otros parámetros.

Por un lado, GHO puede expandir su alcance a activos del mundo real, así como a usuarios de crédito e institucionales. Por otro lado, la política monetaria de crvUSD podría atraer más capital a Curve, mejorar las condiciones de liquidez, generar más ingresos por comisiones de trading y, en general, atraer más capital al protocolo.
Cadenas
Aunque el protocolo se lanzó originalmente en Ethereum, continúa expandiéndose a otras cadenas. A febrero de 2023, Curve está desplegado en Ethereum mainnet, Optimism, Arbitrum, Polygon, Fantom, Celo, Avalanche, Moonbeam, Gnosis, Kava, Aurora y Harmony.
El token CRV se puede puenteado entre cadenas, pero no siempre tendrá funcionalidad completa.
El staking de CRV debe realizarse en la red principal de Ethereum. La votación de recompensas para los gauges de cadena cruzada debe ocurrir en la red principal de Ethereum.
Cómo funciona Curve
El Invariante Stableswap
El stableswap AMM (Automated Market Maker) de Curve permite a los usuarios intercambiar entre activos con comportamientos similares, como stablecoins, con bajo slippage y tarifas. Esto es diferente a Uniswap, que se enfoca más en maximizar la liquidez con un mayor riesgo de slippage. Al mismo tiempo, al mantener los pools restringidos a activos similares (DAI y USDC, ETH y stETH), los pools lograron minimizar el efecto negativo de la impermanent loss.
El stableswap AMM es la combinación de tanto el modelo AMM de producto constante de Uniswap como curvas invariantes lineales.
Un invariante es una propiedad de un objeto matemático que permanece sin cambios después de realizar operaciones o ciertas transformaciones.
Por ejemplo, un modelo de invariante lineal puede ser x + y = C, donde x e y se refieren a los tokens del pool y C es el invariante de la suma.
El Modelo Invariante Lineal
Dado un invariante de suma C = x + y, si hay 90 tokens X y 90 tokens Y, el C será 180.
Si un usuario quiere vender 23 tokens X, esto resultará en un aumento de tokens Y en el pool, de modo que:
(x + 23) + y = C;
(90 + 23)+ y = C;
113 + y = 180;
y = 67;
El número de tokens Y después de la operación será 67, lo que significa que el usuario recibirá tokens y después de intercambiar tokens X
receive y = before y – after y;
receive y = 90 – 67;
receive y = 23;
En este ejemplo, el usuario recibirá 23 tokens Y por vender 23 tokens X. Las pools ahora tendrán 113 tokens X y 67 tokens Y.
El precio se dará por el delta (diferencia) de Y dividido por el delta de X:
P = y / x =dy / dx = Y recibido / X depositado = 23 / 23 =1;
- Si la tangente en el gráfico es empinada, podemos decir que obtenemos más tokens Y por menos X (es decir, Y es más barato)
- Si la tangente en el gráfico es suave, podemos decir que obtenemos menos tokens Y por más X (es decir, Y es caro)
Por lo tanto, al tomar la derivada de la tangente al gráfico, vemos que:
y = C – x;
y’ = (-1)x0;
y’ = -1;
|y’| = 1;
Por lo tanto, cuando el pool está equilibrado, el precio es igual a 1.
Con la fórmula de suma constante invariante lineal, es probable que tengamos cero posibilidades de slippage, lo que también se conoce como infinite leverage.
Nota que el linear invariant model ayuda a mantener el precio constante, pero también puede drenar el pool
El AMM de Producto Constante (Uniswap x * y = k)
El AMM de V2 de Uniswap funciona con una fórmula de producto constante, x * y = k
Si hay 95 tokens X y 95 tokens Y, entonces
x *y = k;
95 * 95 = k;
k = 9,025
Si un usuario quiere comprar 19 tokens Y, entonces estará removiendo 19 tokens Y del pool y la constante k debe permanecer
x * (y – 19) = 9025;
x * (95 – 19) = 9025;
x * 76 = 9025;
x = 9025 / 76;
x = 119;
Esto significa que la cantidad de tokens X deberá aumentarse de 95 a 119 para preservar la constante k.
receive x = after x – before x;
receive x = 119 – 95;
receive x = 24;
Por lo tanto, el usuario necesitará depositar 24 tokens X para recibir 19 tokens Y.
El precio se calcula entonces como:

Por lo tanto, 1 token Y cuesta 0.79 tokens X.
Si el usuario luego ejecuta otra transacción de 24 tokens X por 1 token Y, entonces:
x *y = k;
(x + 24) * y = k;
(119 + 24) * y = 9025;
y = 63.1118881119
Si los usuarios continúan comprando tokens Y, esto significaría que habrá más tokens X en el pool, lo que reduce aún más la oferta de Y.

El modelo AMM de Uniswap V2 siempre se asegura de que haya liquidez en el pool
El AMM Stableswap
El AMM stableswap combina el invariante lineal y la fórmula de producto constante:
- La variante lineal no tiene slippage pero no es ideal porque los pools pueden quedarse sin tokens en cualquier momento
- El invariante de producto constante es autorregulador, pero hace que sea costoso restaurar el equilibrio del pool.
El stableswap AMM combina ambos modelos con el fin de encontrar un punto óptimo donde los pools no se queden sin ninguno de los activos, y los traders no enfrenten condiciones de trading costosas.
- Cuando el pool está equilibrado, el pool puede deslizarse hacia arriba y hacia abajo a lo largo del invariante de suma constante (x + y = C) para mantener el precio constante
- Cuando el pool está desequilibrado, el pool se ajusta para hacer cumplir el invariante de producto constante
Por lo tanto, el AMM es la suma de ambos los invariantes lineal y de producto.
Un pool DAI/USDC podría expresarse como:
- USDC + DAI = 100M;
- USDC * DAI = (100 / 2)2;
En conjunto, esto se convierte en:
USDC + DAI + (USDC * DAI) = 100 + (100 / 2) ^2;
Generalizado, esto significa:
x + y + (x * y) = D + (D / 2)^2 ;
n es el número de tokens.
Esta representación se asemeja al constant product invariant porque la linear variant no ha sido amplificada.
Amplificar la linear variant ayuda a reducir el slippage
A medida que se incrementa el amplificador, la bonding curve se asemejará más al linear invariant.
El Coeficiente de Amplificación – A
El coeficiente de amplificación (“A”) determina la tolerancia de un pool al desequilibrio entre los activos dentro de él.
Un valor más alto del coeficiente A significa que las transacciones incurrirán en slippage más pronto a medida que los activos dentro del pool se desequilibren.
Cuando =0.53, obtenemos el gráfico a continuación:

- Si el pool se desequilibra, entonces el amplification factor disminuirá y la bonding curve se asemejará al product invariant (como en el gráfico de arriba)
- Si el pool está equilibrado, entonces el amplification factor aumentará y la bonding curve se asemejará más a la linear invariant curve con zero slippage (como en el gráfico de abajo)


En los pools, el coeficiente A se refleja como 1 / A, lo que implica que valores mayores de A hacen que el pool sea más tolerante al slippage cuando está desequilibrado.
El valor apropiado para A depende del tipo de tokens que se utilizan en el pool. Es posible cambiar el coeficiente de amplificación para un pool después de que haya sido desplegado, pero requiere un voto dentro de la gobernanza de Curve DAO que debe superar un quórum mínimo del 15%.
Curve V1
El whitepaper de Curve V1 introdujo un nuevo exchange descentralizado optimizado para intercambios eficientes de activos correlacionados como stablecoins. Se implementó utilizando el stableswap invariant, que ofrecía un menor slippage en comparación con otros diseños de AMM (p. ej. constant product).
Pools planos
El pool de Curve más simple que se puede construir es un pool plano, que es una implementación del invariante Stableswap para dos o más tokens.
La característica clave de un pool simple es que el contrato del pool mantiene todos los activos depositados en todo momento.
Un ejemplo de un pool simple es el 3pool, que contiene DAI, USDC y USDT.

Pools de préstamo
Pools de préstamo contienen funcionalidad de préstamo mediante la cual los tokens subyacentes se prestan en otros protocolos (p. ej. Compound o Yearn).
La principal diferencia con un pool simple es que los pools de préstamo no mantienen el token subyacente en sí, sino una representación envuelta de él
Curve soporta pools de préstamo como:
- pool de Aave, con préstamo en Aave
- pool de BUSD, con préstamos en Yearn
- pool de PAX, con préstamos en Yearn
- pool Y, con préstamos en Yearn
- pool Compound, con préstamos en Compound
- pool de USDT, con préstamos en Compound
- pool Iron Bank, con préstamos en Cream
Por ejemplo, el Compound pool contiene tokens envueltos como cDAI y cUSDC, mientras que los tokens subyacentes DAI y USDC se prestan en Compound. Por lo tanto, los proveedores de liquidez del Compound pool reciben intereses generados en Compound además de las tarifas que ganan de los intercambios de tokens en el pool.
La implementación de los lending pools puede diferir con respecto a cómo los tokens envueltos acumulan intereses:
- tokens de estilo cToken (p. ej. cDAI) tienen una tasa de cambio con el token subyacente para representar el interés acumulado (p. ej. el interés se acumula a medida que aumenta la tasa del token).
- tokens de estilo aToken (p. ej. aDAI) siguen un modelo de rebasing donde hay un aumento en la cantidad de tokens (p. ej. el interés se acumula a medida que aumenta el saldo del token).
Metapools
Metapools son pools donde una stablecoin se empareja contra el token LP de otro pool (un pool base, por así llamarlo).
Los metapools proporcionan una oportunidad para los proveedores de liquidez del pool base de ganar tarifas de trading adicionales al depositar sus tokens LP en el metapool.
Nota que las recompensas CRV recibidas por el staking de tokens LP en el liquidity gauge del pool pueden diferir para el liquidity gauge del base pool y el liquidity gauge del metapool.
Por ejemplo, un proveedor de liquidez puede depositar DAI en el 3Pool y a cambio recibir el token LP 3CRV del pool. Este token LP 3CRV puede luego depositarse en el metapool de GUSD, que contiene GUSD y 3CRV. A cambio, ese usuario recibiría los tokens LP del metapool gusd3CRV. Este token LP del metapool puede luego apostarse en el gauge de liquidez del metapool para recompensas CRV.
Aunque los metapools de Curve admiten swaps entre tokens del base pool, el token LP del base pool y los tokens del metapool, no permiten a los proveedores de liquidez depositar y/o retirar tokens del base pool.
Por ejemplo, el metapool de GUSD que consiste en GUSD y 3CRV (el token LP del 3Pool) permite intercambios entre GUSD, DAI, USDT, USDC y 3CRV, pero los proveedores de liquidez no pueden depositar DAI, USDC o USDT directamente en el pool.
Pools de fábrica
En colaboración con Yearn, Curve ha desarrollado una fábrica de pools para permitir que cualquiera implemente un metapool de Curve. Algunos parámetros deberán configurarse al crear el pool:
- Comisión (mínimo 0.04% y máximo 1%)
- Un coeficiente (se recomienda discutir con el equipo de Curve para establecer un valor apropiado).

Una vez que se ha creado un pool, el deployer necesita enviarlo a la DAO para la votación. La cuenta debe tener más de 2,500 veCRV para crear una votación.

También hay parámetros no configurables y consideraciones como:
- El 50% de las tarifas, independientemente de la cantidad de tarifa elegida, irá al Curve DAO
- Una vez desplegado, no es posible destruir un pool de Curve
- Curve no es responsable de los activos utilizados en los pools y cada usuario debe estar consciente de sus propios depósitos de fondos.
- El único cambio sobre el que el admin de Curve DAO tiene control es la capacidad de ramp el coeficiente A (parámetro de amplificación)
- Los tokens con más de 18 decimales no están soportados
- El desplegador de un nuevo pool de fábrica debe sembrar la liquidez inicial
Históricamente, los pools solo han sido listados en la UI de Curve si cumplían con los siguientes requisitos:
- Al menos una auditoría
- Capitalización de mercado de al menos $3M
- Volumen quincenal superior a $3M
- Liquidez del pool superior a $500,000 en 3CRV
Curve V2
Los pools de Curve v2 están diseñados para proporcionar liquidez profunda para una amplia gama de activos con diferentes grados de volatilidad. De esta manera, ya que diferentes pares de trading pueden exhibir diferentes dinámicas de precios, Curve v2 ofrece una serie de parámetros ajustables para cada tipo de par de activos.
Al crear un pool de Curve v2, hay 3 tipos de parámetros:
- Parámetros de bonding curve:Coeficiente A: controla la concentración de liquidez en el centro de la bonding curveGamma: controla la amplitud general de la curva; puede ajustar finamente los extremos
- Un coeficiente: controla la concentración de liquidez en el centro de la curva de bonding
- Gamma: controla la amplitud general de la curva; puede ajustar finamente los extremos
- Parámetros de escalado de precio:MA half time: controla la duración del EMA (Exponential Moving Average) oráculo de precio internoAllowed extra profit: exceso de ganancia (sobre la base del 50%) requerido para permitir el re-pegado de precioAdjustment step: tamaño mínimo de los ajustes de escala de precio
- MA half time: controla la duración del EMA (Exponential Moving Average) oráculo de precio interno
- Ganancia extra permitida: ganancia excedente (por encima del 50% base) requerida para permitir el re-pegging de precios
- Paso de ajuste: tamaño mínimo de los ajustes de escala de precios
- Parámetros de tarifas:Fee mid: la tarifa mínima, cobrada cuando el pool está completamente en equilibrioFee out: la tarifa máxima, cobrada cuando el pool está completamente desequilibradoFee gamma: controla qué tan rápido aumentan las tarifas (de fee mid a fee out) a medida que aumenta el grado de desequilibrio
- Fee mid: la tarifa mínima, cobrada cuando el pool está completamente en equilibrio
- Fee out: la tarifa máxima, cobrada cuando el pool está completamente desequilibrado
- Fee gamma: controla qué tan rápido aumentan las tarifas (de fee mid a fee out) a medida que aumenta el grado de desequilibrio
- Coeficiente A: controla la concentración de liquidez en el centro de la bonding curve
- Gamma: controla la amplitud general de la curva; puede ajustar finamente los extremos
- Tiempo medio de MA: controla la duración del oráculo de precios interno de EMA (Exponential Moving Average)
- Ganancia extra permitida: ganancia excesiva (por encima del 50% base) requerida para permitir el reanclaje de precios
- Paso de ajuste: tamaño mínimo de los ajustes de la escala de precios
- Tarifa media: la tarifa mínima, cobrada cuando el pool está completamente en equilibrio
- Fee out: la tarifa máxima, cobrada cuando el pool está completamente desequilibrado
- Fee gamma: controla qué tan rápido aumentan las tarifas (desde fee mid hasta fee out) a medida que aumenta el grado de desequilibrio
La Curva de Enlace
Curve v2 bonding curve calcula los precios de los activos en función de su suministro dentro del pool e intenta concentrar el precio en el centro de la curva. En contraste con otros AMMs, el centro de la curva (el punto de equilibrio) se desplaza dinámicamente en relación con los cambios de precio.

La imagen superior ilustra la bonding curve de Curve V2 en naranja, el invariante stableswap en azul, y dos invariantes de producto constante (discontinuos).
En Curve v2, la forma de la bonding curve está gobernada por dos parámetros:
- A (coeficiente de amplificación) determina qué tan plana es la porción central de la bonding curve (es decir, controla la concentración de liquidez cerca de la tasa de cambio esperada o escala de precios)
- Gamma ajusta la amplitud general de la curva a medida que se mueve más hacia los extremos. Esto proporciona más control sobre la fijación de precios a medida que el pool se vuelve más desequilibrado (es decir, hacia las colas de la curva)

El coeficiente A ajusta el centro de la curva, mientras que los parámetros gamma ayudan a dar forma y ajustar finamente la curva general.
Ambos parámetros, A y gamma, pueden tener efectos superpuestos y, como regla general, gamma debería mantenerse muy cerca de 0.
Esto se conoce como el transformed peg invariant, cuyo objetivo es permitir una alta liquidez entre activos de precios diferentes (5-10x mayor que otros invariantes de producto utilizados por la mayoría de los AMMs).
El pool calcula internamente un precio de oracle interno que se ajusta cuando la pérdida se vuelve menor que la ganancia del sistema. Representado por la línea naranja en el gráfico a continuación, el objetivo es obtener lo mejor de ambos mundos: minimizar el slippage en movimientos de precios pequeños, pero permitir un comportamiento asintótico para tener en cuenta grandes fluctuaciones de activos de precios diferentes.
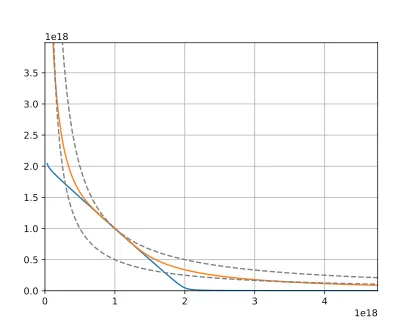
Azul es el invariante de stableswap utilizado para activos estables, y las líneas discontinuas representan invariantes de producto constante utilizados en otras AMMs. La línea naranja es la invariante de peg transformado para intercambiar activos volátiles.
El invariante de peg transformado o CurveCrypto invariant es una versión modificada del invariante stableswap que funciona aproximadamente como una superposición de invariantes constant-product y stableswap. Se deriva transformando el espacio de precios de tal manera que todos los precios se conviertan desde algún precio objetivo a un área cercana a 1 siguiendo una transformación matemática. Esta transformación crea un invariante que puede representarse como una hipersuperficie (una curva si el número de dimensiones es 2) relativa a los depósitos de activos en el pool.


Explicación matemática detallada en el whitepaper de Curve V2
Escalado de precios
Los pools de Curve v2 desplazan dinámicamente la liquidez para maximizar la profundidad cerca del precio de mercado actual (es decir, minimizar el slippage). Esto se logra tomando un EMA (Exponential Moving Average) en ejecución de las tasas de cambio recientes del pool (un oracle interno), y recentrando la liquidez en el EMA solo cuando es financieramente razonable para los LPs hacerlo.
Este proceso puede pensarse como “re-pegging” de la bonding curve para que el punto de máxima concentración de liquidez coincida con el EMA
El precio donde la liquidez está máximamente concentrada se conoce como el escala de precios, y la EMA actual se conoce como el oráculo de precio interno

- El tiempo medio de MA ajusta el tiempo medio del oráculo de precios EMA, que controla qué tan suavizado temporalmente está el oráculo de precios (valores mayores llevan a un mayor suavizado)
- El beneficio extra permitido y el paso de ajuste dictan cuándo debe ocurrir un “re-pegado” El re-pegado en este contexto significa que la escala de precios es igual al oráculo de precios
- El re-pegado en este contexto significa que la escala de precios es igual al oráculo de precios
- En particular, el re-pegado solo ocurre si: Las ganancias actuales son mayores que la mitad de las ganancias factibles (es decir, ganancias ignorando pérdidas debido al re-pegado) más el parámetro de ganancia extra permitida.El ajuste de la escala de precios es mayor que el parámetro de paso de ajuste.Cambiar la escala de precios retendría al menos la mitad de las ganancias del pool.
- Las ganancias actuales son mayores que la mitad de las ganancias factibles (es decir, ganancias ignorando las pérdidas debido al re-pegging) más el parámetro de ganancia extra permitida.
- El ajuste de escala de precios es mayor que el parámetro de paso de ajuste.
- Cambiar la escala de precios retendría al menos la mitad de las ganancias del pool.
- El re-anclaje en este contexto significa que la escala de precios es igual al oráculo de precios
- Las ganancias actuales son mayores que la mitad de las ganancias factibles (es decir, ganancias ignorando las pérdidas debido al re-pegging) más el parámetro de ganancia extra permitida.
- El ajuste de escala de precios es mayor que el parámetro de paso de ajuste.
- Cambiar la escala de precios retendría al menos la mitad de las ganancias del pool.
Tarifas de Pool de Liquidez
Las tarifas dinámicas van desde una tarifa mínima hasta una tarifa máxima y se definen utilizando 3 parámetros:
- Fee mid es la tarifa mínima que se cobra cuando los activos del pool están completamente equilibrados.
- Fee out es la tarifa máxima que se cobra cuando el pool está completamente desequilibrado.
- Fee gamma ajusta qué tan rápido aumentan las tarifas con un mayor desequilibrio. Valores más bajos producen aumentos de tarifas pronunciados con mayor desequilibrioValores más altos producen aumentos de tarifas más graduales con mayor desequilibrio
- Valores más bajos producen aumentos bruscos en las tarifas con un desequilibrio aumentado
- Valores más altos producen aumentos más graduales en las tarifas con un desequilibrio aumentado
- Valores más bajos producen aumentos bruscos en las tarifas con un desequilibrio aumentado
- Valores más altos producen aumentos más graduales en las tarifas con un desequilibrio aumentado

Estas tarifas dinámicas van desde 0.04% hasta 0.4%
Medidores de Liquidez
La inflación de CRV se dirige a los usuarios que proporcionan liquidez dentro del protocolo. Este uso se mide a través de contratos de medidores de liquidez y cada pool mantiene un medidor de liquidez individual. La lista de medidores es controlada por el Controlador de Medidores, que rastrea el tipo y peso de cada medidor.
Cada usuario recibe una participación de CRV recién acuñado proporcional a la cantidad de tokens LP bloqueados. Además, estas recompensas pueden incrementarse hasta un factor de 2.5 si el usuario bloquea tokens mediante voto para veCRV.
Para medir la liquidez a lo largo del tiempo, los usuarios depositan sus tokens LP en el liquidity gauge. La tasa de tokens de la inflación que se asignan a cada gauge depende de la tasa de inflación actual de CRV, los pesos de gauge y los pesos de tipo de gauge.
Por ejemplo, asumiendo una tasa de inflación r que cambia con cada época (1 año), peso del gauge wgy tipo de gauge wt entonces los gauges manejan el flujo de inflación con la tasa r’ = wgwtr, la cual puede actualizar cada vez que uno de wg wt o la época de minería cambie.
Para calcular la participación de un usuario en r’, usamos la ecuación:

De esta manera, el valor de Ies se registra en cualquier momento en que el usuario retire o deposite, así como cada vez que la tasa de inflación r’ cambia (ya sea debido a cambios en el peso del gauge, o cambios en la época de minería)
El sistema de pesos permite que la DAO dicte a la Curve DAO hacia dónde debería dirigirse la inflación. Los usuarios pueden usar su poder de voto para participar en esas decisiones y asignar recompensas a los pools que creen que deberían recibir la mayor cantidad de CRV.

Impulso
Para incentivar a los usuarios a participar en la gobernanza y crear adherencia para sus depósitos de liquidez, el protocolo implementa un mecanismo de voto en escrow donde el saldo de un usuario (contado en el medidor de liquidez) puede recibir un impulso si el usuario elige bloquear tokens CRV a cambio de veCRV (CRV en escrow de voto).
- Si ningún usuario bloquea votos de ningún CRV, la inflación simplemente se distribuirá entre ellos proporcionalmente al saldo de tokens LP bu.
- Si los usuarios apuestan CRV en el vote escrow contrato, el usuario podrá aumentar su flujo de CRV hasta en un factor de 2.5.

La implementación de Curve se realiza de tal manera que los usuarios obtienen el boost en el momento de la última acción o checkpoint. Tu peso de voto disminuye con el tiempo, pero tu boost tomará en cuenta tu poder de voto decreciente en ciertos checkpoints como retirar, depositar en un gauge, o mintear CRV.
Por ejemplo, si comienzas con 1,000 veCRV y tu poder de voto disminuye a 800 veCRV, tu boost seguirá usando tu poder de voto original de 1,000 veCRV hasta un checkpoint de usuario.
Una vez que el vote-lock expire, cualquiera puede “kick” el poder de voto del usuario creando un checkpoint para ese usuario y, esencialmente, restableciendo el poder de voto del usuario a un estado donde no se aplica ningún boost a su posición.
Dado que el voting power disminuye con el tiempo, es favorable para los usuarios aplicar un boost y no tomar más acciones hasta que vote-lockeen más tokens.
- Tu voting power se aplica a todos los gauges, pero puede producir diferentes boosts según la cantidad de liquidity que estés proporcionando y la cantidad total de liquidity que tiene el pool
- Si otros proveedores de liquidez votan para bloquear más CRV, tu boost permanecerá igual a como estaba cuando lo aplicaste. Si abusas de esto, otros usuarios pueden expulsarte y forzar una actualización de boost para bajar tu posición y reflejar tu boost real.
- Si abusas de esto, otros usuarios pueden expulsarte y forzar una actualización de boost para bajar tu posición y reflejar tu boost real.
- Si abusas de esto, otros usuarios pueden expulsarte y forzar una actualización de boost para bajar tu posición y reflejar tu boost real.
Votación de Peso de Gauge
Los usuarios pueden asignar su saldo de veCRV hacia uno o más gauges de liquidez.
- Los gauges reciben una fracción de los tokens CRV recién acuñados proporcional a la cantidad de veCRV que se asigna al gauge.
- Cada usuario con un saldo de veCRV puede cambiar su preferencia en cualquier momento
Cuando un usuario aplica un nuevo voto de peso, se aplica al inicio de la semana de época siguiente. Además, el voto ponderado para cualquier gauge no se puede cambiar con más frecuencia que una vez cada 10 días.
El Gauge Controller mantiene una lista de gauges y sus tipos, con los pesos de cada gauge y tipo. Para implementar el voto de peso, el Gauge Controller debe incluir parámetros que manejen el poder de voto de cada usuario. Cuando un usuario cambia el peso de su gauge, el cambio se programa para la semana de época siguiente, no de inmediato.
Esto reduce el número de lecturas del almacenamiento que debe realizar cada usuario: es proporcional al número de semanas desde el último cambio en lugar del número de interacciones de otros usuarios.
El Gauge Controller registra puntos (bias + slope) por gauge en vote points, y scheduled changes en biases y slopes para esos points. Los totales para slopes y biases para vote weight por gauge, y sumas de esos por type, se programan/registran para la próxima semana, así como los points cuando el voting power llega a 0 (lock expiration) para algunos usuarios.
Cada medidor de liquidez se asigna un tipo (pools de stableswap de Ethereum, pools de Fantom, pools de Polygon, pools de cripto de Ethereum…). Esto permite que el DAO ajuste sus emisiones. Además, cada pool tiene un medidor de liquidez único.
Debido a la complejidad del Curve DAO, partes de su funcionalidad no se pueden bridging fácilmente fuera de Ethereum. Sin embargo, algunos aspectos del mecanismo subyacente, como las emisiones de CRV, se pueden ejecutar en cadenas donde los pools de Curve están activos.
- En Ethereum, un RootChainGauge contrato acuña CRV asignado cada semana y lo transfiere a través de un puente Se realiza una llamada a la función de punto de control al comienzo de cada época)Después de la llamada al contrato, la función acuña todo el CRV asignado para la semana anterior, y los transfiere a través del puente a otro contrato desplegado en la misma dirección en la sidechain relacionadaLas emisiones se retrasan una semana para evitar exceder el suministro máximo permitido de CRV
- Se realiza una llamada a la función de punto de control al comienzo de cada época)
- Después de la llamada al contrato, la función acuña todo el CRV asignado para la semana anterior, y los transfiere a través del puente a otro contrato desplegado en la misma dirección en la sidechain relacionada
- Las emisiones se retrasan una semana para evitar exceder el suministro máximo permitido de CRV
- En la otra cadena, CRV se recibe en ChildChainStreamer contrato y luego se transmite a un RewardsOnlyGaugeEl puente transfiere automáticamente CRV a un contrato de transmisor desplegado en la misma dirección en la cadena de destino que en Ethereum. Una vez que los tokens CRV han llegado, se realiza una llamada a notify_reward_amount para actualizar la contabilidad local del contrato inteligente y transmitir el saldo de manera lineal durante los próximos 7 días.
- El puente transfiere automáticamente CRV a un contrato de transmisor desplegado en la misma dirección en la cadena de destino que en Ethereum. Una vez que los tokens CRV han llegado, se realiza una llamada a notify_reward_amount para actualizar la contabilidad local del contrato inteligente y transmitir el saldo de manera lineal durante los próximos 7 días.
- Los proveedores de liquidez que han apostado sus tokens LP en el RewardsOnlyGauge pueden reclamar su CRV
- Se realiza una llamada a la checkpoint function al inicio de cada época)
- Después de la llamada al contrato, la función acuña todo el CRV asignado para la semana anterior, y los transfiere a través del puente a otro contrato desplegado en la misma dirección en la sidechain relacionada
- Las emisiones se retrasan una semana para evitar exceder el suministro máximo permitido de CRV
- El puente transfiere automáticamente CRV a un contrato de streamer desplegado en la misma dirección en la cadena de destino que en Ethereum. Una vez que los tokens CRV han llegado, se realiza una llamada a notify_reward_amount para actualizar la contabilidad local del contrato inteligente y transmitir el saldo de manera lineal durante los próximos 7 días.
Gauges en cadenas distintas a Ethereum tienen una lógica simplificada que maneja CRV como si fuera otro token de recompensas y lo distribuye equitativamente entre los stakers basándose en los saldos depositados en el momento en que se recibe el token.
crvUSD
El diseño de la stablecoin crvUSD consiste en 3 conceptos principales: algoritmo AMM de préstamo-liquidación (LLAMMA), PegKeeper, y Política Monetaria.

- Un usuario crea un CDP con ETHEl usuario deposita colateral ETH y acuña (“toma prestado”) crvUSD contra su colateralEn el momento en que se acuña crvUSD, la posición se carga en el algoritmo de creador de mercado LLAMMA con bandas de precios específicas asignadas a ella en las que el ETH se intercambiará por USD
- El usuario deposita colateral ETH y acuña (“toma prestado”) crvUSD contra su colateral
- En el momento en que se acuña crvUSD, la posición se carga en el algoritmo de creador de mercado LLAMMA con bandas de precios específicas asignadas a ella en las que el ETH se intercambiará por USD
- A medida que el precio de ETH baja, la posición intercambia ETH por USD, lo que reduce la ratio LTV de la posición. Si el precio de ETH posteriormente sube a través de las bandas de precio, entonces LLAMMA intercambia gradualmente el USD de la posición de vuelta a ETH a través de Curve (generando fees para Curve en el proceso)
- El usuario paga intereses por pedir prestado crvUSDSi crvUSD se negocia por encima de 1, las tasas disminuirán para incentivar a los prestatariosSi crvUSD se negocia por debajo de 1, las tasas aumentarán para desincentivar a los prestatarios
- Si crvUSD se negocia por encima de 1, las tasas disminuirán para incentivar a los prestatarios
- Si crvUSD se negocia por debajo de 1, las tasas aumentarán para desincentivar a los prestatarios
- El usuario deposita ETH como colateral y acuña (“toma prestado”) crvUSD contra su colateral
- En el momento en que se acuña crvUSD, la posición se carga en el algoritmo de creador de mercado LLAMMA con bandas de precios específicas asignadas a ella, en las que el ETH se intercambiará por USD
- Si crvUSD se negocia por encima de 1, las tasas disminuirán para incentivar a los prestatarios
- Si crvUSD se negocia por debajo de 1, las tasas aumentarán para desincentivar a los prestatarios

Una de las innovaciones clave de este diseño es que si alguien pide prestado contra un colateral, incluso en el umbral de liquidación, si el precio del colateral cae y rebota, entonces no habrá liquidación y el prestatario no sufrirá pérdidas significativas.
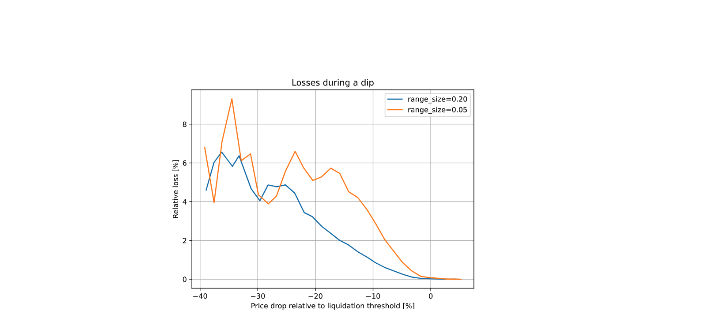
Según simulaciones utilizando datos históricos para ETH/USD desde septiembre de 2017, si un usuario dejara el CDP (Collateralized Debt Position) sin atención durante 3 días y durante este tiempo ocurriera una caída de precio del 10%, solo se perdería el 1% del colateral.
Ahorros crvUSD ($scrvUSD)
Savings crvUSD ($scrvUSD) es una stablecoin con intereses que ofrece rendimiento pasivo en las tenencias de $crvUSD. Los usuarios pueden obtener scrvUSD simplemente depositando $crvUSD en el Savings Vault. A cambio, reciben tokens $scrvUSD. Para ganar intereses, los usuarios no necesitan hacer nada más: los intereses se acumulan en segundo plano. Por lo tanto, el saldo del usuario de $scrvUSD no aumenta, ya que se reflejará en una tasa de cambio. Al redimir $scrvUSD, los usuarios reciben su depósito inicial más los intereses acumulados. Aunque depositar $crvUSD en el Savings Vault es la forma más directa de obtener $scrvUSD, el token también se puede comprar técnicamente en mercados secundarios como pools de liquidez en Curve.

Para ganar intereses con $scrvUSD, los usuarios simplemente deben mantener $scrvUSD en una billetera. No es necesario apostar o bloquear $scrvUSD para ser elegibles para ganar recompensas. El rendimiento pagado a los titulares de $scrvUSD proviene directamente de las tarifas de tasa de interés de $crvUSD pagadas por los prestatarios por tomar préstamos de crvUSD.
El interés ganado por mantener $scrvUSD no es fijo porque depende de varios factores dinámicos:
- La proporción de $scrvUSD en relación con el suministro total circulante de $crvUSD
- La cantidad de tarifas de $crvUSD generadas
- La participación mínima y máxima de tarifas de $crvUSD asignada a $scrvUSD, según lo establecido por el DAO

El porcentaje real de las tarifas de $crvUSD que van a $scrvUSD es dinámico y se basa en la ratio de $crvUSD apostado en $scrvUSD en comparación con el suministro circulante total de $crvUSD. La DAO establece tanto un porcentaje mínimo como máximo de las tarifas de $crvUSD asignadas a $scrvUSD, que sirven como límites superior e inferior.
$scrvUSD aborda la estancación del suministro de $crvUSD y la demanda decreciente. Sin $scrvUSD, los prestatarios de $crvUSD a menudo venden sus tenencias, lo que presiona a la baja el precio de $crvUSD, eleva las tasas de préstamo y reduce la demanda.

$scrxUSD contrarresta esto aumentando el rendimiento (APR) cuando las tasas de préstamo suben, haciendo que sea más atractivo mantener $crvUSD como $scrvUSD. Esto impulsa la demanda de $crvUSD, estabiliza el peg, y reduce las tasas de préstamo, fomentando un crecimiento sostenible del suministro de $crvUSD y también mejora los ingresos para los poseedores de $veCRV.
LLAMMA
LLAMMA es la idea central detrás del diseño de la stablecoin crvUSD. Es un AMM que permite un liquidación y deliquidación continuas proceso. La idea es que el AMM convierta entre el colateral (es decir, ETH) y la stablecoin (es decir, crvUSD) de tal manera que si el precio del colateral es alto, los depósitos del usuario serán todos en ETH, pero a medida que el precio del colateral baja, el AMM convertirá el colateral ETH del usuario a crvUSD.
Esto es diferente de los AMM tradicionales donde la posición del usuario está toda en USD en la parte superior y toda en ETH en la parte inferior.

Una fuente de precio externa determina un precio alrededor del cual se forma la liquidez, Pcenter. El AMM luego respaldará que la liquidez se concentre de tal manera que, pcd
Cuando el precio actual p está fuera del rango entre Pcd y Pcu, entonces el AMM está completamente en la stablecoin (cuando en Pcu) o completamente en el activo colateral (cuando en Pcd). De esta manera, cuando PcdPcenterPcu, el precio del AMM es igual al precio actual p.

De esta manera, es posible construir un AMM donde Pcd y pcu son funciones de p0 de tal manera que cuando p0 crece, Pcd y pcu crecen aún más rápido. En este caso, el AMM estará todo en ETH cuando ETH es caro, y todo en USD cuando ETH es barato.
El rango donde la liquidez está concentrada se llama una banda. Por ejemplo, en el p0 constante, la banda tiene liquidez desde Pcd hasta Pcu. El objetivo del AMM es idear funciones de Pcd(p0) y pcu(p0) de tal manera que su aumento sea más pronunciado que lineal y puedan crecer más rápido que p0.
Whitepaper de stablecoin de Curve
LLAMMA y crvUSD Stablecoin
La stablecoin crvUSD es un CDP (Collateralized Debt Position) donde los usuarios pueden pedir prestadas unidades de una stablecoin contra un activo colateral volátil (como ETH).
Los activos colaterales se cargan en LLAMMA en un rango de precios de manera que si el precio del colateral baja relativamente lentamente, el ETH se convierte en suficientes unidades de la stablecoin para cubrir la deuda del CDP. Esto puede suceder a través de autoliquidación o a través de liquidación externa (si la cobertura está demasiado cerca de un umbral de deuda peligroso, o no está cerca en absoluto mientras se espera que el precio del colateral rebote).
Cuando un usuario deposita colateral y toma prestada la stablecoin, el contrato inteligente LLAMMA calcula las bandas para el colateral. Después de eso, a medida que cambia el precio del colateral, comienza a convertirse en stablecoin. De esta manera, cuando el usuario está “underwater”, el sistema ya tiene suficiente valor en USD para cubrir el préstamo. En este punto, si da valores demasiado cercanos a los umbrales de liquidación, un liquidator externo puede intervenir. Sin embargo, esto no debería suceder típicamente en unos pocos días o incluso semanas, o incluso nunca sucederá si el precio del colateral no sube de nuevo relativamente rápido.
El AMM también refleja cuando el stablecoin cobra intereses a los usuarios. Esto se hace ajustando la cuadrícula de precios. Cuando el stablecoin cobra una tasa de interés r, toda la cuadrícula de precios en el AMM se desplaza hacia arriba a la misma tasa. Por lo tanto, el multiplicador de precios aumenta con el tiempo siempre que la tasa cobrada sea positiva.
Esto se hace buscando las cantidades de stablecoin y colateral de modo que, si el precio actual se mueve, también tendrían que moverse ya sea al precio más bajo de la banda inferior o al precio más alto de la banda superior. Esto permite al sistema medir cuántos stablecoins necesitará y que no dependa del precio instantáneo actual, lo cual es importante para la protección contra MEV y ataques sandwich.
PegKeeper
- Cuando el precio de la stablecoin es > 1 (por ejemplo debido a una demanda aumentada), se forma una reserva de mantenimiento de peg utilizando un depósito asimétrico en un pool de stableswap Curve entre la stablecoin y un token LP redimible.
Una vez que el precio sea > 1, el PegKeeper contrato está autorizado para acuñar stablecoin sin colateral y depositarlo de forma unilateral en el stableswap pool de tal manera que el precio final después de esta acción no sea inferior a 1.
- Cuando el precio de la stablecoin sea < 1, el Pegkeeper contrato está autorizado para retirar (asimétricamente) y quemar la stablecoin.
Estas acciones hacen que el precio de la stablecoin se deprecie cuando es mayor que 1 y se aprecie cuando es menor que 1.
Aunque el mint está sin colateral, la stablecoin parece estar implícitamente colateralizada por la liquidez en el pool de stablecoin. En general, todo este ciclo de mint/burn parece ser rentable mientras proporciona estabilidad.
Política Monetaria
La cantidad de deuda en el sistema equilibrará el precio reduciendo/aumentando la tasa de préstamo basada en la ratio de la deuda/suministro.
La estabilización y el punto de equilibrio se alcanza entonces mediante:
- Reduciendo el precio y quemando deuda incentivando a los prestatarios a pedir prestado y vender la stablecoin.
- Aumentando el precio e incrementando la deuda al incentivar a los prestatarios a devolver sus préstamos y estabilizar sus depósitos.
La primera entrada en el contrato de Política Monetaria son los saldos de los Pools de Peg Keeper afiliados, como la liquidez de stablecoins como USDC, USDT, USDP y TUSD en Curve v1. Esto proporciona al sistema información sobre el precio implícito de crvUSD.
Cada Peg Keeper se conecta con un Pool de Curve v1 vanilla afiliado. Estos pools proporcionan liquidez y un AMM para operar en contra, dando a los arbitrajistas todas las herramientas que necesitan. Estos balances informan directamente la tasa de préstamo dentro de crvUSD. Más específicamente, aparte de tomar un préstamo, la única manera de traer nuevo crvUSD a la circulación es a través de Peg Keepers, ya que están autorizados para emitir o retirar una cantidad limitada de crvUSD directamente en sus pools con el fin de estabilizar el suministro. Como resultado, los Peg Keepers compran/venden directamente en sus pools afiliados en un intento de operar los desequilibrios hacia una ganancia.

El otro input principal es la cantidad de deuda que está en manos de los Peg Keepers. Los Peg Keepers están autorizados de manera única para acuñar crvUSD con el propósito de operar en estos pools con el objetivo de obtener una ganancia.
Además de eso, el contrato de Política Monetaria también depende de una serie de variables que se establecieron en el lanzamiento y que pueden modificarse más tarde por el DAO:
- sigma: Un parámetro que influye en qué tan sensible es la tasa a las desviaciones del precio del peg (es decir, si el precio está por encima del peg, cuánto disminuye la tasa de préstamo).
- target_debt_fraction: La fracción de deuda objetivo del total de deuda que debe ser mantenida por los peg keepers.


El codebase de la stablecoin de Curve ha sido casi en su totalidad codificado por el fundador de Curve, Michael Egorov
Fábrica
La crvUSD Factory permite la creación de nuevos mercados y ajustes, incluyendo la configuración de un nuevo receptor de tarifas, la modificación del techo de deuda de un mercado existente, o la actualización de implementaciones de blueprint.
A diferencia de la pool factory, esta factory no permite el despliegue permissionless de nuevos mercados. Solo su admin, el CurveOwnershipAgent, puede llamar para agregar un mercado. Por lo tanto, agregar un nuevo mercado requiere una votación DAO aprobada exitosamente.
Controlador
El Controller es el contrato con el que el usuario interactúa para crear un préstamo y gestionar ulteriormente la posición. Mantiene toda la información de deuda del usuario. Las liquidaciones externas también se realizan a través de él.
Cada mercado tiene su propio Controller, creado a partir de un contrato blueprint, cuando se añade exitosamente un nuevo mercado a través de la Factory.
Agregador de Precios
El contrato AggregatorStablePrice está diseñado para agregar los precios de $crvUSD basados en múltiples pools Curve Stableswap. Este precio se utiliza principalmente como un oráculo para calcular la tasa de interés, pero también para que los PegKeepers determinen si acuñar y depositar o retirar y quemar.
Curve Préstamo
Piscinas Curve
Los Curve pools son smart contracts donde se depositan fondos para facilitar trades con bajo slippage y bajas tarifas contra ese capital. El objetivo final de los liquidity pools es atraer mayores volúmenes de trading para maximizar los ingresos del protocolo que se acumulan de las fees. Además, agregar liquidez a un liquidity pool le da al depositante la oportunidad de comenzar a ganar ingresos de trading fees y token emissions.
Los Curve pools también son non-upgradeable, lo que significa que los usuarios pueden estar seguros de que el underlying code es immutable.
Un Curve pool se refiere a una implementación de contrato inteligente de stableswap invariant que contiene la lógica para intercambiar activos. Sin embargo, aunque todos los Curve pools complementan el stableswap invariant, pueden venir en diferentes sabores. En su forma más simple, un Curve pool es una implementación de stableswap invariant con 2 o más tokens, que se puede referir como un plain pool. También se pueden construir pools alternativos y más complejos, como lending pools o metapools.
- Los Plain pools son pools donde dos o más stablecoins se emparejan entre sí
- Los pools de préstamo son pools donde dos o más tokens envueltos (p. ej. cDAI) se emparejan entre sí, mientras que el subyacente se presta en algún otro protocolo
- Los metapools son pools que permiten el intercambio de uno o más tokens con los tokens de uno o más pools base subyacentes.

Stablecoins en este contexto se refieren a tokens que son representaciones de otro. Esto incluye stablecoins ancladas al USD como DAI y USDC, pero también activos correlacionados como ETH y stETH o diferentes versiones de BTC, tales como wBTC y renBTC.
- El vAPY se refiere a la tasa de rendimiento anualizada obtenida por los proveedores de liquidez de un pool dado a partir de las comisiones de trading. Cualquier actividad en cada pool de Curve genera comisiones, una porción de las cuales se acumula para todos aquellos que tienen una participación en el pool.
- Cualquier actividad en cada pool de Curve genera comisiones, una porción de las cuales se acumula para todos aquellos que tienen una participación en el pool.
- Los medidores de recompensas representan las emisiones de tokens a las que tienen derecho los proveedores de liquidez de un pool específico. Estas recompensas provienen de las emisiones de CRV.
- Cualquier actividad en cada pool de Curve genera comisiones, una porción de las cuales se acumula para todos aquellos que tienen una participación en el pool.
Todos los gauges de liquidez de Curve reciben CRV en función de cuántas emisiones les asigna el DAO.
Los pools de Curve cobran tarifas de trading en los intercambios de tokens, donde la tarifa puede diferir entre pools. Además, se cobra una tarifa de admin sobre la tarifa del pool.
Todos los nuevos Curve pools se despliegan de manera permissionless a través de la Curve factory, lo que significa que cualquiera puede desplegar un pool en cualquier momento.
Como usuario, cada vez que proporcionas liquidity a un pool, sin importar qué token deposites, obtienes exposición a todos los tokens en el pool, lo que significa que podrías querer encontrar un pool con tokens con los que te sientas cómodo.
LP Tokens
A cambio de proporcionar liquidez (depositando tokens en un pool de Curve), los proveedores de liquidez reciben tokens LP del pool, donde el token LP de Curve es un ERC20 contrato específico para ese pool de Curve.
- Los LP tokens son transferibles y los titulares de LP tokens pueden apostarlos en el liquidity gauge de un pool para recibir recompensas de tokens CRV.
- Los LP tokens también pueden depositarse en el metapool respectivo a cambio del LP token del metapool.
Para Usuarios
Usuarios Objetivo
La tasa de retención de usuarios de Curve se mide en base al número de usuarios que han interactuado con un contrato de pool de liquidez. Esto se hace agrupando usuarios en cohortes y evaluando su actividad en una base semanal durante 8 semanas:
- Las cohortes se ensamblan agrupando todas las billeteras que han interactuado con un contrato de pool de Curve durante un período rodante de 1 semana que comienza cada lunes.
- La tasa de retención de cada cohorte se reevalúa semanalmente durante 8 semanas.
- La tasa de retención mide cuántos usuarios dentro de una cohorte interactuaron con un pool de Curve en cada período (es decir, el porcentaje de usuarios repetidos dentro de una cohorte para una semana dada).
- En las finanzas tradicionales, una tasa de retención de 8 semanas superior al 25% se considera excelente
Para Inversionistas
A diferencia de las finanzas tradicionales, donde existen múltiples vías para que los inversores tengan acceso inmediato a la liquidez, la liquidez en DeFi se caracteriza por las interacciones entre protocolos descentralizados entre sí. Se trata de un desafío de doble cara en el que cualquier protocolo DeFi debe capturar liquidez para su propio funcionamiento adecuado, al mismo tiempo que diseña mecanismos o incentivos para hacer que esa liquidez sea pegajosa y no se dirija en masa a otro protocolo.
La minería de liquidez, el alquiler de liquidez y la liquidez propia del protocolo son mecanismos diferentes utilizados por los protocolos para incentivar a los proveedores de liquidez a mantener su liquidez dentro de un protocolo con el fin de mejorar su utilidad.
Las Guerras de Curve
Las Guerras de Curve tuvieron su origen en una lucha donde múltiples protocolos competían por liquidez. Esta sigue siendo una batalla en curso en DeFi. Curve es la piedra angular de este período debido a su sistema de incentivos, que permite que las emisiones de tokens se dirijan a ciertos pools. Debido a este mecanismo, el objetivo de otros protocolos es controlar estos incentivos con el fin de aumentar su liquidez y facilitar el trading para los pares de sus tokens.
El primero en moverse fue Convex, un protocolo construido con el objetivo de controlar veCRV y, por lo tanto, tener voz en dónde se deben asignar las emisiones de CRV. Al crear incentivos en su pool que eran mayores que los ofrecidos por Curve, Convex logró mantener más del 51% del veCRV en circulación y tener una gran influencia en el gauge de inflación de CRV, ya que bloquearía todo su CRV por 4 años para obtener el máximo impulso de recompensas. Este fue el primer paso en lo que eventualmente se convirtió en los sobornos.

Los sobornos son la práctica por la cual los protocolos ofrecen incentivos para que los titulares de veCRV voten por los pools de sus propios tokens nativos. Dado que la mayoría del poder de voto (es decir, veCRV) estaba (y aún está) en manos de Convex, estos incentivos adicionales se ofrecieron en Convex, que actuó como la fuente principal para las decisiones de votación por peso de gauge. Esto se logró con un mecanismo de doble token similar a través de CVX y vlCVX.
En lugar de CRV para influir en las emisiones, los protocolos comenzaron a comprar CVX para influir en lo que Convex hacía en Curve, ya que Convex permitió a sus titulares (solo aquellos que bloquearon CVX por vlCVX) votar sobre cómo deberían poner a trabajar el veCRV agregado propiedad del protocolo.

CVX es el token de gobernanza de Convex. Bloquear CVX devuelve vlCVX, que otorga poder de voto en las decisiones relativas a la propiedad de Convex de veCRV.
Muchas DAOs comenzaron a acumular CRV y CVX con el fin de poder alquilar cantidades crecientes de liquidez, como Abracadabra, Alchemix, Olympus, StakeDao, Frax… Para estos protocolos, es crítico tener suficiente liquidez en Curve, y controlar las emisiones de CRV es una forma para ellos de atraer más liquidez para los pools de sus tokens.
Como resultado, los titulares de veCRV (ya sea directamente en Curve o utilizando Convex como proxy), pudieron recibir “bribes” de otros protocolos a cambio de votar por los pools de ese protocolo. Esto permitió a los usuarios ganar incentivos adicionales de aquellos protocolos que estaban en busca de veCRV para obtener más votos.
Curve monopolizó la liquidez, y Convex proporcionó una forma alternativa de acceder a esa liquidez. Además de los ingresos por comisiones de trading y emisiones de yield, los usuarios ahora podían acceder a incentivos adicionales en forma de tokens CVX.
Al bloquear tokens CVX para vlCVX, los usuarios de Convex podían influir en las votaciones sobre las emisiones de CRV votando directamente sobre dónde debería votar Convex. De esta manera, protocolos como Abracadabra podían ofrecer incentivos en SPELL (el token de gobernanza de Abracadabra) a los usuarios de Convex que votaron a favor de dirigir las emisiones de CRV al pool MIM (la stablecoin de Abracadabra).
Esto era especialmente relevante para protocolos que emiten sus propias stablecoins. Además del stableswap AMM, las emisiones de CRV eran un incentivo de yield-farming lo suficientemente poderoso que permitiría a protocolos externos mejorar la profundidad de liquidez para sus pools en Curve. Esto fortalecería aún más el peg de su stablecoin.
Más liquidez para un pool en Curve significa que se requiere más volumen de compra/venta para desencadenar fluctuaciones de precio. Esto se traduce en stablecoins teniendo un peg robusto donde desviaciones leves serían rápidamente arbitradas (p. ej. entre $0.99 y $1.01). Esto es importante porque el slippage para el trading de stablecoins es un gran costo de oportunidad para los usuarios.
Estrategias de Inversión
Hay 3 fuentes principales de rendimiento disponibles para usuarios y protocolos:
- vAPY: 50% de las tarifas de trading
- tAPR: de las emisiones de CRV (después de hacer stake de tokens LP en gauges)
- veCRV APY: incentivos adicionales de bribes de sus propios programas de minería de liquidez
Asumiendo que los proveedores de liquidez no poseen ningún CRV, sus ingresos provendrían del volumen de trading y las recompensas de CRV. Con el tiempo, si las emisiones decrecientes de CRV van seguidas de un aumento en el volumen, los LPs podrían ganar ingresos recurrentes del flujo de caja del protocolo.
Además del volumen de trading, hay otros factores que incentivan/desincentivan a los LPs en Curve, como los pesos de gauge, el boost de 2.5x y el precio de CRV.
Para un LP, si apuestan su token LP en los medidores de liquidez de Curve, se les ofrecen emisiones de CRV proporcionales a la liquidez que han proporcionado. Al mismo tiempo, las emisiones dirigidas a estos medidores se basan en los votos de medidores. Debido a esto, gestionar los medidores puede resultar en recompensas aumentadas. Sin embargo, no es sencillo tener control sobre los votos dirigidos a cada medidor.
Otra forma para que los LPs obtengan mejores recompensas es poseer veCRV y aumentar sus ganancias de CRV. Este paso se simplifica con Convex, que tiene más del 51% del poder de voto de Curve y aumenta sus recompensas de CRV de manera continua.

- El usuario deposita activos en los pools de liquidez de Curve (si depositas un activo, el protocolo divide automáticamente la liquidez en proporción a todos los activos que posee)
- El usuario recibe un token LP que genera intereses
- El usuario puede además apostar sus tokens LP en gauges para recibir rendimientos adicionales
- Al hacer staking de tokens LP, el usuario puede ganar recompensas adicionales de CRV además de las tarifas de trading
- El usuario podría entonces bloquear tokens CRV por un período específico de 1 semana a 4 años para obtener veCRV
- veCRV otorga derechos de voto al usuario proporcionales al período de bloqueo (cuanto más tiempo bloquees, más veCRV obtienes)
- Al mantener veCRV, el usuario ahora puede acceder al 50% de todas las tarifas de trading (tarifa de administrador) como tokens 3CRV. Además, el usuario también puede aumentar sus recompensas CRV hasta 2.5x (si bloquea por 4 años) así como tener poder de voto en el Curve DAO para votar sobre la distribución futura de las recompensas CRV en los pools del protocolo
Modelo de Negocio
El flywheel se basa en la suposición de que las condiciones de mercado favorables para los LPs atraerán más liquidez, lo que reducirá el slippage y atraerá más volumen, generando así más ingresos para los titulares de veCRV. Idealmente, la acción de acumular veCRV haría que el precio de CRV aumente y lleve a un APR total más alto.

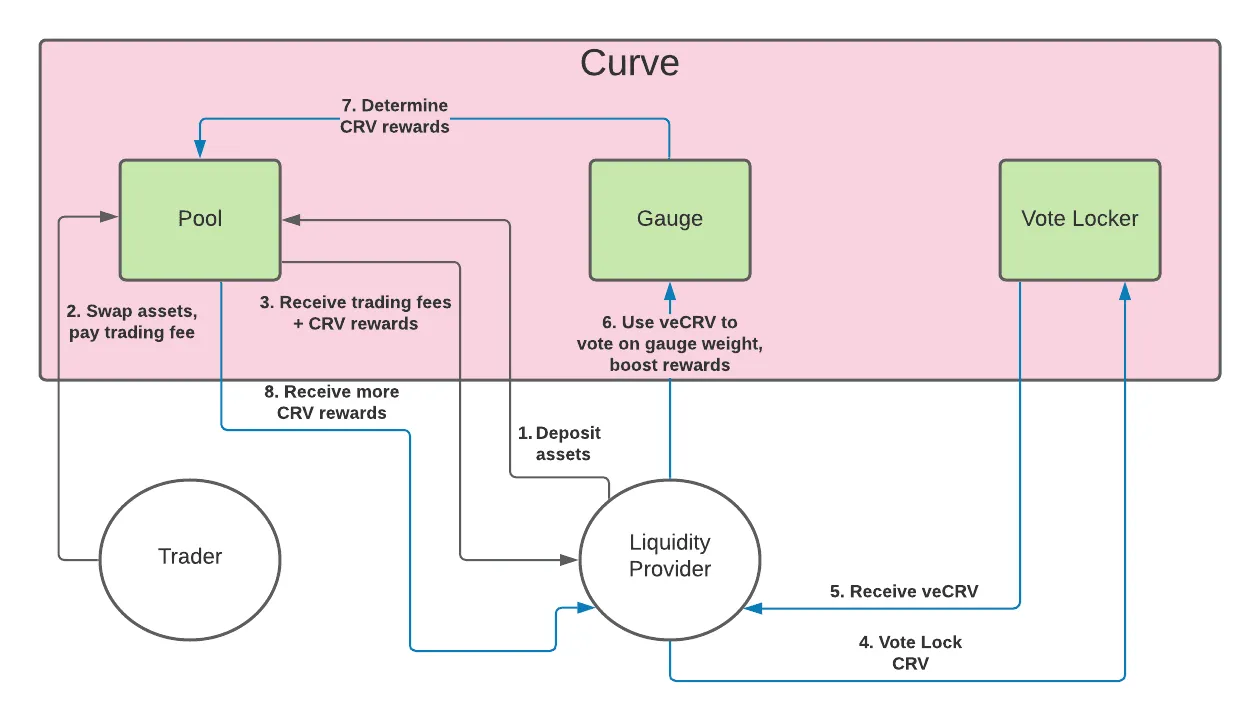
Diagrama de flujo para la transferencia de valor a través del ecosistema de Curve.
El slippage depende del trading volume pero no es el único factor que afecta el número de trades que ocurren en un pool.
El precio de CRV depende de la percepción pública y el trading volume no tiene un efecto primario más allá de distribuir revenue de fees a usuarios que lockean CRV.
Más liquidez lleva a un menor slippage, lo que atrae a más traders y exchange aggregators, generando a su vez más fees.
Fuentes de Ingresos

Desglose de Recompensas
Bloquear CRV es la única forma de obtener veCRV, por lo que los usuarios tenderán a bloquear cada vez más CRV, lo que llevaría a un aumento en la demanda de CRV y una disminución en la presión de venta derivada del bloqueo de CRV.

Las tarifas de administrador son el 50% de las tarifas de intercambio generadas en Curve y que se distribuyen a los titulares de veCRV. Cuando las tarifas de administrador aumentan, la demanda de veCRV también aumenta en cierta medida debido a los ingresos adicionales percibidos.
Base vAPY
El vAPY es el 50% de las tarifas de intercambio de los pools de liquidez. Un aumento en las tarifas de intercambio aumentará el vAPY.
Curve genera ingresos para los proveedores de liquidez a partir de las tarifas de trading. Cada vez que un usuario realiza un trade en Curve, se les cobra una pequeña tarifa que se distribuye a los proveedores de liquidez. Por esto el base vAPY aumenta con el volumen en Curve.
Dado que las tarifas dependen del volumen, los vAPY diarios pueden ser a menudo bastante bajos, al igual que pueden ser muy altos durante períodos de alta volatilidad.
Los pools de préstamos en Curve también generan intereses de protocolos de préstamo. Esos pools utilizan protocolos de préstamo como Compound o Aave para generar más intereses para los LPs.
Aunque los pools de préstamo pueden ganar más intereses cuando las tasas son altas, también añaden una capa extra de riesgo.
Algunos de los pools también reciben incentivos de liquidez CRV según las rondas de votación donde el DAO asigna emisiones de CRV. Cada gauge de liquidez recibe una cantidad diferente de CRV basada en cuánto asigna el DAO a él.
Algunos de los pools en Curve están incentivados. Eso significa que, además de las tarifas de trading y las tarifas de préstamo, otros protocolos agregan incentivos adicionales para recompensar a los usuarios por proporcionar liquidez a sus pools.

Tokenomics
El suministro máximo de 3.03B CRV se libera gradualmente con el tiempo.
Curve sigue un horario de inflación lineal por tramos donde la tasa de inflación se reduce en 21/4 cada año. Cada vez que la inflación se reduce, comienza una nueva época de minería

El suministro inicial de CRV es de 1.273 mil millones de tokens, que es el 42% del suministro eventual de 3.03 mil millones de tokens. Todos estos tokens iniciales se liberan gradualmente con cada bloque y comenzaron con un programa de inflación del 22% (279.6 millones de tokens por año). Esta inflación se distribuye a los proveedores de liquidez de Curve según las mediciones tomadas por los gauges.
Durante el primer año, el flujo aproximado hacia el suministro circulante es 2 millones de CRV por día, donde el suministro circulante inicial es 0.

- 62% asignados a proveedores de liquidez comunitarios (emisiones) y se emiten a una tasa decreciente hasta su agotamiento
- 30% asignado a los accionistas (equipo principal e inversores) con vesting durante 1 a 4 años desde el lanzamiento 26% al equipo principal4% a los inversores
- 26% al equipo principal
- 4% a inversores
- 3% asignado a futuros empleados con vesting durante 1 a 4 años desde el lanzamiento
- 5% asignado a la reserva de la comunidad (usuarios tempranos)
- 26% al equipo principal
- 4% a los inversores

En 2024, cuando termine el vesting del equipo principal y solo se emitan incentivos de liquidez, la tasa de inflación de CRV disminuye al 6% y aún más al 0.3% en 2040.
CRV
Curve incentiva a los proveedores de liquidez con tokens CRV, el token de gobernanza del protocolo.
La asignación, distribución y acuñación de tokens CRV se gestionan a través de varios contratos relacionados con DAO:
- LiquidityGauge: mide la liquidez proporcionada por los usuarios a lo largo del tiempo para distribuir CRV y otras recompensas.
- GaugeController: mantiene una lista de gauges, pesos y pesos de tipo, y coordina la tasa de producción de CRV para cada gauge.
- Minter: mintea CRV según los gauges de liquidez.
El propósito principal del token CRV es involucrar a la mayor cantidad posible de usuarios en la gobernanza del protocolo. Por eso, el token Curve tiene 3 usuarios principales: voting, staking y boosting, todos los cuales requieren que los usuarios voten para bloquear sus tokens CRV a cambio de veCRV.

Staking (Bloqueo) del Token CRV
Staking (bloqueo) del token CRV permite a los usuarios ganar comisiones de trading del protocolo. Desde el 19 de septiembre de 2020, el 50% de todas las comisiones de trading se distribuyen a los titulares de veCRV. El objetivo detrás de este mecanismo es alinear los incentivos entre los proveedores de liquidez y los participantes en la gobernanza (titulares de veCRV)
El APY para el staking de CRV se puede calcular como:
Daily Trading Volume * 0.0002 * 365Total veCRV * CRV price* 100;
Las tarifas que se recolectan por el protocolo se utilizan para comprar 3CRV (token LP para 3pool hecho de USDC, USDT y DAI) y distribuirlos a los holders de veCRV.
Los usuarios que stakean CRV pueden reclamar las tarifas de trading tan a menudo como quieran, pero las tarifas solo se convertirán a 3CRV una vez por semana.
Existe un retraso antes de que un usuario pueda realizar su primera reclamación de 3CRV después de bloquear. Toma 8 días a partir del jueves posterior al bloqueo del usuario antes de que puedan reclamar.
- Los usuarios pueden intercambiar 3CRV de vuelta a una stablecoin en el 3pool eligiendo la stablecoin que desean recibir.
- Los usuarios también pueden hacer stake de su 3CRV y ganar más CRV dirigiéndose a Minter y depositando en un gauge

Un contrato recopila todas las tarifas de trading de todos los contratos de pool de swap. Esas tarifas vienen en diferentes stablecoins, Bitcoin, Ethereum…
A continuación, los tokens de tarifas se intercambian por USDC usando Curve y Synthetix, y este USDC se deposita entonces en el 3pool. Finalmente, se activa un checkpoint para actualizar todos los saldos reclamables de cada titular de veCRV.
Este proceso se denomina quema. Este es un proceso que consume mucho gas, pero cualquiera puede invocarlo si está dispuesto a pagar por ello.
Este script puede ser utilizado por cualquiera para iniciar el proceso de quema
Las comisiones solo pueden reclamarse por la semana que ya ha pasado porque el burner no sabe cuánto le corresponde a cada uno antes del final de este período.
Impulso
Impulso es uno de los principales incentivos para motivar a los usuarios a ser más activos en la gobernanza. Esto proporciona una mayor exposición a recompensas basada en la liquidez que se ha proporcionado. El bloqueo de votos CRV permite a los usuarios adquirir poder de voto para participar en la DAO y ganar un impulso de hasta 2.5x en la liquidez que ya están proporcionando en Curve.
Votación
Votación solo puede realizarse después de bloquear tokens CRV mediante vote-locking para obtener veCRV. Esto implica votar en propuestas de DAO así como en parámetros de pool.

veCRV
Los usuarios pueden “vote-escrow” o bloquear temporalmente CRV por hasta 4 años a cambio de veCRV, un activo no transferible que otorga derechos de gobernanza del protocolo y el 50% de las tarifas de trading.
veCRV es un token ERC20 no estándar que no puede ser transferido y la única forma de obtenerlo es bloqueando CRV
veCRV significa Voting Escrow CRV y representa tokens CRV bloqueados para votación. Cuanto más tiempo bloquees CRV, más poder de voto tendrás (y mayor será el impulso que puedas alcanzar). La cantidad de veCRV que recibirás depende de cuánto tiempo bloquees tu CRV. El tiempo mínimo de bloqueo es de 1 semana y el período máximo de bloqueo es de 4 años.
El saldo de veCRV de un usuario decae linealmente a medida que disminuye el tiempo restante hasta el desbloqueo de CRV. Por ejemplo, un saldo de 4,000 CRV bloqueado por un año proporciona la misma cantidad de veCRV que 2,000 CRV bloqueado por 2 años, o 1,000 CRV bloqueado por 4 años. Cuando termina el tiempo de bloqueo, el usuario tendrá 0 veCRV y su CRV bloqueado será devuelto. Cada CRV bloqueado por 4 años representa 1 veCRV.
Cuando se implementa y adopta adecuadamente, la tokenomics de ve tiene beneficios de upside reflexivos mientras que una tensión de downside limitada. Si la demanda de CRV aumenta, la tasa de bloqueo de veCRV aumenta (para impulsar los pesos de gauge) y el suministro de CRV disminuye, el modelo de bloqueo de voto escrow puede eliminar CRV del suministro circulante sin que el protocolo experimente una dilución repentina del suministro (ya que veCRV permanece bloqueado en el tiempo, a menudo durante años).
Wrappers Líquidos de veCRV
Los liquid lockers resuelven el problema donde los usuarios deben bloquear sus tokens de gobernanza por largos períodos de tiempo, lo que los obliga a permanecer ilíquidos – ya que no pueden ser movidos y vendidos fácilmente.
Los liquid lockers son contratos inteligentes donde los usuarios pueden depositar tokens de gobernanza bloqueados como veCRV y, a cambio, recibir una representación líquida derivada junto con otros incentivos. Esto les permite mantenerse líquidos mientras aún conservan su poder de voto. De esta manera, los usuarios no se ven obligados a elegir entre ganancias y gobernanza, ya que aún pueden vender sus votos para obtener ganancias incrementadas en forma de sobornos, pero solo si eligen hacerlo explícitamente.
Los liquid lockers preservan la eficiencia de capital de los tokens de gobernanza bloqueados mientras generan el mayor rendimiento posible de ellos.
Debido a la importancia de veCRV, Convex (cvxCRV), StakeDao (sdCRV), o Yearn (yveCRV) han desarrollado “liquid lockers” que permiten a los holders de veCRV retener su poder de voto mientras maximizan su liquidez.

cvxCRV – Convex
El cvxCRV es una versión tokenizada de veCRV implementada por Convex de modo que los usuarios pueden depositar CRV en Convex y ese CRV se bloqueará para siempre en la plataforma como veCRV. A continuación, se devuelve al usuario una versión tokenizada de veCRV, cvxCRV, a una tasa de 1:1.
La conversión de cvxCRV es unidireccional, aunque pueden existir pools de liquidez para permitir que los usuarios intercambien cvxCRV por CRV, aunque esta tasa de cambio no necesariamente necesita mantenerse en 1:1 debido a las fuerzas del mercado.
cvxCRV se puede hacer stake en Convex para que los usuarios reciban las tarifas de administración normales de Curve, tal como lo harían si mantuvieran veCRV. Adicionalmente, los usuarios que hagan stake de cvxCRV recibirán CRV de la tarifa de rendimiento de Convex, así como tokens CVX.
Desde el comienzo de 2023, el bajo APR de cvxCRV estaba comenzando a caer drásticamente en comparación con sus competidores. Debido a eso, Convex anunció una serie de cambios con cvxCRV v2, tales como:
- El 2% de las tarifas de la plataforma se utiliza para comprar y bloquear cvxCRV cada semana, con una estimación de 3M cvxCRV/año
- Las recompensas ganadas por el cvxCRV bloqueado van a los stakers
- Los usuarios pueden usar cvxCRV como colateral
- Aumento en las recompensas de las emisiones de CVX

En el pasado, los stakers de cvxCRV podían elegir recibir recompensas como 100% 3CRV, 100% CRV/CVX, o cualquier proporción intermedia. Después del lanzamiento de cvxCRV v2 en 2023, el protocolo permite a los usuarios retirar una mezcla de activos de las recompensas ganadas en CRV, CVX y 3CRV
yCRV – Yearn
yCRV es el wrapper líquido de Yearn para veCRV. El modelo de Yearn utiliza yCRV como un token base así como 3 tokens derivados llamados tokens activados.
Como el token base, yCRV no lleva recompensas nativas pero permite a los usuarios acceder fácilmente a los tokens activados. Se puede acuñar nuevo yCRV bloqueando CRV en la posición veCRV de Yearn (bloqueo permanente de una sola vía).
Los usuarios también pueden acuñar yCRV migrando sus tokens heredados yveCRV y yvBOOST.
Yearn pasa todos los beneficios de su posición veCRV a los usuarios de yCRV que posean uno de los tokens activados:
- st-yCRV (recompensas de staking): las recompensas provienen de yVault, que recibe tarifas de administrador y sobornos de CRV bloqueado
- lp-yCRV (recompensas de pool de liquidez): las recompensas provienen de yVault para tokens LP de CRV/yCRV, que auto-compound emisiones y fees
- vl-yCRV(poder de voto en los gauges de Curve): otorga poder de voto en los pesos de los gauges de Curve
st-yCRV
Staked yCRV es una posición optimizada para el rendimiento para usuarios de yCRV que les permite ganar ingresos pasivos a través de dos fuentes:
- Tarifa de Administracións Las Tarifas de Administración son ganadas por los poseedores de veCRV, y el 100% de las Tarifas de Administración ganadas por la posición veCRV de Yearn se envían a st-yCRV y se componen automáticamente en más yCRV.
- Las Tarifas de Administración son ganadas por los poseedores de veCRV, y el 100% de las Tarifas de Administración ganadas por la posición veCRV de Yearn se envían a st-yCRV y se componen automáticamente en más yCRV.
- Sobornos. Los Sobornos se recolectan utilizando el poder de voto de 1 veCRV para votar a favor del gauge de Curve que optimiza los ingresos por sobornos para los usuarios de st-yCRV. Los ingresos recolectados de estos votos se asignan como rendimiento suplementario a los usuarios de st-yCRV.
- Las Bribes se recolectan utilizando el poder de voto de 1 veCRV para votar a favor del gauge de Curve que optimiza los ingresos por Bribes para los usuarios de st-yCRV. Los ingresos recaudados de estos votos se asignan como rendimiento suplementario a los usuarios de st-yCRV.
- Las Tarifas de Administración son ganadas por los titulares de veCRV, y el 100% de las Tarifas de Administración ganadas por la posición veCRV de Yearn se envían a st-yCRV y se componen automáticamente en más yCRV.
- Los Sobornos se recolectan utilizando el poder de voto de 1 veCRV para votar a favor del gauge de Curve que optimiza los ingresos por sobornos para los usuarios de st-yCRV. Los ingresos recolectados de estos votos se asignan como rendimiento suplementario a los usuarios de st-yCRV.
St-yCRV es un vault de Yearn v2 que compone automáticamente yCRV vendiendo 3CRV y algunos bribes reclamados en yCRV, permitiendo a los usuarios ganar rendimientos con una estrategia de “configura y olvida”.
lp-yCRV
Liquidity Pool’d yCRV proporciona liquidez al nuevo pool CRV/yCRV en Curve, y los holders de lp-yCRV reciben tarifas de LP y emisiones. Al zappear a este token, los usuarios entran en una posición de LP en el pool yCRV/CRV y depositan los tokens de LP en el yVault lp-yCRV.
El yVault lp-yCRV es un vault de Yearn v2 con una estrategia que deposita todas las emisiones de CRV generadas de vuelta en el pool para hacer crecer la posición, y está diseñado para ser un token set-and-forget que auto-harvests y auto-compounds rewards.
Por cada 1 yCRV en esta posición, Yearn marcará 1 veCRV de poder de voto para votar a favor del gauge de yCRV de Curve, lo que aumenta las emisiones de CRV a los usuarios.
vl-yCRV
(vl-yCRV se encuentra actualmente en las etapas finales de desarrollo y aún no está listo para producción.)
vl-yCRV es la posición en la que los usuarios pueden entrar, lo que les permite emitir votos para los pesos de los gauges de Curve. Se espera que esta posición sea particularmente útil para protocolos que deseen aumentar las emisiones a los gauges de Curve de su pool sin tener que comprometerse a un bloqueo de veCRV de 4 años o presentar repetidamente sobornos grandes.
Los usuarios que ocupen esta posición están sujetos a lo siguiente:
- Pueden votar en los pesos de los gauges pero no en las votaciones de la DAO.
- No recibirán tarifas de administración semanales ni sobornos y deberán bloquear sus tokens por al menos 14 días, con un período máximo de bloqueo de 28 días.
- Una vez que el período de bloqueo haya terminado, los usuarios pueden retirar a yCRV o moverse libremente dentro o fuera del ecosistema yCRV.
Los detalles de la votación son los siguientes:
- Los períodos de votación duran 14 días.
- Los usuarios pueden votar en un solo gauge o dividir sus votos entre múltiples gauges.
- Los usuarios deben votar en cada período. Los votos no se pueden llevar automáticamente de un período al siguiente.
- La votación es completamente on-chain y por lo tanto no es gratuita. Considera votar cuando la red no esté particularmente congestionada.
- Los votos se pueden agregar a lo largo de la semana siempre y cuando el saldo del usuario lo permita.
- Una vez votado en un gauge en un período, esos votos no pueden ser eliminados o sustituidos hasta el próximo período.
Delegación de votos:
- Cada usuario de vl-yCRV puede asignar hasta un delegado que se vuelve elegible para emitir votos en nombre del usuario.
- El propósito de la delegación es permitir que los multi-sigs automaticen sus actividades de votación cada período, reduciendo los votos perdidos debido a firmantes lentos o olvido.
Bloqueos:
- Un bloqueo de voto dura un mínimo de 1 período de votación (14 días) y no más de 28 días dependiendo de cuándo se emitió el voto.
- Cada voto extiende el bloqueo de un usuario por el resto del período actual más la duración completa del siguiente período.
- Después de que haya expirado el tiempo de desbloqueo, los usuarios pueden retirar de vl-yCRV y moverse libremente dentro del sistema yCRV.

Sobornos e Incentivos
- Mientras en vl-yCRV, los usuarios renuncian a los rendimientos de otras partes del sistema yCRV.
- Los usuarios de vl-yCRV no cobrarán bribes en los gauges por los que voten.
Los usuarios pueden elegir moverse entre tokens activados en cualquier momento dependiendo de qué beneficios quieran, excepto por vl-yCRV, que tiene restricciones de bloqueo temporal que varían de 14 a 28 días

sdCRV – Stake DAO
Los usuarios de Stake DAO tienen la posibilidad de depositar en estrategias de Curve para obtener recompensas mejoradas. Stake DAO utiliza el impulso que obtiene al bloquear veCRV para mejorar las recompensas y permitir que los usuarios también obtengan recompensas en tokens SDT dependiendo de la asignación de estrategias dependiendo de los pesos de los gauges.
Estrategias de Curve de Stake DAO
Gobernanza
Curve utiliza Aragon para la gobernanza y el control de la funcionalidad de administrador del protocolo. Todas las interacciones con Aragon ocurren a través de una implementación modificada de la aplicación de votación de Aragon.
El DAO de Curve tiene un total de 3 direcciones de propiedad de Aragon Agent, que son gobernadas por dos DAOs independientes:
- El DAO de la Comunidad gobierna las operaciones diarias del protocolo y tiene la propiedad de dos cuentas de administrador: El administrador de propiedad controla la mayoría de la funcionalidad dentro del protocolo. Realizar una acción a través del administrador de propiedad requiere un quórum del 30% con al menos 51% de apoyoEl administrador de parámetros tiene la autoridad para modificar parámetros de pool, como el coeficiente A. Realizar una acción a través del administrador de parámetros requiere un quórum del 15% con al menos 51% de apoyo
- El administrador de propiedad controla la mayoría de la funcionalidad dentro del protocolo. Realizar una acción a través del administrador de propiedad requiere un quórum del 30% con al menos 51% de apoyo
- El administrador de parámetros tiene la autoridad para modificar los parámetros del pool, como el coeficiente A. Realizar una acción a través del administrador de parámetros requiere un quórum del 15% con al menos un 51% de apoyo
- El DAO de emergencia tiene autoridad limitada para eliminar pools y gauges durante circunstancias extraordinarias: El DAO de emergencia consta de 9 miembros compuesto por una mezcla del equipo de Curve y figuras prominentes dentro de la comunidad DeFi.Cada miembro tiene un voto y cualquier miembro puede proponer una votación.Las votaciones duran 24 horas y pueden ejecutarse inmediatamente después de recibir más del 66% de apoyo.
- El DAO de emergencia consta de 9 miembros compuesto por una mezcla del equipo de Curve y figuras prominentes dentro de la comunidad DeFi.
- Cada miembro tiene un voto y cualquier miembro puede proponer una votación.
- Las votaciones duran 24 horas y pueden ejecutarse inmediatamente después de recibir más del 66% de apoyo.
- El ownership admin controla la mayoría de la funcionalidad dentro del protocolo. Realizar una acción a través del ownership admin requiere un quórum del 30% con al menos 51% de apoyo
- El administrador de parámetros tiene la autoridad para modificar los parámetros del pool, como el coeficiente A. Realizar una acción a través del administrador de parámetros requiere un quórum del 15% con al menos un 51% de apoyo
- El DAO de emergencia consta de 9 miembros compuestos por una mezcla del equipo de Curve y figuras prominentes dentro de la comunidad DeFi.
- Cada miembro tiene un voto y cualquier miembro puede proponer una votación.
- Las votaciones duran 24 horas y pueden ejecutarse inmediatamente después de recibir más del 66% de apoyo.
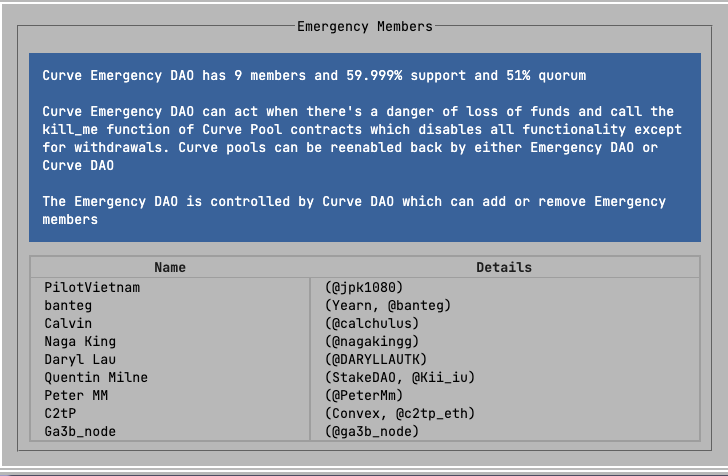
La participación en la gobernanza de Curve DAO requiere la propiedad de veCRV, que es la implementación no estándar de ERC-20 utilizada dentro del DAO para determinar el poder de voto de cada cuenta. El poder de voto del usuario ha estado disminuyendo linealmente desde el momento en que los tokens CRV se bloquean para veCRV.
Solo puedes votar utilizando tu peso de votación en el bloque donde se creó la propuesta

veCRV se obtiene bloqueando tokens CRV por hasta 4 años, con 1 veCRV siendo igual a 1 CRV bloqueado por 4 años.
A medida que el tiempo de bloqueo disminuye, el saldo de veCRV de una cuenta también disminuye linealmente. veCRV no es transferible.
- Los usuarios que alcancen un poder de voto de 2,500 veCRV pueden crear nuevas propuestas como una votación oficial de DAO siempre y cuando puedan señalar un tema que haya sido discutido en el foro de gobernanza.
- Cualquiera puede crear propuestas en el foro de gobernanza.
- No se requiere un poder de voto mínimo para votar.

Las propuestas oficiales de DAO son la única forma de crear cambios ejecutables en el protocolo Curve. Hay dos tipos de cambios: cambios de parámetros y cambios de texto.
- Votos de parámetros se comprometen automáticamente con el DAO 3 días después de que se aprueben al final de la votación.
- Propuestas de texto son diferentes, ya que requerirán tiempo de desarrollo y podrían requerir tiempo para discutir.

Los usuarios que deseen crear una propuesta deben publicar un borrador de propuesta en el foro de gobernanza
La Participación Inusualmente Alta en la Gobernanza de Curve
- Todos los votos de gauge requieren un quórum del 30%.
- La época de votación promedio en Curve es poco controvertida, con el 97% de los votos a favor, una tasa de participación del 55% y 33 votos únicos. Casi todas las propuestas cumplen con estas condiciones.
- Casi todas las propuestas cumplen con estas condiciones.
- El voto más significativo en términos de poder de voto es el de Convex, que tiene más poder de voto que todas las demás direcciones combinadas. Los votos de Convex son votos sí/no prorrateados en Curve basados en su ratio de votación internaEstos votos solo se procesan si alcanzan el quórum de aproximadamente 7M CVX
- Los votos de Convex son votos sí/no prorrateados en Curve basados en su ratio de votación interna
- Estos votos solo se aprueban si alcanzan el quórum de aproximadamente 7M CVX
- Casi todas las propuestas cumplen con estas condiciones.
- Las votaciones de Convex son votos sí/no prorrogados en Curve basados en su ratio de votación interna
- Estos votos solo se aprueban si alcanzan el quórum de aproximadamente 7M CVX

- Si Convex votara de manera monolítica, todas las decisiones de Curve podrían ser manipuladas predeciblemente por solo 3 ballenas de Convex. Convex usualmente vota en lotes de 240-280M veCR (y hay 563M veCRV en total, lo que le da a Convex más del 50% del poder de voto total).
- Convex usualmente vota en lotes de 240-280M veCR (y hay 563M veCRV en total, lo que le da a Convex más del 50% del poder de voto total).
- Convex suele votar en bloques de 240-280M veCR (y hay 563M veCRV en total, lo que le da a Convex más del 50% del poder de voto total).


Riesgos
Además de los propios contratos inteligentes de Curve, cada vez que te unes a un pool, también estás aceptando riesgos sistémicos de las monedas en el pool. Por ejemplo, si eres un usuario que no desea tener ninguna exposición a USDT, entonces no deberías depositar ningún activo en ningún pool que contenga USDT.
Curve también utiliza smart contracts de protocolos de préstamo, lo que significa que también existe un riesgo externo al confiar en esos protocolos externos.
Debido a la forma en que se gestiona la liquidez para los tokens dentro de los pools, si una de las monedas perdiera su peg relativo a otro activo, los proveedores de liquidez tendrían casi toda su liquidez en esa moneda.
Desglose de Riesgos

Nota: veCRV es ilíquido y un derivado de CRV. La Pérdida Impermanente (IL) es mínima en el caso de stableswap a menos que una moneda se despegue. Hay diferentes tipos de pools que ofrecen diferentes perfiles de riesgo y recompensa.
Seguridad
Además de sus auditorías, los smart contracts de Curve han sido probados en batalla desde 2020. Las claves de administrador de los smart contracts solo permitían al equipo de Curve pausar contratos en situaciones de emergencia durante los primeros dos meses.
Los smart contracts de Curve son inmutables y no pueden ser actualizados con la clave de administrador. Esto limita las acciones que se pueden tomar durante una emergencia, pero también deja a los usuarios completamente en control de sus fondos.
Auditorías
Aunque las auditorías nunca eliminan los riesgos por completo, los contratos de Curve han sido auditados por Trail of Bits, Quantstamp, MixBytes, y ChainSecurity.
- Auditoría de Contratos Inteligentes de Curve por Trail of Bits – 31 de enero de 20207 problemas y una recomendación de calidad de código.No se encontraron problemas críticos.
- 7 issues and one code quality recommendation.
- No se encontraron problemas críticos.
- Evaluación de Seguridad de Swiss Stake por Trail of Bits – 6 de marzo de 2020Revisó las correcciones realizadas a las vulnerabilidades reportadas desde el hash de commit 65365742.Se centró en fallos que permitirían a los atacantes:
- Revisé las correcciones realizadas a las vulnerabilidades reportadas desde el hash de commit 65365742.
- Me centré en fallos que permitirían a los atacantes:
- 7 problemas y una recomendación de calidad de código.
- No se encontraron problemas críticos.
- Revisé las correcciones realizadas a las vulnerabilidades reportadas desde el hash de commit 65365742.
- Me centré en fallos que permitirían a los atacantes:
- Drenar los fondos del contrato.
- Impedir que los proveedores de liquidez accedan a sus fondos.
- Romper el invariante del pool.
- Se informó que Swiss Stake corrigió correctamente los problemas reportados e hizo 7 recomendaciones adicionales.
- Informe de Auditoría del Contrato Inteligente de Votación de Curve de MixBytes – 22 de julio de 2020Problemas Críticos: 0Problemas Mayores: 1 (1 Resuelto)Problemas de Advertencia: 4 (4 Resueltos)Comentarios: 4 (4 Resueltos)
- Problemas Críticos: 0
- Problemas Mayores: 1 (1 Resuelto)
- Problemas de Advertencia: 4 (4 Resueltos)
- Comentarios: 4 (4 Resueltos)
- Evaluación de Seguridad Quantstamp – 15 de octubre de 2020Problemas de Alto Riesgo: 0Problemas de Riesgo Medio: 1 (1 Resuelto)Problemas de Bajo Riesgo: 2 (0 Resuelto)Problemas de Riesgo Informativo: 1 (0 Resuelto)Problemas de Riesgo Indeterminado: 0
- High-Risk Issues: 0
- Problemas de Riesgo Medio: 1 (1 Resuelto)
- Problemas de Bajo Riesgo: 2 (0 Resueltos)
- Cuestiones de Riesgo Informativas: 1 (0 Resueltas)
- Cuestiones de Riesgo Indeterminado: 0
- Evaluación de Código de ChainSecurity de los Contratos Inteligentes Tricrypto – 29 de septiembre de 2021Problemas de Alto Riesgo: 0Problemas de Riesgo Medio: 1 (1 Resuelto)Problemas de Bajo Riesgo: 9 (6 Resueltos, 3 Reconocidos)
- Problemas de Alto Riesgo: 0
- Problemas de Riesgo Medio: 1 (1 Resuelto)
- Problemas de Bajo Riesgo: 9 (6 Resueltos, 3 Reconocidos)
- Curve Stablecoin Security Audit Report – 5 de junio de 2023 – MixBytesCrítico – 2 (2 Corregidos)Alto – 2 (2 Corregidos)Medio – 4 (2 Corregidos, 2 Reconocidos)Bajo – 6 ( 6 Reconocidos)
- Crítico – 2 (2 Corregidos)
- Alto – 2 (2 Corregidos)
- Medio – 4 (2 Corregidos, 2 Reconocidos)
- Bajo – 6 ( 6 Reconocidos)
- Contrato Inteligente Tricrypto-NG – 23 de junio de 2023 – ChainSecurityAlta – 1 (1 Corregida)Media – 1 (1 Corregida)Baja – 13 (9 Corregidas, 1 Cambios en especificaciones, 1 Parcialmente corregida, 1 Aceptada, 1 Reconocida)
- High – 1 (1 Fixed)
- Medio – 1 (1 Corregido)
- Bajo – 13 (9 Corregidos, 1 Cambios en la especificación, 1 Parcialmente corregido, 1 Aceptado, 1 Reconocido)
- Problemas Críticos: 0
- Problemas Mayores: 1 (1 Resuelto)
- Problemas de Advertencia: 4 (4 Resueltos)
- Comentarios: 4 (4 Resueltos)
- Problemas de Alto Riesgo: 0
- Incidencias de Riesgo Medio: 1 (1 Resuelto)
- Incidencias de bajo riesgo: 2 (0 resueltas)
- Problemas de Riesgo Informativos: 1 (0 Resueltos)
- Problemas de Riesgo Indeterminado: 0
- Problemas de Alto Riesgo: 0
- Problemas de Riesgo Medio: 1 (1 Resuelto)
- Problemas de Bajo Riesgo: 9 (6 Resueltos, 3 Reconocidos)
- Crítico – 2 (2 Corregidos)
- Alto – 2 (2 Corregidos)
- Medio – 4 (2 Arreglados, 2 Reconocidos)
- Low – 6 ( 6 Acknowledged)
- Alto – 1 (1 Fixed)
- Mediano – 1 (1 Fijo)
- Bajo – 13 (9 Corregidos, 1 Cambios en especificaciones, 1 Parcialmente corregido, 1 Aceptado, 1 Reconocido)
Curve también tiene un programa de recompensas por errores con HackerOne.
Plataforma de Monitoreo y Alerta de Riesgos de crvUSD
La plataforma $crvUSD fue lanzada el 13 de septiembre de 2023, por Chaos Labs, una plataforma de seguridad económica, diseño de mecanismos y gestión de riesgos para protocolos DeFi.
Permite a los usuarios monitorear los riesgos y diversas otras métricas de $crvUSD, como métricas de alto nivel agregadas en los mercados de $crvUSD, incluyendo el suministro total, el préstamo total, TVL, la suma del colateral en riesgo de liquidación, y más.

Información Adicional
Equipo
No hay una lista oficial de los miembros del equipo de Curve, los miembros que se pueden identificar desde las redes sociales son:
- Michwill, Michael Egorov – Fundador y CEOEx ingeniero de software en Moscú, Federación Rusa, WorkLifeGroup, y LinkedIn entre otrosPosee un grado de postdoctorado en Física de Monash University – una de las universidades líderes en AustraliaFundador y CTO de NuCypher, una startup respaldada por Y Combinator que construye una capa de encriptación para operaciones de Big Data.
- Ex ingeniero de software en Moscú, Federación Rusa, WorkLifeGroup, y LinkedIn entre otros
- Posee un posdoctorado en Física de Monash University – una de las universidades líderes en Australia
- Fundador y CTO de NuCypher, una respaldada por Y Combinator startup que construye una capa de encriptación para operaciones de Big Data.
- Julien Bouteloup – Desarrollador de blockchain y fundador de Rekt News, BlackpoolHQ, Stake Capital, y Stake DAO
- MrBlockTW
- Gerrit
- Mimaklas
- PilotVietnam
- Kendrick Llama
- Philippe
- Ex ingeniero de software en Moscú, Federación Rusa, WorkLifeGroup, y LinkedIn entre otros
- Posee un grado de postdoctorado en Física de Monash University – una de las universidades líderes en Australia
- Fundador y CTO de NuCypher, una startup respaldada por Y Combinator que construye una capa de encriptación para operaciones de Big Data.
Inversores del Proyecto
El suministro inicial se distribuyó a proveedores de liquidez comunitarios, accionistas (equipo e inversores), empleados, y el reserva comunitaria.
Fondo Comunitario
La distribución inicial de CRV permitió un fondo comunitario del 5% del suministro total de CRV para ser utilizado en casos de emergencias o otorgado a iniciativas o subvenciones lideradas por la comunidad.
Preguntas frecuentes
¿Qué es el impulso de bloqueo de votos?
- Al bloquear votos de CRV, también puedes ganar un impulso en tu liquidez proporcionada de hasta 2.5x. El objetivo de este mecanismo es incentivar a los usuarios a participar en la gobernanza recompensándolos con una mayor participación en la inflación de CRV.
Cuando proporciono liquidez, ¿importa qué moneda deposito?
- No importa. Tus tokens se dividirán en el pool y no afectará tus rendimientos.
- Cuando retiras, se aplica el mismo principio (pero en reversa). Puedes elegir qué moneda retiras del pool.
¿Con qué frecuencia cambia el poder de voto de mi registro de boost?
- Para evitar revisiones periódicas y tener que iterar sobre la cuenta de cada usuario, lo cual es costoso en gas, el protocolo registra la pendiente y el sesgo del usuario para la función lineal que representa el poder de voto cada vez que hay un depósito, retiro o cambio en el timelock del usuario.
¿Cuál es el propósito de CRV?
- El propósito principal de CRV es incentivar a los proveedores de liquidez en la plataforma y hacer que participen activamente en las decisiones de gobernanza.
Cómo calcular el APY para el staking de CRV
- Daily Trading Volume * 0.0002 * 365Total veCRV * CRV price* 100;
¿Qué pasa si más personas votan lock?
- Si otros proveedores de liquidez votan para bloquear más CRV, tu boost permanecerá como estaba cuando lo aplicaste. Si abusas de esto, otro usuario puede expulsarte y forzar una actualización del boost para bajarte a tu boost real.
¿Qué pasa con mi poder de voto si proporciono liquidez en múltiples pools?
- Tu poder de voto se aplica a todos los gauges, pero puede producir diferentes boosts según la cantidad de liquidity que estés proporcionando y la cantidad total de liquidity que tiene el pool.
¿Por qué son tan importantes los gauge weights?
- Porque esos pesos deciden a dónde va la inflación de CRV. Esto permite que la DAO controle a dónde debería ir la mayor parte de la liquidez y equilibre la liquidez.
- El peso del gauge se actualiza una vez por semana los jueves.
¿Qué son los pools incentivados?
- Los Liquidity pools (particularmente aquellos sin un costo de oportunidad) son una excelente manera de ayudar a las stable coins a mantener su peg. Facilita que los traders realicen arb cuando el precio se desvía del peg, lo cual es muy importante para todas las empresas y fundaciones que desarrollan stable coins, ya que tener una stable coin de $0.98 nunca es una buena imagen.
- Como resultado, algunos pools en Curve están “incentivados”. Eso significa que, además de las tarifas de trading y las tarifas de préstamo, las compañías (actualmente Synthetix y Ren) darán recompensas a las personas que proporcionen liquidez a los pools con sus monedas.
What is $crvUSD and how does it work?$crvUSD refers to a dollar-pegged stablecoin, which may be minted by a decentralized protocol developed by Curve Finance. Users can mint $crvUSD by posting collateral and opening a loan within this protocol.How does the $crvUSD liquidation process differ from other debt-based stablecoins?$crvUSD uses an innovative mechanism to reduce the risk of liquidations. Instead of instantly triggering a hard liquidation at a specific price, a user’s collateral is converted into stablecoins across a smooth range of prices.The benefit of this mechanism is that most cases will result in a loss of just a few percentage points worth of value, instead of the total and instant loss suffered by the hard liquidation process common to most debt-based stablecoins.What is the mechanism behind $crvUSD’s pegging to a dollar value?$crvUSD maintains price stability through a combination of an on-chain variable Borrow Rate and a series of Peg Keepers, which maintain the peg by minting or burning $crvUSD based on market demand.Can other types of collateral be proposed or added for $crvUSD? How does that process work?Yes, other collateral markets can be proposed for $crvUSD through governance. Contact the community support channels for additional information on the current process to recommend new collateral types.What is my liquidation price?When you take out a loan of $crvUSD, instead of a single liquidation price, you deposit your collateral over a range of prices. When the price falls within this range, your collateral begins being converted into $crvUSD, a process that helps maintain the health of your loan and can prevent a hard liquidation in most circumstances. Thus, you do not have one specific liquidation price.How do I understand or adjust the range of prices at which my collateral is deposited?This price range can be adjusted when initially creating a loan. In the UI, look for the “advanced mode” toggle which, will provide more information on this range as well as an “Adjust” button that allows you to fine-tune this range.What happens when the collateral price falls into my range?Each $crvUSD market is attached to an AMM. When the price falls into your range, this collateral can be traded in the AMM. In most cases, arb traders will purchase the collateral for $crvUSD. This has the effect of leaving your loan collateralized by stablecoins, which tend to hold value better and maintain your loan health.NOTE: This process was originally referred to as “soft liquidation,” but this term is being phased out to avoid confusion with the harder liquidation process in which a loan is closed and collateral is sold off.What happens if the collateral price recovers?The entire process happens in reverse, and your position is traded from stablecoins back into your original collateral. Due to AMM trading fees, you may find you have lost a few percentage points worth of your original collateral value on the round trip.Under what circumstances can I be liquidated?When your loan health drops below 0% you may be subject to hard liquidation, in which your collateral can be sold off and your position is sold. Although $crvUSD’s collateral conversion mechanism can protect against hard liquidations in most cases, it may be unable to keep pace with severe price swings. Borrowers are recommended to maintain their loan health, particularly when prices fall within their range.How can I maintain my loan health if the price drops into my range?When the collateral price falls into your range, you can no longer add new collateral to protect your loan health. If you want to maintain a healthy loan you should repay $crvUSD. Even small repayments of $crvUSD at this level can be helpful at preventing hard liquidations.What is the difference between self-liquidation and repaying a loan? When is each option more beneficial?Self-liquidation is a process by which the user closes out their loan while repaying a loan involves the borrower paying $crvUSD to maintain their loan and improve their health. In the event the collateral’s price drops significantly, the loan may be collateralized by $crvUSD sold off at a higher collateral price, and in some cases, self-liquidation may actually be done at a profit.What happens to the collateral in the event of hard liquidation?In the event of a hard liquidation, all available collateral is sold off by the system to cover the debt.How is the ‘liquidation discount’ calculated during hard liquidation?The ‘liquidation discount’ is calculated based on the collateral’s market value and is designed to incentivize liquidators to participate in the liquidation process.Is $crvUSD always pegged to a price of $1? If so, how is this achieved?Yes, $crvUSD is designed to be pegged to $1. This is achieved by automatically adjusting borrow rates based on supply and demand, and by the Peg Keepers, which are authorized to burn or mint $crvUSD based on market conditions.Under what circumstances can the Peg Keepers mint or burn $crvUSD?Each Peg Keeper targets a specific Peg Keeper pool, which is a Curve v1 pool allowing trading between $crvUSD and a blue chip stablecoin. The Peg Keepers are responsible for trying to balance these pools by trading at a profit. The Peg Keepers can mint $crvUSD to trade into their associated pools when the balance of $crvUSD is too low, or it can repurchase and burn the $crvUSD if the balance is too high.What is the relationship between Peg Keeper’s debt and the total debt in crvUSD?The Peg Keeper’s debt is the amount of $crvUSD they have deposited into a specific pool. Total debt in $crvUSD includes all outstanding $crvUSD that has been borrowed across the system.What does it mean if the Peg Keeper’s debt is zero?If a Peg Keeper’s debt is zero, it means that the Peg Keeper has no outstanding debt in the $crvUSD system.How does Peg Keeper trade and distribute profits?The Peg Keepers have a public `update` function. If the Peg Keeper has accumulated profits, then a portion of these profits are distributed at the behest of the user who calls the `update` function, in order to incentivize distributed trading in the pools.What is the ‘Borrow Rate’?The ‘Borrow Rate’ is the variable interest charged on active loans within each collateral market.How is the Borrow Rate calculated in $crvUSD?The Borrow Rate for each collateral market in $crvUSD is calculated based on a series of parameters, including the Peg Keeper’s debt and the market demand for borrowing.How does the Peg Keeper’s debt affect the borrowing rate?An increase in the Peg Keeper’s debt may lead to a higher Borrow Rate, in order to incentivize repayment and restore stability to the system.Why is the Borrow Rate high even though the price of $crvUSD is close to the peg?The high interest rate could be due to high demand for borrowing or an increase in the Peg Keeper’s debt, even if the price of $crvUSD is close to the peg. For example, if Peg Keepers are emptied as collateral prices rise, then increasing the Borrow Rate is the only way the system can provide stability.What are the risks of using $crvUSDAs with all cryptocurrencies, $crvUSD carries several risks, including depeg risks and the risk of liquidation of your collateral. Make sure to read the disclaimer and exercise caution when interacting with smart contracts.How can I best manage my risks when providing liquidity or borrowing in crvUSD?Best risk management practices include maintaining a safe collateralization ratio, understanding the potential for liquidation, and keeping an eye on market conditions.Has $crvUSD been audited?Yes, you may read the full $crvUSD MixByte audit, and other audits for Curve may be published to Github.Can I see the code?The code is publicly available on the Curve Github.

¿Qué es $crvUSD y cómo funciona?
- $crvUSD se refiere a una stablecoin vinculada al dólar, que puede ser acuñada por un protocolo descentralizado desarrollado por Curve Finance. Los usuarios pueden acuñar $crvUSD publicando colateral y abriendo un préstamo dentro de este protocolo.
¿En qué se diferencia el proceso de liquidación de $crvUSD de otras stablecoins basadas en deuda?
- $crvUSD utiliza un mecanismo innovador para reducir el riesgo de liquidaciones. En lugar de activar instantáneamente una liquidación dura a un precio específico, el colateral de un usuario se convierte en stablecoins a lo largo de un rango suave de precios.
- El beneficio de este mecanismo es que en la mayoría de los casos resultará en una pérdida de solo unos pocos puntos porcentuales de valor, en lugar de la pérdida total e instantánea sufrida por el proceso de liquidación dura común en la mayoría de las stablecoins basadas en deuda.
¿Cuál es el mecanismo detrás del anclaje de $crvUSD a un valor en dólares?
- $crvUSD mantiene la estabilidad de precios a través de una combinación de una Borrow Rate variable en cadena y una serie de Peg Keepers, que mantienen el peg mediante minting o burning de $crvUSD basado en la demanda del mercado.
¿Se pueden proponer o agregar otros tipos de colateral para $crvUSD? ¿Cómo funciona ese proceso?
- Sí, otros mercados de colateral se pueden proponer para $crvUSD a través de la gobernanza. Contacte los canales de soporte de la comunidad para obtener información adicional sobre el proceso actual para recomendar nuevos tipos de colateral.
¿Cuál es mi precio de liquidación?
- Cuando tomas un préstamo de $crvUSD, en lugar de un precio de liquidación único, depositas tu colateral en un rango de precios. Cuando el precio cae dentro de este rango, tu colateral comienza a convertirse en $crvUSD, un proceso que ayuda a mantener la salud de tu préstamo y puede prevenir una liquidación dura en la mayoría de las circunstancias. Por lo tanto, no tienes un precio de liquidación específico.
¿Cómo entiendo o ajusto el rango de precios al que se deposita mi colateral?
- Este rango de precios se puede ajustar al crear inicialmente un préstamo. En la UI, busque el conmutador de “modo avanzado” que proporcionará más información sobre este rango, así como un botón “Ajustar” que le permite ajustar con precisión este rango.
¿Qué sucede cuando el precio del colateral cae en mi rango?
- Cada mercado $crvUSD está adjunto a un AMM. Cuando el precio cae en tu rango, este colateral puede ser negociado en el AMM. En la mayoría de los casos, los arb traders comprarán el colateral por $crvUSD. Esto tiene el efecto de dejar tu préstamo colateralizado por stablecoins, que tienden a mantener mejor el valor y preservar la salud de tu préstamo.
- NOTA: Este proceso se refería originalmente como “soft liquidation”, pero este término está siendo eliminado para evitar confusiones con el proceso de liquidación más dura en el que un préstamo se cierra y el colateral se vende.
¿Qué sucede si el precio del colateral se recupera?
- El proceso completo ocurre en reverso, y tu posición se negocia desde stablecoins de regreso a tu colateral original. Debido a las tarifas de trading de AMM, podrías descubrir que has perdido unos pocos puntos porcentuales del valor de tu colateral original en el viaje redondo.
¿En qué circunstancias puedo ser liquidado?
- Cuando la salud de tu préstamo caiga por debajo del 0%, puedes estar sujeto a una liquidación dura, en la que tu colateral puede ser vendido y tu posición se vende. Aunque el mecanismo de conversión de colateral de $crvUSD puede proteger contra liquidaciones duras en la mayoría de los casos, puede no ser capaz de seguir el ritmo de oscilaciones de precios severas. Se recomienda a los prestatarios mantener la salud de su préstamo, particularmente cuando los precios caen dentro de su rango.
¿Cómo puedo mantener la salud de mi préstamo si el precio cae en mi rango?
- Cuando el precio del colateral cae en tu rango, ya no puedes agregar nuevo colateral para proteger la salud de tu préstamo. Si quieres mantener un préstamo saludable, deberías reembolsar $crvUSD. Incluso pequeños reembolsos de $crvUSD en este nivel pueden ser útiles para prevenir liquidaciones duras.
¿Cuál es la diferencia entre la auto-liquidación y el reembolso de un préstamo? ¿Cuándo es cada opción más beneficiosa?
- La autoliquidación es un proceso por el cual el usuario cierra su préstamo mientras que reembolsar un préstamo implica que el prestatario pague $crvUSD para mantener su préstamo y mejorar su salud. En el evento de que el precio del colateral baje significativamente, el préstamo puede ser colateralizado por $crvUSD vendido a un precio de colateral más alto, y en algunos casos, la autoliquidación puede realizarse realmente con ganancia.
¿Qué sucede con el colateral en el evento de liquidación dura?
- En caso de una liquidación dura, todo el colateral disponible es vendido por el sistema para cubrir la deuda.
¿Cómo se calcula el ‘descuento de liquidación’ durante una liquidación dura?
- El ‘descuento de liquidación’ se calcula en base al valor de mercado del colateral y está diseñado para incentivar a los liquidadores a participar en el proceso de liquidación.
¿Está $crvUSD siempre vinculado a un precio de $1? Si es así, ¿cómo se logra esto?
- Sí, $crvUSD está diseñado para estar vinculado a $1. Esto se logra ajustando automáticamente las tasas de préstamo basadas en la oferta y la demanda, y por los Peg Keepers, que están autorizados para quemar o acuñar $crvUSD basado en las condiciones del mercado.
¿Bajo qué circunstancias pueden los Peg Keepers acuñar o quemar $crvUSD?
- Cada Peg Keeper apunta a un pool específico de Peg Keeper, que es un pool de Curve v1 que permite el trading entre $crvUSD y una stablecoin blue chip. Los Peg Keepers son responsables de intentar equilibrar estos pools mediante trading con beneficio. Los Peg Keepers pueden acuñar $crvUSD para intercambiar en sus pools asociados cuando el balance de $crvUSD es demasiado bajo, o puede recomprar y quemar el $crvUSD si el balance es demasiado alto.
¿Cuál es la relación entre la deuda de Peg Keeper y la deuda total en crvUSD?
- La deuda del Peg Keeper es la cantidad de $crvUSD que han depositado en un pool específico. La deuda total en $crvUSD incluye todo el $crvUSD pendiente que se ha pedido prestado en todo el sistema.
¿Qué significa si la deuda del Peg Keeper es cero?
- Si la deuda de un Peg Keeper es cero, significa que el Peg Keeper no tiene deuda pendiente en el sistema $crvUSD.
¿Cómo opera y distribuye ganancias el Peg Keeper?
- Los Peg Keepers tienen una función pública `update`. Si el Peg Keeper ha acumulado ganancias, entonces una porción de estas ganancias se distribuye a petición del usuario que llama a la función `update`, con el fin de incentivar el trading distribuido en los pools.
¿Qué es la ‘Borrow Rate’?
- La ‘Borrow Rate’ es el interés variable cobrado en los préstamos activos dentro de cada mercado de colateral.
¿Cómo se calcula la Borrow Rate en $crvUSD?
- La Tasa de Préstamo para cada mercado de colateral en $crvUSD se calcula en base a una serie de parámetros, incluyendo la deuda del Peg Keeper y la demanda del mercado por préstamos.
¿Cómo afecta la deuda del Peg Keeper a la tasa de préstamo?
- Un aumento en la deuda del Peg Keeper puede llevar a una Tasa de Préstamo más alta, con el fin de incentivar el reembolso y restaurar la estabilidad al sistema.
¿Por qué es alta la Tasa de Préstamo a pesar de que el precio de $crvUSD está cerca del peg?
- La alta tasa de interés podría deberse a una alta demanda de préstamos o a un aumento en la deuda del Peg Keeper, incluso si el precio de $crvUSD está cerca del peg. Por ejemplo, si los Peg Keepers se vacían a medida que suben los precios del colateral, entonces aumentar la Borrow Rate es la única manera en que el sistema puede proporcionar estabilidad.
¿Cuáles son los riesgos de usar $crvUSD?
- Al igual que todas las criptomonedas, $crvUSD conlleva varios riesgos, incluyendo riesgos de depeg y el riesgo de liquidación de su colateral. Asegúrese de leer el descargo de responsabilidad y ejerza precaución al interactuar con contratos inteligentes.
¿Cómo puedo gestionar mejor mis riesgos al proporcionar liquidez o pedir prestado en crvUSD?
- Las mejores prácticas de gestión de riesgos incluyen mantener una ratio de colateralización segura, entender el potencial de liquidación y estar atento a las condiciones del mercado.
¿Ha sido auditado $crvUSD?
- Sí, puedes leer la auditoría completa de $crvUSD de MixByte, y otras auditorías para Curve pueden publicarse en Github.
¿Puedo ver el código?
- El código está disponible públicamente en el Curve Github.